Поиск

Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?

ЦБ пока не торопится снижать ставку, а даже когда снизит — до реального сектора это дойдёт не сразу. Поэтому дефолты среди рискованных облигаций продолжаются: проблемы уже задели многих игроков и будут давить на рынок дальше. Устоять смогут только компании с настоящим запасом ликвидности и здоровой структурой баланса.

Инвесторам стоит сейчас не строить догадки о ставке, а внимательно смотреть, стоит ли за бумагой реальный бизнес или только красивая история.

Для подборки я взял эмитентов с сильными поручителями и приемлемым уровнем долговых обязательств — чтобы при потенциальном ухудшении финансового состояния были резервы для поддержания ликвидности.

Заслон 002Р-01 $RU000A10G2M8 (А-) YTM: 18,4% на 2 года 10 месяцев

Это частная российская инжиниринговая компания, которая занимается разработкой и производством высокотехнологичного радиоэлектронного оборудования. В её портфеле — системы для авиации, флота и сухопутных сил, средства наземного аэродромного обслуживания, медицинская диагностическая техника, а также СВЧ-компоненты.

Часть инвестиционных программ компании финансируется за счёт целевых субсидий от государства. И это ещё один маркер её стратегической значимости: государство видит в ней игрока, чьё развитие отвечает национальным интересам.

С деньгами у компании порядок: чистый долг отрицательный, ликвидная подушка 12,2 млрд рублей, проценты покрываются в 6,1 раза, да ещё и рейтинги A-(RU) и ruA- — вроде бы надёжно. Но есть и ложка дёгтя: маржа проседает (EBITDA −24,9% при выручке −10,4%), краткосрочные обязательства выросли на 53,9%, а операционный денежный поток минусовой уже второй год.

Вывод для инвестора: дефолта сейчас можно не ждать, но глаз держать на марже и денежном потоке — именно они могут съесть ликвидную подушку.

Из актуального:

• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (А+) YTM: 19,61% на 2 года 11 месяцев до наступления оферты.

«Автобан» плотно завязан на государство. Компания — генподрядчик у Росавтодора и «Автодора», активно участвует в ГЧП и концессиях. На её счету участки ЦКАД (ЦКАД-3 и ЦКАД-4), обход Тольятти, дублёр проспекта Гагарина в Нижнем Новгороде. По таким контрактам государство годами платит за реализацию инфраструктурных проектов. Вдобавок «Автобан» включён правительством РФ в список системообразующих предприятий.

По отчётности за 2025 год: операционная прибыль увеличилась на 53% (до 12,1 млрд рублей), чистая — на 37,6% (до 9 млрд рублей). Даже с учётом спорных моментов это подтверждает способность группы зарабатывать и обслуживать обязательства. Однако на конец года свободных средств лишь около 1,47 млрд рублей при краткосрочном долге 27,6 млрд рублей — без рефинансирования не обойтись. Пока ситуация контролируемая: есть неиспользованные кредитные линии на 35,4 млрд рублей и долгосрочные проекты. Тем не менее за ликвидностью необходимо внимательно наблюдать.

Софтлайн 002Р-03 $RU000A10GDN2 (А-) YTM: 20,21% на 3 года 2 месяца

Крупный российский ИТ-холдинг с очень широким портфелем: ПО, сервисы, кибербезопасность, оборудование, ИИ.Растёт компания в основном через M&A. Минусы стратегии — серьёзные затраты, часто кредитные, и риск того, что интеграция активов пойдёт не по плану.

С одной стороны, позитивные тренды (рост оборота, валовой прибыли, EBITDA) говорят о том, что бизнес развивается и умеет повышать маржинальность. С другой — рост долга и давление процентных расходов создают риск для стабильного обслуживания долга в будущем.

Чистый долг/EBITDA за 12 месяцев — 3,0x, выше комфортного для облигационного инвестора уровня. Менеджмент обещает снизить до ≤2,0x по итогам 2026 года. Замедление компания объясняет переносом собственных решений на второе полугодие. Посмотрим, как окажется на самом деле.

Завтра собираюсь сделать полный обзор своего облигационного портфеля: покажу последние сделки и поделюсь планами по покупкам до конца года. Так что не пропустите — будет интересно.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?

🏠 Глеб Шурпик: «В недвижимости не нужно ждать вау-эффекта от одного решения»

CFO GloraX Глеб Шурпик в интервью рассказал, как девелоперам сохранить успешную финансовую модель. Публикуем главные тезисы:

🏆GloraX регулярно демонстрирует рост прибыли в условиях, когда рынку девелопмента очень непросто. Секрет в точном расчете:
✅ Каждый девелопер должен ежедневно работать над эффективностью, иметь технологическую карту приобретения проектов и понятные механизмы оценки рисков.
✅ Финансовую модель каждого проекта важно просчитывать здесь и сейчас, отыграть расхождения позже будет практически невозможно.
✅ Мы контролируем затраты во всех сферах от приобретения участков до накладных расходов, и оцифровываем многие процессы, что положительно влияет на скорость принятия решений и себестоимость строительства.

🏠GloraX строит в регионах уже несколько лет, эта бизнес-модель эффективна:
✅ В регионах стоимость земли ниже, при этом time-to-market в 2–2,5 раза короче, чем в Москве или Санкт-Петербурге, а значит расходы и проценты меньше.
✅ Есть большой запрос на проекты комплексного развития территорий, а они в свою очередь служат узнаваемости бренда, что влияет на рост продаж.
✅ Условия ипотеки в регионах более приемлемые и с точки зрения среднего чека, и по критериям доступности. Так было после 2024 года, так есть и сейчас.

💰Эффективно управляем долгом:
✅ Мы последовательно улучшаем кредитные рейтинги.
✅ Привлекаем в том числе зеленые облигации, что снижает стоимость заимствования.
✅ Диверсифицируем источники финансирования, управляя ликвидностью.
✅ Одними из первых выпустили и используем ЦФА.

«Сейчас играют роль и продукт, и технология продаж, и внимательность к стройке, и к финансам, расходам, репутации, к дедлайну. Девелопер должен становиться максимально педантичным. А когда море успокоится, корабли, оставшиеся на плаву, смогут высоко поднять стяг.»

💡 Читайте полный текст интервью по ссылке

#GloraX #GloraX_СМИ #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🏠 Глеб Шурпик: «В недвижимости не нужно ждать вау-эффекта от одного решения»

ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда

Группа «ВИС» — холдинг, ведущий операционную деятельность с 2000 года. Компания работает преимущественно с использованием механизма государственно-частного партнёрства.

За время работы построено около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.

Ключевая особенность бизнес-модели: 96% портфеля проектов приходится на концессии и ГЧП. Это означает, что основным плательщиком по контрактам выступает государство — федеральный и региональные бюджеты.

Параметры выпуска Вис Финанс БО-П17:

• Рейтинг: A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 2,5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 06 октября 2026 (15:00 мск)
• Дата размещения: 09 октября 2026

Рейтинги надежности:

• A+ «стабильный» от Эксперт РА (подтверждён 24 июля 2026 года)
• АА- «стабильный» от НКР (присвоен 16 июля 2026 года)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 14,5 млрд руб. (-37% г/г)
• EBITDA: 4,7 млрд руб. (-56% г/г)
• Чистый убыток: 2,6 млрд руб. (против прибыли 1,1 млрд руб.)
• Капитал: 15,0 млрд ₽ (-14,8% за 6 мес)
• Денежные средства: 13,5 млрд ₽ (-20,6% за 6 мес)

• Чистый долг: 83,8 млрд ₽ (+10,6% за 6 мес)
• Чистый долг/EBITDA LTM: около 2,3х.
• Покрытие процентов ICR: 0,58х (было 1,16х)

Убыток в первом полугодии возник из-за временного сокращения объёмов работ — завершились основные работы по ряду проектов. При этом часть других проектов как раз переходит в активную стадию. Но есть и тревожные сигналы: чистый долг растёт, а операционный денежный поток ушёл в минус.

Главный риск для держателей облигаций — пик погашений в 2027 году. Компании нужно рефинансировать 8,5 млрд рублей. Если смотреть по месяцам, самый напряжённый момент — сентябрь–октябрь 2027 года. Период, когда нужно погасить 5,0 млрд рублей номинала. Это больше половины всех погашений года и самый напряжённый период за всю историю заимствований эмитента.

В обращении находятся 12 выпусков биржевых облигаций на 24,75 млрд рублей:

• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 Доходность: 18,88%. Купон: 16,5%. Текущая доходность: 16,78% на 3 года

• ВИС ФИНАНС БО-П16 $RU000A10FXE1 Доходность: 18,70%. Купон: 17,5%. Текущая доходность: 17,3% на 2 года 10 месяцев

• ВИС ФИНАНС БО-П13 $RU000A10FJ16 Доходность: 18,18%. Купон: 16,5%. Текущая доходность: 16,52% на 2 года 8 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,18%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (17,04%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,28%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,39%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,38%) А+ на 2 года 4 месяца

По итогу: Верхняя граница нового выпуска даёт YTM около 19,56%. Это примерно 70 б.п. премии к собственной вторичке.

Внутри рейтинговой группы A+ ориентир тоже смотрится конкурентно. «НПС Капитал» 1Р1 торгуется под 19,18%, ОДК 1P3 — около 18,28%, а «АФК Система» 2Р4 даёт примерно 18,1%. То есть новое предложение от «ВИС» находится в верхней части рынка — и это выглядит очень интересно даже со спекулятивной точки зрения.

Умеренная премия в доходности сохранится при купоне не ниже 17,75%. Сам участвовать не планирую: у меня уже есть 12-й выпуск, планирую наращивать его по мере снижения цены.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда

Эталон. Отчет за 1 пол 2026 по МСФО

Тикер: #ETLN
Текущая цена: 18.7
Капитализация: 14.2 млрд
Сектор: Девелопмент
Сайт: https://www.etalongroup.com/investors/private/

Мультипликаторы (LTM):

▫️ P/E - убыток LTM
▫️ P/BV - 0.49
▫️ P/S - 0.1
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 7.43 (без учета эксроу)
▫️ EV/EBITDA - 7.99 (без учета эскроу)

Что нравится:

▫️ чистый долг без эскроу снизился на 13.3% п/п (217.2 → 188.2 млрд). ND/EBITDA ухудшился с 7.42 до 7.43;
▫️ нетто фин расход уменьшился на 3.4% п/п (23.3 → 22.5 млрд);
▫️ деб. задолженность снизилась на 27.9% п/п (16.8 → 12.1 млрд).

Что не нравится:

▫️ выручка снизилась на 9.6% г/г (60.2 → 54.4 млрд);
▫️ остаток на эскроу счетах уменьшился на 53.5% п/п (104.3 → 48.5 млрд);
▫️ чистый убыток, но снизился на 6.9% г/г (13.4 → 13.2 млрд);

Дивиденды:

Выплата не менее 40% от чистой прибыли по МСФО, скор. на разовые прибыли/убытки, не относящиеся к основной деятельности. Выплата не реже 1 раза в год.

Дивиденды за 2026 год не ожидаются.

Мой итог:

Операционные показатели (г/г):
▫️ новые продажи -29.7% (295.8 → 207.8 тыс. кв. м). Падение по всем сегментам (Москва и МО -28.5%, Питер -63.4%, регионы -18.8%);
▫️ ввод в эксплуатацию +99.4% (163.9 → 326.8 тыс. кв. м).

Доля ипотечных кредитов за 1 и 2 кварталы 30 и 41%, соответственно (в 1 и 2 квартале 2025 было 14 и 32%). Динамика новых продаж за последние 6 кварталов: 192.1 → 103.7 → 175.2 → 200.4 → 90 → 117.8 тыс. кв. м. Как видно, продажи за последние 2 квартала в среднем вернулись к показателя слабого 2 квартала 2025 года.

Снижение объемов новых продаж отразились на выручке. Выручка по сегментам (г/г в млрд):
▫️ жилая недвижимость -11.9% (48.9 → 43.1 млрд);
▫️ подрядное строительство -87.9% (0.8 → 0.1 млрд);
▫️ аренда и прочее +7% (10.5 → 11.2 млрд).

За отчетный период снова получен убыток, но результат немного лучше 2 полугодия 2025 за счет улучшения операционной рентабельности с 13.4 до 13.6% и снижения нетто фин расхода.

Долговая нагрузка за полгода почти не изменилась. Чистый долг снизился за счет остатка средств после дополнительной эмиссии (выпустили 400 млн акций для покупки компании "Бизнес-Недвижимость" у АФК Система), но также уменьшилась и EBITDA LTM. Для Эталона долговая нагрузка остается основной проблемой. В 1 пол 2026 нетто фин расход уже в 3 раза превысил операционную прибыль.

Отрасль и конкретно Эталон находятся в кризисе. Причем пока не видно признаков изменения ситуации. Цементная отрасль РФ столкнулась с резким спадом спроса, тесно связанным с общим замедлением строительства. Ожидается, что по итогам 2026 года снижение спроса достигнет 25%. Статистика погрузок РЖД по черным металлам за 8 месяцев также показывает уменьшение (-9.8% г/г, 34.7 → 31.3 млн т). Продажи новостроек в России в июле сократились на 8% г/г (в июне был рост +16% г/г на фоне спроса на «Семейную ипотеку» перед возможным изменением условий). Два месяца 3 квартала происходит снижение выдачи ипотек в Москве.

Для снижения долга компании приходится продавать активы. Были проданы два земельных участка в Санкт-Петербурге (сумма сделки не раскрыта), а также группа продала в убыток торговый центр «Летний сад» в Москве. Но как видно, пока это помогло просто сдержать рост долговой нагрузки. Проблемы Эталона также отразились на ее кредитном рейтинге. В апреле «Эксперт РА» понизил рейтинги облигаций с ruА- до ruBBB+.

В конце недели были объявлено, что с 1 октября будут изменены условия семейной ипотеки. Ожидается, что изменения позволят части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. Как это повлияет на результаты девелоперов пока непонятно, но аналитики ожидают падение спроса из-за роста среднего ежемесячного платежа.

Никакой идеи здесь пока нет. На группе "висит" приличный долг. Аналогичные проблемы и у материнской АФК Система. И при этом Эталон убыточен с 2023 года включительно. Проходим мимо.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Эталон. Отчет за 1 пол 2026 по МСФО

Selectel - два купона на выбор!

Совсем недавно я озадачился поиском облигаций, которые закрыли бы мне две базовые потребности: дали эффективную доходность с премией к дальним ОФЗ и были надежные, с рейтингом выше «А». И я вам хочу сказать, что выбор не так велик. Тогда я подобрал для себя 8-й выпуск Селектела, а сейчас готовится еще 2 интересных выпуска. Давайте изучим их.

💼 Итак, 6 октября Selectel планирует открыть книгу заявок на два выпуска облигаций общим объемом 5 млрд рублей. По серии 001P-09R предусмотрен переменный купон по формуле: ключевая ставка ЦБ + не более 2,25%, а по серии 001P-10R - фиксированный купон не выше 16,75% годовых, что соответствует эффективной доходности до 18,10%. Выплаты ежемесячные, срок обращения обоих выпусков - 3,5 года.

Примечательно, что эмитент предусмотрел амортизацию: 40% номинала будет погашено спустя два года, оставшиеся 60% - при завершении 42-го купонного периода. Такая структура немного сокращает дюрацию и позволяет инвестору раньше вернуть часть капитала. Мне не очень нравятся амортизации, но в этом случае она выглядит комфортной.

🦖 Привлеченные средства Selectel планирует направить на финансирование инвестиционной программы, которая нужна для роста бизнеса. Напомню, что по итогам первого полугодия 2026 года выручка Selectel выросла на 14% до 10,2 млрд рублей, а скорректированная EBITDA достигла 5,4 млрд рублей. Рентабельность по EBITDA остается на очень высоком уровне - 53%.

При этом компания продолжает активно инвестировать в развитие инфраструктуры и закупку оборудования, поэтому долговая нагрузка постепенно выросла. Отношение чистого долга к скорректированной EBITDA LTM на конец июня составило 2,1х. Для Selectel показатель остается вполне контролируемым с учетом высокой маржинальности и рекуррентного характера выручки.

✅ Кредитные рейтинги эмитента находятся на высоком уровне A+(RU) от АКРА и A+.ru от НКР со стабильным прогнозом. Selectel уже хорошо знаком долговому рынку: сейчас в обращении находятся четыре выпуска облигаций суммарным объемом 24,5 млрд рублей, также компания погасила четыре предшествующих размещения. Для меня это важный фактор - компания регулярно выходит на рынок и имеет сформированную историю обслуживания долга.

В итоге инвестору предлагают достаточно понятный выбор. Флоатер подойдет тем, кто не ожидает быстрого снижения ключевой ставки, а фиксированный купон позволяет зафиксировать текущую доходность на фоне дальнейшего смягчения ДКП. С учетом рейтинга, сильной операционной рентабельности и понятного драйвера спроса новый выпуск Selectel выглядит интересным вариантом для облигационной части портфеля.

❗️Не является инвестиционной рекомендацией

♥️ Пятница, наконец-то. Ставьте лайк, поддержите автора после тяжелой трудовой недели и пошлите отдыхать.

Selectel - два купона на выбор!

Рейтинговые агентства (Часть 2)


А теперь давайте разберём некоторые заблуждения и нюансы доходности. 😉

Что касается рейтинговых агентств, частенько вижу такие комментарии: «Агентство же присвоило рейтинг, а компания дефолтнула — это как так?» Или: «Агентство поздно изменило рейтинг/прогноз по рейтингу». 🤔

Важно усвоить ключевой момент. 📌

Агентство не участник конкретного бизнеса, оно не имеет перманентного доступа к системам компании-эмитента. Оно просто даёт оценку — разово, со стороны. При резком ухудшении ситуации агентство делает официальный запрос в компанию, но этот процесс формализован. Есть определённый алгоритм действий. Поэтому любое агентство не может хаотично выдавать и отзывать рейтинги. Но на протяжении действия рейтинга от агентства (договора с агентством), как правило, год по сроку, агентство может запрашивать пояснения от эмитента о тех или иных действиях/ситуациях, однако это не процесс, который за «часик» решается. Это очень формализованный процесс, по мере прохождения которого агентство может менять рейтинг. ⏳

Так же крайне важно понимать, что чисто теоретически после присвоения рейтинга хоть через час после получения собственники бизнеса могут начать в теории творить вообще любую дичь. Я утрирую для того, чтобы стало понятно: рейтинговое агентство этот процесс не может никак контролировать, только узнать постфактум, чуть раньше, чем частные инвесторы, на основании, например, каких-то запросов и промежуточной отчётности. Поскольку агентство не участник бизнеса, а независимая сторона, оно и гарантом выступать не может по определению. Это я к тому, что есть вполне реальные причины, по которым рейтинговое агентство физически не может заранее предугадывать положение дел, предупреждая инвесторов. 🧐

Я не защищаю агентства. Безусловно, они должны выполнять свою работу качественно и беспристрастно, это так. Но всё-таки за свои деньги должен в первую очередь беспокоиться инвестор. Анализируя ситуацию либо обращаясь за помощью к квалифицированным специалистам. Довольно странно полностью на 100% полагаться на какой-то там «авось», а потом пенять на рейтинговое агентство, мол, «они виноваты». 😅

Вы же не доверяете свои деньги первому встречному? Так на каком основании полностью опираться только на рейтинговое агентство, тем более с пониманием того, что у агентства нет ресурса всё предугадать? 🤷‍♂️

Помните: в первую очередь Ваши деньги — Ваша ответственность! 💰

Не ИИР. 📌
А важные новости — не только тут. 📰
Подпишись, чтобы не пропустить. 🔔


Новые облигации НоваБев на 3 года с премией к рынку. Стоит ли участвовать?

ПАО "НоваБев Групп" (до 2023 года — "Белуга") — крупнейшая российская алкогольная компания. Занимается производством, импортом и дистрибуцией крепких алкогольных напитков и вин.

Компания управляет сетью алкомаркетов «ВинЛаб», владеет пятью ликеро-водочными заводами общей мощностью более 20 млн декалитров в год. Акции торгуются на Мосбирже с 2007 года под тикером
#BELU

Параметры выпуска НоваБев 004Р-01:

• Рейтинг: АА- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 5 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Выплаты: ежемесячно
• Амортизация: по 50% в даты 30-го и 36-го купонов
• Оферта: нет
• Квал: не требуется

Параметры выпуска НоваБев 004Р-02:

• Срок обращения: 2 года
• Купон: КС + 250 б.п.
• Амортизация: по 50% в даты 18-го и 24-го купонов
• Квал: не требуется

• Сбор заявок: до 29 сентября 2026
• Дата размещения: 02 октября 2026

Рейтинги надежности:

• НКР в июне 2026 оставило рейтинг без изменений — АА. Факторы возможного повышения — дальнейшее снижение долговой нагрузки и рост ликвидности.

• Эксперт РА в июле 2026 понизило рейтинг с AA до AA-, а прогноз сменило с «развивающегося» на «стабильный». Главная причина — возросшая процентная нагрузка на фоне длительного периода жёсткой политики ЦБ: старые облигации с дешёвым фондированием погашены и замещены новыми выпусками по более высоким ставкам.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 74,4 млрд руб. (+7,6% г/г)
• EBITDA: 10,0 млрд руб. (+9%)
• Рентабельность: 13,4%
• Чистая прибыль: 1,3 млрд руб. (-38,3%)

• Денежные средства: 22,035 млрд руб. (+20,27% г/г)

• Чистый долг: 45,5 млрд руб. (+20,7% г/г)
• Чистый долг/EBITDA: 2,1х (на конец 2025 — 2,0х).

Компания нарастила выручку, валовую прибыль и EBITDA, но чистая прибыль рухнула почти на 40%. Причина — не в бизнесе, а в долговой нагрузке: чистые финансовые расходы выросли на 55,6% и составили 4,4 млрд руб.. Высокий долг + высокие ставки съели весь операционный прогресс.

В обращении находятся 5 выпусков биржевых облигаций на 28,3 млрд рублей:

• НоваБев Групп 003Р-02 $RU000A10E7G1 Доходность: 16,16%. Купон: 15,25%. Текущая доходность: 15,08% на 2 года 3 месяца с амортизацией

• НоваБев Групп 003Р-03 $RU000A10EMG2 Доходность: 16,09%. Купон: 14,5%. Текущая доходность: 14,6% на 2 года 5 месяцев с амортизацией

Что готовы предложить эмитенты со схожим рейтингом:

• ГТЛК БО 2P-12 $RU000A10EMU3 (18,74%) АА- на 3 года 5 месяцев с амортизацией
• ПКТ 2P-01 $RU000A10DJH8 (16,72%) АА- на 3 года 1 месяц
• ПГК 3Р-04 $RU000A10EYV6 (17,11%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,45%) АА- на 2 года 11 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (16,75%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,32%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,25%) АА- на 2 года 1 месяц с амортизацией

По итогу: Текущее предложение привлекательно прежде всего близостью к верхней границе купона — 16,5%. Умеренная премия в доходности относительно собственных выпусков эмитента на вторичке сохранится при купоне не ниже 16%.

В рейтинговой группе около AA новый ориентир также выглядит конкурентно: ПГК3Р04 со сроком около трёх лет торгуется с доходностью порядка 17,1%, ТрансКо2Р3 со сроком около 2,6 года — около 17,3%, Авто Финанс Банк БО-001Р-19 — около 16,75%. Разброс отражает различия в кредитном профиле и сроке, но YTM 17,81% ставит НоваБев ближе к верхней части диапазона и заметно выше собственных бумаг.

Если купон сильно снизят — разумнее смотреть на длинные ОФЗ: YTM близка к максимумам за годы, 16,4%. Высокие ставки сейчас — возможность зафиксировать доходность на годы вперёд. С актуальной подборкой ОФЗ под различные стратегии можно ознакомиться по ссылке.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Новые облигации НоваБев на 3 года с премией к рынку. Стоит ли участвовать?

О рейтингах и процентных ставках в облигациях (Часть 1)

📊

Этот пост, наверное, больше для новичков 😊 У меня регулярно пополнение среди новых подписчиков, и вопросы часто у всех похожие. Поэтому сегодня решил в очередной раз рассказать очень важную вещь касательно облигаций — да и не только их.

Тезис первый: чем выше доходность — тем абсолютно всегда выше риск. Причём каждый процент увеличивает риск кратно 📈

Чтобы собирать надёжный портфель, надо либо самому хорошо разобраться в рынке, либо обратиться к знающему человеку. Кстати, нейросетка, которую сейчас часто используют — плохой вариант 🤖 Ибо, опираясь только на неё, вы и сами не будете знать, что делать в случае какого-либо форс-мажора, и нейросетка может не совсем корректно ориентировать. Но давайте сейчас о рейтингах.

Есть такие компании, которые присутствуют на фондовом рынке, — называются рейтинговые агентства. Это что-то вроде ресторанных критиков для всех компаний на бирже 🍽️ Они, грубо говоря, приходят в компанию, смотрят на её отчётность, бизнес, руководство, кредиты, связи и т.д. и т.п. А затем ставят оценку. Тут как в школе, только шкала не от 1 до 5, а специальная — «национальная рейтинговая шкала РФ» 📚 (можно загуглить).

Рейтинговых агентств на бирже 4 штуки:
— Эксперт РА
— АКРА
— НРА
— НКР

Почему 4? Потому что так исторически сложилось 🤷‍♂️

Зачем эти рейтинговые агентства? Всё просто. Компаниям нужно привлекать деньги в свой бизнес от инвесторов. А для общего понимания инвесторами того, насколько компания надёжна, существуют эти самые рейтинги. Эмитент выбирает себе рейтинговое агентство, приходит туда и условно говорит: «Вот мои документы, отчётность, вот мой бизнес — дайте рейтинг». И конечно, ключевое: за присвоение такого рейтинга он платит большие деньги 💰

Собственно, вот и ответ, почему вообще рейтинговые агентства существуют: эмитентам нужен рейтинг для того, чтобы инвесторы могли первично ориентироваться, ну а для рейтинговых агентств — это бизнес. Причём бизнес очень закрытый — попасть в него практически невозможно. По этой причине рейтинговому агентству выгодно выполнять свою работу честно. Ибо в случае нарушения бизнес можно потерять — чревато ⚠️

Разумеется, как и во всех странах мира, наверное, можно «прикупить себе» лишнюю ступеньку. Я не утверждаю, просто гипотеза, но и совсем жестить — скорее не могут. Кстати, у рейтинговых агентств на рынке существует репутация. Особенно выделяют Эксперт РА — как самое ответственное 👏

Шкала у всех агентств одинаковая, но методы оценки могут слегка отличаться. По этой причине разные рейтинговые агентства могут давать чуть разную оценку (как правило, различия в 1 ступень) — тут скорее субъективно. Грубо говоря, как учитель: один ставит 5-ку, другой ставит 4+ ✍️

Сразу хочется прояснить: рейтинг — это не гарант 100%, как многие ошибочно воспринимают. Для инвестора это ориентир, вспомогательный инструмент. Но, как и в случае с ресторанным критиком, который оценил ресторан, так и с рейтингами… Если критик оценил хороший ресторан, это ещё не значит, что повар завтра не выйдет на работу пьяный и не испортит парочку блюд 😅 Нюансов тут много, расскажу дальше…

А чтобы не пропускать интересное — подпишись! И важные новости — не только тут 🔔

#облигации #инвестиции #рейтинги #фондовыйрынок #новичкам #доходность #риски

О рейтингах и процентных ставках в облигациях (Часть 1)

Дебют ЛОЭСК 001Р-01: щедрое предложение под 20%. Насколько это интересно?

АО «ЛОЭСК» — региональная электросетевая компания, обеспечивающая электроснабжение городов, посёлков и промзон Ленинградской области. Вторая по величине в регионе после «Ленэнерго» и одна из крупнейших в стране.

Структура акционеров: 75,01% — у основателя компании Андрея Сизова, 24,99% — у Ленинградской области.

Параметры выпуска ЛОЭСК 001Р-01:

• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 1 млрд рублей
• Срок обращения: 3 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Сбор заявок: до 24 сентября 2026
• Дата размещения: 29 сентября 2026

Кредитные рейтинги:

• 10 сентября НКР присвоило ЛОЭСК кредитный рейтинг А со стабильным прогнозом. Долговая нагрузка компании по итогам 2025 года — 2,8. Агентство ожидает снижения показателя до 2,2 к 31 декабря 2026 года.

Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 5,7 млрд руб. (+15,5% г/г)
• EBITDA: 3,0 млрд руб. (-22,4% г/г)
• Чистая прибыль: около 0,7 млрд руб. (рост примерно в 7 раз г/г)

• Чистый долг: 12,9 млрд руб.
• Чистый Долг/EBITDA LTM: 2,95
• Покрытие процентов ICR: 3,35

Из того, что сильно меня настораживает - это займы бенефициару. На конец 2025 года они составили 5,09 млрд против 3,55 млрд годом ранее.

Из чего состоит долг:

• 2,8 млрд — по договорам АО «ЛОЭСК» под 18,11%, погашение в марте 2030-го.
• 1,5 млрд — по договору АО «РЭС» по ставке «ключевая + 9,5%», погашение в декабре 2026-го.

Начисленный финансовый доход — 955 млн, а все процентные поступления группы за год — лишь 22 млн. Это ещё не доказательство просрочки, но начисленный доход пока слабо подкреплён живыми деньгами. Цель займов не раскрыта. Просто «займы контролирующему лицу».

Схема выглядит так: компания занимает у банков под 18–24%, а потом выдаёт эти деньги собственнику под похожие ставки. Но бенефициар не платит — ни проценты, ни тело. На бумаге компания прибыльна, потому что проценты начисляются. По факту — денег нет, а резерв под обесценение растёт.

Ближайшая проверка — возврат 1,5 млрд дочерней структуре РЭС в декабре 2026 года.

Также имеется эпизод с банкротством: В марте 2026 года ООО СЗ «ДМ-Южный» подало заявление о банкротстве ЛОЭСК из-за невозврата аванса 10,4 млн ₽ по договору технологического присоединения. 3 августа производство прекращено — заявитель отказался от иска. Но сам факт: спор с одним подрядчиком довёл компанию до заявления о банкротстве.

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Полипласт П02-БО-16 $RU000A10F7V9 (23,36%) А на 2 года 7 месяцев
• Группа ЛСР 2Р-01 $RU000A10EYH5 (20,22%) А на 2 года 6 месяцев с амортизацией
• СТМ 1P4 $RU000A1082Y8 (19,04%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,64%) А на 2 года 5 месяцев
• Интерлизинг 1Р-11 $RU000A10B4A4 (19,18%) А на 2 года 5 месяцев с амортизацией
• ГМС 2Р-03 $RU000A10FXM4 (17,98%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,09%) А на 1 год 9 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (17,17%) А на 1 год 5 месяцев

По итогу: Доходность на бумаге выглядит привлекательно, однако премия, на мой взгляд, не полностью компенсирует специфические риски. Вы получаете всего на 1,5–2 п.п. больше, чем у чистых эмитентов с тем же рейтингом A, а взамен — займы собственнику, нулевая ликвидность и растущая просрочка. Это неравноценный обмен.

Если разместят по верхней границе — премия будет ощутимой, и место для роста на вторичке останется. Но брать стоит только при купоне от 18% и выше, и с полным пониманием, на что подписываетесь.

Лично я предпочту удерживать в данной рейтинговой группе «Полипласт» и «ЭкоНиву». За этим эмитентом продолжу наблюдение. Решение об участии пока не принято — при изменении, сообщу отдельно. А что скажите Вы, планируете участвовать?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Дебют ЛОЭСК 001Р-01: щедрое предложение под 20%. Насколько это интересно?

Дебют Нацпроектстрой Капитал: щедрое предложение под 19,2%. Но есть нюанс

«Нацпроектстрой Капитал» — это финансовая «дочка» крупного инфраструктурного холдинга «ГК НПС». Она создана для привлечения денег и организации финансирования всей группы. По выпуску отвечает головная компания — поручительство от АО «ГК НПС».

Сам «Нацпроектстрой» — один из крупнейших инфраструктурных холдингов страны: проектирует, строит и обслуживает дороги, железнодорожные объекты, энергетику, аэропорты и порты.

Параметры выпуска Нацпроектстрой Капитал 001Р-01:

• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: от 5 млрд рублей
• Срок обращения: 3 года
• Купон: не более 17,7% годовых (YTM не выше 19,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Нацпроектстрой Капитал 001Р-02:

• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 2,5 года
• Купон: КС + 450 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: только для квалов

• Сбор заявок: до 15 сентября 2026
• Дата размещения: 18 сентября 2026

Кредитные рейтинги:

• «Эксперт РА» — уровень A+, статус "ожидаемый" (присвоен 13 августа 2026 года).

Статус «ожидаемый» (EXP) означает, что рейтинг присвоен до фактического размещения выпуска — на этапе планирования. Такой статус временный: он действует до момента фактического размещения облигаций, после чего агентство обычно присваивает финальный рейтинг — уже без пометки EXP.

Поэтому, увидев EXP, не стоит воспринимать его как окончательную истину. После размещения имеет смысл проверить финальный рейтинг — он может как совпасть с ожидаемым, так и скорректироваться.

• НКР — уровень А, прогноз стабильный (присвоен 10 апреля 2026 года)

Финансовые результаты за 6 месяцев 2025 года:

• Выручка: 689,4 млрд руб. (+19% г/г)
• Долговые обязательства: 245,2 млрд руб.
• Рентабельность EBITDA: 12,5% (против 11,3% годом ранее)

• Чистый Долг/EBITDA: 2,0 (против 2,3 годом ранее);
• ICR: 1,8 (против 3,6 годом ранее).

Смущает отсутствие свежей отчётности за 2026 год: ни МСФО, ни РСБУ. Последние данные, на которые смотрят агентства, — за 12 месяцев до 30 июня 2025 года. Ближайший триггер для пересмотра — полугодовая МСФО за 2026-й, ожидаем в сентябре–октябре.

На бирже бумаг этой компании пока нет. В июле Мосбиржа зарегистрировала бессрочную программу облигаций «Нацпроектстрой капитала» на 100 млрд рублей — в её рамках можно размещать выпуски сроком до 10 лет.

Что готовы предложить эмитенты со схожим рейтингом надежности:

• ОДК 001P-03 $RU000A10FG76 (17,84%) А+ на 2 года 8 месяцев
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) А на 2 года 8 месяцев
• ЭкоНива 001Р-01 $RU000A10EJZ8 (17,58%) А на 2 года 5 месяцев
• Р-Вижн 001Р-03 $RU000A10EKZ6 (16,25%) А+ на 2 года 5 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,07%) А на 1 год 11 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (19,94%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (17,55%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (17,05%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,48%) А на 1 год 2 месяца

По итогу: Есть три вещи, которые настораживают: покрытие процентов падает, долг может вырасти из-за крупных проектов, а отчётность компания показывает не полностью.

Но при этом трёхлетний фикс — интересная история. Ставка, скорее всего, будет снижаться, а значит, можно зафиксировать высокую доходность надолго. Если разместят у верхней границы, премия к рынку будет ощутимой — и останется место для роста цены на вторичке.

Новый выпуск даёт хорошую премию к рынку — это создаёт спекулятивный интерес на размещении. Но заходить стоит при купоне в верхней части диапазона — от 17,4% и выше, и с полным пониманием кредитных рисков. При таком купоне я готов взять до 2% от капитала и ждать свежую отчётность.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Дебют Нацпроектстрой Капитал: щедрое предложение под 19,2%. Но есть нюанс

Рынок облигаций всегда объяснит правительству, сколько стоят его обещания

Мы много обсуждаем облигации компаний, кредитные рейтинги и стоимость долга компаний, ну а как с госдолгом? Да все точно так же: можно обещать что угодно, пока рынок не понял, сколько будет стоить следующий займ.

Сейчас так происходит в Великобритании. Доходность 30-летних гособлигаций выросла до максимума с 1998 года! 10-летних - до 5,2% - чем меньше инвестор верит в бюджет, инфляцию и способность контролировать долг, тем больше процентов он хочет за свои деньги.

И это не только британская проблема, облигации распродают по всему миру и причин много: война с Ираном (стоимость энергии и инфляционные риски), японская иена резко ослабла, США тоже борются с высокими доходностями, а ИИ требует огромных объемов нового долга на строительство инфраструктуры.

Великобритания подошла к этому моменту уже с самыми высокими ставками заимствований среди G7 и зависимостью от импорта энергии на 50%! Новый премьер Энди Бернхем обещает больше госконтроля над коммунальными компаниями и меры против роста стоимости жизни, а инвестор думает - кто за это заплатит?

Правительство может увеличить расходы, поднять налоги или занять еще денег, но заставить инвестора купить облигацию под нужную государству ставку - не может, инвестор требует большую доходность! Большая доходность увеличивает стоимость обслуживания долга, и свободных денег в бюджете становится меньше, приходится сокращать расходы или повышать налоги…

В конце октября британское правительство представит новый бюджет. Рынок ждет ответ, как финансировать расходы, что будет с соц программами, энергетикой, обороной и госдолгом; если ответа не будет, инвесторы будут требовать доходность.

Государство же “надежное”, но когда к нему много вопросов - деньги дорожают, и в эти моменты рынок долга мне нравится даже больше рынка акций. Акционер может долго спорить о перспективах, мультипликаторах и прекрасном будущем, а держатель облигаций задает вопросы попроще - где ты возьмешь деньги, и чем дольше заемщик не отвечает, тем выше процент!

Не забываем ставить лайк, друзья, и подписываемся, чтобы ничего не пропустить!

@ifitpro
#облигации

Ты точно сольёшь рынку. И вот почему 🚨


Идея лёгкого заработка пропитала все соцсети. Особенно мессенджеры: заходишь в приложение, жмёшь на кнопки — и ты сказочно богат. Правда, как всегда, где-то посередине. Люди делятся на два лагеря:

Первые — резко против инвестиций:
«Всё это скам, банки обманывают, ничего не заработаешь, всё отберут».
«Смысла нет, доход копеечный. Мои 500 рублей я лучше в кабаке оставлю».

Вторые — в розовых очках:
«Я сейчас в канале сигналы куплю, тех. анализ, фундаментал — я уже всё знаю, скоро буду миллионером».
«Тут компания крутая, проценты классные...» (Вспоминаю человека, который всерьёз советовал мне продать авто и вложиться в известную компанию. Сейчас она в предбанкротном состоянии.)

Забавно: из второго лагеря люди чаще всего перебираются в первый. А из первого — уже никуда.

Правда, как я и сказал, посередине. И ещё одна правда, к сожалению: большинство из нас миллиардерами не станут. Подозреваю, что и я не стану. Хотя хотелось бы.

Мечтать и планировать нужно. Стремиться, достигать целей. Но жизнь несправедлива. Кто-то всегда будет богаче нас. Такие уж дела.

Однако настоящее инвестирование реально может поднять вас на уровень выше в отношениях с финансами. Вот несколько инструментов, которые, на мой субъективный взгляд, сегодня способны планомерно улучшить ваше состояние. С минимальными рисками, насколько это вообще возможно.

Вклады. Многие, оказывается, не знают: все вклады застрахованы в банках из реестра ЦБ. Даже в небольшом банке при сумме до 1,4 млн риски минимальны. А ставки там на 1–2% выше, чем в топовых банках.

Фонды ликвидности (денежного рынка) на бирже. Аналог вкладов, только на бирже. Минусы: нет страхования и есть комиссия за управление.

ОФЗ и муниципальные облигации. Наиболее надёжные бумаги. Даже низкий рейтинг региона не значит, что государство не поможет.

Облигации и акции крупнейших компаний РФ. Ориентируюсь на рейтинги АА и ААА.

Да, если 10 лет назад вы вложили всю котлету в Газпром, ВТБ или Ростелеком — вы не в плюсе. Именно для этого нужна разумная диверсификация. Инвестируйте с умом — и становитесь богаче 💪

Распределение денег по разным инструментам даёт максимальный эффект.

Это не призыв к действию. И не инвест-рекомендация.

Ваши деньги — ваша ответственность!

Подпишитесь, чтобы не пропустить новые посты. И помните: важные новости не только тут 😉


#подборка
#что_купить

Ты точно сольёшь рынку. И вот почему 🚨

Европлан объявляет о размещении выпуска биржевых облигаций серии 001P общим объемом не менее 5 млрд

Срок обращения выпуска серии 001Р-10 (регистрационный номер выпуска 4B02-10-16419-A-001P от 02.09.2026) 2 года. Ориентир доходности не выше значения КБД Московской биржи на индикативной дюрации 1,4 года + не более 225 базисных пунктов. По выпуску выплаты купона планируются каждые 30 дней.
Сбор книги заявок по выпуску предварительно запланирован на 18 сентября 2026 года, предварительная дата размещения — 23 сентября 2026 года.
Организаторами размещения выступают Альфа-Банк, Ozon Банк и Т-Банк. Агент по размещению — Альфа-Банк.
Выпуск включен в Первый уровень листинга ПАО Московская Биржа.
Финансовые показатели Европлана
По итогам первого полугодия 2026 года чистая прибыль составила 4,3 млрд руб. (+129% по сравнению с первым полугодием 2025). Чистый процентный доход составил 8,1 млрд руб. Чистый непроцентный доход составил 7,9 млрд руб. Капитал на 30.06.2026 года составил 47 млрд руб. (+11% с начала 2026 года). Устойчивое финансовое положение и низкий уровень кредитного риска компании подтверждены независимыми агентствами: АКРА и «Эксперт РА» присвоили компании наивысшие кредитные рейтинги — AA(RU) и ruAA соответственно, оба со «стабильным» прогнозом.

Где сейчас искать доходность выше 20% и насколько это надежно?

Моя стратегия последние три года строится на одном правиле: я не покупаю облигации, пока не разберу отчёты эмитентов. Это помогает собирать портфель, который стабильно приближает меня к главной цели — финансовой независимости.

Сегодня разберу конкретные выпуски, которые держу в фокусе. Посмотрим на их доходность, свежие отчёты и рейтинги. Чтобы каждый понимал, кому он даёт в долг и на что готов идти ради доходности.

Рольф 001Р-09 $RU000A10F850 (ВВВ+) Доходность к погашению: 21,63% на 1 год 8 месяцев

Крупнейший российский автодилер с долей рынка около 11%.

• АКРА — A-, прогноз «стабильный» (август 2026 года)
• НКР — BBB+, прогноз «стабильный» (март 2026 года)

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: выросла в 1,6 раза — до 144,3 млрд рублей. В том числе от продаж автомобилей — 116,3 млрд рублей (+71,8%), от сервисных услуг, запчастей и прочего — 28 млрд рублей (+27%).
• Операционная прибыль: увеличилась в 2,9 раза — до 3,2 млрд рублей.
• Чистый убыток: сократился почти втрое — до 1,74 млрд рублей (против 5 млрд рублей за первое полугодие 2025 года).

• Показатель скорректированной EBITDA: вырос в 2,1 раза — до 4,3 млрд рублей.
• Валовая маржа: увеличилась в 1,5 раза — до 8,8 млрд рублей.
• Финансовые расходы: снизились (4,8 млрд рублей против 6,1 млрд рублей в 2025 году), что тоже способствовало улучшению результата.

• Чистый долг: с начала года подрос на 0,8% (до 41,4 млрд рублей). При этом долгосрочные обязательства снизились на 6,3%, а краткосрочные, наоборот, выросли на треть.

Так что картина вырисовывается обнадёживающая: бизнес восстанавливается, долговая структура улучшается, убыток сжимается. Если тренд сохранится, во втором полугодии можно ждать выхода на чистую прибыль. В январе 2027 года предстоят погашения на общую сумму 2 млрд рублей по выпускам 1Р06 и 1Р07. Это стоит держать в уме.

При этом рейтинги были присвоены на основании годовой отчётности за 2025 год. С учётом значительного улучшения показателей в первом полугодии 2026 года они уже не полностью отражают текущее состояние эмитента.

Актуальные облигационные подборки для надежных вложений:

• Подборка облигаций с рейтингом не ниже BBB+
• Топ-5 облигаций с доходностью до 18%
• Подборка надежных облигаций с доходностью до 19,5%

Брусника 002Р-09 $RU000A10FWA1 (А-) Доходность к погашению: 23,77% на 2 год 10 месяцев

Российская девелоперская компания. Специализируется на строительстве жилых многоэтажных домов.

• АКРА — A-, прогноз «негативный» (декабрь 2025 года).
• НКР — А-, прогноз «стабильный» (октябрь 2025 года)

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 73,6 млрд рублей. Рост на 104% по сравнению с аналогичным периодом 2025 года.
• Валовая прибыль: 28,5 млрд рублей (+91%). При этом валовая рентабельность составила 39% (снижение на 2 п.п. по сравнению с прошлым годом).

• EBITDA: 26,9 млрд рублей (рост в 2,4 раза).
• Рентабельность EBITDA: увеличилась на 6 п.п. и достигла 37% — это говорит об улучшении операционной эффективности.

• Чистый убыток: 1,4 млрд рублей (против 1,1 млрд рублей в 2025 году). Причина — высокая стоимость долга. В условиях высокой ключевой ставки, компания платит огромные проценты, которые полностью «съедают» операционную прибыль.

• Чистый долг/EBITDA: за последние 12 месяцев — 2,98х (против 3,92х в начале года).

Главная проверка для компании наступит в ноябре 2026 года: в этом месяце ей предстоит единовременно погасить облигации на 3,4 млрд рублей, а чуть раньше, в сентябре, исполнить оферту ещё на 3 млрд. Именно по итогам этих выплат станет ясно, способна ли компания обслуживать долг без нового рефинансирования.

Кроме того, к концу года ожидается пересмотр кредитных рейтингов. Если вы пока не уверены в финансовой устойчивости эмитента, разумнее рассмотреть его бумаги после прохождения этих событий.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Где сейчас искать доходность выше 20% и насколько это надежно?

Чек-лист надёжного эмитента: внимательно проверяем по всем критериям


На что обращаем внимание:
— история и общая информация о компании
— финансовые показатели и долговая нагрузка
— кредитный рейтинг
— планы и амбиции
— сравнение с конкурентами


Общая информация
• чем занимается компания
• насколько конкурентная ниша
• сколько компания уже на рынке
• есть ли опыт преодоления кризисов


Финансовые показатели и долговая нагрузка
Смотрим:
• выручка в динамике
• операционная прибыль в динамике
• чистая прибыль в динамике
• свободный денежный поток
• общий долг
• чистый долг и его соотношение с EBITDA


Кредитный рейтинг
Это мнение авторитетного рейтингового агентства о том, насколько стабилен и надежён эмитент. Важно: кредитный рейтинг присваивается не всем компаниям.

Рейтинги:
1) AAA / AA+
Риск: минимальный
Самые надёжные компании
2) A / BBB
Риск: умеренный
Стабильный бизнес, есть небольшие риски
3) BB / B
Риск: высокий
Спекулятивный уровень, высокая доходность, но высокий риск дефолта
4) CCC и ниже
Риск: критический
Риск дефолта очень велик

Планы и амбиции
Для каких целей компания выходит на IPO или выпускает облигации?
Снижение кредитной нагрузки — приемлемо
Выход на новые рынки/ инвестиции в производство/ масштабирование деятельности — хорошо
Какие у компании планы на ближайший год, 5 лет, 10 лет?

Сравнение с конкурентами
— какие сильные и слабые стороны у компании по сравнению с конкурентами?
— есть ли у компании ниша или другое конкурентное преимущество?

Чек-лист надёжной компании
• Компания давно на рынке
• Имеет опыт преодоления кризисов
• У компании растёт выручка и чистая прибыль
• Чистый долг сокращается или его нет/ денег хватает на погашение
• Высокий кредитный рейтинг
• У компании есть перспективы расширения
• У компании есть своя ниша/ иное конкурентное преимущество

Чек-лист надёжного эмитента: внимательно проверяем по всем критериям

Новые облигации Полипласт П2Б17 и П2Б18 под 19% годовых. Стоит ли рисковать?

Полипласт – крупнейший производитель промышленных химикатов в России. Они нужны в строительстве, нефтедобыче, металлургии, кожевенной отрасли и даже у вас на кухне в виде моющих средств.

В состав холдинга входят 8 заводов производителей, 4 научно технических центра, более 10 модификационных центров и более 30 точек продаж, находящихся во всех крупных регионах страны.

Параметры выпуска Полипласт П02-БО-17:

• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не менее 1 млрд рублей
• Срок обращения: 2 года
• Купон: не более 17,75% годовых (YTM не выше 19,27% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Полипласт П02-БО-18:

• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 2 года
• Купон: КС + 375 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: для квалов

• Сбор заявок: до 04 сентября 2026
• Дата размещения: 09 сентября 2026

Кредитные рейтинги: A от АКРА (подтверждён в июле 2026 года) и от НКР (повышен в ноябре 2025 года) со стабильным прогнозом.

Также компания включена в перечень системообразующих предприятий РФ, что даёт определённую поддержку на государственном уровне.

Финансовые результаты по МСФО за 6 месяцев 2026 года:

• Выручка: 116.4 млрд руб. (+22,4% г/г)
• EBITDA: 33.7 млрд руб. (+33,7% г/г)
• Чистая прибыль: 11.2 млрд руб. (+44,7% г/г)

• Долгосрочные обязательства: 169,14 млрд руб. (+57,2% г/г);
• Краткосрочные обязательства: 261,91 млрд руб. (+81,9% г/г);

• Чистый долг/EBITDA: 3.97х

Облигационный долг внушительный: 6 выпусков биржевых облигаций объемом 20,8 млрд рублей, 6 биржевых выпусков облигаций на $164,25 млн с расчетами в рублях и 4 выпуска бондов на 1,035 млрд юаней.

• Полипласт П02-БО-13 $RU000A10DZK8 Доходность к погашению: 19,58%. Купон: 19,45%. Текущая доходность: 19,04% на 1 год 3 месяца

• Полипласт П02-БО-16 $RU000A10F7V9 Доходность к погашению: 18,89%. Купон: 17,45%. Текущая доходность: 17,36% на 2 года 8 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• ЭкоНива 001Р-01 $RU000A10EJZ8 (17,5%) А на 2 года 5 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,25%) А на 1 год 11 месяцев
• Алиум 01Р2 $RU000A10FWZ8 (20,08%) А на 1 года 11 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (19,99%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (17,44%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (16,82%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,57%) А на 1 год 2 месяца

По итогу: Компания демонстрирует уверенный операционный рост, который подтверждается увеличением выручки и прибыли. Однако фундаментальный анализ выявляет два тревожных сигнала.

Первый — это опережающий рост долговой нагрузки относительно выручки. Второй — существенный разрыв между операционным и инвестиционным денежными потоками. Это означает, что компания тратит на развитие больше, чем зарабатывает, и покрывает разницу за счёт внешних заимствований.

Бизнес становится критически зависимым от доступа к долговому капиталу и способности рефинансировать обязательства. Тем не менее, этот риск частично нивелируется тем, что инвестпрограмма уже приносит плоды — выручка и прибыль растут, а свободный денежный поток демонстрирует положительную динамику, постепенно приближаясь к нулевой отметке.

Новый облигационный выпуск предлагает умеренную премию к вторичному рынку, что может создать спекулятивный интерес на этапе размещения. Однако вход в эту бумагу оправдан только при купоне в верхней части заявленного диапазона — от 17,5% и выше, и с полным пониманием кредитных рисков. Лично я в новом предложении не участвую, так как в портфеле уже присутствует предыдущий выпуск.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Новые облигации Полипласт П2Б17 и П2Б18 под 19% годовых. Стоит ли рисковать?

Разбор выпуска АБЗ-1 2P-07 до 19,56% на 3 года. Определяем условия апсайда

АО «АБЗ-1» — крупнейший производитель асфальтобетонных смесей и дорожно-строительных материалов в Северо-Западном регионе с долей рынка более 24%.

Компания охватывает полный цикл: от выпуска материалов до управления строительством и сдачи объектов транспортной инфраструктуры в эксплуатацию.

Кредитный рейтинг присваивается на основе консолидированной отчётности управляющей компании ПСФ «Балтийский проект», которая также выступает гарантом по облигационным выпускам.

Параметры выпуска АБЗ 2Р-07:

• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 18,00% годовых (YTM не выше 19,56% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: по 16.5% на 21 24 27, 30, 33 купонах, 17,5% на 36 купоне
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 28 августа 2026
• Дата размещения: 02 сентября 2026

Рейтинг надёжности:

• «Эксперт РА» присвоило ruA- (со стабильным прогнозом) 18 сентября 2025 года. До этого, рейтинг был ниже — ruBBB+.

• НКР установило аналогичный рейтинг A-.ru (тоже со стабильным прогнозом) — 21 ноября 2025 года.

Рейтинги были присвоены почти год назад, поэтому в ближайшее время стоит ожидать их пересмотра на основе свежей отчётности.

Финансовые результаты МСФО по итогам 2025 года:

• Выручка: 9,3 млрд руб. (+14,0% г/г)
• Чистая прибыль: 826,2 млн руб. +14,6% г/г)

• Долгосрочные обязательства: 9,0 млрд руб. (+168,5% г/г)
• Краткосрочные обязательства: 4,17 млрд руб. (-24,5% г/г)

• Чистый Долг/EBITDA: 3,6
• Покрытие процентов ICR: 1,64

В обращении находятся 7 выпусков облигаций на 14,2 млрд рублей. Из них выделил бы:

• АБЗ-1 2P-06 $RU000A10EW51 Доходность: 19,40%, Купон: 17,50%. Текущая доходность: 17,50% на 2 года 7 месяцев с амортизацией

• АБЗ-1 2P-04 $RU000A10DCK7 Доходность: 19,56%, Купон: 19,50%. Текущая доходность: 19,12% на 2 года 1 месяц с амортизацией

• АБЗ-1 2Р-03 $RU000A10BNM4 Доходность: 19,56%, Купон: 25,50%. Текущая доходность: 23,60% на 1 год 8 месяцев с амортизацией

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Борец Капитал 1Р-05 $RU000A10EK71 (18,04%) А- на 2 года 6 месяцев
• Софтлайн 2Р-02 $RU000A10EA08 (18,69%) А- на 2 года 3 месяца
• ИЭК Холдинг 1Р-05 $RU000A10FGE6 (18,2%) А- на 2 года 3 месяца
• Брусника 2Р-04 $RU000A10C8F3 (23,88%) А- на 1 год 11 месяцев
• ГК Самолет БО-П16 $RU000A10BFX7 (27,18%) А- на 1 год 7 месяцев
• Сэтл Групп БО 2P-07 $RU000A10EK06 (17,61%) А- на 1 год 6 месяцев
• реСтор 1Р-03 $RU000A10E7K3 (19,36%) А- на 1 год 5 месяцев
• Новые технологии 1Р-08 $RU000A10CMQ5 (17,44%) А- на 11 месяцев

По итогу: В рамках рейтинговой группы новый выпуск выглядит привлекательно по доходности — он входит в число лидеров, уступая только бумагам девелоперов. Однако одного высокого купона недостаточно для взвешенного решения.

Финансовая устойчивость эмитента вызывает смешанные чувства. С одной стороны, операционные показатели растут — это позитивный сигнал. С другой — абсолютный объём долга и темпы его наращивания тревожат. Компания наращивает бизнес ценой значительного увеличения заимствований, что в условиях высокой ключевой ставки создаёт дополнительное давление на финансовую модель. Частично этот негатив компенсируется сезонным характером деятельности и наличием контрактной базы, но долговой фактор остаётся ключевым.

На долгосрочном горизонте бумага уступает рынку — в том числе из-за амортизации, которая снижает эффективную доходность к погашению. Ближайший по сроку и дюрации выпуск на вторичном рынке — «АБЗ-1 2Р06» с доходностью около 19,4% и сроком до погашения 2,7 года. Это практически не оставляет премии за участие в новом размещении. Поэтому новый выпуск может представлять интерес только при максимально заявленном купоне — не ниже 18% годовых.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Разбор выпуска АБЗ-1 2P-07 до 19,56% на 3 года. Определяем условия апсайда

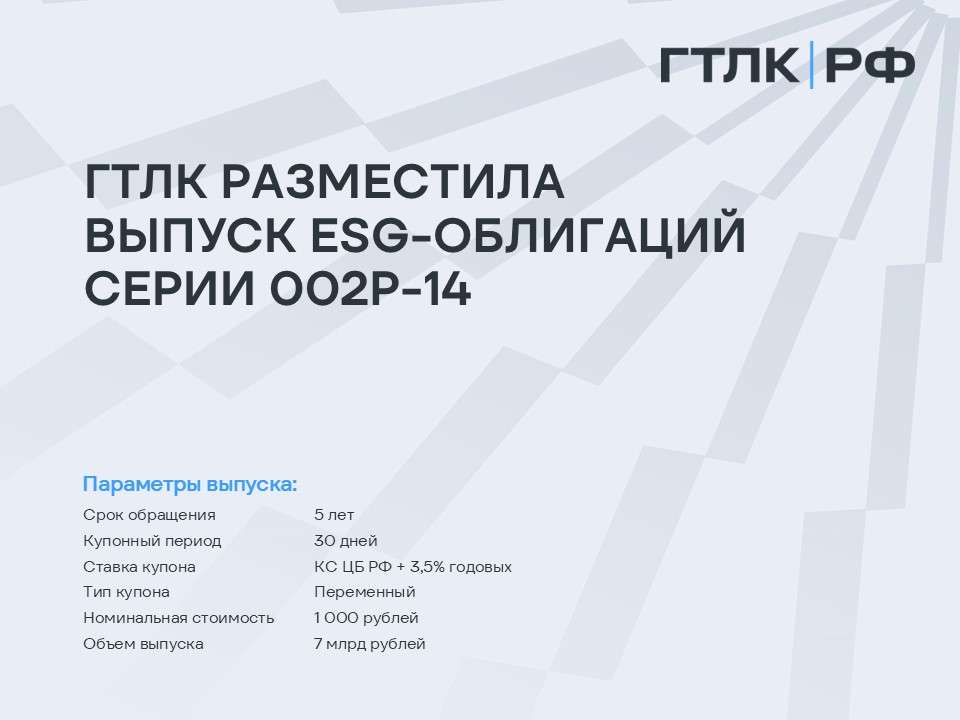
ГТЛК разместила выпуск пятилетних ESG-облигаций серии 002P-14

ГТЛК (группа ВЭБ.РФ) разместила выпуск пятилетних облигаций устойчивого развития (ESG) серии 002P-14, номинированных в рублях на Московской Бирже. В размещении приняли участие частные и институциональные инвесторы. По выпуску предусмотрена оферта через 2 года с даты размещения.

Эксперты рейтинговых агентств АКРА и Эксперт РА присвоили эмиссии 002P-14 кредитные рейтинги на уровне АА-(RU) и ruAA- соответственно.

Выпуск удовлетворяет требованиям по инвестированию средств пенсионных накоплений, пенсионных и страховых резервов и удовлетворяет требованиям Инструкции Банка России №220-И от 18.08.2025 по использованию пониженного коэффициента риска – 32,5% в рамках финансирования приоритетных проектов устойчивого развития (Постановление Правительства РФ №1587 от 21.09.2021). Выпуск включен в первый уровень листинга и в Сегмент облигаций устойчивого развития Сектора устойчивого развития Московской Биржи.

Привлеченные средства от размещения выпуска ESG-облигаций будут направлены на поддержку проектов, которые улучшают экологию за счет отсутствия прямых выбросов парниковых газов, а также повышают комфорт и безопасность пассажиров.

ГТЛК разместила выпуск пятилетних ESG-облигаций серии 002P-14

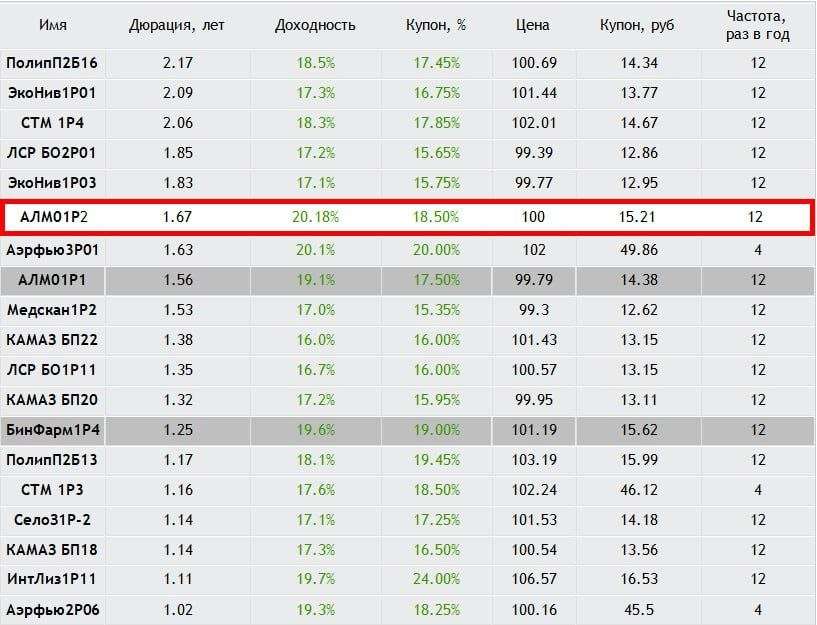
Облигации Алиум 1P-02 с щедрым купоном 18,50% на 2 года. Мои условия сделки

АО «Алиум» — фармацевтический производитель, входящий в число ключевых активов «Биннофарм Групп». Компания разрабатывает и производит как рецептурные, так и безрецептурные препараты.

Сама «Биннофарм Групп» — крупный игрок на российском рынке, стабильно входящая в топ-15 крупнейших фармацевтических компаний страны.

Непосредственным владельцем «Биннофарм Групп» выступает «Ристанго Холдинг Лимитед», а её конечным бенефициаром с долей более 75% остаётся АФК «Система».

Параметры выпуска Алиум 001P-02:

• Рейтинг: А (Эксперт РА, статус «под наблюдением»)
• Номинал: 1000
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не более 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 19 августа 2026
• Дата размещения: 21 августа 2026

Кредитные рейтинги: Статус «под наблюдением» от «Эксперт РА» был продлён 09 июня 2026 года. Это решение агентство объяснило тремя факторами: возросшей долговой нагрузкой, недостаточно сильными результатами группы по итогам 2025 года, а также риском недостижения плановых параметров, заложенных в рейтинговую модель.

Отчётность «Алиум» отдельно не рассматривается, так как компания входит в периметр консолидации «Биннофарм Групп» и является её ключевым активом. По данным «Эксперт РА», денежный поток «Алиума» более чем на 50% формируется компаниями группы.

Финансовые результаты по МСФО за 2025 год:

• Выручка: 36,91 млрд рублей, рост на 4,7% по сравнению с предыдущим годом.
• EBITDA: 9 млрд рублей, рост на 16,7%.
• Чистый убыток: 2,6 млрд рублей (почти двукратный рост по сравнению с 2024 годом).

• Операционный денежный поток: −4,8 млрд рублей (против +2,75 млрд рублей в 2024 году).
• Свободный денежный поток (FCF): −10,8 млрд рублей (отрицательный показатель второй год подряд).

• Коэффициент текущей ликвидности: 0,62x (снижение с 0,72x в 2024 году).
• Общий долг/FFO: 3,8x (против 2,9x годом ранее).
• Чистый долг/EBITDA: 3,4x.

В обращении находятся 7 выпусков биржевых облигаций эмитента на 24,5 млрд рублей, а также дебютный выпуск Алиум на 4 млрд рублей:

• Биннофарм Групп 1Р-06 $RU000A10BZT3 Доходность к колл-опциону: 19,26% на 4 месяца

• Биннофарм Групп 1Р-04 $RU000A10AS28 Доходность: 19,57%. Купон: 19%. Текущая доходность: 18,57% на 1 год 5 месяцев

• Алиум 1P-01 $RU000A10FG84 Доходность: 19,13%. Купон: 17,50%. Текущая доходность: 17,52% на 1 год 9 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Полипласт П02-БО-16 $RU000A10F7V9 (18,58%) А на 2 года 8 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,4%) А на 2 года 6 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,08%) А на 1 год 11 месяцев
• Медскан 1Р-02 $RU000A10EYY0 (17,02%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (15,89%) А на 1 год 6 месяцев
• Сэтл Групп 2Р-07 $RU000A10EK06 (16,91%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,12%) А на 1 год 3 месяца

По итогу: 2025 год для «Биннофарм Групп» вышел двойственным. С одной стороны, компания порадовала: EBITDA подросла, операционная прибыль увеличилась, рыночные позиции укрепились, да и в высокотехнологичных направлениях появились подвижки. Вроде бы всё идёт по плану.

Но есть и обратная сторона. Долговая нагрузка выросла серьёзно, компания так и не вышла в чистую прибыль — остаётся убыток. И это ещё не всё: отрицательный свободный денежный поток — тревожный звоночек. Если так пойдёт дальше, кредитный рейтинг может поползти вниз, а это уже вопрос стоимости заимствований в будущем.

Теперь о новом выпуске. Он даёт премию к тому, что уже торгуется на вторичном рынке, а это автоматически создаёт спекулятивный интерес на размещении. Но здесь работает классическое правило: высокая доходность — это компенсация за высокий риск. Так что решение строго индивидуальное — зависит от того, готовы ли вы мириться с рисками ради потенциальной прибыли. Лично я поставлю себе планку: зайду в этот выпуск, только если итоговый купон окажется не ниже 18%.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Облигации Алиум 1P-02 с щедрым купоном 18,50% на 2 года. Мои условия сделки