Поиск
История одного инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок
Рынок не падает, когда все в слезах и соплях, и редко падает именно от того, чего все боятся. Последние дни мы здесь зачем-то спорили про мировой долг в $365 трлн, растущие доходности облигаций и приближающийся финансовый капец 😎 Посты набирали тысячи просмотров, но не забывайте, что рынками двигает не то, что плохо, а то, что оказалось неожиданным.
Фондовый рынок - вообще не рынок событий, а рынок ожиданий. И вот когда реальность неожиданно расходится с ожиданиями, тут всё весёлое и начинается. Да, “веселуха” - это дословный перевод слова волатильность! 😎
Если огромный государственный долг обсуждают политики, экономисты, инвесторы и мой Facebook, то сам факт его существования уже сложно назвать сюрпризом. Это, конечно, не означает, что долг безопасен. Как я писал несколько дней назад, меня гораздо больше интересует не его абсолютная цифра, а стоимость обслуживания относительно доходов государства и экономики. Если эта пропорция быстро ухудшается - вот тут обычно и начинается веселуха.
Между "все знают, что проблема существует" и "завтра из-за неё случится кризис" как говорил мой трейдер, две большие разницы... или четыре маленьких 🤣😎
Сэр Джон Темплтон когда-то прекрасно описал цикл: бычий рынок рождается на пессимизме, растёт на скептицизме, созревает на оптимизме и умирает в эйфории.
Фонды Templeton, кстати, когда-то были очень крупными инвесторами в России и нашими любимыми клиентами, а Марк Мобиус, управляющий фондом TREEF, часто звонил нам на трейдинг деск... и владел крупными пакетами Лукойла и Сбербанка. И еще про неожиданности - у меня есть любимая история из собственной практики.
Когда-то один мой небольшой клиент, которому я помогал формировать портфель, долго мучился с выбором бумаг, а потом сказал: "Всё, надоело. Покупаем на все деньги "Лукойл"." Ну, хорошо, купили. И практически в этот же момент приходит новость, что Марк Мобиус входит в совет директоров "Лукойла". Акция улетает вверх, а мои трейдеры не успевают перекрыть позицию, остаются в шорте и получают приличного такого лося 🤦♂️
Меня тут же прижимают на трейдинг-деске: "Твой клиент инсайдер! Звони ему прямо сейчас, при нас". Я звоню. На том конце - небольшой, скажем так, очень южный банк, довольно далёкий от тонкостей мирового фондового рынка. Трейдеры спрашивают: "Вы знаете, что Марк Мобиус вошёл в совет директоров "Лукойла"?" Клиент после паузы совершенно искренне: "А кто это?" На этом расследование инсайдерской торговли закончилось 😎
На этом сегодня все, продолжение истории - завтра, приходите читать!
#Мобиус
@pro100IPO
Как наш бизнес меняется в эпоху ИИ 🤖
Мы проведем нашу главную технологическую конференцию Positive Security Day 15 и 16 октября, на которой заглянем в новую реальность кибербезопасности.
Сегодня компании все активнее встраивают ИИ в свои процессы. Однако вместе с новыми возможностями появляются и новые риски. Меняется и то, как действуют атакующие: ИИ помогает им упрощать, ускорять и масштабировать атаки.
А значит, меняться должна и защита: если атаки работают на машинной скорости, защита должна успевать за ними. И мы к этому готовы — уже встраиваем ИИ в свои продукты, используем его в разработке и для защиты собственной инфраструктуры.
На Positive Security Day покажем, что из этого получается на практике 😎
Представим новые технологии и экспериментальные ИИ-разработки, которые могут определить ближайшее будущее кибербеза. Одна из них, например, уже помогла найти уязвимость в проекте Microsoft.
Расскажем, как развивается наш продуктовый портфель и как вместе с ним меняются наши подходы. А с заказчиками и партнерами посмотрим на картину шире: обсудим, какие риски ИИ создает для бизнеса, какой должна быть защита в новой реальности и как меняется экономика кибербезопасности.
👀 Конференцию можно будет посмотреть онлайн, регистрация уже открыта на нашем сайте. Присоединяйтесь, чтобы первыми узнать о технологиях и проектах, которые меняют кибербез.
#POSI
7% инфляции? Ага, конечно! Считаем честно — у меня вышло 25% Реальное изменение цены.
Экономия, рост цен, инфляция.
Как изменилась потребительская корзина в цене за последнее время?
На фоне моего прошлого поста про закупки хочу обратиться ко всем читателям с вопросом.
А как лично вы ощущаете изменение цены за последние год-полтора? 🤔
Я вот считаю и мне уже кажется, что инфляция настоящий "палач" капитала. Цены на машины и недвижку - смотреть даже страшно.
По данным ЦБ, если взять инфляцию за последние полтора года, то выходит средняя цифра 7,3%.
Например, в марте 2025 инфляция была около 10,3%.
Тогда как в марте 2026 — примерно 5,9%.
Если очень грубо считать, то ориентируясь на среднюю инфляцию, всё вокруг должно было подорожать за год-полтора буквально процентов на 7.
Конечно, важно понимать, что что-то больше, что-то меньше, но в среднем +/- так.
Ориентируясь на свои траты, у меня, честно сказать, никакие 7% не выходят. Возможно, у вас будет другое мнение.
Так вот бензин — в первую очередь тема, мимо которой пройти нельзя, ибо за счёт логистики он ложится вообще во всё, что нас окружает. Это и доставки товаров и продуктов, и перевозки, такси, да чего далеко ходить — даже общественный транспорт. Короче, прямо или косвенно касается даже тех, кто не видит машину. ⛽
Я заправлялся летом 25 года чем-то около 57р за литр 92-м бензином. Сейчас заправка обходится в 71р.
То есть чуть больше, чем за год — 25% есть, грубо говоря.
Я также обратил внимание, что сильно подорожала курица. Я не помню точных цифр, но кажется, что точно больше 25% подорожание ощущается. 🍗
В своих оценках я больше ориентируюсь не на грубые цифры, а на простую житейскую насмотренность. У меня много знакомых и друзей. Есть и те, кто зарабатывают кратно больше меня. И в целом из обеспеченных семей, могут себе позволить разного. Но даже люди с хорошим заработком всё реже празднуют свои дни рождения (предпочитая просто посидеть в узком кругу). Поездки на отдых тоже стали более скромными. И даже те мои знакомые, кто всегда смеялся над моей экономией, уже пишут мне в личку с интересом к кэшбеку. Я бы даже сказал — с активным интересом. 😄
В начале года ездили с женой на отдых в Египет, простенький отель 4 звезды, вышло у нас что-то около 142.000 т.р.
Плюс был хороший кэшбек, и путёвка вышла около 131.000, за давностью уже не очень помню. Сейчас путёвка туда же в рублях с такими же условиями на 25% дороже. Понятно, что курс доллара изменился, но я живу в рублях, поэтому и считаю всё в рубле. ✈️
Тренажёрный зал тоже как пример стал явно дороже. Если говорить про услуги тренеров, то из того, что я вижу, рост больше 25% — однозначно. 🏋️
Вместе с тем, как я вижу, и аппетиты по ЗП у людей растут, причём растут довольно значительно. Рассуждать могу только в рамках Москвы и ближайшего Подмосковья. Понимаю, что все получают сильно разные деньги — такова реальность. Но если буквально год назад 100.000 как просто оклад считалось неплохой цифрой, сейчас мне всё чаще поступают предложения с более высокими цифрами (хотя я даже не пытаюсь искать работу, мне на моей текущей всё нравится, но работа ищет меня сама). 💼
Резюмируя, если бегло пробегаться по своим потребностям и вспоминать цены было/стало, лично я вижу инфляцию на уровне 25% как минимум.
А какие цифры, если прикинуть, видите вы в своих расчётах? Поделитесь, очень интересно! 👇
Обязательно ПОДПИСЫВАЙТЕСЬ, ставьте лайк и делитесь мнением. Будет интересно!
И помните: Ваши деньги — Ваша ответственность! 💡
#инфляция #ростцен #экономия #личныефинансы #кэшбек
Я не жадный, но денег не дам)
🚨 «НЕТ, Я НЕ ЖАДНЫЙ!» — КАК ОТКАЗАТЬ В ДОЛГ И НЕ ПОТЕРЯТЬ УВАЖЕНИЕ
Наверняка вы сталкивались с ситуацией 😏: как только окружающие узнают, что у вас есть деньги, у них сразу появляется потребность попросить взаймы. Классическая версия: «Ну у тебя же есть, тебе чё, жалко, что ли?»
И знаете, у меня есть вполне доходчивый ответ на этот вопрос. Конечно, на него, как и на любой другой, всегда найдётся контраргумент. И всё же мой вариант чаще оказывается действенным 💡
Вот хороший пример: кто-то врач, кто-то сантехник, кто-то инженер, менеджер, строитель или даже дворник. Профессия не важна. Важно то, что у любого человека есть основной труд или подработка, которая выполняется при помощи специального инструмента — молотка, топора, компьютера и т.д. Когда человеку хочется масштаба, он нанимает других людей, которые тоже с инструментом что-то делают.
Я к чему это всё?
А к тому, что мои деньги — это чистой воды инструмент. И нет, я не жадный. Просто мои деньги работают и зарабатывают мне. Захочет ли условный сантехник одалживать свой ящик с инструментами? Даже если одолжит — вряд ли надолго. Суть даже не в том, одолжит или нет. Суть в том, чтобы на примере показать: деньги — это мои «работники» (отсылка к книге «Самый богатый человек в Вавилоне»). Если я буду разбрасываться этими деньгами — «штат» не собрать 🙅♂️
Я широко развернул тему, но фактически отвечаю: «Извини, у меня нет свободных денег». При необходимости уточняю, почему так.
И главный момент: я говорю это абсолютно искренне и говорю ПРАВДУ. Это не отговорки и не попытка «съехать с темы», а реальность.
Я не держу деньги на карте — всё вложено в различные инструменты. Более того, у меня есть долги, обязательные платежи, плечи, съёмная квартира. И всё достаётся мне не бесплатно. Поэтому я даю в долг только тогда, когда понимаю, что у человека действительно серьёзные трудности или форс-мажор. И кто бы что ни говорил — только дисциплина может сделать богаче. В том числе дисциплина, касающаяся как занятий в долг, так и отдавания долгов.
⚠️ Не ИИР. Ваши деньги — только Ваша ответственность!
А вы даёте деньги в долг? 👇
🔹 Случайная подборка акций из моего текущего портфеля:
🟢 Озон $OZON — надеюсь, маркетплейс выживет под гнётом
🟢 ИКС 5 $X5 — всё-таки топовый ритейл!
🟢 Мосбиржа $MOEX — продолжаю рассчитывать на дивиденды
🟢 Новатэк $NVTK — альтернатива Газпрому, рост и будущее
🟢 Полюс $PLZL — неожиданное падение может смениться ростом
🟢 Россети Ленэнерго $LSNGP — практически вечная (в моём понимании) история для заработка, субъективно
🟢 Сбер $SBER — Сбербанк — кэш-машина 💰
🟢 Сургутнефтегаз $SNGSP — защита от девальвации и дивиденды
🟢 Транснефть $TRNFP — одна из любимых бумаг с шикарными дивидендами
🟢 Т-технологии$T — куда же без такого банка. Держу
📢 Подпишитесь! И помните: важные и интересные новости — в моих блогах! 😉
#инвестиции #акции #финансы
🟥 ИнвестВзгляд: Софтлайн, ну вы же понимаете, что это надолго?
💭 В августе 2025 года аналитики БКС бодро рапортовали о целевой цене в 140 рублей за акцию и потенциале роста на 29%? Тогда всё выглядело вполне себе — компания росла, трансформировалась в сторону собственных решений, менеджмент размахивал амбициозными планами. Инвестиционный взгляд был позитивный, все ждали, что «Софтлайн» вот-вот выполнит годовой план, хотя уже тогда аналитики честно предупреждали: «будет очень сложно». И вот прошел год, за который цена опускалась ниже 40 рублей. Что мы имеем сейчас? Сложно — это мягко сказано. И это при том, что менеджмент продолжает говорить про рост.
📊 А что там с цифрами?
🧐 Давайте по-честному. За 2025 год оборот вырос на 10% до 132 млрд рублей, валовая прибыль подскочила на 28% до 46,9 млрд, EBITDA — 8,2 млрд, +15%. Вроде всё хорошо. Но есть нюанс: чистая прибыль рухнула с 3,66 млрд рублей до 288 млн.
📉 Первый квартал 2026 года ситуацию не исправил: чистая прибыль упала на 90% до 77 млн рублей. При этом оборот вырос на 5%, валовая прибыль — на 12%. EBITDA тоже подросла, но чистая прибыль — нет. Долг при этом вырос до 25,4 млрд рублей, соотношение чистый долг/EBITDA — 3х.
🔮 Прогнозы и реальность
🎯 Менеджмент на 2026 год закладывает оборот 145–155 млрд рублей, EBITDA 9–9,5 млрд. БКС в августе 2025 года ставил цель по EBITDA 9–10,5 млрд и предупреждал, что для этого компании нужно вырасти на 72% от уровня 2024 года.
🤔 Что мы имеем сейчас? За первый квартал EBITDA — 1,9 млрд. Чтобы выйти на годовые 9 млрд, нужно в оставшиеся три квартала сделать ещё 7,1 млрд. Технически возможно, но — помните фразу аналитиков БКС? — «будет очень сложно».
🎯 ИнвестВзгляд: Компания растёт в выручке, маржинальность улучшается, доля собственных решений увеличивается. В теории это хороший бизнес с правильной стратегией. Если вы готовы ждать и верить в трансформацию — окей, тут есть за что зацепиться. Но риски высокие, прогнозируемость слабая.
$SOFL
🛑 ИнвестВзгляд: Мосбиржа, когда комиссии растут, а ты всё равно грустишь
🧘 Бумага исторически была лакомым кусочком для инвесторов, но последние пару лет она превратилась в тест на стрессоустойчивость.
Начнём с того, что хорошо. Комиссионные доходы Мосбиржи за 2025 год выросли на 25%, до 78,7 млрд рублей. В третьем квартале рост был ещё круче — плюс 30,7%. Облигационный рынок просто на ушах стоит: комиссии там взлетели на 62,8% в четвёртом квартале. Срочный рынок — плюс 58,9%.
А теперь переверните страницу. Чистые процентные доходы упали на 39% за год, до 50 млрд рублей. В третьем квартале падение было ещё глубже — минус 44%. Это прямое следствие снижения ключевой ставки. Тот самый «процентный рай», в котором биржа купалась при 21% годовых, закончился. Клиентские остатки сократились, ставка упала — и вот вам, пожалуйста. В итоге операционные доходы за 2025 год снизились на 11%, до 129 млрд. Чистая прибыль — минус четверть, до 59,4 млрд рублей. При этом операционные расходы выросли на 12,4%. Маркетинг съел +64,7%, техобслуживание и амортизация тоже подросли. Персонала стало на 12% больше, но зарплаты почему-то сократились — видимо, бонусы порезали.
💰 Дивиденды — сюрприз, но с нюансом
Акционеры в июне одобрили дивиденды за 2025 год в размере 19,57 рубля на акцию. Это 75% от чистой прибыли, хотя многие ждали стандартные 50%. Но! Стратегия до 2028 года заявляет о выплате не менее 50% от прибыли. То есть «гарантированные» 8% — это база, а 12% — это когда настроение хорошее. И никто не обещает, что в следующем году опять дадут 75%.
⚠️ А что там с рисками?
- Санкции. Они никуда не делись. Сократили валютные торги, заморозили часть активов НРД. Это не кризис, это новая реальность.
- Снижение ключевой ставки. Если ЦБ продолжит смягчение, процентные доходы будут давить на отчётность дальше.
- Фондовый рынок в апатии. Комиссии по акциям просели, особенно в четвёртом квартале. Частники не видят поводов для активных покупок.
- Провалилась маркетинговая программа для сделок с паями ПИФов.
🎯 ИнвестВзгляд: Бумага по-прежнему интересна как дивидендная история на горизонте 2–3 лет. Монопольное положение биржи никуда не делось. Комиссионный бизнес растёт. Крипта — потенциальный драйвер. Но эра лёгких денег закончилась, и это надо принять. Дисконт есть, и он отражает опасения по процентным доходам. Это тот актив, который я уверенно держу в своем портфеле. Да, просадка есть, но продавать намерений точно нет. Это тот бизнес, который при любой ситуации зарабатывает, да и перетерпит все сложности. Поводы для грусти есть, но они временные.
$MOEX
Это просто что?
Никто не знает рынок, никто, друзья! (Ну, или я не знаю.)
Знаете, друзья, что я сегодня понял? Я ничего не понимаю в рынке, вообще ничего. Рынок — это что-то непостижимое.
Такое впечатление, словно только что закончились все события и топливный кризис.
Евротранс — 100% роста. Просто. Это вообще как? Всё, я больше не могу говорить ничего плохого про эту компанию. То, как дурят рынок эти виртуозы, — это просто нонсенс.
Газпром, Лукойл и Роснефть куда-то аж на 6% полетели — кто больше, кто меньше.
ВТБ — ещё чуть, и гэп закроет. Такими темпами.
Мосбиржа — в облака ушла ещё утром. Индекс Мосбиржи дал резкий разворот.
Хорошо, что я не встал в шорт. И, как говорится, вам шорты не советую — всяко бывает.
ЭсЭФАй — 51% — я как будто в параллельную реальность попал 😌
Процитирую, пожалуй:
«Страшно, очень страшно!»
«Мы не знаем, что это такое. Если бы мы знали, что это такое, но мы не знаем, что это такое».
$EUTR $VTBR $SBER $GAZP $LKOH $ROSN $SFIN $MOEX $IMOEXF $EQMX
Россети Юг. Отчет за 2025 и 1 кв 2026 по МСФО
Тикер: #MRKY
Текущая цена: 0.06515
Капитализация: 45.1 млрд
Сектор: Электросети
Сайт: https://rosseti-yug.ru/aktsioneru-investoru/
Мультипликаторы (LTM):
P/E - 4.77
P/BV - 0.52
P/S - 0.36
ROE - 10.8%
ND/EBITDA - 1.72
EV/EBITDA - 3.76
Акт/Обяз - 1.69
Результаты 2025 года
Что нравится:
✔️рост выручки на 71.9% г/г (56.4 → 97 млрд);
Что не нравится:
✔️отрицательный FCF, но снизился на 93.1% г/г (-3.2 → -0.2 млрд);
✔️чистый долг увеличился на 69% к/к (21.4 → 36.2 млрд). ND/EBITDA ухудшился с 1.98 до 2.55;
✔️нетто фин расход вырос на 7.4% к/к (1 → 1.1 млрд);
✔️чистая прибыль снизилась на 8.7% г/г (6.1 → 6 млрд);
✔️деб. задолженность увеличилась в 2.1 раза к/к (6.8 → 14.1 млрд).
Результаты 1 кв 2026 года
Что нравится:
✔️рост выручки в 2.5 раза г/г (20.4 → 50.2 млрд);
✔️чистый долг вырос на 5.7% к/к (36.2 → 38.2 млрд), но ND/EBITDA улучшился с 2.55 до 1.72;
✔️чистая прибыль увеличилась в 4.5 раза г/г (1.1 → 5 млрд);
Что не нравится:
✔️отрицательный FCF -1.4 млрд против отрицательного +0.1 млрд за 1 кв 2025;
✔️нетто фин расход вырос на 24.1% г/г (1.1 → 1.3 млрд);
✔️слабое соотношение активов к обязательствам.
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом такая чистая прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
По ИПР дивиденд на 2026 год ожидается в районе 0.0085 руб (ДД 13% от текущей цены).
Мой итог:
Сразу стоит сказать, что на результаты компании сильно повлияло объединение с Россети Кубань, которое завершилось в декабре 2025 года. Акции Кубани были конвертированы в акции Юга. Таким образом, количество акций Россети Юг увеличилось до 692.3 млрд штук.
За 2025 год выручка заметно выросла, но при этом операционная и чистая прибыль стали даже меньше. Причины в меньшей сумме по восстановлению убытка от обесценения активов (1.7 млрд vs 6.5 млрд в 2024), а также в увеличившемся нетто фин расходе (3.3 → 4.2 млрд). Если сделать корректировку на восстановление убытка, то за год операционная рентабельность улучшилась с 9.2 до 9.9%.
FCF хоть и остался отрицательным, но заметно улучшился на фоне более сильного роста OCF (+161% г/г, 2.8 → 7.3 млрд) в сравнении с кап. затратами (+24.5% г/г, 6 → 7.5 млрд). Долговая нагрузка за 4 квартал увеличилась по причине почти двукратного роста долга (23.9 → 54.3 млрд) при более скромном абсолютном росте денежных средств (2.5 → 18.1 млрд). Опять же это следствие реорганизации компании.
Из-за этой же реорганизации сравнение результатов за 1 кварталы 2026 и 2025 годов не совсем корректно, так как основная часть роста обусловлена присоединением Россети Кубань. При этом все же можно отметить, что улучшилась операционная рентабельность с 12.8 до 15.3%.
В соответствии с последним ИПР компания планирует заработать 12.9 млрд прибыли за 2026 год. Это дает P/E 2026 = 3.49. На дивиденды планируется выделить почти 5.9 млрд, что будет соответствовать выплате в 0.0085 руб (ДД 13% от текущей цены). Пока неизвестно насколько план будет соответствовать реальность, но можно отметить, что Россети Юг за 2025 заплатит дивиденды впервые с 2019 год. Так что на выплату за 2026 также можно рассчитывать. Тем более с учетом реорганизации точно можно ожидать кратный рост прибыль относительного прошлого года.
Если опираться на прогнозы Россети Юг, то на текущий момент будущая див. доходность слабее остальных компаний холдинга. Плюс пока еще Юг не вышла на сформировала историю выплат. По этой причине компания выглядит не такой интересной идей в сравнении с другими "дочками" Россети.
Акций компании нет в портфеле. Прогнозная справедливая стоимость - 0.084 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Каким будет будущее рынка капитала
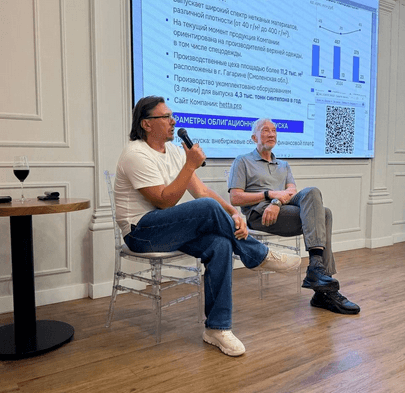
На днях я увидел будущее! На закрытой встрече Клуба Первых мы с Валерием Шумилиным говорили о том, почему дорогие деньги - это уже не временная проблема, а новая реальность, к которой придется адаптироваться и предпринимателям и инвесторам.
Самой интересной оказалась дискуссия о том, что рынок капитала меняется, и путь между инвестором и бизнесом должен стать короче, быстрее и дешевле. Скоро инвестировать будет также просто, как заказать такси - это, конечно, звучит красиво, но пока это теория.
На встрече теория неожиданно превратилась в практику. Во время разговора мы вывели на экран QR-код размещения внебиржевых облигаций компании Валерия Шумилина АТГ. Участники просто открыли ссылку, авторизовались через "Госуслуги", оплатили покупку со своего банковского счета или через СБП - и буквально за несколько секунд стали инвесторами.
- Без лишних бумажек!
- Без поездок в офис.
- Без бесконечных анкет.
Безо всех этих процедур, которые еще совсем недавно казались нам ужасно долгими и скучными!
В этот момент я понял, что последние месяцы мы обсуждаем не облигации и не цифровой рубль. Мы наблюдаем, как постепенно меняется сама архитектура рынка капитала. Совсем недавно подобная сделка требовала большого количества посредников, времени и расходов. Но все меняется и, видимо, в этом направлении будет развиваться финансовый рынок в ближайшие годы.
Победителем станет вовсе не владелец красивого офиса, даже количество сотрудников не важно. Победит тот, кто сумеет построить самый короткий, самый простой и самый дешевый путь между капиталом инвестора и бизнесом! На встрече мы увидели один из первых работающих примеров того, как будет выглядеть рынок капитала в будущем.
P. S. Я не предлагаю вам купить облигации, но я предлагаю попробовать будущее. Если оно вам не понравится, вы потеряете несколько минут. Если понравится - возможно, вы раньше других увидите, каким становится рынок капитала. QR-код на фото.
Не является индивидуальной инвестиционной рекомендацией. Наш бизнес – образование.
#рынокБудущего
https://t.me/ifitpro
Экспертный контроль: как технологии обеспечивают безопасность ампул
#какустроено
Автоматизированные системы давно стали неотъемлемой частью современной жизни. То, что раньше казалось фантастикой, сегодня – реальность, особенно в сфере фармацевтики.
Современный подход к производству лекарств требует точности и надёжности. Именно поэтому мы обеспечили производство передовым оборудованием мировых лидеров фармацевтической индустрии.
Сегодня расскажем о настоящем эксперте в проверке качества – автоматической инспекционной машине, на которой проводится контроль ампул. Она начинает свою работу после запайки ампулы и состоит из нескольких «станций»:
🔹Видеоинспекция на механические включения.
Каждая ампула раскручивается сначала по часовой стрелке, затем против, останавливается, и специальная камера делает 12 снимков, чтобы определить, есть ли какие-то частицы в растворе. Если оборудование определяет наличие частиц – ампула перемещается в зону брака.
🔹Визуальный контроль внешнего вида ампулы.
Две камеры проверяют, хорошо ли запаяна ампула в соответствии с заявленными требованиями.
🔹Проверка герметичности.
Ампула проходит через два мощных электрода: сначала вертикально, затем горизонтально. Через неё пропускают ток с высоким напряжением. Даже малейшая трещина в стекле не останется незамеченной: если жидкость начнет просачиваться или её совсем не будет внутри, система это зафиксирует.
После проверки продукт выборочно проверяют контролёры производства, а затем он идёт на маркировку и упаковку.
Такая инспекционная машина позволяет минимизировать человеческий фактор, обеспечивая 100% первичный контроль. Её главные преимущества:
Высокая производительность: до 18 000 ампул в час
Комплексное оснащение: 5 камер и 2 электрода высоковольтной станции
Интеллектуальное управление: 4 компьютера для управления машиной и еще 1 для всей электроники
Универсальность: работа с 4 объёмами ампул (1 мл, 2 мл, 5 мл, 10 мл)
Эффективная проверка: скорость вращения ампул при проверке на включения – до 2 000 оборотов в минуту
Бесперебойность: работа на 100% мощности в режиме 24/7
Повышенная точность: меньше ошибок по сравнению с человеком
Максимальная автоматизация: всего 2 оператора (загрузка и выгрузка ампул)
Для нас важно, чтобы каждый препарат был качественным и безопасным💙
🧠 Три спикера на Смартлабе сказали одно и то же… хотя говорили о разном 📊
Иногда самое интересное на конференции — не то, что говорят со сцены, а то, где неожиданно сходятся мысли совершенно разных людей.
20 июня были на Смартлабе в Санкт-Петербурге. За день выступлений особенно запомнились три человека.
Агаев — про теханализ и объёмы.
Олейник — про макроэкономику и денежные потоки.
Радченко — про ИИ и алгоритмическую торговлю.
Казалось бы, темы вообще разные. Но в итоге все трое пришли к одной и той же мысли.
🎤 Уже завтра МГКЛ примет участие в XVI Российском M&A Конгрессе «Белые ночи 2026»
📅 23 июня в Санкт-Петербурге пройдет XVI Российский M&A Конгресс «Белые ночи 2026» — одно из ключевых мероприятий российского рынка корпоративных финансов, сделок слияний и поглощений.
Группа «МГКЛ» примет участие в мероприятии со стендом, а генеральный директор компании Алексей Лазутин выступит в рамках дискуссии:
📍 «В фокусе: «Продавать нельзя покупать: новая реальность»
🕑 Время: 14:40–16:05
Вместе с представителями инвестиционного, банковского и юридического сообщества участники обсудят текущую ситуацию на рынке M&A, влияние денежно-кредитной политики на сделки, источники финансирования, вопросы оценки бизнеса и перспективы развития рынка в новых условиях.
🤝 Будем рады встретиться с участниками конгресса, обсудить развитие Группы «МГКЛ», наши планы и возможности для дальнейшего роста бизнеса.
До встречи на конгрессе!