Поиск
Нейробот Oracle Trading: снизили цены на подписку
Пересмотрели тарифы нейробота: подписка стала заметно доступнее, а попробовать можно уже с 7 дней. Бот переехал на новый сервер и работает быстрее и стабильнее.
Что умеет бот:
• анализ 3 000 инструментов
• ИИ-разбор рынка
• графики прямо в чате
Обычный доступ:
⚡ 7 дней — 1 490 ₽
💎 1 месяц — 3 990 ₽
🚀 3 месяца — 8 900 ₽
👑 6 месяцев — 14 900 ₽
💠 VIP-доступ (плюс анализ ваших скриншотов графиков):
1 месяц — 5 990 ₽
3 месяца — 13 900 ₽
6 месяцев — 23 900 ₽
Бот помогает разобраться в рынке, но решения и риски остаются за вами.
👉 Открыть нейробота: https://t.me/TraidingAI88_bot
Вопросы по подписке — Telegram: @imafinance
Илья Макар, в рынке с 2013.
#нейробот #трейдинг #OracleTrading #аналитика
🍾 Абрау-Дюрсо (ABRD): игристое настроение или горькое послевкусие для инвестора?
Это разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
📊 Что за компания?
ПАО «Абрау-Дюрсо» — один из самых узнаваемых российских производителей игристых вин и шампанского. Бренд с более чем 150-летней историей, ассоциируется с премиальным сегментом и праздничным столом. Однако бизнес не ограничивается только виноделием: в периметр входят также производство тихих вин, дистрибуция алкоголя, а еще — туристическо-курортное направление (винные туры, отели, рестораны в Абрау-Дюрсо). Получается такой симбиоз «алкоголь + гостеприимство». Я сам бывал в Абрау, и за последние годы курорт развился очень сильно: производит впечатление.
На скрине к посту — график цены. Она находится сейчас на минимумах 2014-2017 гг. С пиков капитализация компании упала на 70%. Стала ли она сейчас дешевой? В этом и давайте попробуем разобраться.
Капитализация компании сейчас около 13 млрд руб., не такая маленькая, как у Артгена, но все же компанию можно отнести к разделу small cap. Еще одна проблема - низкий free-float (это кол-во акций в свободном обращении). Он составляет около 5-7%, и это накладывает определенные ограничения на ликвидность акции и на возможности ее движения. Они могут быть достаточно неэффективными.
🥂 Давайте кратко пробежимся по самым важным финансовым показателям компании
▪️ Выручка за последние 5 лет удвоилась, и это отличный результат! (более 20 млрд руб.) Значит бизнес действительно растет, не только с точки зрения цен, но и с точки зрения масштабов бизнеса.
▪️ По чистой прибыли ситуация хуже, она болтается в диапазоне от 1 до 2 млрд руб. и растет не так сильно. Но за 2025 год приблизилась к максимуму в 2 млрд руб., что дает P/E 6,5 (что сильно лучше, чем P/E в 15-20 пару лет назад).
▪️ С EBITDA ситуация получше, она растет последние 3 года: 2,9; 4,3; 4,8. Но есть проблема - растет и долг. На текущий момент чистый долг около 8,7 млрд руб., а значит EV - порядка 21,7 млрд руб., а мультипликатор EV/EBITDA 4,5 - что неплохо, но заметно больше, чем в Белуге (около 2,5). В целом долг можно назвать умеренным, тем более ставки по нему достаточно низкие.
▪️ Что хорошо, капитал (в 20 млрд руб.) превышает капитализацию (13 млрд руб.). Т.е. вы покупаете рубль активов компании за 65 копеек. Покупать бизнес в такой ситуации всегда приятнее.
▪️ Дивиденды хоть и небольшие, но регулярные. Сейчас уже около 3% от цены акции. Причем платятся - из свободного денежного потока, он у компании остается - это важно. Правда не всегда, в части периодов капитальные вложения его превышали.
Это и есть главный риск вложений в компанию — капиталоемкость непрофильных активов. Туристический кластер требует огромных вложений, а отдача от него наступает медленно. Виноградники и винодельни тоже не дешевое удовольствие: цикл от посадки лозы до первой прибыли — 5–7 лет. Плюс конкуренция: на полках все больше российских игристых вин от других производителей, а импортные бренды возвращаются через параллельный импорт. Потребитель стал более чувствителен к цене, поэтому премиальность Абрау-Дюрсо может играть против нее в эконом-сегменте.
✅ Вывод: Абрау-Дюрсо — это качественный актив с сильным брендом, и в целом с адекватной на текущий момент оценкой, но без явного дисконта. Компания в последние периоды не показывает взрывного роста, дивиденды пока скромные, а свободный денежный поток может «съедаться» капексом. Если вы верите в рост внутреннего туризма и готовы ждать 3–5 лет, бумага может быть интересна как ставка на восстановление потребительского спроса. Но спекулятивно «ловить дно» здесь может быть опасно: график уже не раз разочаровывал. Тем более низкий free-float делает движения акций во многом непредсказуемым.
Не является индивидуальной инвестиционной рекомендацией.
Разбор недели 19–23 октября: сценарии перед ФРС
28 октября заседание ФРС, рынок уже начинает его закладывать. В видео:
— биткоин: волны Эллиотта;
— золото: сравниваем разбор с итогами голосования;
— серебро и Brent: Гартли и Бабочка;
— какао, кофе, хлопок;
— USD/JPY и USD/CAD: Краб, плюс почему CAD зависит от нефти.
Следующий выпуск — фондовый рынок, «Ралли Санта-Клауса». Какие акции разобрать — пишите в комментариях.
▶️ Смотреть: YouTube | RuTube | VK Видео
Telegram-канал: https://t.me/ilyaprofinance
Бесплатный разбор вашего инструмента — в личку @imafinance
📘 Моя книга «Системный трейдинг» — 1 200 ₽
Не является индивидуальной инвестиционной рекомендацией.
#разборнедели #биткоин #золото #нефть #трейдинг #OracleTrading
Краткосрочные облигации с доходностью до 20%. Что еще не поздно купить?
В последнее время горизонт планирования заметно сместился: вместо долгих пяти лет, к которым нас приучает ИИС-3, он сжался до коротких интервалов, где каждый пытается нащупать уверенность в завтрашнем дне.
Именно поэтому сегодня предлагаю сосредоточиться на краткосрочных облигациях — это способ зафиксировать привлекательный процент и не ждать долго возврата вложенных средств.
Подборка облигаций с фиксированным купоном и умеренным уровнем риска:
• Селигдар 001Р-04 $RU000A10C5L7 (А+)
Компания, которая занимается добычей золота и олова
Доходность — 18,30%. Купон: 19%. Текущая купонная доходность: 18,57% на 14 месяцев, ежемесячно
• А101 БО-001Р-02 $RU000A10DZU7 (А+)
Застройщик недвижимости в г. Москве и Московской области
Доходность — 17,63%. Купон: 17%. Текущая купонная доходность: 16,71% на 14 месяцев, ежемесячно
• Село Зелёное 001Р-02 $RU000A10DQ68 (А)
Один из крупнейших агрохолдингов России
Доходность — 17,65%. Купон: 17,25%. Текущая купонная доходность: 16,99% на 13 месяцев, ежемесячно
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Камаз БО-П18 $RU000A10DP93 (А)
Автомобильная компания по производству грузовиков, автобусов, тракторов
Доходность — 17,17%. Купон: 16,5%. Текущая купонная доходность: 16,29% на 13 месяцев, ежемесячно
• реСтор 001Р-02 $RU000A10DMN0 (А-)
Компания занимается розничной продажей продукции Apple
Доходность — 20,55%. Купон: 18,85%. Текущая купонная доходность: 18,67% на 13 месяцев, ежемесячно.
• Аэрофьюэлз 002Р-06 $RU000A10CZC7 (А)
Один из крупнейших операторов аэропортовых топливозаправочных комплексов в России
Доходность — 19,51%. Купон: 18,25%. Текущая купонная доходность: 18,16% на 11 месяцев, раз в 3 месяца.
• Медскан 001Р-01 $RU000A10BYZ3 (А)
Сеть многопрофильных клиник, оказывающих медицинские услуги
Доходность — 16,34%. Купон: 18,5%. Текущая купонная доходность: 17,83% на 11 месяцев, ежемесячно
• Новые Технологии 001Р-08 $RU000A10CMQ5 (А-)
Компания по разработке, производству и сервисному обслуживанию погружного оборудования для добычи нефти
Доходность — 18,18%. Купон: 17%. Текущая купонная доходность: 16,84% на 10 месяцев, ежемесячно.
• АФК Система БО 002Р-02 $RU000A10BPZ1 (А+)
Публичная инвестиционная компания с диверсифицированным портфелем активов
Доходность — 18,92%. Купон: 22,75%. Текущая купонная доходность: 21,79% на 7 месяцев, ежемесячно.
Постарался собрать для вас варианты с умеренным риском и высокой доходностью — надеюсь, найдёте подходящее под свои задачи. Если пост заинтересует и получит поддержку, сделаю отдельные подборки корпоративных облигаций со сроком погашения от 2 и от 3 лет.
Эмитентов с рейтингом ниже A- я в подборку не включал. У таких компаний, как Легенда 2Р-04 (YTM 22,32%), Рольф 1Р-08 (YTM 22,61%) и Каршеринг Руссия 1P-07 (YTM 43,61%), доходность существенно выше, но и риски остаются. Ситуация у них не критичная, а у последней из списка есть открытые кредитные линии, помогающие пройти ближайшие оферты. Так что давать в долг здесь стоит только с полным пониманием всех рисков.
В том, что эмитенты пройдут ближайшие погашения, я не сомневаюсь: доступ к рынку долга открыт, значит, скоро их стоит ждать с новыми заимствованиями для рефинансирования.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🧬 Артген Биотех или ИСКЧ: ставка на генную терапию в 20 раз дороже рынка
Это разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
📊 Что за компания?
ПАО «Артген Биотех» — один из немногих публичных биотех-игроков на Московской бирже. Компания специализируется на разработке и коммерциализации инновационных генно-терапевтических препаратов и биотехнологических продуктов. Основной фокус — лечение орфанных (редких) и социально значимых заболеваний, где традиционная фармакология бессильна. У компании также есть два публичных дочерних предприятия в виде ПАО "ММЦБ" - занимающейся хранением стволовых клеток и ПАО "ЦГРМ "Генетико", изучающая ДНК и всё, что связано с ним. А всего у компании более 10 различных дочек!
На скрине к посту вы видите график акции. 3 года подряд она падает. Капитализация компании сейчас всего 4,3 млрд руб. Это примерно в 800 раз меньше капитализации Лукойла! Или в 50 раз меньше какой-нибудь Ленты. В общем, сущие копейки. Даже у некоторых частных инвесторов у нас в РФ портфели больше.
💊 Флагманский проект — препарат «Неоваскулген» для терапии ишемии нижних конечностей, первый в России генно-терапевтический препарат, одобренный для клинического применения. Кроме того, компания развивает проекты в области онколитических вирусов, регенеративной медицины и CAR-T клеточной терапии.
Вроде бы звучит все круто, перспективно, а главное - очень дешево.
🧐Но что скрывается за этой дешевизной?
▪️Капитал компании - 400 млн руб. В 10 раз меньше ее капитализации.
▪️Нематериальные активы на 878 млн руб. Любой неудачный препарат - и капитал может сложиться еще сильнее.
▪️За последние 5 лет выручка компании выросла на 50%. Вроде бы круто! Но если мы переведем это в годовые - то всего 8,5% - не выше уровня инфляции. Так ли должна расти компания с перспективными разработками?
▪️Прибыль компании за последние пол года - 18 млн. руб. За полный 2025 год была 96 млн руб. Даже по показателям 2025 года, текущий P/E более 45. Много ли это в условиях, когда большинство российских компаний имеют P/E не более 4-5?
▪️EV/EBITDA не опускался в последние 5 лет ниже 25, P/FCF - не был ниже 20. Чистый денежный поток за последние пол года, а также за 2025 год - отрицательные.
▪️Из плюсов можно назвать лишь около нулевой чистый долг (т.е. объем денежных средств на балансе равен сумме полученных займов). Но при этом уплачиваемые проценты по долгу в два раза больше поступлений от депозитов. Либо долги под огромную ставку, либо деньги размещаются не слишком эффективно.
✅ Вывод: несмотря на кажущуюся дешевизну по котировкам, общей капитализации и перспективности разработок за последние 5 лет компания не показала чего-то прорывного. Мультипликаторы являются одними из самых высоких на рынке, а свободный денежный поток - отсутствует. Реальный буст показателей и прибыли может дать лишь вывод на рынок какого-то уникального препарата. Но будет ли он? Чтобы с этим разобраться, как минимум нужно оценивать рынок и прогнозировать вероятность такого события. Можете ли вы это сделать? Тогда стоит рассматривать акцию к покупке. Но точно не из ситуации "сильно упала, поэтому беру". А финансы говорят о том, что бумага еще долго может оставаться слабее рынка.
Покупать становится все страшнее. Что не так с облигациями и рынком долга?
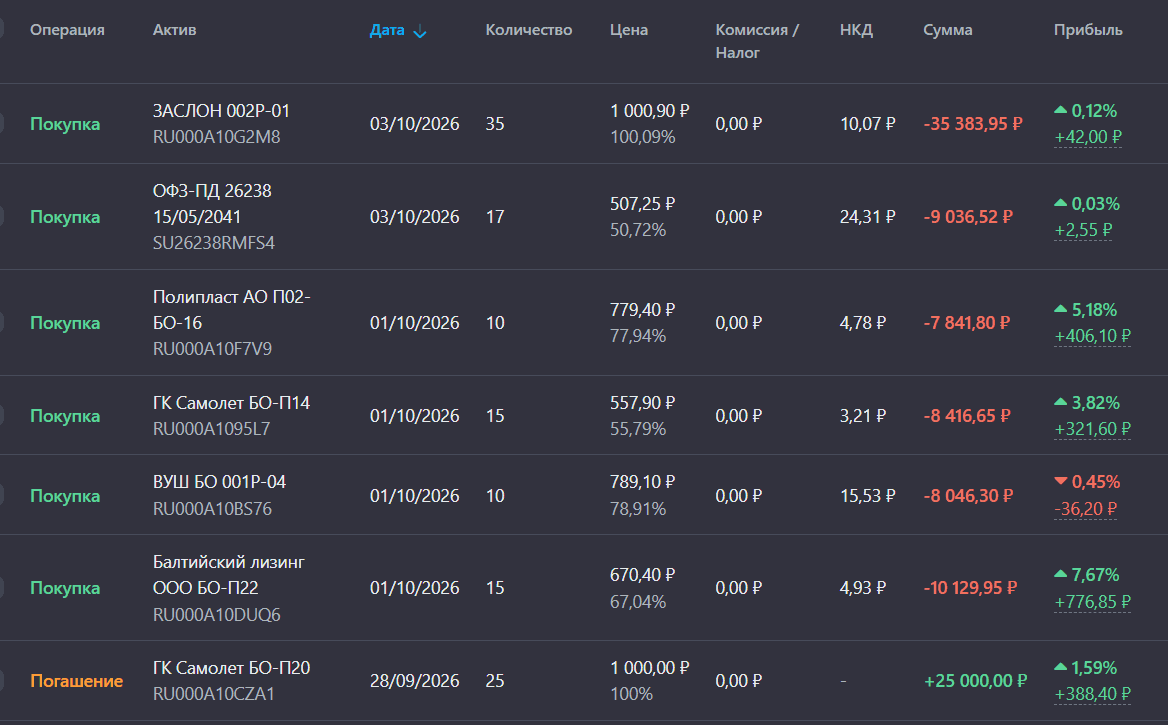
Коллеги, приветствую! После двух недель бездействия на рынке долга я всё же решил небольшой долей докупить бумаги, которые сейчас торгуются значительно ниже номинала. Все эти компании я уже разбирал в канале, и мнение не меняется: не верю, что крупный бизнес с реальным весом внутри страны не будут пытаться спасать.
Путь сложный — и для инвестора, которому нужно беречь нервные клетки, и для менеджмента, который ищет покупателя на ликвидные активы.
С этими мыслями увеличил позиции в следующих выпусках:
• Вуш 001P-04 $RU000A10BS76 и Самолёт БО-П14 $RU000A1095L7 Как мне кажется, в крайнем случае их поглотят крупные игроки, если сами не справятся с долгами. Как бы внутри страны ни кошмарили бизнес Вуш, мне он нравится своей аккуратной экспансией. На конец мая 2026 года Whoosh уже представлен примерно в 15 городах Латинской Америки.
Про «Самолёт» — пару слов отдельно. В начале прошлой недели рынок знатно штормило на техдефолте: возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд. Сумма для «Самолёта» небольшая, но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно задаётся вопросом: а что будет с более крупными выплатами? Длинные бумаги сейчас держать не хочу, а вот короткие — со сроком до года — ещё могут погасить. Что будет дальше, покажет время.
• Полипласт П02-БО-16 $RU000A10F7V9 Эмитент практически достроил все заводы, под которые активно занимал средства. Если проанализировать уже введённые мощности — вопросов к генерации денег и к спросу на продукт нет.
• Балтийский Лизинг БО-П22 $RU000A10DUQ6 Главное — найти средства на предстоящее погашение в ноябре. Как по мне, в крайнем случае эмитенту может помочь ПСБ: напомню, у Промсвязьбанка в залоге 100% долей операционной компании «Балтийский лизинг».
Логика простая: банку выгодно, чтобы заложенный актив сохранял стоимость и стабильно генерировал поток — тогда и кредит будет обслуживаться. В теории ПСБ может выступить кредитором: дать новый заём или рефинансировать часть долга, чтобы появились деньги на ноябрьские платежи, включая put-оферты по облигациям.
Проверка на прочность. На put-оферты по БО-П14 $RU000A10A3W1 (19 ноября 2026) и БО-П21 (25 ноября 2026) приходится львиная доля нагрузки. Если бы все держатели предъявили 100% бумаг, компании пришлось бы выплатить 11,5 млрд только по этим двум выпускам.
Основные держатели обоих выпусков — страховые компании. Менеджмент заявляет, что ведёт с ними переговоры о замещении вместо выкупа и что ликвидность под оферты зарезервирована. Но конкретную сумму резерва компания не раскрыла — и это нервирует рынок.
Что будет дальше? Сейчас индекс Гособлигаций приближается к уровню поддержки 110 пунктов. Если ЦБ на заседании 23 октября сохранит жёсткую риторику или приостановит цикл снижения ставки, а Минфин продолжит давить на рынок, то доходности длинных ОФЗ пробьют 17% и направятся к 18%+. Это протолкнёт RGBI к психологической отметке 100 и такого допускать никак нельзя.
В таком сценарии на рынке долга начнётся настоящая паника. Закредитованные компании, выживающие за счёт постоянного рефинансирования, будут вынуждены предлагать ещё более высокую доходность — как относительно собственных выпусков, так и в сравнении с условиями заимствований Минфина.
В этот момент вся шаткая конструкция рынка может быстро схлопнуться. Именно поэтому вблизи текущих значений я на этой неделе подкупал самый длинный выпуск ОФЗ 26238 $SU26238RMFS4 Так как в подобное развитие событий я не верю. А что Вы покупали в свой портфель и почему?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды в 2026 году: где самая высокая доходность?
'Не является инвестиционной рекомендацией