Поиск
Покупать становится все страшнее. Что не так с облигациями и рынком долга?
Коллеги, приветствую! После двух недель бездействия на рынке долга я всё же решил небольшой долей докупить бумаги, которые сейчас торгуются значительно ниже номинала. Все эти компании я уже разбирал в канале, и мнение не меняется: не верю, что крупный бизнес с реальным весом внутри страны не будут пытаться спасать.
Путь сложный — и для инвестора, которому нужно беречь нервные клетки, и для менеджмента, который ищет покупателя на ликвидные активы.
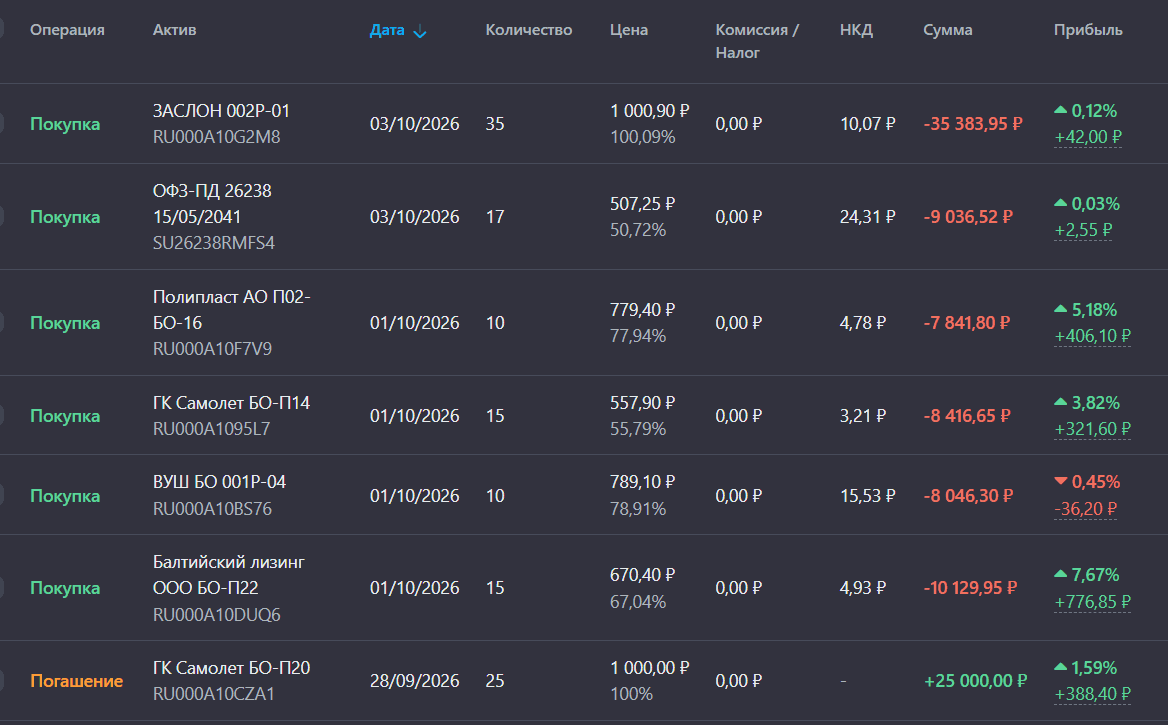
С этими мыслями увеличил позиции в следующих выпусках:
• Вуш 001P-04 $RU000A10BS76 и Самолёт БО-П14 $RU000A1095L7 Как мне кажется, в крайнем случае их поглотят крупные игроки, если сами не справятся с долгами. Как бы внутри страны ни кошмарили бизнес Вуш, мне он нравится своей аккуратной экспансией. На конец мая 2026 года Whoosh уже представлен примерно в 15 городах Латинской Америки.
Про «Самолёт» — пару слов отдельно. В начале прошлой недели рынок знатно штормило на техдефолте: возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд. Сумма для «Самолёта» небольшая, но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно задаётся вопросом: а что будет с более крупными выплатами? Длинные бумаги сейчас держать не хочу, а вот короткие — со сроком до года — ещё могут погасить. Что будет дальше, покажет время.
• Полипласт П02-БО-16 $RU000A10F7V9 Эмитент практически достроил все заводы, под которые активно занимал средства. Если проанализировать уже введённые мощности — вопросов к генерации денег и к спросу на продукт нет.
• Балтийский Лизинг БО-П22 $RU000A10DUQ6 Главное — найти средства на предстоящее погашение в ноябре. Как по мне, в крайнем случае эмитенту может помочь ПСБ: напомню, у Промсвязьбанка в залоге 100% долей операционной компании «Балтийский лизинг».
Логика простая: банку выгодно, чтобы заложенный актив сохранял стоимость и стабильно генерировал поток — тогда и кредит будет обслуживаться. В теории ПСБ может выступить кредитором: дать новый заём или рефинансировать часть долга, чтобы появились деньги на ноябрьские платежи, включая put-оферты по облигациям.
Проверка на прочность. На put-оферты по БО-П14 $RU000A10A3W1 (19 ноября 2026) и БО-П21 (25 ноября 2026) приходится львиная доля нагрузки. Если бы все держатели предъявили 100% бумаг, компании пришлось бы выплатить 11,5 млрд только по этим двум выпускам.
Основные держатели обоих выпусков — страховые компании. Менеджмент заявляет, что ведёт с ними переговоры о замещении вместо выкупа и что ликвидность под оферты зарезервирована. Но конкретную сумму резерва компания не раскрыла — и это нервирует рынок.
Что будет дальше? Сейчас индекс Гособлигаций приближается к уровню поддержки 110 пунктов. Если ЦБ на заседании 23 октября сохранит жёсткую риторику или приостановит цикл снижения ставки, а Минфин продолжит давить на рынок, то доходности длинных ОФЗ пробьют 17% и направятся к 18%+. Это протолкнёт RGBI к психологической отметке 100 и такого допускать никак нельзя.
В таком сценарии на рынке долга начнётся настоящая паника. Закредитованные компании, выживающие за счёт постоянного рефинансирования, будут вынуждены предлагать ещё более высокую доходность — как относительно собственных выпусков, так и в сравнении с условиями заимствований Минфина.
В этот момент вся шаткая конструкция рынка может быстро схлопнуться. Именно поэтому вблизи текущих значений я на этой неделе подкупал самый длинный выпуск ОФЗ 26238 $SU26238RMFS4 Так как в подобное развитие событий я не верю. А что Вы покупали в свой портфель и почему?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды в 2026 году: где самая высокая доходность?
'Не является инвестиционной рекомендацией
Реальный бизнес, реальный капитал, реальный разговор
Есть вопросы, которые лучше обсуждать с собственником лично, чем со сцены конференции. Особенно когда речь идет о компании, которая проходит путь от частного бизнеса к публичному рынку. 7 октября приглашаю вас на закрытую встречу с Валерием Шумилиным, основным акционером АО "Петрокартон" и группы "Промышленный Капитал".
Мы много говорим о выходе компаний на биржу, о цене размещения, спросе инвесторов, оценке бизнеса. Но за любым IPO - конкретная компания, которой еще вчера нужно было купить оборудование, нарастить мощности, профинансировать оборотный капитал и найти деньги на следующий этап роста.
Я думаю, хорошо бы посмотреть на этот процесс изнутри. Что заставляет промышленную компанию задуматься об IPO? В какой момент банковского финансирования становится недостаточно? Зачем бизнесу вообще нужен акционерный капитал? И главное - что должен увидеть инвестор в компании, которая собирается стать публичной?
Для инвестора, кстати, есть нюанс. Владелец облигаций смотрит, прежде всего, на денежный поток, долговую нагрузку и способность компании выполнять обязательства. Акционер же оценивает будущий рост бизнеса, инвестиционную программу, расширение мощностей и то, как этот рост отразится на стоимости компании. Поэтому перед IPO нужно понимать не только финансовые показатели, но и саму экономику бизнеса, его планы и ограничения.
7 октября мы разберем "Петрокартон" с этой точки зрения. Куда направляются привлеченные средства? За счет чего компания планирует расти? Где сейчас находятся узкие места? Как выглядит долговая нагрузка? Почему компания выбирает последовательное движение через разные инструменты рынка капитала? И что в этой истории может быть интересно будущему акционеру?
Я выступлю вместе с Валерием Шумилиным, взгляну на компанию глазами инвестора. Мне важно, чтобы разговор об IPO начинался с бизнеса, а уже потом переходил к размещению, оценке и бирже.
Встреча - без заранее отрепетированных вопросов и красивых слайдов. Спросите про долг, инвестиции, риски, стоимость бизнеса и планы выхода на публичный рынок. После беседы вам будет понятно, чего на самом деле стоит будущий эмитент.
7 октября в 18:30 жду вас. Участие бесплатное, встреча закрытая, количество мест ограничено. Если хотите присоединиться - пишите мне в личку.
#петрокартон
t.me/pro100IPO
АЛРОСА - игра в кальмара
Алмазный индекс IDEX Diamond опустился в августе до своих исторических минимумов на 82 п. Кажется, что уже ничего не спасет нашего бриллиантового монополиста и у него остается один путь - забвение и делистинг. Но так ли это на самом деле? Может быть, упав на дно, цены развернутся, а текущие минимумы в акциях АЛРОСы станут отправной точкой для роста? Сперва давайте пробежимся по полугодовой отчетности.
💎 Итак, выручка компании за первое полугодие 2026 года упала на 32,8% до 90,3 млрд рублей. Причины кризиса в отрасли все те же: слабый спрос на природные алмазы и высокие запасы у индийских огранщиков. Только за первое полугодие 2026 года экспорт алмазов из РФ в Индию снизился в 1,9 раза до 1,2 млн карат. Дополнительное давление создают синтетические алмазы, которые, по мнению ряда экспертов, полностью вытеснят природные.
Слушайте, может, я старомодный и детство, проведенное в перестройку, дает о себе знать, но для меня ограненный алмаз, пролежавший в земле тысячи лет, имеет гораздо большую ценность, нежели лабораторный камень. Да-да, именно камень, ведь новые правила Минфина РФ обязывают продавцов называть бриллиантами только алмазы природного происхождения.
💎 Ничего против искусственных камней не имею, они точно займут свою нишу и отгрызут часть продаж, те же украшения Swarovski тому доказательство. Однако бриллианты также удержат существенную долю рынка, вопрос лишь в том, какие компании доживут до выхода из кризиса. Прямо-таки игра в кальмара получается. В Канаде уже ряд предприятий закупоривает алмазные шахты.
У нашего «алмазного друга» дела не менее плохи. Чистый долг компании АЛРОСА увеличился год к году на 84% до 112,1 млрд рублей. Сама величина долга некритичная, но настораживают его соотношение к EBITDA в 3,2x, растущие процентные расходы (за полугодие 16,5 ярдов) и отрицательный свободный денежный поток (за полугодие FCF составил -16,9 млрд рублей).
🤔 Как и всегда, на помощь может прийти Гохран, который поддержит компанию и проведет массовую закупку алмазов. Правда, целесообразность по-прежнему неочевидна, отвечают в ведомстве. Нецелесообразно или попросту нет денег на фоне структурного дефицита бюджета - история умалчивает, но АЛРОСА и по сей день остается без поддержки.
Вот и получается, что, несмотря на «скромное» падение выручки, компания нафармила почти 10 ярдов убытка за первое полугодие вместо прибыли в 40 млрд годом ранее. Правда, там эффект от продажи ангольской Катоки был, а в 2026 году и продавать нечего. Изначально я хотел написать статью в более позитивном ключе, но получилось как получилось... 🤷♂️ Выводы каждый сделает сам!
❗️Не является инвестиционной рекомендацией
♥️ Бриллиантовые мои, накидайте побольше лайков статье. Это очень важно для меня. Спасибо!
$ALRS
Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ
11 сентября ЦБ впервые за десять заседаний не снизил ключевую ставку. Она осталась 14%. Следующее опорное заседание — 23 октября.
Формально цикл смягчения с пика 21% уже прошёл большой путь. Фактически у части инвесторов в голове до сих пор «цены скачут на 15%», поэтому кэш кажется единственным безопасным местом, а ОФЗ — либо скучными, либо опасными: длинные могут просесть.
Разберём не лозунг, а расклад.
Ключ сейчас 14%. Годовая инфляция около 6,2–6,3% — выше цели в 4%, но это не «пятнадцать». Прогноз ЦБ на 2026 год: 6–7%, к цели 4% регулятор целится в 2027-м. При этом инфляционные ожидания населения в сентябре выросли до 14,2% с 13,7% в августе, а «наблюдаемая» инфляция в том же опросе — 15,1%. Люди смотрят на ценник, не на ИПЦ.
Максимальная ставка вкладов в топ-10 банках держится около 13%. Короткие ОФЗ-ПД с горизонтом до двух лет дают примерно 12,3–14,4%. Длинные бумаги на пять лет и дальше — около 16,0–16,5% к погашению, то есть выше ключа. Индексируемые ОФЗ-ИН предлагают реальную доходность ориентировочно 7,2–8,5% сверх роста цен.
Зазор огромный: официальная инфляция около 6%, в голове 14–15%. Пока этот зазор жив, человек передерживает кэш, недобирает длинный долг и в конце цикла говорит: «я опять опоздал в облигации».
ЦБ смотрит на устойчивую инфляцию, ожидания и спрос. Население смотрит на бензин, ЖКХ, курицу и отпуск. В сентябре регулятор прямо написал: текущее ценовое давление усилилось, в том числе из-за топлива и разовых факторов. Поэтому пауза на 14% — не победа над инфляцией, а стоп после слишком быстрого снижения.
Для портфеля это означает три вещи.
Первое. Реальная ставка всё ещё положительная: 14% ключа минус 6,3% инфляции — это примерно плюс 7,7 пункта. Это не 2020 год и не «деньги бесплатные».
Второе. Если считать от ощущаемых 15%, реальная ставка около нуля. Отсюда желание сидеть в кэше.
Третье. Рынок ОФЗ уже закладывает, что в 2027-м ставка будет ниже, чем сейчас. Иначе длинные бумаги не торговались бы с доходностью выше 16% при ключе 14%. Кривая крутая.
Это ставка рынка на снижение, а не гарантия снижения.
Кэш и короткий вклад решают одну задачу: ликвидность и право подождать 23 октября или следующий отчёт по инфляции. Что кэш не решает — не защищает покупательную способность на горизонте двух-трёх лет, если ставки пойдут вниз, а вклад придётся перекладывать уже под 11–12%. Он не фиксирует доходность. И создаёт иллюзию контроля: «я ничего не потерял», хотя инфляцию остаток уже ест.
Практическое правило, которым пользуюсь сам. Резерв на три-шесть месяцев расходов — только кэш, накопительный или вклад до полугода. Это не инвестиция. Всё, что сверху и лежит «пока непонятно, куда деть», — уже не кэш, а непринятое решение. Его надо разметить по горизонту.
Дальше — не «какие ОФЗ купить всем», а какую работу бумага должна делать.
Короткие ОФЗ-ПД и флоатеры нужны, чтобы припарковать деньги на 6–18 месяцев и не играть в «угадай, что сделает ЦБ». Флоатер привязан к переменной базе, купон живёт вместе со ставкой, цена менее нервная, чем у длинной бумаги с постоянным купоном. Минус простой: когда цикл снижения ускорится, вы не зафиксируете сегодняшние высокие 16% на пять лет.
Длинные ОФЗ-ПД нужны, чтобы зафиксировать высокую доходность и получить переоценку тела, если рынок поверит в более низкую ставку 2027–2028 годов. Сейчас длинный конец даёт примерно 16,0–16,5% к погашению. На прошлом аукционе выпуск 26249 ушёл с доходностью около 16,14%.
Минус жёсткий. Если 23 октября ЦБ будет ястребом, а инфляция не остынет, цена длинной бумаги просядет. Это не дефолт Минфина — это процентный риск. Кто берёт выпуск 2035–2040 «на все деньги», торгует прогнозом ставки, а не безопасной облигацией.
ОФЗ-ИН — страховка именно от инфляции, а не от ключевой ставки. Реальная доходность сейчас заметно положительная. Имеет смысл как защита той самой «инфляции в голове»: если ИПЦ снова ускорится, номинал подрастает. Если цены спокойно идут к 4%, эта бумага будет выглядеть скучнее флоатера и короткой ПД.
Рабочая рамка для частного инвестора с горизонтом один-три года. Не догма, а каркас.
Резерв и опцион на октябрьское заседание — кэш плюс вклад до шести месяцев, примерно 20–30% свободного рублёвого долга. Держать текущую высокую ставку без большой дюрации — короткие ПД и флоатеры, 30–40%. Фиксация на случай, если цикл снижения продолжится в 2027-м, — средние и длинные ПД на три-семь лет, 20–30%. Страховка от сюрприза по ценам — ОФЗ-ИН, 10–15%.
Кто не готов смотреть просадку тела на 5–10%, длинный конец урезает до нуля и оставляет флоатер с короткой ПД. Это не «упустил ралли». Это соответствие нервной системе.
Три сценария до конца года — без календаря ясновидца.
Базовый. ЦБ в октябре держит 14% или режет символические 25 пунктов. Инфляция до конца года в коридоре 6–7%. Короткие бумаги и флоатеры отрабатывают купон, длинные стоят или слабо растут. Главная ошибка здесь — всё переложить в пятнадцатилетние, «пока не подешевели».
Мягкий. Устойчивая инфляция остывает, ожидания разворачиваются вниз, рынок на 2027 год закладывает ключ ближе к 10–12%, как в базовом прогнозе ЦБ. Тогда длинная ПД даёт и купон, и рост цены. Дюрацию в этом сценарии добавляют траншами, не одним чеком.
Жёсткий. Топливо, тарифы и ожидания на 14%+ не отпускают. ЦБ держит высокую ставку дольше. Длинные ОФЗ ещё раз переоцениваются вниз. Выигрывает кэш и флоатер. Фраза «я купил на все деньги 2040-й по красивой доходности» в этом сценарии — самая дорогая за год.
Ни один сценарий не отменяет простое правило: горизонт бумаги не короче горизонта ваших денег. Если сумма может понадобиться через восемь месяцев, ей не место в выпуске 2038 года.
Что сделать на этой неделе практически. Отделить резерв от денег «в ожидании идеи». Посчитать, какая доля портфеля реально в кэше сверх резерва на жизнь. Если больше 40% при горизонте больше года — это не осторожность, это отложенный выбор. Не выбирать ОФЗ по максимальной цифре в котировках: сначала срок, потом тип — постоянный купон, флоатер или инфляционка, — и только затем конкретный выпуск. И не конвертировать ощущаемые 15% инфляции в торговый план. План строится от ИПЦ, ключа, кривой и вашего срока.
Ставка 14% инфляцию в статистике уже обогнала. Инфляцию в голове — нет. Пока эти две инфляции не сойдутся, кэш будет казаться умнее облигаций. Обычно именно в этот момент цикл по долгу уже перекладывает доходность из «сейчас на вкладе» в «на годы вперёд в бумаге».
Какая доля кэша сверх резерва на жизнь у вас сейчас — и под какой горизонт она лежит?
Не является индивидуальной инвестиционной рекомендацией. Доходность прошлых периодов и текущая доходность к погашению не гарантируют будущего результата. Инвестиции в облигации связаны с процентным и рыночным риском.
Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости
1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 25 сентября снизился на 1,7%, до 2273,87 пункта, индекс РТС потерял 1%, до 849,31 пункта.
Рынок закрыл неделю в минусе на фиксации прибыли перед выходными, подешевевшей ниже 105$ за баррель нефти Brent и геополитической неопределенности по украинскому урегулированию.
Хуже рынка торговались Яндекс $YDEX , потерявший 4,1%, АФК Система $AFKS , упавшая на 3,4%, Газпром $GAZP , снизившийся на 2,9%, и Озон $OZON , подешевевший на 2,9%, а лидером роста стал Полюс $PLZL , прибавивший 2,1%.
Курс доллара, установленный ЦБ на 26 сентября, составил 84,34 ₽.
Широкая просадка почти по всем секторам при единственном растущем Полюсе указывает на техническую фиксацию прибыли перед выходными, а не на фундаментальную переоценку рынка.
Моя книга в продаже
Книга в продаже.
«Системный трейдинг. Психология, анализ и искусственный интеллект»
Та самая книга, которую вы знали как «От новичка до профи».
Не сборник сигналов. Не «секретная стратегия».
Практический путь от первого счёта до своей системы.
Большинство новичков сливают депозит не из-за глупости, а из-за отсутствия системы: путают рынок с казино, не считают риск и торгуют на эмоциях.
Я это знаю не по чужой статистике.
На третьем году торговли завёл в одну сделку почти половину счёта. Без стопа. За 40 минут смотрел, как тает то, что копил месяцами.
Знать про стоп-лосс и поставить стоп-лосс — две разные вселенные.
После этого перестал искать грааль и начал строить систему. Потом — инструмент, который думает трезво там, где человек слабеет. Так появился Oracle Trading. А потом — эта книга.
Внутри 23 главы и практика:
• как устроены рынки: стакан, спред, лонг/шорт, сессии
• психология: страх, жадность, FOMO, месть рынку
• риск: правило 1–2%, размер позиции
• теханализ без ёлки из 15 индикаторов
• фундамент и новости: когда лучше не входить
• ИИ как компас, а не автопилот
• система, портфель, журнал, дисциплина
• 30-дневный план старта + чек-листы
• 20 типичных ошибок новичков
Чего в книге нет:
нет «100% в месяц»
нет грааля
нет призыва бросить работу завтра
нет сказки, что нейросеть сделает всё за вас
856 страниц. Форматы: epub, fb2, pdf, mobi.
Электронная версия — 1 400 ₽
Купить книгу
Можно сначала открыть бесплатный фрагмент на той же странице.
P.S. Торгуйте только теми деньгами, потеря которых не изменит жизнь. Книга — про систему, не про волшебную кнопку.
Распродал облигационный портфель от ВДО. Что попало под нож и на что заменил?
Сейчас на долговом рынке, как и на фондовом, непростая ситуация. Инвесторы массово переходят от рискованных стратегий к надёжным активам. Новые выпуски облигаций почти не покупают — даже высокие купоны не спасают их от обвала сразу после старта.
Волна дефолтов сносит всё на своём пути, и, чтобы не оказаться в эпицентре, я решил выйти из нескольких известных представителей ВДО. Ситуация по ним ухудшалась постепенно, поэтому решительно взялся за минимизацию рисков.
Здесь важно вовремя реагировать, потому что облигации — инструмент коварный: они очень вяло растут в цене, зато падают стремительно. Торговать ими как акциями — самая частая ошибка новичков на рынке.
Инвестиционный портфель диверсифицирован под разные сценарии:
• Корпоративные облигации: как основа для дохода.
• Валютные инструменты: служат хеджированием геополитических рисков.
• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.
• Фонды акций: обеспечивают участие в росте крупнейших компаний.
На данный момент в портфеле 32 облигации и 3 фонда:
Основной фокус сегодня — детальный разбор двух полностью закрытых сделок с указанием причин и логики каждого решения:
КИФА БО-01 CNY $RU000A10CM89
Несмотря на выход из позиции с дисконтом около 10% от номинала, итоговый результат оказался положительным за счёт высокого купонного дохода за весь период владения.
В 2025 году компания допустила нарушение кредитных ковенантов. Причина — резкий рост долговой нагрузки: финансовый долг увеличился на 171% до 665 млн рублей, а операционный денежный поток ушел в минус. На фоне этого: в мае 2026 года НРА понизило рейтинг компании с BBB до BB+.
Оил Ресурс 1P-03 $RU000A10DB16
Закрыл самую опасную позицию в портфеле — из сегмента ВДО. Смог выйти практически без серьёзного урона: минус 4,48%, или 1407 ₽. Как потом оказалось, это была последняя возможность продать по 925 ₽ — дальше котировки рухнули.
Когда добавлял компанию в портфель, у нее было значительно меньше темных пятен по сравнению с сегодняшним днем. Постоянное завышение стоимости активов со стороны компании и проблемы с аудитом — теперь для меня в прошлом.
В портфеле осталась одна по-настоящему опасная позиция — КЛВЗ КРИСТАЛЛ 1P-04 $RU000A10DSU2
Причина: против конечного бенефициара Павла Победкина ещё в марте завели уголовное дело по налоговой статье. Сумма претензий — 107 миллионов рублей, но это касается старого бизнеса, до его прихода в КЛВЗ Кристалл.
Не исключаю попыток со стороны государства принудительной приватизации компании. У меня в этой бумаге около 2% от капитала, продавать. Пока речь идёт только о личных налоговых претензиях к бенефициару, я остаюсь в позиции.
В числе новых покупок — два выпуска с рейтингом А-:
• Алиум 1Р2 $RU000A10FWZ8
• ИЭК Холдинг 1Р-06 $RU000A10FZ24
Оба разместились с премией не только к текущему рынку, но и к своим же более старым выпускам, которые уже торгуются на вторичке. По мере снижения ключевой ставки - это создаёт дополнительный спекулятивный потенциал.
Разборы по этим компаниям с их слабыми местами и точками риска уже опубликованы на канале — если пропустили, настоятельно рекомендую ознакомиться.
Общая доля фондов в структуре портфеля: за последний месяц увеличилась с 13% до 13,3% покупками $TMOS, $TITR и $TLCB. Среднесрочная цель: довести до 20%.
Статистика за все время:
• Текущая стоимость портфеля: 931 152,68 ₽
• Ежегодный купонный доход: 126 544,62 ₽
• Ежемесячный купонный доход: 10 545,39 ₽
Напомню, моя цель — выйти на 100 000 ₽ купонного дохода в месяц. Это позволит покрывать большую часть текущих расходов и даже что-то откладывать. Пока до цели далеко, но я продолжаю путь.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.
Третья форма денег, а не «российский биткоин»
Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.
Как проект дошел до 1 сентября
Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.
Что именно включается завтра
С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:
с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.
Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.
Как пользоваться: лимиты, комиссии, что можно и чего нельзя
Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.
Зачем государству отдельная форма рубля
Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.
Что это значит для банков
Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.
Что это значит для бизнеса и ритейла
Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.
Как на это смотрят сами люди
Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.
Где Россия на мировой карте CBDC
Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.
Что не случится 1 сентября
Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.
Практический вывод для трех аудиторий
Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.
Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.
Неделя дивидендов и тревожных новостей: выстоит ли «бычий» бастион у 2060?
Прошедшая неделя прошла в попытках индекса МосБиржи закрепиться выше 2200 пунктов, но по итогу результат оказался околонулевым. Рынок замер в ожидании — главным триггером по-прежнему остаётся геополитика, но конкретных новостей по украинскому треку почти не было.
Надежды на возобновление переговоров ещё теплятся, но их прилично остудил Дмитрий Песков. В четверг он заявил, что предпосылок к мирному урегулированию пока нет, а даты визита американских переговорщиков в Москву до сих пор не определены. Добавила нервозности и угроза из Брюсселя: Евросоюз готовит самый масштабный санкционный пакет с 2022 года, который обещают принять осенью.
Ещё один повод для беспокойства — топливная проблема в регионах. Бензин снова начал дорожать, что может усилить инфляционное давление и оставить ЦБ без пространства для снижения ставки. В целом инфляционная картина не так мрачна: третья неделя дефляции подряд, а инфляционные ожидания населения снизились с 14,7% до 13,7%.
Отдельный удар — атака на логистический центр Ozon. Это ударит не только по акциям самого маркетплейса (они почти наверняка упадут на открытии), но и по всему рынку. Геополитический фон остаётся крайне нервным, и в ближайшие дни позитива ждать не приходится.
Единственное, что сейчас держит рынок на плаву, — нефть. Brent может подорожать до 95 долларов, а в перспективе — и до 100. Причина всё та же: Иран под блокадой, Ормузский пролив перекрыт, дефицит на рынке сохраняется. Но влияние нефти на рубль уже не то, что раньше, — Минфин своей активной покупкой валюты притупляет этот эффект.
Рубль на прошлой неделе немного укрепился, но, скорее всего, это временно. Усилился отток капитала, импорт растёт, ставки уже не так высоки — всё это давит на валюту. Так что рубль снова может пойти вниз.
Тем временем Россия сокращает экспорт нефти — пятую неделю подряд, и морские поставки на прошлой неделе упали до минимума с апреля. Это тоже играет в пользу дорогой нефти. При этом США, по слухам, организовали альтернативный маршрут через пролив (до 20 судов в сутки, около 10 млн баррелей), но Иран эти заявления не подтверждает и грозит атаковать суда, идущие без согласования.
Из корпоративных событий: советы директоров «Новатэка» и «Норникеля» обсудят дивиденды за полугодие, отчёты представят ДОМ РФ, МТС, «Софтлайн», «Хендерсон», «Аэрофлот», «РусГидро», «Самолёт». А в среду — инфляционные ожидания и данные по промпроизводству от Росстата.
Мысли по индексу: Выходные прошли тревожно — распродажи в Ozon и АФК «Системе» грозят открыть рынок в минус. Но пока индекс держится выше 2100 пунктов, у «быков» остаётся шанс переломить ход торгов.
С технической точки зрения рынок находится внутри нисходящего тренда, а локальная восходящая линия на прошлой неделе была сломана. Это означает, что покупатели пока уступают инициативу продавцам. Чтобы ситуация изменилась, индексу необходимо пройти ключевое сопротивление — зону 2140–2150. Если это удастся, можно будет говорить об ускорении роста с целями 2200–2230.
Однако если индекс не сможет закрепиться выше 2150, давление сохранится. В таком случае путь наверх останется закрыт, и рынок с высокой вероятностью возобновит движение вниз, как минимум к 2100. Пробой этого уровня открывает дорогу к следующей поддержке — 2060.
И здесь наступает самый ответственный момент: 2060 — это рубеж, который многое решает. Если поддержка устоит, рынок получит шанс на новый отскок. Если она будет пробита, индекс, скорее всего, перейдёт в новую волну обвала — с целями 1900–1950.
• Лидеры: Селигдар #SELG (+3,8%), Глоракс #GLRX (+3,3%), Эн+ #ENPG (+3,1%), Лента #LENT (+2,6%), Whoosh #WUSH (+2,5%).
• Аутсайдеры: МКБ #CBOM (-4,7%), Распадская #RASP (-1,5%), Novabev #BELU (-1,3%), Совкомфлот #FLOT (-1,2%).
24.08.2026 - понедельник
• #ZAYM СД по дивидендам за 1 полугодие 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
VK вернулся к прибыли
Когда компания после нескольких лет активной инвестиционной фазы вновь выходит на прибыль - это важный сигнал для инвесторов: стратегия сработала, а команда держит слово. Именно такой сигнал подал VK $VKCO, представив финансовую отчетность за полугодие по МСФО. Давайте коротко по цифрам пробежимся.
📱 Итоги полугодия:
• Выручка - 81 млрд руб. (+12% г/г)
• EBITDA - 14 млрд руб. (+34% г/г)
• Рентабельность по EBITDA 17%
• Чистый долг на конец первого полугодия снизился на 27% по сравнению с концом 2025 года - до 60,2 млрд руб.
• Чистый долг/EBITDA 2,3х (против 3,6х на конец 2025 года)
• Чистый операционный денежный поток 15,4 млрд руб против отрицательных значений прошлого года
Итак, в первом полугодии двузначными темпами росли все ключевые направления, а значит диверсификация бизнеса действительно работает. В ключевом сегменте «Социальные платформы и медиаконтент» выручка выросла на 13%. Несмотря на непростую ситуацию на рекламном рынке, рекламное направление VK сохраняет высокие темпы роста: во II квартале доходы от онлайн-рекламы увеличились на 14% г/г до 26,7 млрд ₽.
📹 Особенно сильную динамику показывает видеореклама - доходы от in-stream-рекламы (внутри видео) за полугодие выросли на 44% до 4,9 млрд ₽. Аудитория национального мессенджера Max бьёт рекорды - мессенджер ежедневно используют 87 млн пользователей, и продукт стал важной частью экосистемы компании.
Технологии для бизнеса - один из самых быстрорастущих сегментов холдинга, где выручка в отчетном периоде выросла на 35% до 9 млрд руб. Для компании это одновременно способ монетизировать накопленную технологическую экспертизу и диверсифицировать структуру доходов. У VK Tech широкий продуктовый портфель, конкурентным преимуществом которого является то, что поставки программного обеспечения возможны как online, так и на инфраструктуре заказчика. Рекуррентная выручка VK Tech выросла на 58%, а её доля достигла 86%.
В сегменте образовательных технологий выручка выросла на 26%, а EBITDA - сразу на 75%. Учи.ру и Тетрика продолжают выигрывать от совместного развития платформ: VK отдельно отмечает синергетический эффект, устойчивый спрос на детские образовательные продукты и внедрение новых учебных сценариев.
📊 Издержки эмитента растут медленнее доходной части, что позволило увеличить показатель EBITDA на 34% до 14 млрд рублей. Менеджмент своей ключевой задачей на 2026-й ставит повышение операционной эффективности и таргетирует EBITDA в размере более 24 млрд рублей и долговую нагрузку в диапазоне 2-3х Чистый долг/EBITDA.
При этом во втором квартале эмитент показал чистую прибыль на уровне 328 млн рублей. Последний раз компания демонстрировала чистую прибыль почти четыре года назад. Пройдя активную инвестиционную фазу в 2023–2024 годах и сумев оптимизировать долговую нагрузку, компания смогла вернуться на путь прибыльного роста.
❗️Не является инвестиционной рекомендацией
♥️ Ставь лайк, поддержи автора и получи плюс к карме.
Специальный репортаж телеканала Россия 24 – Полный цикл инженерных решений для нефтегазовой отрасли
13 лет роста и надежности: путь от первых международных контрактов до комплексной автоматизации месторождений
13 августа 2026 года компания РНГ-Инжиниринг отмечает 13-летие. За этим совпадением цифр стоит закономерный итог последовательного развития. Компания является частью группы ПАО «Европейская Электротехника», которая входит в инвестиционно-технологическую группу ОМЗ «Перспективные технологии» и объединяет команду из 310 высококвалифицированных специалистов, а география проектов охватывает ключевые месторождения и объекты крупнейших вертикально-интегрированных нефтяных компаний России и стран СНГ.
Специальный репортаж телеканала Россия 24
https://rutube.ru/video/b36bb14598458d3ed403e5670ec79f2c/
Опыт, с которого все началось
Фундамент профессиональной экспертизы закладывался на сложных, высококонкурентных рынках. Одним из первых серьезных вызовов стали проекты по инжинирингу и поставке оборудования на Ближний Восток. Этот опыт сформировал культуру ответственности за результат, которая сегодня транслируется на все направления деятельности.
Полный цикл и импортозамещение: ответ на вызовы отрасли
За годы работы компания прошла путь от узкоспециализированного поставщика до многопрофильной структуры, способной реализовывать проекты в формате полного цикла: от обследования и аудита действующих объектов, проектирования и изготовления до финальной поставки нефтегазового оборудования, шефмонтажа и пусконаладочных работ.
РНГ-Инжиниринг уверенно заняла нишу импортозамещения факельных систем, предложив рынку отечественные решения там, где раньше доминировали зарубежные установки. Сегодня это не просто замещение ушедших технологий, а их переосмысление и модернизация — компания активно развивает направление реконструкции и переоборудования существующих производственных объектов, продлевая их жизненный цикл и повышая эффективность.
Курс на цифровизацию: тысячи точек контроля и минимизация человеческого участия
Одним из ключевых векторов развития в последние годы стала комплексная автоматизация масштабных нефтегазовых установок. РНГ-Инжиниринг реализует проекты по созданию сложных технологических комплексов, включающих тысячи точек контроля и управления.
Подобные системы не просто собирают данные — они формируют единую цифровую среду, позволяющую оперативно принимать решения, минимизировать риски и существенно сокращать необходимость постоянного присутствия человека непосредственно на месторождении. Это пример того, как цифровизация становится не абстрактным трендом, а реальным инструментом повышения безопасности и экономической эффективности.
Интеллектуальный капитал и признание
Устойчивость позиций на рынке подтверждается не только портфелем контрактов, но и интеллектуальными активами. Компания постоянно расширяет линейку производимого оборудования, осваивает новые технологические направления и развивает собственную конструкторскую базу. Итогом этой работы стали несколько полученных патентов. Международное признание также подкреплено сертификацией по стандартам, подтверждающей соответствие продукции и процессов самым строгим требованиям.
Взгляд в будущее
Сегодня РНГ-Инжиниринг продолжает расти, последовательно укрепляя позиции надежного и технологичного партнера для нефтегазовой отрасли. Сочетание накопленного опыта, компетенций полного цикла и курса на цифровую трансформацию позволяет уверенно смотреть в будущее и браться за задачи любой сложности.