Поиск

Покупки и приобретения: что делаю и куда бегу за прошедшую неделю

📊 Покупки и приобретения: что делаю и куда бегу за прошедшую неделю
Итак, друзья, времена нынче тяжёлые. 🤔 Тут, конечно, сразу возникает вопрос: «А было ли когда-нибудь легко?» Тяжело, по-моему, во все времена. Но, несмотря на это, я продолжаю инвестировать. Куда же деваться? 😅
🏦 Ключевая ставка и прогнозы ЦБ
Первое, что хотелось бы отметить: сегодня ЦБ оставил ключевую ставку на уровне 14%. На мой взгляд, цифра вполне ожидаемая. Улучшений в экономике нет: бензиновая ситуация, повышение тарифов ЖКХ, геополитика — естественно, всё это отражается на экономике в худшую сторону. А следом мы получаем то, что получаем. 📉
ЦБ также изменил прогнозы:
· 📈 Средняя ставка на 2027 год повышена до 12,5–13,5%, хотя ожидали снижение даже ниже 10%· 💰 По итогам года инфляция будет якобы около 7,6%, тогда как целевое значение — 4%· 😰 Инфляционные ожидания населения растут и находятся на максимальных значениях за последние 2 года· 📊 Прогноз роста ВВП — от 0,5 до 1%
🗣️ Если словами, без цифр
Денежно-кредитная политика остаётся жёсткой. Я уже не раз говорил и ещё не раз скажу: ну нету почвы для роста, господа и дамы аналитики, верящие в чудо. Ну мы в воюющей стране! Очнитесь уже наконец. 🙄
Да, мы можем заработать немного денег для страны за счёт ресурсов, да, ситуация может слегка улучшиться. Однако ждать серьёзных улучшений до окончания конфликта — наивная глупость. Единственное, что может реально спасти экономику, — это полное завершение либо серьёзная длительная заморозка конфликта. Всё. Других вариантов нет. Нужно ли быть кандидатом экономических наук, чтобы это понять? Как будто бы нет. 🤷‍♂️
Ну а краткосрочный рост рынка мы, конечно, можем увидеть по-прежнему на всех новостях, направленных так или иначе в сторону переговоров. 📰
💼 Что делаю я?
· Никого не слушаю 👂❌· Закупаю интересующие меня активы 🛒
Оцениваю активы просто: смотрю на отчётность, мультипликаторы и долги без погружения часами — коротко. ⏱️
На этой неделе докупаюсь:
· Газпром — много новостей вокруг, по поводу всяческих восстановлений. И даже слухи про Европу. Это всё, конечно, толкает Газпром вверх. Подбираю. ⛽· Сбер — идея в Сбере, как всегда, очевидна, так что я набираю, пока могу. Без надежды на иксы, но с надеждой на дивиденды. 🏦· Лукойл — для себя обнаружил, что Лукойл — это какая-то нелогичная, но всё же растущая бумага. Я просто понял, что надо покупать, вот потому что и всё. Что если не пытаться найти какие-то сверх идеи? 🛢️· Роснефть и Транснефть — госкомпании: один игрок тихонько под Восток Ойл работает, второй — на монополию нефтяной логистики по трубам. Всё, что ниже 1100 по Транснефти, подбираю. 🏗️· Татнефть — взял под стабильные дивы. Я даже стал ловить себя на мысли, что не стоит изобретать велосипед: просто смотришь тех, кто платит, да и всё. 💸
📜 Из облигаций под оферту держу:
· Кокса 4· МГКЛ 1· БалтЛиз 14
🤫 Вопросы к вам
Скоро сделаю серию постов: куда я сбегаю, когда мне становится страшно? Как считаете, это интересно? 🤫
У меня тут вклад на 100 000 закрылся. Как думаете, куда я его подевал? 👀💰
$RU000A10C741 $RU000A104XJ9 $RU000A10A3W1 $TATNP $TRNFP $ROSN $LKOH $SBER $SBERP $GAZP
#новости #центральныйбанк #чтокупить #хочувдайджест #новичкам #сделки

Мать и дитя. Отчет за 1 пол 2026 по МСФО

Тикер: #MDMG
Текущая цена: 1280
Капитализация: 96.2 млрд
Сектор: Потребительский
Сайт: https://www.mcclinics.ru/investors/

Мультипликаторы (LTM):

▫️ P/E - 8.51
▫️ P/BV - 2.5
▫️ P/S - 1.96
▫️ ROE - 29.4%
▫️ ND/EBITDA - 0.39
▫️ EV/EBITDA - 6.41

Что нравится:

▫️ выручка выросла на 28.8% г/г (19.3 → 24.8 млрд);
▫️ чистая прибыль увеличилась на 5.1% г/г (5.1 → 5.3 млрд);

Что не нравится:

▫️ FCF снизился на 4.5% г/г (4.7 → 4.5 млрд);
▫️ вырос чистый долг (0.4 → 6.3 млрд). ND/EBITDA ухудшился с 0.03 до 0.39;
▫️ нетто фин расход увеличился на 12% г/г (156 → 174 млн);
▫️ деб. задолженность выросла на 44.2% п/п (1.5 → 2.2 млрд).

Дивиденды:

Див. политика предусматривает возможность распределения до 100% чистой прибыли компании, в том числе накопленной, если таковая имеется, на основании отчетности по МСФО.

По данным сайта Доход полугодие 2026 год ожидается выплата в размере 47 руб (ДД 3.67% от текущей цены).

Мой итог:

Операционные показатели за полугодие (г/г):
▫️ амбулаторные посещения +71.2% (1.57 → 2.69 млн);
▫️ койко-дни -0.7% (72.6 → 72.1 тыс);
▫️ принятые роды +12.5% (5.96 → 6.7 тыс);
▫️ пункции ЭКО +0.9% (10.5 → 10.59 тыс).

Количество операций за 1 и 2 кварталы 2026 увеличилось на 36.3% и 22.1% г/г, соответственно.

Выручка по сегментам (г/г в млрд):
▫️ госпитали Москва +10.4% (9.1 → 10);
▫️ госпитали регионы +27.2% (5.1 → 6.5);
▫️ клиники Москва и МО +18.3% (1.9 → 2.2);
▫️ клиники регионы +90.7% (3.1 → 5.9).

Большая часть общего прироста выручки "пришла" от приобретения сети "Эксперт" и еще немного добавили свежие покупки (ЦСМ "Здравица" и "Ильинская больница"). LFL-выручка выросла на 11.2% г/г (19.3 → 21.4 млрд). Вообще, тут можно отметить, что 2026 год по динамике LFL пока слабее прошлого года. Если в 2025 прирост LFL-выручки во всех кварталах был не менее 15.1%, то в текущем году рост скромнее (1 кв - 9.2%, 2 кв - 12.9% г/г).

Чистая прибыль увеличилась заметно слабее выручки. Ухудшилась операционная рентабельность с 24.2 до 22.2% и вместо нетто фин дохода появился расход (417 → -174 млн).

FCF немного снизился за счет более сильной динамики кап. затрат (+90.2% г/г, 1.4 → 2.6 млрд) в сравнении с OCF (+16.7% г/г, 6 → 7.1 млрд).
Чистый долг продолжил увеличиваться на фоне M&A, но долговая нагрузка остается вполне комфортной. При этом все же есть негативный момент в появлении нетто фин расхода.

Как уже писалось выше, компания в июне сделала два новых приобретения. Были куплены ЦСМ "Здравица (сеть центров семейной медицины в Новосибирске) и Ильинская больница (многопрофильный госпиталь в Московской области). С периода приобретения активы добавили к выручке 1 полугодия 34.5 и 45.4 млн, соответственно. По оценкам компании, если бы сделки были выполнены в начале 2026 года, то выручка купленных активов составила бы 477.5 млн и 1.87 млрд.

Ильинскую больницу купили за 8.5 млрд при прибыли за 2025 год по РСБУ в 690 млн (P/E = 12.3), Здравицу - за 0.9 млрд при прибыли по РСБУ за 2025 в 29 млн (P/E = 34.6). Как-будто переплатили.

Мать и дитя на 2026 год повысила прогноз по росту выручки с 23% до 24-25%. Если взять за основу верхнюю границу планов и рентабельность в 20% (за 1 полугодие - 21.5%), то получается, что за 2026 компания может рассчитывать на прибыль в районе 10.9 млрд. Это дает P/E 2026 = 8.85. При выплате 60% от чистой прибыль дивиденд может быть около 86.8 руб (ДД 6.78% от текущей цены).

В целом, вывод с обзора в обзора один и тот же. Отличная компания, которая развивается как органически, так и через хорошие M&A сделки. Стабильный денежный поток и выплаты дивидендов. Но все это стоит недешево. При этом динамика роста (без учета M&A) замедляется. На рентабельность негативно влияют приобретения и общая ситуация в экономике. Плюс менеджмент не исключает проведения доп. эмиссий в случае «очень крупных» сделок. В будущем Мать и дитя, наверняка, сможет за счет синергии и оптимизации улучшить общую рентабельность группы, но пока оценка, субъективно, даже выше справедливой цены.

Акций нет в портфеле.

Прогнозная справедливая стоимость - 1229 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Мать и дитя. Отчет за 1 пол 2026 по МСФО

Пауза ЦБ: передышка перед снижением ставки или затяжное ожидание?

Есть решения ЦБ, которые рынок встречает почти с облегчением. Есть решения, после которых начинается спор - что имел в виду регулятор и чего теперь ждать от экономики. Думаю, пауза в цикле снижения КС - второй случай. Вроде бы, ничего драматичного, но бизнес, банки и инвесторы пытаются понять, сколько продлится период дорогих денег.

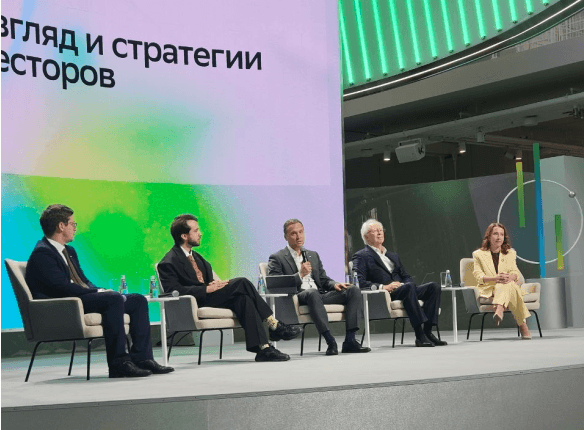
Запрос прозвучал и на макропанели фурума Сбера: смотрим сегодня на решения ЦБ и на то, что происходит с экономикой за цифрами официальной статистики (много полезного было, я напишу о том, что “зацепило” из выступлений Тараса Скворцова, Олега Вьюгина и Григория Чепкова).

Один из аргументов в пользу осторожности регулятора - ускорение кредитования. Вроде бы, всё логично: кредиты растут, спрос поддерживается деньгами банков, инфляционные риски сохраняются. Но обратите внимание: годовой рост кредитования юрлиц примерно на 12-14% во многом связан с жилищным финансированием и ранее одобренными проектами. Новых проектов существенно меньше, чем в 2024 и 2025 годах, - примерно на четверть. Отдельный фактор - финансирование оборонного сектора, оно слабее зависит от КС.

Резкий скачок кредитования в июле (мы обращали на это внимание, когда обсуждали ДКП), отчасти объяснялся банковской операцией: около триллиона рублей перенесли внутри баланса из межбанковского кредитования в кредиты юридическим лицам. Новых денег в экономике от этого автоматически не прибавилось, зато статистика выглядела бодрее 😁.

С ипотекой похожая история. Перед изменением условий семейной программы заемщики оформляли кредиты как “не в себя”, и часть будущего спроса переместилась на более ранний срок. Большие цифры выдач впечатляют, но они не доказывают, что экономика снова разгоняется.

1. Так что, примем временные эффекты и особенности учета за устойчивый рост спроса? Заодно переоценим инфляционные угрозы и ставку будем держать на высоком уровне? Подумаешь, дорогие кредиты, отложенные инвестиции, “компании-ждуны”...

2. Снизим ставку? И это тоже вряд ли поможет решить задачу: инфляция выше целевого уровня, инфляционные ожидания высоки, бюджетная политика следующего года какая-то неопределенная…

Возможно, паузу разумно сохранить до февраля, когда станет понятнее, как исполняется бюджетный план: если расходы пойдут по намеченной траектории, пространство для снижения ставки появится; если бюджетный маневр изменится - прогноз придется пересматривать.

Вроде бы да, пауза оправдана, но слишком долгое ожидание тоже опасно. При снижении инфляции высокая ставка - рост реальной стоимости денег. Для замедляющейся экономики - дополнительный тормоз. По оценке, прозвучавшей в дискуссии, рост экономики в 2026 году может составить всего 0-1%.

И вот вам, господа, почти кот Шредингера: ЦБ должен удерживать инфляцию, но чем дольше сохраняются жесткие денежные условия, тем труднее бизнесу инвестировать и создавать основу для будущего роста. Снижение ставки не гарантирует мгновенного оживления: на кредитование влияют требования к капиталу банков, стоимость труда и общая готовность компаний брать на себя новые обязательства. Наш кот в одно и то же время и жив, и мертв! Никто не знает точно.

Мой вывод: пауза ЦБ вполне может быть длиннее, чем хотелось бы рынку, но решать ее судьбу будут не одни лишь месячные данные по инфляции и кредитованию. Развилка - бюджетное исполнение в начале 2027 года (увидит ли регулятор устойчивое охлаждение экономики). До этого момента быстрое снижение ставки, видимо, преждевременно.

Инвестору не стоит строить стратегию на ожидании, мол, “ставка вот-вот пойдет вниз и автоматически подтянет за собой все активы”. Дорогие деньги остаются реальностью, а значит, цена ошибки в оценке риска по-прежнему высока. И если рынок снова начнет праздновать снижение ставки раньше времени, я бы сначала посмотрел на цифры, а уже потом присоединялся к празднику.

#экономика
https://t.me/ifitpro

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.

При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.

Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.


Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают

Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.

Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.

Стоит ли покупать до отсечки: плюсы и риски


Аргументы «за»:
Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).


Аргументы «против» и риски:
Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.

Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама


Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.

Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.

Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.

Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Бюджетно-налоговая политика России: новая арифметика


- В 2025–2026 годах бюджетно-налоговая политика России проводилась в условиях одновременно значительных изменений налоговой системы, роста расходов федерального бюджета и сохранения жестких денежно-кредитных условий. Доходная база бюджета все в большей степени смещалась в сторону ненефтегазовых поступлений, тогда как нефтегазовые доходы оставались более волатильными. При этом расходные планы на 2025–2026 годы неоднократно пересматривались в сторону увеличения, а в 2026-м рост расходов продолжился уже после принятия закона о федеральном бюджете: по оценке Минфина, их общий объем должен составить 48,5 против 44,1 трлн рублей, предусмотренных законом о бюджете.
- Рост расходов и увеличение дефицита сами по себе, однако, не позволяют однозначно определить направленность бюджетной политики. На оценку ее стимулирующего или сдерживающего воздействия влияют структура доходов и расходов, величина процентных платежей, нефтегазовая конъюнктура и параметры бюджетного правила. В 2026-м отклонение от ранее намеченной траектории бюджетной нормализации привело к увеличению структурного первичного дефицита до 1,8% ВВП, тогда как на 2027–2029 годы Минфин вновь предусматривает его постепенное сокращение.
- В обзоре рассматриваются основные изменения налоговой политики, динамика доходов и расходов федерального бюджета в 2025–2026 годы, а также различные подходы к оценке направленности фискальной политики.

Полная версия обзора - https://raexpert.ru/researches/budget_policy_2026/

Что будет со ставкой, рублём и инвестициями в 2027 году?

Вчера побывал на форуме СберИнвестиций “Настоящее - будущее”. Говорили о многом - о настоящем (высокие ставки душат инвестиции, прибыль фондового рынка держится на пяти компаниях, а кредитование может не ожить даже после снижения ставки ЦБ) и о будущем (ИИ заменяет личного инвестсоветника, крипта и ЦФА ищут своё место в портфелях)…

Сегодня не буду делать большой текст, просто дам цитаты из панели "Макровзгляд и стратегия для инвесторов" с небольшими комментариями - отобрал самое яркое, на мой взгляд. Расшифровывал по записи.

Топ-10 цитат

СОФЬЯ ДОНЕЦ, Т-Инвестиции:

- "На этом рынке легко заработать, но сложно не потерять". Хорошая фраза о соблазне искать доходность 30%, когда консервативные инструменты уже дают привлекательный результат.
- "Экономика у нас сейчас имеет форму лебедь, рак и щука". Потребление держится, инвестиции падают, отдельные отрасли растут, другие стагнируют. Продолжение мысли: "Все знают, чем закончилась басня - ничем"...
- "Прибыль компаний индекса Мосбиржи выросла на 50%, но почти весь прирост приходится на пять компаний". Четыре сырьевых компании и Сбер. Остальные в совокупности почти не показали роста прибыли.
- "Кредит - это всегда заимствование из завтра". Объяснение того, почему регуляторная политика всё сильнее ограничивает кредитную экспансию.

ТАРАС СКВОРЦОВ, Сбербанк:

- "60% операционной прибыли компании отдают сотрудникам, ещё 40% - банкам". Фактически всё съедают зарплаты и проценты, на инвестиции ничего не остаётся, как-то так…
- "Даже если будет ставка 7%, у банков всё равно будет очень мало аппетита к кредитованию". Контринтуитивный тезис: высокая ставка - не единственная причина дорогого и ограниченного кредита. Скворцов указывает на жёсткие требования к банковскому капиталу.
- "Деньги уходят с депозитов на финансовый рынок, но точно не в акции". По наблюдениям, клиенты переходят преимущественно в государственные, корпоративные и валютные облигации. Вот такой вот инвестиционный спрос.

ОЛЕГ ВЬЮГИН, экономист, профессор НИУ ВШЭ:

- О ставке - "Идеально процентов семь. Это просто то, что доктор прописал для нормальной экономики". Такая ставка нужна для оживления инвестиций. Однако, Олег Вячеславович заметил, что российский бизнес “был бы рад и 10%”.
- Серьёзное ослабление рубля возможно, только если экономика вернётся к росту 4–5%" - не дословная цитата, суть. И далее - пока инвестиции и импорт подавлены - спрос на валюту ограничен, а оживление экономики способно его увеличить.
- До февраля со ставкой лучше не суетиться - тоже суть. Вьюгин предлагает выдержать паузу до первого квартала 2027 года, чтобы оценить исполнение бюджета, и только затем принимать решение.

Выводы макропанели

- В 2027 году инвестору придётся выбирать между терпением и азартом, причём первое может быть куда прибыльнее второго.

- Ставка будет медленно искать дорогу вниз, рубль - зависеть от того, насколько оживёт экономика, а фондовый рынок - доказывать, что способен зарабатывать не только за счёт пяти компаний из индекса.

- Даже дешёвые деньги сами по себе не заставят бизнес инвестировать, банки кредитовать, а акции расти. Для этого экономике нужен двигатель, а пока мы больше обсуждаем, когда отпустят тормоза. Надо следить внимательно за тем, кто первым нажмёт на газ!

#форум
https://t.me/ifitpro

Что будет со ставкой, рублём и инвестициями в 2027 году?

Русагро - первое полугодие под крылом госструктуры

«Из князи в грязи» - это выражение ближе всего описывает трагичную ситуацию бывшего владельца Русагро $RAGR Вадима Мошковича и экс-гендиректора Максима Басова. У одного отняли сельхозимперию, у другого - имущество на 3 млрд рублей. Более того, оба находятся под следствием. Я же продолжаю держать руку на пульсе Русагро и сегодня разберу отчетность компании.

🌾 Итак, выручка компании за первое полугодие 2026 года выросла на 9% до 183 млрд рублей. Однако качество этого роста оставляет желать лучшего. Валовая прибыль рухнула на 33,8% до 24,5 млрд рублей, EBITDA составила всего 9,4 млрд, а чистая прибыль практически обнулилась - 56 млн рублей против 4,8 млрд годом ранее. Себестоимость растет значительно быстрее выручки!!!

Выручка масложирового бизнеса выросла на 3% до 103,7 млрд рублей. После модернизации Аткарский МЭЗ вышел на проектную мощность, а производство сырого растительного масла во втором квартале подскочило на 32% до 301 тыс. тонн. Сельхознаправление выглядит эффектнее - выручка выросла в 3,5 раза до 21,6 млрд рублей за счет низкомаржинального трейдинга зерном и соей.

🥩 Главная проблема - мясной сегмент. Выручка сократилась на 10% до 41,6 млрд рублей, а EBITDA обвалилась кратно. Давят низкие цены на свинину на фоне роста предложения и импорта более дешевого мяса. То есть объемы здесь уже не спасают - ухудшилась сама ценовая конъюнктура.

Сахарный бизнес, напротив, нарастил выручку на 49% до 24,6 млрд рублей. Продажи сахара во втором квартале выросли на 47%, однако значительная часть опять пришлась на трейдинговый канал. При этом собственное производство сократилось на 7% из-за более низкой сахаристости свеклы. Получается, обороты растут практически везде, а денег в итоге становится меньше.

⚖️ Параллельно окончательно изменилась корпоративная структура. В мае 65% Русагро были обращены в доход государства, а контроль перешел под управление госструктуре РСХБ-Финанс. При этом летом акционеры одобрили первые с 2021 года дивиденды - 16,48 рубля на акцию. Корпоративный конфликт выплате не помешал, однако делать из одного дивиденда новую стабильную политику я бы пока не стал.

В итоге Русагро под новым контролем операционно продолжает работать, но финансовый результат слабый. Причем пока больше вопросов именно к конъюнктуре и качеству роста выручки, чем к эффективности нового управления. Низкие мультипликаторы выглядят заманчиво, но дисконт здесь вполне заслуженный: прибыль практически исчезла, мясной сегмент буксует, а будущая дивидендная политика неизвестна.

❗️Не является инвестиционной рекомендацией

♥️ Утро должно начинаться с кофе и чего-то полезного. Что, как не моя статья, подойдет для этого наилучшим образом? Ставьте лайк, если мои разборы для вас полезны.

Русагро - первое полугодие под крылом госструктуры

18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?

АО «Селектел» (бренд: Selectel) − ведущий российский провайдер ИТ-инфраструктуры. Компания предлагает широкий спектр услуг: аренда выделенных серверов, разработка и внедрение частных и публичных облачных сервисов.

У Selectel четыре площадки ЦОД в ключевых регионах России — Москва, Санкт-Петербург и Ленинградская область. Это обеспечивает высокую надёжность и доступность сервисов.

Компания основана в 2008 году сооснователями ВКонтакте Львом Левиевым и Вячеславом Мирилашвили. На рынке более 17 лет, обслуживает 44,5 тыс. клиентов — от малого бизнеса до крупных корпораций.

Параметры выпуска Селектел 001Р-09R:

• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,5 года
• Купон: КС + 225 б.п.
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Квал: только для квалов

Параметры выпуска Селектел 001Р-10R:

• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 16,75% годовых (YTM не выше 18,1% годовых)
• Выплаты: ежемесячно
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Оферта: нет
• Квал: не требуется

• Сбор поручений: до 06 октября 2026
• Дата размещения: 09 октября 2026

Рейтинг надёжности:

• АКРА (22 июля 2026) подтвердило рейтинг A+(RU) со стабильным прогнозом. НКР (13 июля 2026) присвоило A+.ru — тоже со стабильным.

• А «Эксперт РА» в июне 2026-го сначала понизило рейтинг с ruAA- до ruA+ из-за роста долга и капитальных затрат. (прогноз стабильный), а в сентябре отозвало его — по инициативе самой компании.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 10,2 млрд руб. (+14% г/г)
• Скорректированная EBITDA: 5,4 млрд руб. (+3% г/г)
• Рентабельность по EBITDA: 53% (против 59% годом ранее)
• Чистая прибыль: 1,9 млрд руб. (+0,4% г/г)

• Скорректированный свободный денежный поток: -3,4 млрд руб. (год назад был всего −71 млн). Капзатраты выросли на 70% до 6,4 млрд ₽: 4,4 млрд на серверы (рост в 1,8 раза — подорожали компоненты, особенно память) и 1,7 млрд на инфраструктуру ЦОД.

• Чистый долг/скорректированная EBITDA LTM: 2,1х (против 1,7х на конец 2025г).

В обращении находятся 4 выпуска биржевых облигаций компании на 24,5 млрд рублей:

• Селектел 1Р-08R $RU000A10FMY2 Доходность: 16,51%. Купон: 16%. Текущая доходность: 15,65% на 2 года 8 месяцев

• Селектел 1P-07R $RU000A10EEZ9 Доходность: 16,42%. Купон: 15%. Текущая доходность: 15,08% на 2 года 4 месяца

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• ВИС Финанс БО-П12 $RU000A10EYJ1 (17,69%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,21%) А+ на 2 года 11 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,14%) А+ на 2 года 11 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,17%) А+ на 2 года 8 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,36%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,57%) А+ на 2 года 5 месяцев

Что по итогу: С операционной точки зрения компания выглядит хорошо: выручка и EBITDA растут, маржа держится на высоком уровне. Правда, чистая прибыль снижается — давят выросшие проценты по долгам, и это уже заметно в итоговом результате.

При этом я оцениваю риски как минимальные: около 25% компании принадлежит «Каталитик Пипл» (совместный проект Т-Технологий и Интерроса), а это добавляет устойчивости.

Участвовать в новом выпуске стоит при купоне от 16,5%. Главный аргумент — премия около 150 б.п. к собственным бумагам эмитента с сопоставимой дюрацией, то есть вполне конкретная плата за то, что вы заходите в первичке.

Отдельно стоит держать в уме длинные ОФЗ — из-за большей дюрации они сильнее реагируют на снижение ставки и могут дать более заметный рост цены, если политика ЦБ действительно пойдёт на смягчение. Лично у меня они занимают 8% портфеля, а ближе к 17%+ доходности я планирую довести долю до 10%. А вы что сейчас покупаете на рынке долга?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?

ГК «МД Медикал» выплатит дивиденды за 1 ПОЛУГОДИЕ

Совет директоров #MDMG принял решение выплатить дивиденды по итогам первого полугодия 2026 года в размере 38 рублей на акцию. Как и прежде, Компания направляет на дивиденды бóльшую часть чистой прибыли и сохраняет практику регулярных выплат - дважды в год, и во второй половине лета мы выплатили в полном объёме дивиденды по итогам 2025 года. Наша дивидендная политика не ограничивает размер дивидендов, совет директоров принимает решение, принимая во внимание нагрузку на ликвидность Компании в платежный период. Сегодня мы находимся в активном инвестиционном периоде:
✔в июне закрыли две сделки - приобретение Ильинской больницы и сети клиник Здравица; ✔продолжаем масштабную инвестиционную программу: реконструкцию здания в Зубаревом переулке под новый госпиталь в Москве, строительство второго корпуса госпиталя в Санкт-Петербурге, строительство новых и расширение действующих клиник в Москве и других регионах.

При этом мы сохраняем консервативный подход к долгу, имея на сегодня комфортный уровень долговой нагрузки 0,4х чистый долг/EBITDA LTM, и будем планомерно снижать его за счёт денежного потока, который генерируют в том числе приобретённые активы.

Операционный бизнес показывает устойчивый рост, Ильинская больница и Здравица уже консолидируются в результаты Группы, а инвестиции в новые площадки - это будущие дивиденды, заложенные сегодня. Список лиц, имеющих право на получение дивидендов, будет составлен по состоянию на конец операционного дня 19 октября 2026 года.

Ссылка на полный пресс-релиз.

МТС - разбор акций (продолжение)

Что же думает об этом рынок? Например, аналитики Атона утверждают, что по новой дивполитике ежегодный полный возврат (дивиденды + обратный выкуп) составит как раз примерно около тех же самых 35 руб. на акцию. Это примерно 24,5 руб. в виде дивидендов, и примерно 10,5 руб. обратным выкупом.

Но при этом эти выплаты разнесены, и явно менее гарантированы (если вообще можно вести речь о гарантиях в случае выплат дивидендов), чем ранее. А что касается выплат 10,5 руб, на 1 акцию в виде выкупа, то если предположить, что акции бы выкупались сейчас, по текущей рыночной цене 247 руб, то легко посчитать, что у инвестора бы выкупили всего примерно 17,5 % от его пакета акций МТС.

Да и вопрос, а нужен ли долгосрочному инвестору обратный выкуп? Ведь все зависит от цены приобретения акции в портфель, и далеко не всегда инвестор, купивший акции МТС на «долгосрочку» и пребывающий в убытке, пойдет на обратный выкуп по невыгодной для него рыночной цене. А значит, изрядная доля этих ежегодных выплат может вообще пройти «мимо» инвестора.

Раньше такого быть не могло, все ежегодные выплаты производились в виде исключительно дивидендов, и инвестор мог их получать, не продавая свои акции в убыток. Естественно, сама компания прекрасно понимает, что эта новая див. политика гораздо более выгодна ей самой. Ведь реально инвесторам придется платить значительно меньше.

Но биржа состоит, как известно, не из одних дураков. За последующие три торговых дня акции МТС на Мосбирже упали более чем на 12%. Так что все эти дивидендные новации явно не по вкусу рынку.

Так что же в итоге, что делать инвестору, который присматривается к акциям МТС?

Здесь можно констатировать следующее. Многие годы акции МТС были одной из немногих, по-настоящему «дивидендных акций» российского рынка. В свое время Мы уже писали об акциях МТС , как о дивидендных акциях подробно: Дивидендные акции, насколько они «дивидендные» ?: МТС – Telegraph.

Компания реально платила своим инвесторам доход, в отличие от большинства якобы «дивидендных историй» нашего рынка, которые регулярно рекламируются сейлз-менеджерами брокерских компаний и банков. Коэффициент стабильности выплат на данный момент (до введения новой див. политики) 0,71, что довольно высоко. Сам же совокупный доход от владения акциями совсем не велик (дивиденды + прирост рыночной цены) порядка 6,2% годовых и мог устроить далеко не каждого инвестора. Ведь рыночная цена этих акций годами не растет, по факту находясь в «боковике» (рис.1).

Многие годы МТС представляла собой классический пример по-западному «дивидендной» компании. Не очень то и развиваясь, не делая масштабных вложений в новые проекты , компания распределяла большую часть своих доходов среди акционеров в виде дивидендов. В условиях низкой инфляции это могло устраивать некоторую часть инвесторов. Вроде как некий «островок стабильности» в бушующем море российских акций. Теперь все это, судя по всему, уходит в прошлое. И на данный момент на предложение от вашего сейлз-менеджера купить акции МТС «в долгосрочку» с расчетом на дивиденды, стоит очень крепко подумать.

Дзарасов Алан, эксперт и преподаватель 1ИФИТ.

#МТС
https://t.me/ifitpro

МТС - разбор акций (продолжение)

🛢 Газпром нефть отчиталась шикарно, но дивиденды платит в долг


Разбираю я тут отчет Газпром нефти за первое полугодие 2026 года, и цифры прям радуют глаз. Выручка подросла до 1880 млрд рублей, плюс 5,9 процента к прошлому году. Скорректированная EBITDA вообще рванула на 42,6 процента, до 727,5 млрд. А чистая прибыль и вовсе выросла на 90 процентов, добравшись до 286,1 млрд. Мое мнение — такой отчет выглядит очень мощно, тут есть на что посмотреть.

Помогли компании благоприятная конъюнктура и рост цен на энергоносители, плюс демпферные выплаты подоспели. Добыча углеводородов составила 65,64 млн тонн нефтяного эквивалента, плюс 0,9 процента. А вот переработка просела до 20,33 млн тонн, минус 6,4 процента. Операционные расходы при этом снизились на 5,4 процента, выручка от продажи нефти, газа и нефтепродуктов подросла на 7,3 процента. Правда, по курсовым разницам вылез убыток в 9 млрд против прибыли 42,3 млрд годом ранее.

Но вот что настораживает. Чистый долг на конец полугодия вырос до 1,27 трлн рублей против 788,5 млрд ранее, соотношение ND/EBITDA уже 1,14. Причина — масштабные инвестиции, в частности финансирование Чонской группы в Восточной Сибири. Свободный денежный поток с учетом погашения обязательств по строительству ушел в минус на 105,3 млрд. CAPEX вырос на 21,7 процента, до 398,6 млрд, а общий долг достиг 1,7 трлн. Мое мнение — вот здесь и кроется главная загвоздка всей истории.

Теперь про дивиденды, и тут самое интересное. Политика компании предполагает выплату не менее 50 процентов от чистой прибыли по МСФО. Но совет директоров рекомендовал за первое полугодие 42,51 рубля на акцию, а это 8 процентов дивдоходности к текущей цене. Суммарно промежуточные выплаты тянут на 201,6 млрд, что эквивалентно примерно 70 процентам чистой прибыли. То есть payout снова повысили, хотя во втором полугодии 2025 его уже снижали с 75 до 50 процентов. Мое мнение — вот это и есть дивиденды в долг, когда FCF отрицательный, а выплаты растут.

Причина такого решения, как я вижу, лежит на поверхности. Материнскому Газпрому нужна ликвидность, и дочка выступает таким себе донором. Компания зарабатывает хорошо, но инвестиции огромные, свободный поток в минусе, а деньги на дивиденды берутся из долга. Высокая дивдоходность тут выглядит заманчиво, но за ней стоит растущая долговая нагрузка. Волатильность и риски никто не отменял, так что выводы делаю с оглядкой на этот дисбаланс.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!

МТС - конец «дивидендной» акции?

В среду 16 сентября ПАО «МТС» представило параметры новой дивидендной политики на 2027-2028г. Что же меняется? Попробуем разобрать, что называется «на пальцах».

Главное: МТС уходит от фиксированных дивидендных выплат. Прошлая дивидендная политика на 2024–2026 годы предусматривала целевой показатель дивидендов не менее 35 руб. на акцию. По факту компания его выполняла: за последние три года годовые выплаты в виде дивидендов составляли как раз 35 руб. И ранее, МТС платило примерно также стабильно: с 2021 года дивидендные выплаты составляли от 34 до 37 руб.

Новая же дивидендная политика предусматривает зависимость размера дивидендов от операционной прибыли, причем следующим образом: МТС будет возвращать акционерам в денежном виде до 20% от годовой операционной прибыли двумя следующими способами:
-70 % выплат в виде дивидендов (т. е. до 14 % от годовой операционной прибыли);
-остальные 30% направляются на выкуп части акций МТС у акционеров.

Минимальный целевой размер таких совокупных выплат акционерам (но не гарантированный!) предполагает не менее 70 млрд. руб. за календарный год. МТС намерена выплачивать дивиденды не реже трех раз в год, а первая выплата может состояться в январе 2027 года.

В рамках новой дивполитики МТС намерена осуществить шесть траншей. В 2027 году - по результатам 9 месяцев 2026 года, итоговые за 2026 год и I квартал 2027 года, а также за шесть месяцев 2027 года. В 2028 году - за девять месяцев 2027 года, весь 2027 год и I квартал 2028 года, за шесть месяцев 2028 года.

Компания при этом заявляет, что «новая дивидендная политика призвана обеспечить акционерам более ощутимую долю в результатах роста компании и поддерживать привлекательную доходность инвестиций в акции МТС. Поэтому компания переходит от политики фиксированного дивиденда к выплатам, основанным на результатах бизнеса» (цитата СЕО МТС Инессы Галактионовой из пресс-релиза).

А что нам, инвесторам, несет эта новая дивполитика на самом деле?

Ну во-первых, компания ясно указывает на то, что теперь дивиденды будут зависеть от прибыли. Есть у компании операционная прибыль – будут дивиденды, нет прибыли – нет и дивидендов. Ранее компания платила всегда, независимо от результатов бизнеса, по крайней мере, начиная с 2004 года. Причем последние шесть лет, как уже выше было сказано- примерно стабильные дивиденды, от 34 до 37 руб. Теперь этого не будет.

Что касательно, второй части этих ежегодных выплат – выкупа акций, тот тут, как оказывается, будет необходимо отдельное решение совета директоров компании. То есть, по факту это две отдельные выплаты: выплата дивидендов не означает еще и выкуп акций у акционеров, и наоборот.

Продолжение следует!

#МТС
https://t.me/ifitpro

ТМК - долговая спираль закручивается

В текущей ситуации при оценке компаний на первый план выходят скорее не денежные потоки от основной деятельности, а способность справляться с возросшей долговой нагрузкой. Учитывая закручивающуюся долговую спирать ТМК, инвесторам стоит внимательнее отнестись к отчетам компании. Предлагаю разобрать свежие результаты деятельности эмитента.

💿 Итак, выручка компании за первое полугодие упала на 36,9% до 149,4 млрд рублей, а отгрузки труб - на 34,3% до 1,17 млн тонн. Скорректированная EBITDA практически уполовинилась до 22,2 млрд, рентабельность сократилась с 19% до 14,8%. Чистый убыток при этом вырос сразу в 9,3 раза до 30,1 млрд рублей. Получили худшее полугодие для ТМК за последние пять лет.

Причина довольно очевидна - высокая ключевая ставка режет инвестиционные программы нефтегазовых компаний, а именно они формируют основной спрос на трубы. Сильнее всего пострадал сварной сегмент. Причем быстрого разворота пока не видно: даже относительно второго полугодия 2025 года выручка снизилась на 10,7%, а EBITDA - еще на 25%. То есть дело уже не только в высокой базе.

📊 Но главная проблема ТМК сейчас даже не продажи, а в высоком долге. Так, чистый долг достиг 308,3 млрд рублей, а Net Debt/EBITDA подскочил с 3,9х в конце прошлого года до 5,95х. При целевом ориентире самой компании около 2,5х до комфортной долговой нагрузки теперь как до луны. Краткосрочные займы выросли более чем вдвое до 194 млрд рублей, поэтому вопрос рефинансирования становится все важнее.

Еще показательнее процентные расходы - 38 млрд рублей за полугодие при EBITDA всего 22,2 млрд. То есть операционная прибыль уже не способна покрыть обслуживание долга. Операционный денежный поток формально вернулся в плюс и составил 23,4 млрд рублей, но в основном благодаря высвобождению оборотного капитала, а не улучшению бизнеса. Собственный капитал тем временем схлопнулся с 32,6 до 9,5 млрд рублей.

💰 Очевидно, что дивидендам здесь взяться неоткуда. Политика предусматривает выплаты не менее 25% прибыли, но самой прибыли сейчас нет. За 2024 и 2025 годы акционеры дивидендов не получили, последний платеж в размере 9,51 рубля состоялся еще в 2024-м. Судя по первому полугодию, базы для возвращения выплат в 2026 году тоже не просматривается.

В итоге ТМК сейчас выглядит слабее остальных металлургов. Высокая ставка продолжает давить на спрос со стороны нефтегаза, проценты уже съедают больше, чем бизнес зарабатывает операционно, а долговая нагрузка приблизилась к 6х EBITDA. Компании необходимо дальнейшее смягчение ДКП и восстановление заказов. Я же буду смотреть на рефинансирование короткого долга, долговые ковенанты и динамику ставки ЦБ. Пока инвест-идеи в ТМК попросту нет.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня регулярно радовать вас новыми статьями!
$TRMK

ТМК - долговая спираль закручивается

💎 Алроса и её дивиденды: история одной большой паузы


Смотрю я на дивидендную историю Алросы и понимаю, что тут получилась прям драматичная кривая. В 2017 году было 8,93 рубля на акцию, в 2018 уже 11,17, потом просадка до 7,95 в 2019, обвал до 2,63 в ковидном 2020. А вот 2021 год выдался просто фантастическим — 18,33 рубля, рост почти на 600% год к году. Но дальше случилось то, что случилось: за 2022 год ноль, за 2023 всего 3,77, за 2024 уже 4,51, и вот за 2025 снова ноль. Такое ощущение, что компания живёт в режиме качелей, и сейчас она застряла внизу.

Акционеры на собрании 10 июня 2026 года официально утвердили решение не распределять прибыль за 2025 год. Чистую прибыль в размере почти 30 млрд рублей оставили в компании, дивиденды объявлять и выплачивать не стали. В последний раз Алроса платила по итогам первого полугодия 2024 года — те самые 2,49 рубля на акцию, и с тех пор тишина. Прогноз на ближайшие 12 месяцев у меня лично тоже нулевой, вероятность выплаты низкая, дивдоходность соответственно 0%.

Если смотреть на дивидендную политику, то формально там всё прописано логично. При отрицательном долге платят выше 100% свободного денежного потока, при Чистый долг/EBITDA от 0 до 1,0 рекомендуют 70–100% FCF, при 1,0–1,5 уже 50–70%. И есть минимальный порог — 50% от чистой прибыли по МСФО, но только если коэффициент Чистый долг/EBITDA не превышает 1,5. В теории звучит красиво, но на практике всё упирается в цифры.

А цифры за первое полугодие 2026 года вышли откровенно слабые. Выручка упала на 32,7%, до 90,3 млрд рублей, EBITDA рухнула на 61%, до 14,35 млрд, и вместо прибыли образовался чистый убыток в 9,5 млрд рублей. Свободный денежный поток ушёл в минус на 16,86 млрд, а чистый долг вырос на 84%, до 112 млрд рублей. Соотношение Чистый долг/EBITDA подскочило до 3,2x против 1,2x годом ранее — то есть компания вышла далеко за пределы того самого порога в 1,5, при котором по политике положен минимальный уровень выплат.

По итогам 2025 года ситуация была чуть лучше — чистая прибыль 36,2 млрд рублей, но FCF всё равно отрицательный, минус 13,6 млрд. Так что даже если бы формально компания могла что-то заплатить, свободных денег на это просто нет. Аналитики Альфа-Инвестиций прямо пишут, что дивидендов, вероятно, не будет ещё длительное время, потому что долг подскочил, а денежный поток отрицательный. Я с такой оценкой вполне согласен.

Для меня вся эта история — хороший пример того, что дивидендная политика это одно, а реальная способность платить — совсем другое. Красивые проценты от прибыли в документе ничего не значат, когда бизнес генерирует убытки и наращивает долг. Алроса сейчас переживает сложный период на алмазном рынке, и пока не будет устойчивого восстановления цен, ждать выплат я бы не стал. Волатильность по бумаге на таких новостях остаётся высокой, так что осторожность тут явно не помешает.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны
👶 Мать и дитя платит около 39 рублей — ждём закрытия реестра осенью


Смотрю на дивидендную историю Мать и дитя и вижу вполне понятную картину. Дивидендная политика компании предусматривает возможность распределения до 100% чистой прибыли, что само по себе даёт хороший запас гибкости. Правда, в последние два года сложилась практика выплат на уровне 60% от чистой прибыли, и это уже более консервативный подход. Мне такой баланс кажется разумным, потому что компания и акционеров не обижает, и оставляет себе средства на развитие.

Прогноз по выплате сейчас оценивается примерно в 39 рублей на акцию, что от текущей цены даёт около 3% доходности. Сумма скромная, но для стабильной компании с понятной политикой это выглядит нормально. Закрытие реестра ожидается где-то в октябре-ноябре, так что времени на принятие решения ещё достаточно. Мне эта история нравится своей предсказуемостью — тут нет мутных схем и неожиданных разворотов.

Понятно, что вокруг даты отсечки возможны разные движения — кто-то фиксирует прибыль, кто-то заходит под выплату. Волатильность в такие периоды обычно подрастает, так что резкие колебания вполне вероятны. Но фундаментально картина выглядит крепко, и это одна из тех бумаг, которые я держу в поле зрения давно. Я продолжаю следить за развитием событий с интересом.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны
💼 Хэдхантер одобрил 200 рублей на акцию — отсечка 28 сентября


Вот и официально — акционеры Хэдхантера одобрили дивиденды за первое полугодие 2026 года в размере 200 рублей на акцию. От текущей цены это даёт около 7% доходности, что для рынка выглядит очень достойно. Отсечка назначена на 28 сентября, так что времени на принятие решения остаётся совсем немного. Дальше реестр закроется, и попасть в список получателей уже не получится.

Мне эта история нравится своей предсказуемостью. Компания платит регулярно, бизнес стабильно приносит прибыль даже в непростые времена, и дивидендная политика тут понятная. Хэдхантер давно зарекомендовал себя как компания, которая реально делится прибылью с акционерами, а не просто обещает это на словах. Уникальная бизнес-модель позволяет направлять значительную часть свободного денежного потока на выплаты, и это как раз тот случай, когда слова не расходятся с делом.

Понятно, что вокруг даты отсечки возможны разные движения — кто-то фиксирует прибыль, кто-то заходит под выплату. Волатильность в такие периоды обычно подрастает, так что резкие колебания вполне вероятны. Но фундаментально картина выглядит крепко, и это одна из немногих бумаг на рынке, где сочетаются устойчивость бизнеса и понятная дивидендная политика. Я продолжаю следить за развитием событий с интересом.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!

💼 Хэдхантер утвердил 200 рублей на акцию — платят дважды в год


Вот и официально — акционеры МКПАО Хэдхантер утвердили выплату дивидендов в размере 200 рублей на акцию по итогам первого полугодия 2026 года. Новость уже не слух, а факт, и это то, что я всегда отмечаю отдельно. Дивидендная политика компании предусматривает распределение от 60% до 100% скорректированной чистой прибыли ежегодно, так что диапазон широкий и даёт гибкость. Мне такой подход кажется разумным, потому что он позволяет и акционеров не обижать, и оставлять средства на развитие.

Отдельно отмечу, что с 2025 года компания выплачивает дивиденды дважды в год. За первое полугодие и весь 2025 год выплаты составили по 233 рубля на акцию, то есть текущие 200 рублей — это чуть скромнее, но всё равно очень достойно. Регулярность тут не под вопросом, и это как раз то, что ценят инвесторы. Хэдхантер давно зарекомендовал себя как бизнес, который реально делится прибылью, а не просто обещает это на словах.

Понятно, что вокруг даты отсечки возможны разные движения — кто-то фиксирует прибыль, кто-то заходит под выплату. Волатильность в такие периоды обычно подрастает, так что резкие колебания вполне вероятны. Но фундаментально картина выглядит крепко, и это одна из немногих бумаг на рынке, где сочетаются устойчивость бизнеса и понятная дивидендная политика. Я продолжаю следить за развитием событий с интересом.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!

📱 МТС переписал правила игры по дивидендам


Смотрю я на новую дивполитику МТС и понимаю, что компания решила сменить подход кардинально. Раньше акционеры жили с фиксированными 35 рублями на бумагу, а теперь выплаты привязали к результатам бизнеса. Новая политика рассчитана на 2027–2028 годы и предполагает возврат до 20% годовой OIBDA. Причем 70% от этой суммы пойдет на дивиденды, а оставшиеся 30% — на обратный выкуп акций. Такое дело, что предсказуемость снизилась, зато появилась привязка к реальным показателям компании.

По цифрам получается следующее. Минимальный объем выплат установлен на уровне 70 млрд рублей в год. Для сравнения, за 2025 год акционеры получили 69,3 млрд, то есть планка поднята совсем чуть-чуть. Периодичность тоже изменилась — платить будут не реже трех раз в год. Первый дивиденд по новой схеме ожидается уже в январе 2027-го по итогам девяти месяцев 2026 года. Короче, деньги начнут приходить чаще, но размер уже не гарантирован.

Отдельный момент — возвращение к байбеку. И вот здесь есть нераскрытая деталь: будут ли выкупленные акции погашаться или останутся на балансе компании. От этого зависит, получит ли каждый акционер дополнительную выгоду от сокращения числа бумаг или нет. Пока ясности нет.

Мое мнение: переход от фиксированных выплат к плавающим — это логичный шаг для компании, но рынок такие перемены обычно встречает настороженно. Волатильность по бумаге может сохраняться, пока участники не привыкнут к новой логике и не увидят первые реальные выплаты.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!