Поиск
Делимся с вами новостями компании за неделю
Привет, друзья!
✏️ Договорились о новых проектах с партнерами на форуме Kazan Digital Week (Группа Астра)
Среди них – «Лаборатория Касперского», СКБ Контур, Центр информационных технологий Татарстана и еще шесть организаций. Будем создавать совместные решения, развивать устройства на нашей ОС и тестировать продукты.
✏️ Министр технологий и коммуникаций Лаоса посетил наш офис в Москве (Группа Астра)
Обсудили проекты по цифровой безопасности страны и наметили, как реализовать их на решениях нашей экосистемы вместе с лаосской технологической компанией Sivill Tech.
✏️ Наш инструмент для управления базами данных теперь сам устраняет типовые проблемы IT-инфраструктуры (Группа Астра)
В новой версии Tantor администратор задает, какие неполадки платформа может исправить автоматически. При высоком риске она предлагает сделать это вручную, а если после вмешательства показатели ухудшились, откатывает изменения.
✏️ Обновили платформу виртуальных рабочих мест: личные файлы и настройки открываются на любой машине (Группа Астра)
Расширили возможности Termidesk VDI – теперь решение сохраняет личные файлы и настройки при переходе между виртуальными рабочими столами из общего пула. Сотрудникам не нужно заново настраивать среду под себя.
❤️ Ваша #ASTR
#дайджест
Российский ИТ-рынок меняет приоритеты
Б1 подготовила исследование российского ИТ-рынка за 2025 год. Темпы роста отрасли замедлились, а сегменты развиваются с разной скоростью. Заказчики осторожнее распределяют бюджеты и чаще оценивают окупаемость технологических проектов.
▪️ Коммерческий ИТ-рынок России вырос на 10% г/г, до 2,45 трлн руб.
▪️ Облачная инфраструктура и ЦОД прибавили 27% г/г.
▪️ Рынок ПО увеличился на 23% г/г.
▪️ Услуги и решения по инфобезу выросли на 16% г/г.
▪️ К 2032 году рынок может вырасти до 5,1 трлн руб. при среднегодовом росте около 11%.
🔷 Куда направляются бюджеты
ИТ-услуги за 2025 год выросли на 5%, оборудование прибавило 1%. Но внутри последнего сегмента динамика разошлась: серверы, системы хранения данных и корпоративное сетевое оборудование прибавили около 8%, а рынок ПК сократился.
ИИ усиливает этот сдвиг. По оценке Б1, рынок ПО для ИИ растёт более чем на 35% ежегодно. Заказная разработка прибавила 9–10% против 5% у ИТ-услуг в целом.
Для подрядчиков последствия зависят от модели контрактов. При оплате человеко-часов автоматизация может сокращать объём оплачиваемых работ. При фиксированной цене проекта снижение трудозатрат способно повысить маржу, пока заказчики не начнут требовать пересмотра стоимости. Поэтому рост производительности ещё не гарантирует роста прибыли.
Б1 допускает, что удешевление заказной разработки благодаря ИИ сделает индивидуальные решения привлекательнее готовых продуктов. Для вендоров возрастает значение функциональности, стоимости внедрения и интеграции. Среди направлений с устойчивым спросом Б1 выделяет ERP, системы управления данными и инженерное ПО.
🔷 Прогноз Б1
До 2032 года облачная инфраструктура может расти в среднем примерно на 22% ежегодно, тиражное ПО на 14–15%, информационная безопасность примерно на 13%. ИТ-услугам прогнозируют 5%.
В 2026 году Б1 ожидает рост рынка оборудования на 12–15% в денежном выражении, причём существенную часть обеспечит удорожание компонентов. Для поставщиков это создаёт риск давления на маржу, а для операторов ЦОД повышает стоимость расширения мощностей.
🔷 Где искать рост
Рост облаков и ЦОД может поддержать Ростелеком $RTKM, но потребует крупных капвложений. Positive Technologies $POSI представляет более концентрированную ставку на рост информационной безопасности, Аренадата $DATA – на развитие систем управления и обработки данных, востребованных в том числе при внедрении ИИ.
Софтлайн $SOFL неоднократно упоминается в исследовании Б1 среди крупнейших участников российского ИТ-рынка, в том числе в сегментах ИТ-услуг и информационной безопасности, а входящая в группу fabricaONE.AI – среди лидеров заказной разработки. Компания может получить выгоду от растущего спроса на комплексные ИТ-проекты, где одному заказчику одновременно требуются программное обеспечение, вычислительная инфраструктура, интеграция и кибербезопасность. Эти направления распределены между тремя кластерами группы: fabricaONE.AI (планирует вернуться к вопросу IPO в апреле 2027 года) отвечает за ИИ и разработку ПО, СФ Тех – за высокотехнологичное оборудование, Цифровые решения – за интеграцию, облака и ИБ. Такая структура создаёт возможности для увеличения среднего чека и расширения сотрудничества с действующими клиентами.
В 2025 году оборот собственных решений Софтлайна вырос на 23% г/г, до 42,1 млрд руб. За I полугодие 2026 года он составил 16,8 млрд руб. (+6% г/г), или 32% общего оборота. С учётом сезонности основная проверка перспектив этого направления ещё впереди.
17 ноября ожидаются результаты fabricaONE.AI, а 20 ноября Софтлайн представит показатели за III квартал и 9 месяцев 2026 года. Посмотрим, ускорился ли рост собственных решений и как изменение структуры бизнеса влияет на рентабельность группы.
Ставьте 👍
#обзор_рынка
©Биржевая Ключница
Русгидро. Отчет за 2 кв 2026 по МСФО
Тикер: #HYDR
Текущая цена: 0.4987
Капитализация: 199.7 млрд
Сектор: Электрогенерация
Сайт: https://rushydro.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 1.52
▫️ P/BV - 0.29
▫️ P/S - 0.31
▫️ ROE - 19.2%
▫️ ND/EBITDA - 2.83
▫️ EV/EBITDA - 3.64
Что нравится:
▫️ рост выручки на 18.7% г/г (148.4 → 176.2 млрд);
▫️ положительный FCF +2.9 млрд против -25.6 млрд во 2 кв 2025;
▫️ чистый долг увеличился на 4.1% к/к (737.4 → 767.4 млрд), но ND/EBITDA улучшился с 3 до 2.83;
▫️ чистая прибыль выросла на 80% г/г (12.7 → 22.8 млрд);
▫️ деб. задолженность уменьшилась на 11% к/к (123.3 → 109.7 млрд).
Что не нравится:
▫️ нетто фин расход увеличился на 56.4% к/к (11.6 → 18.2 млрд);
Дивиденды:
Выплата в 50% скор. чистой прибыли, но не ниже среднего значения за последние три года.
Русгидро одобрил мораторий на выплату дивидендов до 2029 включительно года для погашения долгов и финансирования инвест. программы.
Мой итог:
Операционные показатели (г/г):
▫️ общая выработка электроэнергии +5.6% (38.2 → 40.4 млрд кВт*ч);
▫️ отпуск тепла +2.2% (4.6 → 4.7 млн Гкал);
▫️ общий полезный отпуск +0.9% (11.1 → 11.2 млрд кВт*ч).
Выручка в разрезе сегментов (г/г в млрд):
▫️ электроэнергия и мощность розница +22.3% (63.4 → 77.6 млрд);
▫️ электроэнергия опт +16.3% (41.8 → 48.6 млрд);
▫️ мощность опт +22.3% (23.5 → 28.7 млрд);
▫️ теплоэнергия и горячая вода +10.6% (11.5 → 12.8 млрд);
▫️ услуги по передачи электроэнергии +10.6% (5 → 5.5 млрд);
▫️ услуги по технолог. присоединению -4.7% (0.53 → 0.5 млрд);
▫️ прочее -4.5% (2.7 → 2.6 млрд).
За полугодие выручка увеличилась на 18.9% г/г (325.7 → 387.1 млрд).
Чистая прибыль выросла заметно лучше выручки за счет улучшение операционной рентабельности с 23.4 до 30.2% и уменьшения эф. ставки налога на прибыль (38% vs 44.5% во 2 кв 2025). За полугодие прибыль увеличилась на 90.1% г/г (31.6 → 60.1 млрд).
За 2 квартал получен положительный FCF на фоне разнонаправленного движения OCF (+87.7% г/г, 30.9 → 58 млрд) и кап. затрат (-2.4% г/г, 56.5 → 55.1 млрд). За 2026 Capex ожидается в размере 390 млрд. С учетом того, что за 1 полугодие потрачено только 123 млрд стоит ожидать отрицательного FCF во 2 полугодии.
Долговая нагрузка продолжила снижение и ND/EBITDA наконец-то опустился ниже неприятных 3х. Направление хорошее, лишь бы не сбавляли темп.
Русгидро ожидает результат значительно лучше того, что сама компания закладывала в бизнес-план. Пока это видно по результатам за полугодие. Выручка растет, рентабельность улучшается. Если по итогам получится сохранить динамику прироста прибыли даже в 50%, то это дает результат в районе 177 млрд (P/E 2026 = 1.26). О дивидендах пока речи не идет. Ориентировочный срок возврата к выплатам - 2030 год. Но вполне возможно, что после одного инвестиционного цикла начнется еще один.
Как итог, хороший рентабельный бизнес, который оценивается очень дешево по вполне понятным причинам. Высокая долговая нагрузка, огромный Capex, отрицательный FCF на фоне масштабной стройки на Дальнем Востоке, неопределенные сроки получение отдачи от вложений для акционеров. Если рассматривать покупку, то с полным пониманием того, что ощутимую переоценку акций (и уже тем более выплаты дивидендов) здесь можно прождать несколько лет.
Акций Русгидро нет в портфели и покупку пока не рассматриваю.
По справедливой оценке мнение отсутствует.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
ИКС 5. Отчет за 3 кв 2026 по МСФО
Тикер: #X5
Текущая цена: 2342
Капитализация: 636 млрд
Сектор: Ритейл
Сайт: https://www.x5.ru/ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 9.25
▫️ P/BV - 7.08
▫️ P/S - 0.13
▫️ ROE - 76.5%
▫️ ND/EBITDA - 2.29
▫️ EV/EBITDA - 3.6
Что нравится:
▫️ рост выручки на 13% г/г (1.16 → 1.31 трлн);
▫️ FCF увеличился на 3.9% г/г (30.9 → 32.1 млрд);
▫️ чистая прибыль выросла на 9.8% г/г (23.3 → 25.6 млрд).
Что не нравится:
▫️ чистый долг увеличился на 5.3% к/к (1052 → 1108 млрд). ND/EBITDA ухудшился с 2.27 до 2.29;
▫️ нетто фин расход вырос на 0.2% к/к (44.1 → 44.2 млрд).
Дивиденды:
Выплата дважды в год по результатам своей деятельности последовательно за предыдущий отчетный год и за 9 месяцев. Исходить будут из объема FCF при условии, что ND/EBITDA не будет превышать 1.2-1.4 (до МСФО 16). Дивиденды не будут выплачиваться, если величина ND/EBITDA превышает 2.
По данным сайта Доход за 9 мес 2026 ожидается дивиденд в размере 98 руб (ДД 4.18% от текущей цены).
Мой итог:
Большинство показателей опираются на МСФО 16, поэтому данные отличаются от многих других обзоров отчетности ИКС 5.
Основные операционные показатели за 3 квартал (г/г):
▫️ LFL продажи +7.4%;
▫️ LFL траффик +2.3%;
▫️ LFL средний чек +4.9%;
▫️ средний чек +4.9% (566.1 → 593.8 руб);
▫️ кол-во покупателей +7.8% (2310.9 → 2492.2 млн чел).
Все операционные показатели улучшили свою динамику относительно прошлого квартала. Ключевой момент, что улучшается LFL-траффик. Торговые площади за квартал выросли на 1% к/к, кол-во магазинов - на 1.2% к/к.
Выручка по основным сетям за 3 кв (г/г в млрд):
▫️ Пятерочка +10.7% (913.8 → 1011.3);
▫️ Перекресток +8% (122.6 → 132.5);
▫️ Чижик +34.5% (103.8 → 139.6).
Динамика выручки у Пятерочки продолжает замедляться, Перекресток и Чижик пошли на улучшение, но это все равно заметно слабее показателей 2024-2025 годов. За 9 месяцев выручка выросла на 11.4% г/г (3.4 → 3.79 трлн).
Чистая прибыль за квартал увеличилась на фоне пары факторов: улучшения операционной рентабельности с 5.6 до 6% и прибыли по курсовым разницам (0.2 млрд vs -1.6 млрд в 3 кв 2025). При этом вырос нетто фин расход (38 → 44.2 млрд), плюс в отчетном квартал эф. ставка налога на прибыль сильно выше (25.4% vs 9.9% в 3 кв 2025). За 9 месяцев прибыль уменьшилась на 21.9% г/г (51.4 → 65.7 млрд).
FCF увеличился по причине более заметного снижения кап. затрат (-25.8% г/г, 52.3 → 38.8 млрд) в сравнении с OCF (-14.7%, 83.2 → 71 млрд). Долговая нагрузка незначительно выросла, несмотря на рост EBITDA.
На 2026 компания скорректировала свои прогнозы:
▫️ рост выручки 12% (было 12-16%);
▫️ рентабельность по скор. EBITDA (до применения МСФО 16) 6% (было выше 6%);
▫️ кап. затраты от выручки 4% (было 4.5-4.7%).
Для попадания в план по выручке X5 необходимо за 4 квартал получить прирост в 13.8%, что выглядит вполне реальной задачей. Если рентабельность по прибыли будет 1.5%, то компания за 2026 год получит прибыль в районе 72.5 млрд. Это дает P/E 2026 = 8.53. Размер дивиденда за 9 месяцев будет зависеть от ожидаемого размера долга на конец года, EBITDA за 4 квартал и значения ND/EBITDA, которую X5 решит оставить после выплаты. По примерным расчетам он может быть в диапазоне от 94.4 руб (ДД 4%) до 279 руб (11.9%).
Как-будто в секторе наметился постепенный разворот (LFL-траффик улучшается и у других игроков ритейла). Текущая оценка не является дешевой, но на долгосрочную перспективу X5 выглядит интересной идей. При этом, конечно, есть и риски. Во-первых, могут быть атаки беспилотников по инфраструктуре компании (кейс WB c целенаправленными атаками на их склады и сортировочные центры). Во-вторых, темпы восстановления потребительского спроса могут быть слабее ожидаемых (это менее критично для инвесторов с длинным горизонтом). С другой стороны, в таком контексте заключение мира будет двойным бонусом для X5 (да и всего ритейла).
Акции компании держу в портфеле с долей 6.14% (лимит - 6%).
Прогнозная справедливая стоимость - 2620 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником
1️⃣ По данным Reuters, консорциум во главе с американским миллиардером Тоддом Боли готовится обменять замороженные бумаги ЛУКОЙЛа $LKOH на его зарубежные активы — месторождения, НПЗ и АЗС в Европе, на Ближнем Востоке и в Африке.
Сделка оценивается в 22 млрд$ и может закрыться в течение нескольких недель, бумаги у западных фондов банк в интересах консорциума выкупил по цене около 30 центов на доллар.
В декабре 2025 года Минфин США уже отклонял похожее предложение другой группы инвесторов, а нынешний консорциум согласился держать акции в эскроу.
Готовность Минфина США пропустить именно эту структуру сделки показывает, что обход старых ограничений теперь зависит не от суммы, а от состава покупателей и эскроу-гарантий.
Аренадата. Отчет за 1 пол 2026 по МСФО
Тикер: #DATA
Текущая цена: 96.3
Капитализация: 22.4 млрд
Сектор: IT
Сайт: https://ir.arenadata.tech/
Мультипликаторы (LTM):
▫️ P/E - 6.35
▫️ P/NIC - 6.02
▫️ P/BV - 5.91
▫️ P/S - 2.26
▫️ ROE - 93.1%
▫️ ND/OIBDA - отриц. ND
▫️ EV/OIBDA - 5.36
Что нравится:
▫️ выручка выросла на 85.8% г/г (1.4 → 2.5 млрд);
▫️ FCF увеличился в 3.7 раза г/г (0.2 → 0.8 млрд);
▫️ нетто фин доход вырос в 4.2 раза п/п (43 → 181 млн);
▫️ чистый убыток снизился на 62.3% г/г (-0.9 → -0.3 млрд).
Что не нравится:
▫️ чистая денежная позиция осталась, но снизилась на 44.7% п/п (2.8 → 1.6 млрд);
Дивиденды:
Выплаты в размере не менее 50% от скор. чистой прибыли по МСФО при ND/OIBDA <= 2 (скор. чистая прибыль увеличивается на амортизацию за вычетом капитализ. расходов).
По данным сайта Доход следующая выплата за остаток 2026 года и 1 кв 2027 прогнозируется в размере 4.16 руб (ДД 4.32% от текущей цены).
Мой итог:
Количество клиентов за полгода выросло на 6.3% п/п (190 → 202 ед).
Хороший рост выручки, но это, в том числе, влияние покупки ООО «УБИК» в сентябре 2025. Выручка по сегментам (г/г в млн):
▫️ лицензии СУБД +133.6% (358 → 836);
▫️ лицензии средств управления данными +18.4% (47 → 55);
▫️ лицензии средств загрузки данных -89.8% (72 → 7);
▫️ услуги по обучению -63.6% (31 → 11);
▫️ выполнение работ +166% (240 → 637);
▫️ техподдержка +59.6% (610 → 973).
Информации о вкладе ООО «УБИК» в выручку отсутствует, но с опорой на данные за 2025 можно прикинуть, что доля составляет примерно 20%. В таком случае, без покупки прирост выручки в 1 пол 2026 составляет 48.7% г/г (1.4 → 2 млрд), что тоже вполне прилично.
За полгода есть убыток (это нормально для такого рода компаний, так как основной профит в 4 квартале), но при этом он меньше, чем был в прошлом году. Причина в улучшение операционной рентабельности с -92.5% до -22.1%. Здесь есть также влияние покупки ООО «УБИК», но компания все же смогла не раздуть расходы при увеличении выручки. Правда, важно отметить ухудшение валовой рентабельности с 86.9 до 77.6% (рост себестоимости сдержать не удалось). Убыток по NIC также заметно снизился (-78.7% г/г, -1.1 → -0.2 млрд). У Аренадаты нет "скрытых" капитализированных расходов, поэтому и показатели P/E и P/NIC достаточно близки.
FCF кратно вырос за счет роста OCF (+100% г/г, 0.4 → 0.8 млрд) и снижения кап. затрат (-76.4% г/г, 0.2 → 0.04 млрд).
Чистая денежная позиция у компании снизилась почти на половину, но это пока еще "кубышка". По логике стоит ждать ее увеличения на конец года.
Аренадата подтвердила прогноз по росту выручки в 2026 году не менее 20%. Если взять гайденс по нижней границе, то при чуть меньшей рентабельности получается прибыль в районе 3.4 млрд. Это дает P/E 2026 = 6.66, P/NIC 2026 = 6.98 (при сохранении соотношения 2025 года) и дивиденд около 6.9 руб (ДД 7.2% от текущей цены). Причем, если прикидки по вкладу "Убик" в выручку верны, то прирост выручки может быть значительно сильнее. Только текущая оценка уже не такая "вкусная" с учетом возможных рисков (например, рост расходов и снижение рентабельности). Есть, правда, еще мнение, что компания является бенефициаром атак на российские ЦОДы. Последние события еще раз напомнили крупному бизнесу, зачем нужны резервирование и географически распределенные системы. А решения Аренадаты, как раз, позволяют хранить и обрабатывать данные сразу в нескольких контурах.
В целом, компания выглядит неплохо с расчетом на среднесрочный горизонт. В идеале бы только дождаться коррекции (хотя технически пока выглядит так, что в ближайшее время ниже 90 цена не уйдет).
Акций Аренадаты нет в портфеле.
Прогнозная справедливая стоимость - 120 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
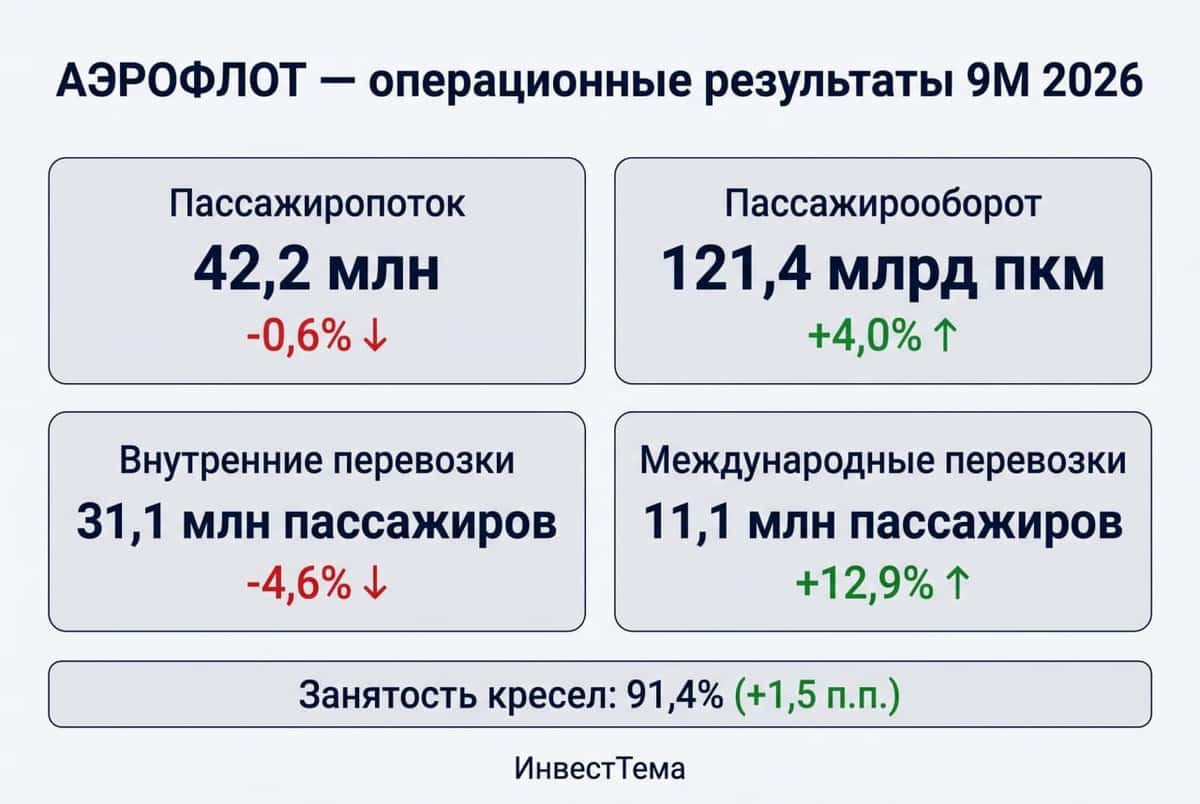
Аэрофлот - почему перелеты по России падают?
Цыплят по осени считают, вот и мы сегодня посмотрим, как прошел летний сезон отпусков для Аэрофлота. Перевозчик опубликовал операционные результаты за 9 месяцев 2026 года, которые оказались довольно неоднозначными. Особенно интересно взглянуть на них сейчас, когда СМИ активно обсуждают перспективы скорого мира, а Аэрофлот считается одним из главных «миркоинов». Давайте разбираться.
✈️ Итак, пассажиропоток Аэрофлота за 9 месяцев снизился на 0,6%, тогда как пассажирооборот вырос на 4%. Как такое возможно? Все просто: первый показатель отражает количество перевезенных пассажиров, а второй - расстояние, которое они преодолели. Получается, компания постепенно перераспределяет мощности с коротких маршрутов на более длинные.
Еще интереснее выглядит структура перевозок. На внутренних направлениях пассажиропоток сократился на 4,6%, а на международных вырос на 12,9%. Причин несколько. Во-первых, участившиеся атаки БПЛА и закрытия аэропортов делают внутренние перелеты менее предсказуемыми, поэтому пассажиры предпочитают поезд, чтобы не рисковать задержками. Во-вторых, дорожающее топливо вынуждает перевозчиков повышать тарифы, тогда как платежеспособный спрос остается под давлением.
🌍 Зато международные направления радуют. Одним из катализаторов стало введение безвизового режима с Китаем, после которого пассажирские перевозки между странами выросли примерно на 30%. Для Аэрофлота это позитивный фактор, поскольку длинные международные маршруты потенциально позволяют получать более высокую выручку на пассажира. Правда, насколько это улучшит прибыль, будет зависеть от загрузки рейсов и операционных расходов.
Но одними операционными показателями сыт не будешь. Главная причина, по которой я продолжаю обходить Аэрофлот стороной, это финансовые риски и вопросы к корпоративному управлению. Чистый долг/EBITDA находится в районе 2,8–2,9х. Для капиталоемкого бизнеса с высокой зависимостью от стоимости топлива, валютных курсов и процентных ставок это уже довольно неприятный уровень. Значительная часть заработанного рискует уходить кредиторам, а не акционерам.
В итоге Аэрофлот действительно может стать одним из бенефициаров геополитической нормализации. Сокращение числа закрытий аэропортов и восстановление международных маршрутов способны улучшить операционные показатели. Но это скорее потенциальный катализатор, чем решение всех финансовых проблем. Как спекулятивная история бумага может быть интересна, однако текущая оценка, на мой взгляд, недостаточно учитывает риски. Поэтому пока предпочитаю наблюдать со стороны.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику каждое утро. Спасибо за поддержку!
Ozon. Отчет за 3 кв 2026 по МСФО
Тикер: #OZON
Текущая цена: 3728
Капитализация: 806.8 млрд
Сектор: IT
Сайт: https://ir.ozon.com/ru
Мультипликаторы (LTM):
▫️ P/E - 36.74
▫️ P/BV - отриц. BV
▫️ P/S - 0.59
▫️ ROE - отриц. BV
▫️ ND/EBITDA - 1.9
▫️ EV/EBITDA - 5.22
Что нравится:
▫️ выручка выросла на 62.7% г/г (258.9 → 421.2 млрд);
▫️ FCF увеличился на 65% г/г (151.5 → 250 млрд);
▫️ нетто фин расход снизился на 2.4% к/к (16.7 → 16.3 млрд);
▫️ чистая прибыль выросла на 25.1% г/г (2.9 → 3.7 млрд);
Что не нравится:
▫️ чистый долг вырос на 31.2% к/к (351.1 → 460.7 млрд). ND/EBITDA ухудшился с 1.83 до 1.89;
▫️ дебиторка увеличилась на 10.9% к/к (12.2 → 13.5 млрд).
Дивиденды:
Див. политика не содержит указаний на порядок определения дивидендов.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 162.15 руб. (ДД 4.35% от тек. цены).
Мой итог:
Показатели по сегментам.
E-commerce (3 кв 2026 г/г):
▫️ GMV +41.5% (1.10 → 1.56 трлн);
▫️ кол-во заказов +76% (668 → 1176 млн шт);
Количество активных покупателей за квартал увечилось на 6.2% (69.2 → 73.5 млн чел). Как и ожидалось, компания стала бенефициаром атак на WB. Динамика оборота и заказов выше, чем был в прошлом квартале. За полугодие GMV вырос на 36.7% г/г (2.93 → 4.01 млрд), а кол-во заказов - на 77% г/г (1.65 → 2.92 млрд).
В финтехе Озон снова не предоставил данных по количеству активных клиентов. Стоимость риска продолжила расти (12.8 → 14.3%). Чистая процентная маржа не изменилась (6.9%).
Выручка за 3 квартал (г/г в млрд):
▫️ E-commerce +61.9% (214.7 → 347.7);
▫️ финтех +58% (53.9 → 85.2).
За 9 месяцев выручка в E-commerce выросла на 50.9% г/г (577.6 → 871.6 млрд), в финтехе - на 53.6% г/г (139.2 → 213.8 млрд).
Чистая прибыль увеличилась более скромно, но здесь есть нюансы. Улучшилась операционная рентабельность с 6.9 до 8.3%, но увеличился нетто фин расход (14.2 → 16.3 млрд), вырос убыток по курсовым разницам (0.9 → 6.3 млрд), а также выплачен налог на прибыли по эф. ставке 70.1% (в прошлом году было восстановление налога). Но главное компания отразила расход по оценочному резерву, связанному с атаками на склады, в размере 30.1 млрд. Без этого прибыль выросла бы кратно. За 9 месяцев чистая прибыль Озон получил прибыль 18.3 млрд против убытка -4.6 млрд за 9 мес 2025.
Не понравилось, что компания в релизе не указала остаток средств на счетах кредитных и микрофинансовых организаций группы. Пришлось примерно высчитывать его, чтобы исключить финтех при расчете FCF и долговой нагрузки. Ниже все расчеты приблизительные.
FCF без учета финтеха прилично добавил на фоне лучшей динамики OCF (+146% г/г, 68.2 → 167.7 млрд) в сравнении с кап. затратами (+72.3% г/г, 14.6 → 25.1 млрд).
Долговая нагрузка увеличилась. Сильный рост EBITDA перекрыл более сильный рост чистого долга.
Большинство аналитиков за 3 квартал ожидало результаты слабее, чем Озон в итоге показал (с поправкой на расход по резерву, конечно). Если компания отработает в 4 квартале с такой же рентабельность как и в 3, то по итогу году скорректированная прибыль может быть около 88 млрд. Это дает P/E скор. 2026 = 9.36. Ранее озвучивался план по выплате дивиденда не менее 30 млрд (138.6 руб и ДД 3.64% от тек. цены), но с учетом ситуации с атаками на инфраструктуру компании такой прогноз выглядит слишком оптимистичным. Хотя все сильно зависит от дальнейшего развития ситуации.
Озон продолжает увеличивать GMV высокими темпами. В 3 квартале улучшилась рентабельность. Но при этом достаточно и настораживающих моментов:
▫️ атаки на склады продолжились и в 4 квартале, и нет понимания, будут ли еще расходы на резервы по убыткам;
▫️ в Госдуму внесен законопроект, переводящий ПВЗ на расчет налога по кадастровой стоимости, что может снизить их рентабельность или вообще увести в минус;
▫️ тарифы на страхование складов выросли в десятки раз;
▫️ непонятно постоянный или временный переток покупателей с WB на Ozon.
Акций компании нет в портфеле. Интересной цена была в конце августа, но тогда покупать было страшно, а сейчас достаточно неопределенностей для такой оценки.
Прогнозная справедливая стоимость - 3540 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
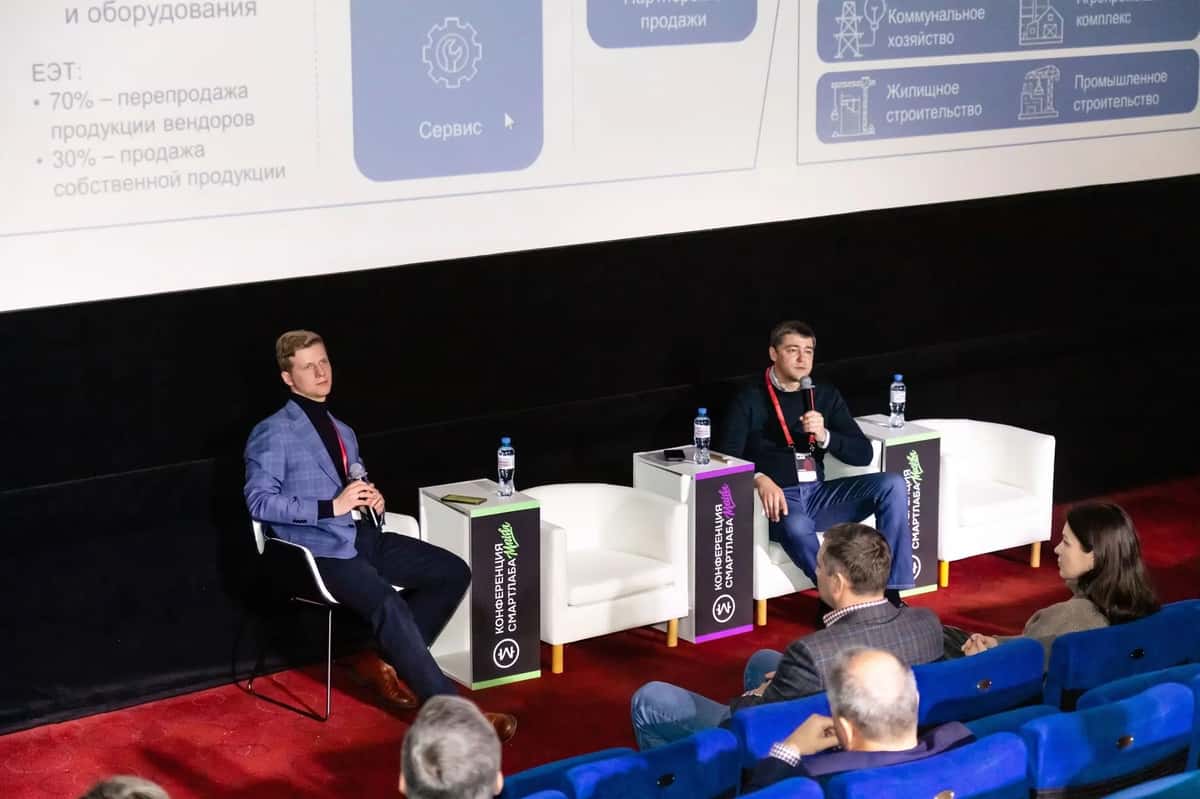
«Европейская Электротехника» на конференции Smartlab
«Европейская Электротехника» представила инвесторам на конференции Smartlab динамику развития бизнеса и новое направление
«Европейская Электротехника» (ОМЗ Перспективные технологии) 31 октября на конференции Смартлаб в Москве представила динамику развития бизнеса компании в первом полугодии, а также презентовала новое направление деятельности: «Подготовка нефтепродуктов и утилизация нефтешламов».
По итогам первого полугодия 2026 года Компания продемонстрировала позитивную финансовую динамику: консолидированная выручка возросла до 4,9 млрд руб. (+46,9% г/г), показатель EBITDA составил 0,4 млрд руб. (+2,0% г/г).
О компании: Российская инжиниринговая компания ПАО «Европейская Электротехника» ведёт активную деятельность на рынке стратегически важных и сложных объектов, реализуя комплексные решения в сфере инженерных и технологических систем — для промышленности, строительства, инфраструктуры и нефтегазового сектора.
Компания активно развивает бизнес и на новых целевых рынках. «Европейская Электротехника» ведёт опытные исследования в рамках проекта по подготовке нефтепродуктов и утилизации нефтешламов.
Накопленный объём нефтешламов в РФ, по разным оценкам, составляет около 300 млн тонн. Экологические платежи за их размещение постоянно растут. Рынок услуг по утилизации нефтешламов растёт за счёт двух факторов: ужесточения регулирования и удорожания услуг утилизации. Фактор роста цен пока доминирует над ростом физических объёмов переработки.
На конференции исполнительный директор компании Сергей Сергеевич Андрейкин представил основные параметры финансовой модели проекта, дорожную карту и ключевые моменты направления и ответил на вопросы инвесторов и журналистов.
Вопросы участников концентрировались вокруг трёх блоков. Первый — финансовые показатели компании и их изменения: динамика выручки и прибыли по итогам первого полугодия. Второй — планы компании и прогнозы относительно рыночной ситуации: как «Европейская Электротехника» оценивает конъюнктуру рынка в сегментах присутствия, какие драйверы видит в нефтегазовом и инфраструктурном направлениях и насколько устойчивым считает текущий спрос. Третий — стадия нового проекта по подготовке нефтепродуктов и перспективы его развития.
«Спрос на услуги по переработке нефтепродуктов и утилизации нефтешламов продолжает демонстрировать устойчивый рост. «Европейская Электротехника» как инжиниринговая компания полного цикла располагает всеми необходимыми технологическими и производственными возможностями, детально понимает и способна соответствовать требованиям крупных Заказчиков. Запуск нового направления позволит Компании расширить портфель услуг и усилить диверсификацию доходов направления Технологических систем», - отметил Сергей Андрейкин.
Сессия завершилась содержательным диалогом: инвесторы получили ответы на ключевые вопросы и основу для оценки нового направления деятельности, а компания — обратную связь.
опубликована бухгалтерская отчетность за III квартал 2026 г.
Уважаемые партнеры, нами опубликована бухгалтерская отчетность за III квартал 2026 г..
Ключевые балансовые показатели по итогам III кв. 2026 г., тыс. ₽:.
⚫ Валюта баланса = 3 469 940 (+11,6% г/г)
⚫ Собственный капитал = 451 275 (+6,0% г/г)
⚫ Выручка = 600 322 (+5,0% г/г)
🔶 Уровень покрытия долга лизинговым портфелем = 1.5х.
🔶 Уровень обеспеченности собственными средствами (достаточность капитала) = 13%.
🔶 Доля облигационного финансирования в кредитном портфеле = 40.89%.
➡️ Этот и прошлые отчеты всегда можно найти на нашем сайте в разделе «Инвесторам».
#отчеты
🏢 Следите за новостями из нашей финансовой жизни там, где Вам это удобно: 💬Канал в МАКС, 📊Пульс, 📊СМАРТЛАБ, 📊БКС-Профит, 📊БАЗАР, 📊Импульс 💚
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER по МСФО за 9 месяцев 2026 года увеличил чистую прибыль на 17%, до 1,53 трлн ₽, рентабельность капитала составила 24%.
Чистые процентные доходы выросли на 23%, до 3,16 трлн ₽, а корпоративный кредитный портфель — на 9,6% с начала года, до 34,2 трлн ₽.
Финдиректор Тарас Скворцов сообщил, что набсовет рассмотрит новую дивидендную политику на 2027-2029 годы 10 ноября, а банк намерен сохранить выплаты на уровне около 50% чистой прибыли.
Рост прибыли при сохранении ориентира на 50% выплат удерживает дивидендную доходность Сбербанка привлекательной даже на фоне высокой ставки.
ЮГК. Отчет за 1 пол 2026 по МСФО
Тикер: #UGLD
Текущая цена: 0.71
Капитализация: 158.2 млрд
Сектор: Драгоценные металлы
Сайт: https://ugold.ru/invest
Мультипликаторы (LTM):
▫️ P/E - 6.57
▫️ P/BV - 2.09
▫️ P/S - 1.93
▫️ ROE - 31.9%
▫️ ND/EBITDA - 1.06
▫️ EV/EBITDA - 3.48
Что нравится:
▫️ выручка выросла на 89% г/г (44.5 → 84.1 млрд);
▫️ положительный FCF +18.7 млрд против -9.1 млрд в 1 пол 2025;
▫️ снизился чистый долг на 17.4% п/п (84 → 69.4 млрд). ND/EBITDA улучшился с 1.97 до 1.06;
▫️ нетто фин расход уменьшился на 30% г/г (5.8 → 4.1 млрд);
▫️ чистая прибыль увеличилась в 2.1 раза г/г (7.3 → 15.4 млрд).
Что не нравится:
▫️
Дивиденды:
Выплата в размере не менее 50% от скор. чистой прибыли при ND/EBITDA скор. <= 3.
По данным сайта Доход выплаты за 2026 год не ожидается.
Мой итог:
Операционные показатели по добыче золота по хабам указаны примерны, так как были рассчитаны исходя из процента прироста (г/г в тоннах):
▫️ Уральский +14.7% (1.5 → 1.7);
▫️ Сибирский +35.8% (4 → 5.4).
Общая добыча золота выросла на 30% г/г, продажи - на 42.5% г/г. Уральский хаб восстанавливается после 3х месячного простоя в 2024 году, а объемы добычи в Сибирском хабе растут за счет выхода ЗИФ «Высокое» на полную мощность.
Выручка почти кратно выросла на фоне увеличения объемов продаж и высоких цен на золото. А вот прибыль выросла кратно. Основная причина - улучшение операционной рентабельности с 16 до 34.5%. Не помешали убыток по курсовым разницам (-0.8 млрд vs +6.6 млрд в 1 пол 2025) и повышенная эф. ставка налога на прибыль (36.3% vs 21.2% в 1 пол 2025).
FCF перевернулся и стал прилично положительным за счет роста OCF (+764.6% г/г, 3 → 25.6 млрд) и уменьшения кап. затрат (-42.8% г/г, 12 → 6.9 млрд). Capex снизили за счет ввода в эксплуатацию ГОК "Высокое".
Долговая нагрузка снизилась как за счет уменьшения чистого долга, так и за счет роста EBITDA. Стоит отдать должное руководство. Общий долг прилично погасили (особенно долгосрочную часть), при этом за полгода средние процентные ставки стали стали ниже. Единственный момент, во 2 полугодии долг будет переоценен в большую сторону, так как более половины из него это займы в юанях и долларах.
Хорошо, что завершилась эпопея с продажей конфискованной доли компании у Константина Струкова. 16 июля акции перешли новому владельцу, «БТС-Мост Холдинг» стал собственником 67.2489% акций, а ЮГК была переименована в БТС-Золото. Через месяц холдинг направил обязательное предложение о выкупе всех обыкновенных акций ЮГК по цене 0.7425 руб. Период подачи заявки на продажу по оферте завершился 23.10.2026.
Ранее компания озвучивала план по добыче 12.5-14 т золота в 2026 году. В прошлом обзоре был примерный расчет фин. результата на текущий год, но теперь его надо корректировать с учетом проекта налога на сверхдоходы для компаний горно-металлургического сектора. При его изначальной редакции и производственных планов компании на год приблизительный расчет дает результат в 20.3 млрд (P/E 2026 = 7.78). Так как ND/EBITDA ниже 3, то компания в соответствии с див. политикой может выплатить дивиденды. Исходя из 50% от скор. чистой прибыли возможный размер около 0.028 руб (ДД 3.9% от текущей цены).
До завершения периода выкупа котировки компании будут находиться где-то около текущих значений. Далее пока непонятно.
Пока все выглядит так, что смена мажоритария пошла на пользу ЮГК. При этом все же остаются риски и неопределенности. Результаты улучшились, но неизвестно какое будет отношение нового мажоритария к "минорам". Пока нет четкости в законе о налоге на сверхдоходы. И самое главное, нет понимания как долго продлится период высоких цен на золото. И при всем этом оценку не назовешь дешевой. Все эти причины не позволяют рассматривать компанию как подходящую инвестиционную идею.
Акций ЮГК нет в портфеле.
Прогнозная справедливая стоимость - 0.64 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
💊 Аптечная сеть 36.6 (APTK): аптека для инвестора или рецепт разочарования?
Это 7 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
📊 Что за компания сегодня у нас на разборе?
ПАО «Аптечная сеть 36.6» — одна из крупнейших аптечных сетей России, знакомый всем бренд с советской историей. В периметр входят несколько форматов: сама сеть «36,6», дискаунтеры «Горздрав» и аптеки «Лекопторг», а также собственный дистрибьютор. То есть это не просто розничная аптека, а попытка построить полноценную экосистему здоровья: офлайн-точки, онлайн-заказы, доставка и сопутствующие сервисы. Ранее в группу входил и фармпроизводитель «Верофарм», но его продали, чтобы сократить долг и сфокусироваться на рознице.
Компания вышла на IPO в далеком 2003 году. А пик котировок был достигнут в 2007 и составил 2700 рублей за акцию. Эта цифра может поразить, ведь сейчас одна акция стоит чуть больше 6 рублей! Как такое возможно? Падение в 450 раз!
Но самое удивительное другое - капитализация компании при цене в 2700 руб. за акцию была 21,5 млрд руб. А сейчас она составляет 47 млрд руб. Т.е. более, чем в 2 раза больше, при снижении цена акции в 450 раз. Как такое вообще возможно???
В такую ловушку, кстати, попадают многие адепты «технического анализа». Ведь они ждут возврата котировки к максимуму, но это практически невозможно, ведь стоимость компании должна вырасти почти в 1000 раз! А ответ на вопрос выше - это дополнительные эмиссии.
В 2007 году у 36.6 было выпущено всего 9,5 млн акций, сейчас их количество - 7,5 МЛРД ШТУК!
🧮 Посмотрим на фин.показатели, из-за чего компании пришлось пойти на такое размытие?
▪️Компания на протяжении многих лет накапливала долги из-за агрессивной экспансии, покупки региональных сетей и падения рентабельности. Каждый раз какая-то финансовая брешь закрывалась за счет очередной доп.эмиссии. Но самое удивительное, что это к текущему моменту не помошло. У компании сейчас отрицательный собственный капитал в размере минус 7 мрлд руб.!
▪️При этом именно с точки зрения роста бизнеса, все неплохо. Выручка уже превышает 100 млрд руб. и практически утроилась за 5 лет, EBITDA тоже растет все последние годы. Но основной проблемой остается долг. Проценты по нему продолжают убивать всю рентабельность предприятия.
▪️Несмотря на это, свободный денежный поток в последние периоды вышел в положительную зону. Проблема в том, что он все равно очень маленький (до 300-500 млн руб) и никак не обосновывает текущую оценку почти в 50 млрд! Из-за этого мультипликаторы просто заоблачные, P/E составляет более 100!
Хотя стоит отметить, в последние периоды компания даже умудряется сокращать долг, и в целом идет небольшое улучшение в бизнесе, но основная проблема - это оценка. Она в любом случае крайне завышена, из-за низкой ликвидности акций и попытками розничных инвесторов посмотреть «в прошлое», когда котировки измерялись тысячами рублей. Отрицательный капитал еще долгое время не позволит компании не то, чтобы думать о дивидендах, а в целом хоть какие-то шансы для инвесторов на рост фундаментальной стоимости дать. Единственный шансом для компании станет либо чудесное уменьшение долга, либо снижение процентных ставок. Пока ни того, ни другого на ближайшем горизонте не предвидится.
👉 Итог: Аптечная сеть 36.6 - это классическая ловушка для инвестора, который смотрит только на график и думает: «упало на 90% — значит, дешево». На деле бизнес работает, выручка растет, но вся прибыль уходит на обслуживание долга, а акционеры - постоянно размываются. Бумага не для долгосрочного инвестирования, если только вы не верите в чудо в виде резкого снижения ставки, реструктуризации долга или продажи бизнеса стратегу по хорошей цене. Такие сценарии возможны, но их вероятность и сроки оценить сложно. Как спекулятивная идея «на развороте» — тоже сомнительно: низкая ликвидность и долговая нагрузка делают движения непредсказуемыми. Поэтому мы точно проходим мимо такой бумаги.
Не является индивидуальной инвестиционной рекомендацией.
Операционные результаты Группы ММК за 3 Квартал и 9 месяцев 2026 г.
ПАО «Магнитогорский металлургический комбинат» («ММК», или «Группа») (MOEX: MAGN), объявляет операционные результаты за III квартал и 9 месяцев 2026 года.
Основные показатели за III квартал 2026 года к II кварталу 2026 года
• Выплавка чугуна выросла на 8,7% относительно II квартала 2026 года и составила 2 465 тыс. тонн, отражая запуск доменной печи №7 в августе 2026 года после проведенного капитального ремонта.
• Производство стали выросло на 8,7% относительно II квартала 2026 года, до 2 986 тыс. тонн.
• Продажи металлопродукции Группы составили 2 858 тыс. тонн., увеличившись относительно II квартала 2026 года на 3,0%, отражая сезонный рост спроса на металлопродукцию. Продажи премиальной продукции выросли на 9,6% относительно II квартала 2026 года и составили 1 251 тыс. тонн, что обусловлено ростом продаж х/к и проката с покрытием на фоне активизации спроса со стороны строительной отрасли. Доля премиальной продукции в портфеле продаж выросла на 2,7 п.п. и составила 43,8%.
• Объем производства угольного концентрата составил 713 тыс. тонн, сократившись на 7,0% относительно II квартала 2026 года.
Основные показатели за 9 месяцев 2026 года к 9 месяцам 2025 года
• Выплавка чугуна выросла на 8,2% относительно 9 месяцев 2025 года, до 7 116 тыс. тонн, в связи с меньшим объемом капитальных ремонтов в доменном переделе.
• Производство стали составило 8 181 тыс. тонн, увеличившись на 7,4% относительно 9 месяцев 2025 года.
• Продажи металлопродукции по Группе за 9 месяцев 2026 года выросли на 6,5% относительно аналогичного периода прошлого года, до 7 880 тыс. тонн, преимущественно отражая увеличение продаж премиальной продукции, полуфабрикатов и сортового проката. Продажи премиальной продукции выросли на 11,1% относительно 9 месяцев прошлого года, до 3 301 тыс. тонн, в основном в связи с увеличением продаж х/к и проката с покрытиями, а также трубной продукции.
• Производство угольного концентрата выросло на 4,6% относительно 9 месяцев 2025 года, до 2 266 тыс. тонн.
С полной версией пресс-релиза можно ознакомиться здесь: http://mmk.ru/upload/news_docs/Trading_update_Q3_2026_RUS.pdf
$magn #mmk #ммк
Мать и дитя. Отчет за 1 пол 2026 по МСФО
Тикер: #MDMG
Текущая цена: 1280
Капитализация: 96.2 млрд
Сектор: Потребительский
Сайт: https://www.mcclinics.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 8.51
▫️ P/BV - 2.5
▫️ P/S - 1.96
▫️ ROE - 29.4%
▫️ ND/EBITDA - 0.39
▫️ EV/EBITDA - 6.41
Что нравится:
▫️ выручка выросла на 28.8% г/г (19.3 → 24.8 млрд);
▫️ чистая прибыль увеличилась на 5.1% г/г (5.1 → 5.3 млрд);
Что не нравится:
▫️ FCF снизился на 4.5% г/г (4.7 → 4.5 млрд);
▫️ вырос чистый долг (0.4 → 6.3 млрд). ND/EBITDA ухудшился с 0.03 до 0.39;
▫️ нетто фин расход увеличился на 12% г/г (156 → 174 млн);
▫️ деб. задолженность выросла на 44.2% п/п (1.5 → 2.2 млрд).
Дивиденды:
Див. политика предусматривает возможность распределения до 100% чистой прибыли компании, в том числе накопленной, если таковая имеется, на основании отчетности по МСФО.
По данным сайта Доход полугодие 2026 год ожидается выплата в размере 47 руб (ДД 3.67% от текущей цены).
Мой итог:
Операционные показатели за полугодие (г/г):
▫️ амбулаторные посещения +71.2% (1.57 → 2.69 млн);
▫️ койко-дни -0.7% (72.6 → 72.1 тыс);
▫️ принятые роды +12.5% (5.96 → 6.7 тыс);
▫️ пункции ЭКО +0.9% (10.5 → 10.59 тыс).
Количество операций за 1 и 2 кварталы 2026 увеличилось на 36.3% и 22.1% г/г, соответственно.
Выручка по сегментам (г/г в млрд):
▫️ госпитали Москва +10.4% (9.1 → 10);
▫️ госпитали регионы +27.2% (5.1 → 6.5);
▫️ клиники Москва и МО +18.3% (1.9 → 2.2);
▫️ клиники регионы +90.7% (3.1 → 5.9).
Большая часть общего прироста выручки "пришла" от приобретения сети "Эксперт" и еще немного добавили свежие покупки (ЦСМ "Здравица" и "Ильинская больница"). LFL-выручка выросла на 11.2% г/г (19.3 → 21.4 млрд). Вообще, тут можно отметить, что 2026 год по динамике LFL пока слабее прошлого года. Если в 2025 прирост LFL-выручки во всех кварталах был не менее 15.1%, то в текущем году рост скромнее (1 кв - 9.2%, 2 кв - 12.9% г/г).
Чистая прибыль увеличилась заметно слабее выручки. Ухудшилась операционная рентабельность с 24.2 до 22.2% и вместо нетто фин дохода появился расход (417 → -174 млн).
FCF немного снизился за счет более сильной динамики кап. затрат (+90.2% г/г, 1.4 → 2.6 млрд) в сравнении с OCF (+16.7% г/г, 6 → 7.1 млрд).
Чистый долг продолжил увеличиваться на фоне M&A, но долговая нагрузка остается вполне комфортной. При этом все же есть негативный момент в появлении нетто фин расхода.
Как уже писалось выше, компания в июне сделала два новых приобретения. Были куплены ЦСМ "Здравица (сеть центров семейной медицины в Новосибирске) и Ильинская больница (многопрофильный госпиталь в Московской области). С периода приобретения активы добавили к выручке 1 полугодия 34.5 и 45.4 млн, соответственно. По оценкам компании, если бы сделки были выполнены в начале 2026 года, то выручка купленных активов составила бы 477.5 млн и 1.87 млрд.
Ильинскую больницу купили за 8.5 млрд при прибыли за 2025 год по РСБУ в 690 млн (P/E = 12.3), Здравицу - за 0.9 млрд при прибыли по РСБУ за 2025 в 29 млн (P/E = 34.6). Как-будто переплатили.
Мать и дитя на 2026 год повысила прогноз по росту выручки с 23% до 24-25%. Если взять за основу верхнюю границу планов и рентабельность в 20% (за 1 полугодие - 21.5%), то получается, что за 2026 компания может рассчитывать на прибыль в районе 10.9 млрд. Это дает P/E 2026 = 8.85. При выплате 60% от чистой прибыль дивиденд может быть около 86.8 руб (ДД 6.78% от текущей цены).
В целом, вывод с обзора в обзора один и тот же. Отличная компания, которая развивается как органически, так и через хорошие M&A сделки. Стабильный денежный поток и выплаты дивидендов. Но все это стоит недешево. При этом динамика роста (без учета M&A) замедляется. На рентабельность негативно влияют приобретения и общая ситуация в экономике. Плюс менеджмент не исключает проведения доп. эмиссий в случае «очень крупных» сделок. В будущем Мать и дитя, наверняка, сможет за счет синергии и оптимизации улучшить общую рентабельность группы, но пока оценка, субъективно, даже выше справедливой цены.
Акций нет в портфеле.
Прогнозная справедливая стоимость - 1229 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
Селигдар. Отчет за 1 пол 2026 по МСФО
Тикер: #SELG
Текущая цена: 40.36
Капитализация: 41.8 млрд
Сектор: Драгоценные металлы
Сайт: https://seligdar.ru/investors/key-facts/
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 2.97
▫️ P/S - 0.41
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 3.6
▫️ EV/EBITDA - 4.56
Что нравится:
▫️ выручка выросла на 46.5% г/г (28.4 → 41.7 млрд);
▫️ чистый долг увеличился на 6.9% к/к (145.2 → 155.2 млрд), но ND/EBITDA улучшился c 4 до 3.6;
▫️ чистая прибыль +3.4 млрд против убытка -2.2 млрд в 1 пол 2025;
Что не нравится:
▫️ FCF отрицательный, но снизился на 20.9% г/г (-18.6 → -14.7 млрд);
▫️ вырос нетто фин расход на 155.8% к/к (3.9 → 9.9 млрд);
Дивиденды:
Компания стремится направлять на выплату дивидендов не менее 30% прибыли по МСФО. При этом целевые значения зависят от ND/EBITDA:
▫️ если < 1 - 30% от ЧП;
▫️ от 1 до 2 - 20% от ЧП;
▫️ от 2 до 3 - 10% от ЧП;
▫️ выше 3 - дивиденды не выплачиваются.
По данным сайта Доход за 2026 год дивиденды не ожидаются.
Мой итог:
Операционные показатели за полугодие.
Золотодобывающий дивизион (г/г):
▫️ объем горной массы +50.2% (7 → 10.5 млн м3);
▫️ добыча руда +47.6% (2.1 → 3.1 млн т);
▫️ производство золота +20% (2779 → 3337 кг);
▫️ реализация золота +4.1% (2821 → 2936 кг);
Немного странно, если смотреть на пресс-релизы за 2026 год, то получается, что объем горной массы снизился во 2 кв 2025 (в 1 кв было 7.6 млн м3, а за 1 пол стало уже только 7). Возможно, ошибка, а может и манипуляция цифрами.
Оловодобывающий дивизион (г/г):
▫️ добыча руды -4.9% (586 → 1253 т);
▫️ переработка руды +1.1% (560 → 566 т);
▫️ производство олова +17.4% (1721 → 2021 т);
▫️ производство вольфрама +1.6% (64 → 65 т);
▫️ производство меди +8.4% (1229 → 1332 т).
На фоне роста объемов производства и реализации, а также роста цен на металлы, значительно увеличилась выручка (без продажи металлов 3х лиц):
▫️ золото +34.9% (23.9 → 32.2 млрд);
▫️ концентраты +91.8% (4.5 → 8.6 млрд).
За отчетный период получена прибыль против убытка в 1 пол 2025. Улучшилась операционная рентабельность с 0.1 до 17.5% (снизились прочие доходы, в основном, за счет уменьшения вознаграждения брокеру и выросла валовая рентабельность с 27.5 до 36.7%). Рост нет фин расхода (4.3 → 9.9 млрд) был отчасти скомпенсирован увеличением дохода от курсовых разниц (2 → 6.5 млрд).
FCF (по классическому расчету) остался отрицательным, но положение немного улучшилось за счет более уменьшение отрицательного OCF в абсолютных цифрах (-37.5% г/г, -14 → -8.7 млрд) в сравнении с ростом кап. затрат (+46.9% г/г, 3.6 → 5.2 млрд). На 2026 объем инвестиций ожидается на уровне 18 млрд, так что можно ожидать большие затраты во 2 пол (аналогично было и в 2025 году).
Ситуация с долговой нагрузкой повторяется как и по итогам 2025 года. Чистый долг растет, а долговая нагрузка снизилась по причине увеличения EBITDA. Заметно как Селигдар постепенно заменяет долг в золоте и серебре (79.2 → 66.4 млрд) на рублевые кредиты и облигации (76.9 → 99.4 млрд). Причем половина из рублевых долгов по плавающей ставке. С учетом постепенного снижения ключевой ставки такое решение выглядит обоснованным.
Неприятным сюрпризом для Селигдара стал проект налога на сверхдоходы для компаний горно-металлургического сектора. С учетом его изначальной редакции и производственных планов компании на год (до 9 тонн золота и 3.5 тыс. тонн олова) приблизительный расчет дает результат в 2.5 млрд чистой прибыли за 2026 год (P/E 2026 = 16.8). Правда, по последней информации в проект закона были внесены поправки, которые позволят как-то сгладить эту налоговую нагрузку, чтобы исключить большие разовые платежи за один год.
Пока Селигдар выглядит исключительно долгосрочной историей (2030+ год) с расчетом на улучшение финансовых результатов через запуск новых ЗИФ (Хвойное, Кючус) и значительное уменьшение долговой нагрузки. Но в ближайшее время какой-то отдачи здесь ждать не стоит. Долги и налоги давят на результаты, дивидендов не предвидится. Плюс есть риск снижения цен на корзину металлов Селигдара.
Акций компании в портфеле нет и покупку пока не рассматриваю.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
На большинстве классических платформ копирования сделок управляющий работает в информационном вакууме. Он видит идеальное исполнение на своем счете, но не имеет ни малейшего представления о том, что происходит на счетах сотен его подписчиков. Интерфейс истории сделок на Fintarget является исключением . Он дает автору стратегии институциональный уровень контроля.
Чтобы разобраться в том, насколько технологично устроено автоследование в БКС Финтаргет предлагаю вам посмотреть - как выглядит кабинет управляющего мастер счетом стратегии Алгебра. На скриншоте можно наблюдать посекундный аудит сделок. Управляющий видит точное время генерации сигнала и длительность его исполнения биржевыми шлюзами (на скриншоте это от 10 до 52 секунд).
Колонка «Отклонение от сигнала %» в реальном времени показывает, насколько сильно цена на счетах клиентов отличается от расчетной. Видеть показатели отклонения в 0.014% – 0.029% для таких волатильных инструментов, как фьючерсы на природный газ (NG) или индекс Nasdaq (NASD), это высшая степень контроля над торговым процессом.
Именно этот показатель проецирует проскальзывание и хорошая стратегия нацелена на достижение высокой доходности наряду с контролем за издержками копирующих и их минимизацию.
Именно поэтому функционал кабинета ведущего счетом автоследования является важным экраном для профессионального управления автоследованием и только Финтаргет смог достичь такого уровня контроля, что выводит платформу в технологические лидеры рынка.