Поиск

«Норильский никель» выплатит дивиденды, несмотря на сложную конъюнктуру

Собрание акционеров «Норильского никеля» приняло решение о выплате дивидендов за первую половину 2026 года в размере 1,85 рубля за акцию. Они были вполне закономерны, исходя из роста выручки «Норильского никеля» (по стандартам российского бухгалтерского учета) на 19% до 542,6 млрд рублей, чистой прибыли - на 31,3% до 76,9 млрд рублей. Вместе с тем они выглядят гораздо скромнее на фоне дивидендов в предыдущие годы и создается впечатление, будто компания не спешит радовать акционеров более щедрыми выплатами, предпочитая держать их на скромном пайке.

В действительности же такой взгляд выглядит неверным, учитывая ситуацию, складывающуюся вокруг «Норильского никеля», равно как и положение дел внутри него самого. Прежде всего стоит посмотреть на динамику цен на цветные и драгоценные металлы, производимые «Норильским никелем», - стоимость медь демонстрирует повышательную динамику и сейчас находится на максимуме в 14,258 тыс. долларов за тонну, тогда как никеля - наоборот, идет вниз и приблизилась к 15,6 тыс. долларам. Платина и палладий в настоящее время «зависли» в районе 1,690 и 1,219 тыс. долларов за тройскую унцию после их удешевления с зимы 2026 года (носившего более медленный характер по сравнению с никелем) и можно ожидать возобновления их подъема.

Одновременно у «Норильского никеля» в январе-июне 2026 года наблюдалось увеличение дебиторской задолженности, обусловленное перестройкой им логистических и сбытовых цепочек для минимизации геополитических рисков. Он продолжил реализацию инвестиционных проектов по техническому перевооружению рудников, обогатительных фабрик и металлургических предприятий, развитию инфраструктуры, сохранил в силе планы по выполнению социальных программ.

На этом фоне на его денежные потоки и, соответственно, финансовые показатели не могли не оказывать влияние крепкий курс российского рубля и ужесточившаяся налоговая нагрузка, не считая ключевой ставки, находящейся не на самом комфортном уровне.

В столь непростой среде стратегически правильным было бы сохранить значительные объемы полученных средств, обеспечив тем самым хорошую финансовую подушку на случай неблагоприятных изменений ценовой конъюнктуры и иных негативных факторов. Именно так «Норильский никель» поступал в течение последних нескольких лет, прервав теперь дивидендную паузу.

На горизонте же маячит налог на сверхдоходы (его взимание пока обсуждается), способный забрать у «Норильского никеля» до 130 млрд рублей. Учитывая его возможность, было бы разумным повременить с большими дивидендами до улучшения ситуации, позволяющей проводить щедрые выплаты.

Китай усиливает свое влияние на рынки платины и палладия


Guangzhou Futures Exchange (GFEX) с сегодняшнего дня официально предоставила иностранным институциональным инвесторам доступ к операциям с платиной и палладием: теперь они могут проводить сделки с фьючерсными и опционными контрактами на оба этих драгоценных металла.

Согласно планам руководства GFEX, благодаря данному шагу повысится роль Китая в определении мировых цен на платину и палладий и появятся новые возможности для арбитражной деятельности. GFEX будет придерживаться стандартов качества и выбора поставщиков драгоценных металлов, предусмотренных условиями London Platinum and Palladium Market, и фактически ведет конкурентную борьбу с CME Group, London Bullion Market Association (LBMA), Osaka Exchange и другими площадками, торгующими платиной и палладием.

GFEX появилась в 2021 году и, будучи фактически региональной биржей, специализируется на операциях с сырьевыми товарами, связанными с «зеленой» экономикой и энергетическим переходом. В 2022 году на ней стартовали сделки по купле-продаже кремния, в 2023 году - карбоната лития, в 2025 году - платины и палладия.

Коренным отличием контрактов, принятых GFEX, являются их товарные формы в виде слитков и губки, тогда как на LBMA разрешены транзакции лишь со слитками. Таким образом, стимулируется внимание к ним не только со стороны банков и ювелирных компаний, но и автоконцернов из КНР и иных стран мира.

Последние постепенно расширяют заказы на платину и палладий, необходимые им для увеличения выпуска гибридных машин взамен наращивания производства электромобилей (из-за их высокой стоимости и недостаточных темпов создания зарядной инфраструктуры). В гибридных машинах «концентрации» платины и палладия больше по сравнению с автомобилями с двигателями внутреннего сгорания и расширение их выпуска способствует активизации торговли обоими металлами.

В долгосрочной же перспективе сделки иностранных инвесторов с фьючерсами и опционами на платину и палладий на GFEX помогут развитию международной торговли и подъему цен на них, увеличивая доходы их производителей, включая и «Норильский никель».

🔩 Норникель оживает, но дивиденды пока скромные


Смотрю я на Норникель и вижу, что конъюнктура для бизнеса заметно улучшилась. Цены на металлы во втором полугодии 2026 года выше прошлогодних: медь торгуется примерно на 34 процента дороже, платина и никель прибавили 11–12 процентов. Мое мнение — вот это и есть главный позитив для компании, потому что медь стала крупнейшим источником выручки, давая больше 30 процентов доходов. Так что за динамикой именно этого металла теперь стоит следить особенно внимательно.

Второй попутный ветер — ослабление рубля. Во втором полугодии курс просел на 6,5 процента к уровню первого. Это значит, что финансовые результаты второй половины года должны выйти куда лучше, чем годом ранее и чем в первом полугодии. Мое мнение — сочетание дорогих металлов и слабого рубля работает в плюс, и это отразится на отчетности.

На фоне улучшения конъюнктуры компания смогла вернуться к промежуточным дивидендам впервые с 2023 года. Совет директоров рекомендовал 1,85 рубля на акцию, это 28,3 млрд рублей при доходности около 1,4 процента. ВОСА намечено на 30 сентября. Но вот нюанс: выплата существенно превышает скорректированный FCF за период в 16,2 млрд, то есть составляет около 175 процентов рублевой дивидендной базы. Мое мнение — то есть платят опять с запасом, залезая в долг.

Финал года должен быть больше за счет высоких цен на металлы и слабого рубля во втором полугодии. Но общая дивдоходность за год все равно ограничится 5–7 процентами. Если конъюнктура сохранится и в 2027 году, доходность может подняться до 8–10, что тоже немного в текущих реалиях. Давят на выплаты два фактора: высокие процентные расходы и масштабная инвестпрограмма. Мое мнение — по текущим ценам смотрю на Норникель нейтрально, бумага стоит шесть прибылей 2026 года с доходностью ниже среднего. Главным драйвером переоценки могла бы стать девальвация, но для паритета со Сбером доллар должен уйти к 98–102 рублям. Так что итоговая прогнозная цена видится около 115 рублей, это минус 8 процентов от текущих.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Норникель. Отчет за 1 пол 2026 по МСФО

Тикер: #GMKN
Текущая цена: 126.8
Капитализация: 1.94 трлн
Сектор: Цветная металлургия
Сайт: https://nornickel.ru/investors/

Мультипликаторы (LTM):

P/E - 6.82
P/BV - 1.65
P/S - 1.59
ROE - 24.2%
ND/EBITDA - 1.29
EV/EBITDA - 4.84
Акт/Обяз - 1.84

Что нравится:

✔️рост выручки на 12.8% г/г (529.7 → 633.7 млрд);
✔️чистый долг снизился на 1.5% п/п (714.9 → 704.1 млрд). ND/EBITDA улучшился с 1.5 до 1.29;
✔️нетто фин расход уменьшился на 6.2% п/п (30.5 → 28.6 млрд);
✔️чистая прибыль выросла в 2 раза г/г (75.7 → 153.2 млрд);
✔️слабое соотношение активов и обязательств.

Что не нравится:

✔️FCF снизился на 33% г/г (122 → 81.8 млрд);
✔️деб. задолженность выросла на 38.2% п/п (90.1 → 124.6 млрд).

Дивиденды:

Собрание акционеров ориентируется на выплату в размере не менее 30% от EBITDA по МСФО.

Прогнозов по дивидендам на 2026 год отсутствует.

Мой итог:

Производство товарных металлов за полгода (г/г):
- никель -2.1% (86.9 → 85 тыс т);
- медь -4.7% (213.2 → 203.1 тыс т);
- палладий -14.4% (1399 → 1198 тыс тр ун);
- платина -16.1% (335 → 281 тыс тр ун).

Производство никеля снизилось по причине проведения ремонта оборудования, меди - из-за необходимости восполнения объемов технологического незавершённого производства Медного завода, платины и палладия - в связи с изменением соотношения металлов в структуре перерабатываемого сырья.

Росту выручки не помешало снижение производство и более сильный рубль. Помог рост цен на основную корзину металлов, а особенно на медь (за год +40%). Именно медь за отчетный период имеет самый большой вес в выручке (более 30%). Возможно, Норникель распродала еще часть своих запасов, хотя по отчету этого не видно (сумма запасов выше прошлых двух полугодий).

Чистая прибыль удвоилась на фоне улучшения операционной рентабельности с 25.3 до 37.2%, снижения нетто фин расхода (48.5 → 28.6 млрд) и меньшей эф. ставки налога на прибыль (25% vs 29.1% в 1 пол 2025). Стоит еще отметить, что большую роль в улучшении опер. рентабельности сыграло снижение убытка по обесценению (31.8 → 7.6 млрд) и уменьшение прочих нетто расходов (14.2 → 9.6 млрд). При этом в отчетном полугодии был убыток по курсовым разницам (-7.6 млрд vs +8.6 млрд в 1 пол 2025).

FCF снизился из-за разнонаправленного движения OCF (-15.9% г/г, 218 → 188.2 млрд) и кап. затрат (+10.9% г/г, 96 → 106.5 млрд). За 2026 год Capex ожидается в районе 240 млрд, то есть во 2 полугодии кап. затраты будут выше.

Планы по производству на 2026 год остались неизменными:
- никель 193-203 тыс т;
- медь 405-429 тыс т;
- палладий 2415-2465 тыс тр ун;
- платина 616-636 тыс тр ун.

Исходя из них во 2 полугодии стоит ожидать снижение производства платины и роста по остальным металлам. По примерным расчетам за весь год компания сможет заработать в районе 283 млрд прибыли, что дает P/E 2026 = 6.84, что исторически недорогая оценка для компании. Дивиденд может быть около 13.2 руб (ДД 10.43% от текущей цены). Хотя по выплате пока большой вопрос, ведь компания не платила их с 2023 года. Но после отчета прошла новость, что Норникель "на базе результатов полугодия может вернуться к промежуточным дивидендам".

Конечно же, достаточно возможных рисков. Во-первых, зависимость результатов от цен на корзину металлов (от курса доллара также, но здесь рубль вроде начал слабеть). Медь на пике, платина тоже достаточно высоко. Снижение потянет за собой ослабление результатов. Во-вторых, риск дополнительного санкционного давления (пошлины, запрет в ЕС на импорт металлов из РФ). В-третьих, ужесточение налогообложения или так называемый windfall tax. Пока по этой теме тишина, но не исключено, что во второй половине года этот риск реализуется.

Что в итоге? Рубль, скорее всего, будет слабеть, но не стремительно. Цены металлов явно не на низах. Есть дополнительные риски. При этом выплата дивидендов пока не гарантирована (а даже если будет, то див. доходность не выдающаяся). И при этом все форвардную оценку дешевой не назовешь. Пока неинтересно.

Акций компании нет в портфеле. Прогнозная справедливая стоимость - 130 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Норникель. Отчет за 1 пол 2026 по МСФО

«Русская платина» вошла в большую руду: какова роль «Норильского никеля»?


Группа «Русская платина» запустила Черногорский ГОК, осваивающий одноименное месторождение, руды которого содержат медь, никель, платину и палладий. В его состав входят карьер, обогатительная фабрика и теплоэлектростанция, не считая вспомогательной инфраструктуры. На сегодняшний день готовность предприятия превышает 80%. Правда, по сути, речь идет о пуско-наладочных работах, полноценно Черногорский ГОК будет функционировать к концу 2026 года.

Черногорское месторождение было открыто в 1943 году и с тех пор находилось в нераспределенном фонде недр, несмотря на проводившуюся геологоразведку - по запасам и содержаниям цветных и драгоценных металлов оно уступает минерально-сырьевым объектам, эксплуатируемым «Норильским никелем». Лишь 15 лет тому назад оно было приобретено «Русской платиной» вместе с южной частью месторождения Норильск-1.

Проект по их освоению долго не двигался из-за отсутствия у «Русской платины» необходимых возможностей: у нее не было ни технологий добычи и обогащения рудного сырья, ни денежных средств. Дело пошло лишь в 2020 году после подписания «Русской платиной» соглашения об операционном партнерстве с «Норильским никелем». Тот в соответствии с ним предоставил ей доступ к своей инфраструктуре и обеспечил поставку энергоресурсов, взяв на обязательство по использованию концентратов с Черногорского месторождения.

Через два года «Русская платина» договорилась с крупнейшими государственными банками о получении синдицированного кредита на 180 млрд рублей при оценивавшемся суммарном финансировании в 240 млрд рублей (сегодня оно равно 500 млрд рублей). Его драйвером оставался «Норильский никель», имевший в своем нужные кадры, технологии, порты и, главное, заводы, способные выпускать цветные и драгоценные металлы из сырья Черногорского месторождения - вывозить его на переработку на предприятия, расположенные за пределами Норильского промышленного района, не имеет экономического смысла - слишком дорого и сложно.

Теперь же «Русской платине» предстоит загрузить Черногорский ГОК, выведя его на проектную мощность по переработке руды в 7 млн тонн в год. Из нее будет выпускаться 63 тыс. тонн медного и 214,7 тыс. тонн никелевого концентратов в год с высоким содержанием платиноидов. Их потребителем выступит «Норильский никель», по-прежнему остающийся якорным партнером «Русской платины» и сумевший не потратить ни копейки на инвестиции в Черногорское месторождение.

В дальнейшем «Русская платина» рассчитывает вовлечь в эксплуатацию южную часть месторождения Норильск-1 (это обойдется тоже в порядка 500 млрд рублей), таким образом доведя переработку руды на Черногорском ГОКе до 14 млн тонн в год, позволив выпускать до 55 тонн платины и палладия в концентратах.

В ближайшие же годы именно «Норильский никель» будет локомотивом проекта за счет непосредственного участия в его реализации и имеющихся у него мощностях по металлургическому переделу. Для него подобная роль выгодна с точки зрения снабжения сырьем и стабильности производства цветных и драгоценных металлов, прямо влияющей на его доходы - они в ближайшие годы существенно увеличатся.

⚡📢Представляем свежий выпуск бюллетеня по рынку драгоценных металлов за июнь !

🟡 Золото — ФРС против устойчивого физического спроса
Июнь стал для золота месяцем усиления макроэкономического давления. После более жесткой риторики ФРС выросли реальные доходности и укрепился доллар, что спровоцировало дополнительную коррекцию цен и снижение интереса со стороны части финансовых инвесторов. При этом фундаментальную поддержку рынку продолжили оказывать высокий спрос центральных банков, рекордный импорт золота в Китай и в целом ускоряющееся смещение мировой инфраструктуры торговли драгоценными металлами в сторону Азии.

⚪️ Серебро — Волатильность на фоне структурного дефицита
Серебро продолжает испытывать сильную волатильность, опустившись ниже отметки 60 долл. за унцию впервые с декабря 2025 года. Несмотря на давление со стороны сильного доллара и ожиданий более высоких процентных ставок, фундаментальная картина остается благоприятной благодаря сохраняющемуся структурному дефициту предложения, устойчивому промышленному спросу и высокой активности физических покупателей, прежде всего в Азии.

⚙️ Платина и Палладий — Перестройка мирового рынка ПГМ
Рынок металлов платиновой группы продолжает адаптироваться к изменениям мировой промышленности и торговых потоков. Платина сохраняет признаки дефицита на фоне ограниченного предложения и роста промышленного спроса, тогда как палладий остается под давлением из-за замедления автомобильного сектора и продолжающегося замещения в автокатализаторах. Одновременно Россия существенно нарастила поставки платины и палладия в Китай, что подтверждает дальнейшую переориентацию мировых потоков торговли ПГМ в азиатском направлении.

✅ Подробную аналитику, графики и прогнозы ищите в полной версии материала, которую можно изучить здесь.

📌 Раздел по рынку золота на Cbonds – здесь.

⚡📢Представляем свежий выпуск бюллетеня по рынку драгоценных металлов за июнь !

Стоит ли покупать акции «Норникеля» в июне 2026 года

Недавно акции ГМК «Норильский никель» (тикер GMKN на Мосбирже) несколько раз за июнь показывали мощные дневные рывки — +5–6% за сессию при повышенных объёмах. Цена колеблется в районе 125–131 рубля (данные на конец июня 2026). На фоне заметного снижения цен на нефть многие инвесторы задаются вопросом: не пора ли перекладываться из нефтегазового сектора в цветную металлургию? Может ли «Норникель» и другие металлурги стать относительно более устойчивым или даже «защитным» активом в портфеле?

Разберём ситуацию максимально понятно, с разных сторон — от новостей и цен на металлы до фундаментальных перспектив и рисков. Это не индивидуальная рекомендация, а аналитический разбор.

Что произошло с акциями в июне 2026?
Июнь выдался волатильным. Были дни настоящего «взрывного» роста:

2 июня — +5,95% за день (до ~134 руб.).
Середина месяца — ещё один скачок около +5,5%.
26 июня — сильный день с объёмом выше среднего и ростом порядка +4,5–5%.

Такие движения часто происходят не из-за одной громкой новости, а из комбинации факторов:

Рост или отскок цен на ключевые металлы компании (медь, иногда никель и палладий).
Ослабление рубля — выручка «Норникеля» в основном валютная (экспорт), а затраты — рублёвые. Слабый рубль автоматически улучшает маржинальность.
Технический отскок после просадок. Акции периодически становятся перепроданными, и крупные игроки или алгоритмы начинают откупать.
Общий позитивный фон на commodities или ожидания снижения ключевой ставки ЦБ РФ (это снижает стоимость заёмных денег и повышает привлекательность акций).

Цена сейчас находится в широком диапазоне. Сильные дни чередуются с коррекциями — типичная картина для сырьевой компании.

Кто такой «Норникель» простыми словами?
«Норильский никель» — один из крупнейших в мире производителей палладия (лидер), значимый игрок по никелю, платине, меди и другим металлам. Компания добывает руду в сложных условиях Заполярья (Норильск и Таймыр), обогащает, выплавляет и продаёт продукцию по всему миру.
Зачем миру эти металлы?

Никель — нержавеющая сталь + ключевой компонент батарей для электромобилей и систем хранения энергии.
Палладий и платина — катализаторы в выхлопных системах автомобилей (пока ещё много бензиновых и дизельных машин), ювелирка, инвестиции в физический металл, водородная энергетика.
Медь — провода, электромобили, возобновляемая энергетика, строительство.

По сути, это ставка на реальную экономику и долгосрочные тренды (электрификация, «зелёный» переход, инфраструктура), а не только на текущую конъюнктуру.
Почему падает нефть и как это влияет на «Норникель»?
В июне 2026 года цены на нефть (Brent) испытывали заметное давление — были периоды сильных снижений из-за ослабления геополитических рисков (восстановление поставок через Ормузский пролив и т.п.), ожиданий более слабого спроса и пересмотра прогнозов аналитиков в сторону понижения.

Для «Норникеля» это имеет двойной эффект:

Позитив:

Слабый рубль (следствие дешёвой нефти) — прямой плюс для экспортёра.
Дешёвая энергия и топливо снижают операционные затраты (добыча и переработка в Арктике — энергоёмкие процессы).

Негатив (или риск):

Падение нефти часто сигнализирует о замедлении глобальной экономики → меньше спроса на промышленные металлы (никель, медь).
Общий негативный фон на российском рынке и давление On бюджет (меньше нефтегазовых доходов).Реклама


Таким образом, дешёвая нефть — это не однозначно плохо для металлургов, но и не «спасательный круг». Всё зависит от того, что именно стоит за падением цен на энергоносители.

Могут ли металлурги стать новым «защитным кластером»?
Классические защитные активы — это золото, облигации высокого качества, коммунальные услуги, продукты первой необходимости. Их выручка относительно стабильна даже в кризисы.
Металлургия (и «Норникель» в частности) — это скорее циклический сектор с элементами долгосрочной привлекательности. Вот нюансы:

Аргументы «за» идею «нового защитного кластера»:

Диверсификация экономики России и портфелей инвесторов. Меньше зависимости только от нефти и газа.
Долгосрочный структурный спрос на «критические минералы» для энергоперехода. Никель и платиноиды нужны миру на десятилетия вперёд.
В отдельные периоды (слабый рубль + низкие энерготарифы) маржинальность может даже улучшаться, когда нефтяники страдают.
Высокие барьеры входа и огромная ресурсная база у «Норникеля».

Аргументы «против»:

Цены на никель, медь и палладий сильно зависят от Китая (главный потребитель) и глобального промышленного спроса. В рецессии они падают резко.
Переход на электромобили снижает потребность в палладии для катализаторов (хотя инвестиционный и промышленный спрос частично компенсирует).
На рынке никеля ожидается профицит (по оценкам самой компании и аналитиков на 2026–2027 гг.).
Палладиевый рынок в 2026 году, по последнему обзору «Норникеля» (23 июня 2026), близок к балансу, с возможным небольшим профицитом до учёта инвестиционного спроса.
Высокая волатильность акций. Это не «тихая гавань».

Вывод по этому вопросу: Металлурги могут выступать как альтернативный циклический кластер и инструмент диверсификации от чисто нефтегазовых бумаг. Но называть их полноценной «защитой» было бы преувеличением. В сильном глобальном спаде они скорее пострадают вместе со всеми рисковыми активами.

Фундаментальные перспективы и риски на конец июня 2026
Позитивные факторы:

Компания остаётся одним из самых эффективных и масштабных игроков в своей отрасли.
Потенциал от слабого рубля и возможного снижения ключевой ставки.
Долгосрочный спрос на металлы платиновой группы и никель в «зелёных» технологиях.
Некоторые аналитики видят потенциал роста акций до 140–180+ рублей на горизонте года при благоприятном сценарии по металлам (консенсус разный, но upside в 10–40% в оптимистичных прогнозах).

Негативные факторы и риски:

Отмена дивидендов за 2025 год (рекомендация совета директоров в мае 2026). Для многих инвесторов это было важным источником дохода. Сейчас фокус компании, видимо, на сохранении ликвидности, снижении долга или capex.
Профицит на рынке никеля → давление на цены.
Геополитические и санкционные риски (хотя компания адаптировалась).
Высокая капиталоёмкость и операционные риски в Арктике.
Зависимость от цен на металлы, которые остаются волатильными.

Стоит ли покупать акции «Норникеля» прямо сейчас?
Короткий ответ: Это может быть интересной идеей для средне- и долгосрочного портфеля (горизонт 1–3+ года) в рамках диверсификации, особенно если вы верите в commodities и относительную устойчивость российского экспортёра. Но это не «лёгкие деньги» и не защитный актив в чистом виде.
Для кого может подойти:

Инвесторы, ищущие альтернативу нефтегазу.
Те, кто готов держать волатильные бумаги и усредняться на просадках.
Портфели с горизонтом несколько лет, где есть место для циклических историй.

Для кого лучше воздержаться или быть очень осторожным:

Короткий горизонт (меньше 6–12 месяцев).Реклама


Любители стабильных дивидендов (сейчас их нет).
Консервативные инвесторы с низкой толерантностью к риску.

Практические соображения:

Следите за ценами на никель, палладий, медь и курсом рубля.
Технически интересно рассматривать покупки ближе к сильным поддержкам (около 120–123 руб. в текущих условиях — зона, за которой стоит наблюдать).
Используйте риск-менеджмент: не вкладывайте больше 5–10% портфеля в одну историю, ставьте стоп-лоссы или хеджируйте.
Альтернативы/дополнения: другие металлурги (если ищете секторную диверсификацию), золото как более классический защитный актив, или глобальные ETF на critical minerals (если доступны).

Итог
Резкий рост акций «Норникеля» в отдельные дни июня 2026 года — это в первую очередь реакция на сочетание металлов + рубль + технический фактор. Падающая нефть создаёт смешанный фон: с одной стороны, слабый рубль и низкие энерготарифы помогают компании, с другой — сигнализирует о возможном замедлении мировой экономики.
Металлурги могут стать хорошей альтернативой и элементом диверсификации для российского инвестора, но вряд ли превратятся в полноценный «защитный кластер» вроде золота. Это ставка на реальные промышленные металлы с долгосрочным спросом, но с высокой цикличностью и волатильностью.
Перед любым решением тщательно изучите актуальные цены на металлы, отчётность компании, геополитический фон и собственную готовность к просадкам. Рынок предлагает возможности — но всегда с рисками. Удачных и взвешенных инвестиций!

Читать оригинальную статью по ссылке

Стоит ли покупать акции «Норникеля» в июне 2026 года

Полный разбор рынка в реальном времени: Нейробот Oracle Trading + Советник MT5

📈 35 минут мощного разбора рынка в реальном времени
Bitcoin • Золото • Платина • Серебро • Нефть Brent • Кофе • Какао • EUR/USD • EUR/JPY

В этом видео мы сделали полный технический разбор ключевых активов с использованием нейробота Oracle Trading и профессионального советника OracleTrading для MetaTrader 5.
Разбирали в реальном времени:
✅ Волны Эллиотта (автоматическая разметка)
✅ Фигуры Гартли и гармонические паттерны
✅ Японские свечи + confluence-подход
Это не просто обзор. Это демонстрация того, как современный трейдер может получать качественный анализ в разы быстрее и точнее.
Главный вывод видео:
Нейробот + советник MT5 = мощная связка, которая:

Экономит часы на анализе
Автоматически находит сильные сетапы
Даёт визуализацию структуры рынка
Помогает принимать решения на основе множества подтверждающих факторов

Если вы хотите торговать осознанно, с опорой на профессиональные инструменты и без потери времени — это видео для вас.

🎥 Смотрите полный разбор по ссылкам: ​RuTube / ​Vk Video / ​YouTube

Попробуйте сами:
🤖 Нейробот Oracle Trading (демо): ​https://t.me/TraidingAI88_bot
🌐 Сайт и подробности: https://oracletrading.ru
📊 Советник OracleTrading для MT5: https://www.mql5.com/ru/market/product/182501

Напишите в комментариях, какой актив вас интересует больше всего прямо сейчас 👇

Полный разбор рынка в реальном времени: Нейробот Oracle Trading + Советник MT5

🔥 Свежий разбор 7 активов в реальном времени — 22 минуты чистого практического анализа.

Разобрали:
Золото (XAUUSD) • Нефть Brent • Bitcoin • Кофе • Природный газ • Платина • USD/CAD

Что использовали:
✅ Паттерны Гартли для точных зон разворота
✅ Волны Эллиота — структура рынка и фазы
✅ Японские свечи — подтверждение силы движения
✅ Нейробот + советника Oracle Trading в режиме реального времени (полный сигнал с SL/TP за 1–2 минуты)

В конце видео — честный разбор, почему нейробот + алготрейдинг реально дают преимущество в 2026 году: экономия времени, снижение эмоций, мульти-индикаторный confluence и возможность работать с большим количеством активов одновременно.
Это видео будет полезно и новичкам, и опытным трейдерам — показываю процесс «от и до».

Смотри полную версию на ​RuTube / ​Vk Video / ​YouTube
Хочешь такой же быстрый и точный анализ любого актива у себя в Telegram?

Демо нейробота Oracle Trading на 10 запросов — бесплатно:
​https://t.me/TraidingAI88_bot

Какой актив хочешь разобрать следующим? Пиши в комментариях — сделаем приоритетно 🔥


🔥 Свежий разбор 7 активов в реальном времени — 22 минуты чистого практического анализа.

Выпуск НорНикель БО-001Р-17. Купон CNY до 8,00% на 4 года с ежемесячными выплатами

«Норникель» #GMKN — российская горно-металлургическая компания, которая занимается разведкой полезных ископаемых, добычей, производством и сбытом цветных и драгоценных металлов, а также сопутствующими научно-техническими разработками.

Некоторые виды производимых металлов: никель, медь, палладий, платина, кобальт, родий, серебро и золото.

Параметры выпуска Норильский никель БО-001Р-17:

• Рейтинг: ААА (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000 CNY
• Минимальный размер участия: 35 000Р
• Объем: будет объявлен позже
• Срок обращения: 4 года
• Купон: до 7,75 - 8,00%
• Периодичность выплат: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: 10 июня 2026
• Дата размещения: 16 июня 2026

Расчёты будут осуществляться в рублях по официальному курсу ЦБ РФ — на дату размещения, купонной выплаты или погашения.

Финансовые результаты МСФО за 2025 год:

• Консолидированная выручка: составила $13,8 млрд, что на 10% больше по сравнению с предыдущим годом. Рост связан с положительной динамикой цен на металлы.
• Показатель EBITDA: достиг $5,7 млрд, увеличившись на 9% год к году.
• Рентабельность по EBITDA: сохранилась на уровне 41%.
• Чистая прибыль: составила $2,5 млрд, что на 36% больше, чем в 2024 году. Такой рост объясняется позитивным влиянием курсовых разниц из-за динамики курса рубля.

• Долгосрочные обязательства: 11,18 млрд руб. (+22,1% г/г)
• Краткосрочные обязательства: 6,63 млрд руб. (+12,0% г/г)

• Чистый Долг/EBITDA: 1,6 (против 1,7x на конец 2024 года).

В отличие от большинства предприятий сектора, данная компания подвержена санкциям в меньшей степени, что позволяет ей свободно возвращать валюту в РФ. Смягчающий фактор: критическая зависимость мировой промышленности от никеля и палладия.

Из актуального: Подборка валютных облигаций с ежемесячным купоном: что выбрать инвестору?

В обращении находится 4 выпуска биржевых облигаций компании на 16,2 млрд юаней
:

• ГМК Норникель БО-001Р-16 $RU000A10DLV5 Доходность к колл-опциону (17.12.2027) — 5,78%. Купон: 7%. Текущая доходность: 6,84% на 4 года 6 месяцев, ежемесячно

• ГМК Норникель БО-001Р-15 $RU000A10CRD2 Доходность к колл-опциону (17.05.2027) — 3,64%. Купон: 7,50%. Текущая доходность: 7,21% на 4 года 2 месяца, ежемесячно

Что готовы предложить эмитенты со схожим рейтингом надежности:

• ОФЗ 36 CNY $RU000A10FAK6 (ААА) Доходность: 7,51% на 9 лет 11 месяцев
• ОФЗ 33 CNY $RU000A10DQA8 (ААА) Доходность: 6,95% на 6 лет 11 месяцев
• Полюс ПБО-06 $RU000A10EYG7 (ААА) Доходность к колл-опциону: 7,13% на 37 месяцев
• Газпром капитал БО-003Р-22 $RU000A10F728 (ААА) Доходность: 7,54% на 3 года 10 месяцев
• РЖД БО 001P-51R $RU000A10E8P0 (ААА) Доходность: 7,47% на 3 года 3 месяца
• ФосАгро БО-02-05 $RU000A10EER6 (ААА) Доходность: 6,69% на 2 года 11 месяцев

По итогу: Новый выпуск облигаций «Норникеля» выглядит привлекательно для консервативных инвесторов, которые в приоритет ставят сохранение капитала, а не высокодоходные/рискованные вложения.

Ориентируясь на рыночные параметры аналогичных выпусков, можно сказать: новое размещение становится спекулятивно привлекательным только при купоне свыше 7,8%. При этом, в отличие от большинства валютных облигаций, здесь нет оферты. Это позволяет использовать выпуск для долгосрочного удержания высокой валютной доходности и получения льготы за длительное владение (ЛДВ).

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Выпуск НорНикель БО-001Р-17. Купон CNY до 8,00% на 4 года с ежемесячными выплатами

📢 Представляем свежий выпуск бюллетеня по рынку драгоценных металлов за апрель!

Золото — Под давлением ставки и нефти
Апрель прошёл под знаком коррекции, золото обновило трёхнедельный минимум на фоне укрепления доллара, роста доходностей и подорожавшей нефти. Тем не менее фундаментальная поддержка сохраняется — спрос со стороны центробанков, геополитические риски и ограниченное предложение продолжают удерживать рынок от глубокого снижения. Интерес к инвестициям в золото со стороны российских инвесторов заметно вырос, в то время как часть мировых регуляторов использует металл для поддержания ликвидности.

Серебро — Между нефтью и перегретым спросом
После мартовской волатильности серебро стабилизировалось вблизи $75 за унцию. Высокие цены начали охлаждать промышленный и ювелирный спрос, однако рынок поддерживается рекордным импортом в Китай и сохраняющимся структурным дефицитом. Металл остаётся чувствительным к макроэкономическим сигналам и геополитике.

Платина и Палладий — Давление макрофакторов и сдвиг потоков
Снижение производства платиноидов в первом квартале усилило напряжённость на рынке. Высокие ставки и сильный доллар оказывают давление на цены, в то время как санкции продолжают фрагментировать глобальные поставки. Российские объёмы всё активнее переориентируются на азиатские рынки. Платина выглядит устойчивее палладия за счёт более диверсифицированного спроса и дефицита предложения.

✅ Подробную аналитику, графики и прогнозы ищите в полной версии материала, которую можно изучить здесь.

📌 Раздел по рынку золота на Cbonds – здесь.

🏭 ИнвестВзгляд: Норникель.

🧐 Норильский никель — крупнейший в мире производитель палладия, один из лидеров по выпуску никеля, платины и меди.


📊 Ключевые производственные итоги за 1 кв 26
- Никель: 42 тыс. тонн (соответствует 1 кв 25).
- Медь: 99 тыс. тонн (–10%).
- Палладий: 608 тыс. тр. унций (–18%).
- Платина: 136 тыс. тр. унций (–24%).
- Причины снижения: эффект высокой базы прошлого года и перераспределение объёмов выпуска между кварталами.


📍 Стратегия и перспективы
Компания сохраняет лидерство по палладию и продолжает инвестировать в новые мощности. А завершение важного этапа развития шахты «Глубокая» и рудника «Скалистый» придаст рост добычи в среднесрочной перспективе.


⏯ Прогнозные ценовые диапазоны (на 12–24 месяца)
- Базовый. 140-160₽. Стабильные цены на металлы, отсутствие новых геополитических потрясений.
- Оптимистичный. 170-190₽. Рост цен на палладий/никель.
- Пессимистичный. 100-120₽. Снижение цен на металлы, задержки в проектах.


⬆️⬇️ Технический анализ
Цена ниже ключевых уровней сопротивления и близко к поддержке. Общая динамика указывает на преобладание продавцов.
- Если цена закроется выше 130.71₽, то протестирует 134.76₽ и может развернуться вверх с целью 139.14₽.
- Если цена останется в диапазоне 127.62–130.71₽, то будет боковик с низкой волатильностью до смены настроений.
- Если цена пробьёт 127.62₽ вниз, то уйдёт к 124.18₽ с усилением давления продавцов.
Здесь можно поддаться иллюзии 'ловли падающего ножа', решив, что цена уже достаточно упала и пора покупать, игнорируя общий нисходящий тренд.


🎯 ИнвестВзгляд: Компания сохраняет лидерство в секторе, реализует стратегические проекты, но зависит от мировых цен на металлы. Но нисходящий тренд доминирует и сейчас крайне опасно входить в эту историю. Долгосрочным инвесторам, кто уже держит актив и наблюдает просадку, есть смысл усреднять позицию.


$GMKN

🏭 ИнвестВзгляд: Норникель.

📢⚡️Представляем свежий выпуск бюллетеня по рынку драгоценных металлов: Итоги марта!

🥇 Золото — Испытание ликвидностью и коррекция до $4100
Март стал периодом охлаждения после рекордов выше $5600. На фоне эскалации конфликта вокруг Ирана и резкой потребности рынка в ликвидности котировки локально падали до $4100, завершив месяц восстановлением к уровню $4500+. Несмотря на волатильность, долгосрочный тренд остается восходящим: консенсус-прогноз Cbonds на конец года сохраняет ориентир $5150, а геополитическая нестабильность продолжает страховать металл от глубоких падений.

🥈 Серебро — Возвращение к росту?

После технической очистки и падения ниже $65 металл совершил мощный рывок, вернувшись на уровень $75 за унцию. Структурный дефицит, подогреваемый промышленным бумом в КНР и спросом со стороны ИИ-индустрии, поддерживает котировки. Согласно обновленным данным Cbonds, консенсус-прогноз на четвертый квартал составляет $89.65. Ограничение экспорта из Китая и статус критического минерала в США создают фундамент, страхующий серебро от более глубоких падений.

⚙️ Платина и Палладий — Между санкциями и новыми технологиями
Рынок платиноидов переходит в фазу жесткого регулирования. Экспорт из РФ теперь ограничен только палладием в слитках. Также наблюдается трехкратный рост импорта российских платиноидов в Италию. Платина становится фаворитом роста с консенсус-прогнозом Cbonds на уровне $2470 к концу года. Палладий же находит опору выше $1700 в том числе благодаря планам «Норникеля» по созданию спроса вне автопрома.

✅ Подробную аналитику, графики и прогнозы ищите в полной версии материала, которую можно изучить здесь.

📌 Раздел по рынку золота на Cbonds – здесь.

📅 Также напоминаем, что 28 апреля в Москве пройдет II Российский форум драгоценных металлов Cbonds. Зарегистрироваться можно по ссылке.

📢⚡️Представляем свежий выпуск бюллетеня по рынку драгоценных металлов: Итоги марта!

🚀 Золото бьёт рекорды. Вы с нами?

28 апреля в Москве — II Российский форум драгоценных металлов Cbonds. Главное отраслевое событие этой весны.

Ключевые темы:
🔜 Инвестиционное золото после исторических максимумов: где спрос и как хеджировать риск?
🔜 Экономика золотодобычи в новой реальности
🔜 Второй эшелон стал первым: серебро, платина, палладий

Среди спикеров — ключевые игроки и регуляторы:
✔️ Анатолий Аксаков, председатель Совета Ассоциации банков России, председатель комитета Государственной Думы по финансовому рынку;
✔️ Юрий Зубарев, Руководитель Федеральной пробирной палаты;
✔️ Татьяна Берман, Управляющий директор Департамента инвестиционно-страховых продуктов, Газпромбанк;
✔️ Елена Магера, Управляющий директор, Совкомбанк;
✔️ Сергей Кашуба, Председатель Союза золотопромышленников России.

➡️ Зарегистрироваться

🚀 Золото бьёт рекорды. Вы с нами?

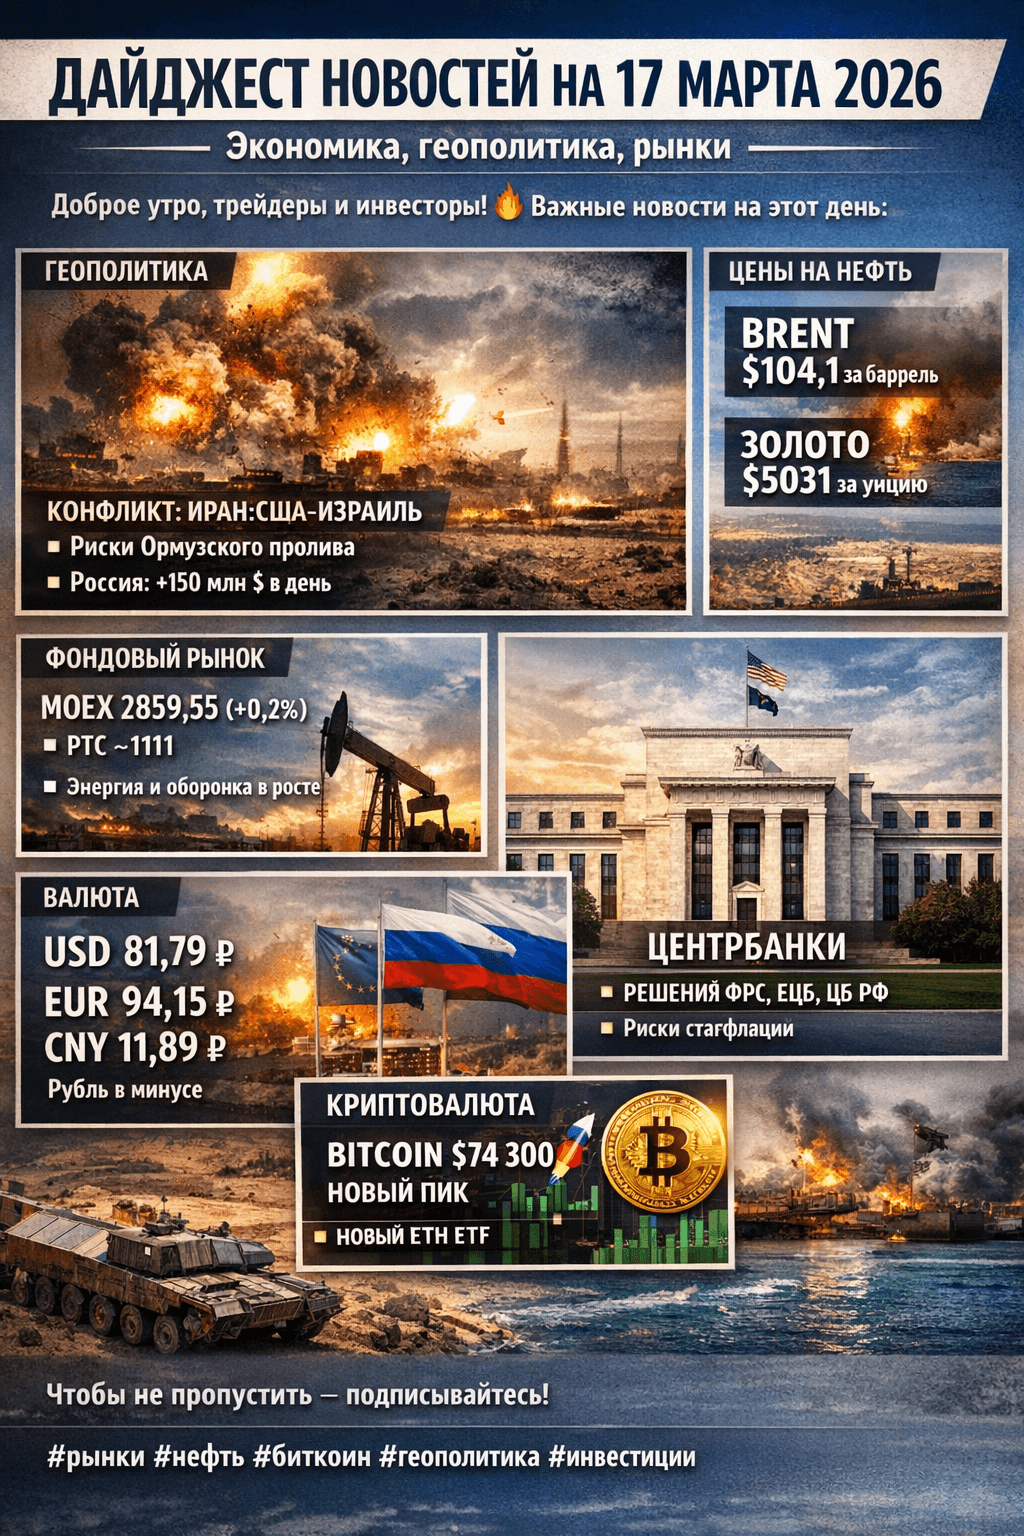
ДАЙДЖЕСТ НОВОСТЕЙ НА 17 МАРТА 2026 | Экономика, геополитика, рынки


Доброе утро, трейдеры и инвесторы! Сегодняшний обзор упакован для быстрого чтения в канале. Главный драйвер — эскалация на Ближнем Востоке (США + Израиль vs Иран), риски Ормузского пролива (20% мировой нефти) и реакция центробанков. Разберём по секторам с цифрами, контекстом, нюансами и торговыми идеями.
ГЕОПОЛИТИКА И МАКРОЭКОНОМИКА

Конфликт США/Израиль с Ираном продолжается: удары по объектам, пожар на газовом месторождении в ОАЭ, риски блокады пролива. США пытаются собрать коалицию для защиты судоходства — желающих мало. Иран держит мир «в заложниках», по словам министра ОАЭ.
Россия в плюсе от нефти (+150 млн $ в день по некоторым оценкам), но Путин уже проводил совещание по рынкам энергоносителей.
РФ-экономика: замедление (ЕАБР), риск стагфляции (высокая инфляция + застой в отраслях, ЦМАКП). Вывод ₽1,6 трлн со счетов. Минфин приостановил валютные операции в марте.
Глобально: Fitch поднял прогноз роста мирового ВВП-2026 до 2,6%. Но тарифы Трампа и энергошок угрожают рецессией.

Нюанс: Россия получает сверхдоходы от нефти (как в 2022), но внутренние проблемы (инфляция > ожиданий) давят на рубль и потребление. Если пролив заблокируют — цены на энергоносители взлетят ещё на 20–30%.
ФОНДОВЫЙ РЫНОК

МОЭКС: 2859,55 (+0,2% на открытии). Вчера — фиксация прибыли (-0,63% до 2853), давление от нефти/золота и неопределённости по Украине. РТС ~1111.
Глобально: американские индексы волатильны (Dow падал на фоне Ирана, сейчас отскок). Энергия и оборонка в фокусе.
Аналитика: риск-параметры МОЭКС обновлены с 17 марта. Ждём отчёты (Европлан, Банк СПб, Henderson) и решение ЦБ РФ 20 марта.

Торговый взгляд: нефтянка и золото — бенефициары. Акции ЮГК/ЛУКОЙЛ под давлением новостей. Уровни МОЭКС: поддержка 2800, сопротивление 2900.
ТОВАРНО-СЫРЬЕВОЙ РЫНОК

Brent: 103,7–104,15$ (+2–3,5% сегодня). В моменте выше 100$ впервые за долгое время из-за геополитики.
Золото: ~5031$ (+0,26%). «Бегство в качество» продолжается.
Другие: серебро, платина, никель — смешанно.

Нюанс и импликации: цены на топливо в США уже +17%. Для России — суперприбыль экспортёров, но глобальная инфляция заставит ФРС/ЕЦБ медлить со снижением ставок. Трейдерам: лонги по нефти при пробое 105$, шорты при новостях о деэскалации.
ВАЛЮТА

Рубль слабеет: USD ЦБ 81,05 (+0,83), EUR ЦБ 92,66 (+0,67). На рынке USD/RUB ~81,79, EUR/RUB >94 (максимум за 2 месяца). CNY ~11,89.
Прогноз: быстрый откат рубля к 82–83 за доллар к концу марта (без Минфина).

Нюанс: бюджетное правило скорректировано — меньше продаж валюты. Для экспортёров выгодно, для импорта — дорого.
₿ КРИПТОВАЛЮТА

Bitcoin: 74 000–74 354$ (+0,5–3,5% за сутки). Первый раз выше 74k с 4 марта.
Общий рынок: рост на фоне макро (ожидания ставок ФРС). BlackRock запустил новый Ethereum-ETF со стейкингом.

Торговый взгляд: BTC держит 70k как поддержку. Альткоины (ETH +9% на неделе) следуют за битком. Ждём Fed 18 марта — может дать импульс.
АНАЛИТИКА И ИНВЕСТИЦИИ: ЧТО СЛЕДИТЬ НА НЕДЕЛЕ

Ключевые события: Заседания РБА (17.03), ФРС/ЕЦБ/Банк Канады (18.03), ЦБ РФ (20.03), данные по инфляции и запасам нефти API.
Риски: стагфляция в РФ, блокада пролива, новые тарифы США.
Возможности: нефть/золото/оборонка — защитные активы. Рублёвые облигации под давлением ставки. Крипто — на ожиданиях смягчения.

Вывод для портфеля: диверсифицируйте — 30–40% в commodities + золото, часть в крипте, осторожно с рублёвыми акциями. Геополитика может перевернуть всё за часы.


Следим за обновлениями! Какие позиции держите сегодня? Пишите в комментариях

ДАЙДЖЕСТ НОВОСТЕЙ НА 17 МАРТА 2026 | Экономика, геополитика, рынки

Российский рынок развернулся: разбор причин отката и цели движения

Оптимизм оказался недолгим: российский рынок развернулся вниз. Индекс МосБиржи не удержался на достигнутых уровнях и просел до 2825 пунктов (-0,37%). РТС чувствует себя хуже (-0,93%), а к вечеру картина стала совсем мрачной — индекс МосБиржи на вечерней сессии провалился более чем на процент.

Красный цвет преобладал и на рынке драгметаллов: золото рухнуло на 3,6% (до $5118), серебро обвалилось на 6%, а платина и палладий и вовсе попали под каток — минус 10% и 7% соответственно. Рост доллара и ожидания более жесткой политики ФРС из-за скачка цен на нефть перевесили геополитические риски.

📍 Черное золото: За последние несколько дней удары по энергетической инфраструктуре на Ближнем Востоке спровоцировали взрывной рост цен на нефть. Атаки на нефтехранилище в Объединенных Арабских Эмиратах и стратегически важный порт Омана толкают котировки вверх: только за последние сутки Brent прибавила 9%, а по итогам пяти дней рост составил 20%.

Однако на вечерних торгах началась коррекция цен на нефть на фоне снижения геополитической напряженности. Заявления США о готовности страховать и сопровождать танкеры в Ормузском проливе сняли угрозу перебоев с поставками, что опустило Brent ниже $80.

Евросоюз может вернуться к вопросу о запрете импорта российского газа. На этом фоне биржевые цены на газ в Европе взлетели более чем на 100% за два дня, достигнув отметки в 730 долларов за кубический метр. Рост спровоцирован также приостановкой работы завода QatarEnergy из-за ударов Ирана.

📍 Что это значит для России? Текущая геополитическая обстановка открывает окно возможностей для российского экспорта. Ожидается, что перебои с поставками из стран Ближнего Востока подтолкнут Индию и Китай к наращиванию закупок российской нефти. На этом фоне вероятно сокращение дисконта на Urals.

Нефть — не единственный товар, чувствительный к ближневосточному конфликту. В фокусе внимания оказываются и другие сырьевые гиганты на случай дальнейшей эскалации:

• Полюс — реагирует первым и наиболее предсказуемо, но пока это скорее спекулятивный навес, чем структурный сдвиг.
• Русал — под угрозой 7% мирового экспорта алюминия, что сулит скачок цен при нарушении логистики.
• ФосАгро — бенефициар дефицита на смежном рынке: 40% мирового карбамида (азот) идет из конфликтного региона, что подстегнет цены на все удобрения.

📍 Что по технике: При сохранении негативного фона индекс может протестировать поддержку 2800 пунктов. Пробой этого уровня возможен только в случае деэскалации конфликта на Ближнем Востоке — это спровоцирует резкое падение цен на нефть и другие защитные активы, что потянет рынок вниз.

Ключевые события недели: анонс нового раунда переговоров по Украине и публикация недельной инфляции после закрытия основной сессии. В случае улучшения настроений цель по росту — сопротивление 2850 пунктов.

📍 Из корпоративных новостей:

ДОМ РФ
#DOMRF Чистая прибыль по МСФО за январь 2026 года выросла в 2,1 раза г/г до ₽8,9 млрд, Чистые процентные доходы выросли на 44% г/г до ₽14,5 млрд.

Норникель
#GMKN приступил к строительству третей очереди Талнахской обогатительной фабрики, что позволит увеличить переработку руды почти вдвое.

Фикс Прайс
#FIXR МСФО за 2025 год: Чистая прибыль ₽11,2 млрд (–47,8% г/г), Выручка ₽313,3 млрд (+4,3% г/г).

Менеджмент планирует рекомендовать дивиденды до 11 млрд рублей (11 копеек на акцию), окончательное решение ожидается до конца апреля 2026 года.

• Лидеры: Фикс Прайс
#FIXR (+7,36%), РуссНефть #RNFT (+5,63%), Башнефть #BANE (+5,44%).

• Аутсайдеры: МКБ
#CBOM (-4,8%), Ростелеком #RTKM (-3,83%), Базис #BAZA (-3,8%).

04.03.2026 - среда

•
#AFLT — Аэрофлот финансовые результаты по МСФО за 12 мес. 2025г.
•
#MBNK — МТС Банк финансовые результаты по МСФО за 12 мес. 2025г.
•
#GCHE — Черкизово СД по дивидендам за 2025 год.

• Еженедельные данные по инфляции 19:00 мск.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Российский рынок развернулся: разбор причин отката и цели движения

03.03.2026: Эскалация конфликта на Ближнем Востоке и её влияние на глобальные рынки

Сегодня, 3 марта 2026 года, финансовые и товарные рынки находятся под сильным влиянием военного конфликта между США, Израилем и Ираном, продолжающегося уже четвёртый день. Удары по иранским объектам и угрозы Ирана перекрыть Ормузский пролив, через который проходит до 20% мировых поставок нефти, привели к значительному росту цен на сырьё, укреплению доллара, падению фондовых индексов и притоку капитала в защитные активы. Российский рынок, будучи крупным экспортёром нефти, оказался в более выгодном положении.


Геополитическая напряжённость остаётся высокой. Госсекретарь США Марко Рубио заявил, что «наиболее серьёзные последствия ещё впереди», а Дональд Трамп подчеркнул, что операция может затянуться на недели или даже месяцы. Иран пока не закрыл Ормузский пролив официально, но угроза этого события уже вызвала рост фрахтовых ставок и приостановку части поставок СПГ из Катара. В Европе цены на газ выросли на 23–45% и достигли максимальных значений за более чем год. Экологические организации призывают ускорить переход от ископаемого топлива, рассматривая зависимость от Ближнего Востока как «неприемлемые издержки».


На сырьевых рынках доминирует нефть. Марка Brent торгуется в диапазоне 79,58–81,24 доллара за баррель, показав рост от 2,4% до 12% за сутки, в отдельные моменты превышая 82 доллара. Эксперты предупреждают, что при продолжительном конфликте цены могут достичь 200 долларов за баррель. Золото остаётся в пределах 5265–5348 долларов за унцию, оставаясь привлекательным активом для инвесторов, несмотря на укрепление доллара. Серебро и платина также скорректировались после начального роста.


Фондовые рынки демонстрируют высокую волатильность. Фьючерсы на американские индексы Dow Jones, S&P 500 и Nasdaq снизились на 1,7–2,3% при открытии. Вчера S&P 500 закрылся на уровне 6881,62 пунктов, а Nasdaq — 22748,86 пунктов. Европейские индексы STOXX 600 и DAX упали на 2–4%, а азиатские — ещё больше из-за опасений по поводу долгосрочного энергетического кризиса. В России ситуация выглядит иначе: индекс Мосбиржи вырос до 2843,57–2846 пунктов (+0,28–0,7%), а индекс РТС — до 1160 пунктов. Нефтяные компании (НОВАТЭК, «Роснефть»), а также ретейлеры («Фикс Прайс») стали лидерами роста. Аналитики BCS и «Цифра брокер» отмечают, что российский рынок пока игнорирует некоторые глобальные риски благодаря высоким ценам на нефть.
Валютный рынок также показывает значительные изменения. Доллар укрепляется как глобальный «тихий гавань». Пара EUR/USD снизилась до 1,1665 (-0,2–0,75%), а USD/RUB держится в диапазоне 77,17–77,41. Рубль получает поддержку от высоких цен на нефть, но не демонстрирует значительного укрепления из-за общей консолидации и ожиданий жёсткой монетарной политики Центрального банка.


Криптовалютный сектор также реагирует на изменения в рисковых активах. Bitcoin торгуется в диапазоне 66 722–67 940 долларов (-2–3% за сутки), после кратковременного подъёма до 70 000 долларов. Ethereum торгуется в пределах 1955–2000 долларов. Аналитики CoinDesk и Bloomberg отмечают, что снижение цен связано с общим оттоком капитала от рисков, хотя в ETF по BTC зафиксирован приток в 458 млн долларов. XRP и Solana показывают умеренное повышение, но общий настрой остаётся осторожным.
Сегодня в экономическом календаре запланированы важные данные по инфляции: предварительный индекс потребительских цен (CPI) в еврозоне (прогноз 1,7% год к году), CPI в Турции, ВВП Бразилии за IV квартал 2025 года, а также отчёт API по запасам нефти в США. Эти показатели могут усилить или ослабить ожидания действий центральных банков. В России публикуются новостной индекс деловой активности ЦБ и отчёты «ДОМ.РФ» и «Фикс Прайс».


Аналитика и инвестиционные выводы

Краткосрочный горизонт (1–2 недели) выглядит благоприятным для энергоносителей и российских нефтегазовых акций. Однако долгосрочные риски включают ускорение инфляции в Европе и США, что может вынудить центральные банки отложить смягчение монетарной политики. Затяжной конфликт также негативно скажется на глобальном экономическом росте. Рекомендация: диверсификация портфеля (20–30% в защитные активы), мониторинг ситуации в Ормузе и данных по инфляции. Для трейдеров высокая волатильность предоставляет возможности на фьючерсах и опционах, но обязательно использование стоп-лоссов.


Российская экономика в 2026 году получает дополнительные выгоды благодаря высоким ценам на нефть, что способствует пополнению бюджета и поддержке рубля. Однако зависимость от внешних шоков остаётся значительной. Китай и другие азиатские страны усиливают дипломатическое давление на Иран, что может способствовать деэскалации конфликта.


В целом, 3 марта 2026 года подтверждает тезис о том, что геополитические события оказывают более сильное влияние на рынки, чем фундаментальные экономические данные. Внимание будет сосредоточено на новостях из Вашингтона и Тегерана, которые будут определять настроения на рынке до конца недели.
03.03.2026: Эскалация конфликта на Ближнем Востоке и её влияние на глобальные рынки

Норникель. Отчет за 2 пол 2025 по МСФО

Тикер: #GMKN
Текущая цена: 152.6
Капитализация: 2.33 трлн
Сектор: Цветная металлургия
Сайт: https://nornickel.ru/investors/

Мультипликаторы (LTM):

P\E - 14.2
P\BV - 2.22
P\S - 2.03
ROE - 18.5%
ND\EBITDA - 1.5
EV\EBITDA - 6.41
Акт.\Обяз. - 1.75

Что нравится:

✔️рост выручки на 4.4% п/п (561.1 → 586.1 млрд);
✔️FCF увеличился на 30% п/п (122 → 158.7 млрд);
✔️чистый долг снизился на 12.8% п/п (820 → 714.9 млрд). ND\EBITDA улучшился с 1.65 до 1.5;
✔️нетто фин расход уменьшился на 37.2% п/п (48.5 → 30.5 млрд);
✔️чистая прибыль выросла на 73.1% п/п (75.7 → 131 млрд);
✔️улучшилось соотношение активов к обязательствам с 1.61 до 1.75.

Что не нравится:

✔️

Дивиденды:

При определении суммы дивидендов собрание акционеров ориентируется на уровень не менее 30% от EBITDA по МСФО.

По данным сайта Доход дивиденд за 2025 прогнозируется в размере 8.66 руб (ДД 5.67% от текущей цены).

Мой итог:

Производство товарных металлов за год (г/г):
- никель -3.2% (205.1 → 198.5 тыс т);
- медь -1.7% (435.5 → 425.3 тыс т);
- палладий -1.3% (2762 → 2725 тыс тр ун);
- платина 0% (667 → 667 тыс тр ун).

Производство никеля и меди снижено по причине роста доли вкрапленных и снижением богатых руд в перерабатываемом сырье. При этом по никелю, меди и палладию попали в план, а платины произведено даже выше прогноза.

Несмотря на рост цен корзины металлов (кроме никеля), выручка выросла совсем незначительно (а за год даже снизилась на 1.6%). Здесь повлияло укрепление рубля (выручка в $ за год +9.8% г/г).
Прибыль за год выросла на 22.3% г/г , но причина такого прирост не улучшение операционных результатов. Повлияли курсовые разницы (+6.5 млрд против -31.8 млрд в 2024) и доход от инвест. деятельности (13.8 млрд против 6.6 млрд в 2024).

По FCF отличный рост. За год +50.5% г/г (186.4 → 280.7 млрд) за счет разнонаправленности динамики OCF (+20.2%, 414.1 → 497.8 млрд) и кап. затрат (-4.7%, 227.7 → 217.1 млрд). На 2026 Capex запланирован в районе 240 млрд. Чистый долг снизился на фоне укрепления рубля, но все же можно отметить улучшение ND\EBITDA.

На 2026 год компания в основном планирует снижение производства (только никель на уровне 2025 года):
- никель 193-203 тыс т;
- медь 336-356 тыс т;
- палладий 2415-2465 тыс тр ун;
- платина 616-636 тыс тр ун.

Если цены на металлы в среднем будут на уровне 2 полугодии и с учетом прогноза ЦБ на курс доллара (85 руб), то прибыль за 2026 год прибыль может быть в районе 272 млрд, что дает P\E 2026 = 8.7. Совсем недешево. И даже если взять некий позитивный сценарий с прибылью в 350 млрд (рост цен на металлы и доллар по 90 руб), то выйдем на P\E 2026 = 6.76. Снова дешевизны нет. Что уже говорить, если цены на металлы опустятся в цене, а рубль будет оставаться сильным еще как минимум половину года.

А еще недавно "нарисовалось" несколько возможных рисков:
- появилась информация, что США могут ввести пошлины на импорт российского палладия;
- ЕС рассматривает возможность запрета на импорт российской меди и платины;
- аналитики SberCIB сделали предположение, что может быть ужесточение налогообложения отраслей экономики, которые получают повышенные доходы на фоне улучшения мировой конъюктуры.

Любой из этих рисков может заметно испортить финансовую картину компании. Кстати, по поводу дополнительной расходной нагрузки. В 2025 году Норникель не платил таможенные пошлины, тогда как в 2024 они составили 49 млрд (информацию подсмотрел на стриме Олега Кузьмичева). Не исключено, что эти пошлины вернутся в 2026 году.

По дивидендам за 2025 нет определенности. Несмотря на положительный FCF, ощущение, что выплаты не будет. В одном из интервью президент Норникеля Владимир Потанин заявил: "В 2026 году, я думаю, мы найдем более комфортный для наших акционеров баланс между использованием денег внутри компании и между дивидендами". За 2025 похоже комфортного баланса пока ждать не стоит. Но даже если дивиденд выплатят, то доходность будет средней.

Учитывая риски, неопределенность и высокую оценку, я пока обхожу компанию стороной. Расчетная справедливая цена - 145 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Норникель. Отчет за 2 пол 2025 по МСФО

Итоги 2025 года и не только: золото девять лет в лидерах, часть 4

Часть 1, часть 2, часть 3

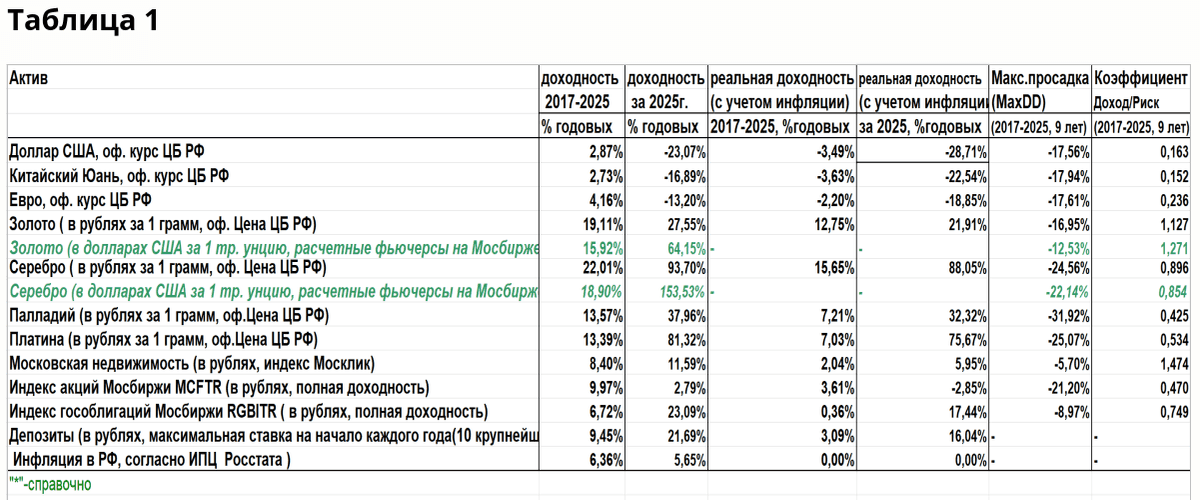
Вернемся к анализу доходностей наших «конкурсантов», теперь уже за прошедшие 9 лет. Номинальные доходности активов приведены во втором слева столбце, реальные (с учетом инфляции) в четвертом.

Повторюсь, если брать поправку на инфляцию, из рейтинга выпадают напрочь все три валюты, их реальная доходность снова отрицательна (вниманию любителей годами копить свои сбережения в долларах и евро). Не помог даже новомодный в последние годы юань, он тоже дал отрицательный результат.

Далее, сюрпризы показали инструменты с фиксированной доходностью – индекс гособлигаций ОФЗ и депозиты. Депозиты с учетом инфляции приносили все 9 лет доходность чуть более 3% ежегодно. Это уже на заметку любителям долгосрочно сидеть в банковских депозитах. Но еще хуже смотрятся на девяти годах истории ОФЗ. Индекс ОФЗ давал ежегодную доходность с учетом инфляции всего 0,36% годовых, то есть практически еле-еле «окупили» инфляцию. Российские же акции показали все-таки положительный, с поправкой на инфляцию результат, хотя тоже очень мизерный: ежегодная доходность на протяжении всех 9 лет всего 3,61 % в год. Стоит ли такая доходность тех рисков, которые дает наш рынок акций – вот вопрос.

Но в любом случае, сюрпризом для инвестора является то факт, что рублёвый депозит вполне себе конкурирует по доходности с российскими акциями, при этом не несет рыночного риска. Впрочем, о рисках разговор будет дальше.

Вернемся к Московской недвижимости. Индекс Дом-клик за прошедшие 9 лет с поправкой на инфляцию дал ежегодную доходность 2,04%, что тоже нельзя назвать приемлемой доходностью. А вот драгметаллы за последние 9 лет снова в лидерах по доходности. Но внутри этой группы есть изменения. Серебро хоть и является по-прежнему лидером, но уже совсем не с таким безумным отрывом от золота: 15,65% ежегодно у серебра против 12,75% ежегодно у золота.

Теперь о долларовых фьючерсах: интересно снова сравнить доходности «рублевого» и «долларового» серебра и золота. Здесь уже нужно сравнивать номинальные доходности, а не реальные, с учетом инфляции рубля, ведь валюты тут разные. И тут обратная ситуация, нежели в 2025-м году: «рублевые» золото и серебро несколько опередили по доходности свои «долларовые» аналоги.

Но все опять логично, номинально доллар за эти годы все же вырос, рубль обесценился. Получается, в долгосрочную, все же выгоднее покупать золото и серебро за рубли, в не в виде долларовых фьючерсов. К тому же, у фьючерсов дополнительные проблемы, связанные с роллированием контрактов, о чем сказано выше. А вот платина и палладий показали за 9 лет и результаты скромнее, чем серебро и золото: их ежегодная доходность с учетом инфляции за прошедшие 9 лет немногим выше 7%.

Продолжение следует...

https://t.me/ifitpro
#рейтинг2025

Итоги 2025 года и не только: золото девять лет в лидерах, часть 2


Часть 1

Все претенденты представлены, пора подвести итоги. Рассчитанные доходности за 2025 год приведены в третьем столбце слева. Сразу «вылетают» столь любимые большинством населения валюты: доллар, евро, даже китайский юань. Все они дали за прошлый год отрицательные номинальные доходности, от --23 до --13%. Про реальную доходность, с поправкой на инфляцию, и говорить нечего. Пресловутое укрепление рубля сыграло злую шутку (в который раз?) с инвесторами в «дружественные» и «недружественные» валюты.

Реальные (с поправкой на инфляцию) доходности приведены в пятом слева столбце. Чемпионом по доходности с большим отрывом ожидаемо стало серебро, +93,7%. Но и на втором месте не золото, а платина, +81,3%. В «обойме» из четырех драгметаллов золото, как ни странно, хуже всех по доходности за прошлый 2025 г., с доходностью всего-то 21,9% (сверх инфляции). Но фраза «всего то 21,9%» покажется издевательской, если мы посмотрим, сколько реально, с поправкой на инфляцию, дала в прошлом году московская недвижимость. Индекс Домклик показал около 6%. Но и это неплохо по сравнению с нашими многострадальными акциями. Даже несмотря на выплачиваемые компаниями дивиденды, номинальная доходность индекса акций составила всего 3,61%, а с учетом инфляции и вовсе отрицательная: --2,85%.

Перейдем к инструментам, с так сказать фиксированной доходностью, к индексу гособлигаций и депозитам. Здесь, благодаря форсированному снижению КС, гособлигациям удалось-таки опередить годовой банковский депозит. Реальная доходность ОФЗ 17,44% против 16,04% у депозита.

Если в целом проанализировать итоги года, то все предсказуемо. Бесконечное ралли в золоте и вообще в драгметаллах, причем не первый год, должны были снова поставить их на первые места в рейтинге. Понижение КС во II полугодии 2025 г. тоже дало хороший результат по доходности рынка ОФЗ. Ну, а рынок акций в который раз стал заложником геополитики и неоправданных ожиданий. Как обычно, мы слышим бесконечные мантры аналитиков про «недооцененность» наших акций, низкие значения мультипликаторов и т. д. и т. п.

Итак, результаты рейтинга-25 не принесли сюрпризов, пожалуй, кроме агрессивного укрепления рубля, которое сыграло против инвесторов в основные валюты. Что же касается долларовой доходности фьючерсов на золото и серебро, тут доходности намного выше, чем у золота и серебра «рублевого»: 64,2% и 153,5%. Также сказалось сильное укрепление рубля. Конечно, эта долларовая доходность реально ниже, ведь речь идет о квартальных фьючерсах (нужно было как минимум три раза перекладываться из текущего контракта в следующий). А это допрасходы: спред, комиссии.

Продолжение следует…

t.me/ifitpro
#рейтинг2025

Итоги 2025 года и не только: золото девять лет в лидерах, часть 2