Поиск
🏪 Жизнь компании между отчётами
Финансовая отчётность подводит итог работы за несколько месяцев. А сам результат складывается постепенно — из повседневных обращений клиентов, выданных и погашенных займов, покупок и продаж. За этим стоит работа самых разных команд Группы.
💍 В отделениях сотрудники оценивают имущество, оформляют сделки, принимают платежи и помогают покупателям выбрать товары на витрине. Клиент может получить заём под залог вещи или продать её — в зависимости от своей задачи.
📣 Команда маркетинга планирует и проводит акции, рассказывает о предложениях сети и привлекает клиентов. Это ежедневная работа над тем, чтобы больше людей узнавали о наших услугах, приходили в отделения и возвращались за следующей покупкой.
💻 Разработчики обновляют и улучшают онлайн-платформу «Ресейл Маркет», делают сервис удобнее для покупателей. Кроме того, команда создаёт, развивает и поддерживает внутренние системы, которыми сотрудники Группы пользуются в ежедневной работе.
♻️ Специалисты оптового направления организуют закупку, переработку и поставки драгоценных металлов клиентам.
Покупать становится все страшнее. Что не так с облигациями и рынком долга?
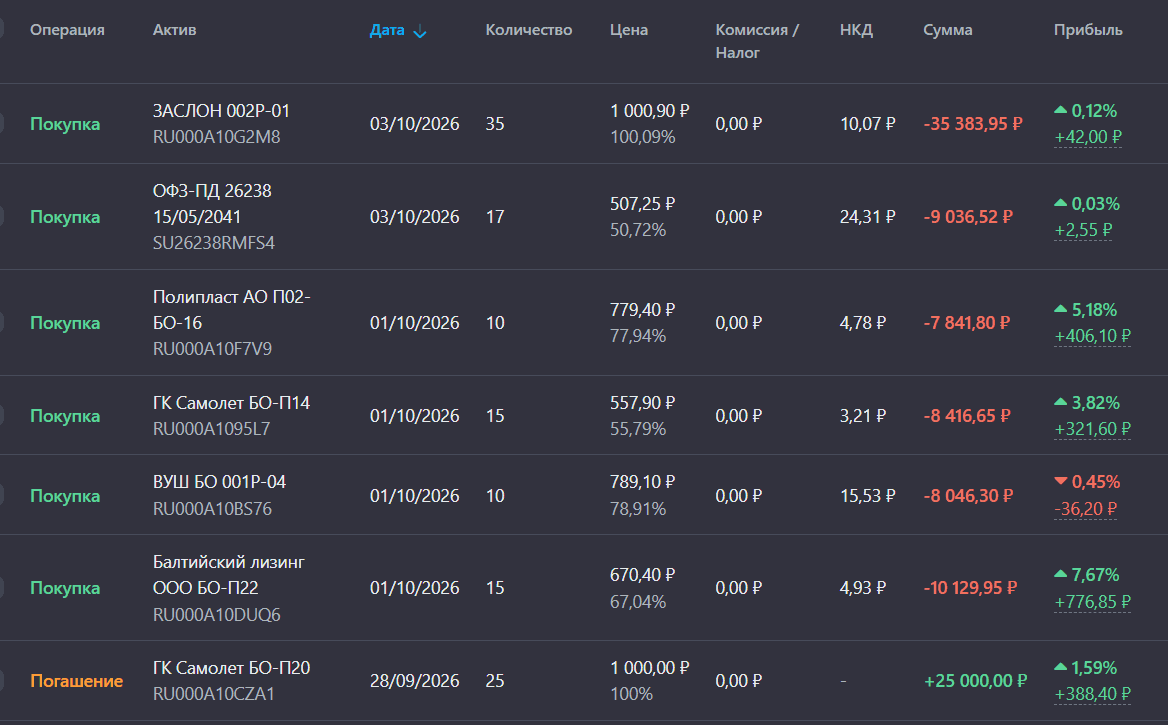
Коллеги, приветствую! После двух недель бездействия на рынке долга я всё же решил небольшой долей докупить бумаги, которые сейчас торгуются значительно ниже номинала. Все эти компании я уже разбирал в канале, и мнение не меняется: не верю, что крупный бизнес с реальным весом внутри страны не будут пытаться спасать.
Путь сложный — и для инвестора, которому нужно беречь нервные клетки, и для менеджмента, который ищет покупателя на ликвидные активы.
С этими мыслями увеличил позиции в следующих выпусках:
• Вуш 001P-04 $RU000A10BS76 и Самолёт БО-П14 $RU000A1095L7 Как мне кажется, в крайнем случае их поглотят крупные игроки, если сами не справятся с долгами. Как бы внутри страны ни кошмарили бизнес Вуш, мне он нравится своей аккуратной экспансией. На конец мая 2026 года Whoosh уже представлен примерно в 15 городах Латинской Америки.
Про «Самолёт» — пару слов отдельно. В начале прошлой недели рынок знатно штормило на техдефолте: возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд. Сумма для «Самолёта» небольшая, но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно задаётся вопросом: а что будет с более крупными выплатами? Длинные бумаги сейчас держать не хочу, а вот короткие — со сроком до года — ещё могут погасить. Что будет дальше, покажет время.
• Полипласт П02-БО-16 $RU000A10F7V9 Эмитент практически достроил все заводы, под которые активно занимал средства. Если проанализировать уже введённые мощности — вопросов к генерации денег и к спросу на продукт нет.
• Балтийский Лизинг БО-П22 $RU000A10DUQ6 Главное — найти средства на предстоящее погашение в ноябре. Как по мне, в крайнем случае эмитенту может помочь ПСБ: напомню, у Промсвязьбанка в залоге 100% долей операционной компании «Балтийский лизинг».
Логика простая: банку выгодно, чтобы заложенный актив сохранял стоимость и стабильно генерировал поток — тогда и кредит будет обслуживаться. В теории ПСБ может выступить кредитором: дать новый заём или рефинансировать часть долга, чтобы появились деньги на ноябрьские платежи, включая put-оферты по облигациям.
Проверка на прочность. На put-оферты по БО-П14 $RU000A10A3W1 (19 ноября 2026) и БО-П21 (25 ноября 2026) приходится львиная доля нагрузки. Если бы все держатели предъявили 100% бумаг, компании пришлось бы выплатить 11,5 млрд только по этим двум выпускам.
Основные держатели обоих выпусков — страховые компании. Менеджмент заявляет, что ведёт с ними переговоры о замещении вместо выкупа и что ликвидность под оферты зарезервирована. Но конкретную сумму резерва компания не раскрыла — и это нервирует рынок.
Что будет дальше? Сейчас индекс Гособлигаций приближается к уровню поддержки 110 пунктов. Если ЦБ на заседании 23 октября сохранит жёсткую риторику или приостановит цикл снижения ставки, а Минфин продолжит давить на рынок, то доходности длинных ОФЗ пробьют 17% и направятся к 18%+. Это протолкнёт RGBI к психологической отметке 100 и такого допускать никак нельзя.
В таком сценарии на рынке долга начнётся настоящая паника. Закредитованные компании, выживающие за счёт постоянного рефинансирования, будут вынуждены предлагать ещё более высокую доходность — как относительно собственных выпусков, так и в сравнении с условиями заимствований Минфина.
В этот момент вся шаткая конструкция рынка может быстро схлопнуться. Именно поэтому вблизи текущих значений я на этой неделе подкупал самый длинный выпуск ОФЗ 26238 $SU26238RMFS4 Так как в подобное развитие событий я не верю. А что Вы покупали в свой портфель и почему?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды в 2026 году: где самая высокая доходность?
'Не является инвестиционной рекомендацией
Займер расширит транзакционный и B2B-бизнес
В рамках Дня инвестора Займер представил приоритеты развития Группы на ближайший год. Делимся ключевыми планами по каждому направлению ⬇️
📌 Транзакционный бизнес. В числе первоочередных задач – дальнейшее развитие транзакционного направления на базе банка «Евроальянс», электронного кошелька Qplus и платежной системы «БЭСТ». Интеграция этих сервисов расширяет платежную инфраструктуру Группы, в том числе возможности трансграничных переводов и отдельные сценарии обслуживания нерезидентов.
📌 B2B-направление. Банк «Евроальянс» уже развивает платежи и переводы для бизнеса, эквайринг и финансовые решения для МФО. Запуск еще одного продукта – сервиса для проверки заемщиков МФО по биометрии – запланирован на ноябрь 2026 года.
📌 Комиссионные доходы. Во II квартале комиссионные доходы «Евроальянса» составили существенную долю этого направления в Группе. Одновременно продолжается перевод операций во внутренний банковский контур: МКК «Займер» и «Дополучкино» используют расчеты банка, «Таксиагрегатор» – его платежную инфраструктуру, IntellectMoney интегрирован с банковскими сервисами.
📌 Микрофинансовый бизнес. В 2026 году Займер вывел на рынок продукт-аналог кредитной линии – «Лимит+», доля которого в выдачах достигла во II квартале 94%. Также мы усилили скоринг, изменили маркетинговую политику и увеличили роль комиссионных продуктов. В ближайший год компания планирует развивать среднесрочное кредитование, новые каналы привлечения, а также использовать клиентские потоки компаний Группы для кросс-продаж.
📌 Коллекторское агентство. С момента запуска дочерняя ПКО «Профи» приобрела пять портфелей, а совокупный объем задолженности на балансе превысил 1 млрд рублей. Компания продолжает развитие собственной аналитики и планирует расширять работу с портфелями МФО и банков.
☝️ Сегодня Займер – существенно более широкий бизнес, чем год назад. Вокруг материнской компании формируется транзакционный контур, появляются новые клиентские аудитории и связи между компаниями Группы. Сейчас наша задача – масштабировать эти направления и увеличивать вклад комиссионных и транзакционных доходов в общий результат.
$ZAYM
Я не жадный, но денег не дам)
🚨 «НЕТ, Я НЕ ЖАДНЫЙ!» — КАК ОТКАЗАТЬ В ДОЛГ И НЕ ПОТЕРЯТЬ УВАЖЕНИЕ
Наверняка вы сталкивались с ситуацией 😏: как только окружающие узнают, что у вас есть деньги, у них сразу появляется потребность попросить взаймы. Классическая версия: «Ну у тебя же есть, тебе чё, жалко, что ли?»
И знаете, у меня есть вполне доходчивый ответ на этот вопрос. Конечно, на него, как и на любой другой, всегда найдётся контраргумент. И всё же мой вариант чаще оказывается действенным 💡
Вот хороший пример: кто-то врач, кто-то сантехник, кто-то инженер, менеджер, строитель или даже дворник. Профессия не важна. Важно то, что у любого человека есть основной труд или подработка, которая выполняется при помощи специального инструмента — молотка, топора, компьютера и т.д. Когда человеку хочется масштаба, он нанимает других людей, которые тоже с инструментом что-то делают.
Я к чему это всё?
А к тому, что мои деньги — это чистой воды инструмент. И нет, я не жадный. Просто мои деньги работают и зарабатывают мне. Захочет ли условный сантехник одалживать свой ящик с инструментами? Даже если одолжит — вряд ли надолго. Суть даже не в том, одолжит или нет. Суть в том, чтобы на примере показать: деньги — это мои «работники» (отсылка к книге «Самый богатый человек в Вавилоне»). Если я буду разбрасываться этими деньгами — «штат» не собрать 🙅♂️
Я широко развернул тему, но фактически отвечаю: «Извини, у меня нет свободных денег». При необходимости уточняю, почему так.
И главный момент: я говорю это абсолютно искренне и говорю ПРАВДУ. Это не отговорки и не попытка «съехать с темы», а реальность.
Я не держу деньги на карте — всё вложено в различные инструменты. Более того, у меня есть долги, обязательные платежи, плечи, съёмная квартира. И всё достаётся мне не бесплатно. Поэтому я даю в долг только тогда, когда понимаю, что у человека действительно серьёзные трудности или форс-мажор. И кто бы что ни говорил — только дисциплина может сделать богаче. В том числе дисциплина, касающаяся как занятий в долг, так и отдавания долгов.
⚠️ Не ИИР. Ваши деньги — только Ваша ответственность!
А вы даёте деньги в долг? 👇
🔹 Случайная подборка акций из моего текущего портфеля:
🟢 Озон $OZON — надеюсь, маркетплейс выживет под гнётом
🟢 ИКС 5 $X5 — всё-таки топовый ритейл!
🟢 Мосбиржа $MOEX — продолжаю рассчитывать на дивиденды
🟢 Новатэк $NVTK — альтернатива Газпрому, рост и будущее
🟢 Полюс $PLZL — неожиданное падение может смениться ростом
🟢 Россети Ленэнерго $LSNGP — практически вечная (в моём понимании) история для заработка, субъективно
🟢 Сбер $SBER — Сбербанк — кэш-машина 💰
🟢 Сургутнефтегаз $SNGSP — защита от девальвации и дивиденды
🟢 Транснефть $TRNFP — одна из любимых бумаг с шикарными дивидендами
🟢 Т-технологии$T — куда же без такого банка. Держу
📢 Подпишитесь! И помните: важные и интересные новости — в моих блогах! 😉
#инвестиции #акции #финансы
С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.
Третья форма денег, а не «российский биткоин»
Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.
Как проект дошел до 1 сентября
Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.
Что именно включается завтра
С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:
с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.
Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.
Как пользоваться: лимиты, комиссии, что можно и чего нельзя
Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.
Зачем государству отдельная форма рубля
Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.
Что это значит для банков
Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.
Что это значит для бизнеса и ритейла
Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.
Как на это смотрят сами люди
Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.
Где Россия на мировой карте CBDC
Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.
Что не случится 1 сентября
Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.
Практический вывод для трех аудиторий
Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.
Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.
В Инвестициях есть толк!
Инвестиции и инвесторы – ЗЛО? 🤔
А снижение потребления вредно для экономики?
Как в своём, так и во многих других блогах я часто сталкиваюсь с такой версией. Мол, инвестиции – это вообще пыль, от сбережений нет никакого толка, а антипотребление – вообще забирает деньги из экономики.
Но давайте разберёмся.
Начнём с самого простого – вклады.
По данным, 68,4 трлн рублей лежит только на вкладах. И если вы хоть что-то знаете о том, как работают банки, – вы понимаете: эти деньги работают в экономике нашей страны!
567 млрд руб. налогов ориентировочно по году платится со вкладов.
А помимо всего прочего, деньги вкладчиков физ. и юр. лицам выдаются в форме кредитов, ипотек и т.д. На эти деньги реализуются проекты и строятся дома, заводы. А далее платятся зарплаты, налоги и прочее. 💰
Инвестиции в акции, облигации и фонды
Тезис о том, что инвесторы бесполезны, а экономия вредна, разбивается о вышеприведённые аргументы. Но давайте смотреть шире, уже в инвестиционное поле.
Когда вы покупаете облигации, акции, фонды – вкладывая деньги, всё происходит также. Строятся заводы/пароходы, реализуются проекты, строятся больницы, платятся зарплаты госслужащим. 📈
Личный пример
На своём примере могу сказать: помимо инвестиций я работаю, активно работаю и планирую продолжать. Мои налоговые платежи – достаточно крупные. В этом мой вклад в экономику страны, долгосрочный вклад. Это моя гражданская позиция – поддерживать экономику страны и вместе с тем самому богатеть.
Если смотреть косвенно, ходя в магазин, каждый тоже так или иначе в экономику вкладывается. Однако уровень вложений – разный.
Предвосхищая комментарии про потери – скажу: инвестиции – это не про «халявные деньги», это про огромную работу, постоянное обучение, ошибки, потери и, конечно, прибыль в потенциале. Если бы всё было просто, наверное, все бы были миллиардерами, а в чём же тогда богатство? 😉
Помните: Ваши деньги – Ваша ответственность!
А важные новости выходят не только тут.
Случайная подборка бумаг моего текущего портфеля:
Мосбиржа $MOEX - не можешь победить - возглавь, как говорится)
АБЗ $RU000A10B263 - облигации бетонного гиганта!
АСВ $RU000A10FJJ9 - коллектора, ребята не очень дружелюбные, но это их дела, на что деньги берут.
Аэрофьюэлз $RU000A10E4Y1 - поддерживаю топливно - Аэро отрасль РФ.
Балтийский лизинг $RU000A10A3W1 - держу под оферту, надеюсь на эффект!
Самолёт $RU000A104JQ3 - девелопер номер 1 по объему строительства в РФ
И ещё держу этот выпуск $RU000A10BW96
Брусника $RU000A10C8F3 - а ведь кто-то будет жить в этих квартирах!
И у Глоракса $RU000A10E655 $RU000A10FMQ8 - тоже будут жить!
Что же, всем удачных инвестиций!
#инвестиции #долгосрок #новичкам #чтокупить
P.S. Ты это, подпишись если чё!
Почти 500 тысяч электронных кошельков открыли пользователи Qplus
Делимся с вами первыми результатами запуска электронного кошелька Qplus на базе банка «Евроальянс» из Группы Займер.
🟢 За шесть месяцев 2026 года пользователи открыли 478 000 рублевых кошельков.
🟢 В отдельных сценариях использования сервиса наблюдается кратный рост: совокупный объем исходящих переводов из кошельков Qplus в июне превысил показатель января более чем в 6 раз.
🟢 Денежные переводы по СБП остаются основным направлением исходящих переводов: на них приходится 69% общего объема за первое полугодие.
🟢 В апреле была запущена виртуальная карта Qplus для оплаты зарубежных сервисов. Уже в мае объем переводов на виртуальные карты превысил объем переводов на обычные банковские карты. Средняя сумма такого перевода составила около 3,5 тысяч рублей – это более чем в 2 раза выше, чем по переводам через СБП или на обычные банковские карты.
🟢 В структуре платежей за товары и услуги около 50% приходится на цифровые онлайн-сервисы, около трети – на пополнение иностранных карт и электронных кошельков, еще 17% – на повседневные платежи, в том числе за мобильную связь, интернет и ЖКХ. Набирает популярность оплата цифровых товаров.
«Запуск Qplus стал важным этапом трансформации Евроальянса и развития транзакционного направления Группы. Почти 500 тысяч открытых кошельков и рост активности в отдельных платежных сценариях показывают интерес аудитории к новому сервису. Для Группы кошелек Qplus – это возможность постепенно расширять взаимодействие с клиентами за пределами кредитных продуктов и развивать дополнительные источники комиссионного дохода», – сказал Роман Макаров, генеральный директор Займера.
$ZAYM
🏤 Мегановости 🗞 👉📰
1️⃣ Акции Ozon $OZON в понедельник обвалились на 21,4% после атак дронов на склады компании в Самарской и Оренбургской областях в ночь на 22 августа и в Краснодаре, Махачкале, Адыгейске и Невинномысске в ночь на 24 августа; Мосбиржа $MOEX из-за обвала запускала по бумаге дискретный аукцион.
На этом фоне индекс Мосбиржи снизился на 3%, до 2071,2 пункта, а РТС — на 3,4%, до 783,4 пункта; АФК Система $AFKS, владеющая 31,8% Ozon, потеряла 11%, просели также ВК $VKCO на 7,9% и Совкомбанк $SVCB на 5,8%.
Аналогичные атаки на склады маркетплейса уже вызывали резкие движения его акций 18, 22 и 31 июля.
Повторяющиеся атаки на логистику превращают уязвимость складов Ozon в фактор риска для всего рынка, а не только для одной компании.
🧲 ИнвестВзгляд: Магнит, покупай, когда другие боятся.
🤔 Только вот с Магнитом непонятно. Давайте начнём с цифр за 2025 год.
Выручка выросла на 15,3% — до 3,5 трлн рублей. LFL-продажи подросли на 8,7% за счёт среднего чека (+8,4%), что, если говорить прямо, означает просто рост цен, а не то, что народ стал больше покупать.
А дальше начинается самое интересное. EBITDA упала на 1,5% — до 169,3 млрд рублей, рентабельность по EBITDA просела до 4,8%. И — барабанная дробь — чистый убыток 16,6 млрд рублей против прибыли 50 млрд рублей годом ранее.
Почему? Два слова: долг и проценты. Чистые финансовые расходы выросли в 3,4 раза — до 82,3 млрд рублей. Компания набрала кредитов под высокие ставки, а процентные платежи просто съедают всю операционную прибыль.
Акционеры Магнита получили дивидендные выплаты в 2024-м. В 2025-м — ничего. Компания даже не рассматривает выплаты — логично, когда у тебя убыток 16,6 млрд рублей и долг под 500 млрд рублей.
🔍 А теперь давайте посмотрим на конкурентов.
X5 Group — главный конкурент и одновременно главный источник боли для акционеров Магнита. Выручка X5 — 4,6 трлн рублей против 3,5 трлн рублей у Магнита. При этом чистая прибыль X5 — 94,8 млрд рублей. Мечта.
Лента — и тут Магнит проигрывает. Выручка Ленты выросла на 24,2% — до 1,1 трлн рублей, а чистая прибыль выросла на 56% — до 38,2 млрд рублей. Рентабельность по EBITDA — 3,5%, что ниже, чем у Магнита, но Лента хотя бы в плюсе.
О’Кей — маленький, но гордый. Выручка выросла на 10,3% — до 80 млрд рублей, а чистая прибыль выросла в семь раз — до 14,3 млрд рублей. Рентабельность по EBITDA — 9,9%. Да, масштаб не тот, но эффективность — космос.
Все конкуренты либо растут быстрее, либо зарабатывают больше, либо и то и другое. «Магнит» — единственный, кто умудрился получить убыток в год, когда инфляция разгоняла выручку всем.
🎯 ИнвестВзгляд: Компания с огромной выручкой и миллионами покупателей умудряется не зарабатывать деньги. Операционные показатели слабые, долговая нагрузка зашкаливает, конкуренты наступают на пятки, дивидендов нет. Да, у компании есть активы, есть сеть магазинов, есть бренд. Но в текущей ситуации это похоже на Ferrari с пустым баком — красиво, но никуда не едет. И самое интересное, что в моём портфеле есть акции компании. Год назад картина выглядела более позитивно, но сейчас убыток 55%. Из той самой категории, когда продать жалко, тем более что некогда это был привлекательный актив.
$MGNT $X5 $LENT $OKEY
Кэш-фло или денежный поток
Вы наверняка слышали это слово. Но что оно реально значит и почему о нём говорят инвесторы и предприниматели?
Денежный поток — это разница между тем, что вы получаете, и тем, что тратите за период.
▪️Доходы: зарплата, проценты, подработки, пенсии, выплаты.
▪️Обязательные расходы: коммунальные платежи, питание, транспорт, кредиты, подписки и тд.
▪️Чистый денежный поток = Доходы минус Обязательные расходы.
👉 Если значение положительное — вы формируете сбережения и укрепляете финансовое положение.
👉 Если отрицательное — вы постепенно теряете капитал, независимо от размера дохода.
👉 Если нулевое — вы стоите на месте.
Высокая зарплата не гарантирует богатства. Поэтому может быть так, что человек зарабатывает меньше, но чувствует себя более финансово устойчивым.
Управление денежным потоком строится на двух принципах:
1. Увеличение регулярных поступлений и сокращение необязательных трат.
2. Контроль этих параметров — основа финансовой независимости.
Обучайтесь вместе с «Ресейл Инвест».
Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией.
#СловоНедели
⚡️Два дебютных выпуска fabricaONE.AI
Компания готовит дебютное размещение облигаций объёмом до 3 млрд рублей. Для компании это первый выход на публичный долговой рынок и ещё один этап развития её публичной истории. Ранее fabricaONE.AI сформировала совет директоров с независимыми членами, создала комитеты по аудиту и искусственному интеллекту, утвердила дивидендную политику и готовилась к IPO, однако размещение акций было перенесено из-за ухудшения рыночной конъюнктуры. Средства от выпуска облигаций планируется направить на рефинансирование текущего долга, что позволит компании снизить стоимость заимствований.
🔷Как агентства оценивают компанию
Перед размещением компания получила кредитные рейтинги от двух агентств. АКРА присвоило рейтинг A-(RU), «Эксперт РА» ruA-. В обоих случаях прогноз стабильный. Агентства отмечают сильные позиции на рынке заказной разработки, высокую долю рекуррентной выручки, качество корпоративного управления и умеренно низкую долговую нагрузку.
🔷 Результаты бизнеса
По итогам 2025 года выручка в обновлённом периметре составила 25,5 млрд рублей. Скорр. EBITDA достигла 4,8 млрд рублей, рентабельность по этому показателю составила 18,8%.
По расчётам компании, в расширенном периметре с учётом приобретённых активов чистый долг / скорр. EBITDA составил 0,28х. Компания подтверждает прогноз, что по итогам 2026 года чистый долг / скорр. EBITDA будет не выше 1х.
🔹Первый квартал 2026 года
Выручка компании составила 5,9 млрд рублей и выросла на 16,1% год к году. Валовая прибыль увеличилась в 2,5 раза до 965 млн рублей, а валовая рентабельность выросла на 8,6 п.п. до 16,3%.
Доля рекуррентной выручки составила 41%. Для держателей облигаций это важно, поскольку регулярные платежи делают денежные потоки бизнеса более предсказуемыми. Доля AI-выручки достигла 15%, а к 2028 году компания планирует увеличить её до 40%.
Ждем результаты второго квартала.
🔷 Общие параметры размещения
Компания предложит инвесторам два выпуска общим объёмом до 3 млрд рублей. Срок обращения каждого составит 720 дней. Амортизации нет, купоны будут выплачиваться ежемесячно. Сбор книги заявок предварительно назначен на 18 августа с 11:00 до 15:00 мск, размещение планируется 21 августа.
▪️Выпуск 001Р-01 с фиксированным купоном
Ориентир по доходности установлен не выше КБД Московской биржи + 4,75 п.п. Такой вариант подойдёт инвесторам, которые ожидают снижения ключевой ставки и хотят заранее зафиксировать доходность на два года.
▪️Выпуск 001Р-02 с плавающим купоном
Купон рассчитывается как ключевая ставка Банка России + фиксированный спред. Ориентир по спреду установлен не выше 3,75 п.п. Сейчас ключевая ставка составляет 14%, поэтому при спреде по верхней границе 3,75 п.п. купон на старте составит 17,75% годовых. Итоговый размер купона будет зависеть от спреда, установленного по результатам сбора заявок.
Фиксированный выпуск будет доступен неквалифицированным инвесторам после прохождения тестирования. Для покупки флоатера потребуется статус квалифицированного инвестора.
➕Из дополнительных плюсов
Облигации планируют включить в перечень бумаг высокотехнологичного сектора РИИ Московской биржи. При непрерывном владении более года инвестор сможет воспользоваться налоговой льготой на доход от продажи или погашения бумаг. На купонные выплаты она не распространяется.
🧐Вывод
Оба выпуска выглядят интересно. Для компании это первый выход на публичный долговой рынок, поэтому особенно важно будет посмотреть, как инвесторы оценят эмитента и на каких условиях закроется книга заявок.
Сама буду следить за размещением и принимать решение по объявлению итоговых ставок купонов.
Ставьте 👍
#обзор_компании #облигации
©Биржевая Ключница
Представляем отделы Займера: служба урегулирования задолженности
Каждый раз, когда при разговоре о взыскании люди вспоминают коллекторов из 90-х, в Займере грустит один специалист урегулирования задолженности 😔. Без этого подразделения невозможно представить работу любого кредитора, но устаревшие мифы до сих пор порой всплывают в общественном сознании. Надеемся, что после сегодняшнего рассказа вас больше не собьют с толку подобные «страшилки».
➖ Отдел базируется в Кемерово и состоит из 56 сотрудников.
➖ Средний возраст специалиста – 34,5 года. Самому молодому сотруднику 23 года, а самому опытному – 56 лет.
➖ Женщин в отделе чуть больше – 51%, мужчин – 49%.
➖ Средний стаж специалиста – 5 лет 6 месяцев, при этом почти у половины сотрудников (48%) он превышает 5 лет.
➖ Работа службы высоко автоматизирована: 90% письменных коммуникаций с клиентами ведет
специальный умный бот. Роботы выполняют массовые повторяющиеся задачи: отправляют напоминания, уведомления и рассылки, отвечают на типовые вопросы. Специалисты подключаются там, где требуется гибкость и переговоры, убедительная аргументация и работа с эмоциями 🗣.
➖ Более 330 000 мер поддержки ежегодно получают клиенты, испытывающие трудности с погашением займа.
➖ 7 из 10 клиентов возобновляют платежи после взаимодействия со службой урегулирования задолженности Займера.
💬 И напоследок делимся любопытной историей из жизни отдела:
«Однажды к нам на работу приехал мужчина на большом джипе — весь такой уверенный, солидный; было видно, что человек статусный. Он сказал, что хочет закрыть долг. Сначала мы удивились, потому что по этому займу уже давно прошел срок, и задолженность была списана. Но мужчина спокойно объяснил, что не хочет оставаться в долгах и считает нужным заплатить. Мы проверили информацию, подготовили реквизиты и помогли внести оплату. Ситуация была весьма неожиданная: не каждый день видишь, как клиент сам приезжает и настаивает на том, чтобы закрыть уже списанный долг. Это был тот редкий случай, когда человек пришел не спорить, а просто по-честному поставить точку».
$ZAYM
🏤 Мегановости 🗞 👉📰
1️⃣ Фонд "Горизонт", представляющий наследников сооснователя Самолета $SMLT Михаила Кенина, продал 17,58% акций девелопера структуре казахстанской Fonte Capital.
Сделка получила одобрения регуляторов, переход прав зарегистрирован, а стоимость пакета по цене закрытия пятницы составляла около 4 млрд ₽.
После новости акции компании поднимались почти на 20%, а по итогам торгов выросли на 14,9%.
Уход крупного пакета с рынка снижает риск навеса предложения, хотя слабые продажи девелопера сохраняют давление на оценку бизнеса.
🏤 Мегановости 🗞 👉📰
1️⃣ Акционеры Т-Технологий $T одобрили дивиденды за I квартал 2026 года на общую сумму 12,3 млрд ₽, или 4,6 ₽ на акцию, что на 2,2% выше предыдущей
выплаты.
Последний день покупки акций для получения дивидендов — 7 августа.
Операционная чистая прибыль группы без эффекта инвестиции в Яндекс за январь–март выросла на 40% год к году, до 46,5 млрд ₽.
Рост выплаты вместе с прибылью поддерживает последовательность дивидендной политики группы.
Как проверить календарь выплат по ценным бумагам и не ошибиться в расчетах
Одна неточная дата в календаре выплат способна испортить гораздо больше, чем кажется на первый взгляд. Из-за такой ошибки искажаются доходность, оценка актива, риск-модели и внутренняя отчетность. Именно поэтому верификация данных по ценным бумагам давно стала не технической формальностью, а обязательной частью качественной работы с финансовой информацией.В RUDATA для этой задачи собраны инструменты, которые позволяют не просто смотреть календарь выплат, а проверять его по нескольким источникам и сопоставлять с корпоративными событиями, эмиссионными документами и раскрытием информации. Такой подход особенно важен для тех, кто работает с облигациями, дивидендами, дефолтами и историческими версиями параметров.
Как устроена проверка данных в календаре выплат
Календарь выплат в RUDATA объединяет сведения обо всех ключевых событиях по ценным бумагам. Данные поступают из нескольких источников, после чего проходят перекрестную проверку. За счет этого можно выявлять расхождения и уточнять итоговые параметры, которые затем используются в расчетах и аналитике.
При этом логика верификации зависит от типа инструмента. Если речь идет о дивидендах, важны тип акции, статус выпуска, дата закрытия реестра, размер выплаты и дата перечисления средств. Если проверяются купоны, в фокус попадают длительность купонного периода, график выплат, базис расчета, тип купона и связанные корпоративные события. Дополнительно учитываются выходные и праздничные дни, чтобы фактические даты не расходились с реальной практикой выплат.
С чего начать верификацию
Проверку календаря удобно строить по простому алгоритму:
• Определить, какие именно параметры нужно проверить.
• Найти существенные факты и публикации регуляторов или инфраструктурных организаций.
• Сопоставить эти данные с эмиссионными документами и условиями выпуска.
Если задача связана с опорными датами, в первую очередь стоит искать документы об изменении условий выпуска, решения общих собраний акционеров и другие раскрытия, где зафиксированы параметры выплат. Если проверяются расчетные показатели, например купонные платежи, важно понять, зависят ли они от переменных факторов. Это особенно актуально для флоатеров, инструментов с привязкой к ключевой ставке и бумаг с индексируемым номиналом. В таких случаях верификация уже не ограничивается одной датой: приходится дополнительно проверять решения Банка России, раскрытые параметры эмитента и логику применяемой расчетной модели.
Как проверять данные по дефолтам
Информация о дефолтах напрямую связана с календарем выплат, потому что влияет и на структуру платежей, и на их фактические даты. Поэтому такие данные тоже требуют отдельной проверки.
Для технического дефолта ключевой вопрос обычно один: были ли средства зачислены в НРД до даты выплаты, как правило за день до нее. Дальше логика достаточно прямолинейна:
• если средства не поступили, фиксируется технический дефолт;
• если сумма поступила полностью, оснований для дефолта нет;
• если средства пришли частично, нужно проверить, соответствует ли объем ожидаемому денежному потоку с учетом количества бумаг в обращении.
Такой сценарий особенно важен для тех, кто использует календарные данные в ежедневных расчетах и мониторинге риска. Здесь критична не только точность, но и скорость обновления информации.
Зачем нужны исторические версии календаря
Одна из самых недооцененных тем в работе с рыночными данными — историчность параметров. Между тем именно она часто определяет корректность ретроспективных расчетов.
В течение жизни бумаги ее параметры могут меняться: обновляется график выплат, уточняется структура погашения, пересчитываются будущие потоки после капитализации или частичного погашения номинала. Поэтому при анализе исторических доходностей, амортизированной стоимости, рисков и отчетных показателей важно смотреть не только на текущую версию календаря, но и на то, какой она была на конкретную дату.
Особенно заметно это на облигациях с амортизацией, капитализацией и переменным номиналом. В таких инструментах даже небольшое изменение в структуре платежей может повлиять на интерпретацию денежных потоков и результаты последующих расчетов.
Что важно для регуляторных расчетов и отчетности
В регуляторных расчетах календарные данные используются не как справочная информация, а как часть механики определения денежных потоков и риск-весов. Поэтому для банков для задач, связанных с 511-П и СПР, значение имеет не только сам факт изменения параметров, но и момент, когда это изменение должно было быть объявлено. Аналогичная история и для рисковых параметров для НПФ, страховщиков, брокеров согласно их регуляторным актам.
На практике важно различать две даты: ожидаемую дату объявления изменения структуры и фактическую дату раскрытия информации. Если эмитент раскрыл сведения раньше или позже ожидаемого срока, это может влиять на распределение инструмента по временным корзинам и на итоговый расчет процентного риска. Для внутреннего контроля полезно сопоставлять текущую структуру погашений, ожидаемую дату изменения и дату фактического раскрытия, а затем проверять, как эти данные отражаются в расчетной логике.
Как подключать ИИ к верификации
Искусственный интеллект может быть полезен не только для анализа готовых выгрузок, но и на этапе выбора подходящего интерфейса RUDATA под конкретную задачу. Например, можно описать тип данных, частоту запросов, требования к детализации и попросить нейросеть помочь подобрать оптимальный API или рабочий сценарий.
Практический подход выглядит так: сначала формулируется задача, затем в нейросеть загружается описание доступных интерфейсов или сама выгрузка данных, после чего уточняются критерии анализа.
Искусственный интеллект может упростить работу с RUDATA и помочь выбрать наиболее подходящий интерфейс. Для этого выполните следующие шаги:
1. Предоставьте нейросети информацию о доступных API-модулях RUDATA.
2. Попросите ее подобрать подходящий вариант с учетом ваших задач. Например, используйте следующий промпт:
«Помоги выбрать подходящий интерфейс RUDATA. Задай мне уточняющие вопросы о моих задачах и типах используемых данных. На основе ответов порекомендуй оптимальный интерфейс и объясни свой выбор».
3. Когда нейросеть сформирует список вопросов, проверьте, насколько они соответствуют вашему запросу. При необходимости попросите скорректировать их.
4. Ответьте на вопросы, чтобы получить рекомендацию по выбору интерфейса RUDATA.
Если у вас уже есть конкретная задача, опишите ее и попросите нейросеть сравнить доступные API-интерфейсы RUDATA и подобрать наиболее подходящий вариант. В этом случае можно использовать следующий промпт:
«Мне нужно [опишите задачу]. Сравни доступные API-интерфейсы RUDATA для решения моей задачи. Учти требования к данным, объем и частоту запросов, а также возможные ограничения. Объясни преимущества и недостатки каждого варианта и порекомендуй наиболее подходящий интерфейс с обоснованием выбора».
Более того, нейросеть может выступать в роли финансового помощника и анализировать данные из системы RUDATA. Для этого:
1. Задайте ей роль и контекст работы. Например, используйте следующий промпт:
«Ты ведущий эксперт по рынку ценных бумаг и мой финансовый помощник. Проанализируй предоставленные данные из RUDATA, объясни ключевые показатели простым языком. Обрати внимание на важные изменения и помоги интерпретировать результаты».
2. Выгрузите информацию из RUDATA. Это удобно делать в формате Excel.
3. Загрузите документ в нейросеть и попросите ее начать анализ. Задавайте уточняющие вопросы и параметры, чтобы получить наиболее точную интерпретацию сведений.
***
RUDATA обеспечивает доступ к наиболее полным и актуальным данным по календарям выплат для различных финансовых инструментов. Их можно получить через веб-интерфейс, API и надстройку Excel. Помимо сервисов, предоставляющих регулярно обновляемые сведения о датах и объемах выплат, внутри системы осуществляется верификация данных. Это позволяет оценивать, анализировать и прогнозировать инвестиционные риски, а также вести учет и готовить отчетность на основе актуальных сведений, которые собраны в едином контуре RUDATA.
Читайте RUDATA где удобно вам:
• ВКонтакте;
• Telegram;
• Макс;
• Дзен.
Акрон - как экспортер удобрений умудрился провалиться на растущем рынке?
На фоне новой эскалации в Ормузском проливе решил обновить обзор по Акрону. Дело в том, что блокада напрямую влияет на котировки газа, из которого производятся азотные удобрения. Вдобавок через пролив проходит 35–50% мирового объема карбамида, что тоже сильно влияет на рынок при блокировке. Акрон - один из прямых бенефициаров сложившейся конъюнктуры, поэтому интересно заглянуть в его отчетность за первый квартал 2026 года.
🌾 Итак, выручка компании $AKRN за отчетный период снизилась на 22,6% до 51,8 млрд рублей, и это на рекордном сентименте. Прибыль вовсе упала в 5,5 раза с 14,5 до 2,7 млрд рублей. Сильное влияние оказали финансовые расходы и валютные переоценки.
Основным виновником выступает крепкий рубль. Классическая картина, когда экспортер страдает от сильной национальной валюты. Однако едва ли дело только в этом. На финансовые расходы повлиял рост выплат процентов по кредитам. Высокая ставка с нами уже долго, и бизнесу приходится рефинансировать долг под высокий процент. Даже с учетом того, что соотношение чистого долга к EBITDA у Акрона всего 1,57x, при ставках около 17% платежи ощутимы.
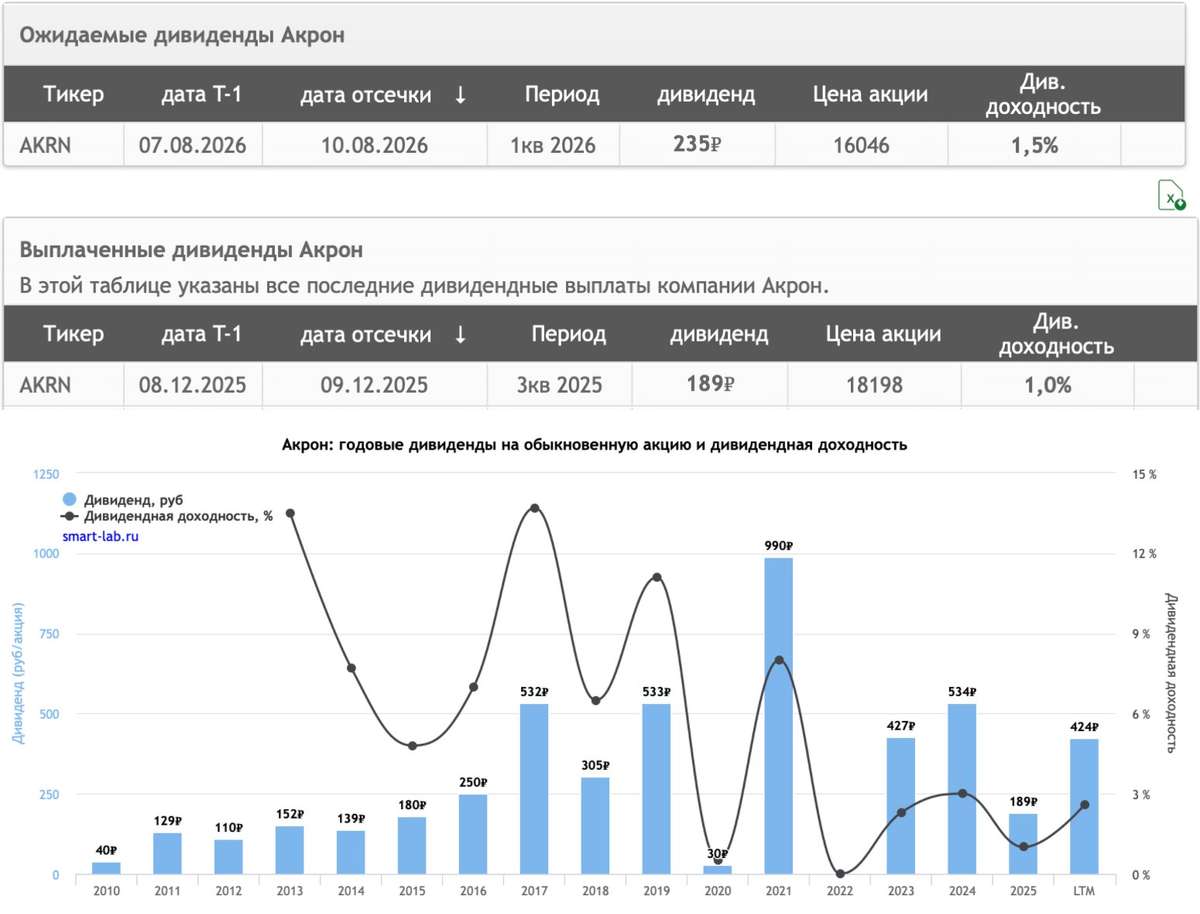
Также за последние 12 месяцев у Акрона зафиксирован отрицательный чистый денежный поток. Он вкладывает в инвестиции и модернизацию больше, чем зарабатывает, и соответственно платит дивиденды в долг, ухудшая свое финансовое здоровье. Кстати, по дивидендам: сейчас утверждена выплата в августе в размере 235 рублей. Ожидается еще выплата 203 рубля в декабре этого года (но она пока не утверждена). В любом случае, относительно цены в ~15 000 рублей, дивидендная доходность смешная.
📊 Пока по отчетам за первый квартал не видно, чтобы Акрон смог воспользоваться сильной конъюнктурой в марте. Справедливости ради отмечу, что позитивный эффект мы сможем увидеть лишь во втором квартале. Если же отчет за первое полугодие окажется слабым, инвесторы будут сильно расстроены. С другой стороны, у Акрона крайне нерыночное формирование цен на акции, поэтому с большой вероятностью увидим скорее продолжение боковика, чем падения.
При этом сам Акрон остается весьма специфичной историей. Низкий free float, особенности корпоративного управления и дорогая оценка делают бумаги менее привлекательными, чем у других конкурентов. Поэтому даже несмотря на потенциальный выигрыш от ситуации в Ормузском проливе, бумаги компании останутся под давлением.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо за поддержку!
🏤 Мегановости 🗞 👉📰
1️⃣ "Транснефть" $TRNFP выплатит дивиденды за 2025 год в размере 204,17 ₽ на обыкновенную и привилегированную акцию, всего почти 148 млрд ₽.
Из чистой прибыли направят 145,2 млрд ₽ и еще 2,78 млрд ₽ из нераспределенной прибыли прошлых лет.
Реестр акционеров закроется 20 июля, а выплаты составят 65,5% чистой прибыли по МСФО против ожидавшихся аналитиками 186 ₽ на акцию.
Фактическая выплата выше рыночных ожиданий и результата за 2024 год в 198,25 ₽ на акцию.
У ДАРС снизился кредитный рейтинг.
Эксперт РА понизил рейтинг компании до ruBBB-.
Прогноз стабильный.
Для облигаций это важный сигнал.
Причина в том, что ДАРС вошёл в активную инвестиционную фазу (я об писал в мае, читайте пост выше)☝️
Компания взяла два проекта бизнес-класса в Москве – вектор развития верный, учитывая ситуацию на рынке.
Для регионального девелопера это другой масштаб.
Дороже земля.
Дороже стройка.
Больше чек проекта.
Больше потребность в проектном финансировании.
Выше требования к продажам.
По итогам 2025 года долг ДАРС вырос до 22,7 млрд ₽.
Годом ранее было 18,0 млрд ₽.
Более 80% долга — проектное финансирование.
Скорректированный долг / EBITDA вырос и стал выше 3х.
Годом ранее было 1,4х.
EBITDA / процентные платежи — 1,2х.
Собственные средства / активы — 0,17х.
Вот за это рейтинг и снизили.
CFO компании ДАРС, Дарья Силантьева, объясняет рост долга входом в новые московские проекты:
«Рост долговой нагрузки связан с привлечением целевого проектного финансирования на вход в Московские проекты бизнес-класса, источником погашения является прибыль и денежный поток этих проектов, давления на ликвидность компания не испытывает, но в моменте метрики выглядят хуже, чем годом ранее. В 2026–2027 годах мы ожидаем снижение долговой нагрузки и улучшение процентного покрытия за счет формирования прибыли в новых проектах.
В региональных проектах мы осознанно скорректировали темпы запуска, чтобы адаптироваться к текущему спросу и сохранить маржинальность. Компания сохраняет устойчивые лидирующие позиции в регионах присутствия, диверсифицированный портфель и достаточный уровень ликвидности»
Логика мне понятна: сначала берёшь проект, финансируешь стройку и наполняешь эскроу, получаешь прибыль. Но для облигационера между «взяли проект» и «получили прибыль» есть несколько лет риска.
Проект надо собрать/запустить.
Продать.
Построить.
Не уронить маржу.
Не получить проблему с процентными платежами.
Важно насколько эта цепочка у компании контролируема. В случае ДАРС значительная часть долга — это проектное финансирование, привязанное к конкретным объектам и покрываемое эскроу-счетами, а не «абстрактный» корпоративный долг.
Операционно кстати, у ДАРС пока динамика нормальная.
За 1 полугодие 2026 года продажи составили 9,7 млрд ₽.
Это +22,6% год к году.
В метрах — 65 тыс. м2
Это +6,8%.
Покрытие проектного финансирования средствами на эскроу-счетах — 85%.
Эта цифра хорошая.
Но рейтинг смотрит не только на продажи.
Он смотрит на баланс, долг, сроки запусков, ликвидность и процентную нагрузку.
Риск — перенос сроков запуска новых проектов.
Москва и Ульяновск — разрешения на строительство во 2 полугодии 2026 года.
Липецк и Выборг — старт сдвинут с начала на конец года.
Для девелопера перенос запуска — это не мелочь.
Это сдвиг будущих продаж, будущего эскроу и будущей прибыли.
Контекст по рынку:
По исследованию НКР и ЕРЗ, долг 11 застройщиков за 2025 год вырос на 30%, до 3,1 трлн ₽.
Выручка выросла только на 15%, до 2,2 трлн ₽.
Средства на эскроу росли медленнее долга: +23% против +30%.
То есть сектор в целом покупает рост через увеличение долговой нагрузки.
Мой вывод такой:
ДАРС стал интереснее, но риск тоже вырос.
Раньше это была более понятная региональная история.
Сейчас компания делает шаг в московский бизнес-класс и платит за это ростом долга.
Если московские проекты пойдут хорошо, метрики могут улучшиться в 2026–2027 годах.
Если продажи будут медленнее плана, долг и проценты будут давить дольше.
🤔Как бы я бы сейчас смотрел на облигации девелоперов?
покрытие проектного долга эскроу
динамика продаж в новых проектах
процентное покрытие
переносы запусков
корпоративный долг отдельно
Понижение рейтинга не ломает финмодель ДАРС, а скорее честно показывает цену роста.
Компания покупает новый масштаб через долг.
Интересно как быстро новые проекты начнут возвращать деньги.
P.S. я бы рекомендовал компании часть новых проектов в Москве сгрузить в ЗПИФ, чтобы снизить долговую нагрузку по МСФО 😎