Поиск
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX 22 сентября вырос на 1,9%, до 2 300,26 пункта, обновив максимум с 16 сентября, индекс РТС прибавил 1,9%, до 861,68 пункта.
В лидерах роста металлурги — ММК $MAGN подорожал на 5,4%, Северсталь $CHMF на 5,2%, АЛРОСА $ALRS на 4,2%, также выросли Ozon $OZON на 3,8% и ВТБ $VTBR на 3%.
Рост идет на ожиданиях позитивных геополитических новостей от Генассамблеи ООН, несмотря на подешевевшую до 98,74$ нефть Brent.
Повторная попытка пробить психологический уровень 2 300 пунктов при дешевеющей нефти показывает, что рост сейчас держится на геополитических ожиданиях, а не на сырьевой конъюнктуре.
Газпром. Отчет за 2 кв 2026 по МСФО
Тикер: #GAZP
Текущая цена: 96.5
Капитализация: 2.28 трлн
Сектор: Нефтегаз
Сайт: https://www.gazprom.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 1.83
▫️ P/BV - 0.12
▫️ P/S - 0.23
▫️ ROE - 6.3%
▫️ ND/EBITDA - 1.92
▫️ EV/EBITDA - 2.6
▫️ Акт/Обяз - 2.51
Что нравится:
▫️ рост выручки на 14.8% г/г (2.18 → 2.5 трлн);
▫️ положительный FCF +8.5 млрд против -20.1 млрд во 2 кв 2025;
▫️ чистый долг вырос на 3.4% к/к (6.21 → 6.42 трлн), но ND/EBITDA улучшился с 2.03 до 1.92;
▫️ нетто фин доход +88.6 млрд против расхода -60.5 млрд за 1 кв 2026;
▫️ чистая прибыль выросла на 63.9% г/г (340.1 → 557.2 трлн);
▫️ деб. задолженность снизилась на 16.2% к/к (1.38 → 1.15 трлн);
▫️ хорошее отношение активов к обязательствам.
Что не нравится:
▫️
Дивиденды:
Выплата дивидендов в размере 50% от чистой прибыли по МСФО скор. на курсовые разницы и обесценение активов. Дивиденды могут быть меньше, если отношение ND/EBITDA > 2.5.
По прогнозам дивидендов за 2026 год не ожидается.
Мой итог:
Выручка по сегментам за 2 квартал (г/г в млрд ):
▫️ газовый бизнес +15.4% (1206 → 1394 млрд);
▫️ нефтяной бизнес +17.2% (959 → 1124 млрд);
▫️ электро-энергетический бизнес +15% (131 → 151 млрд);
▫️ прочее -3.3% (40 → 39 млрд).
В сравнении с прошлым годом доля внутренних продаж в газовом бизнесе изменилась с 28.3 до 27.6%, в нефтяном - с 53.9 до 48.8%. Логично предположить, что компания во 2 квартале получила больше экспортной выручки на фоне хорошей конъюктуры, связанной с ситуацией вокруг Ормузского пролива. За полгода общая выручка увеличилась на 6.3% г/г (4990 → 5302 млрд).
Чистая прибыль выросла сильнее выручки за счет улучшения операционной рентабельности с 15.8 до 23.4% и снижения эф. ставки налога на прибыль (22% vs 26.1% во 2 кв 2025). За полгода прибыль снизилась на 9.8% г/г (1034 → 933 млрд).
За 2 квартал FCF положительный в отличии от 2025 года, благодаря более сильной динамики снижения кап. затрат (-14.9% г/г, 504.5 → 429.5 млрд) в сравнении с OCF (-9.6% г/г, 484.4 → 438 млрд). Вообще, на весь год Capex планируется в размере 2.7 трлн (за 1 пол получается 31% от этой суммы), так что все кап. затраты еще впереди. Хотя, возможно, это сумма с учетом капитализированных процентов, которых за полгода набралось уже 350 млрд. Тогда Газпром "идет" примерно по графику.
Долговая нагрузка продолжила снижаться и ND/EBITDA наконец-то ушел ниже 2. Хотя все же сумма долга смущает.
2 квартал получился лучше субъективных ожиданий, поэтому и ожидаемая прибыль за весь года стала больше (примерно 1.74 трлн). Это дает P/E 2026 = 1.31. Если бы компания заплатила 50% от чистой прибыли, то дивиденд мог бы составить 36.7 руб (ДД 38.06% от текущей цены). Но пока это выглядит каким-то фантастическим раскладом. Большинство аналитиков вообще не ждет дивиденд за 2026 год с учетом имеющейся немалой долговой нагрузки и будущих затрат на проекты.
С одной стороны, Газпром стоит очень дешево для такого уровня компании. Даже если фактическая прибыль по году будет меньше, то форвардный P/E не превысит 1.5 при стоимости примерно в 0.3 баланса. Есть планы поставок в Китай по дальневосточному маршруту с объемом 12 млрд куб м в год, плюс увеличение поставок по Силе Сибири до 44 млрд куб.
С другой стороны, эти дополнительные объемы примерно соответствуют тем, что могут выпасть, если ЕС действительно откажется от газа, поступающего сейчас по Турецкому потоку, с осени 2027. Воспользоваться текущей ситуацией в ЕС (низкая заполненность ПХГ и высокие цены на газ) не получится в полной мере, так как уже почти уперлись в пропускную способность Турецкого потока, а в перезапуск ветки Северного потока не верится. Наверное, будут увеличены поставки СПГ, но вряд ли в каких-то значимых объемах.
Да, есть (а точнее будет) "Сила Сибири - 2", который теперь называется "Сила Байкала". Но это проект долгосрочный, который изначально "принесет" повышенный Capex и только после нескольких лет уже прибыль. Плюс по нему пока не получается окончательно договориться с Китаем.
Акций компании нет в портфеле.
Прогнозная справедливая стоимость - 122 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
🪙 Будем расти на 32 % в год?
Эксперты РАНХиГС в исследовании, опубликованном в журнале «Вопросы экономики», назвали способы достижения цели по капитализации фондового рынка к 2030 году. Главный вывод: высокая ключевая ставка может помешать выполнению поставленной задачи.
С 2016 по 2025 год отношение капитализации российских компаний к ВВП в среднем составляло 36,8%. Для достижения целевых значений правительству и Банку России необходимо снизить ставку реальной безрисковой доходности примерно до 3%. При инфляции 4% годовых это означает снижение ключевой ставки до 7% (сейчас — 14%). Смягчение денежно-кредитной политики ослабило бы финансовую нагрузку на эмитентов акций и снизило бы ожидаемую инвесторами доходность по акциям с нынешних 18,9 до 8,5%.
По данным ЦБ, капитализация рынка акций на конец августа составила 42,2 трлн руб. (19,5% ВВП), по итогам прошлого года — 53 трлн руб. (24,6% ВВП). Согласно указу президента № 309, показатель должен вырасти до 66% ВВП к 2030 году и 75% ВВП к 2036 году.
Для этого рынку необходимо расти в среднем на 32,1% в год — быстрее, чем за период с 1996 по 2025 год (22,9%) и значительно быстрее, чем за последние 10 лет (3,8%). К 2030 году капитализация должна составить 212,4 трлн руб. По оценкам исследователей, примерно 55 трлн руб. из этой суммы может быть обеспечено за счет IPO новых эмитентов, а около 105 трлн руб. — за счет роста уже размещенных акций.
Насколько реальны эти планы?
Краткосрочная перспектива: ставка снижается слишком медленно.
Ключевая проблема — траектория снижения ставки. Экономисты РАНХиГС говорят о необходимости ставки в 7%, но текущие прогнозы аналитиков куда скромнее: БКС ожидает 13,5–13,75% к концу 2026 года и лишь 11,5% к концу 2027 года. «Цифра брокер» также прогнозирует 13,5% к концу 2026 года, не исключая, что год завершится на текущем уровне в 14%. При такой динамике ставка в 7% к 2030 году выглядит труднодостижимой.
Долгосрочная перспектива: почти невероятно.
Эксперты ЦМАКП оценивают: даже в самом оптимистичном сценарии капитализация к 2030 году составит лишь 40% ВВП, а в пессимистичном — ниже 30%. На конец первого полугодия 2026 года капитализация составляла около 20% ВВП, то есть для достижения цели рынку нужно вырасти более чем в три раза.
Математика действительно против: на конец 2025 года капитализация рынка акций составляла около 53 трлн руб. (25% ВВП). С учетом роста ВВП цель в 66% к 2030 году — это примерно 180–215 трлн руб., то есть рынку нужно вырасти в 3,5–4 раза за пять лет. За счет новых эмитентов для этого потребовалось бы вывести на рынок компании с капитализацией около 150 трлн руб. — условно еще 30 компаний масштаба Сбера, Роснефти и Лукойла. А где их взять?
IPO-рынок не справляется
Вывод новых компаний на биржу — один из ключевых инструментов, но он пробуксовывает. В 2025 году состоялось лишь четыре IPO примерно на 37 млрд руб.. Оптимистичный прогноз на 2026 год — 50–100 млрд руб. размещений. Это несопоставимо с задачей, где нужны триллионы рублей ежегодного эффекта. Минфин и вовсе отказался от IPO госкомпаний в 2026 году, перенеся их на 2027-й из-за неблагоприятной конъюнктуры.
Приток средств граждан: есть, но недостаточно
Приток денег россиян на брокерские счета действительно растет: во втором квартале 2026 года чистый приток превысил 1 трлн руб. — максимум с 2021 года. Однако средства населения в банках на начало 2026 года достигали около 67 трлн руб., и они не пойдут автоматически в акции, пока ставка высокая — инвестор сравнивает акции с депозитом и ОФЗ, где меньше риска при понятной доходности.
Итог:
Цель в 66% ВВП к 2030 году теоретически достижима, но при текущей траектории — маловероятна. Для этого нужен не просто «рынок IPO», а почти перезапуск модели рынка: быстрое снижение ставки, вывод крупных эмитентов, рост доверия к акциям и переток денег из депозитов.
А если взять опыт предыдущих лет? Тогда шансов ещё меньше.
$TMOS
ВТБ - новая стратегия и дивиденды
В последнее время инфоповоды ВТБ $VTBR все больше приковывают к себе внимание инвесторов. Дивиденды, SPO, партнерство с Wildberries, а теперь на горизонте новая стратегия. На мой взгляд, большинство из них носят позитивный подтекст. Мы с вами регулярно разбираем этот кейс и сегодня по следам ГОСА еще раз хочу вернуться к нему.
💰 Итак, дивидендам в размере 9,71 рубля на акцию или 25% от чистой прибыли - быть! ГОСА 30 июня утвердило их размер. Важно отметить, что даже 25% прибыли сейчас дают 13% дивидендной доходности, которую в текущей ситуации можно найти у узкого круга крупных эмитентов. При этом менеджмент подтвердил планы по переходу к payout 50% в течение нового стратегического цикла 27-29 годов.
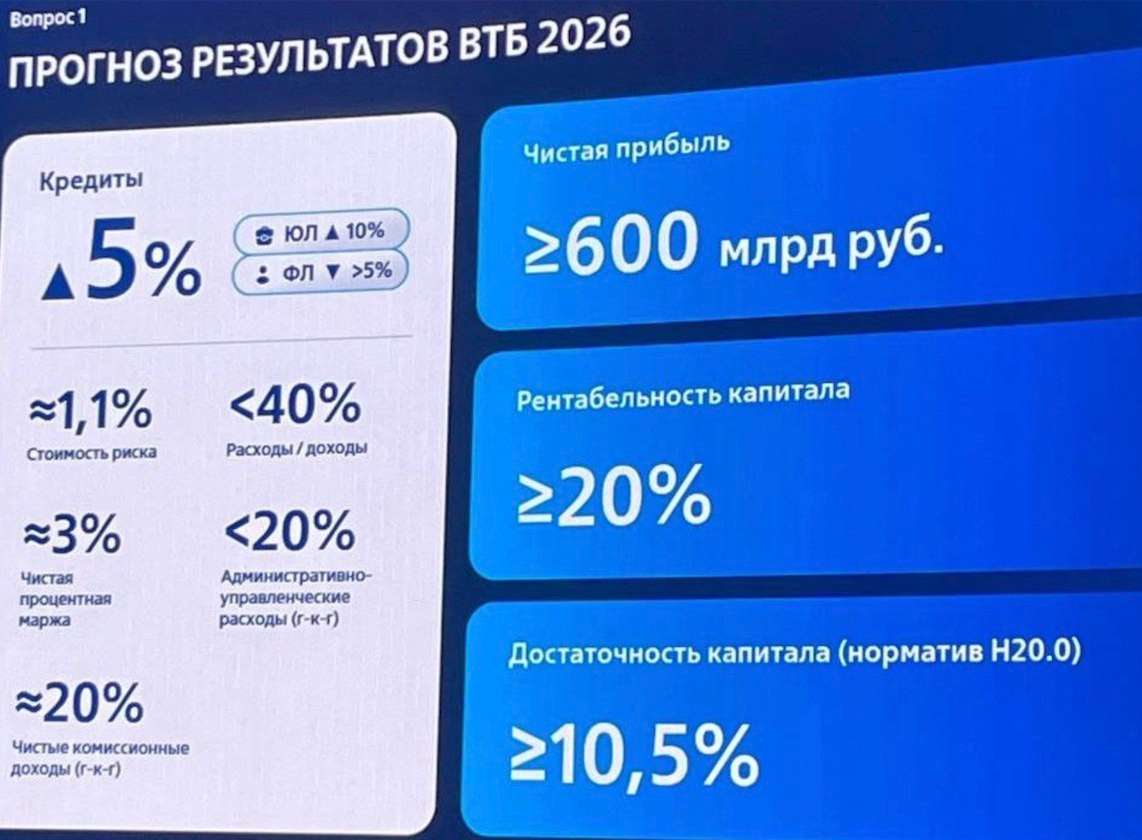
На текущий момент есть основания полагать, что щедрые дивиденды будут не разовой историей, а постоянным элементом инвесткейса. Финансовая база для этого есть. Банк вышел на ROE около 20% и обещает органически оставаться в этой зоне. Прогноз по прибыли на 2026 год в размере не менее 600 млрд рублей также подтвержден. Сделка с WB, если все пойдет хорошо, ROE только увеличит, а допэмиссия оставит хороший запас для роста.
При таких результатах потенциальные 50% от чистой прибыли означают уже 300 млрд рублей дивидендов. Но не будем забегать вперед, итоговые выплаты будут зависеть от многих факторов.
🏦 На ГОСА банк рассказал о новой стратегии на 2027–2029 годы, которую представят в начале следующего года. Ее ключевым направлением станет перезапуск розничного бизнеса через партнерство с Wildberries. Маркетплейсы в среднем растут более чем на 30% в год, а Wildberries вообще растет вырос на 49% по объемам бизнеса в 2025 году. Партнерство с RWB даст 90-120 млрд рублей дополнительной прибыли в год. В общем синергетический эффект от быстрорастущей экосистемы WB и интеграции в нее продуктов ВТБ мы точно получим.
Другими элементами стратегии станут международные расчеты, цифровые валюты, финансирование стратегических отраслей и внедрение ИИ. ВТБ хочет проводить до четверти внешнеторговых расчетов страны и повышать эффективность бизнеса за счет новых технологий.
В итоге инвест-идея становится понятнее: органическая прибыль не менее 600 млрд рублей, ROE около 20%, перезапуск розницы с WB и постепенный выход на payout 50%. Если банк сможет совместить щедрые выплаты с устойчивой достаточностью капитала, его дивидендная история действительно выйдет на новый уровень, что будет драйвить и бумаги банка.
❗️Не является инвестиционной рекомендацией
♥️ Если понравилась статья, жми лайк, поддержи автора и получи плюс к карме!
🏤 Мегановости 🗞 👉📰
1️⃣ Московская биржа включит акции МКПАО "Лента" $LENT в Индекс МосБиржи и Индекс РТС с 20 марта 2026 года.
Количество бумаг в базе Индекса МосБиржи вырастет до 46.
В лист ожидания на включение добавлены ПАО "ГК "Самолет" $SMLT и ПАО "Группа "Русагро" $RAGR, а ПАО "ПИК СЗ" $PIKK вошел в лист на возможное исключение.
Также пересмотрены коэффициенты free-float, в том числе для Банк ВТБ и МКПАО "ЯНДЕКС".
Включение в индекс обычно повышает спрос со стороны фондов и усиливает ликвидность, что может поддержать котировки за счет индексных потоков.
Евгений Щепелин и Анатолий Мохов вошли в новый состав Совета директоров ПАО «М.видео»
ПАО «М.видео» сообщает об избрании нового состава Совета директоров по итогам внеочередного заседания общего собрания акционеров, состоявшегося 26 февраля 2026 года.
Членами Совета директоров ПАО «М.видео» были избраны:
Дашян Роберт Саркисович
Дерех Андрей Михайлович
Либ Феликс Григорьевич
Мохов Анатолий Викторович
Муравьев Олег Васильевич
Сухов Алексей Михайлович
Stenzel Roman (Стенцель Роман)
Ужахов Билан Абдурахимович
Щепелин Евгений Александрович
💬 Генеральный директор Компании М.Видео Феликс Либ:
«Обновленный состав Совета директоров объединяет экспертизу в стратегическом управлении, электронной коммерции, цифровых платформах и операционной трансформации. Это особенно важно на этапе реализации нашей стратегии, где ключевыми приоритетами являются развитие собственного маркетплейса, повышение операционной эффективности и дальнейшая цифровизация бизнес-процессов. Уверен, что профессиональный опыт новых и действующих членов Совета позволит усилить корпоративное управление и обеспечить устойчивый рост Компании в долгосрочной перспективе».
🏤 Мегановости 🗞 👉📰
1️⃣ Выручка Whoosh $WUSH по МСФО за 9 месяцев упала на 14% до 10,8 млрд ₽.
Компания получила убыток 1,6 млрд ₽ вместо прибыли.
База пользователей выросла до 32,7 млн, парк — до 245 тыс., частота поездок остаётся высокой.
Главный рост идёт из Латинской Америки: выручка там почти удвоилась до 1,3 млрд ₽, поездки утроились.
Whoosh удерживает около 45% рынка и готовит расширение парка за рубежом.
🏤 Мегановости 🗞 👉📰
1️⃣ Санкции США и Британии против ЛУКОЙЛа $LKOH и Роснефти $ROSN, по оценке МЭА, создают риски для мирового рынка.
Ограничения вызывают сбои: ЛУКОЙЛ объявил форс-мажор на Западной Курне-2 из-за заморозки выплат, Болгария хочет национализировать его НПЗ, Румыния рассматривает временный контроль над другим заводом.
МЭА считает, что это может осложнить энергобаланс в Восточной Европе.
Прогноз добычи в России пока оставлен на уровне 9,3 млн баррелей в сутки, но возможное снижение не исключают.
Экспортные доходы упали, физические объёмы тоже снизились.
Санкции начинают давить не только на компании, но и на региональные энергорынки, создавая цепочку рисков для мировой стабильности.
Выпустили новую версия флагмана – Astra Linux 1.8.3
Свежий релиз делает установку и обновление системы на большом количестве компьютеров проще и быстрее. Это особенно важно для крупных инфраструктур и проектов импортозамещения.
🏤 Мегановости 🗞 👉📰
1️⃣ СД Татнефти $TATN рекомендовал дивиденды за I полугодие 2025 — 14,35 ₽ на акцию.
Ожидания аналитиков были выше — 21,5 ₽.
Собрание акционеров пройдёт 24 сентября, реестр закроют 14 октября.
📝 Еженедельный дайджест от ГК «А101» с комментариями экспертов
Рост интереса к корпоративным облигациям, отмена повышенного возмещения банкам и снижение ставок
📊 Новости в мире финансов и инвестиций:
— По данным Росстата, с 29 июля по 4 августа цены в России снизились на 0,13% после 0,05% неделей ранее. Годовая инфляция замедлилась до 8,8%.
Московская биржа планирует увеличить время торгов. Утренние торги на долговом рынке начнутся в 06:50, что синхронизирует начало торгов акциями и облигациями. Таким образом, акции будут доступны 17 часов в сутки, облигации — 15 часов.
— По данным Мосбиржи, частные инвесторы больше вкладывают в облигации, чем в акции и фонды. В июле физ. лица вложили в ценные бумаги 232,4 млрд рублей — почти вдвое больше, чем в июле прошлого года. 206,8 млрд рублей пришлось на облигации, рост в 3,2 раза год к году. В акции вложили 13,2 млрд, на 19% меньше, чем годом ранее. В паи фондов — 12,4 млрд рублей.
— По данным Банка России, объем вкладов физ. лиц в первой половине 2025 года увеличился почти на 5%, или на 2,66 трлн рублей. По состоянию на 1 июля сумма средств физ. лиц в кредитных организациях достигла 59,91 трлн рублей.
В июле объем рынка корпоративных облигаций России вырос на 2,58%, достигнув 33 416 млрд руб. Годом ранее показатель был на 23,53% ниже. В июле 86 эмитентов разместили 243 новых выпуска, тогда как в июне — 85 эмитентов и 230 выпусков. Общий объем рынка внутренних облигаций составил 59,91 трлн руб.
🗨️«Вложение средств в облигации, особенно с фиксированным купоном — естественный процесс на фоне снижения ключевой ставки. Инвесторы пытаются на максимально длительный срок зафиксировать купонную доходность. То же самое можно сказать и про депозиты — граждане пытаются разместиться на пока еще выгодные предложения от банков», — комментирует Анатолий Клинков, директор по взаимодействию с инвесторами ГК «А101».
— Регулятор утвердил правила обслуживания иностранных инвесторов, получивших право вкладываться в российский рынок. Ранее президент гарантировал защиту прав и возврат инвестиций для зарубежных вкладчиков, включая недружественные страны, при условии новых вложений со спецсчетов.
📊 Новости строительной отрасли и ипотечного кредитования:
— С 7 августа отменяется повышенное возмещение банкам по льготной ипотеке, что может сократить ее выдачу на 15-20%. Ранее, с 7 февраля по 6 августа, Минфин увеличивал возмещение по семейной, дальневосточной и арктической ипотеке до 3 и 3,5 п.п. соответственно. До этого расчет велся по формуле: ключевая ставка ЦБ + 2 п.п. (или +1,5 п.п. для дальневосточной и арктической программ) минус льготная ставка.
🗨️«Учитывая последние решение регулятора по снижению ключевой ставки, вероятность снижения компенсации банкам по льготным ипотечным программам выглядит достаточно высокой. При этом перезапуск рыночных ипотечных программ все еще маловероятен — при текущем уровне «ключа» ставки по ним составят 16-19% годовых и все еще остаются высокими для массового клиента», — комментирует Рустам Азизов, директор по ипотечным продажам и внедрению финансовых инструментов ГК «А101».
— По данным ДОМ.РФ, средняя ставка по рыночной ипотеке в ТОП-20 банках снизилась до 23,05%. Наиболее низкие ставки предлагают Т-Банк (18,7%), Уралсиб (19,99%) и Альфа-Банк (20,09%).
— По прогнозам NF Group, к концу года рынок недвижимости формата light industrial в Московском регионе может достичь 1 млн кв. метров. Сейчас общий объем этого сегмента составляет 652 тыс. кв. метров. Также отмечается рост арендных ставок: с начала 2025 года стоимость аренды объектов light industrial класса А в Подмосковье повысилась на 8%.
$RU000A108KU4
#А101 #новости #дайджест #девелопмент #строительство #недвижимость #аналитика #ипотека #экспертыА101