Поиск

Ваш главный враг на рынке — вы сами. Как перестать мешать себе зарабатывать?

Давно не публиковал на канале разборы инвестиционных книг. Графики, цифры и отчёты — это база, но без понимания себя они теряют смысл.

Прежде чем погружаться в анализ, важно честно ответить себе на два вопроса: кто вы на этом рынке и зачем вы сюда пришли? Без этой внутренней договорённости даже самая сильная стратегия не спасёт от эмоциональных ошибок.

Книга Дэниела Кросби «Законы богатства» — про то, как мы сами себе мешаем зарабатывать. Автор — психолог и инвестор в одном лице — объясняет, почему мы покупаем на пике, продаём на дне и паникуем в каждой просадке. И, главное, даёт чёткие приёмы, чтобы перестать быть заложником собственных эмоций и начать принимать решения холодной головой.

О чём мы помним, но не всегда следуем? Напоминаю себе и вам

• Самое важное — это вы сами, а не рынок. Ваша доходность на 80% зависит от того, как вы ведёте себя в кризис, а не от того, куда идёт индекс. Большинство инвесторов теряют львиную долю прибыли просто потому, что срываются: продают на дне от страха и покупают на пике от жадности.

• В одиночку справиться с собой почти невозможно. Эмоции сильнее разума, особенно когда рынок рушится. Нужен внешний якорь — советник, автоматическая стратегия или хотя бы жёсткий чек-лист. Это фильтр, который не даст вам наделать глупостей в моменте.

• Кризис — это не угроза, а распродажа со скидкой. Когда все паникуют, дальновидный инвестор спокойно пополняет портфель. Паника толпы — это сигнал, что хорошие активы стали дешёвыми. Не закрывайте приложение брокера в моменты падения — открывайте его.

• Хорошие инвестиции — скучные. Если вы испытываете восторг или азарт от какой-то бумаги — вы, скорее всего, покупаете пузырь. Настоящее долгосрочное инвестирование напоминает наблюдение за тем, как сохнет краска. Скучно, но надёжно.

• Прогнозы — для синоптиков, а не для инвесторов. Никто не знает, где будет нефть через год или курс рубля завтра. Эксперты ошибаются постоянно. Строить свою стратегию на чужих предсказаниях — верный способ потерять деньги.

• Ваша цель — не обогнать индекс или соседа. Единственный разумный бенчмарк — это ваши личные финансовые цели. Покупка дома, образование детей, пенсия. Если портфель позволяет их закрыть — значит, вы всё делаете правильно.

• Рынки цикличны. Аномальный рост всегда сменяется падением, а затяжная депрессия — восстановлением. Это не утешение, а закон. Понимание циклов помогает не поддаваться панике внизу и не терять голову на вершине.

• Волатильность — это не риск. Колебания цен — нормальное дыхание рынка. Настоящий риск — это потеря денег навсегда: банкротство эмитента или ваша вынужденная продажа на самом дне. Если вы держите диверсифицированный портфель и не берёте плечи — вы защищены от главного.

• В здоровом портфеле всегда есть и рост, и падение. Если у вас всё зелёное одновременно — это не удача, а тревожный сигнал. Значит, вы собрали однородные риски и при развороте потеряете всё. Диверсификация — это когда что-то падает, но портфель в целом чувствует себя нормально.

• Инвестируйте по правилам, а не по настроению. Самая умная голова проиграет дисциплинированному роботу. Стратегия должна быть механической и скучной. Например: каждый месяц 1-го числа покупать на одну и ту же сумму, независимо от того, что пишут в новостях.

Какая из этих рекомендаций вам оказалась ближе всего? Или, может, у вас есть свой индивидуальный совет, который вы бы дали самому себе в начале инвестиционного пути?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Ваш главный враг на рынке — вы сами. Как перестать мешать себе зарабатывать?

Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

Когда компания объявляет программу обратного выкупа, рынок часто реагирует коротким ростом. Инвестор видит заголовок «выкупит свои акции на N миллиардов» и читает его как знак уверенности менеджмента. Иногда так и есть. Часто — нет: часть программ лишь закрывает размытие от опционов сотрудникам, часть финансируется долгом на пике оценки, часть так и остаётся неисполненной авторизацией.
Ниже — прикладной разбор для читателя фондового рынка. Сначала механика байбэка и правила чтения сигнала. Затем сравнение с дивидендом: налоги, денежный поток инвестора и причина, по которой крупный капитал чаще предпочитает выкуп.

Что такое байбэк
Байбэк (share buyback, share repurchase) — покупка компанией собственных акций. Деньги уходят с баланса, бумаги погашают либо оставляют на балансе как казначейские. Для акционера, который не продаёт, экономический смысл простой: его доля в прибыли и в голосах растёт, потому что знаменатель — число акций в обращении — сокращается.
Удобная метафора — пирог. Дивиденд отрезает начинку и кладёт её инвестору на тарелку: пирог стал меньше, зато на счёте появились деньги. Выкуп забирает чужие куски из раздачи. Пирог чуть уменьшился, ваш кусок стал относительно больше. Кэша на карту не пришло, зато вы владеете большей долей того же бизнеса.
Важно сразу отделить миф от арифметики. Байбэк сам по себе не создаёт стоимость. Он перераспределяет уже созданную. Если акцию выкупают дешевле внутренней стоимости бизнеса, оставшиеся акционеры богатеют. Если дороже — они по сути доплачивают тем, кто вышел.

Как компании выкупают бумаги
• С открытого рынка. Самый частый формат: брокер эмитента постепенно покупает акции на бирже. Можно ускоряться на просадках. Для котировки это дополнительный спрос, но не гарантия роста: программы растягивают на месяцы и годы.
• Тендер. Компания называет объём и ценовой коридор, акционеры сами решают, сдавать бумаги или нет. Сигнал сильнее: менеджмент фиксирует цену, которую считает приемлемой.
• Ускоренный выкуп (ASR). Банк сразу поставляет эмитенту крупный пакет, а затем сам докупает бумаги на рынке. Формат любят американские blue chips, когда нужно быстро сжать число акций.
Отдельно смотрите судьбу выкупленных бумаг. Погашение — честный байбэк для оставшихся: акций стало меньше навсегда. Казначейский пакет можно снова выпустить под опционы, сделку M&A или продажу в рынок. Пока бумага лежит «в столе», формально она не голосует и не получает дивиденд, но это не уничтожение.

Главный фильтр качества
Смотрите не сумму программы в релизе, а динамику diluted shares outstanding за 3–5 лет. Если компания «выкупает» на миллиарды, а число акций почти не падает, байбэк в основном компенсирует stock-based compensation. Это оплата труда через акционерный капитал, а не возврат денег владельцам.

Зачем это делают
Честные мотивы известны. У бизнеса есть свободный денежный поток, который нельзя реинвестировать с доходностью выше стоимости капитала — излишек возвращают владельцам. Выкуп гибче дивиденда: его можно свернуть в кризис без ритуального шока от «резки выплаты». Для держателя, который не продаёт, налог не возникает в момент программы. Часть выкупа закрывает размытие от акций сотрудникам. Наконец, менеджмент может считать бумагу дешёвой и ставить на это деньги компании.
Сомнительные мотивы встречаются не реже. KPI топ-менеджмента часто завязаны на EPS и на динамику котировки: выкуп механически поднимает прибыль на акцию даже при стагнирующей прибыли. Выкуп в долг на пике мультипликаторов украшает отчётность сегодня и ослабляет баланс завтра. Ещё хуже, если ради поддержки акции режут R&D, ремонт мощностей и качество продукта — тогда программа проедает будущее.


Почему это сигнал и как его читать
Классическая теория асимметрии информации исходит из того, что менеджмент знает о бизнесе больше рынка. Отдать живые деньги за собственные акции — дорогое действие. Дешёвый сигнал — фраза «мы верим в будущее». Дорогой — перевод кэша со счёта компании продавцам. Поэтому в среднем рынок позитивно встречает анонс.
За двадцать лет сигнал ослаб. В США выкуп стал рутиной: в 2025 году компании S&P 500 направили на байбэки порядка $1 трлн — больше, чем на дивиденды. Когда программу запускают почти все и всегда, анонс чаще означает «есть кэш и привычка», а не «бумага катастрофически дешева». Читать нужно качество, не факт пресс-релиза.
Правило Уоррена Баффетта до сих пор лучшее в учебнике. Berkshire Hathaway выкупает свои бумаги, только если есть запас ликвидности и акция торгуется с заметным дисконтом к внутренней стоимости, посчитанной консервативно. Для оставшихся акционеров выкуп выше этой стоимости — подарок уходящим. Между 2018 и 2024 гг. конгломерат направил на свой сток десятки миллиардов долларов; в 2025-м, в последний год Баффетта как CEO, выкупы почти остановили, оставив кэш преемнику. В 2026-м Грег Абель программу перезапустил. Дисциплина важнее привычки.

Зелёные флаги
• Источник денег — устойчивый свободный денежный поток, а не новый долг. FCF покрывает дивиденды и выкуп, чистый долг не раздувается.
• Diluted share count снижается не на доли процента, а заметно и несколько лет подряд.
• Оценка в момент покупок не выглядит эйфоричной относительно собственной истории компании (P/E, EV/EBIT, FCF-yield).
• Инсайдеры не продают крупные пакеты параллельно программе. Ещё лучше, если докупают.
• Инвестпрограмма жива: capex и R&D не принесены в жертву котировке. Остановка выкупа ради проекта с более высокой ожидаемой доходностью — тоже взрослый сигнал.
• Бумаги погашают, а не бесконечно складывают в treasury под будущие опционы.
• Есть отчётность об исполнении: сколько купили, по какой средней цене, какая доля программы закрыта. Авторизация — потолок, не обязательство.

Красные флаги
• Выручка и операционная прибыль стагнируют или падают, а объём выкупа растёт. EPS рисуют через знаменатель.
• Программа финансируется долгом при дорогой оценке.
• Число акций не падает: миллиарды уходят на компенсацию опционов.
• ROE взлетает, потому что собственный капитал сжимают выкупом. Иногда equity уходит к нулю и ниже — это не качество бизнеса, а арифметика.
• В истории эмитента уже были выкупы незадолго до обвала модели. Байбэк не лечит сломанный продукт.

Как это выглядит у крупных эмитентов
Apple (NASDAQ:AAPL) при Тиме Куке вернула акционерам сотни миллиардов долларов выкупом. За десятилетие компания стала крупнейшим покупателем собственных бумаг в мире: в 2025 году на программу ушло около $92 млрд, даже после небольшого сокращения на фоне торговых шоков. При капитализации в несколько триллионов авторизация на $100 млрд — это примерно 2% компании за цикл. За квартал эффект почти незаметен. За десять лет держатель, который не продавал, обнаруживает заметно большую долю бизнеса с высокой рентабельностью капитала. Слабое место то же, что у всего крупного техсектора: часть выкупа закрывает опционы. Смотреть нетто-снижение числа акций.
На российском рынке байбэк до сих пор исключение, поэтому анонс читают громче, чем сопоставимую программу в США.


Банк Санкт-Петербург (MOEX:BSPB) ближе к «выкупу здорового человека»: повторяющиеся программы, прямая формулировка о недооценке, погашение бумаг, заметная доля относительно капитала. На другом полюсе — программы Яндекса, HeadHunter, Т-Технологий и ряда IT-имён 2025–2026 годов, где объём часто скромный относительно free-float, а цель ближе к компенсационному контуру. Читать их как безусловный buy-сигнал нельзя. Обзоры брокеров по коррекции 2026 года показывают ожидаемое: выкуп точечно поддерживает бумагу и не держит её против всего рынка, если ломается фундаментальная картина.

Короткая арифметика
У компании 100 акций, прибыль 100, цена 10, капитализация 1 000, свободный кэш 100. EPS = 1, P/E = 10.
Дивиденд на все 100 единиц кэша оставляет 100 акций. Инвестор получает рубль на бумагу минус налог, доля не меняется.
Выкуп 10 акций по 10 оставляет 90 бумаг. EPS ≈ 1,11. Доля держателя, который не продал, вырастает с 1/100 до 1/90. Если рынок сохранит тот же P/E, справедливая цена акции подрастает. Часть эффекта уже могла сидеть в котировке как премия за кэш на балансе.
Тот же кэш при цене 20 купит только 5 акций. EPS вырастет слабее, а компания отдаёт дорогой актив. Если внутренняя стоимость была 12, оставшиеся акционеры теряют: рубль бизнеса куплен дороже рубля. Практический вывод: важны не «миллиарды в заголовке», а процент капитала и оценка входа.

Байбэк против дивиденда
Оба инструмента — краны из одного бака. Свободный кэш возвращают владельцам после долга, капекса и запаса прочности. Спор «что лучше вообще» бессмыслен. Спор «что лучше вам» решается качеством аллокации внутри компании, ценой акции и вашим налоговым и кассовым профилем.
Коротко: дивиденд — обещание, выкуп — решение. Обещание рынок наказывает за нарушение, поэтому зрелые «аристократы» держат выплату священной, а выкуп используют как гибкий сверхурочный канал. Технологические компании часто делают наоборот: маленький дивиденд и большой байбэк. Это не мораль, а культура капитала и налоговая математика держателей.

Налоги: здесь прячется разница
В США десятилетиями выкуп был налоговым аристократом. Дивиденд — событие здесь и сейчас для каждого держателя. Выкуп для того, кто не продаёт, — ноль налога сегодня. Прирост реализуется когда угодно: через год, через двадцать лет, иногда через наследство. Отсрочка — беспроцентный кредит государства. Чем длиннее горизонт и чем больше сумма, тем дороже этот кредит в пользу байбэка. Даже после 1% акциза на нетто-выкупы в США эффективная нагрузка на возврат капитала через repurchase в среднем остаётся ниже, чем через дивиденд. Для пенсионных и прочих льготных счетов преимущество схлопывается: им всё равно, в какой форме пришёл кэш.

У российского частного инвестора два разных налоговых мира. Дивиденды — отдельная база. Для резидента обычно 13% в пределах установленного порога годового дивидендного дохода и 15% с превышения; налог удерживают при выплате. Льгота долгосрочного владения на дивиденды не действует. ИИС их, как правило, тоже не освобождает: даже на ИИС-3 «вычет на доход» на дивидендную выплату не распространяется.


Рост курсовой стоимости работает иначе. Налог возникает только при продаже и только с прибыли. Для биржевых бумаг, купленных после 1 января 2014 года, при владении от трёх лет доступна льгота долгосрочного владения: прибыль можно освободить в пределах 3 млн рублей за каждый полный год (три года — до 9 млн и далее по шкале). Плюс вычеты ИИС на взнос и/или на инвестиционный доход. Пороги прогрессии и детали льгот менялись — перед сделкой их нужно сверять с актуальной редакцией НК РФ.

Следствие одинаково в обеих юрисдикциях. Дивиденд каждый год принудительно достаёт налог и уменьшает капитал, который мог бы работать дальше. Выкуп позволяет сидеть в позиции, наращивать долю и откладывать налог — а при выполнении условий ЛДВ частично или полностью его обнулить. Чем выше предельная ставка и чем больше счёт, тем дороже «налог каждый год» относительно «налога когда-нибудь или никогда».

Пример на 100 000 рублей возврата капитала
Дивиденд: на счёт приходит около 87 000 после 13%. Чтобы сохранить долю, эти деньги нужно снова вложить — уже после налога, с комиссией и риском цены. Выкуп: инвестор ничего не продаёт, налог сегодня равен нулю, доля чуть растёт. Через пять лет при выполнении условий ЛДВ продажа может пройти без НДФЛ в пределах лимита. Это не аргумент «игнорировать дивидендных эмитентов». Это объяснение, почему крупный капитал любит компании, которые умеют оставлять стоимость внутри акции.

Почему состоятельные инвесторы чаще выбирают выкуп
Это не презрение к дивиденду. Это набор причин, которые усиливаются с размером капитала.
• Контроль момента налога. В налогооблагаемом счёте принудительное событие стоит дорого. Дивиденд нельзя «не получить». Продажу после выкупа можно не делать годами.
• Сложный процент на всю сумму. Если бизнес с высокой отдачей на капитал оставляет рубль внутри и сжимает число акций, рубль продолжает работать в той же машине. Дивиденд вытаскивает его в кэш, где он часто лежит хуже.
• Качество байбэк-компаний. Корзина активных американских программ последнего десятилетия (Apple, Microsoft, Alphabet, Meta) обгоняла классических дивидендных аристократов не потому, что выкуп магический, а потому что выкупали в основном бизнесы с высокой рентабельностью капитала.
• Гибкость потребления. Семейный офис, которому нужны деньги на жизнь, продаёт 0,5–1% портфеля в год — «самодельный дивиденд» — и выбирает, какой лот и в какой налоговый год закрывать.
Честный слой, о котором нельзя молчать: топ-менеджмент с опционами тоже любит выкуп, потому что растут EPS и часто котировка. Инвестор обязан отделять этот агентский мотив от мотива владельца. Совпадение интересов бывает. Автоматическим оно не является.
Когда дивиденд лично вам выгоднее
• Нужен регулярный кэш, и продавать кусок позиции психологически или технически неудобно — пенсия, рентный портфель, «мне платят».
• Основной капитал уже в льготной оболочке, где налоговое преимущество выкупа сжимается. Тогда решает качество бизнеса, а не форма выплаты.
• Менеджмент хронически выкупает на максимумах, в долг, без снижения share count. Честный дивиденд в таком случае лучше: вам хотя бы отдали кэш, а не сожгли его в переплате за свою бумагу.
• Бизнес зрелый, роста почти нет, кэш стабильный. Здесь дивиденд ещё и дисциплинирует совет директоров: меньше соблазна строить империю ради эго.

Лучшие советы директоров не выбирают религию. Ставят дивиденд на уровень, который бизнес выдержит в плохой год, а излишек удачного года возвращают выкупом — и только если цена не выглядит абсурдной. Так устроен гибридMicrosoft и многих банков после стресс-тестов. Так же звучит логика Berkshire: сначала крепость баланса и покупка чужого отличного бизнеса, и только если свой сток «слишком дёшев» — выкуп себя.
Что делать, когда программу объявили
1. Это возврат излишка или замена роста?
2. По какой оценке покупают — как хозяин или как человек с KPI на EPS?
3. Падает ли diluted share count?
4. Что одновременно происходит с долгом, capex и сделками инсайдеров?
5. Вам лично нужен кэш или нужна доля? От ответа зависит, радоваться дивиденду или выкупу.
Покупать «на заголовке» автоматически не стоит: короткий всплеск после анонса часто съедает премию сигнала. Если тезис по компании жив и флаги зелёные, держателю можно ничего не делать — выкуп работает без его участия. Если нужен кэш, а эмитент ушёл в байбэк вместо выплаты, заранее решить, какую долю портфеля будете «самодивиденить» продажами и в какие налоговые окна. Если флаги красные, анонс может быть поводом уйти, пока премия сигнала ещё в цене.

Итог
Байбэк — способ вернуть владельцам излишек кэша и автоматически увеличить долю тех, кто остался. Как сигнал он ценен, когда дорог: живые деньги, разумная цена, падающее число акций, живой бизнес и непротиворечивое поведение инсайдеров. Как сигнал он пуст, когда дешев: релиз, долг, опционы, пик мультипликаторов.
Дивиденд лучше тому, кому нужны деньги и предсказуемость. Выкуп лучше тому, кому нужен сложный процент, контроль налога и доля в сильном бизнесе на долгие годы. Поэтому крупный капитал, который не проедает портфель, так часто голосует за компании, умеющие покупать себя недорого и не обещать лишнего.
Взрослый подход — не выбирать сторону в споре «дивиденды vs buyback», а задать два скучных вопроса. Эта компания создаёт стоимость быстрее, чем уничтожает её плохим аллокейшном? Мне сейчас нужен кэш или доля? Ответы стоят дороже любого заголовка про рекордную программу выкупа.

Дисклеймер
Материал носит исключительно информационный и образовательный характер и не является индивидуальной инвестиционной рекомендацией в смысле федерального законодательства РФ, офертой или прогнозом доходности. Упоминание эмитентов и тикеров приведено для иллюстрации и не означает рекомендации покупать или продавать соответствующие бумаги. Налоговое законодательство меняется; ставки, пороги прогрессии, условия ЛДВ и ИИС необходимо сверять с актуальной редакцией Налогового кодекса РФ. Прошлые программы выкупа и историческая динамика не гарантируют будущего результата. Инвестиции в акции связаны с риском потери капитала.
Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

Пдс есть? А если найду?

🔥 ПДС vs самостоятельные накопления — что выбираю я?

Все банки сейчас активно пихают программу долгосрочных сбережений.
Если честно, мне показалось, что «жёлтый» банк и красный банк дают одни из лучших условий.
Что будет на практике — хз, пока всё выглядит красиво.
Время - покажет.

🧐 Что за зверь — ПДС?

Это программа с софинансированием от государства.
По сути — долгосрочный вклад, но с бонусом от государства каждый год.

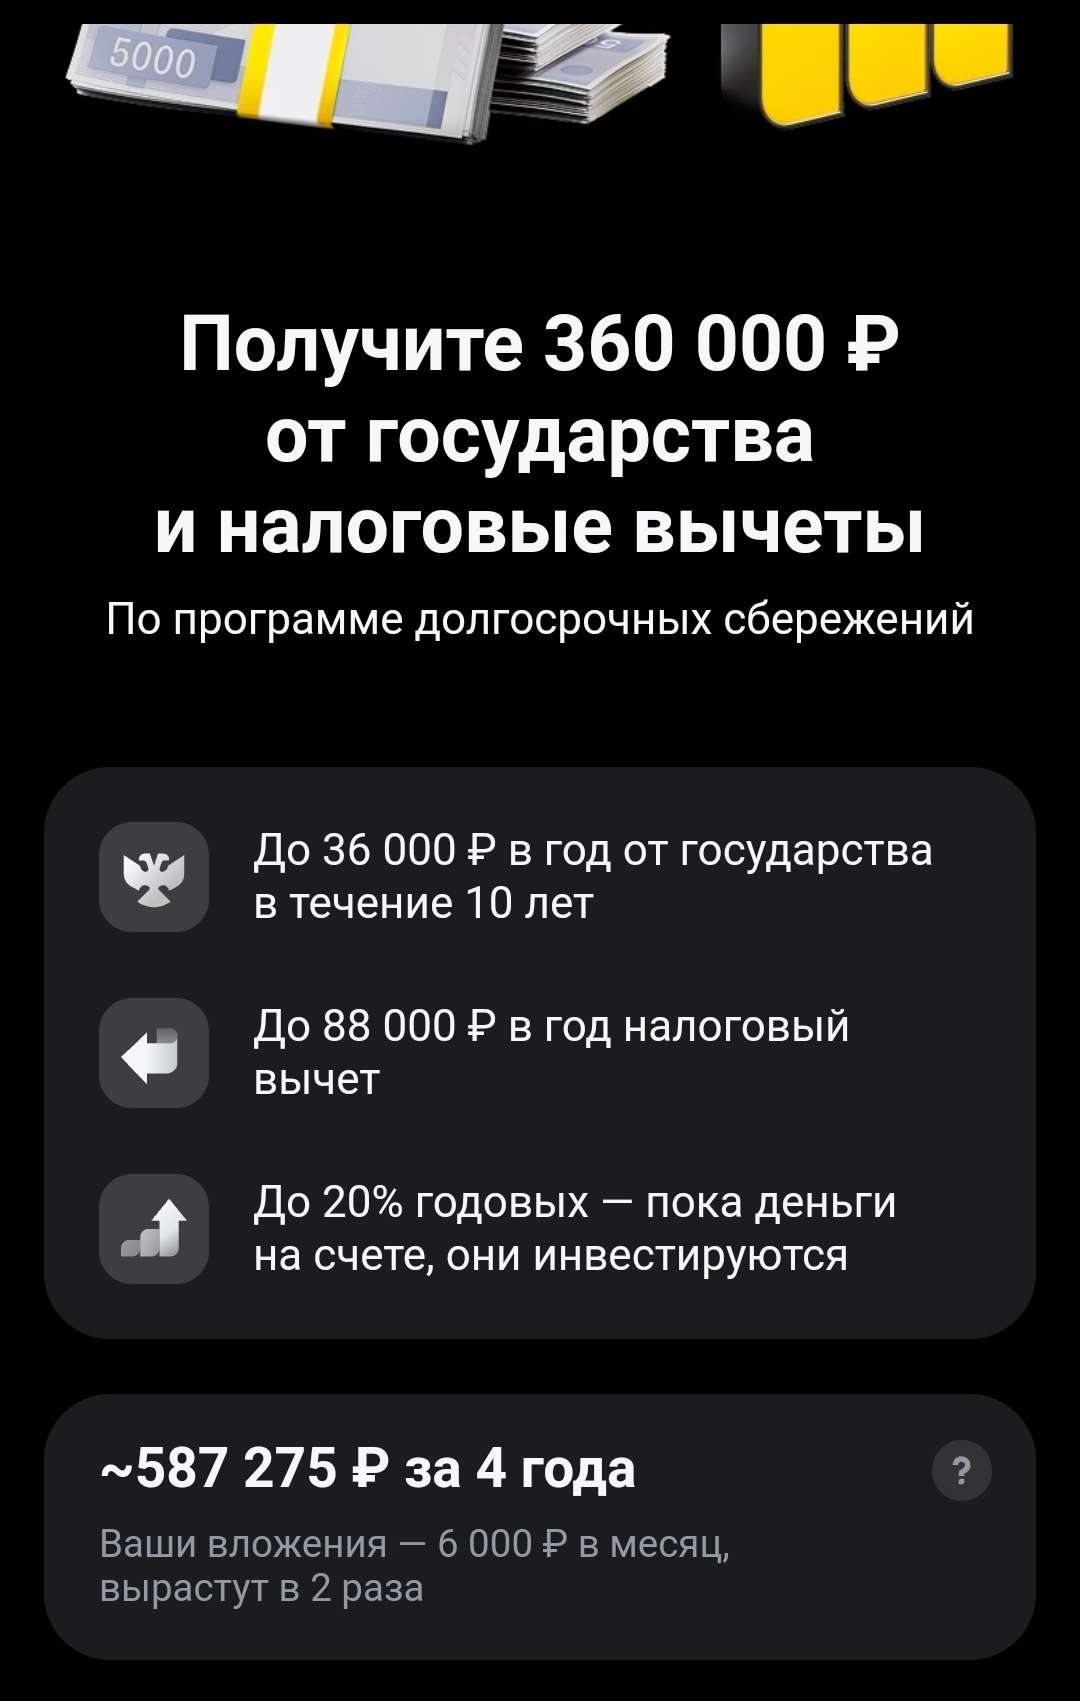
Бонус — до 36 000 ₽ в год, но только если вы платите НДФЛ.

👇 А вот кому грустно:

· ИП
· Самозанятым

У них НДФЛ стандартный не идёт, так что господдержка пролетает мимо.

⚠️ Но есть нюанс

У ИП и самозанятых своя беда — стандартная пенсия может быть под вопросом.
И вот тут ПДС становится отличной страховкой.
Потому что кроме госдобавки идёт ещё инвестиционный доход. Как раз инвест доход тут и должен выручить.

👵 Кому это особенно заходит?

Предпенсионерам.
Особенно тем, кому до пенсии 2–3 года.

Им вдвойне выгодно:

· получить господдержку
· забрать свою замороженную накопительную пенсию (ту, что до 2013 года копилась)
и тоже перевести её в ПДС

⏰ Важно! С 1 сентября правила меняются

Участие в программе зафиксируют на минимум 5 лет.
Раньше выйти не получится.
Так что если думаете — лучше решаться сейчас.

👶 И даже детям можно

Да-да, ПДС открывают и на детей.
И ждать пенсии не обязательно.

Есть два варианта забрать деньги:

· когда достигнете пенсионного возраста
· или через 15 лет после открытия программы

Поэтому ПДС подходит почти всем, кто не хочет заморачиваться с кучей инструментов, но планирует накопить деньги.

🧠 Моё мнение

Для меня ПДС — это альтернатива (не полная замена) самостоятельным инвестициям.
Я уже открыл, пополняю и буду продолжать.

💸 А теперь про госденьги — подробно

Размер софинансирования зависит от вашего официального дохода.

Если зарабатываете до 80 000 ₽ в месяц — государство даёт рубль за рубль.
Чтобы получить максимум (36 000), нужно пополнить счёт на 36 000.

Если доход от 80 000 до 150 000 ₽ — уже сложнее.
Государство даёт 1 рубль на каждые 2 ваших.
Здесь для максимума понадобится пополнить уже 72 000 ₽.

Ну а если доход выше 150 000 ₽ — коэффициент падает до 1 : 4.
То есть выгода меньше.

Мне программа кажется неплохой, но реально оценить её сможем только через года.
Я пробую по принципу: «что-нибудь да выстрелит».

🚫 Дисклеймер

Это не инвестрекомендация.
Только моё личное мнение, не призыв к действию.
Оценивайте свои риски и возможности сами.

А как у Вас дела с ПДСом?
Открыли?)

#ПДС #Инвестиции #долгосрок #сбережения #финансы

Пенсия от работодателя - в России готовят новую программу

В России разрабатывают новый пенсионный инструмент — установленную пенсионную программу (УПП). Её суть проста: работодатель отчисляет взносы на личный пенсионный счёт сотрудника в НПФ, а деньги инвестируются и работают на будущую пенсию. При трудоустройстве человека подключают автоматически — но он в любой момент может отказаться.

Почему это важно? Несколько цифр, которые говорят сами за себя:
Разрыв между зарплатой и пенсией огромен. Сегодня средняя зарплата в России — около 100 тыс. рублей, а средняя пенсия — 25 тыс. То есть после завершения карьеры доход падает примерно в 4 раза.

Потенциал почти не используется. Из 74,4 млн занятых через работодателя на пенсию копят лишь 2,8 млн человек — это около 3,8%. Если участие вырастет хотя бы до 20%, программа охватит ~15 млн человек, а при дальнейшем развитии — до 37 млн, то есть половину работающих.

В мире это давно норма. В Нидерландах корпоративными программами охвачено ~90% работников, похожие модели работают в Германии и Китае. Результат: пенсионеры получают 60–80% прежнего заработка, а не четверть.

Корпоративные взносы крупнее личных. Средний взнос по корпоративным программам в 2025 году — 61 тыс. рублей в месяц. Это примерно в 9 раз больше, чем по индивидуальным программам (~4,5 тыс.).

Простой пример силы небольших отчислений:
Молодой специалист с 20 лет откладывает всего 1% зарплаты, а работодатель добавляет ещё 1%. К выходу на пенсию это формирует капитал размером более 10 годовых доходов — вместе с государственными выплатами этого хватает, чтобы пенсия была сопоставима со средней зарплатой за всю карьеру.

Почему именно сейчас? Распределительная система «работающие содержат пенсионеров» испытывает всё большую нагрузку: продолжительность жизни растёт, рождаемость низкая, и на каждого пенсионера приходится всё меньше работающих. А привычные ответы — повышение пенсионного возраста или взносов — непопулярны.

Инициативу уже обсудили с Минфином и Минэкономразвития, реакция позитивная. Предложения планируют направить в правительство осенью.

Готовы ли вы откладывать 1–2% от зарплаты, если работодатель добавит столько же?

Пенсия от работодателя - в России готовят новую программу

Горечь инвестиций

Горько об инвестициях, что я понял за годы инвестирования. Некоторые мысли.

Существует масса стереотипов об инвестициях, некоторые из них похожи друг на друга. В этом посте попробуем разобрать несколько из них. 🧐

📌 «Инвестировать может каждый» — это так, но для достижения реальных результатов нужны регулярные довнесения и дисциплина. 💪

📌 «Инвестировать можно с любой суммы» — это тоже правда, но если вы хотите достичь хоть сколько-нибудь значимых результатов, требуются регулярные довнесения, и их размер варьируется от нескольких тысяч до бесконечности. 1.000.000 с 10.000 — это сказки. 🤷‍♂️

📌 Инвестирование — долгий процесс. «Чисто на полгодика — годик» — тут не сработает. Реальный процесс — это 5, 10 и более лет. В идеале — на протяжении всей жизни. 🕰️

📌 Ранняя пенсия на инвестициях и можно не работать. Большинство людей попросту дуреют от безделья (я тоже 😄). Правильные инвестиции и наличие капитала снизят тревожность, поднимут требовательность к работе и дадут возможность работать там, где нравится. Совсем не работать — вряд ли получится. 😌

📌 «Инвестирование — это сложно, нужно где-то учиться в специальном месте, дорого». И да, и нет. Учиться и увеличивать насмотренность — безусловно, нужно, но базовое обучение есть у любого брокера. Там достаточно информации, чтобы базово разобраться в инструментах. И за это не нужно платить, оно совсем не долгое. 📚✅

📌 Поиск Грааля или секретного метода. «Я умнее всех». Грааля нет, его просто не существует. Возможно, есть более-менее эффективные подходы, но и то — всё это условно. «Тяжело искать чёрную кошку в тёмной комнате, особенно если её там нет». 🐈‍⬛ Вы не умнее всех: на рынке миллионы других инвесторов/трейдеров. Есть целые команды людей, у которых больше знаний и ресурса, чем у вас. Кратно. Странно надеяться, что вы умнее. 🤯

📌 Трейдинг. Спекуляции. Быстрый заработок.
Всё это может работать только тогда, когда вы полностью посвящаете себя бирже. То есть убираете все другие занятия и каждый день «от звонка до звонка» пашете у мониторов. По-другому — никак. Более того, далеко не всем подходит трейдинг. Даже не так: большинству он не подходит. 99% трейдеров проигрывают депозит. И старайтесь без иллюзий: вы не попадёте в 1%. Обидно, зато правда. 😬📉

📌 «На бирже не зарабатывают, если это не ваше основное занятие». Биржа — это молоток в мире финансов. Биржа может помочь сохранить капитал. Как и молоток может помочь забить гвоздь, но он не может сделать все строительные работы. Хотя и по пальцам дать может сильно. 🔨😅

📌 Брокер — не ваш друг. С другой стороны, и не особо враг. Он зарабатывает на комиссиях. И всё же, ему выгоднее, чтобы ваш депозит сохранялся подольше: комиссии вы будете платить, пока ваш счёт «жив». Не стесняйтесь спрашивать у поддержки — там в основном помогут. 🤝

📌 А вот индивидуальный инвестиционный менеджер от банка — точно не ваш друг. Хорошего он ничего не скажет. Он работает за комиссию с ваших сделок. Более того, часто вообще мало что понимает в рынке. А структурные продукты, которые предлагают менеджеры, — вообще зло 😠. Как вспомню, как мне структурки на ОФЗ на индекс предлагали, на рост акций… Если посмотреть ретроспективно, ни один из предлагаемых продуктов не принёс прибыли. 📉

Вот такой список на сегодня.
Буду рад, если в комментариях добавите своих мыслей. 💬👇

❌ Не ИИР.
⚠️ Ваши деньги — ваша ответственность!
В посте — субъективное мнение автора. ✍️

#инвестиции #финансы #новичкам #обучение #долгосрок #будущее #акции #облигации #пенсия #fire

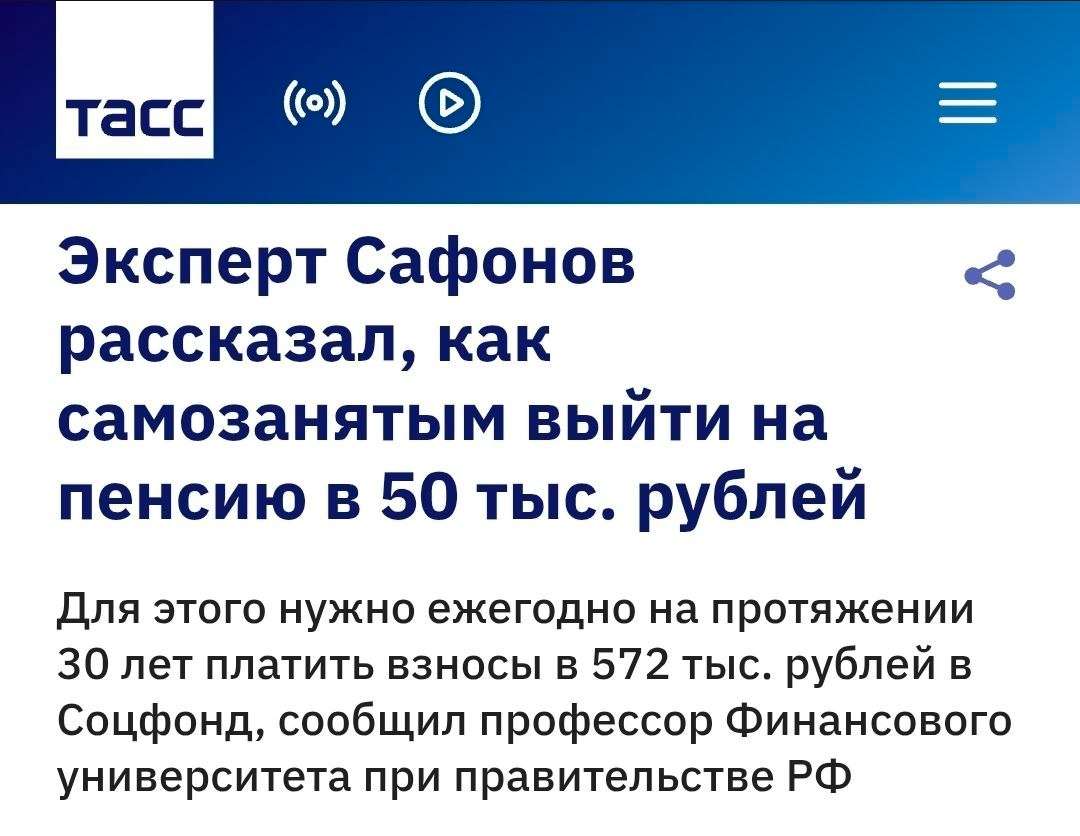
​🪙Пенсия для самозанятых.

Самозанятым россиянам предложили платить по 572 тысяч рублей взносов в Соцфонд ежегодно ради достойной пенсии. Достойная пенсия - это 50 тыс рублей.

Но есть одно НО... Нужно в течение 30 лет ежегодно перечислять по 572 тыс. рублей в Социальный фонд России (СФР), заявил профессор Финансового университета при правительстве РФ Александр Сафонов.

Общая сумма отчислений за 30 лет составит более 17,1 млн рублей. В итоге, чтобы получить свои деньги обратно, после выхода на пенсию придется прожить еще почти 29 лет.

Воспользуемся калькулятором, Экселем и здравым смыслом.
Если просто копить, то можно за 30 лет собрать 17,1 млн рублей. При доходности в 10% , можно получать пассивно 1,7 млн в год или 143 тыс в месяц.
Таких пенсий почти не существует... Наверное только у чиновников, генералов, судей.
В общем это сильно больше, чем предлагает государство.
Плюс у вас остаются ещё ваши 17,1 млн, которые вы так же сможете тратить, если нужно. В случае с государством, то это уже не факт что ваши деньги.

Можно пойти еще дальше. Предположим, что мы деньги инвестируем, а не храним под подушкой: вклады, облигации, акции и т.д.
Какую можно получить доходность. ОФЗ 26238 и 48 дают доходность более 14 процентов на 14-15 лет.
Думаю, что реально получать около 10 , потому как доходность в 14 % нам никто в течение 30 лет не гарантирует.

Доходность 10 %. Сумма через 30 лет - 103 млн. При доходности в 10 % можно получать пассивно 862 тыс в месяц.
Доходность 7 %. Сумма через 30 лет - 57,8 млн. При доходности в 10 % можно получать пассивно 481 тыс в месяц.
Доходность 5 %. Сумма через 30 лет - 39,9 млн. При доходности в 10 % можно получать пассивно 332 тыс в месяц.

То есть реально получать пенсию в 6-17 раз больше, чем то, что предлагает государство. А время выхода на пенсию в 50 к сокращается с 30 до 7-9 лет.
Это ещё при условии, что ваша доходность будет достаточно консервативной, 5-10 % в год.

Прочувствуйте разницу. Государство опять предлагает нам загадку про два стула, причём в которой ни один ответ не является правильным.

Грааль или доходность 40.000%?


Согласно общепринятой концепции, на биржу приходят заработать. По крайней мере, так принято думать. Люди приходят, чтобы инвестировать (или трейдить), и конечная, очевидная цель — приумножить капитал.

Вроде бы всё логично: большинство ищет способ стать богаче для реализации своих целей. У кого-то это обучение детей, у кого-то — машина или квартира, кому-то нужна пенсия, кто-то просто хочет пожить для себя. Однако за годы практики в моих наблюдениях появилась ещё одна категория людей.

Это люди, которые пришли НЕ зарабатывать и НЕ приумножать деньги. Больше скажу: если вдруг у таких людей получится заработать, ОНИ ИСКРЕННЕ ОГОРЧАТСЯ. И, кстати, оказывается, таких людей чуть ли не большинство. Сейчас расскажу, как это работает.

В комментариях у меня то и дело мелькают хейтеры, которые напоминают мне о моей низкой доходности. Да, у меня она не самая высокая (кстати, Т-Банк её немного занижает, плюс у меня есть американские бумаги, которые портят статистику). Лично меня вполне устраивают цифры на уровне инфляции — просто для сохранения капитала.

Но вот свежий случай, буквально пару дней назад. Пишет мне в комментариях человек:
«Я не вижу смысла в инвестициях. Я делаю 50–500% годовых, меня всё устраивает, а у тебя доходность низкая».

Я задаю банальные вопросы:

1. Как долго существует твоя стратегия?
2. Какими инструментами торгуешь?
3. Какой у тебя капитал сейчас?

И, к сожалению, комментатор не может ответить ни на один вопрос. Вместо этого он уходит от ответа:
«Я не вижу смысла объяснять очевидное. Вон у Вади за всё время 40 000% годовых, и ещё у кучи блогеров такие доходности. У меня в подписчиках таких аж несколько штук».

Я задавал одни и те же вопросы — и не получил ни одного внятного ответа, кроме перевода темы на других блогеров и заявлений о том, что он делает 3% в день. Он агрессивно убеждал меня: «На коммерции можно делать деньги». При этом в его открытом профиле опыт торговли — 5 месяцев, за которые сделано чуть больше 14% и 2 закрытые идеи с доходностью –1,2%. Неплохо, правда?

Похожих историй у меня уже десятки. И самое забавное, что человек искренне верит, будто нашёл секрет и он умнее рынка.

На мой вопрос: «Почему Баффет не делает так же? Почему крупные инвестфонды так не делают?» — он ответил, что им не хватает ликвидности. Представьте себе: дядька со связями, технологиями и капиталом — страдает от нехватки ликвидности. А нашему «крупному блогеру» хватает.

Я привёл простой пример. Говорю: «Слушай, если ты стабильно делаешь, допустим, 200% годовых с 10 миллионов с реинвестированием, то через 5 лет получится 2,4 миллиарда рублей. Что мешает собрать такую сумму и жить припеваючи?»

Но человек верит, что он нашёл секрет и обыграл рынок. И дело даже не в деньгах. Дело в самом факте: он нашёл.

Помните о главном, если кто-то где-то предлагает вам аномально высокую доходность, гарантирует 50%, 100% или 500% годовых — скорее всего, это развод. Рынок не даёт лёгких денег без риска, а чудеса в инвестициях обычно заканчиваются одинаково — потерей ваших же средств.

Ваши деньги - Ваша ответственность!

Не ИИР
Пост отражает моё субъективное мнение - не является призывом к действию.

#инвестиции #безопасность #новичкам

Блогерам рассчитали пенсию

По данным опроса RENI, чуть больше половины россиян полностью полагаются на госпенсию. Свыше трети респондентов ответили, что пока только планируют свои вклады, но рассчитывают только на собственные накопления. Каждый восьмой ответил, что уже откладывает деньги. Главными инструментами они называют вложения в недвижимость, банковские вклады и инвестиции. А исследование SuperJob говорит о том, что большинство россиян считает, что их вполне бы устроила пенсия в 54 тыс. руб. При этом по данным Социального Фонда, на деле средний размер пенсии в России сейчас в два раза меньше.

Как инфлюенсеры могут обеспечить себе старость? 43 тыс. руб. – такая пенсия ждет блогеров. Правда, для этого им придется на протяжении 25 лет делать страховые взносы. Совокупно – 14 млн руб. Об этом в интервью «КоммерсантЪ FM» рассказал профессор Финансового университета Александр Сафонов.

Пенсия блогеров, которые добровольно делают страховые взносы, зависит только от двух параметров: размера отчислений и продолжительности стажа. В большинстве случаев инфлюенсеры работают в режиме самозанятости или ИП, поэтому о своей старости им лучше задумываться уже сейчас, говорит Сафонов: «Любая профессия с такими привлекательными названиями, как фриланс или креативная деятельность, при отсутствии трудового договора не дает права на страховую пенсию. Почему? Потому что с дохода в этом случае никто не перечисляет страховые взносы в фонд социального страхования. Что делать в такой ситуации? Необходимо добровольно заключить договор с фондом социального страхования и самостоятельно уплачивать страховые взносы по установленному тарифу. Минимальный взнос составляет около 2% от МРОТ. Максимальный может достигать 576 тыс. руб. Если человек будет в течение как минимум 15 лет вносить такие платежи, у него появится право либо на минимальную пенсию, либо на ту, которая будет рассчитана исходя из уплаченных сумм. В принципе, максимальный размер пенсии может достигать около 50 тыс. руб., а минимальный – соответствовать прожиточному минимуму в регионе проживания представителя такой креативной профессии».

Есть ли другие варианты? Можно выбрать негосударственный пенсионный фонд и вносить средства туда. Например, у RENI есть НПФ «Ренессанс Накопления», который помогает копить в рамках государственной программы ПДС, в рамках которой государство 10 лет софинансирует вложения инвестора. На сайте фона есть удобный калькулятор для расчетов.

Но многие ли блогеры и фрилансеры пользуются этими инструментами? Большинство не задумывается о будущем. Остальные рассчитывают, что смогут обеспечить себе старость за счет доходов от рекламы, инвестиций в недвижимость или банковских вкладов, отмечает эксперт.

Валентин Петухов, известный как Wylsacom, говорит, что многие рассчитывают обеспечивать себя за счет своей аудитории, а кто-то дополнительно открывает свой бизнес: «Люди, занимающиеся блогингом и инфлюенс-маркетингом, как правило, уже знакомы с инвестициями, вкладами и другими финансовыми инструментами. При этом у них есть важное преимущество: даже в пассивной фазе деятельности они могут продолжать зарабатывать за счет своей аудитории. Подготовка к пенсии в этом случае выглядит иначе: это не только деньги, но и медийный актив, накопленный за годы работы. Среди популярных стратегий сейчас – запуск собственного бизнеса с использованием своей аудитории как, условно, бесплатного канала продвижения. Это могут быть бренды в разных сферах, а также кафе, рестораны и другие проекты».

Блогерам рассчитали пенсию

​🪙 Т-пенсия. ПДС.

Доходность негосударственного пенсионного фонда «Т-Пенсия» по программе долгосрочных сбережений за 2025 год составила 21,14% годовых.
Результат был достигнут в условиях высокой волатильности на финансовых рынках и оказался выше динамики ориентирного «вечного портфеля», который фонд использует как основу в формировании своей стратегии.

Основной вклад в доходность в 2025 году внесли облигации. Значительную часть портфеля на протяжении года составляли долгосрочные государственные облигации (ОФЗ), доходность которых поддерживалась ожиданиями смягчения денежно-кредитной политики.

Состав портфеля фонда на 31 декабря 2025 года:

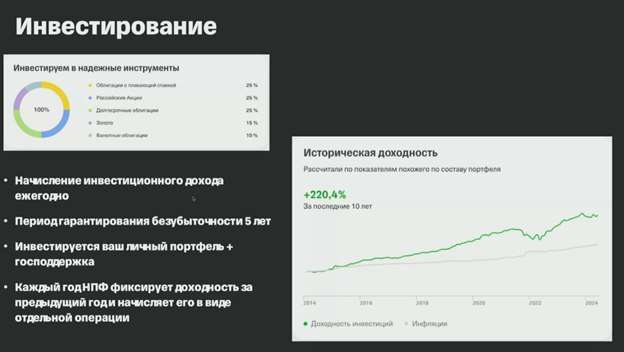
33% портфеля приходится на долгосрочные государственные облигации (ОФЗ) и корпоративные облигации.
Порядка 35% портфеля размещено в инструментах денежного рынка и бумагах, привязанных к инфляции или ставке денежного рынка.
Доля акций составляет 17% при целевом уровне 25%, что отражает осторожный подход в условиях слабой динамики российского фондового рынка.
8% портфеля составляют валютные облигации.
7% портфеля — драгоценные металлы на счетах в кредитных организациях.

С момента запуска программы долгосрочных сбережений в 2024 году по состоянию на 31 декабря 2025 года в негосударственном пенсионном фонде «Т-Пенсия» было открыто более 400 тысяч счетов. Совокупный объем средств в рамках программы на конец 2025 года составил около 5 миллиардов рублей, включая личные взносы клиентов.

5 млрд на 400 тыс счётов - это по 12,5 тыс рублей в среднем. Немного. Да и 5 млрд это очень скромно. Сколько там лежит на вкладах? 60 трлн?

Участвую в программе ПДС с прошлого года.
Вложил в 2025 году 36 к, ожидаю получить 36 к в этом году + так же проодолжу пополнения. Плюс за прошлый год благодаря облигациям и инструментам денежного рынка удалось немного заработать.
В целом опыт интересный, ждём деньги. Продолжаем инвестировать. Главное, чтобы правила игры не поменяли. Ну и комиссия не стала конской за это всё.

Мифы инвестиций

Миф №1 для инвестора: «Мой горизонт - до пенсии!» НЕТ! Пенсия - это начало горизонта!

❗️Плохая новость: зарплаты больше не будет.
☀️Хорошая новость: вы, скорее всего, ещё долго не закончитесь.

Медицина, биотех, генетика, профилактика старения, всё это уже не фантастика. Люди будут жить дольше, активнее и… дороже. 30-40 лет жизни после пенсии теперь не экзотика, а базовый сценарий.

ВНИМАНИЕ! Если вы инвестируете так, будто вам жить после выхода на пенсию 10-20 лет, вы гарантированно ошибаетесь!

Если в вашей голове этот горизонт (10-20 лет), значит, вы боитесь волатильности. Значит, индустрия с радостью вам продает «гарантированный доход», и на этом тоже с радостью зарабатывает на вас экстра комиссии, пугая вас, не давая купить акции.

На длинном горизонте (30-40 лет) волатильность тает, а доходность остаётся. Если вы мысленно живёте до 60-70-ти, вы сами обрезаете себе будущие деньги.

Чем длиннее жизнь, тем длиннее горизонт, тем выше допустимая доля акций в портфеле!

Это простой вывод, который очень не любит индустрия продавая вам «спокойные» сложные продукты.

Выводы (неприятные, но честные)

✳️ Вы будете жить дольше, чем планируете;
✳️ Инвестировать нужно дольше, чем вам кажется;
✳️ Инвестиции - это не про дату выхода на пенсию, это про оставшуюся жизнь.

#мифы
https://t.me/ifitpro

Мифы инвестиций

Зачем работать официально ? Открою ИИС, запросто накоплю на пенсию

Большинство российских инвесторов рассматривает пенсию лишь как дополнительный бонус, а не как часть основного дохода в будущем. Многие полагаются на то, что смогут сами накопить. Хотя сама по себе идея не полагаться только на государство — верная, отношение «лишь как дополнительный бонус» может быть опасно, если:

· Недооценивать важности пенсии. Полное игнорирование официального трудового стажа и отчислений в ПФР может лишить человека даже этой базовой поддержки.
· Совершать несистемные инвестиции. Если человек рассматривает инвестиции как игру или спекуляцию, а не как долгосрочное планирование, высок риск потерять свои накопления из-за неопытности или паники.
· Не соблюдать дисциплину. Легко потратить деньги, которые были отложены «на пенсию», на сиюминутные крупные покупки, если нет жесткой финансовой дисциплины.

Как превратить пенсию в надежный фундамент? Современный подход

Правильная стратегия — это не отказ от государственной пенсии, а ее разумное дополнение и диверсификация источников дохода в старости. Это называется «трехступенчатая пенсионная система»:

1. Государственная пенсия (Базовая часть). Это ваша «подушка безопасности» или тот самый базовый доход. Важно иметь официальный стаж и «белую» зарплату, чтобы обеспечить себе хотя бы этот минимум. Игнорировать это — большая ошибка.
2. Корпоративная пенсия (Накопительная часть). Если работодатель предлагает программу корпоративного пенсионного обеспечения, участвуйте в ней. Это часто выгодно (софинансирование от компании) и дисциплинирует.
3. Частные инвестиции (Основная часть). Вот где заключается ключ к по-настоящему комфортной старости. Именно эту часть и формируют современные инвесторы:
· ИИС (Индивидуальный инвестиционный счет): Дает налоговые вычеты (тип А или Б), что является существенным подспорьем.
· Долгосрочные инвестиции в акции и облигации: Формирование портфеля из надежных активов (голубые фишки, облигации федерального займа) с реинвестированием дивидендов и купонов.
· Недвижимость: Сдача в аренду может стать стабильным источником пассивного дохода.
· Стратегия: Главное — начать как можно раньше (чтобы работал сложный процент) и делать это регулярно.

Утверждение «пенсия лишь как бонус, подстраховка» — это не плохо и не хорошо. Это отражение новой реальности, в которой ответственность за свое финансовое будущее человек в значительной степени берет на себя.
Государственная пенсия выполняет роль важного, но базового уровня защиты.
Задача современного и грамотного инвестора — использовать ее как фундамент, а затем сознательно и системно строить на этом фундаменте здание своего будущего благополучия за счет частных инвестиций, не полагаясь на государство как на единственный источник дохода после окончания трудовой деятельности.

Больше аналитики у нас в TG
t.me/xyzcapitalru

Как американцы выходят на пенсию миллионерами: математика $200 в месяц и культура накоплений

Секрет не в магии Уолл-стрит, а в трёх привычках — начать рано, пополнять регулярно и покупать весь рынок через индексные фонды. В долгосроке именно эти привычки превращают десятки и сотни долларов в миллионы.

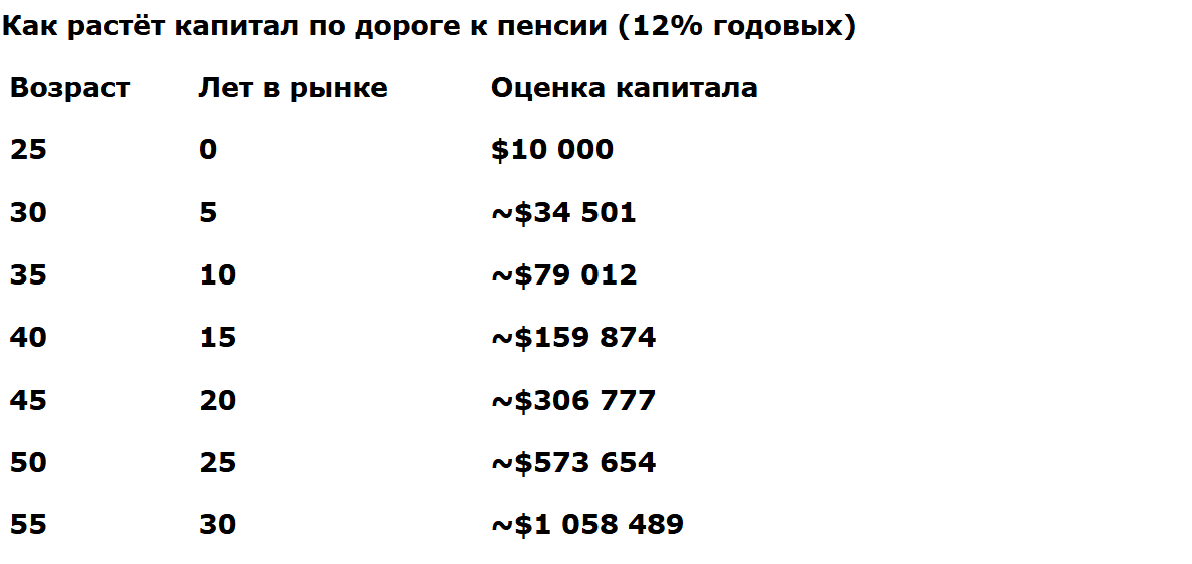
25 лет, старт $10 000, пополнения $200/мес., доходность 12% годовых
Представим простую жизненную ситуацию. Молодому человеку 25 лет, он имеет сбережения в $10 000 и решает ежемесячно откладывать ещё по $200, инвестируя их в фонд Nasdaq-100 (например, QQQ). Это не «ставка на удачу», а покупка целого сегмента рынка технологий.
Историческая среднегодовая доходность Nasdaq-100 колебалась в диапазоне 10–12 %. Возьмём для расчётов верхнюю границу — 12 %. При ежемесячной капитализации процентов за 30 лет, к 55 годам, получается следующее:
Итоговый капитал: ≈ $1 058 489
Ваши собственные взносы: $10 000 + $200 × 12 мес. × 30 лет = $82 000
Доход рынка: ≈ $976 489
Иными словами, около 90 % будущего капитала создаёт не человек, а рынок и время.

см. таблицу

* Расчёт: ежемесячная капитализация, ставка 1%/мес. (12%/год), взнос $200 в конце каждого месяца.


Эта таблица показывает ключевой момент: чем ближе к финишу, тем быстрее растёт кривая. Последние 10 лет дают больше прироста, чем первые 20 вместе. Это и есть эффект сложного процента.

«Это правда так у них устроено?» — да, и цифры это подтверждают
Чтобы не казалось, что это просто теория, приведём реальные данные. По данным на конец 2024 года число владельцев пенсионных счетов 401(k) с балансом свыше $1 млн достигло 537 000 человек (+27 % за год). В I квартале 2025-го рынок немного просел, и таких инвесторов стало около 512 000, но масштаб ясен - сотни тысяч американцев реально имеют семизначные суммы только в пенсионных накоплениях.
Fidelity сообщает, что в среднем американцы откладывают 9,5 % зарплаты, а ещё примерно 4,8 % добавляет работодатель. В сумме выходит около 14,3 % дохода, что полностью соответствует финансовым учебникам.
Данные Empower показывают в 50 лет средний баланс на 401(k) составляет около $607 000, а в 60 лет — более $568 000 (часть денег уже снимается). Это серьёзные суммы, позволяющие обеспечить стабильную жизнь без оглядки на пенсию от государства.

Почему это работает: три простые привычки
Старт как можно раньше. Время — главный союзник инвестора, и именно оно превращает небольшие суммы в серьёзный капитал. Разница между стартом в 25 и в 35 лет — это десятки и даже сотни тысяч долларов на горизонте пенсии. При позднем старте придётся вносить в 3–4 раза больше, чтобы догнать тех, кто начал раньше. Для наглядности: инвестор, начавший в 25 лет с $200 в месяц, к 55 годам может иметь около миллиона, а тот, кто начнёт в 35, должен уже откладывать почти $900 ежемесячно ради аналогичной цели. В этом и заключается «цена времени» — оно работает на тех, кто вовремя сделал первый шаг.
Регулярность. Даже $200 в месяц превращаются в миллион, если делать это дисциплинированно и без пропусков. Именно регулярность делает накопления предсказуемыми и превращает привычку в мощный инструмент. Для американцев совершенно нормально откладывать 10–15 % дохода, и это происходит автоматически через пенсионные планы.

В России многие привыкли считать, что «откладывать нечего», хотя на практике даже 5–10 % дохода, инвестированные грамотно, дают огромный эффект. Например, человек с зарплатой 60 000 рублей, инвестирующий всего 3–5 тысяч ежемесячно, за 20–25 лет способен сформировать капитал, достаточный для серьёзной финансовой подушки. Главное — не размер взноса в начале, а привычка делать это стабильно.
Простота и системность. Вместо того чтобы угадывать «какие акции вырастут», американцы покупают индексные фонды. Это снижает риски, минимизирует комиссии и даёт рыночную доходность. Более того, такой подход экономит время и нервы: вместо постоянного анализа и попыток «обыграть рынок» они получают среднюю доходность всего индекса, которая на длинной дистанции оказывается выше, чем у большинства активных трейдеров. Простота и системность делают стратегию доступной практически любому человеку, вне зависимости от уровня финансовых знаний.

А если начать позже? «Цена» времени
Предположим, что цель остаётся прежней — накопить $1 000 000 к 55 годам. Но теперь важно показать, как сильно влияет момент старта. Чем позже человек начинает, тем большее финансовое давление ложится на его ежемесячный бюджет. Посмотрим, сколько нужно вносить при старте в разные возрастные периоды:
Старт в 35 лет (20 лет до пенсии): нужно уже около $901 в месяц, даже с тем же стартовым капиталом $10 000.
Старт в 45 лет (10 лет до пенсии): потребуется примерно $4 204 в месяц.

Каждое упущенное десятилетие многократно повышает нагрузку на бюджет и требует всё больших ежемесячных сумм, которые не каждому по силам. Этот пример наглядно объясняет, почему в США так важно «начать как можно раньше». Для них откладывать на пенсию с первой работы — это норма и социальный стандарт. Молодой сотрудник, приходя на работу, автоматически включается в пенсионную систему, и сбережения начинают формироваться едва ли не с первой зарплаты. Поэтому к 40–50 годам американец уже имеет ощутимый капитал, который затем ускоренно растёт благодаря эффекту сложного процента.

Что ещё стоит учитывать
Доходность 12 % годовых — это усреднённый показатель по Nasdaq-100, но реальный рынок идёт неровно: бывают кризисы, годы падений и даже целые «нулевые десятилетия», когда индекс остаётся на месте. Инвестор должен быть готов к таким периодам и воспринимать их как часть нормального рыночного цикла. История американского фондового рынка показывает, что на длинной дистанции кривая всё равно уходит вверх, а терпеливые инвесторы вознаграждаются. Важно понимать: 12 % — это не гарантия на каждый год, а среднее значение, складывающееся из многих взлётов и падений. Именно поэтому дисциплина и готовность ждать играют решающую роль.
Налоги и комиссии. Налоговые льготы в США (например, IRA и 401(k)) позволяют копить эффективнее: взносы часто списываются до налогообложения, а доходы растут без налогов до момента выхода на пенсию. Это создаёт мощный эффект ускоренного роста капитала. В России пока таких инструментов меньше и налоговая система даёт меньше стимулов к долгосрочным инвестициям, однако даже без льгот работа сложного процента сохраняется. Более того, грамотный выбор низкокомиссионных фондов и долгосрочное удержание активов способны существенно повысить итоговую доходность, так как комиссии и налоги в сумме съедают десятки процентов результата на горизонте десятилетий.
Диверсификация. QQQ сконцентрирован на крупнейших технологических компаниях, и это создаёт риск высокой зависимости от динамики сектора Big Tech. Чтобы сгладить возможные колебания, многие американцы комбинируют его с фондами на S&P 500, облигациями, недвижимостью, а также с международными ETF. Такая комбинация снижает риски, распределяет капитал по отраслям и регионам и делает портфель более устойчивым к кризисам. В долгосрочной перспективе именно диверсификация помогает удерживать доходность ближе к среднерыночной и уменьшает вероятность серьёзных просадок, которые могут выбить инвестора с выбранного пути

Культура накоплений в США и уроки для России
Американская «пенсия-миллион» — это не миф и не привилегия сверхбогатых. Это прямое следствие культуры, где привычка откладывать и инвестировать является столь же естественной, как платить налоги или делать взносы в медицинскую страховку. В школах и университетах молодых людей учат не только «как зарабатывать», но и «как копить и инвестировать», обсуждают простые формулы сложного процента, объясняют различие между доходностью и риском. В компаниях пенсионные программы встроены в социальный пакет, и сотрудники практически с первого рабочего дня автоматически подключаются к 401(k) или IRA, где работодатель ещё и добавляет свою часть. Эта система работает как «финансовый автопилот»: взносы идут каждый месяц, рынок растёт в долгосроке, а капитал накапливается почти незаметно. И самое главное — это воспринимается не как «опция», а как жизненный стандарт и элемент личной ответственности за будущее. Именно поэтому пенсионеры-миллионеры в США — это массовое явление, а не исключение.

Россиянам тоже стоит перенять эти привычки и взглянуть на долгосрочные накопления не как на роскошь, а как на инструмент обеспечения будущего. Даже без налоговых льгот и при доходах ниже американских можно выстроить систему регулярных сбережений. Вкладывая пусть и меньшие суммы — например, 5–10 % от зарплаты — и делая это стабильно, любой человек способен сформировать капитал, который через 20–30 лет даст свободу и уверенность. Такой подход позволит не зависеть исключительно от государственной пенсии и создаст подушку безопасности для семьи. Более того, формирование привычки к регулярным инвестициям постепенно меняет финансовую культуру общества в целом, повышая уровень доверия к рынкам и устойчивости экономики.

Миллион долларов к пенсии — это не привилегия узкого круга богатых, а вполне достижимая цель при системном подходе. Ранний старт, регулярные взносы и инвестирование через индексные фонды постепенно превращают обычных людей с обычными зарплатами в пенсионеров-миллионеров. Суть не в уровне дохода, а в дисциплине, финансовой культуре и осознанном использовании силы сложного процента. Чем раньше человек начинает, тем заметнее его деньги начинают работать на него, и со временем кривая роста приобретает экспоненциальный характер. Это значит, что даже небольшие суммы в 100–200 долларов в месяц, вложенные на протяжении десятилетий, превращаются в капитал, сопоставимый с состояниями обеспеченных людей.

#инвестии #сбережения #CAGR #Nasdaq

Как американцы выходят на пенсию миллионерами: математика $200 в месяц и культура накоплений

​🪙ПДС. Т-Пенсия.

Недавно проходил созвон с Т-Инвестициями по теме Т-Пенсия ( ПДС). Про эту программу я уже писал, но думаю что нужно повториться.
Это легальный способ получить софинансирование от государства.
Пополняем счет на 36 тыс в год, государство на следующий год добавляет еще 36 к. Длительность софинансирования – 10 лет. Потом держим еще 5 лет и деньги можно забирать. Причём можно как полностью, так и назначить себе что-то типа пенсии.
Можно использовать разные фонды ( Т, Сбер, ВТБ и т.д).
Но если ваш доход больше 80 тыс в месяц, то там появляются различные коэффициенты. Причем они работают не в вашу пользу.

Забрать деньги можно после 55/60 лет для женщин и мужчин. Почему-то опять какая то дискриминация. Мужчины и так не особо доживают до пенсии.

Плюс можно получить налоговый вычет, что так же для кого то может быть интересно.
В идеале лучше зарабатывать до 80 к в месяц, делать налоговый вычет + перевести все деньги из других НПФ ( которые были ранее заморожены) и тогда будет максимальная доходность. В теории конечно.

🪙Чем лучше Т-пенсия ?
Фонд пока не берет комиссию за управление. Со следующего года начнёт.
Понятная структура. Акции, облигации, золото, валютные облигации. Чем то напоминает вечный портфель.
Деньги застрахованы в АСВ на 2,8 млн. Но это для всех фондов актуально. Надежно в общем должно быть.
Плюс деньги не хранятся у государства, так что есть шанс, что все это не будет заморожено…
Не берут комиссию за вывод своих средств и инвест дохода. Мало ли, вдруг вам эти деньги понадобятся срочно.

🪙Решил посчитать, сколько можно заработать за 15 лет?

1 Вариант. Пополняем весь срок по 36 тыс в год. Доходность 13% - это среднее прогнозное значение. Результат – 2865 тыс рублей. Возможный пассивный доход ( 10% в год на 12 мес), грубо говоря пенсия, которую вы себе заработали – 16,4 тыс ежемесячно.

2 Вариант. Пополняем только 10 лет. Доходность 10%. Результат – 1940 тыс рублей. Возможный пассивный доход – 10,2 тыс ежемесячно.

3 Вариант. Пополняем 15 лет. Доходность 13%, но без ПДС ( НПФ и т.д). Результат – 1644 тыс рублей. Возможный пассивный доход – 9,2 тыс ежемесячно.

В общем самый лучший вариант- это использовать ПДС и выполнять максимум из этих условий.
Смущает только возможная комиссия, а она может снизить результат. Вроде бы она должна быть не больше 0,5-0,6 % от СЧА в год и не более 20 % от результата, это если я правильно понял.
Если общая комиссия будет ниже 1%, то еще нормально. Если сильно выше(2-3%), то результат сильно пострадает.
Счет я уже завел, вроде все работает корректно. Посмотрим как будет дальше.
Пользуетесь ли вы это программой?

Успешных инвестиций.

#пенсия #пдс #нпф #фонд

🪙 Пенсия для нищебродов.

Тимофей Мартынов поднял интересную тему, что мол пенсия и финансовая свобода – это мифы для нищебродов. А если человек работает на любимой работе, то и пенсия и финансовая свобода ему не нужна.
Провокация засчитана).
Можно поспорить с некоторыми тезисами.

Зачем вообще нужна ранняя пенсия и нужна ли она вообще?
1. Не любимая работа. Однозначно. Она позволяет избавиться от такой работы и выбирать себе занятие по душе. Делать меньше бесполезных действий и т.д.
2. Форс-мажор. Болезнь, да что угодно. Когда есть деньги, то можно просто закрыть такую проблему и не думать о том, где брать деньги.
3. Здоровье, долголетие, повышение качества жизни. Если не лежать на диване, а продолжать трудиться (пусть и в свое удовольствие), то появляется время и средства для улучшения своего физического и психологического состояния. Работая 24/7 на себя или дядю, можно ли этого достичь? Можно, но сложнее.
Часть наших граждан вообще не доживают до пенсии в 35 или до пенсии в 60-65.
4. Контроль над своим временем. Можно выбирать самому что делать ( работать, отдыхать, путешествовать, читать - развиваться). По сути похоже на 1 пункт, но немного другое.
5. Автономия и независимость. Кем легче управлять, человеком который работает, чтобы закрыть 3-5 кредитов, или тем у кого их нет? Кого проще отправить делать опасную и тяжелую работу (с риском для жизни)? Думаю, что ответ очевиден.

«Пенсия = это и есть смерть личности, потеря полезности человека для общества, черта, за которой человек становится паразитом.» Есть пример Бабайкина ( который вышел на пенсию в 35 лет), он паразит или полезный человек для общества? Человек по сути ведет свой бизнес-блог, вдохновляет людей, на него работают люди ( то есть он платит им ЗП). Он платит налоги, причем немалые. Разве он паразит?
В том и суть что «пенсия» это не про то, чтобы лечь на диване и ничего не делать, а про то чтобы оставаться полезным обществу, при этом самому выбирая что делать со своей жизнью.

Причем тут нищеброды?
Видимо речь идет про то, что богатые люди не стремятся остановиться на достигнутом. Нужна еще одна квартира, машина, дом, самолет… Ну и куда это может привести? К обычному выгоранию. Те же крысиные бега, только на другом уровне.
«Реально богатые люди не думают о пенсии. Они используют богатство как ресурс для того чтобы создать еще больше пользы обществу.» - Это действительно так? Российские олигархи ( как и любые другие), например, они только о пользе обществу думают? Возможно. Просто мы о них чего то не знаем.

🪙 Главный смысл финансовой свободы и ранней пенсии:
Они дают возможность жить жизнью, которую вы выбираете сегодня, а не откладывать ее на неопределенное "потом".
Это переход от жизни по необходимости к жизни по желанию, от выживания к процветанию и осмысленной реализации. Это не цель для всех, но для многих это путь к большей автономии, спокойствию и возможности максимально раскрыть свой потенциал в те годы, когда у них еще есть энергия и здоровье.

#пенсия

💡Вероятность рецессии в мире в этом году выросла с 40% до 60% — JPMorgan

💡Глава ФРС Джером Пауэлл заявил, что импортные пошлины, введенные Трампом, могут ускорить инфляцию.

Экономические последствия новых тарифов, вероятно, будут значительно больше, чем ожидалось, и центральный банк должен убедиться, что это не приведет к росту инфляции — Джером Пауэлл.

💡 Аэрофлот может выплатить дивиденды в размере около 5,5 руб. (ДД ~8,2%), мы придерживаемся нейтрального взгляда на акции компании - ИФК Солид. $AFLT

💡Россия экспортировала 207 тыс. т мяса и мясопродуктов в 1 кв 2025 г, что почти на треть больше, чем за аналогичный период 2024 г — Россельхознадзор. $GCHE $RAGR

💡 Совет директоров «Мосбиржи» рекомендовал дивиденды в размере 26,11 рублей за 2024 год.
Дивдоходность — 13,3%. $MOEX

Кстати, стратегии автоследования теряют меньше, чем индекс МосБиржи за неделю.
&Пенсионный_портфель_RUB
&Облигационная_пенсия

#новости

​💡Как вести личный бюджет: шаг за шагом.

Управление личными финансами начинается с бюджета — это ваш финансовый «навигатор». Он помогает понять, куда уходят деньги, как их распределить рационально и сколько можно отложить на цели. Вот пошаговая инструкция, которая подойдет даже новичкам.

Шаг 1. Определите свои доходы
Зафиксируйте все источники дохода:
- Зарплата (включая бонусы и подработки);
- Пассивный доход (аренда, дивиденды);
- Социальные выплаты (пенсия, стипендия).
Важно: Учитывайте только регулярные поступления. Разовые суммы (подарки, продажа вещей) лучше записывать отдельно.

Шаг 2. Записывайте все расходы
Фиксируйте каждую трату, даже на кофе или проезд. Для этого подойдут:
- Блокнот — подходит любителям аналогового подхода.
- Приложения. Их великое множество.
CoinKeeper, Monefy, Дзен-мани.
- Таблицы Excel/Google Sheets. Достаточно гибкий инструмент. 👍
Первые 1–2 месяца просто записывайте расходы, не пытаясь их контролировать. Это поможет понять, на что уходит больше всего денег.

Шаг 3. Разделите расходы на категории.
Основные категории:
1. Обязательные:
- Жилье (аренда, коммуналка);
- Еда;
- Транспорт;
- Медицина.
2. Необязательные:
- Развлечения;
- Одежда;
- Путешествия.
3. Финансовые цели:
- Накопления;
- Инвестиции;
- Погашение долгов.
В идеале доля обязательных расходов не должна превышать 50% дохода (по правилу 50/30/20).

Шаг 4. Используйте правило 50/30/20.
Распределяйте доходы так:
- 50% — на обязательные нужды (жилье, еда, медицина);
- 30% — на желания (хобби, рестораны, гаджеты);
- 20% — на сбережения и инвестиции.

Шаг 5. Планируйте и корректируйте.
1. В начале месяца ставьте цели:
- Сколько отложить на отпуск?
- Как сократить траты на доставку еды?
2. В конце месяца анализируйте.
- В каких категориях перерасход?
- Где можно сэкономить?

Пример: Если вы потратили на развлечения 25 000 ₽ вместо запланированных 18 000 ₽, задайте вопросы:
- Были ли эти траты необходимы?
- Можно ли в следующий раз выбрать более бюджетные варианты?

Шаг 6. Автоматизируйте процессы.
- Автоплатежи за ЖКХ, интернет, чтобы не пропускать сроки.
- Откладывайте автоматически: Настройте перевод 10–20% дохода на отдельный счет в день зарплаты. Автопополнение хорошо работает, я его настроил для пенсионного портфеля и
#pocket_money.
- Используйте кэшбек. Подключите карты с возвратом денег за покупки.

Частые ошибки:
1. Учет только крупных трат. Мелочи (кофе, такси) «съедают» до 30% бюджета.
2. Жесткие ограничения. Если полностью отказаться от развлечений, высок риск сорваться.
3. Игнорирование инфляции. Пересматривайте бюджет каждые 3–6 месяцев.

🍏Почему это работает?
- Вы перестанете жить «от зарплаты до зарплаты».
- Сможете копить на крупные покупки без кредитов.
- Увидите, как небольшие изменения (например, отказ от подписок) влияют на бюджет.

Не стремитесь к идеалу! Даже если в первый месяц вы превысили лимит по категориям — это нормально. Главное — начать и постепенно вырабатывать привычку. 👍

#финансы #бюджет #расходы #доход #финграм

​💡Отчет за январь – февраль 2025 года. Давно не делал больших полноценных отчетов по своему портфелю. Не знаю, стоит ли их вообще делать? Пишите свое мнение. С начала года портфель вырос с 8855 до 9327 тыс рублей. Рост составил 472 тыс рублей. А с начала 2024 года – 1933 тыс рублей. Тут конечно же решают пополнения, дивиденды, купоны и концентрация в отдельных бумагах. Хотя конечно же все не растет так как я хотел бы). Индекс Мосбиржи с конца декабря 2024 года вырос уже на 36 процентов, так что по сути все выросло. А если вы еще и покупали акции начиная с мая 2024 года и не продавали их, как это делал я, то этот рост вы вряд ли пропустили. $TMOS Основным драйвером роста остается геополитика. Поэтому для многих торговля по новостям – это сейчас самое простое и результативное. Впереди еще и дивидендный сезон. Ожидаются высокие урожаи, надои, но компании отчитываются с переменным успехом. Скорее все в ожидании перемирия и снижения ключевой ставки. Хотя прогнозы неоднозначные. Думаю что перемирие все равно наступит, возможно даже скоро. А ставку все равно снизят, возможно даже в этом году. Вот такой максимально расплывчатый прогноз). Отдельные небольшие портфели ( Пенсионный, #pocket_money, облигационный) пока так же неплохо растут. Стратегии тоже в росте и пробивают свои исторические максимумы. &Пенсионный портфель RUB &Облигационная пенсия В августе 2024 года я писал, что «если держать крепкие компании без сильных проблем с долгами, то можно жить с этим достаточно долго. Дивиденды будут платиться, а все остальное со временем нормализуется. Рынок начнет расти, тогда можно будет и выкупать падение. Кэш есть, его я специально держу под эти цели». Пока все идет по плану. 💡Купоны. Дивиденды. За январь получил в виде дивидендов 25,4 тыс рублей, а купонами 31,2 тыс. За февраль – дивиденды – 0,4 тыс, купоны - 32,8 тыс. Февраль исторически не очень дивидендный месяц. Но зато купонная доходность понемногу растет. По сравнению с прошлым годом видно существенный рост. Всего за 2 месяца – 89,9 тыс рублей. Основные дивиденды получил от Татнефти, Роснефти и Фосагро. Думаю что див доходность большого дивидендного сезона должна порадовать больше, чем в прошлом году. Все дивиденды и купоны продолжаю реинвестировать. Всем хорошего дня.
#купоны #дивиденды #30letniy_pensioner #портфель #пульс_оцени #отчет

ПДС. Будущая пенсия?

​💡ПДС. Программа долгосрочных сбережений.

В чем суть этой программы?
Что-то подобное было в 2002-2013 годах. Тогда пенсия частично была накопительной, можно было переводить деньги в негосударственные фонды и государство переводило аналогичную сумму. Деньги приносили доход ( примерно как ОФЗ) и после выхода на пенсию вы в теории должны были получить все свои деньги + то что доплатило государство + какой то инвест доход. Все так, только эти деньги теперь заморожены.

🍏Как их можно спасти?
- Нужно участвовать в новой программе ПДС. Пока только у Сбера и ВТБ увидел такую программу. Т-банк тоже хотел в этом участвовать, во всяком случае заявления были в прошлом году, но пока тихо.
- Чтобы получить максимальный эффект, нужно переводить по 3 тыс рублей в месяц, тогда каждый год от государства будет перечисляться аналогичная сумма на ваш счет. 36 тыс в год от вас + 36 от государства. Ваши деньги, которые вы накопили в 2002-2013 гг. тоже можно перечислить в этот фонд. Эти деньги будут работать на вас в составе фонда. Про эти фонды отдельно поговорим).
- Самый главный плюс – это «бесплатные деньги» от государства. Главное, чтобы государство выполнило свои обязательства. А иначе получиться как тогда…
- Через 15 лет можно будет вывести все деньги потратить их или можно настроить регулярные выплаты на 5 и более лет. Или же сделать платеж пожизненным. Короче пенсия, которую вы платите себе сами. Лучше конечно забрать деньги).
- Можно сделать так, чтобы деньги вам выплачивались как пенсия. Женщинам – после 55 лет, мужчинам – после 60 лет. Так же можно получить деньги при потере кормильца или для получения лечения.
- Деньги застрахованы в АСВ на 2,8 млн рублей. Можно получить налоговый вычет до 52 тыс в год, если вы работаете официально. + Сбережения наследуются, в отличие от вашей пенсии.
- Можно расторгнуть договор и вернуть деньги, но не все. Если участвовать в программе более 5 лет, то можно получить всю сумму + инвест доход. Если меньше, то там либо теряется инвест доход, либо вам возвращают 0,8 -0,85 от ваших денег, которые вы перевели ( ВТБ). Банкам тоже нужно зарабатывать).

🍏 Что за фонды?
- Специалист из Сбера не смогла толком рассказать, поэтому я наше информацию сам). Планируемый доход ежегодный – 7 процентов. Я сразу же подумал про ОФЗ. Так и есть, только в фонде от Сбера их 36 процентов, 25% – корпоративные бумаги, 10% – акции, 17% – прочие активы ( что это?), 4,8% – депозиты в валюте, 4,8% – муниципальные облигации. Короче портфель по большей части состоит из облигаций. То есть доход будет скорее всего ниже инфляции, с учетом процента за управление – ниже депозитов.

- Т-банк планировал переводить деньги в Вечный портфтль: 25% – акции, 25% – длинные облигации, 25% – золото, 25% – короткие облигации. Сейчас в нем 25 процентов денег, видимо они в фонде ликвидности. Короткими облигациями пожертвовали… 2,09 процента в год за управление. Думаю, что этот фонд будет получше, чем фонд от Сбера. Во всяком случае тут есть золото и больше акций. Хотя комиссия все равно высокая.

- НПФ ВТБ. ОФЗ – 47%, Корп облигации – 35%, Акции – 2,3%, Прочие активы – 11,8 %. Как и в Сбере, слишком много облигаций. Видимо это связанно с особенностями фонда, без разницы какая будет доходность, главное чтобы было надежно.

​💡Сколько можно заработать?
На примере Сбера:
Если вы делаете вносы на протяжении 15 лет по 3 тыс рублей ежемесячно ( почти как в
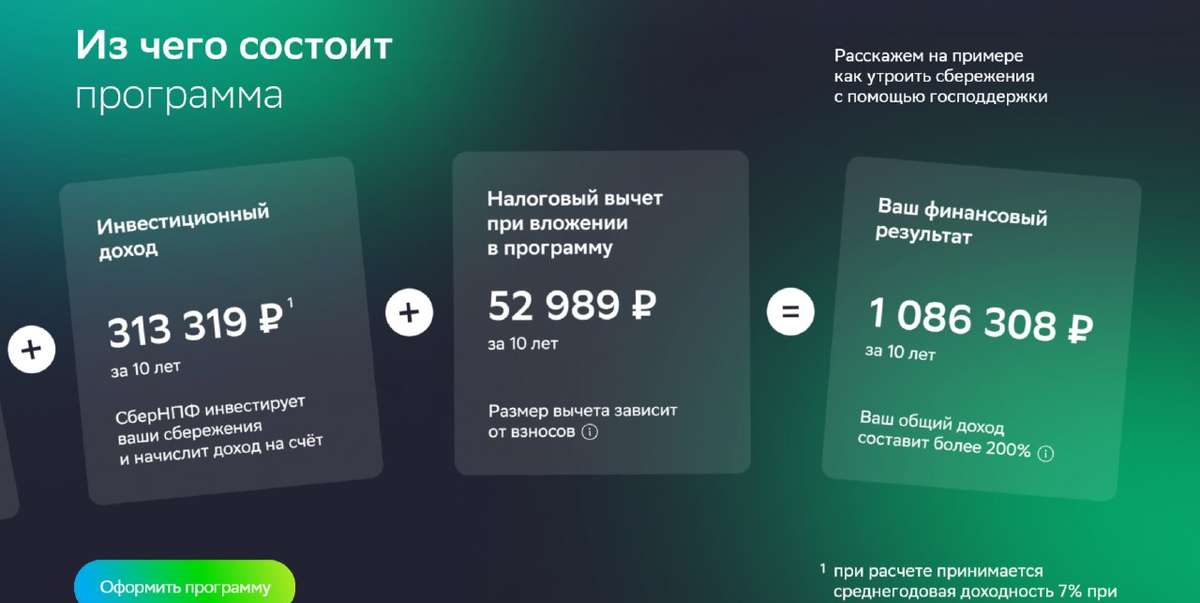
#pocket_money ) – всего 540 тыс. + Получаете софинансирование от государства – 360 тыс рублей. + сделали перевод ОПС ( пенсионных накоплений) – например 25 тыс. + Получили инвест доход 833 тыс рублей. + сделали налоговый вычет – 79,8 тыс рублей. То в итоге вы получите 1 838 тыс рублей через 15 лет. Это при условии, что ваши деньги на заморозят и вам вернут.
Или же можно получать 15,3 тыс рублей как доп источник дохода на 10 лет. Так лучше не делать, ибо 15,3 *12мес*10 лет – это и есть ваши 1838 тыс рублей, которые банк будет вам выдавать по частям. А деньги будут обесцениваться. Тогда лучше снять деньги положить на депозит или вложить в облигации или дивидендные акции и понемногу « проедать эти деньги». Если получать доходность около 10 процентов по этому депозиту, то можно тратить только проценты, а депозит вообще не трогать. Будут те же 15,3 тыс рублей. Плюс в любой момент вы можете снять ваши деньги и потратить их как вам угодно, а не давать зарабатывать на вас банку.
Или можно получать пожизненно 5,7 тыс рублей от Сбера. Это вообще плохой вариант. Банк вам будет платить 68,4 тыс рублей ежегодно, а остальное тратить как ему вздумается и зарабатывать на вас. Условно, вам он выплатит 3,7 процента от вашего возможного дохода, а 114 тыс или 6,3 процента от вашего «возможного заработка» он оставит себе + плюс все ваши деньги тоже. Цифры условные, но думаю суть понятна.

Калькулятор от ВТБ:
Тут все немного лучше, видимо среднегодовая доходность у них немного выше – 2448 тыс рублей. Можно получать 40,8 тыс рублей в месяц на протяжении 5 лет. Тогда инвест доход продолжает поступать, а сумма вырастет до 2625 тыс. Тут хотя бы ВТБ немного честнее. Можно так же получать пожизненно – 8,26 тыс рублей.
Но зачем вам прокладка в виде банка, если на депозите вы можете получать свои 10 процентов ( или выше) – 20,4 тыс пожизненно. Даже при 7 процентах – 14,2 тыс.

В общем это такой хороший бонус от государства, но оставлять деньги по прошествии 15 лет нет смысла. Деньгами лучше распоряжаться сразу: депозит, облигации, акции… Что угодно. В банке на этом пенсионном счете не стоит их держать.

💡Стоит ли участвовать?
Тут лучше подумать самому. Если у вас много денег зависло в НПФ и вы зарабатывали в 2002-2013 годах официально, то почему бы и нет.
Есть шанс, что вам вернут ваши деньги через 15 лет, уже с процентами. Стоит ли тратить больше, чем 3 тыс рублей в месяц на это? Думаю, что нет. 36 тыс в год вложили, 36 от государства и хватит.
Если есть больше денег, то лучше инвестируйте их сами. В конце 15 летнего периода лучше забрать деньги и переложиться во что-то более интересное.
Самый большой риск в том, что деньги будут заморожены, как это уже делалось. Банки на этом точно заработают, а государство сможет поддержать свои ОФЗ, тем что эти фонды будут их выкупать, в том числе и на ваши деньги. 🤷‍♂️

Успешных инвестиций.

Подробнее: https://t.me/pensioner30

#пенсия
#пдс #нпф #фонды

ПДС. Будущая пенсия?