Поиск
🧿 ИнвестВзгляд: VK — это не инвестиция. Это акт гражданской позиции.

Softline ускоряет прибыльность и становится прозрачнее
Softline $SOFL опубликовала финансовые результаты за II кв. и 6 мес. 2026 г. Сегодня обратим внимание не только на рост бизнеса, его нам сейчас обещает, кажется, каждая IT-компания, но и на то, как меняется эффективность Softline.
Что же по цифрам❓
▪️ Оборот во II кв. 28 млрд ₽, +27% г/г. За 6 мес. 2026 г. 53,1 млрд ₽, +15% г/г.
▪️ Валовая прибыль во II кв. 5,4 млрд ₽, +21% г/г. За 6 мес. 2026 г. 11,6 млрд ₽, +16% г/г.
▪️ Скорректированная EBITDA во II кв. 2,6 млрд ₽, +53% г/г. За 6 мес. 2026 г. 4,4 млрд ₽, +27% г/г.
▪️ Чистая прибыль во II кв. 815 млн ₽ против убытка 832 млн ₽ во II кв. 2025 г. За 6 мес. 2026 г. 892 млн ₽ против убытка 88 млн ₽ за 6 мес. 2025 г.
🔷 EBITDA растет быстрее оборота
Во II кв. оборот прибавил 27%, а скорректированная EBITDA 53%. Компания связывает это с оптимизацией затрат, повышением эффективности разработки и внедрением ИИ во внутренние процессы.
ИИ уже применяется при анализе договоров, в CRM, HR и внутренней аналитике. Численность Группы на конец июня около 10 тыс. человек, более 56% сотрудников — инженеры и разработчики. При этом компания отдельно отмечает оптимизацию численности, и эффект уже хорошо виден в динамике EBITDA.
🔷 Больше прозрачности
Напомню, что с 2026 г. Softline начала отдельно раскрывать три кластера, и теперь стало понятнее, из чего именно складывается бизнес.
▫️«Цифровые Решения» включают комплексные IT-проекты, информационную безопасность, облака, инфраструктуру и дистрибуцию. За 6 мес. оборот составил 38,7 млрд ₽, +16% г/г.
▫️fabricaONE.AI объединяет разработку ПО и решений на базе ИИ. Оборот составил 12,5 млрд ₽, +38% в фактическом периметре и +15% на сопоставимой pro forma базе.
▫️«СФ Тех», куда входят высокотехнологичное оборудование, компьютерные системы и лазерные технологии, пока догоняет: оборот 3,2 млрд ₽, -34% г/г. Компания связывает это с ограниченными бюджетами промышленных заказчиков и переносом проектов на II полугодие.
❗️Суммы кластеров напрямую не складываются в общий оборот из-за межкластерных операций, которые за 6 мес. составили 1,3 млрд ₽.
🔷 Рост внутри бизнеса
Собственные решения увеличили оборот на 6%, но их валовая прибыль снизилась на 5%, а рентабельность сократилась с 30,2% до 27,3%. Сторонние решения, наоборот, прибавили 20% по обороту и 36% по валовой прибыли, рентабельность выросла с 17,1% до 19,3%.
То есть эффективность Группы улучшается, хотя собственные высокомаржинальные решения пока не главный источник этого улучшения. Здесь многое будет зависеть от реализации перенесенных проектов.
🔷 Долг и прогнозы
Процентные расходы остаются главным фактором давления на чистую прибыль. Рост долговой нагрузки компания связывает с сезонностью, увеличением потребности в оборотном капитале, более длинными сроками оплаты со стороны части заказчиков и переносом крупных проектов.
Скорр. NetDebt/скорр. EBITDA увеличился с 1,8х до 3,3х, по итогам 2026 г. компания по-прежнему ожидает показатель не выше 2х - во II полугодии долговая нагрузка должна заметно снизиться. При этом остальные ориентиры на год также сохранены: оборот 145–155 млрд ₽, валовая прибыль 30–35 млрд ₽ и скорректированная EBITDA 9–9,5 млрд ₽.
🧐 Итог
Softline постепенно делает сложный бизнес более понятным и сегментированным. Теперь интересно, сможет ли компания сохранить эту последовательность и выполнить заявленные ориентиры.
Сегодня пройдет День инвестора. Пойду послушаю, какие сценарии менеджмент видит на оставшуюся часть года. ✍️ А вы можете написать свои вопросы в комментариях. Постараюсь задать их и позже дать ответы под постом.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
Ростелеком. Отчет за 1 пол 2026 по МСФО
Тикер: #RTKM, #RTKMP
Текущая цена: 44.4 (АО), 45.65 (АП)
Капитализация: 155.3 млрд
Сектор: Телеком
Сайт: https://www.company.rt.ru/ir/
Мультипликаторы (LTM):
P/E - 7.81
P/BV - 0.55
P/S - 0.17
ROE - 7%
ND/OIBDA - 2.1
EV/OIBDA - 2.55
Акт/Обяз - 1.24
Что нравится:
✔️выручка выросла на 10.7 % г/г (393.6 → 435.7 млрд);
✔️нетто фин расход снизился на 0.4% к/к (28.3 → 28.1 млрд);
✔️чистая прибыль увеличилась на 9.2% г/г (12.8 → 14 млрд);
Что не нравится:
✔️FCF отрицательный -20.1 млрд, хотя это лучше -33.1 млрд в 1 пол 2025;
✔️чистый долг вырос на 2.7% к/к (712.3 → 731.6 млрд). ND/OIBDA ухудшился с 2.09 до 2.1;
✔️слабое соотношение активов и обязательств.
Дивиденды:
Выплата в размере не менее 50% от ЧП по МСФО при ND/OIBDA меньше 3. По прив. акциям дивиденд в размере 10% ЧП по РСБУ разделенной на число прив. акций, составляющих 25% УК компании, но не менее дивидендов по обыкновенным акциям.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 3.54 руб (ДД 7.97% от текущей цены АО и 7.75% от текущей цены АП).
Мой итог:
Операционные результаты за 2 квартал (к/к кол-во аб-тов в млн):
- интернет доступ (оптика) +0.7% (14.3 → 14.4);
- IPTV +1.3% (8 → 8.1);
- виртуальная АТС -0.6% (0.175 → 0.175);
- местная телефонная сеть -2.5% (7.9 → 7.7);
- ШПД xDSL 0% (1.4 → 1.4);
- кабельное ТВ 0% (4 → 4).
Здесь одинаковая ситуация уже несколько кварталов подряд и продолжается неспешный переток из старых технологий в новые.
Показатели мобильного бизнеса продолжают снижаться (к/к):
- дата-трафик +5.3% (2917 → 2908 Пб);
- рост активных поль-лей интернета -2.75%.
Последние 4 квартала идет отток активных пользователей интернета. Рост траффика ни о чем не говорит. Просто элемент сезонности.
Разбивка за квартал по сегментам выручки (г/г в млрд):
- интернет и телефония +9.9% (100.2 →109);
- ЦОД и облака +8.8% (35.1 → 38.2);
- цифровой регион +11.3% (12.8 → 14.3);
- инфобез +12.2% (8.5 → 9.6);
- цифр. кластеры прочие +50.1% (21.1 → 25.6);
- мобильный бизнес +8.4% (147.2 → 159.6);
- прочие +8.8% (15.5 → 15.2).
Можно отметить, что за счет хорошего 2 квартала за полугодие получилось выйти в плюс по сегментам "ЦОД и облака" и "Инфобез". Хотя в 2025 также, что 1 пол было лучше, а потом во 2м растеряли преимущество. По опер. прибыли динамика продолжает замедляться. За полугодие +7.9% г/г, тогда как в 1 кв было 12.7% г/г, а в 2025 год вообще 20% г/г.
Стоит сделать ремарку, что далее FCF подсчитан по классической формуле. Ростелеком же к OCF прибавляет продажи ОС и НМА, а также гос. субсидии.
FCF отрицательный, но есть улучшение относительно 1 пол 2025 которые, правда, достигнуты за счет снижения кап. затрат (-18.4% г/г, 74.6 → 60.9 млрд) при незначительном уменьшении OCF (-1.3% г/г, 41.5 → 40.8 млрд). На ближайшие годы компания планирует поддерживать Capex на уровне не превышающем 20% от выручки (за 1 полугодие - 14%).
Основной проблемой компании так и остается долговая нагрузка. Чистый долг снова вырос, нетто фин расходы снижаются медленно, поэтому процентное давление продолжает "отгрызать" огромную часть операционной прибыли (в 1 полугодии "отъели" 74%). Вкупе с падением динамики по операционной прибыли позитивных сдвигов пока не наблюдается.
В июне на ПМЭФ представители компании подтвердили амбициозную цель по увеличению чистой прибыли в 3.5 раза в 2030 году относительного 2025. Для этого Ростелекому надо сильно снижать долговую и процентную нагрузку, чего пока не видно.
По примерным расчетам прибыль за 2026 может составить 23.6 млрд, что дает P/E 2026 = 6.59 и дивиденд в районе 3.59 руб при выплате 50% от ЧП (ДД 8.09% и 7.87% от текущих цен АО и АП, соответственно). С учетом того, что в ближайшее время не ожидается значительного улучшения результатов (а это возможно только при резком снижении ключевой ставки), то какой-то интересной истории здесь и сейчас не просматривается.
По IPO РТК-ЦОД и Солар пока тишина. Все также ожидается благоприятное для этого время.
Акций Ростелеком в портфеле нет. Прогнозная справедливая стоимость - 53.9 (АО), 54.5 (АП).
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Это просто что?
Никто не знает рынок, никто, друзья! (Ну, или я не знаю.)
Знаете, друзья, что я сегодня понял? Я ничего не понимаю в рынке, вообще ничего. Рынок — это что-то непостижимое.
Такое впечатление, словно только что закончились все события и топливный кризис.
Евротранс — 100% роста. Просто. Это вообще как? Всё, я больше не могу говорить ничего плохого про эту компанию. То, как дурят рынок эти виртуозы, — это просто нонсенс.
Газпром, Лукойл и Роснефть куда-то аж на 6% полетели — кто больше, кто меньше.
ВТБ — ещё чуть, и гэп закроет. Такими темпами.
Мосбиржа — в облака ушла ещё утром. Индекс Мосбиржи дал резкий разворот.
Хорошо, что я не встал в шорт. И, как говорится, вам шорты не советую — всяко бывает.
ЭсЭФАй — 51% — я как будто в параллельную реальность попал 😌
Процитирую, пожалуй:
«Страшно, очень страшно!»
«Мы не знаем, что это такое. Если бы мы знали, что это такое, но мы не знаем, что это такое».
$EUTR $VTBR $SBER $GAZP $LKOH $ROSN $SFIN $MOEX $IMOEXF $EQMX
МТС. Отчет за 1 кв 2026 по МСФО
Тикер: #MTSS
Текущая цена: 230.4
Капитализация: 460.4 млрд
Сектор: Телеком
Сайт: https://ir.mts.ru/home
Мультипликаторы (LTM):
P\E - 11.15
P\BV - 17.55
P\S - 0.55
ROE - 157.4%
ND\OIBDA - 1.69
EV\OIBDA - 3.27
Акт.\Обяз. - 1.02
Что нравится:
✔️выручка выросла на 14.9% г/г (175.5 → 201.3 млрд);
✔️чистый долг снизился на 12.7% к/к (563.9 → 492.5 млрд). ND\OIBDA улучшился с 2.02 до 1.69;
✔️нетто фин расход уменьшился на 5% г/г (33.3 → 31.6 млрд);
✔️чистая прибыль увеличилась на 5.1% г/г (5.3 → 7.9 млрд);
Что не нравится:
✔️отрицательный FCF (без учета банка) снизился на 1.6% г/г (-28.3 → -28.8 млрд)
✔️активы чуть больше обязательств.
Дивиденды:
Дивидендная политика на 2024-2026 годы предполагает целевой показатель выплат не менее 35 руб. в год.
За 2025 год будет выплачено 35 руб на акцию (ДД 15.19% от текущей цены).
Мой итог:
Сравнивать операционные данные к/к особо нет смысла, так как есть эффект сезонности. В последние 2 года по всем сегмента, за некоторым исключением, каждый следующий квартал лучше предыдущего в течение года.
Сравнение сегментов по годам (г/г):
- телеком +14.7% (113.5 → 130.2 млрд);
- розничный бизнес +12.1% (10.7 → 12 млрд);
- финтех +18.3% (35.5 → 42 млрд);
- рекламные технологии +2% (15 → 15.3 млрд);
- MWS -5.4% (14.8 → 14 млрд);
- медиахолдинг +4.5% (6.7 → 7 млрд);
- прочее и ВГР -6.8% (-20.7 → -19.3 млрд).
Только MWS (облака и бигдата) снизились по выручке. Ну и рекламные технологии выросли достаточно скромно. В остальном результаты хорошие. Еще можно отметить уменьшение расходов по сегменту "Прочее и ВГР".
Чистая прибыль увеличилась за счет улучшение операционной рентабельности с 18.2 до 20.4%. И это еще при том, что эффективная ставка налога на прибыль в отчетном квартале заметно выше (28.9% vs 10.5% в 1 кв 2025). Прибыль до налогообложения выросла на 85.8% г/г (6 → 11.2 млрд).
FCF (без учета банка) по классическому расчету отрицательный и остался почти на уровне прошлого года. OCF (без учета банка) увеличился в 2.6 раза г/г (5.9 → 15.5 млрд), а кап. затраты - на 29.1% г/г (34.3 → 44.3 млрд). Стоит отметить, что расчеты сильно отличаются от МТС, которые в своей отчетности указали FCF без учета банка -7 млрд против -13.5 млрд в 1 кв 2025 (из долга вычитают также долгосрочные депозиты, свопы и хеджирующие инструменты).
Приятной новостью является снижение долговой нагрузке. Помогли как уменьшение чистого долга, так и рост OIBDA. Вкупе со снижением ключевой ставки это позволит компании снизить процентную нагрузку, которая остается очень высокой (нетто фин. расход составляет 77% от операционной прибыли).
В целом, у компании нет проблем с операционной составляющей, но есть две болевые точки: долг и высокие капитальные затраты.
В период высоких ставок долг не дает раскрыться результатам. Будь компания полностью самостоятельный, то, возможно, было бы принято решение о невыплате дивидендов или их снижение, но "мама" АФК Система не позволяет этого сделать. И здесь кроется одна из ключевых неопределенностей по компании. 2026 год является последним по текущей див. политике. Дальше она будет пересмотрена и пока нет понимания в какую сторону.
С капитальными затратами тоже пока все сложно. По информации от компании Capex в 2026 будет выше, а 2026-2027 годы будут пиковыми по инвест. нагрузке. Но и тут нет гарантий. Развитие 5G, замена устаревшей инфраструктуры и создание новой. Все это требует немалых средств.
В 2026 году компания планирует получить 850 млрд выручки и 1 кв 2025 пока подтверждает состоятельность такой цели. При рентабельности в 6% можно ожидать прибыль в районе 51.4 млрд (P\E 2026 = 8.95). Дорого, особенно с учетом околонулевой BV.
Если траектория движения результатов МТС не изменится (в части опер. прибыли и долга) и по новой див. политике размер выплаты будет от 33 руб. и выше, то компанию вполне можно рассмотреть для добавления в свой портфель в виде квазиоблигации.
Но пока неопределенность по див. политике останавливает от добавления акций МТС в свой портфель. Прогнозная справедливая стоимость - 245 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Инвестиции в дата - центры от Nebius: оценка и перспективы компании
Компания Аркадия Воложа за полтора года подорожал на бирже в 10 раз, до капитализации $58 млрд, и торгуется с премией к конкурентам. Разбираем, чем обеспечен такой рост
Как Nebius вырос из международного бизнеса Яндекса и с чего начинался проект
Nebius возник не как стартап с нуля, а из раздела Яндекса на российский и международный бизнес. Летом 2024 года Аркадий Волож завершил реструктуризацию: российские активы проданы консорциуму инвесторов за 475 млрд руб. ($5,2 млрд оценочно на момент согласования сделки), а международная часть осталась за Воложем и перезапущена под брендом Nebius Group со штаб-квартирой в Амстердаме и листингом на NASDAQ.
Nebius вышел на рынок технологической компанией с готовой инженерной базой, инфраструктурой и капиталом: дата-центр в Финляндии, команда инженеров, стартапы и крупная денежная подушка. Компания также стартовала с большим запасом ликвидности и почти без долга, тогда как конкуренты часто финансируют закупку оборудования за счет кредитов или проектного долга под залог мощностей.
Ускорению бизнеса помогло партнерство с NVIDIA. Статус NVIDIA Exemplar Cloud подтверждает, что инфраструктура Nebius отвечает высоким требованиям к производительности, устойчивости и масштабируемости для реальных ИИ-нагрузок. В бизнесе, где ограничением служат не только клиенты, но и доступ к современным графическим процессорам (GPU), электроэнергии и капиталу, такое партнерство усиливает позиции компании.
Стоит также отметить структуру контроля. Аркадий Волож через семейный траст Lastar Trust контролирует акции класса «B», что обеспечивает ему порядка 52% голосующих прав. Для рынка такая конфигурация означает личное участие основателя в бизнесе, что повышает доверие к стратегии компании.
Капитальные затраты и денежная позиция: как Nebius финансирует рывок в ИИ-инфраструктуре
После реструктуризации Nebius быстро перешел к агрессивному масштабированию. Капзатраты за 2025 год составили порядка $4,1 млрд, а на 2026 год менеджмент повысил план до $23 млрд при ожидаемой выручке $3,2 млрд (здесь и далее единичные значения по прогнозам и целям компании соответствуют середине заявленных диапазонов по данным финансовой отчетности и заявлениям менеджмента).
Так, только в I квартале 2026 года капзатраты достигли $2,47 млрд. Деньги идут на графические процессоры, расширение дата-центров, энергоинфраструктуру и подготовку новых площадок.
Стартовой подушки не хватило: компания привлекла крупное внешнее финансирование (конвертируемые облигации, варранты и средства по долгосрочным контрактам и авансам) и на конец I квартала 2026 года держала на корпоративных счетах $9,3 млрд. Привлеченный капитал выступает ресурсом для одного из самых масштабных инвестиционных циклов на рынке ИИ-инфраструктуры.
Конкурентные преимущества Nebius: контракты, инженерия и энергоэффективность
Распространено заблуждение, что для ИИ-облака достаточно купить ускорители NVIDIA и поставить их в дата-центр. На практике конкурентоспособность определяется не наличием чипов, а способностью превращать вычислительную мощность в устойчивую выручку. Ключевые преимущества Nebius лежат именно здесь: законтрактованная база выручки с якорными клиентами, инженерная экспертиза и энергоэффективность.
Первое преимущество: законтрактованная база выручки и якорные клиенты. Значительная часть будущего спроса уже законтрактована: контракт с Meta (признана экстремистской организацией и запрещена в РФ) до $27 млрд на пять лет, соглашение с Microsoft с авансом $7 млрд, партнерство с NVIDIA оценивается в $2 млрд и статус Exemplar Cloud.
Для капиталоемкого бизнеса законтрактованный спрос на вычислительные мощности создают основное преимущество. ЦОДы строятся под подписанные обязательства клиентов долгосрочно приобретать вычислительные услуги. Также, долгосрочные контракты с платежеспособными заказчиками служат основой проектного финансирования: будущие платежи от клиентов становятся обеспечением по кредитам на строительство вычислительных кластеров и закупку графических процессоров.
Второе преимущество: инженерия полного стека и экономика инференса. Крупный ИИ-кластер не сводится к набору дорогих GPU: при обучении больших моделей узким местом часто становится скорость обмена данными между тысячами ускорителей, и ошибки в сетевой архитектуре оборачиваются простоями дорогого капитала. Nebius делает ставку на полный стек (архитектура серверов и стоек, сеть, программный слой), что подтверждает статус NVIDIA Exemplar Cloud и позволяет продавать управляемую вычислительную платформу.
Рынок ИИ повзрослел, компании уже создали свои модели и теперь запускают их для миллионов пользователей. В этой реальности побеждает тот, чьи технологии работают дешевле. Поэтому Nebius развивает платформу Token Factory — она помогает выжимать максимум из GPU, загружает их работой без простоев и снижает стоимость каждого ответа ИИ для бизнеса.
Третье преимущество: энергетическая эффективность. Площадка в финском Мянтсяля проектировалась под высоконагруженные вычисления: PUE на уровне 1,13 против среднемировых порядка 1,58, охлаждение наружным воздухом, избыточное тепло уходит в городскую систему отопления. Поскольку электроэнергия остается одним из главных факторов себестоимости, такая экономия прямо повышает маржу на GPU-часе и поддерживает рентабельность при снижении арендных ставок на мощности.
Энергетические мощности Nebius: что уже работает, подключается и что только законтрактовано
В ИИ-инфраструктуре дата-центры, по сути, проекция доступа к электроэнергии. Сами графические процессоры бизнес не создают: им нужны земля, сетевое подключение, разрешенная мощность, охлаждение и инженерная обвязка. Поэтому мегаватты становятся такой же важной единицей анализа, как выручка, EBITDA или число установленных графических процессоров.
Поэтому классических мультипликаторов мало; нужно понимать энергобазу: сколько мегаватт работает, подключено и законтрактовано, по какой цене доступна энергия и как быстро она переводится в кластеры графических ускорителей. Доступ к энергомощности становится одним из главных активов, а скорость ее перевода в работающие мощности служит тестом качества менеджмента и обоснованности оценки стоимости компании.
Для оценки Nebius важно различать три уровня мощности: активную, подключенную и законтрактованную.
Активная мощность охватывает работающее оборудование, потребляющее энергию и приносящее выручку. На конец 2025 года Nebius вышел примерно на 170 МВт подключенной (операционной) мощности, из которой под фактической ИИ-нагрузкой работает только часть, и именно она отражает текущий масштаб монетизируемого бизнеса.
Подключенная мощность объединяет дата-центры, к которым подведена энергия и которые готовы принять оборудование. Цель Nebius на конец 2026 года выйти на 1 ГВт. Подключенные мощности образуют ближайший резерв роста и чем быстрее они переходят в активную загрузку GPU, тем быстрее капзатраты превращаются в выручку.
Законтрактованная мощность формирует будущую базу роста: земля, энергия, права подключения и инфраструктурные обязательства, еще не дающие выручки сегодня. Здесь Nebius движется агрессивно и ориентир последовательно поднимался с 1 ГВт до цели 4 ГВт.
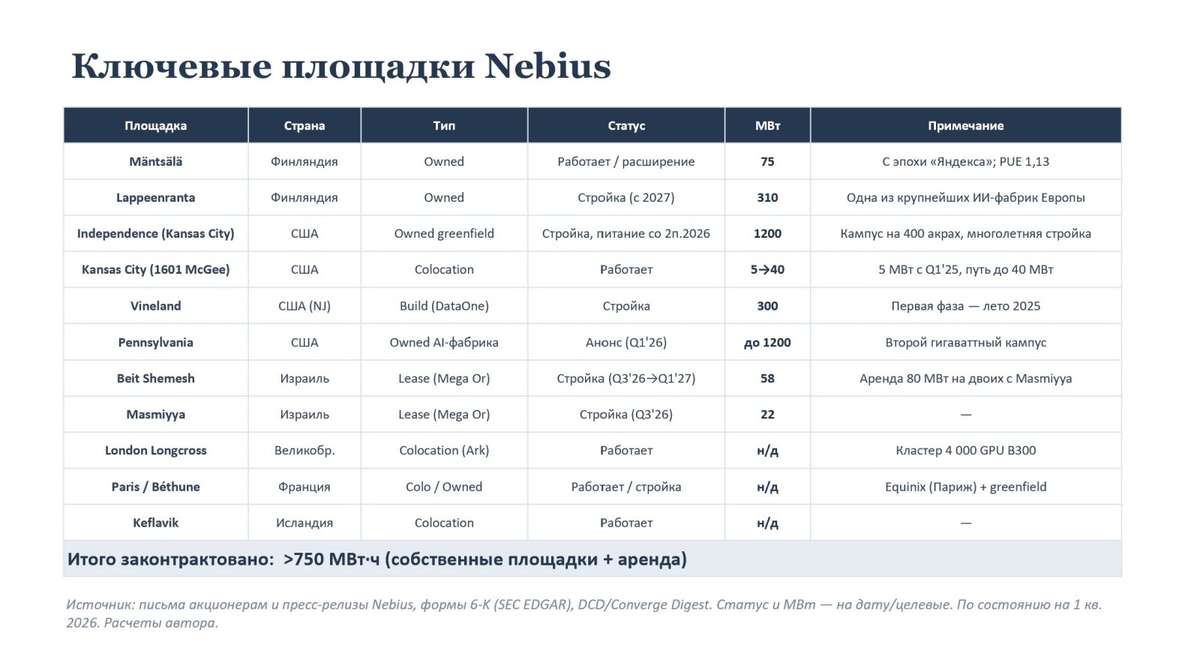
География размещения вычислительных мощностей также быстро расширяется: с двух площадок в 2024 году до семи в 2025-м и менеджмент заявляет о цели в 16 на конец 2026 года. Среди ключевых проектов финские Мянтсяля и Лаппеэнранта (до 310 МВт), кампус Канзас-Сити / Индепенденс (до 1,2 ГВт), проект в Пенсильвании (также до 1,2 ГВт). Карту ключевых площадок смотрите на диаграмме ниже.
Делимся с вами новостями компании и рынка за неделю
Привет, друзья!
✏️Переведем органы госвласти Кировской области на свои IT-решения (Группа Астра)
С Минсвязи региона мы подписали соответствующее соглашение. «Группа Астра» поможет Кировской области мигрировать на российский софт, а также обеспечит регион поддержкой наших IT-специалистов.
✏️ Темп роста спроса на облака составил порядка 30% в 2025 году (Ведомости)
В итоге рынок достиг 96 млрд рублей. Его расширение связано с развитием искусственного интеллекта, удорожанием инфраструктуры, импортозамещением, модернизацией бизнеса и ростом требований к информационной безопасности.
✏️ Четверть российских компаний уже используют искусственный интеллект в облаке (CNews)
Каждая четвертая российская компания (28%) пилотирует или использует ИИ в облаке, а не разрабатывает сервисы на базе собственной инфраструктуры. Среди преимуществ облака – готовые модели и ИИ-сервисы.
✏️ Правительство призвало компании различных отраслей проводить кибериспытания (Ведомости)
Особенно это касается предприятий критических отраслей. Киберучения позволяют в режиме, близком к реальности, выявить векторы атак и уязвимости до реальных злоумышленников.
✏️ Министр труда заявил о снижении дефицита кадров в IT (Ведомости)
Популяризация профессии, высокие зарплаты и рост производительности снизили остроту проблемы. Но ситуация может измениться на фоне активного внедрения ИИ: отрасли потребуется около 250 000 дополнительных специалистов.
❤️ Ваша #ASTR
Ростелеком. Отчет за 1 кв 2026 по МСФО
Тикер: #RTKM, #RTKMP
Текущая цена: 51.65 (АО), 54.5 (АП)
Капитализация: 181 млрд
Сектор: Телеком
Сайт: https://www.company.rt.ru/ir/
Мультипликаторы (LTM):
P\E - 9.35
P\BV - 0.63
P\S - 0.21
ROE - 6.7%
ND\OIBDA - 2.09
EV\OIBDA - 2.62
Акт.\Обяз. - 1.25
Что нравится:
✔️выручка выросла на 9.9 % г/г (190.1 → 208.9 млрд);
✔️нетто фин расход снизился на 2% к/к (28.8 → 28.3 млрд);
✔️чистая прибыль увеличилась на 9.5% г/г (6.8 → 7.4 млрд);
Что не нравится:
✔️FCF отрицательный -10.6 млрд, хотя это лучше -24.8 млрд в 1 кв 2025;
✔️чистый долг вырос на 2.7% к/к (693.6 → 712.3 млрд), но ND\OIBDA улучшился с 2.1 до 2.09;
✔️слабое соотношение активов и обязательств.
Дивиденды:
Выплата в размере не менее 50% от ЧП по МСФО при ND/OIBDA меньше 3. По прив. акциям дивиденд в размере 10% ЧП по РСБУ разделенной на число прив. акций, составляющих 25% УК компании, но не менее дивидендов по обыкновенным акциям.
Ориентировочно дивиденд за 2025 год составит 2.85 руб по АО и АП (ДД 5.52% от текущей цены АО и 5.23% от текущей цены АП).
Мой итог:
Операционные результаты за 1 квартал (к/к кол-во аб-тов в млн):
- интернет доступ (оптика) +1.4% (14.1 → 14.3);
- IPTV +0% (8 → 8);
- виртуальная АТС 0% (0.175 → 0.175);
- местная телефонная сеть -2.5% (8.1 → 7.9);
- ШПД xDSL -6.7% (1.5 → 1.4);
- кабельное ТВ 0% (4 → 4).
Тенденция сохраняется и продолжается естественный переток из старых технологий в новые.
Показатели мобильного бизнеса продолжают снижение (к/к):
- дата-трафик -0.3% (2917 → 2908 Пб);
- рост активных поль-лей интернета -2.39%.
Последние 3 квартала идет отток активных пользователей интернета.
Разбивка за квартал по сегментам выручки (г/г в млрд):
- интернет и телефония +8.8% (100.2 →109);
- ЦОД и облака -1.1% (18.1 → 17.9);
- цифровой регион +16.1% (5.6 → 6.6);
- инфобез -6.2% (3.1 → 2.9);
- цифр. кластеры прочие +50.1% (7.1 → 10.7);
- мобильный бизнес +7.6% (72.8 → 78.3);
- прочие -1.5% (15.5 → 15.2).
Динамика по снижению результатов в сегменте "ЦОД и облака" (РТК-ЦОД - будущее IPO) и "Инфобез" (Солар - еще одно будущее IPO) продолжилась. По операционной прибыли динамика роста за квартал чуть хуже, чем была за 2025 год (12.7% vs 20% за 2025), но, в целом, можно отметить, что бизнес операционно себя чувствует вполне нормально.
Стоит сделать ремарку, что далее FCF подсчитан по классической формуле. Ростелеком же к OCF прибавляет продажи ОС и НМА, а также гос. субсидии.
FCF хоть и отрицательный, но есть улучшение относительно 1 кв 2025 благодаря, правда, достигнутые за счет сильного снижения кап. затрат (-34.7% г/г, 43.9 → 28.6 млрд) при незначительном уменьшении OCF (-5.3% г/г, 19.1 → 18.1 млрд). На ближайшие годы компания планирует поддерживать Capex на уровне не выше 20% от выручки.
Ключевой проблем компании остается долговая нагрузка. Несмотря на рост чистого долга, нетто фин расход немного уменьшился, но процентное давление все равно остается сильным. За отчетный квартал нетто фин. расход "съел" 75% операционной прибыли. Дальше эта нагрузка будет снижаться, но вряд ли очень быстро с учетом текущей динамики по ключевой ставке.
Недавно Ростелеком представил стратегию развития до 2030 г. Ключевые моменты:
- среднегодовая выручка 1 трлн;
- рентабельность по OIBDA 37-38%;
- увеличение в 3.5 раза прибыли в 2030 относительно 2025.
По примерным расчетам прибыль за 2026 может составить чуть более 24 млрд, что дает P\E 2026 = 7.54 и дивиденд в районе 3.66 руб при выплате 50% от ЧП (ДД 7.08% от текущей цены). Дешевизны тут нет. Вообще, встречались прогнозы по прибыли в 40 млрд, но пока они выглядят сильно завышенными. Посмотрим по дальнейшим кварталам.
"Козыри" в виде IPO РТК-ЦОД и Солар переносятся на неопределенный срок. Компания ожидает более благоприятной ситуации для вывода "дочек" в "публичное плавание".
Акций в портфеле нет и пока покупку не рассматриваю. Прогнозная справедливая стоимость - 53.4 (АО), 54 (АП).
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Делимся с вами новостями компании и рынка за неделю
Привет, друзья!
✏️ Школы Мурманской области будут работать на Astra Linux (Группа Астра)
В рамках сотрудничества с Минобрнауки Мурманской области мы установим нашу ОС в классах к началу учебного года, подготовим к работе с системой штат педагогов, а также в будущем реализуем совместные академические и научные мероприятия.
✏️Вместе с НИУ ВШЭ готовим будущих инженеров (Группа Астра)
Специалисты «Астра Академии» будут преподавать профильные дисциплины и участвовать в обновлении программ ВУЗа. Студенты смогут трудоустроиться во время практики, а обучение профинансируют по направлениям ИИ и цифровой трансформации.
✏️ 187 млрд рублей вложено в ключевые IT-проекты по импортозамещению
(Интерфакс)
В 2022 году было отобрано 175 особо значимых проектов (ОЗП), 120 уже завершены. Государство вложило 23 млрд рублей, остальное профинансировал бизнес. Более 930 предприятий уже используют новые решения, разработанные в рамках ОЗП.
✏️Правительство распространит нулевой НДС на российские облачные сервисы (Коммерсантъ)
Премьер-министр напомнил, что что от НДС уже освобождаются сделки по продаже российского софта. Рынок облачных решений вырос более чем в 4 раза за шесть лет, а компании все чаще переходят на отечественные облака вместо собственных дата-центров.
❤️ Ваша #ASTR
🧳 Понимаете, каждый год в июне мы с друзьями 🧖♂️ (ходим в баню)... ездим в Питер 🏛
20 июня планирую быть на Смартлабе в СПБ.
Для меня Питер летом — это не только прогулки, рестораны и красивые виды. Это еще и хорошая возможность выбраться из привычного режима, встретиться с людьми из рынка, послушать эмитентов и обсудить то, что обычно обсуждаем в постах, чатах и комментариях.
Живое общение все-таки работает иначе.
В приложении мы видим графики, отчеты, новости и цифры. На конференции — людей, которые за этими цифрами стоят. Управляющих, инвесторов, представителей компаний, аналитиков, блогеров, частных инвесторов с разным опытом и разным взглядом на рынок.
Что стоит за ростом клиентской базы Selectel?
Облака перестали быть просто альтернативой серверам - сегодня это драйвер цифровой трансформации бизнеса. От совместной работы с документами до ИИ и высоконагруженных сервисов: облачные решения охватывают всё. Рассмотрим перспективы одного из лидеров этой отрасли - компании Selectel, погрузившись в финансовый отчёт эмитента за первый квартал 2026 года.
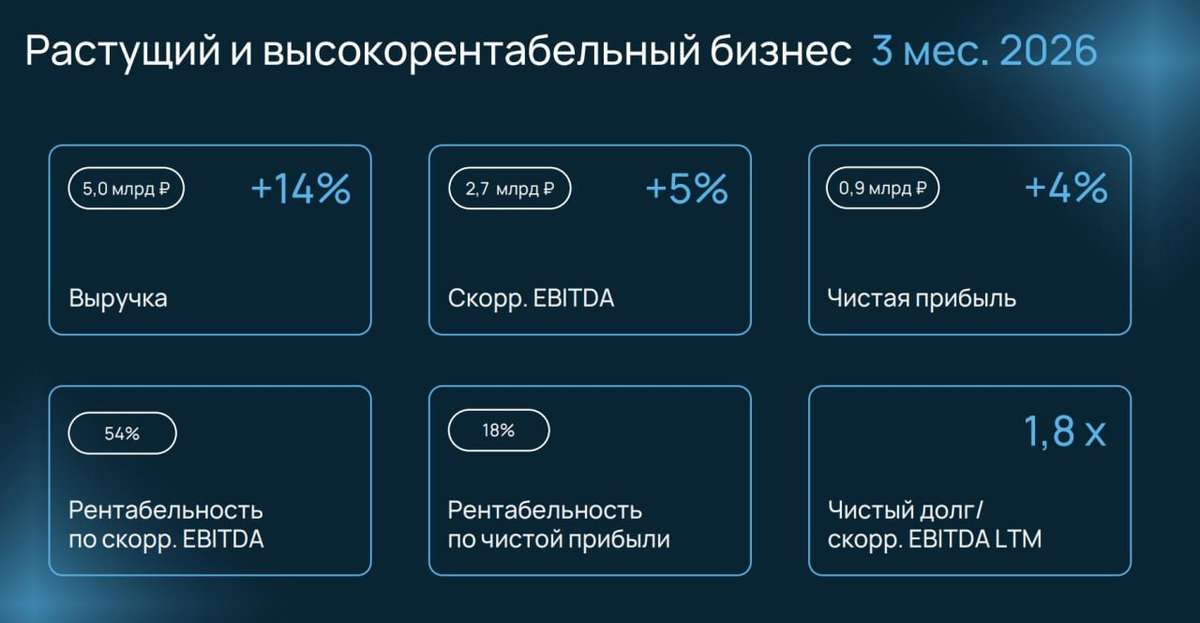
🏢 Итак, выручка компании в отчётном периоде выросла на 14% г/г до 5 млрд рублей, в том числе за счет роста клиентской базы. Широкая линейка продуктов и услуг позволяет эмитенту закрывать все потребности заказчиков, что конвертируется в высокие темпы роста клиентского портфеля, который увеличился на 28% до 36,6 тыс. заказчиков.
Российский рынок облачных инфраструктурных технологий на подъёме и стабильно растёт двузначными темпами, при этом многие компании МСБ находятся в начале пути миграции в облака, а значит, у рынка есть неплохой апсайд в долгосрочной перспективе.
Расходная часть росла быстрее выручки на фоне удорожания стоимости серверного оборудования, и в этом контексте скорректированный показатель EBITDA увеличился на 5% до 2,7 млрд рублей. Компания удерживает высокий уровень рентабельности по скорр. EBITDA, который составил 54%.
📊 Чистая прибыль по итогам отчётного периода увеличилась на 4% до 0,9 млрд рублей. На итоговый финансовый результат значимое влияние оказывают процентные расходы по обслуживанию долга, но, как мы видим, ЦБ смягчает денежно-кредитную политику, а значит, в среднесрочной перспективе давление процентных расходов будет ослабевать.
Соотношение показателю чистый долг/скорр. EBITDA составило 1,8х, что вполне приемлемо для капиталоемкого бизнеса. Компания стабильно обслуживает свои облигационные выпуски - это особенно ценно на фоне растущих рисков на долговом рынке.
Драйверов роста рынка облачных инфраструктурных технологий хватает: дефицит оборудования, бум ИИ-сервисов и низкий уровень проникновения облаков в экономике. Единственный серьёзный вызов - высокая ключевая ставка, которая тормозит капиталоёмкие проекты, включая расширение мощностей ЦОД. Но и она со временем будет снижаться, так что Selectel я по-прежнему выделяю в этом секторе.
❗️Не является инвестиционной рекомендацией
♥️ Облака, ЦОДы, IT - мммм нравится 😋 Хотелось бы еще акции Selectel, но пока лишь облигации доступны. Если понравилась статья, жмите лайк.
⚡️💻 «Астра»: на пути к восстановлению котировок
Акции компании «Астра» демонстрируют постепенное восстановление после падения. Разберём ключевые драйверы роста:
Внутренние факторы:
Запуск Astra Cloud — первого российского коммерческого облака на отечественных процессорах. Проект отвечает тренду импортозамещения и может привлечь корпоративных клиентов, ищущих надёжные и суверенные ИТ‑решения.Внешние факторы:
Позитивная динамика ИТ‑сектора: по словам премьер‑министра Михаила Мишустина, растёт доля отрасли в экономике и продажи отечественного ПО.Налоговые льготы: сохранение освобождения от НДС на продажу российского софта, теперь распространённое и на облачные сервисы.Государственная стратегия: указания Минцифры по внедрению отечественного ПО на критически важных объектах создают дополнительный спрос на продукты компаний вроде «Астры».Хотя текущая фундаментальная оценка компании пока не идеальна, долгосрочные перспективы ИТ‑сектора выглядят многообещающе. Инвесторы делают ставку на рост в среднесрочной и долгосрочной перспективе.
Ростелеком. Отчет за 2025 по МСФО
Тикер: #RTKM, #RTKMP
Текущая цена: 60.2 (АО), 60.7 (АП)
Капитализация: 210.4 млрд
Сектор: Телеком
Сайт: https://www.company.rt.ru/ir/
Мультипликаторы (LTM):
P\E - 11.24
P\BV - 0.75
P\S - 0.24
ROE - 5.1%
ND\OIBDA - 2.1
EV\OIBDA - 2.73
Акт.\Обяз. - 1.24
Что нравится:
✔️выручка выросла на 11.9 % г/г (779.9 → 872.8 млрд);
✔️чистый долг уменьшился на 3.5% к/к (718.8 → 693.6 млрд). ND\OIBDA улучшился с 2.27 до 2.1;
Что не нравится:
✔️FCF снизился на 78.6% г/г (20.7 → 4.4 млрд);
✔️нетто фин расход увеличился на 45.2% г/г (79.4 → 115.3 млрд);
✔️чистая прибыль снизилась на 22.2% г/г (24.1 → 18.7 млрд);
✔️слабое соотношение активов и обязательств.
Дивиденды:
Предполагается выплата в размере не менее 50% от ЧП по МСФО при ND/OIBDA меньше 3. По прив. акциям дивиденд в размере 10% ЧП по РСБУ разделенной на число прив. акций, составляющих 25% УК компании, но не менее дивидендов по обыкновенным акциям.
По данным сайта Доход дивиденд за 2025 год прогнозируется в размере 1.62 руб по АО и АП (ДД 2.69% от текущей цены АО и 2.67% от текущей цены АП).
Мой итог:
Посмотрим операционные результаты за 4 квартал (к/к кол-во аб-тов в млн):
- интернет доступ (оптика) +2.9% (13.7 → 14.1);
- IPTV +2.6% (7.8 → 8);
- виртуальная АТС 0% (1.4 → 1.4);
- местная телефонная сеть -2.4% (8.3 → 8.1);
- ШПД xDSL 0% (1.5 → 1.5);
- кабельное ТВ -2.4% (4.1 → 4).
Тенденция сохраняется и продолжается естественный переток из старых технологий в новые.
Показатели мобильного бизнеса снизились (к/к):
- дата-трафик +0.7% (2898 → 2917 Пб);
- рост активных поль-лей интернета -2.88%.
Последние 2 квартал идет отток активных пользователей интернета.
Разбивка за год по сегментам выручки (г/г в млрд):
- интернет и телефония +7.8% (398 → 428.9);
- ЦОД и облака +8.7% (69.7 → 75.7);
- цифровой регион +12% (33.8 → 37.9);
- инфобез +15.3% (22.3 → 25.7);
- цифр. кластеры прочие +24.4% (49.8 → 61.9);
- мобильный бизнес +10.3% (277.8 → 306.4);
- прочие +26.7% (64.2 → 81.4).
Если сравнивать с динамикой за 9 месяцев, то заметно, что потеряли в росте по сегменту "ЦОД и облака" (РТК-ЦОД - будущее IPO) и "Инфобез" (Солар - еще одно будущее IPO), но зато нагнали в "Прочем". По остальным сегментам есть снижение, но в пределах 0.5%.
По операционной прибыли итог за год лучше, чем за 9 месяцев (20% vs 14.7%). Но главные проблемы компании пока актуальна. Высокая долговая и процентная нагрузка. И если по чистому долгу и ND\OIBDA есть положительные подвижки, то проценты просто "душат". Нетто фин расход сильно вырос за год, как итог снижение чистой прибыли при росте операционной.
FCF снизился, так как OCF снизился сильнее (18.6%, 199.5 → 162.5 млрд), чем Capex (11.6%, 178.8 → 158 млрд). Стоит сделать ремарку, что FCF подсчитан по классической формуле. Ростелеком к OCF прибавляет продажи ОС и НМА, а также гос. субсидии.
Ростелеком явный бенефициар снижения ключевой ставки, но только она ему нужна еще более низкой. Заметно, что в операционном плане у компании все в порядке и если решить проблему процентной нагрузки, то "дышать" будет сильно легче. Компания развивается не только органически, и можно назвать несколько покупок на разные доли за последнее время: "Смотрешка", "Полиматика рус", "Эртек", "Базальт СПО", "Imredi". Краткосрочно есть драйверы в виде вывода на IPO РТК-ЦОД и Солар. Хотя здесь точных сроков нет, так как Ростелеком ищет максимально удобный для размещения. С Базисом получилось удачно и расстроились только те, кто не стал участвовать в IPO.
Но есть ряд моментов, которые мешают рассматривать компанию как удачное вложение здесь и сейчас:
- дорогая оценка (прибыль должна быть около 42 млрд, чтобы капитализация соответствовала P\E = 5);
- слабая дивидендная доходность как следствие снижения прибыли (около 2.68 руб и ДД 4.45%).
- компании наверняка в будущем придется наращивать Capex (замена волоконно-оптической инфраструктуры, строительство ЦОДов, замена оборудование для моб. связи и т.д.)
Акций в портфеле нет. Пока смотрю со стороны, но с интересом. Расчетная справедливая цена - 80 (АО), 77.7 (АП).
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Представляем единую платформу для управления IT-инфраструктурой
Новый продукт Clouden позволяет управлять гибридной инфраструктурой в едином окне, объединяя физические сервера, платформы виртуализации и облака. Результат – удобство и ускорение проектов за счет полной управляемости и прозрачности.
Дополнительные преимущества платформы:
🔹 Сквозная (полная) автоматизация;
🔹 Встроенная аналитика для прогнозирования затрат;
🔹 Портал самообслуживания;
🔹 Гибкая система тарификации.
Подробнее о продукте рассказали в пресс-релизе: https://astra.ru/about/press-center/news/oblaka-v-odnom-okne-gruppa-astra-anonsiruet-clouden-dlya-tsentralizovannogo-upravleniya-gibridnoy-in/
❤️ Ваша #ASTR
ВК и АФК Система. Отчеты за 9 мес 2025 по МСФО
Из-за укороченных отчетов разборы по этим компаниям также в более короткой форме.
ВК
Тикер: #VKCO
Сектор: IT
Сайт: https://vk.company/ru/investors/
Компания бодро отчиталась о росте выручке (+10% г/г) и EBITDA за 9 месяцев по всем сегментам.
Выручка (г/г):
- социальные платформы и медиаконтент (ВКонтакте и его сервисы, Одноклассники, Дзен) +5.4% (73 → 77 млрд);
- образовательные технологии (Учи.ру, Тетрика) +20% (4.5 → 5.4 млрд);
- технологии для бизнеса (VK Tech) +39% (7.7 → 10.7 млрд);
- экосистемные сервисы и прочие направления (Облака Mail, почта Mail, RuStore, VK Play) +20.7% (16.9 → 20.4 млрд).
Скорр. EBITDA (г/г):
- социальные платформы и медиаконтент +300% (3.9 → 15.6 млрд);
- образовательные технологии +150% (0.2 → 0.5 млрд);
- технологии для бизнеса 0% (1.5 → 1.5 млрд);
- экосистемные сервисы и прочие направления (-0.7 → 0.5 млрд).
Рентабельность по скорр. EBITDA за отчетный период достигла 14% (в прошлом году была близкой к нулю). Также отчитались, что количество пользователей их сервисов растет, но тут даже перечислять не вижу смысла.
Показательно, что при всех успехах компания умолчала про прибыль (даже какую-нибудь скорректированную на все расходы). И, скорее всего, фокус в том, что прибыли снова нет. Если посмотреть в историю, то последний раз квартальная прибыль была в 4 квартале 2019 года. Дальше одни убытки.
На конец 1 полугодия у компании был чистый долг в 77 млрд. Будем посмотреть на его динамику. В первом полугодии его погашали за счет дополнительной эмиссии.
В общем, инвестору в ВК делать абсолютно нечего. Спекулянты могут с ней "поиграться", да и то страшно, а то случайно можно стать инвестором.
АФК Система
Тикер: #AFKS
Сектор: Финансы
Сайт: https://www.sistema.ru/investors-and-shareholders
Сама компания представила очень скромный отчет.
Выручка за 3 квартал выросла на 13.4% г/г до 355.3 млрд, скорр. OIBDA - на +21.9% г/г до 102.8 млрд. Убыток 52.9 млрд. Чистый долг только корпоративного центра 386.6 млрд (общий чистый долг на конец 1 полугодия был 1.4 трлн).
Чистый долг является ключевой проблемой для компании. За 1 полугодие 2025 года компания на оплату процентов по кредитам, облигациям и аренде потратила 162 млрд, что составляет 27% от выручки (!!!). Бешенная процентная нагрузка.
Также можно отдельно посмотреть на показатели за 9 месяцев некоторых компаний, входящих, хотя бы частично, в контур АФК Система.
МТС
- чистый долг снизился всего на 1% к/к до 426.3 млрд;
- прибыль уменьшилась на 67.5% г/г до 16.1 млрд.
Медси
- ND\EBITDA 0.15
- прибыль выросла на +170.4% г/г до 7 млрд.
Биннофарм (по РСБУ)
- EBITDA отрицательна;
- убыток вырос на +205.6% г/г до -4 млрд.
Сегежа
- чистый долг вырос на 5.5% к/к до 61.2 млрд;
- убыток вырос в 2.2 раза г/г до -32.2 млрд.
OZON
- чистый долг вырос на 6.2% к/к до 254.6 млрд;
- убыток снизился на 89% г/г до -4.6 млрд.
С учетом даже этой информации можно предположить, что за квартал чистый долг АФК Система стал больше. Все из указанных компаний, кроме Медси, убыточны за 9 месяцев 2025 года.
Да, недавно появилась информация, что АФК продаст Сбербанку свою долю в компании Элемент за 24 млрд. Но это капля в море с учетом триллионного долга АФК Система. Компании жизненно необходимо заметное снижение ключевой ставки, которая позволит снизить процентную нагрузку, в том числе, через рефинансирование текущих долгов.
В компании может быть (да и была ранее, но динамика снижения "ключа" оказалась намного медленнее, чем ожидалось) идея на ослаблении ДКП и снижение финансовых расходов, но это время еще не пришло. Пока просто наблюдаем.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Группа Астра - много обещаний, мало отгрузок
Отечественный ИТ-сектор раньше считался «тихой гаванью» для инвесторов, защищенной от санкций и подпитываемой политикой государства по импортозамещению. Однако за яркими презентациями и обещаниями кратного роста мы увидели ворох проблем, который отторамаживает бизнес. Всем ли «айтишникам» подходит данное утверждение? Давайте разберем отчет Группы Астра за 9 месяцев 2025 года и убедимся в этом.
💻 Итак, выручка компании за отчетный период выросла на 22% до 10,4 млрд рублей. Казалось бы, динамика неплохая, но дьявол кроется в деталях. Основной драйвер роста - это не новые продажи, а признание доходов от ранее осуществленных отгрузок и сопровождение продуктов. Если мы посмотрим на ключевой операционный показатель - отгрузки, то увидим их стагнацию на 4% до 9,7 млрд рублей.
В компании объясняют это жесткой ДКП и геополитической неопределенностью. Тут я вынужден согласиться, ведь замедление экономической активности заставляет бизнес экономить, в том числе на IT-решениях. Но можно задать и встречный, хоть и риторический вопрос, что будет, когда эта неопределенность уйдет, а на рынок снова хлынут иностранные вендоры? «Ничё не будет, у нас же есть Федеральный закон № 223-ФЗ». Да ладно вам…😉
Вернемся к отчету. На рынке ПО Астра по-прежнему доминирует в сегменте ОС, но экспансия в другие ниши (СУБД, облака) идет медленнее, чем хотелось бы. Сезонность бизнеса сохраняется: более 70% отгрузок по-прежнему ожидается в четвертом квартале. То есть весь успех 2025 года сейчас висит на волоске последних месяцев прошлого года.
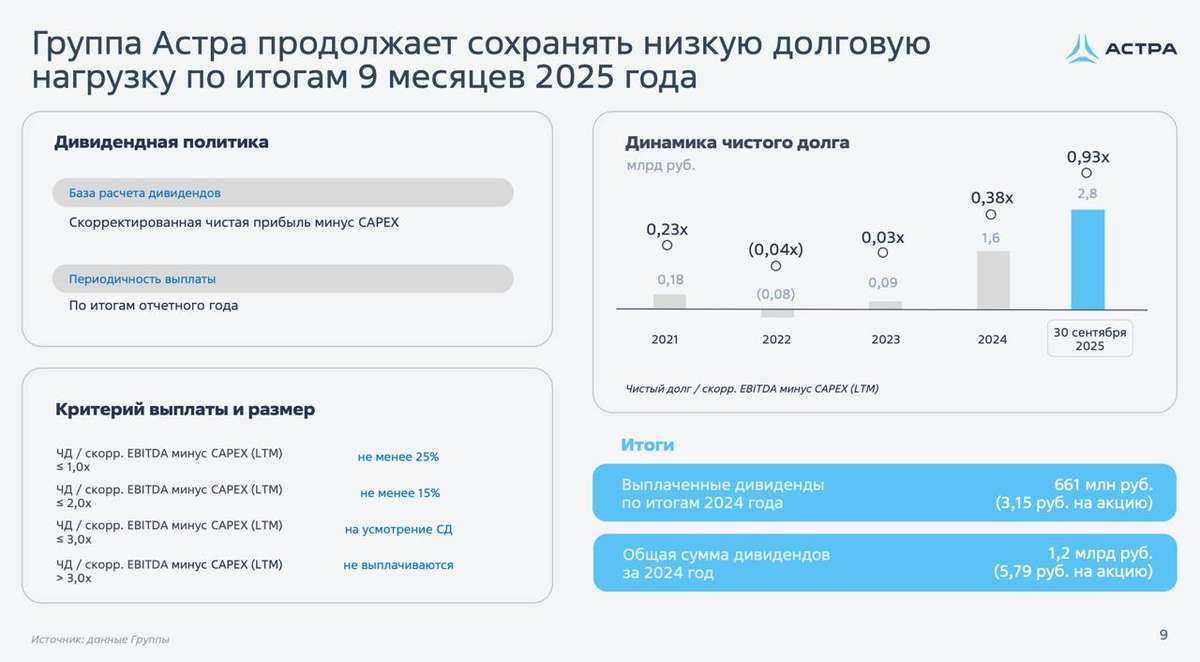
📊 Операционная эффективность остается под давлением. Несмотря на рост выручки, компания активно инвестирует в R&D и маркетинг, что при текущей инфляции и борьбе за ИТ-кадры обходится дорого. В итоге мы получаем падение операционной прибыли за 9 месяцев на 40%, а чистой более чем в 2,4 раза до 818 млн рублей. Учитывая поступательный рост чистого долга (ND/EBITDA уже 0,93x), в 2026 году мы можем нарваться еще и на дополнительные финансовые расходы.
Учитывая эти тенденции на высокие дивиденды я бы не рассчитывал. Думаю 1-2% могут ограничиться, что в целом неплохо для быстрорастущей компании, но крайне слабо для актива, растущего скромными темпами.
Группа Астра - неплохой актив, но оценка акций по-прежнему включает в себя ожидания кратного роста, который отчет за 9 месяцев не подтверждает. Мы видим умеренно негативную конъюнктуру, замедление в новых продажах, растущий долг и давление со стороны операционных расходов. Может быть поэтому мажоритарный акционер Денис Фролов рассматривает возможность продажи части своей доли стратегическому инвестору?...
❗️Не является инвестиционной рекомендацией
♥️ Друзья, напомню, что мы с вами работаем по бартеру. Я пишу вам каждый день аналитическую статью - вы ставите ей лайк. Курс 1 к 1, крайне выгодный. Спасибо вам за поддержку.
Долгая игра — единственная, которую стоит начинать
Дорогие подписчики, делюсь с вами интересным и злободневным рассказом-фикцией о царском долге. Это художественная история, основанная на реальных финансовых и политических событиях, но все персонажи и обстоятельства — плод авторского замысла и воображения.
Ниже — небольшая выдержка из рассказа и аннотация к нему. Рассказ полностью по ссылке в ЖЖ
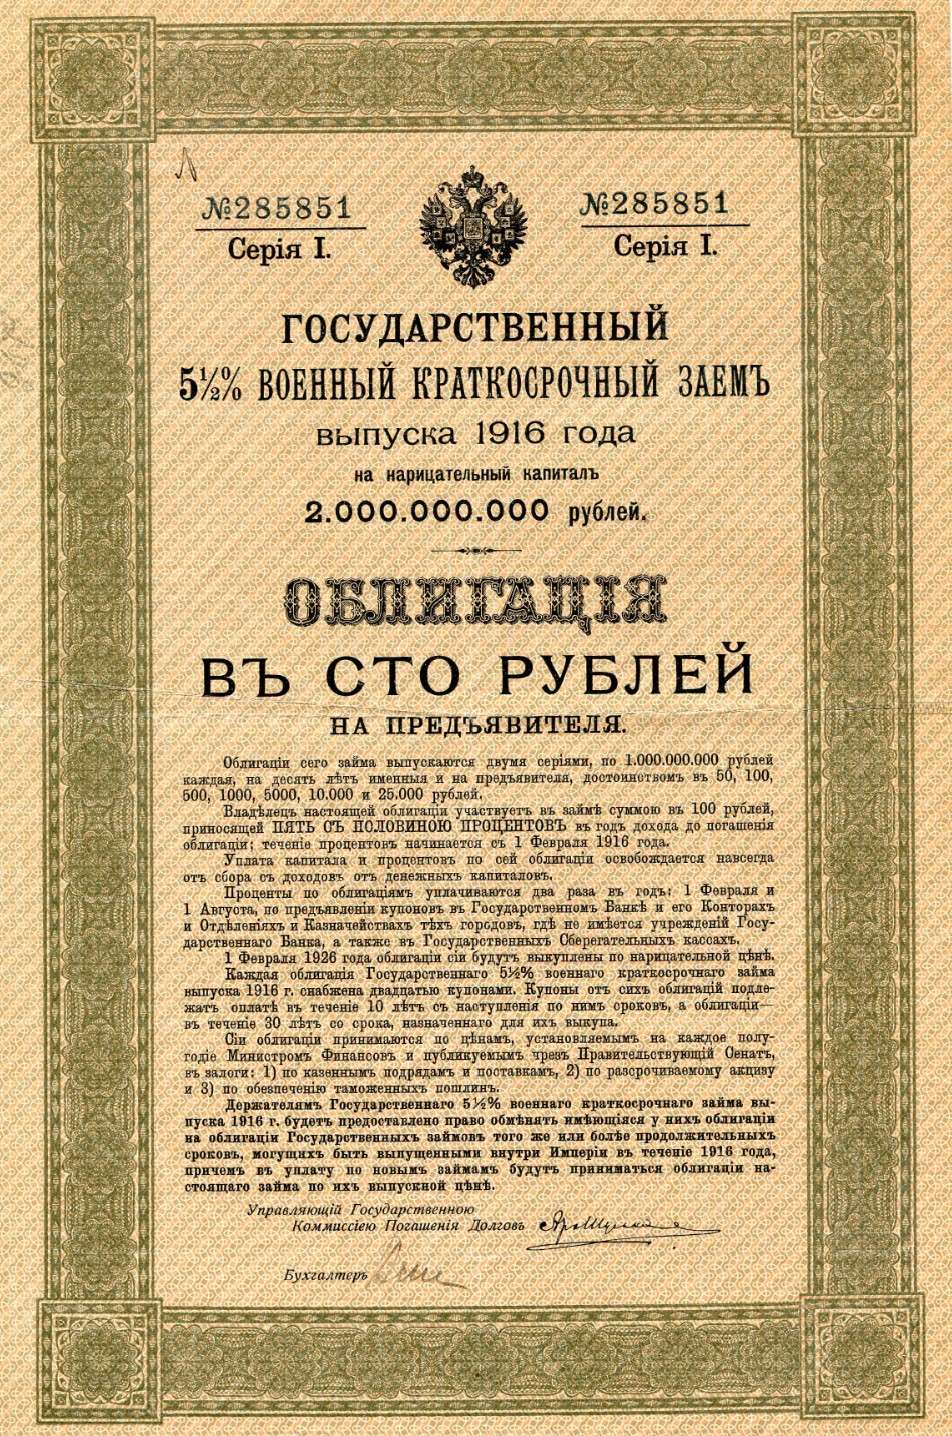
В 1990 году офицер советской разведки получает тайное задание: под видом частного финансиста скупать забытые царские облигации Российской империи за рубежом, чтобы лишить будущих противников юридического рычага давления на страну.
Операция, задуманная как превентивная мера на фоне распада СССР, растягивается на десятилетия. В 1991 году герой начинает скупку бумаг в США, а спустя тридцать лет — уже в ином мире и при другой власти — эти «мертвые» долги внезапно превращаются в ключевой аргумент на международных переговорах, позволяя остановить конфискацию российских активов.
История разворачивается как политико-исторический триллер о длинной памяти государства, цене служения и выборе, который не приносит личной награды, но меняет ход большой игры.
***
Женева, 2025
Зал международных переговоров утопал в мягком свете люстр. За высокими окнами виднелись бирюзовые воды Женевского озера и снежные шапки альпийских гор. В воздухе витал запах свежесваренного кофе и нервного напряжения.
За овальным столом собрались несколько человек. Со стороны Запада — уполномоченные представители США и Европы, строгие костюмы, перед ними папки с гербами. В центре — седовласый модератор-швейцарец, безупречно вежливый. С другого края — двое от России: один молодой чиновник в очках из Министерства финансов, другой постарше, с печатью опыта на лице. Это был Олег, теперь под нейтральной должностью советника инвестиционного фонда, юридически являющегося истцом по делу о царских долгах.
Переговоры шли уже третий час. Споры то затихали, то вспыхивали вновь.
— Мы действуем в рамках международного права и санкционных механизмов, — твёрдо говорил американский представитель, мистер Эдвардс, постукивая ручкой по столу. — Заморозка российских активов была вынужденной мерой из-за агрессии против Украины
Теперь обсуждается их конфискация для финансирования восстановления. Это поддерживают многие страны.
Молодой российский чиновник, Белов, наклонился вперёд, сжал тонкие пальцы в замок.
— С точки зрения российского государства, это было бы беспрецедентным нарушением всех норм, — отозвался он. — Такой шаг равносилен пиратству. Мы не можем согласиться ни де-юре, ни де-факто.
— Понимаю вашу позицию, — вступил модератор, разводя ладонями. — Поэтому мы и ищем компромисс.
Мистер Эдвардс усмехнулся холодно:
— Компромисс прост: Россия прекращает боевые действия и возмещает ущерб, тогда, возможно, замороженные средства не придётся трогать.
Олег молчал, глядя на гравировку на стакане с водой перед собой. Он держался в тени, давая обменяться репликами официальным лицам. Его час наступал, когда речь заходила о правовых тонкостях. И этот момент пришёл.
— Кстати о де-юре, — произнёс он спокойно по-английски, подняв глаза на оппонентов. — Есть нюанс, который нельзя игнорировать. Если иностранные государства перейдут от заморозки к конфискации российских активов, вступит в силу правовой прецедент.
— Вы про ваш иск? — резко спросила женщина-юрист из европейской делегации, до этого молчавшая. — О так называемых «царских облигациях»?
Олег вежливо кивнул:
— Именно. Мой фонд уже подал иск в суд США и готовит исковые заявления в европейские инстанции. Речь идёт о долге Императорского правительства России, по которому Российская Федерация, как правопреемник, несёт ответственность.
Эдвардс поморщился:
— Это абсурд. СССР отказался от тех долгов ещё сто лет назад. Неужели вы всерьёз думаете, что суд признает такие претензии?
— Вопрос прецедента, — Олег не повысил голос, но в тоне прорезалась твёрдость. — Если будет создана ситуация, в которой государственные активы могут перейти третьим сторонам без согласия владельца, тогда почему бы и не признать другие старые претензии? Принципы правопреемства государств — сложная материя. Да, в 1918 году большевики аннулировали царские долги. Но юридически декрет внутренний, а за рубежом облигации формально так и не погашены. С точки зрения ряда законов, обязательство продолжает существовать.
— Ряд законов… — адвокат европейцев качнула головой. — Вы апеллируете к доктрине долговых обязательств, которую большинство стран давно сочло мёртвой нормой. Это же сродни требовать от современной Франции выплаты долгов Наполеона.
— Простите, — внезапно вставил Белов с хладнокровной улыбкой, — но после Наполеона не осталось непогашенных облигаций с купонами. А после царской России — осталось. Мы проверили.
Он посмотрел на Олега, подавая знак. Тот раскрыл лежавшую перед ним папку и достал из неё плотный бланк, пожелтевший от времени. Аккуратно, обеими руками, переложил его на середину стола.
— Вот оригинал облигации государственного займа, выпущенной в 1916 году, — негромко сказал Олег.
С обеих сторон стола люди подались вперёд, разглядывая документ. На мгновение воцарилась тишина. Бумага словно источала дыхание истории: выцветшие чернила, витиеватые буквы, герб с царской короной. К ней прикреплены были дюжины крошечных купонов — все целёхоньки.
Модератор осторожно поднялся и, надев очки, изучил облигацию:
— Mon Dieu… Настоящая, похоже.
Американский представитель нервно постучал пальцами:
— Даже если так, вы наверняка понимаете, что реальных шансов взыскать по ней долг нет. Россия официально не признаёт эти претензии. И мы не признаём.
Олег встретил его взгляд спокойно:
— Пока нет. Но если начнётся беспрецедентная конфискация суверенных резервов, многое может измениться. Будет установлен новый принцип: прошлые договорённости можно пересмотреть. Вы готовы открыть эту дверь? Потому что мы — да.
Его слова повисли в воздухе ледяным предупреждением. Молодая юрист из ЕС тихо обменялась парой фраз с коллегой, переглянулись.
Модератор кашлянул:
— Господа, мне кажется, стороны изложили позиции достаточно чётко. Я бы предложил сделать перерыв, дать всем возможность обдумать услышанное.
Все согласно закивали. Стулья заскрипели, делегации встали. Часть направилась в холл выпить кофе, другие вышли на террасу проветриться.
Олег вышел в коридор, чувствуя, как напряжение слегка отступает. Он прислонился к мраморной колонне, прикрыв глаза на мгновение. Первой схватки он добился — посеял сомнение у противника. Но главное решение впереди.
— Курите ещё? — раздался рядом негромкий голос по-русски.
Олег обернулся. Рядом стоял мистер Эдвардс, американец. В руке у него был не зажжённая сигарета. Лицо оставалось непроницаемым, разве что угол рта дрогнул.
— Бросил давно, — ответил Олег, переходя на английский. — В наш век это не полезно.
— Верно, — Эдвардс кивнул, но сигарету не убрал. Вместо этого сказал тихо: — Вы знаете, у нас в архивах при слове «Russian bonds» всегда красной нитью проходило ваше имя.
Олег держал паузу, затем с лёгкой улыбкой уточнил:
— Моё настоящее имя или то, что в паспорте гражданина Швейцарии?
Американец сухо хохотнул:
— У каждого шпиона много имён. Мы отдали должное вашей хитрости ещё тогда, в девяностых. Признаюсь, не ожидали, что спустя тридцать с лишним лет вы всё ещё в игре. Да ещё такой ход конём.
— Лошадь долго запрягали, — пожал плечами Олег. — Но уж если вышла на поле, то бьёт с разбега.
Эдвардс внимательно посмотрел на него, и в серых глазах сквозила не то усталость, не то уважение.
— Вы уверены, что оно того стоило? — негромко спросил он. — Вся ваша жизнь, отданная этой операции… ради того, что происходит сейчас?
Олег отвёл взгляд к окну, за которым медленно плыли облака над горными вершинами. — Я делал это не ради конкретных решений и не ради людей при должностях, — сказал он тихо. — Ради страны. Какой бы она ни была — красной, белой, триколорной… Обстоятельства меняются, лица уходят, а Родина остаётся.
Американец помолчал, затем едва заметно кивнул.
— Понимаю. У каждого из нас своё понимание долга, — он убрал невыкуренную сигарету во внутренний карман пиджака. — Ваши аргументы услышали многие. Но вы понимаете, чем это может обернуться? Если передача средств сорвётся, уровень враждебности только вырастет. Вы, возможно, сохраните резервы, но утратите остатки доверия.
— Возможно, — тихо ответил Олег. — Но выбор был прост: потерять всё сразу или попытаться сохранить хоть что-то. Мы выбрали второе.
Эдвардс протянул руку:
— В любом случае, господин Орлов… или как вас там на самом деле… Вы лично отлично справились. Шах и мат? Посмотрим.
Олег пожал протянутую руку. На мгновение встретились два ветерана разных войн, признавая друг в друге достойного противника.
— До встречи на финальном раунде, — сказал американец, разжимая ладонь.
Оставшись один, Олег медленно выдохнул. В глубине души шевельнулась горечь: прав ли он? Стоило ли игра свеч? Он представил миллиарды замороженных долларов — абстракция для простых людей, но оружие в большой игре держав. Если их не отдадут никому, возможно, когда-нибудь они вернутся в Россию. Или хотя бы послужат козырем на переговорах о мире.
Он тряхнул головой, отгоняя сомнения. В операции, растянувшейся на половину жизни, нельзя думать о «а стоило ли». История рассудит, как обычно.
Олег вернулся в зал. За столом обсуждение продолжилось в более сдержанном ключе. Швейцарец предложил схему: средства остаются замороженными под международным управлением без смены собственника, пока не будет достигнуто мирное соглашение. Конфискацию не упоминают — значит, и прецедента нет. Запад скрепя сердце склоняется к этому варианту, россияне делают вид, что им тяжело, но соглашение близко.
Спустя ещё час рукопожатия скрепили предварительные договорённости. Формально ничего не подписали — впереди политическое решение — но все знали: сегодня здесь был найден выход из тупика.
Олег собрал бумаги в портфель, последний раз бросив взгляд на царскую облигацию, аккуратно убранную в файл. Тот самый козырь, который он берег три десятилетия. Он встал и ощутил, как тень невидимого груза слетает с плеч. Теперь оставалось вернуться домой.
Рассказ полностью доступен в ЖЖ