Поиск

Набиуллина о ставке и разморозке активов, обвал сети АЗС ЕвроТранса и рост индекса МосБиржи

1️⃣ Глава Банка России Эльвира Набиуллина в Госдуме заявила, что регулятору нельзя торопиться со снижением ключевой ставки, иначе вырастут процентные ставки в экономике и цены, а бизнес столкнется с новыми трудностями.
По ее словам, признаков переохлаждения экономики сейчас нет — безработица не растет, реальные доходы не падают, а инфляция не опускается ниже цели, ключевая ставка остается на уровне 14% после решения совета директоров 23 октября.
Набиуллина добавила, что восстановление мощностей НПЗ и ЦОДов, пострадавших от атак, со временем откроет пространство для снижения ставки, а Банк России продолжает возвращать российским инвесторам значительную часть активов, замороженных в Европе, в том числе через замещающие облигации.

Осторожная риторика о ставке на фоне параллельного прогресса по разморозке активов показывает, что ЦБ разделяет сроки смягчения денежно-кредитной политики и восстановления доступа к иностранным активам.

Набиуллина о ставке и разморозке активов, обвал сети АЗС ЕвроТранса и рост индекса МосБиржи

«САМОЛЁТ» спасают, ЛСР обвалился, а МГКЛ ушел в дефолт: главное


Неделя выдалась без геополитики и макроэкономики — зато просто град новостей от компаний. Кто-то порадовал сильными отчётами, кто-то разочаровал, а кто-то и вовсе ушёл в дефолт. Разбираем всё по порядку.

Макроэкономика: инфляция снижается. За неделю с 20 по 26 октября цены выросли на 0,08% (было +0,05%). Годовая инфляция: 7,11% (было 7,15% неделей ранее).
Комментарий: инфляция потихоньку замедляется. Но до цели ЦБ (4%) всё ещё далеко.

НОВОСТИ КОМПАНИЙ


1. ЛСР: продажи падают, но акции взлетели на 30%. Операционные результаты за 9 месяцев 2026:
Показатель Значение Динамика
Новые контракты 105 млрд руб. –2% г/г
Продажи (натурально) 372 тыс. кв. м –7% г/г
III квартал (деньги) 37 млрд руб. –5% г/г
III квартал (натурально) 130 тыс. кв. м –11% г/г
По регионам:
Москва:
–17% (деньги), –23% (натурально) — главный фактор давления
Санкт-Петербург:
+19% (деньги), +6% (натурально) — частично компенсирует
Комментарий: результаты негативные. Московский рынок продолжает падать. Питер спасает, но не полностью.

2. ЛСР: обратный выкуп по 675 рублей — акции взлетели на 30%
Совет директоров определил цену выкупа акций: 675 руб. за бумагу.
Параметры выкупа:
До 5,15 млн акций
Сумма: ~3,5 млрд руб.
Доля free float: ~33%
Приём заявок: 18 ноября – 17 декабря 2026
Реакция рынка: акции в моменте взлетели более чем на 30%. По итогам недели котировка — 722 руб. (выше цены выкупа).
Комментарий: цена выкупа (675 руб.) ниже текущей рыночной (722 руб.). На фоне слабых операционных результатов и общего негатива в секторе застройщиков текущая оценка выглядит завышенной.
Вердикт: выкуп поддержал акции, но фундаментально ситуация в компании слабая.

3. «ФОСАГРО»: неоднозначный расчет, долг растет
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 164,7 млрд руб. +15% г/г, +10% кв/кв
Скорр. EBITDA 46,3 млрд руб. –5% г/г, +26% кв/кв
Рентабельность EBITDA 28,1% –6,1 п.п. г/г
Скорр. чистая прибыль 23,5 млрд руб. –15% г/г, +80% кв/кв
⚠️ Тревожные сигналы:
Свободный денежный поток: –34,6 млрд руб. (было +10,5 млрд во II квартале)
Чистый долг: 359,2 млрд руб. (+16% кв/кв)
Чистый долг/EBITDA: 2,5x (было 2,1x)
За 9 месяцев:
Выручка: +1% (до 446,1 млрд)
EBITDA: –34% (до 108,7 млрд)
Чистая прибыль: –49% (до 45,7 млрд)
Свободный денежный поток: –18,7 млрд (было +59 млрд)
Комментарий: результаты неоднозначные. Квартал лучше предыдущего, но свободный денежный поток отрицательный, а долговая нагрузка растёт. Это ключевой риск для дивидендов.

4. Мосгорломбард (МГКЛ): двойной удар
Две новости, и обе негативные:
1️⃣ 26 октября ФНС приостановила операции по счетам ПАО «МГКЛ» и ещё 8 дочерних компаний из-за налоговых задолженностей.
2️⃣ Первый технический дефолт при выплате 21-го купона облигаций серии 001Р-07 на сумму 24,66 млн руб.
НРА присвоило статус «под наблюдением» кредитному рейтингу МГКЛ (уровень BB|ru|).
Комментарий: пока слишком мало информации о суммах претензий ФНС. Но это однозначная порция негатива на рынок корпоративных облигаций, который и так не может «вздохнуть» после «Самолёта».

5. ДОМ.РФ: прибыль +39%, ROE 23,6%
Результаты по МСФО за 9 месяцев 2026:
Показатель Значение Динамика
Чистая прибыль 86 млрд руб. +39% г/г
ROE 23,6% —
Чистый процентный доход 136 млрд руб. +31% г/г
Чистый комиссионный доход 35 млрд руб. +30% г/г
CIR 24,3% (было 27,9%)
III квартал отдельно: чистая прибыль 29 млрд руб. (+25% г/г).
Комментарий: хорошие результаты. Драйверы — рост кредитного портфеля, расширение маржи и развитие комиссионного бизнеса. Один из лучших кейсов недели.

6. X5: выручка +13%, прогноз подтвержден
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 1 311 млрд руб. +13,0% г/г
LfL-продажи — +7,4%
Скорр. EBITDA 87,4 млрд руб. +17,9% г/г
Рентабельность EBITDA 6,7% +0,3 п.п.
Чистая прибыль 29,3 млрд руб. +3,8% г/г
Чистый долг/EBITDA 1,20x —
Прогноз на 2026 год подтверждён: рост выручки ~12%, рентабельность EBITDA ~6%.
Комментарий: позитивно. Рост рентабельности компенсировал увеличение процентных расходов. Прогноз подтверждён, хоть и по нижней границе.

7. VK: выручка +21%, но долг растет
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 47 млрд руб. +21% г/г
Соцплатформы — +28% г/г (ускорение!)
Скорр. EBITDA 6,2 млрд руб. +22% г/г
Рентабельность 13,2% без изменений г/г
Чистый долг/EBITDA 2,7x (было 2,3x)
Комментарий: позитивно за счёт ускорения роста в ключевом сегменте. Но рентабельность сегмента снизилась на 4,2 п.п. (до 15,7%) из-за инвестиций в видеосервисы и MAX. Долговая нагрузка растёт.

8. «ЯНДЕКС»: замедление роста, прогноз отозван
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 411 млрд руб. +12% г/г
Поиск и ИИ — +4% (замедление!)
Райдтех — +11%
Электронная коммерция — +10%
Плюс и развлечения — +36%
Финсервисы — +49%
Скорр. EBITDA 87,8 млрд руб. +12% г/г
Скорр. чистая прибыль 45,9 млрд руб. +2% г/г

⚠️ Компания отозвала прогноз на 2026 год.
Комментарий: нейтрально. Замедление в ключевых сегментах (Поиск, Райдтех) частично связано с разовыми факторами. Новые направления растут быстро. Но отзыв прогноза — тревожный сигнал.

9. СБЕР: прибыль +13,9%, ROE 23,5%
Результаты по МСФО за III квартал 2026:
Показатель Значение Динамика
Чистая прибыль 510,8 млрд руб. +13,9% г/г
ROE 23,5% —
Чистый процентный доход 1 107 млрд руб. +24,0% г/г
ЧПМ 6,7% (было 6,2%)
Чистый комиссионный доход 212,3 млрд руб. –1,9% г/г
CIR 29,4% —
За 9 месяцев: чистая прибыль 1 529,9 млрд руб. (+17,0%), ROE 24,0%.
Комментарий: очень хорошие результаты, соответствующие консенсусу. Плюсы: рост процентного дохода, высокая маржа, снижение стоимости риска. Минус: давление на качество кредитного портфеля (особенно корпоративного).

10. FIX PRICE: выручка +9,1%, но прибыль
Операционные результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 86,8 млрд руб. +9,1% г/г
LfL-продажи — +5,3%
Скорр. EBITDA 11,6 млрд руб. +15,9% г/г
Чистая прибыль 2,1 млрд руб. –15,1% г/г
Чистый долг/EBITDA 0,3x —
Комментарий: умеренно позитивно. Выручка и LfL ускоряются, EBITDA растёт. Падение чистой прибыли — из-за разового убытка по курсовым разницам (1,1 млрд руб.). Долговая нагрузка минимальная.

11. «ТАТНЕФТЬ»: прибыль +186%!
Результаты по РСБУ за 9 месяцев 2026:
Показатель Значение Динамика
Выручка 1 331,4 млрд руб. +28% г/г
Операционная прибыль 480,3 млрд руб. +220% г/г
Операционная рентабельность 36,1% (было 14,4%)
Чистая прибыль 299,3 млрд руб. +186% г/г
III квартал отдельно: чистая прибыль 146,3 млрд руб.
Потенциальный дивиденд: при выплате 50% от чистой прибыли — 31,4 руб. на акцию за III квартал (доходность 4,9%).
Комментарий: сильные результаты. Татнефть — один из главных бенефициаров высоких цен на нефть. Ждём МСФО для полной картины.

12. НМТП: провал в III квартале
Результаты за 9 месяцев 2026:
Показатель Значение Динамика
Выручка 51,6 млрд руб. –8,3% г/г
EBITDA 33,0 млрд руб. –19,4% г/г
Чистая прибыль 28,8 млрд руб. –9,6% г/г
III квартал отдельно — катастрофа:
Выручка: –32,3% (до 11,9 млрд)
EBITDA: –49,0% (до 5,6 млрд)
Чистая прибыль: –47,1% (до 5,4 млрд)
Комментарий: негативно, но ожидаемо. Причина — сложная ситуация в Чёрном море (ограничения судоходства, риски для инфраструктуры).


13. OZON: рекордный квартал!
Результаты за III квартал 2026:
Показатель Значение Динамика
Оборот (GMV) 1 560 млрд руб. +42% г/г
Заказы — +76% г/г
Активные покупатели 73,5 млн +17% г/г
Выручка 421 млрд руб. +63% г/г
Скорр. EBITDA 93 млрд руб. +124% г/г
Рентабельность EBITDA 6,0% +2,2 п.п. (рекорд!)
Чистая прибыль 3,7 млрд руб. +25% г/г
⚠️ Ozon отразил 30,1 млрд руб. резервов по убыткам из-за атак БПЛА на логистические объекты (август).
Комментарий: результаты значительно превысили консенсус (+6% по обороту, +50% по EBITDA). Платформа устойчива к событиям. Рекордная рентабельность — важный сигнал.

14. «ЗАЙМЕР»: ДИВИДЕНДЫ 100% ОТ ПРИБЫЛИ
Совет директоров рекомендовал направить на дивиденды за III квартал 714 млн руб. (7,14 руб. на акцию). Реестр: 13 декабря (при одобрении 2 декабря).
Доходность: 5,4%.
Комментарий: компания платит 100% от чистой прибыли третий квартал подряд. Чистая прибыль выросла на 48% кв/кв. Приятный бонус для акционеров.

15. «Норникель»: Производство выросло, прогноз подтвержден
Операционные результаты за III квартал 2026:
Металл Производство Динамика кв/кв
Никель 61,1 тыс. т +41%
Медь 108,7 тыс. т +4%
Палладий 736 тыс. унций +25%
Платина 192 тыс. унций +32%
За 9 месяцев: никель +4% (до 146,1 тыс. т), медь –0,5% (до 311,8 тыс. т), палладий –4%, платина –2%.
Прогноз на 2026 год подтверждён. Выполнение: 74–79% от годового плана.
Комментарий: нейтрально. Объёмы соответствуют прогнозам, стабильны в годовом сравнении.

16. ФНС идет на банкротство «ЕВРОТРАНСА»
ФНС направила в суд заявление о признании банкротом сбытовой структуры «ЕвроТранса». Что уже произошло:
Компания ушла в фактический дефолт по всему массиву публичного долга (10 выпусков биржевых и «зелёных» бондов)С середины июля перестала раскрывать информацию о выкупе «народных» облигаций«Финуслуги» сообщали о неисполнении заявок на выкуп с 10 июляПросрочка по ЦФА: 3,3 млрд руб.Мажоритарные акционеры задержаны и арестованы по делу о хищении топлива Комментарий: ситуация с «ЕвроТрансом» — грустная картина. Заявление ФНС уже мало что меняет, но усиливает негатив на рынке высокодоходных облигаций.

17. «САМОЛЁТ»: банки нашли решение!
Главная новость недели — наконец-то проясняется ситуация с «Самолётом».
Что сказали кредиторы:
Сбер (Тарас Скворцов): «Основные банки-кредиторы достигли договорённости по комплексной программе выхода компании из текущего положения. Большого риска на резервы в IV квартале со стороны этого клиента Сбер не видит».
ВТБ (Дмитрий Пьянов): «Задолженность может быть урегулирована в рамках нового механизма комплексной санации».
Что это значит? Новый закон (ст. 31.1 127-ФЗ) позволяет крупным кредиторам запустить досудебную санацию. Ключевой момент: конвертации долга в акции не будет (из-за нового регулирования с 1 апреля 2027 года, «штрафующего» банки за такие вложения).
Комментарий:
✅ Для акционеров — плюс: не будет допэмиссии и «разводнения» капитала❌ Для держателей облигаций — минус: санация будет заключаться в реструктуризации долгаВердикт: решение найдено. Это лучше, чем дефолт. Но облигационеры пострадают.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ


Компания Событие Итог
📉 Инфляция 7,11%, замедляется
🏗️ ЛСР Продажи падают, но выкуп по 675 руб. поднял акции на 30%
🧪 ФосАгро Квартал лучше, но долг растёт, FCF отрицательный
🚨 МГКЛ Техдефолт + блокировка счетов ФНС
🟢 ДОМ.РФ Прибыль +39%, ROE 23,6%
🟢 X5 Выручка +13%, прогноз подтверждён
🟡 VK Выручка +21%, но долг растёт
🟡 Яндекс Замедление роста, прогноз отозван
🟢 Сбер Прибыль +13,9%, ROE 23,5%
🟡 Fix Price Выручка +9,1%, прибыль упала из-за курсовых разниц
🟢 Татнефть Прибыль +186%, потенциальный дивиденд 4,9%
🔴 НМТП Провал в III квартале (–49% EBITDA)
🟢 Ozon Рекордный квартал, EBITDA +124%
🟢 Займер Дивиденды 100% от прибыли (5,4%)
🟡 Норникель Производство выросло, прогноз подтверждён
🚨 ЕвроТранс ФНС идёт на банкротство
🟡 Самолёт Банки нашли решение (санация без конвертации в акции)

Дзарасов Алан, эксперт и преподаватель 1ИФИТ


Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?

На прошлой неделе (24 сентября 2026) Министерство финансов внесло в правительство бюджетный пакет на 2027–2029 годы, включающий очередной блок налоговых поправок. Рынок отреагировал незамедлительно: индекс Мосбиржи снизился, акции горно-металлургических компаний потеряли 3–7%.

Важный момент: Представленный пакет не является окончательным — у Минфина есть около двух месяцев для внесения дополнительных предложений.

Ключевой параметр для рынка облигаций:

Дефицит бюджета планируется на уровне около 2% ВВП ежегодно. Для сравнения: в действующем бюджете на 2027 год закладывался дефицит около 1,2% ВВП, на 2028-й — 1,3%. Таким образом, бюджетная траектория становится более дефицитной, чем предполагалось ранее.

Минфин РФ предлагает ввести налог для производителей цветных металлов, удобрений в 30%, для золотодобытчиков — 20% от сверхдоходов за 2026 г. к уровню 2025 г.

Какие компании попали под удар:

• Норникель
#GMKN — самый очевидный кандидат. Компания не платит дивиденды с 2023 года, и рынок ждал возврата к выплатам в 2026-м с коэффициентом 30–40% от свободного денежного потока. Теперь эти прогнозы приходится пересматривать вниз: налог может «съесть» 50–52 млрд рублей — это примерно 11–13% ожидаемой прибыли 2026 года.

• Полюс
#PLZL — случай парадоксальный. Ещё в июле 2026-го компания добровольно отказалась от дивидендов до 2030 года, сославшись на инвестпрограмму (Сухой Лог, $6 млрд) и дорогой долг. Многие аналитики считают, что этот отказ был в том числе упреждающей реакцией на грядущий windfall tax. Так что налог бьёт по компании, которая и так не платит дивиденды, — скорее дополнительное давление на капитализацию, а не на выплаты.

• ФосАгро
#PHOR — по оценке БКС, прибыль в 2026 году ожидается ниже, чем в 2025-м, поэтому формально сверхдоходов может и не быть. Всё зависит от методики расчёта «базового» уровня.

• РУСАЛ
#RUAL — самый большой вопрос. Если налог распространится на алюминий, эффект может достигать 38% прибыли (по оценке ПСБ). Но алюминий не является «твёрдым полезным ископаемым», и тогда налог будет браться только с бокситовой руды — эффект многократно слабее.

Второй удар — по пассивным доходам инвесторов:

Дивиденды и так облагаются НДФЛ по прогрессивной шкале — от 13% до 22%. Но для крупного держателя дивидендных бумаг рост ставки до 18–22% — это прямое снижение чистой доходности. Компания платит меньше, а инвестор получает ещё меньше — налог съедает разницу.

Правда, Минфин уверяет: изменения затронут около 4 млн человек — не более 6% налогоплательщиков. Для большинства с небольшими портфелями и средними доходами ничего не поменяется — они остаются на 13%.

Кому пока удалось избежать пересмотра налогов:

• Нефтегаз — не затронут, и это не случайно. В отрасли уже действует НДПИ и другие механизмы изъятия ренты: государство забирает в среднем 76–81% доналоговой прибыли нефтяников.

• Угольная промышленность — та же логика. Угольщики уже платят отраслевые налоги, и новый налог на сверхдоходы их не касается.

• Чёрная металлургия — в предложении Минфина речь идёт только о твёрдых полезных ископаемых — драгоценных и цветных металлах, удобрениях.

• Банки — несмотря на рекордную прибыль (3,5–3,8 трлн рублей за 2024–2025 годы). Ранее ЦБ и профильный комитет Госдумы выступали против изъятия капитала у банков — это напрямую сокращает их способность кредитовать экономику.

• IT-сектор — не упомянут. Компании годами получали льготы на фоне импортозамещения (только за 2022–2024 годы они обошлись бюджету в 1,3 трлн рублей).

• Энергетика — «Россети» ведут масштабные инфраструктурные проекты с огромной инвестпрограммой. Дополнительная налоговая нагрузка усложнит поиск финансирования.

Важно помнить: список компаний для налога на сверхдоходы пока не опубликован. Текст законопроекта должен поступить в Госдуму до 1 октября — тогда станет точно ясно, кто попал, а кто нет.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?

💎 Норникель тоже подкинул монетку акционерам

Ну вот, дошли руки и до Норникеля. Тут дивиденд обозначен в 1.85 рубля на акцию, а это около 1.5 процента к текущей цене. Честно говоря, смотрю на эту цифру и понимаю — скромненько. Но давайте разбираться без эмоций.

Такое дело, что 1.5 процента — это скорее символическая выплата, чем серьезный доход. Для гиганта такого масштаба можно было бы ожидать и побольше. Но тут, видимо, свои причины — возможно, компания придерживает средства на другие цели, а может, просто момент такой.

Смотрите, по срокам все стандартно: купить надо успеть до 9 октября, а 12 октября реестр уже закрывается. Окно короткое, так что если кто-то рассматривает участие, времени на раскачку особо нет.

Мое мнение — новость слабо позитивная. Сам факт выплаты это плюс, но доходность настолько небольшая, что всерьез ради нее заходить в бумагу я бы не стал. Тут скорее история для тех, кто и так уже держит позицию и просто получит свои копейки. Волатильность и общий фон никто не отменял, так что тут каждый решает сам.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

⛏️ Норникель пока сидит в портфеле без особой отдачи, и есть за что зацепиться взглядом


Оценка 6,2x P/E, дивдоходность около 4% годовых. В портфеле доля 4,9%, а по результату минус 1%. Не катастрофа, но и повода для радости немного. Смотрю на это скорее как на позицию в режиме ожидания.

Что мне не понравилось, так это конвертация прибыли в деньги. В первом полугодии 2026-го чистая прибыль слабо превращалась в операционный и свободный денежный поток. А если кэш не доходит до свободного потока, то дивидендный потенциал раскрыться не может, как бы красиво ни выглядела прибыль.

Есть и надежды на лучшее. Если компанию не обложат очередными сверхдобровольными налогами, то вместе с ослабевшим рублем второе полугодие может выйти вполне приличным. Но это пока сценарий, а не факт.

Мне кажется, ключевое сейчас — следить за операционным денежным потоком в следующих отчетах. Если динамика не улучшится, готов снизить долю Норникеля до 4% портфеля. Пока просто наблюдаю и не делаю резких движений.
‼️Какие акции купить прямо сейчас🔥
СПИСОК:https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

🔩 Норникель оживает, но дивиденды пока скромные


Смотрю я на Норникель и вижу, что конъюнктура для бизнеса заметно улучшилась. Цены на металлы во втором полугодии 2026 года выше прошлогодних: медь торгуется примерно на 34 процента дороже, платина и никель прибавили 11–12 процентов. Мое мнение — вот это и есть главный позитив для компании, потому что медь стала крупнейшим источником выручки, давая больше 30 процентов доходов. Так что за динамикой именно этого металла теперь стоит следить особенно внимательно.

Второй попутный ветер — ослабление рубля. Во втором полугодии курс просел на 6,5 процента к уровню первого. Это значит, что финансовые результаты второй половины года должны выйти куда лучше, чем годом ранее и чем в первом полугодии. Мое мнение — сочетание дорогих металлов и слабого рубля работает в плюс, и это отразится на отчетности.

На фоне улучшения конъюнктуры компания смогла вернуться к промежуточным дивидендам впервые с 2023 года. Совет директоров рекомендовал 1,85 рубля на акцию, это 28,3 млрд рублей при доходности около 1,4 процента. ВОСА намечено на 30 сентября. Но вот нюанс: выплата существенно превышает скорректированный FCF за период в 16,2 млрд, то есть составляет около 175 процентов рублевой дивидендной базы. Мое мнение — то есть платят опять с запасом, залезая в долг.

Финал года должен быть больше за счет высоких цен на металлы и слабого рубля во втором полугодии. Но общая дивдоходность за год все равно ограничится 5–7 процентами. Если конъюнктура сохранится и в 2027 году, доходность может подняться до 8–10, что тоже немного в текущих реалиях. Давят на выплаты два фактора: высокие процентные расходы и масштабная инвестпрограмма. Мое мнение — по текущим ценам смотрю на Норникель нейтрально, бумага стоит шесть прибылей 2026 года с доходностью ниже среднего. Главным драйвером переоценки могла бы стать девальвация, но для паритета со Сбером доллар должен уйти к 98–102 рублям. Так что итоговая прогнозная цена видится около 115 рублей, это минус 8 процентов от текущих.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Промежуточные итоги стратегии «Интеллект»


Ну вот и настало время подвести промежуточные результаты тестирования стратегии «Интеллект» от ВТБ Мои Инвестиции. Подробнее о стратегии рассказывал во вводной статье. По обновлениям и новым фичам также готовил отдельный пост. Сегодня же я хочу более детально поговорить о портфеле, который мне любезно «собрал» ИИ.

Кавычки на слове «собрал» я поставил не случайно. «Интеллект» — это не просто ИИ, который рандомно выбирает активы. Это сервис, который с помощью передовой модели анализирует рынок с математической точностью, подбирает инвесторам стратегию и активы с учетом их инвестиционного и риск-профиля. А что самое главное — автоматически совершает сделки, исключая эмоциональные ошибки инвестора.

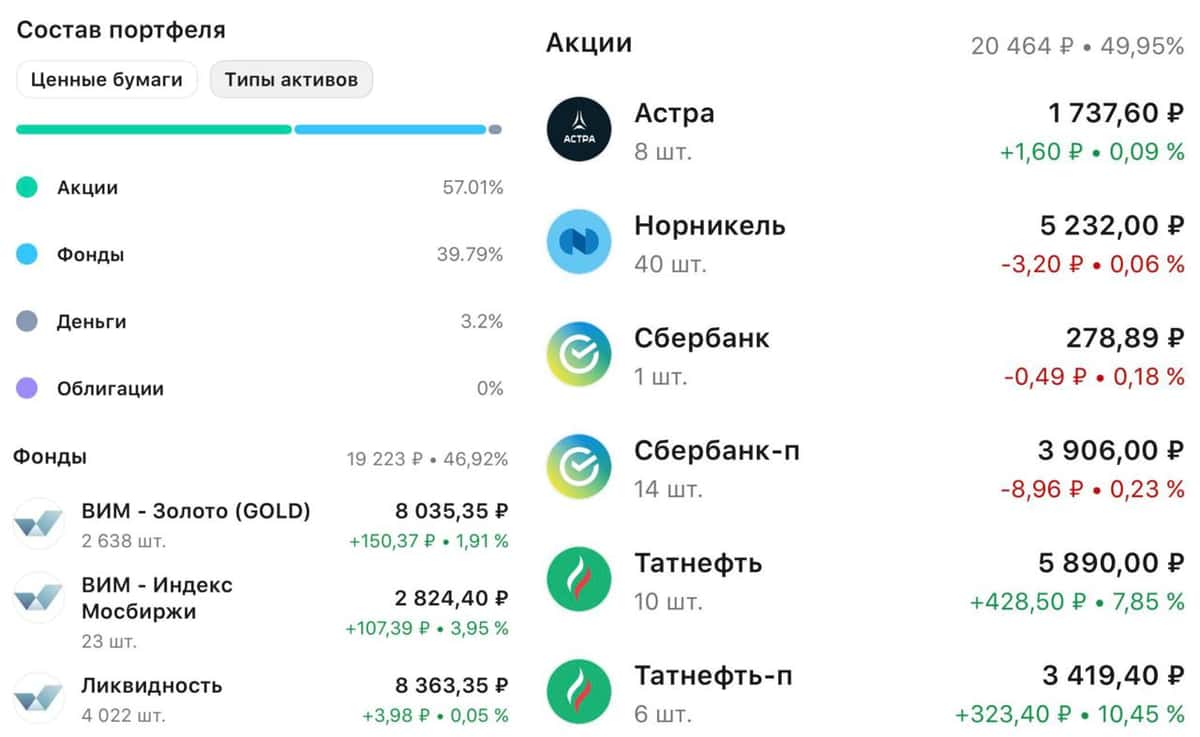
💼 Теперь давайте переходить к портфелю и начнем с диверсификации по активам. 57% приходится на акции, о которых поговорим позднее. Еще 40% средств вложено в фонды. В условиях повышенной волатильности рынка диверсификация крайне важна. В своих портфелях я обычно бóльшую аллокацию делаю на облигации, но «Интеллект» предпочел захеджироваться через фонды: ВИМ-Золото и фонд ликвидности LQDT равными долями, а также небольшая доля ВИМ-Индекс Мосбиржи.

Что по акциям?
На текущий момент в портфеле находятся оба типа акций Сбербанка, Норникель, недавно были добавлены бумаги Татнефти и Астры (по айтишнику совсем небольшая позиция). Ранее были проданы с прибылью бумаги МТС и ЮГК. «Интеллект» видит бóльший потенциал в нефтегазовом секторе и финтехе, поэтому освободившиеся деньги ушли на покупку акций Татнефти и Сбера.

Мне нравится, что «Интеллект» быстро среагировал на улучшение конъюнктуры на рынке нефти. Вы и сами видите, как отчитываются нефтяники, особенно хорошо завершила полугодие Татнефть с подросшей в 1,7 раза прибылью. Также мне импонирует его выбор в пользу Сбербанка и регулярный ребаланс портфеля. Важно то, что все сделки сопровождаются комментариями, улучшая взаимодействие с сервисом.

Теперь по доходности
За период с марта 2026 года доходность стратегии (не учитывает комиссию сервиса) составила -7% против общего падения Индекса на 19,5%. На таком рынке и с текущей диспозицией вполне достойный результат. При этом вовлеченность инвестора остается минимальной, дабы исключить человеческий фактор и высвободить время, которое порой так нам необходимо. Еще вернусь с окончательными выводами.

❗️Не является инвестиционной рекомендацией

♥️ Тестируем стратегию дальше. Ставьте лайк!

Промежуточные итоги стратегии «Интеллект»

Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки

Сентябрь на российском фондовом рынке традиционно называют месяцем «тихого дивидендного сезона». Основная волна выплат уже прошла, однако у инвесторов остаётся несколько недель, чтобы успеть приобрести акции и зафиксировать дивидендную доходность. В условиях сохранения жёсткой денежно-кредитной политики ЦБ и высоких ставок по банковским депозитам дивидендные бумаги продолжают оставаться в центре внимания.

При этом изменился сам критерий выбора: теперь инвесторы направляют средства только в компании с безупречным денежным потоком и низкой долговой нагрузкой. Всё остальное рынок игнорирует, несмотря на привлекательные дивидендные обещания.

Давайте проанализируем ключевые возможности этого периода:

• Самая жирная доходность: у «Газпром нефти»
#SIBN (7,9%), банка «Санкт-Петербург» #BSPB по обычке (7,7%) и «Хэдхантера» #HEAD (7,2%).

Успеть под отсечку по ним можно в разные даты: «Хэдхантер» — до 25 сентября, «Газпром нефть» — до 12 октября, банк «Санкт-Петербург» — до 2 октября.

• Дальше идут середнячки: «Татнефть»
#TATN по префам (5,8%) и обычке (5,6%) — успеть до 12 октября. B2B-РТС #BTBR (3,7%), «Займер» #ZAYM (3,6%), «Черкизово» #GCHE (3,5%) — все до 8 октября.

«Новатэк»
#NVTK (3,5%) и «НоваБев» #BELU (3,2%) — до 9 октября. «Яндекс» #YDEX (2,9%) и «Инарктика» #AQUA (2,9%) — до 18 сентября и 1 октября соответственно.

• Скромнее всех: ММЦБ (2,7%) — до 25 сентября, Т-Технологии
#T (1,8%) и «Норникель» #GMKN (1,4%) — до 9 октября, «Диасофт» (1,3%) — до 18 сентября, «Озон Фармацевтика» (1,1%) — до 28 сентября.

Но и здесь не всё так однозначно. Для кого-то важен не размер дивиденда, а сам факт выплаты — и надежда на то, что компания, направив часть прибыли в развитие, а не на выплаты, обеспечит рост стоимости акций в будущем.

Среди секторов выделил бы два ключевых:

• Банковский сектор: Ожидается, что крупнейшие банки сохранят высокую дивидендную доходность по итогам 2025 года, продолжая демонстрировать платежную дисциплину. Их прибыль традиционно поддерживают высокие ключевые ставки, обеспечивающие хороший процентный спрэд.

• Нефтегазовый сектор: Здесь ситуация избирательна. Наиболее устойчивые дивиденды характерны для компаний с сильным балансом и низкой долговой нагрузкой, которые способны поддерживать выплаты даже на фоне колебаний цен на нефть.

Дивидендный лайфхак:

Реинвестирование дивидендов — одна из базовых стратегий долгосрочного инвестора. Логика проста: вы держите акции, получаете дивиденды и направляете их на покупку новых бумаг. Со временем это создаёт эффект сложного процента и ускоряет рост капитала.

Однако у классического подхода есть слабое место — временной разрыв. Пока дивидендные выплаты поступают на счёт, рыночная ситуация может измениться, и цена акций — заметно подрасти. В результате инвестор покупает новые бумаги уже по менее привлекательной цене, чем в момент дивидендной отсечки. Этот нюанс стоит учитывать при построении стратегии.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки

Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?

Мирные разговоры снова греют душу рынку. Первая половина дня была скучной — индекс Мосбиржи практически топтался на месте. Однако к вечеру появились позитивные новости: Путин заявил о движении к завершению конфликта, а позже стало известно о встрече Бессента с российской делегацией по мирному плану Трампа. Рынок отреагировал мгновенным ростом.

Зеленский также сообщил о конструктивном разговоре с Уиткоффом и Кушнером. Однако без деталей оценить содержание диалога невозможно, что делает преждевременными любые однозначные выводы.

Оптимизм добрался и до рынка долга. Зампред Банка России Алексей Заботкин заявил, что пространство для снижения ключевой ставки сузилось ещё в июльский раунд, что уже нашло отражение в пересмотре прогноза по ставке на текущий и следующий годы.

Он подчеркнул, что дальнейшие решения будут приниматься исходя из фактической динамики инфляции с целью вернуть её к 4% в 2027 году. Несмотря на осторожную риторику, индекс ОФЗ по итогам дня прибавил 0,4%.

Санкционный фон. Стало известно, что новый пакет антироссийских ограничений ЕС может быть принят в середине октября — обсуждается включение около 800 физических лиц и 800 компаний из РФ. Но рынок оставил эту новость без особой реакции.

Основным внешним драйвером остаётся нефть. Новая эскалация вокруг Ирана — США нанесли удары по иранским военным объектам на острове Ларак, после чего Иран атаковал американские базы в Иордании — усилила опасения за безопасность поставок через Ормузский пролив.

В результате Brent поднялась выше $91 за баррель, что традиционно поддерживает российские нефтегазовые бумаги и рынок в целом.

В фокусе внимания на этой неделе — сразу несколько крупных событий. С 31 августа по 1 сентября в Бишкеке проходит саммит ШОС. Уже вечером 1 сентября Владимир Путин должен отправиться во Владивосток, где с 1 по 4 сентября состоится Восточный экономический форум, а 4 сентября там же запланирован VIII Российско-Китайский энергетический бизнес-форум. Все эти события служат своего рода подушкой безопасности от глубокой коррекции и общего разочарования.

Технически индекс Мосбиржи оттолкнулся от поддержки в районе 2080 пунктов и сейчас пытается развить восстановление, формируя второе локальное дно. При удержании выше 2150 ближайшей целью остаётся зона сопротивления 2180(90) за которой следует 2230(40).

Для достижения этих уровней одного американского оптимизма может оказаться недостаточно. По мере роста рынку потребуется новая порция позитивных сигналов — без этого хрупкая конструкция отскока рискует быстро потерять устойчивость.

Из корпоративных новостей:

• Аэрофлот
#AFLT Выручка увеличилась на 3,6% г/г, до 429,8 млрд руб. Скорректированная чистая прибыль уменьшилась до 0,5 млрд руб. с 4,3 млрд руб. годом ранее.

• Аренадата
#DATA сократила чистый убыток до 347 млн руб. против 920 млн руб. чистого убытка в I половине прошлого года. При этом выручка выросла на 86%, до 2,5 млрд руб.

• Промомед
#PRMD представил позитивные итоги I полугодия: выручка выросла на 75,7% г/г, до 22,8 млрд руб., чистая прибыль увеличилась на 82,6%, до 2,6 млрд руб.

• Глоракс
#GLRX Выручка увеличилась на 45% г/г и составила 27,0 млрд руб. Чистая прибыль сократилась на 32% г/г, до 1,6 млрд руб. Чистый долг/EBITDA увеличилось с 2,82х до 2,93х.

• ДВМП
#FESH Выручка увеличилась на 5% г/г, до 92,1 млрд руб., чистая прибыль упала до 36 млрд руб. с 709 млрд руб. годом ранее.

• Лидеры: ММК
#MAGN (+8,77%), М Видео #MVID (+7,74%), Норникель #GMKN (+6,9%), ФосАгро #PHOR (+6,84%).

• Аутсайдеры: ЦИАН
#CNRU (-1,7%), Сургутнефтегаз-ап #SNGSP (-1,03%), МКБ #CBOM (-0,7%), АФК Система #AFKS (-0,36%).

01.09.2026 - вторник

•
#UPRO СД рассмотрит новую редакцию Положения о дивидендной политике.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?