Поиск

Химическое машиностроение стоит на пороге подъема

Российская химическая индустрия в 2026 году показывает противоречивую динамику: согласно данным Федеральной службы государственной статистики, в январе-июле выпуск минеральных удобрений уменьшился на 0,9% до 17,6 млн тонн (в пересчете на 100% питательных веществ), синтетических каучуков – на 8,7% до 781 тыс. тонн, полимерных лакокрасочных материалов - на 5% до 779 тыс. тонн, газовой серы - на 22,9% до 2,2 млн тонн, однако производство пластмасс подросло на 1,5% до 6,4 млн тонн, химических волокон - на 9,4% до 130 тыс. тонн.

Такое неоднозначное положение дел с выпуском важнейших групп крупнотоннажной химической продукции обусловлено событиями и тенденциями, происходившими на отечественных предприятиях. Например, резкое усыхание производства газовой серы вызвано сокращением переработки содержащего ее углеводородного сырья, носящим временный характер, - оно будет восстанавливаться уже в текущем году.

Снижение выпуска синтетических каучуков связано с ослаблением производства шин, покрышек и камер на 9,3% до 22,5 млн штук, сопряженным с падением выпуска грузовиков на 8,4% до 70,2 тыс. штук. Вместе с тем производство грузовых автомобилей увеличилось на 8,2% до 444 тыс. штук и есть предпосылки к его дальнейшему подъему, способному сохраниться и в 2027 году. То же самое можно сказать про грузовики – в следующем году их выпуск точно перезагрузится.

Именно в 2027 году отечественная химия продемонстрирует серьезный рост, который затронет все основные группы ее продукции, начиная от минеральных удобрений и заканчивая лаками и красками. Наряду с ним на повестке дня стоит вопрос об обеспечении химических предприятий необходимым оборудованием.

Судя по открытым источникам, спрос на продукцию химического машиностроения достаточно стабилен несмотря на колебания производства различных химических соединений: существующие на предприятиях агрегаты и установки надо периодически ремонтировать и менять (равно как и запасные части для них), для новых же проектов надо проектировать, изготавливать и монтировать оборудование.

Европейские и американские инжиниринговые компании с внутреннего рынка России ушли, продукция их китайских конкурентов не всегда подходит и это открывает окно возможностей для отечественных предприятий химического машиностроения - потенциал заказов для них можно грубо оценить в диапазоне 0,4-0,6 трлн рублей (в реальности он может быть значительно больше).

В ближайшие 5 лет можно прогнозировать расширение в России производства химического оборудования, которое постепенно будет усиливать спрос на титановые полуфабрикаты - сделанные из них реакторы, конденсаторы, теплообменники, насосы и трубопроводы выдерживают воздействие различных сред, скачки температуры и давления (тягаясь по надежности с нержавеющей сталью, не говоря уже про эксплуатационную дешевизну).

В результате подъем химического машиностроения будет влиять на корпорацию «ВСМПО-Ависма», крупнейшего производителя титановых полуфабрикатов в нашей стране. Ее конкурентным преимуществом является возможность изготовления колонных, теплообменных, выпарных и емкостных аппаратов, технологических трубопроводов по чертежам заказчиков и на основе собственной конструкторской документации.

Соответственно, в долгосрочном плане «ВСМПО-Ависма» сможет усилить свои позиции в отечественной химической индустрии и нарастить доходы за счет сотрудничества с ней не только путем поставок титановых полуфабрикатов, но и выпуском для нее необходимого оборудования.

ММК. Отчет за 1 кв 2026 по МСФО

Тикер: #MAGN
Текущая цена: 24.92
Капитализация: 278.5 млрд
Сектор: Черная металлургия
Сайт: https://mmk.ru/ru/investor/

Мультипликаторы (LTM):

P\E - убыток LTM
P\BV - 0.42
P\S - 0.48
ROE - убыток LTM
ND\EBITDA - отрицательный ND
EV\EBITDA - 3.04
Акт.\Обяз. - 3.89

Что нравится:

✔️нетто фин доход вырос на 21.3% к/к (2.4 → 2.9 млрд);
✔️прекрасное соотношение активов и обязательств.

Что не нравится:

✔️выручка снизилась на 11.5% к/к (145.8 → 129 млрд);
✔️FCF -17.8 млрд против +4.1 млрд 4 кв 2025;
✔️чистая денежная позиция снизилась на 15.8% к/к (79.2 → 66.7 млрд);
✔️убыток -1.4 млрд, но это лучше убытка -25.5 млрд в 4 кв 2025.

Дивиденды:

Выплата в размере не менее 100% FCF при соотношении ND/EBITDA <= 1. При соотношении больше 1, на выплату будет направляться не менее 50% FCF.

СД рекомендовал акционерам не выплачивать дивиденды за 2025 год.

Мой итог:

Операционные показатели (к/к в млн т):
- выплавка чугуна -5.5% (2.52 → 2.38);
- производство стали -3.7% (2.54 → 2.45);
- продажи металлопродукции -8.5% (2.46 → 2.25);
- продажи прем. продукции -10.8% (1.02 → 0.91);
- производство угольного концентрата +18.5% (0.66 → 0.79).

Выплавка чугуна снизилась в связи с проведением капитальных ремонтов в доменном переделе. Уменьшение продаж металлопродукции связано с продолжающимся замедлением деловой активности в России. Продажи премиальной продукции сократились в связи с сезонным снижением спроса на х/к прокат и прокат с покрытиями.

Логично, что на фоне уменьшения объемов реализации и цен на продукцию снизилась и выручка, которая без перерыва падает уже несколько кварталов подряд. Разрез по сегментам (к/к в млрд):
- металлопродукция -13% (133.9 → 116.5);
- прочая продукция +5.4% (11.9 → 12.5).

Выручка (без межсегмента) от производства металлопродукции:
- в России -11.5% к/к (134.6 → 119.2 млрд);
- международный -29.3% к/к (10.5 → 7.4 млрд).

Убыток за 1 кв 2026 формально меньше прошлого, но только в 4 кв 2025 было обесценение активов на 26.6 млрд и скор. чистая прибыль. А теперь компания получила "честный" убыток. И это еще на фоне небольшого восстановления обесценения (+0.7 млрд), положительной курсовой разницы (+1.4 млрд vs -0.8 млрд в 4 кв 2025) и восстановления налога на прибыль (0.6 млрд vs -0.7 млрд в 4 кв 2025). Так что скорр. прибыль "скатилась" за квартал с +1.9 до -3.4 млрд. Более того, компания в отчетном квартале убыточна даже на операционном уровне (операционный убыток -4.7 млрд).

FCF просто рухнул в отрицательную зону после положительного 4 кв 2025. Причина в сильном падение OCF (28 → -2 млрд). И не помогло даже уменьшение кап. затрат (-33.8% к/к, 23.9 → 15.8 млрд).
Светлым "пятном" остается наличие чистой денежной позиции, которая, правда, уменьшалась за квартал, что не помешало получить более высокий нетто фин доход.

Ранее гендиректор комбината заявил, что на предприятии проведут сокращения управленцев на 10% и остановят незагруженные агрегаты, а персонал с этих агрегатов перераспределят на те, что останутся загруженными. В 2025 году работал с загрузкой 70–80%. К марту 2026 загрузка снизилась до 60%.

Не стоит ждать каких-то улучшений и во 2 квартале, так как все негативные факторы еще в силе (низкий спрос и цены на металлопродукцию, сильный рубль). Погрузка на сети РЖД чермета и лома в апреле пока на уровне 1 квартала. Более того, при такой динамике снижения ключевой ставки в 2026 году вряд ли стоит ожидать улучшения в отрасли, сильно завязанной на строительство и машиностроение. Минпромторг предлагает ряд инициатив, которые могут помочь металлургам (акцизы на импортную сталь, адресная поддержка), но пока они не реализованы, да и вряд ли кардинально изменят ситуацию.

За 2025 инвесторы не получат дивиденды и, скорее всего, аналогичная ситуация будет за текущий год.

Акций компании нет в портфеле (выбор сделан в пользу НЛМК и Северстали). Прогнозная справедливая стоимость - 31 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

ММК. Отчет за 1 кв 2026 по МСФО

«ВСМПО-Ависма» устранила слабое звено в производстве дизельных двигателей


В корпорации «ВСМПО-Ависма» состоялась ковка крупногабаритной стальной штампованной заготовки коленчатого вала для четырехтактных среднеоборотных дизельных двигателей серии Д49.

Данное семейство двигателей было разработано в нашей стране в 1960-х годах и до сих серийно производится для магистральных и маневровых тепловозов, кораблей. Вместе с тем стальные заготовки их коленчатых валов для них традиционно ввозились из-за границы, делая уязвимым российское двигателестроение.


«ВСМПО-Ависма» имеет вертикальный гидравлический пресс усилием 75 тыс. тонн, на котором можно ковать детали длиной до 6 метров с точностью перемещения 0,1 мм. Благодаря ему она входит в узкий круг предприятий, имеющих такое оборудование – в мире насчитывается несколько штук подобных прессов.

В 2025 году «ВСМПО-Ависма» внедрила технологию горячей объемной ковки, базирующейся на изготовлении заготовки в один переход по конфигурации максимально приближенной к готовой детали, упрощая и удешевляя дальнейшую механическую обработку до товарного вида (в частности, отпала необходимость в поэтапной высадки каждого звена коленчатого вала).

С ее помощью «ВСМПО-Ависма» не только локализовала на своих мощностях технологию ковки столь сложных изделий как стальные заготовки для коленчатых валов, но и устранила слабое звено в технологических цепочках производства дизельных двигателей.

Одновременно «ВСМПО-Ависма» диверсифицировала бизнес в сторону оказания сервисных услуг для машиностроительных заводов, нуждающихся в изготовлении дорогостоящих компонентов с жестким требованиями по допускам. На сегодняшний день никто из отечественных предприятий цветной металлургии ничего подобного предложить не может, зато «ВСМПО-Ависма» сделала важный шаг на пути повышения доходов и рентабельности.

Свежий выпуск ГТЛК 002P-13: щедрый купон на 4 года. Стоит ли игра свеч?

Государственная транспортная лизинговая компания (ГТЛК) - публичное акционерное общество, 100% акций находятся в Государственной собственности. Работает на рынке лизинговых услуг с 2001 года.

Развивает отечественную транспортную отрасль и транспортное машиностроение, инвестируя в создание нового авиационного, железнодорожного, автомобильного и водного транспорта, а также реализует крупнейшие инфраструктурные проекты.

📍 Параметры выпуска ГТЛК 002P-13:

• Рейтинг: АА- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 20 млрд рублей
• Срок обращения: 4 года
• Купон: не выше 16,25% годовых (YTM не выше 17,52% годовых)
• Выплаты: ежемесячно
• Амортизация: по 20% в даты 36, 39, 42, 45 и 48-го купонов
• Оферта: нет
• Квал: не требуется

• Сбор заявок до: 21 мая 2026
• Дата размещения: 26 мая 2026

Рейтинг надежности:

• Март 2026 год - АКРА подтвердило кредитный рейтинг ГТЛК на уровне АА-(RU) со «стабильным» прогнозом.

• Декабрь 2025 год - Эксперт РА подтвердило рейтинг кредитоспособности компании на уровне ruAA- со «стабильным» прогнозом.

📍 Финансовые результаты по МСФО за 2025 год:

Выручка: 147,2 млрд рублей, что на 10% больше, чем в 2024 году. Рост обусловлен заключением новых сделок финансового лизинга и увеличением процентных доходов от операций финансового лизинга.

Чистый убыток: 26,3 млрд рублей. В 2024 году компания получила чистую прибыль в размере 1,8 млрд рублей.

Основная причина убытка — рост средневзвешенной процентной ставки по долговому портфелю до 13,8% (против 12,4% в 2024 году) и создание оценочных резервов в рамках консервативной политики управления рисками.

Активы: Увеличились на 4% и составили 1,4 трлн рублей. Рост связан с реализацией проектов, финансируемых за счёт средств Фонда национального благосостояния (ФНБ), и заключением новых сделок.

Лизинговый портфель: Достиг почти 2,8 трлн рублей, увеличившись на 5% по сравнению с 2024 годом.

Общий долг: на конец 2025 года составил около 1,059 трлн рублей, что на 7,9% больше, чем в предыдущем году.

Debt/Equity (соотношение долга к собственному капиталу): составил примерно 5,46x. Для лизинговой отрасли это считается нормальным показателем.

Покрытие процентов (ICR): находилось в диапазоне 0,77–0,90x.

Обзор публичной стратегии: Облигационный портфель на 2026

В обращении находится 30 выпусков биржевых облигаций компании на 305,1 млрд рублей:

ГТЛК БО 002P-12 $RU000A10EMU3 Доходность: 17,20%. Купон: 16,25%. Текущая доходность: 15,95% на 3 года 9 месяцев с амортизацией

ГТЛК БО 002P-09 $RU000A10C6F7 Доходность: 16,83%. Купон: 16,75%. Текущая доходность: 16,41% на 3 года 1 месяц с амортизацией

📍 Что готовы предложить эмитенты со схожим рейтингом надежности:

ПКТ 002P-01 $RU000A10DJH8 (15,36%) АА- на 3 года 5 месяцев
АФК Система БО 002Р-04 $RU000A10CU48 (16,2%) АА- на 3 года 3 месяца с амортизацией
ТрансКонтейнер П02-03 $RU000A10F470 (17,6%) АА- на 2 года 10 месяцев
Совкомбанк Лизинг БО-П17 $RU000A10DTS4 (14,87%) АА- на 2 года 6 месяцев
Балтийский лизинг БО-П20 $RU000A10D616 (18,97%) АА- на 2 года 5 месяцев с амортизацией
ДельтаЛизинг 001Р-03 $RU000A10DHT7 (16,56%) АА- на 2 года 5 месяцев с амортизацией

Что по итогу: ГТЛК живет только за счет господдержки. Пусть вас не обманет рейтинг AA-, это только благодаря ей, иначе он был бы - куда скромнее. Типичная госкомпания: много долгов, прибыли мало, зато в избытке уверенности, что государство всегда поможет.

Стартовый купон щедростью не блещет. Последний выпуск (конец марта) даёт 17,2%, так что имеет смысл брать новый только от 16%. Если купон ниже — лучше посмотреть вторичку. Но в целом это хороший инструмент на полтора-два года: фиксация высокой ставки под госгарантиями и потенциал роста при снижении ключевой ставки.

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

🔥 Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Свежий выпуск ГТЛК 002P-13: щедрый купон на 4 года. Стоит ли игра свеч?

Рекорды вопреки: рынок штормит, COMETAL растет

Пока рынок стагнирует, COMETAL кратно растет: по итогам 2025 года объем контрактации компании превысил 4 млрд рублей, что в 2,5 раза больше показателей предыдущего года. За счет чего платформе удается удваиваться в эпоху дорогих денег, как справляться с неплатежами и почему каждый следующий квартал становится рекордным, рассказал генеральный директор COMETAL Иван Антимонов.

– Иван Владимирович, 2025-й многие в промышленности называют годом стагнации и неплатежей. А COMETAL закрыл его рекордами. В чем секрет?
– Сам по себе рынок в любые времена не является линейным управляемым пространством из мира удобных графиков и прогнозов «аналитиков». Его постоянно штормит, мы это видим на протяжении всех 5 лет работы компании. Нынешняя ситуация не является для нас необычной. Не было такого, что мы работали на понятном, стабильном рынке, мы всегда находились в условиях высокой волатильности, как и все остальные компании.

Но в чем особенность и сила нашего проекта?
Мы не сконцентрированы в какой-то одной нише: сельское хозяйство, энергетика, металлургия, машиностроение или что-либо другое. Мы работаем на всех рынках сразу. То есть мы смотрим глобально на рынок потребления металлопродукции и не выделяя какой-то отдельной ниши, но в каждом направлении находим определенные возможности. Так что 25-й год не стал для нас каким-то супер-вызовом…

– Но вызовы все же были?

– Наверное, основной вызов прошедшего года — это массовые неплатежи. Причем это ситуация, в которой оказались многие компании на рынке. Заказчики столкнулись с одной общей проблемой. Дорогие деньги в экономике привели к тому, что часть проектов остановилась, заморозилась, перенеслась, либо по ним прекратилось финансирование. И нам потребовалось сфокусироваться на том, чтобы получить от заказчиков заработанные деньги. Такой проблематики не было ни в 2024, ни в 2023 годах.

– Если говорить о конкретных итогах: с чем подошли к 2026 году?

– Мы работаем на рынке внешней кооперации, который оцениваем в 3 с лишним триллиона рублей. Представьте, какая это сумма. То есть сам рынок практически бесконечный. И на нем нет ни одной компании, которая бы занимала какую-то значимую долю. Наша цель — занять 10% этого рынка, а это порядка 300 миллиардов рублей по году.
И мы идем к этой цели. В течение 5 лет мы ежегодно либо удваиваемся, либо утраиваемся по объему. В самый первый свой год мы уже имели 200 млн рублей контрактации. Потом кратно увеличивались, и только за последний год получили контракты уже более чем на 4 млрд рублей. Мы выросли в два с лишним раза по отношению к предыдущему году — там у нас было более полутора млрд. руб.
Еще один показатель: если в 24-м году мы привезли клиентам продукции на 800 млн рублей, то в прошлом году цифра достигла уже 2,6 млрд рублей. На этот год у нас такие же планы: как минимум, удвоить показатели.

– Вы упомянули проблему неплатежей. Что компания делает для финансового оздоровления? Какие результаты это уже принесло?

– Как я уже сказал, 25-й год оказался для нас в какой-то степени неожиданным с той точки зрения, что мы не могли получить наши собственные деньги, вложенные в проекты заказчиков. Это называется использование оборотного капитала: мы предоставляем для проверенных заказчиков товар с отсрочкой. Но товар-то надо произвести, исполнителю надо дать деньги на металл, работу… И получается, что мы эти проекты финансируем, реализуем, отгружаем заказчику, а у заказчика проблемы с деньгами. За 25-й год у нас было несколько критических кейсов, когда мы вложились в проекты, но потом столкнулись с проблемами в получении денег. Поэтому, в части финансового оздоровления сейчас мы в первую очередь дополнительно проверяем заказчиков и их схемы финансирования проектов.
2026 год для нас станет годом корректной и очень вдумчивой работы с финансами. Сейчас мы начинаем кампанию, задача которой — найти финансовых партнеров, которые будут входить с нами в проекты. Мы отвечаем за техническую часть, а партнер — за финансирование.
За первые два месяца 2026 года мы сделали многое в части финансового оздоровления. В частности, высвободили примерно половину всего оборотного капитала, который был заморожен. Мы получили в конечном итоге все наши деньги, и теперь можем снова вкладывать их в новые проекты.

– Первые месяцы 2026 года компания закрыла с приростом 70% к прошлому году. За счет чего такой рывок в начале года, который все называют тяжелым?

– Есть слова, которые я говорю на протяжении всего времени, что работаю в проекте: «этот месяц стал рекордным, этот квартал стал рекордным, это полугодие стало рекордным». И это не преувеличение. Начиная с первых лет существования проекта, каждый последующий период становится рекордным по отношению к предыдущему.
За первые два месяца 2026 года мы получили контрактов на 70% больше, как по количеству, так и по стоимости к первым двум месяцам 2025 года. Почему так? Потому что мы к этому периоду подошли с накопленными проектами: где-то на финальных стадиях контрактации с новыми заказчиками, где-то на подписании согласованных ранее объемов с текущими клиентами. Такие цифры нельзя показать вдруг, в моменте, это результат планомерной и поступательной работы, когда результат каждого нового периода закладывается в предыдущих.
И так будет продолжаться. Первый квартал этого года будет абсолютно рекордным относительно всех остальных лет. Это факт. Теперь вопрос про второй квартал 2026 года. Каким он будет? Я сразу могу ответить. Он будет рекордным за всю историю проекта. То же с третьим, четвертым…

– Звучит оптимистично, особенно с учетом того, что вокруг не происходит роста, скорее, превалируют сдержанные настроения на рынке. Почему платформенные решения, такие как COMETAL, чувствуют себя в этой ситуации в более выгодном положении?

– Мы не привязаны к какому-то конкретному рынку, а являемся небольшой частью всех рынков сразу. Поэтому даже если этот обобщенный рынок сократится вдвое — будет не 3 триллиона, а 1,5 триллиона рублей — для нас, откровенно говоря, ничего не изменится. Да, ситуация, в целом, не характеризуется как позитивная, но наше присутствие на различных рынках и торговые предложения, которые мы предлагаем клиентам, позволяют нам позитивно смотреть в будущее. Одновременно, в работе у нас находятся уже сотни проектов, а не единицы или десятки, это помогает нам гибко подходить к контрактации.
Ключевая опция в текущих условиях — надежность. COMETAL выстраивает работу таким образом, чтобы обеспечить эффективность взаимодействия между заказчиками и исполнителями. Для клиентов это гарантия поставок металлоизделий, для контрагентов — обеспечение финансовых обязательств в полном объеме.

– Вы говорите про надежность. Можете продемонстрировать на примерах?

– Возьмем простой факт: сейчас к нам приходят по 30 исполнителей в неделю. И вовсе не потому, что мы вдруг стали какими-то известными на этом рынке. Нет. Потому что исполнители ищут, где надежно. А мы являемся надежным заказчиком. У нас нет ни одного исполнителя, который может сказать, что мы кому-то не заплатили либо не выполнили свои условия по договору. Найти такого заказчика — это самое ценное, что можно сделать на любом рынке, тем более на проблемном.
У нас есть исполнители, которые прямо ориентированы на работу с COMETAL. Поработав с нами, они понимают, кто мы такие, и поэтому дают нам условия, цены, приоритезируют наши заказы относительно других. И все это только по одной причине. Они хотят работать с нами, мы — надежный партнер для них.
Теперь посмотрим на наш проект с другой стороны: заказчики становятся нашими постоянными клиентами, и более 85% всех наших заказов поступают от компаний, которые с нами уже работали. Такой цифры — 85% повторных заказов — просто не существует обычно на рынке, 20-40%, вот некая норма. Почему у нас есть? Потому что мы даем рынку то, что ему требуется. И заказчик, придя к нам, видит, как решаются его проблемы, как это делают профессионалы. У него таких профессионалов нет, но они есть у нас. В конечном итоге ему это выходит дешевле, быстрее и удобнее, чем если бы он делал сам. И заказчик остается с нами.

– Но, чтобы быть таким гарантом надежности, вам тоже важно найти правильный подход в этом штормящем море…

– Безусловно! Озвучу такую мысль. В кризис денег не становится меньше. Сколько было, столько же и остается. Они просто находятся в каком-то другом месте. И наша задача определить, в каком конкретном месте эти деньги сейчас.
В чем плюс нашего проекта? Как раз-таки в этой самой гибкости, умении перестроиться. Все мы — профессионалы. Каждый в своей области. Кто-то хороший технолог, кто-то — логист, кто-то — контролер производства, кто-то — продавец. И мы совместно работаем над задачей найти те самые возможности, которые есть в 26-м году.
Будет ли год простым? Нет. Он будет с какими-то своими вводными, своими кризисными явлениями. Мы просто должны быть готовы к этому. В этом есть наша миссия и цель работы COMETAL как команды. Мы должны быть полезны рынку. Если мы будем полезны, мы сможем занять эту самую долю, на которую рассчитываем.

– Вы говорили про широкий спектр компетенций ваших сотрудников. Расскажите подробнее, что именно вы предлагаете рынку такого, чего не делают другие?

– Мы не просто предоставляем какую-то конкретную услугу, такого проекта в принципе не существует ни в России, ни в мире. Для понимания: в мире есть определенные компании, связанные с производством по требованию. Такая бизнес-модель существует, но сам проект новый из-за масштаба и универсальности.
Бизнес-модель у нас стандартная: это платформы, которые уже доказали свою эффективность. Мы все ими пользуемся, когда заказываем такси, покупаем авиабилеты, бронируем жилье и так далее. Платформы делают это намного эффективнее, чем отдельные исполнители. Но как раз в B2B-секторе нет хороших решений по переносу этой бизнес-модели в работу. Есть отдельные элементы, например, продажа сырья, металла. Есть маркетплейсы, где вы можете что-то из этого купить, логистические сервисы.

– Чем отличается COMETAL?

– Мы перенесли идею платформенности на рынок B2B в направлении внешней кооперации. В таком виде это еще не реализовано ни у кого и нигде. Мы реализуем новую бизнес-модель, собирая на одной платформе совершенно разных исполнителей. При этом, мы не просто направляем заказчика к исполнителю и предлагаем им самим там как-то договариваться. Как раз подобных сервисов достаточно много на рынке. Ценность нашего проекта в том, что мы сами являемся поставщиком продукции в адрес заказчика и несем всю ответственность за контроль производства, логистику и прочие аспекты деятельности. Помимо размещения заказов у исполнителей мы постоянно добавляем новые сервисы в COMETAL.
Только за последний год мы сами научились разрабатывать документацию собственными силами, начали самостоятельно осуществлять монтаж металлоконструкций, мы стали поставлять сырье под заказы и так далее.
Наша задача — сделать такой сервис, которого сейчас еще нет, удобным и функциональным. И, думаю, у нас это получается.

Рекорды вопреки: рынок штормит, COMETAL растет

Экономика регионов в 2025 году: инерция роста и увеличивающаяся неоднородность


В 2025 году экономика российских регионов перешла в фазу сдержанного роста после периода активной адаптации к новым макроэкономическим и геополитическим реалиям, сохранив при этом выраженную неоднородность. Структурная перестройка региональной экономики проходила в условиях сохраняющихся внешних санкционных ограничений, жесткой денежно-кредитной политики и растущего дефицита кадров, что предопределило замедление производственных и инвестиционных показателей. В то же время индикаторы потребительского спроса в большинстве субъектов РФ демонстрировали положительную динамику. Индекс промышленного производства составил 101,3% в завершившемся году, строительный сектор показал рост на 2,5% г/г, сельское хозяйство – 4,9%, розничная торговля – 2,6%, платные услуги – 2,7%, при этом инвестиции в основной капитал за январь – сентябрь увеличились лишь на 0,5% г/г, что свидетельствует о снижении инвестиционной активности многих регионов. Среднероссийский показатель безработицы в октябре – декабре (2,2%) достиг уровня, при котором многие регионы функционируют в условиях предельной загрузки трудовых ресурсов, и его дальнейшее снижение может сдерживать экономический рост.

В 2026 году социально-экономическая динамика регионов, по мнению агентства «Эксперт РА», останется сдержанно позитивной, но неоднородной: умеренный рост промышленности поддержат прежде всего ОПК, машиностроение, химия, а также инфраструктурные и импортозамещающие проекты. Ключевым преимуществом станут диверсификация экономики и способность регионов сочетать господдержку с собственной инвестполитикой. Инвестиционную активность могут снижать все еще высокая стоимость заемных средств и рост налоговой нагрузки (в т. ч. повышение НДС до 22% с 1 января 2026 года), что увеличивает издержки бизнеса и риски для занятости, особенно в МСП. «Эксперт РА» ожидает, что значение ключевой ставки будет снижаться постепенно и к концу 2026 года приблизится к 12%. Промышленные кластеры, технопарки, ТОРы и центры НИОКР будут играть значимую роль как каналы привлечения инвестиций. Дефицит кадров останется системным ограничением, выводя на первый план задачи по увеличению производительности труда, переобучению и совместной деятельности регионов и работодателей по подготовке специалистов под запрос предприятий. Темп инфляции к концу года замедлится до 4,8%, при этом возможно более низкое значение в случае сильного спада экономической активности.

Полная версия обзора - https://raexpert.ru/researches/regions/economic_regions_2025/

Прибыль была. Банки её съели

2025-й стал годом истины. Истины простой: если ты не банк – ты кормишь банк.

Высокие ставки перестали быть “временной мерой”. Теперь это бизнес-модель, только не ваша. В 2024-м компании отдавали на проценты около 25% прибыли. Тогда это называли “терпимо”. К середине 2025-го – уже 36%. Каждый третий рубль уходит банкам. Не на развитие, не на инвестиции, а просто за право продолжать работать.

Если ставки выше 16% сохранятся в 2026-м, банки будут забирать половину прибыли. Бизнес станет подрядчиком банка.

Это не кризис, это арифметика. Ставка дисконтирования сегодня = ключевая ставка + инфляция + риск + “ну вы же понимаете”. А на выходе – бетонный потолок роста. Перепрыгивают его только добывающая (и она же экспортирующая) промышленность и обрабатывающая промышленность с большой маржой (2-й передел).

Все остальные изображают деятельность. Про длинные проекты, машиностроение и особенно с/х, все инновации, технологии, про них мы вспоминаем как про юность, было приятно, но не сейчас (не при этих ставках).

Инвестору очень просто – если доходность ниже ставки дисконтирования, то проект выгоден исключительно кредитору! Поздравляю, вы инвестировали в банк, но опосредованно, как спонсор.

На рынке облигаций всё больше “живых трупов”. Компании вроде работают, отчёты есть, но растут только проценты. Банки это видят прекрасно, они смотрят на долг к EBITDA, маржу и выручку. Банки совсем не романтики, они рыбаки, и удочку в лужу не кидают.

А вот бизнес вынужден сохранять убыточные направления, иначе банк заметит падение выручки и прекратит кредитовать. Так и живём, “терпимо”, и ждем… я это называю «деревья умирают стоя» 🤦‍♂️

Про ставку, если без сказок

Чтобы запустить экономику, вариантов больше нет, ставку придётся снижать! Не обсуждать, не “смотреть на данные”, много думать и дуть на воду. А снижать на каждом заседании в этом полугодии – это нормальная взрослая траектория! И к июню ставка должна быть 12,5-13%! К концу года –10-11%, если инфляция не решит внезапно удивить.

Держать деньги дорогими дальше – уже не про осторожность. Это экономический мазохизм. Высокая ставка своё дело сделала, спрос охладила, инвестиции придушила, а прибыль аккуратно переложила в банковский сектор. Дальше держать её высокой = официально зафиксировать стагнацию и делать вид, что так и задумано.

Наш неутешительный вывод

Или ставка идёт вниз быстро и регулярно, или бизнес продолжает работать ради процентов и отчётов банков. Третьего сценария нет. Есть только разные степени самообмана.

#ставки
t.me/ifitpro

Прибыль была. Банки её съели

Свежий выпуск ГТЛК 002P-11: щедрый купон КС+3,0%, но долги огромные. Стоит ли игра свеч?

Государственная транспортная лизинговая компания (ГТЛК) - публичное акционерное общество, 100% акций находятся в Государственной собственности. Работает на рынке лизинговых услуг с 2001 года.

Развивает отечественную транспортную отрасль и транспортное машиностроение, инвестируя в создание нового авиационного, железнодорожного, автомобильного и водного транспорта, а также реализует крупнейшие инфраструктурные проекты.

📍 Параметры выпуска ГТЛК 002P-11:

• Рейтинг: AА- (стабильный) от АКРА
• Номинал: 1000Р
• Объем: 10 млрд рублей
• Срок обращения: 3 года
• Купон: КС + 300 б.п.
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

• Сбор заявок до: 27 ноября
• Дата размещения: 02 декабря

📍 Финансовые результаты по РСБУ за 1 квартал 2025 года:

Выручка: 27,1 млрд рублей, увеличилась на 12%. Основными факторами роста стали новые лизинговые контракты, заключённые в течение 2024 года, а также влияние повышенной КС.

Валовая прибыль: 24,2 млрд рублей, выросла на 17%. Это стало возможным благодаря увеличению доходов и сокращению себестоимости продаж на 18%, до 2,8 млрд рублей.

Активы: 1,3 трлн рублей, выросли на 10%. Увеличение активов связано с реализацией новых проектов, в том числе профинансированных за счёт средств Фонда национального благосостояния (ФНБ)

Чистый убыток: 1,8 млрд рублей, вызван преимущественно переоценкой валютных активов из-за курсовых колебаний.

Долговая нагрузка: по итогам 2024 года имеет повышенное соотношение долга к капиталу — 5,3х.

📍 Отчет по МСФО за 6 месяцев 2025 года:

Выручка: 75,8 млрд руб. (+19,0% г/г);
Чистый убыток: 5,9 млрд руб.;

Обязательства: 1,1 трлн руб. (-4,8% за 6 месяцев);
Процентные расходы: 67,6 млрд руб. (+35,8% за 6 месяцев);
Чистый долг/EBITDA: 7,2x.

Из облигаций с переменным купоном от данного эмитента выделил:

ГТЛК 002Р-10
#RU000A10CR50 Купон: КС+2,5% на 2 года 9 месяцев, ежемесячно.

На вторичном рынке обращается аналог — выпуск ГТЛК 2Р-10 с купоном КС + 250 б.п. В сравнении с ним, новый выпуск предполагает незначительную премию по доходности, поэтому резкого роста цены вряд ли стоит ждать.

📍 Что готов предложить нам рынок долга:

ТрансКонтейнер П02-02
#RU000A10DG86 (АА-) Купон: КС+2,5% на 2 года 11 месяцев, ежемесячно
ВИС ФИНАНС БО-П10
#RU000A10DA41 (А+) Купон: КС+3,75% на 2 года 10 месяцев, ежемесячно, имеется амортизация
Инарктика 002Р-03
#RU000A10B8P3 (А+) Купон: КС+3,4% на 2 года 3 месяца, ежемесячно
Селигдар 001Р-07
#RU000A10D3X6 (А+) Купон: КС+4,5% на 1 год 10 месяцев, ежемесячно
АФК Система 002P-05
#RU000A10CU55 (АА-) Купон: КС+3,5% на 1 год 9 месяцев, ежемесячно
Группа Позитив 001Р-01
#RU000A109098 (АА) Купон: КС+1,7% на 1 год 7 месяцев, ежемесячно
Балтийский лизинг БО-П11
#RU000A108P46 (АА-) Купон: КС+2,3% на 1 год 6 месяцев, ежемесячно
• Биннофарм Групп 001P-03
#RU000A107E81 (А) Купон: КС+2,4% на 1 год, ежемесячно

Что по итогу: ГТЛК живет только за счет господдержки. Пусть вас не обманет рейтинг AA-, это только благодаря ей, иначе он был бы - куда скромнее. Типичная госкомпания: много долгов, прибыли мало, зато в избытке уверенности, что государство всегда поможет.

Несмотря на высокую диверсификацию моего портфеля, я сознательно избегаю бумаг этой компании. Уверен, что дефолта удастся избежать благодаря государственной поддержке, которая служит для эмитента «кислородной маской». Однако, при наличии альтернатив, я предпочитаю не размещать в ней свои средства. Решение остается за вами. Всех благодарю за внимание и поддержку постов.

✅️ Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

#облигации #аналитика #инвестор #инвестиции #обзор_рынка #новости #мегановости

'Не является инвестиционной рекомендацией

Свежий выпуск ГТЛК 002P-11: щедрый купон КС+3,0%, но долги огромные. Стоит ли игра свеч?

Элемент. Отчет за 1 пол 2025 по МСФО

Тикер: #ELMT
Текущая цена: 0.113
Капитализация: 50.2 млрд
Сектор: Hi-tech
Сайт: https://www.gkelement.ru/

Мультипликаторы (LTM):

P\E - 9.12
P\BV - 1.2
P\S - 1.31
ROE - 15%
ND\EBITDA - 0.65
EV\EBITDA - 6.24
Акт.\Обяз. - 1.57

Что нравится:

✔️нетто финансовый расход уменьшился на 88.3% г/г (598 -> 70 млн).

Что не нравится:

✔️выручка снизилась на 18.9% г/г (19.8 -> 16.1 млрд);
✔️отрицательный FCF -5.6 млрд. Хотя это лучше, чем -7.5 млрд, которые были в 1 пол 2024;
✔️чистый долг вырос в 3.5 раза п/п (1.7 -> 5.9 млрд). ND\EBITDA увеличился с 0.15 до 0.65;
✔️чистая прибыль уменьшилась на 47.3% г/г (3.8 -> 2 млрд). Причины - снижение выручки и операционной рентабельности с 23.57 до 15%.

Дивиденды:

Согласно утвержденной дивидендной политике группы, планируется выплачивать дивиденды в размере не менее 25% от ЧП по МСФО скорректированной на госсубсидии.

По данным сайта Доход следующий дивиденд за 2025 год прогнозируется в размере 0.0020815 руб (ДД 1.84% от текущей цены).

Мой итог:

Операционные показатели разнонаправленны. Производство продукции (г/г):
- электронные блоки и модули +150% (13.6 -> 34.1 млн шт);
- интегральные микросхемы 0% (5.4 -> 5.4 млн шт);
- полупроводники -21.9% (3.2 -> 2.5 млн шт);
- корпуса для микросхем -45.6% (22.6 -> 12.3 млн шт);
- точное машиностроение +50% (2 -> 3 шт).

Вполне логично, что разбивка по выручке показала аналогичные результаты (г/г):
- электронные блоки и модули +37.3% (1 -> 1.4 млрд);
- электронная компонентная база -26.8% (17 -> 12.4 млрд);
- точное машиностроение +200% (0.7 -> 1.5 млрд);
- прочее -29% (1.1 -> 0.8 млрд).
Видно, что в операционном плане и по выручке потери в самом крупном сегменте, что отразилось на общей выручке. Еще больше снизилась чистая прибыль. Здесь и снижение выручки, и рост операционных расходов и увеличившийся налог на прибыль. Можно еще отметить, что у компании уменьшилось количество клиентов с 3230 до 3009. При этом произошло небольшое смещение доли выручки (в 1 пол 2024 было 87% корпоративных и 13% федеральных, а в этом полугодии стало 80% корпоративных и 20% федеральных). Это связано со снижением уровня деловой активности в корпоративном сегменте, а также с активной фазой выполнения отдельных ОКР для государственных заказчиков.

FCF все также отрицательный как и в прошлом полугодии, но все же результат немного лучше на фоне улучшения OCF (тоже отрицательного, но -0.9 млрд лучше -2.3 млрд) и небольшого снижения капитальных затрат (5.2 -> 4.6 млрд). А вот чистый долг сильно увеличился. Хотя причина не в росте самого долга, а в снижении остатка денежных средств. Да и сама долговая нагрузка у Элемента достаточно комфортная.

Группа продолжает активно развиваться. Через свои дочки приобретаются пакеты в различных компаниях. Уже за пределами отчетного периода были куплены 51% доли в компаниях "Оптические Технологии" (в мае разработали прототип уникальной лазерной системы для фотолитографии), «НПО Андроидная техника» (разработчик робототехнических систем) и «Эйдос Робототехника» (разработка и внедрение промышленных роботов). В моменте нагрузка на финансовые результаты, но в перспективе оптимизация производства, рост объемов и развитие линейки продукции.

Логично, что есть и риски. Во-первых, на улучшение геополитики возможно появление конкурентов в корпоративном секторе (в государственном, скорее, спрос будет только расти). Во-вторых, не так давно была новость, что АФК Система ведет переговоры о продаже Сбербанку своей доли в Элементе. Потом это все приправили домыслами о делистинге после продажи доли на фоне некоторых голосов по теме "у государства есть точка зрения, что сектор микроэлектроники в сложившихся условиях не должен быть публичным". Президент группы опроверг планы по делистингу, но если государство что-то решит, то кто кого будет спрашивать.

У меня были акции Элемента, но слабые результаты и некоторая неопределенность с положением подтолкнули меня к их продаже. Пока побуду в стороне, но считаю, что у компании есть перспективы. Расчетная справедливая цена - 0.1435 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

#Инвестиции #Акции


Элемент. Отчет за 1 пол 2025 по МСФО
Познавательно

Пирог без начинки или как банки съели прибыль

Очень сложный это год для нашего бизнеса. Ситуация с кредитными ставками и ставками дисконтирования как лакмусовая бумажка выживаемости. Выжили те, кто умеет считать, без преувеличения, каждый рубль.

Как росли ставки и что это значит

В середине 2024-го на обслуживание процентов по кредитам компании тратили почти четверть всей своей прибыли. Но то был предвестник: к середине 2025 года эта доля взлетела уже до 36%. Каждый третий рубль из заработанного уходит на проценты, и это еще без учета возврата основного долга. Не помню такого даже в кризисные годы. Если ставки останутся выше 16% и в 2026-м, половина прибыли уйдет банкам. Работа не на себя, а на проценты.

Почему так происходит

Ставки по кредитам и ставка дисконтирования тесно связаны. Полезная информация здесь. Насчет оценки бизнеса — это не цифра с потолка, она включает ключевую ставку ЦБ + инфляцию + премию за отраслевой риск. Получается натуральный «барьер роста»: выживают либо крупные экспортеры, либо узкая обрабатывающая индустрия, где рентабельность все еще может покрыть такой дорогой капитал.

Большинство предприятий работают с минимальной эффективностью, рискуя скатиться в убытки. В долгосрочные секторы (машиностроение, инновационные циклы, робототехника) идти сейчас почти нереально: при таких ставках и горизонте отдачи = «ждать у моря погоды».

Что делать инвестору и бизнесу

Теперь главный вопрос — куда инвестировать? Очевидно, туда, где доходность явно выше средней ставки дисконтирования, иначе весь проект имеет смысл только для кредитора.

На вторичном рынке облигаций появляется много «скрытых банкротов» — компаний, которые держатся на плаву только для галочки, но роста у них нет.
При этом банки все активнее анализируют соотношение долга к EBITDA, отслеживают динамику выручки и реальную маржинальность. Да, банки — это бывалые рыбаки. Они точно знают, где в реке рыба, а где только рябь на воде.

Мини-путеводитель

❇️ Выбирайте сырьевые и обрабатывающие компании: только там есть шансы перескочить планку высокой ставки дисконтирования.

❇️ Осторожнее с долгами и эмитентами облигаций: многие на грани выживания, они деревья, которые умирают стоя.

❇️ Ищете новые бизнесы? Подбирайте в промышленности, где все еще есть маржа и нет массы «быстрых» денег, ведь в сырье новые игроки не заходят.

Ставки дисконтирования — не строки в Excel, а реальный фильтр будущего успеха. И сейчас, если проект не может дать высокую доходность — лучше сразу сказать себе «нет».

t.me/ifitpro
#ставкаДисконтирования

📝 Еженедельный дайджест от ГК «А101» с комментариями экспертов

Рост инвестиций в офисы, авторские фонды и восстановление первичного рынка в Москве

📊 Новости в мире финансов и инвестиций:

— Росстат фиксирует дефляцию с 5 по 11 августа в России в размере 0,08%. Годовая инфляция замедлилась до 8,55%.
— Банк России ожидает снижения годовой инфляции до 8,5% по итогам третьего квартала 2025 года, что ниже показателя второго квартала (9,4%) и апрельского прогноза (10,1%). По данным ЦБ, замедление инфляции связано с жесткой денежно-кредитной политикой.
— С марта по июнь количество регионов с инфляцией выше 10% снизилось с 57 до 36, сообщил ЦБ. Однако этот показатель остается выше уровня декабря. Общероссийская инфляция замедлилась до 9,4%, но сохраняется на высоком уровне.

🗨️«Замедление уровня инфляции стало заметным трендом. Это создает предпосылки для изменений в политике регулятора, включая более решительные действия по снижению ключевой ставки. Поддержку этому сигнализируют различные отрасли экономики: машиностроение, производственная и добывающая отрасли. Многие ожидают активных шагов по снижению ставки», — считает Анатолий Клинков, директор по взаимодействию с инвесторами ГК «А101».

— Чистые активы авторских ОПИФов, созданных для стратегий финансовых экспертов из популярных телеграм-каналов, превысили 100 млн рублей. В июле приток средств в эти фонды вырос на 86%. Основными пайщиками фондов стали жители крупных городов.
— 12 августа Московская биржа запустила торги расчетными фьючерсами на акции фонда iShares 20+ Year Treasury Bond ETF, который инвестирует в долгосрочные казначейские облигации США со средним сроком погашения. Фьючерсные контракты будут котироваться в долларах, а расчеты проводиться в рублях. Доступны две серии: с исполнением в сентябре и декабре 2025 года.

📊 Новости строительной отрасли и ипотечного кредитования:

— По данным «Метриум» со ссылкой на SIS Development, доля новостроек массового сегмента в Москве снизилась до 32%. На рынке преобладает бизнес-класс (50%), массовый сегмент (32%), премиум (14%) и высокобюджетный (4%). В июле в продаже было 47,1 тыс. квартир, из них 14,8 тыс. — массового сегмента. За год предложение в этом сегменте упало на 27%.
— По данным IBC Real Estate, частные инвестиции в строящиеся бизнес-центры Москвы (до 500 млн рублей) в первом полугодии 2025 года составили 38 млрд рублей — на 17% больше, чем годом ранее. Вложения физ. лиц и связанных с ними компаний достигли 43 млрд рублей.

🗨️«Определенный уровень интереса частных инвесторов к офисной недвижимости присутствовал на рынке всегда, однако в последнее время мы наблюдаем стабильный рост продаж данной категории покупателей. В первую очередь, стимулом к такому развитию стала более высокая, чем у жилой недвижимости, доходность: мы говорим о средних показателях в 13% против 5% у квартир при аналогичном чеке инвестиции в небольшой лот», — комментирует Оксана Моисеева, заместитель коммерческого директора по коммерческой недвижимости ГК «А101».

— По данным столичного Управления Росреестра, в июле 2025 года зарегистрировано 9 543 договора участия в долевом строительстве в отношении жилой и нежилой недвижимости. На рынке жилья за месяц оформлено 6 499 ДДУ, рост - 20% к предыдущему месяцу. В нежилом сегменте оформлено 3 044 ДДУ - на 24,6% больше чем в июне. При этом общее количество ДДУ - 65 165.

$RU000A108KU4
#А101 #новости #дайджест #девелопмент #строительство #недвижимость #аналитика #ипотека #экспертыА101


📝 Еженедельный дайджест от ГК «А101» с комментариями экспертов

«УПТК-65» готовится к облигационному дебюту

Металлоторговая компания «УПТК-65» планирует разместить на Московской бирже облигации на сумму до 1 млрд рублей на срок до 10 лет, их доходность может составить 24-28% годовых. Дебютный выпуск ожидается в размере 150-250 млн рублей и в дальнейшем объем эмиссии может вырасти. Полученные средства предполагается направить на модернизацию производственных мощностей и расширение продуктовой линейки.

«УПТК-65» является весьма известным игроком на рынке плоского проката России. Она занимается резкой рулонов и листов, гибкой, правкой и рубкой, продажей и доставкой в адрес клиентов. Объем переработки металла оценивается в 60 тыс. тонн в год.

По итогам прошлого года выручка «УПТК-65» увеличилась на 27% до 4,6 млрд рублей, чистая прибыль - на 69% до 93,4 млн рублей, в 1-м квартале 2025 года - на 15% почти до 1,1 млрд рублей и на 18% до 19,7 млн рублей соответственно.

В принципе предпосылки для удачной эмиссии облигаций у «УПТК-65» есть - долгий срок работы на рынке, хорошая оснащенность оборудование, широкий ассортимент и возможность оказания потребителям сервисных услуг. И как раз в июне стало известно, что «УПТК-65» готовится запустить новую линию для резки карточек.

Вместе с тем размещение сопряжено с определенными рисками как для самой «УПТК-65», так и покупателей ее облигаций - строительство и машиностроение испытывают сейчас трудности и вынуждены уменьшать заказы на прокат, поэтому рост доходов может затормозиться, необходимость выплат по облигациям может «съесть» прибыль. Но в то же время «УПТК-65» сосредоточилась на услугах и продуктов, которых нет у ее конкурентов, например, резке узкого штрипса, нержавеющего и окрашенного проката.

Была проведена сегментация клиентской базы и сделан акцент на покупателей, нуждающихся в высоком качестве продукции и готовым за него платить. Хорошим подспорьем оказалось появление аккредитованной лаборатории.

В долгосрочном же плане облигационный заем «УПТК-65» может «выстрелить» - кризисные явления в 2026-2027 годах могут исчезнуть и начнется подъем потребления, в который компания войдет с обновленными мощностями и сильным сортаментом, в частности, из нержавеющего проката, весьма востребованного на внутреннем рынке.

🪙Национализация 2.0

Инвестиции в России с риском национализации требуют особой осторожности и специфического подхода к анализу.
Про особенности писал здесь:
https://t.me/pensioner30/8304
Вот ключевые шаги и стратегии для снижения рисков.

Анализ компании на предмет рисков:
1. Сектор экономики:
Высокий риск: Стратегические отрасли: энергетика (нефть, газ, электроэнергия), оборонно-промышленный комплекс (ОПК), добыча критически важных минералов, инфраструктура (транспорт, связь), финансы (системообразующие банки). Компании с уникальными технологиями или ресурсами.
Средний риск: Металлургия, химия, крупное машиностроение, сельхозземли/производство.
Относительно низкий риск: Потребительский сектор (FMCG, ритейл, услуги), ИТ (не связанное с госзаказом/безопасностью), фармацевтика (не стратегические производители), малый и средний бизнес.

2. Значимость для государства:
Системообразующие компании: Те, чей крах или остановка могут вызвать каскадный эффект в экономике или соцсфере. Например некоторые производители и поставщики эл энергии.
Ключевые поставщики для госсектора/ОПК: Особенно если продукция критична для безопасности или госпрограмм.
Экспортеры валютной выручки: Крупные игроки в сырьевом экспорте.

3. Собственники и управление:
Связи с государством: Наличие государственной доли (Росимущество, ВЭБ.РФ, госкорпорации), "дружественных" государству олигархов. С одной стороны, это может быть защитой, с другой - делает компанию более интегрированной в госсистему и потенциальным объектом полного контроля.*
История конфликтов с властью. Судебные споры, критика со стороны высокопоставленных лиц, антимонопольные дела с политическим оттенком.
Репутация собственников: Наличие санкций против бенефициаров/менеджеров, связи с неугодными лицами.

4. Политический контекст и законодательство:
Текущая политика: Фокус на "экономический суверенитет", импортозамещение, усиление госрегулирования в определенных отраслях. Законодательные инициативы, расширяющие основания для вмешательства государства.
Формальные основания для национализации: Закон предусматривает национализацию "в исключительных случаях, связанных с обеспечением обороны страны и безопасности государства" с компенсацией. Ключевая проблема: трактовка этих оснований может быть очень широкой, а процедура компенсации – непрозрачной и заниженной (до "рыночной" стоимости в кризисных условиях).

5. Финансовое состояние и долги:
Компании в тяжелом финансовом положении: Особенно крупные, стратегически важные. Государство может использовать трудности как повод для "спасения" через национализацию или введение внешнего управления.
Крупные долги перед государственными банками: Позволяет государству усилить влияние.

Итог. Если компания представляет исключительный интерес (например связана с добычей сырья), собственник имеет плохую репутацию ( выводит деньги за рубеж) , у гос компании есть доля в этой компании ( например Газпром банк владел 22% акций ЮГК), плюс нужно защитить что-то или кого-то ( экологическая ситуация и множественные нарушения, аварии), плюс у компании есть долги, то скорее всего это лишь вопрос времени... Такая компания со временем начнёт представлять повышенный интерес и высока вероятность, что она будет национализирована или попадёт в правильные руки.

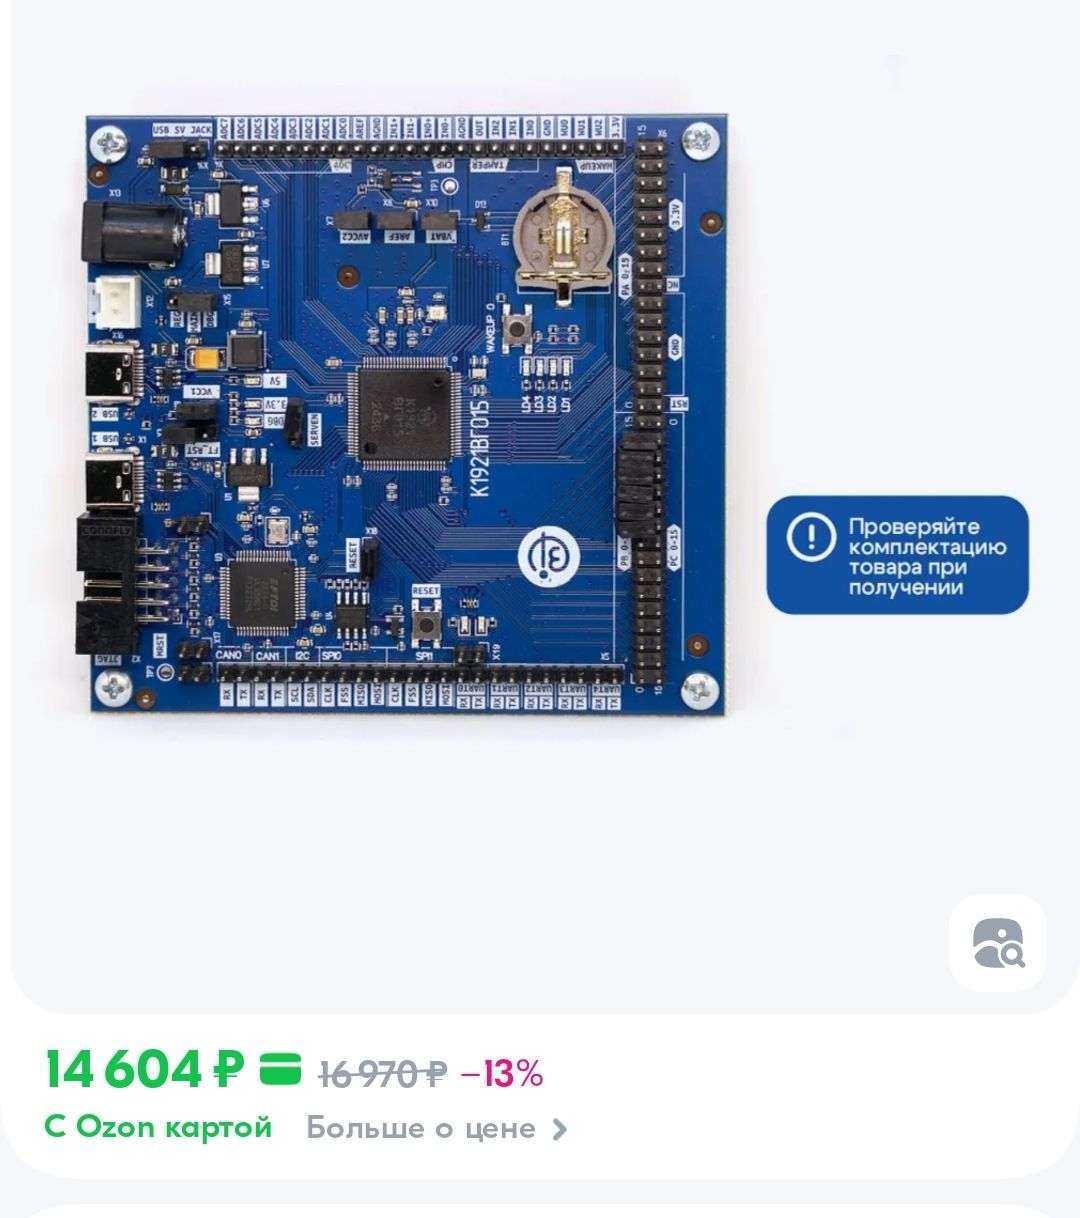
​🪙Элемент и контроллер К1921ВГ015.

15 мая был на семинаре-вебинаре компании Элемент. Речь шла про быстрый старт контроллера К1921ВГ015.
Специалисты рассказали как правильно с ним работать и какие уже существующие проекты есть.

Плюсы контроллера:
- Много памяти. 1 мб Flash и 256 кБ ОЗУ. Кто то скажет что мало, мол у меня в телефоне больше... Но это значительно больше, чем у возможных конкурентов и для контроллера это более чем достаточно.
4 таймера – один 32 разрядный, и три – 16 разрядных. Например, у контроллера Atmega8535, с которым я работал во время обучения, всего 3 таймера, причем разрядность ниже.
На борту есть контроллеры UART и I2C, CPI и много других страшных аббревиатур. Но кому то это все нужно для работы.

- Запустили в продажу отладочную плату в мае 2025 года. Можно купить на Озоне. Но цена...
- Цена контроллера около 500 р. Цена платы - 14 600 р. Пока дорого.
Arduino, STM32 и даже оригинальные платы стоят дешевле. Можно купить за 500 - 2000 р уже готовую плату (причем даже не всегда Китай), а можно даже купить другой отечественный контроллер на плате за 7500 р.
Это контроллер Амур от Микрона, который тоже в ходит в группу Элемент.
Естественно, там железо может быть другим и более слабым, но все таки цена пока не для массового потребителя. $ELMT

Предположим у меня есть проект, какой-то не сильно сложный ( несколько входов-выходов, таймеры, какие то датчики...). Если я могу купить китайскую плату за 500 р и все сделать на ней, то зачем покупать то же самое за 14 600 р и разбираться с новым ПО и применять магию танцев с бубнами?

- Как это всё дело запустить и заставить работать?
Мне показалось что процесс долгий и немного сложный. Во всяком случае с теми контроллерами, с которыми я работал, было как будто бы немного проще. Хотя с данной отладочной платой я и не работал. Документация и инструкции есть, так что разобраться можно. Нужно самому поработать, чтобы понять и сделать вывод.
Поддержка тоже есть и она помогает.

- Область применения.
Очень круто, что инженеры начали внедрять данный контроллер и делятся своим опытом. Примеры: системы умного дома, умные счетчики эл энергии, приборы для учета и контроля сотрудников, системы видеонаблюдения, различные датчики. Но есть некоторые замечания и проблемы, которые решаются. Чем больше будет проектов, тем больше опыта и соответственно новых проектов, и устройств на базе данного контроллера.

- У компании есть план по (захвату мира) созданию целого семейства контроллеров минимум до 2027 года, причем часть контроллеров будут полностью производиться под крышей НИИЭТ и компании Элемент.

🍏Другие новости:
- Компания начала платить дивиденды. Небольшие, но это большой плюс.
- Запустили производство блоков питания для серверов, есть дочерняя компания по развитию робототехники в России.

Финансовые показатели:
- Выручка по итогам года увеличилась на 23% до 44 млрд рублей за счет роста объемов производства электронной компонентной базы, а также роста выручки по направлению точное машиностроение.
- EBITDA выросла на 28% год к году до 11 млрд рублей. Рентабельность по EBITDA за отчетный период увеличилась до 25% в сравнении с 24% годом ранее.
- Чистая прибыль увеличилась на 56% до 8,3 млрд рублей. Рентабельность по чистой прибыли выросла с 15% в 2023 году до 19% по итогам 2024 года.
- Чистый финансовый долг составил 2,1 млрд рублей. Соотношение чистого долга к EBITDA сократилось до 0,2х.
- Средняя стоимость долга сократилась с 9% в 2023 году до 8,3% по итогам 2024 года.
- Совокупные инвестиции на реализацию стратегической программы развития, включающие капитальные затраты и выполнение опытно-конструкторских работ по разработке оборудования и технологий, составили 22 млрд рублей. 👍

🍏Компания мне нравится, они делают реально нужные вещи. Акции держу с прошлого года. На российском рынке подобных компаний немного, в финансовом плане компания растет и остается открытой для инвесторов.

#элемент #акции #контроллер

«Северсталь» надеется на некоторое восстановление финансовых показателей

Компания «Северсталь» опубликовала результаты деятельности в январе-марте текущего года, и они выглядят противоречивыми: выплавка чугуна выросла на 5% до 2,9 млн тонн, стали же - уменьшилась на 2% до 2,8 млн тонн. Продажи продукции поднялись на 7% почти до 2,7 млн тонн.


Зато выручка «Северстали» сократилась на 5% до 178,7 млрд рублей, EBITDA обвалилась на 40% до 39,4 млрд рублей, чистая прибыль - на 55% до 21,1 млрд рублей. Инвестиции расширились в 2,4 раза до 43,6 млрд рублей.

В складывающихся условиях «Северсталь» приняла решение не распределять дивиденды за 1-й квартал 2025 года. Еще в ее пресс-релизе сообщается про ожидание в апреле-июне текущего года «некоторого восстановления финансовых показателей на фоне оживления спроса». Вот тут-то кроется немало интересного.

Цены на стальную продукцию на внутреннем рынке России не демонстрируют стремления к подъему: в течение четырех месяцев плоский горячекатаный прокат подешевел с 63-65 до 60-62 тыс. рублей за тонну, холоднокатаный - с 85-88 до 80-83 тыс. рублей, оцинкованный - с 107-112 до 100-102 тыс. рублей. В прошлом году картина была совершенно иная - цены активно двигались вверх.

Следовательно, потребление вялое и немудрено - строительство стагнирует, машиностроение пробуксовывает и заказов на стальную продукцию маловато. Перспектив же для быстрого расширения потребления не прослеживается - ключевая ставка давит на экономику, делая инвестиционные проекты дорогими.

В подобных условиях выручка падает, напротив, увеличивается торговая дебиторская задолженность - как следует из отчетности «Северстали» она выросла в 9,1 раз до 7,695 млрд рублей. Нельзя исключать варианта, что «Северсталь» отгружает продукцию с большими отсрочками платежей для сохранения загрузки ее предприятий, в противном случае трейдерам и конечным потребителям не привлекательно ее брать.

И, похоже, так оно и есть, о чем может свидетельствовать подъем сбыта «Северстали» в январе-марте 2025 года. Вместе с тем структура продаж «Северстали» демонстрирует неоднозначную динамику - реализация полуфабрикатов подскочила примерно в 10 раз до 184 тыс. тонн, коммерческой стали уменьшилась на 8% до 1,1 млн тонн, продукции с высокой добавленной стоимостью (ВДС) - выросла на 9% до 1,4 млн тонн.

Коммерческая сталь - термин, конечно, удивительный, словно есть сталь для продажи и для бесплатной раздачи. Что под ним понимает «Северсталь» - непонятно. К продукции с ВДС она относит отдельные виды горячекатаного проката, холоднокатаный и оцинкованный прокат, прокат с полимерным покрытием, метизы, трубы и профили, стальные решения (видимо, конструкции).

Надежды же руководства «Северстали» на скорое расширение спроса могут не оправдаться - он может остаться слабоватым до конца 2025 года. Тогда ее может ждать дальнейшее снижение выручки и чистой прибыли в сочетании с ростом торговой дебиторской задолженности и значительными капитальными вложениями. О дивидендах с ее стороны можно на время забыть.

«Северсталь»: неопределенность сбыта на фоне заморозки рынка

Акции «Северстали» с последней декады февраля медленно ползут вниз и интересно оценить ее перспективы на текущий год с учетом складывающейся рыночной конъюнктуры.

Ее результаты за 2024 год выглядят противоречиво: с одной стороны, выплавка чугуна уменьшилась на 11% до 10 млн тонн, стали – на 8% до 10,4 млн тонн, тогда как продажи металлопродукции выросли на 1% до 10,8 млн тонн, с другой же - выручка увеличилась на 14% до 829,8 млрд рублей, зато свободный денежный поток обвалился на 19% до 96,8 млрд рублей и дивидендов не ожидается - совет директоров «Северстали» порекомендовал их не распределять, следовательно, у топ-менеджмента могут быть опасения по поводу будущего и он предпочитает экономить деньги.

Положение же дел на рынке видится не в самом позитивном свете. Прекращение действия в прошлом году государственной программы льготной ипотеки в сочетании с высокой ключевой ставкой давит на строительный комплекс и уже привело к сворачиванию проектов сооружения нового жилья. Да и строительство офисной, торговой и промышленной недвижимости стало чересчур затратным, с прокладкой дорожной инфраструктуры тоже все непросто.

Приличные объемы стальной продукции покупают машиностроение и энергетика, но их возможности небеспредельны. К тому же, «Северсталь», пускай, и флагман черной металлургии России, вот только не единственный, ей приходится конкурировать с группой НЛМК, Магнитогорским металлургическим комбинатом, Объединённой металлургической компанией (ОМК) и далеко не всегда она побеждает.

По имеющимся у меня данным, оцинкованный прокат, выпускаемый группой НЛМК, преспокойно продается в Вологодской области, являющейся вотчиной «Северстали». Выходит, местные потребителей сбытовая политика «Северстали» не всегда устраивает.

Инвестиционная деятельность «Северстали» также выглядит неоднозначной. Например, приобретение в 2024 году двух предприятий «Венталла» и планы по росту производства стальных конструкций до 126 тыс. тонн в год вряд ли дали особые выгоды «Северстали» на рынке - на нем ей надо бороться за заказы как с «Евразом», так и игроками поскромнее - «Агрисовгазом», «Казанскими стальными профилями», «ИНСИ» и др. Учитывая же спад заказов на стальные конструкции со стороны различных отраслей, начиная от сельского хозяйства и заканчивая ритейлом, предпосылок для расширения их выпуска «Северсталью» не наблюдается.

Конечно, для возводимого на Череповецком металлургическом комбинате комплекса по производству железорудных окатышей стальные конструкции могут поставлять предприятия «Северстали». Однако с окончанием его строительства их загрузка может упасть.

Исходя из вышеизложенного, можно прогнозировать сокращение операционных показателей «Северстали», скажем, выплавка чугуна и стали может просесть на 5-8%, объемы реализации продукции - на 4-7%. Покупка в минувшем году крупного трейдера «А Групп» - преимущество относительное, «Евраз», ОМК и группа НЛМК не дремлют и развивают свои сбытовые сети, не говоря уже про металлоторговые компании.

Поэтому 2025 год может быть для «Северстали» сложным (равно как и для ее конкурентов), впрочем, будем надеться на таланты ее менеджерского состава и изменения рыночной конъюнктуры к лучшему. Хотя лично я уверен - «Северсталь» способна выдержать любые испытания.