Поиск

Масштаб не спасает: 6 громких дефолтов в РФ. Что общего?

На фоне роста технических дефолтов инвесторы стараются уберечь заработанное в крупных компаниях, рассчитывая, что их вес в стране не даст им обанкротиться.

Предлагаю окунуться в историю — чтобы лучше понять, что пропасть с радаров может каждый.

• Трансаэро, 2015. Вторая авиакомпания страны: 60+ самолётов, миллионы пассажиров в год, долг с учётом лизинга — свыше 250 млрд рублей. Триггером стал 2014 год — обвал рубля и дорогие кредиты, а в октябре 2015-го у компании отозвали сертификат эксплуатанта.

Финал мрачный: авиакомпанию признали банкротом, и процедура тянется до сих пор. Самолёты были в лизинге, недвижимости почти не осталось, попытка привлечь топ-менеджмент к субсидиарной ответственности провалилась. Держатели облигаций по сути не дождались ни копейки.

• ЮТэйр, 2014–2015. Крупнейший вертолётный перевозчик страны, обслуживающий нефтегаз, и одновременно топ-5 пассажирских авиакомпаний. Долг — свыше 70 млрд рублей. Триггер: нефтяной кризис, падение выручки и валютные кредиты. Долг в итоге реструктурировали, а в 2019-м проведение выплат отложили до 2054 года: потери держателей эксперты оценили в 84–94% от номинала.

Облигационеры пошли в суды — и в 2023–2024 годах реструктуризацию признали недействительной, а осенью 2025-го апелляция даже обязала вернуть списанные бумаги. Но история продолжается: кассация то отменяет решения, то приостанавливает их исполнение.

Актуальные обзоры, которые вы могли пропустить:

• Дефолт облигаций: инструкция по спасению. Не дайте себя обмануть
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

• Банк «Открытие», 2017. Седьмой банк страны и первая санация по новой схеме через Фонд консолидации банковского сектора. Триггером стала агрессивная модель роста: банк раздавал кредиты своим же структурам, и когда ЦБ забрал «Открытие» на оздоровление, обрушился и материнский холдинг. Рынок узнал о проблемах за считаные дни до дефолта.

Финал показателен: сам банк с 2023-го присоединен к ВТБ, а «Открытие Холдинг», лишившийся главного актива, в 2022 году признан банкротом с долгом, превысившим 600 млрд рублей. Требования держателей облигаций на 262 млрд оставлены в общей третьей очереди — до реальных выплат дело пока не дошло.

• РОСНАНО, 2021–2025. Самый шокирующий сюжет: 100% капитала у государства, рейтинги высокого уровня, а в ноябре 2021-го биржа по предписанию ЦБ внезапно останавливает торги 9 выпусками на 71,6 млрд рублей. Триггер — накопленный «непропорциональный» долг около 148 млрд рублей.

Финал: в 2024-м корпорация договорилась с банками о дисконте 20% и погасила долг, а последний негарантированный выпуск выкупила у инвесторов по 83,35% от номинала.

• ОВК, 2021. Крупнейший производитель грузовых вагонов с госбанками в акционерах. Триггер — долговая нагрузка: в ноябре 2021-го «ОВК Финанс» просто не нашла денег на погашение выпуска и купоны на 16,3 млрд рублей, причём около 80% бумаг концентрировалось у банка «Траст».

Заводы работали, рынок — считал убытки: держатели пошли в суд, эмитента-SPV попытались обанкротить, но урегулирование затянулось на годы. Классический кейс, когда «системная значимость» защищала производство, но не график платежей.

• Росгеология, 2024–2025. Полностью государственная компания — основной исполнитель госзаказа на геологоразведку. Триггер банален: в сентябре 2024-го не хватило денег на погашение выпуска на 6 млрд рублей, дальше — просроченные купоны и обвал рейтинга с A- до CC за пару недель.

Финал не самый плохой: к июлю 2025-го компания закрыла оба выпуска и все просроченные купоны, кредиторы получили всё. Но и здесь ответ на вопрос «кто заплатит» пришлось вырабатывать на уровне Минфина, а не зачислять по графику.

Что общего у этих историй? До дефолта бумаги торговались с минимальной премией за риск: инвесторы полагались на масштаб, бренд и госучастие.

Ключевой вопрос здесь не размер, а источник денег. Если завтра окно рефинансирования закроется, кто и на каких условиях вольёт средства — банки, акционер, государство? Масштаб повышает шанс, что кого-то спасут, но вероятность спасения ещё не означает возврат держателям долга.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Масштаб не спасает: 6 громких дефолтов в РФ. Что общего?

🪙 27% представителей малого бизнеса задумались о возможности закрытия компаний из-за роста налоговой нагрузки.
Это всё, что нужно знать о поддержке малого бизнеса в стране.

Лишь 23% малых предприятий смирились с ростом налоговой нагрузки из-за произведенного в этом году снижения порога выручки, пишет «Ъ». Об этом свидетельствуют данные опроса Торгово-промышленной палаты среди 23 тыс. предпринимателей из 87 регионов.

Сдерживать его рост ради «уклонения» от уплаты этого налога или прибегнуть к дроблению намерены 26% и 24% предприятий соответственно.

С 2026 года порог для уплаты НДС снижен с 60 млн до 20 млн руб. в год. Данный порог будет действовать до 2029 года, после чего продолжит снижаться.

Хотели ведь больше налогов собирать...что могло пойти не так?

🪙 Сбер будет делать всё, чтобы объём его дивидендных платежей не снизился, — Греф. $SBER
Дивидендная политика Сбербанка останется неизменной на ближайшие три года.

Что есть сейчас на рынке более стабильное, чем Сбер?

🪙 ЦБ рассчитывает прийти к цели по инфляции в 4% уже в 2027 году, — Набиуллина.

ЦБ ждет рост ВВП РФ в 2026г в пределах 1%, данные говорят об ускорении темпов роста в дальнейшем.

Период высоких ставок по кредитам болезнен, но это необходимая мера для роста благосостояния граждан в будущем.

Инвестиции в основной капитал составили 43 трлн рублей. ЦБ ожидает, что в следующем году инвестиции прирастут не только в триллионах рублей, но и в физических объемах.

Гражданам нужна не доступная ипотека, а доступное жилье. Прежде всего по цене. Вся выгода от льготной ипотеки была «съедена» ростом цен, — Набиуллина

А кто на этом заработал? Банки и застройщики. Теперь нужно спасать Самолет и других. 👍 $SMLT

🪙 М.Видео завершил размещение акций по закрытой подписке в рамках допэмиссии 500 млн бумаг.
Все акции были выкуплены. Цена размещения — 49,9 рублей.

Сомнительно, но ок. $MVID
Кто и зачем это держит?

🪙 ВТБ раскрыл параметры допэмиссии.

Разместят 6,29 млн акций по 87 рублей за штуку. Это будет открытая подписка. При полном размещении банк привлечёт 547,5 млрд рублей. Заявки будут собирать с 13 по 30 ноября.

Ещё одна компания-допка. $VTBR
Если вы ждёте дивиденды, то допка их убьёт-размоет.

🪙 Дисконт на Urals стал рекордным с весны 2023 года.
На фоне роста предложения с Ближнего Востока, скидки на Urals в портах Балтики и Новороссийске к Dated Brent за неделю к 6 ноября выросли на $2,95–2,15, до $31 и $33 за баррель соответственно.
$ROSN

ГК «Мд Медикал Груп» увеличивает мощности по лучевой диагностике

Сообщаем о расширении амбулаторных мощностей #MDMG в Калининграде, где компания представлена одним многопрофильным центром и двумя МРТ-центрами, которые вошли в периметр Группы в мае 2025 года в результате реализации сделки по приобретению медицинских центров «Эксперт». И расширяется именно многопрофильная клиника общей площадью 995 кв.м.: она завершила реконструкцию и открыла новое отделение лучевой диагностики, где начали работу МРТ Philips MR 5300 с технологиями искусственного интеллекта и современный цифровой рентгеновский аппарат.

Хотим дать чуть больше информации о возможностях современного оборудования. Philips MR 5300 — томограф мощностью 1,5 Тл. Технологии искусственного интеллекта используются для ускорения отдельных этапов сканирования и получения детальных изображений. Технология SmartSpeed помогает сократить продолжительность сканирования. Технология Motion Free помогает компенсировать движения пациента при получении изображений, что особенно важно пациентам, которым сложно сохранять полную неподвижность на протяжении исследования. У аппарата увеличенный диаметр туннеля по сравнению со стандартными моделями, что поможет сделать исследование комфортнее для пациентов, которым непросто находиться в ограниченном пространстве.

Общий размер инвестиций в открытие и оснащение отделения составил 155,6 млн руб. Финансирование осуществлено за счет собственных денежных средств Компании. Мощности нового отделения составляют 32 000 посещений в год.

Полная версия пресс-релиза доступна по ссылке.

⚡️Российский инвестор 2026 между азартом и расчётом


Frank RG представила результаты исследования «Розничные инвестиции в России 2026». Аналитики опросили 1 169 инвесторов, изучили предложения 10 брокеров, 14 управляющих и 5 страховых компаний. Данные показывают любопытный контраст: инвестиционный капитал растёт, но активных участников рынка значительно меньше, чем открытых счетов.

▪️ Финансовый капитал физлиц в I полугодии 2026 года вырос на 14,2% г/г, до 121,6 трлн руб.

▪️ Объём розничных инвестиций увеличился на 24,1% г/г, до 29,1 трлн руб.

▪️ Число брокерских счетов достигло 58,8 млн (+15% г/г), при этом 62,8% остаются пустыми.

▪️ Почти 95% активов на непустых брокерских счетах сосредоточено на счетах с балансом свыше 1 млн руб. Таких счетов около 5%.

▪️ Доля опрошенных, рассматривающих горизонт инвестирования более трёх лет, выросла с 50,1 до 57,5%.

🔷️ Счета открывают чаще, чем пополняют

Брокерские счета есть у 41,9 млн человек, однако только 3,9 млн имеют на них более 10 тыс. руб. Темпы роста числа счетов замедляются: за сопоставимые периоды первого полугодия они составляли 29% в 2024 году, 20% в 2025-м и 15% в 2026-м. Рекордное количество счетов само по себе ещё мало говорит о реальной вовлечённости инвесторов.

🔷️ Куда направляются деньги

На продукты управляющих компаний приходится 50% розничного инвестиционного капитала, на страхование жизни – 11%. Объём средств в программах долгосрочных сбережений вырос на 192,3% г/г, хотя их доля пока не превышает 3%. Рост во многом связан с эффектом низкой базы. Капитал в ПИФах увеличился на 76,2%.

🔷️ Зачем люди инвестируют

67% опрошенных хотят сохранить капитал, 60% – приумножить его, 46% – накопить на долгосрочные цели. Ещё 29% отмечают азарт и самореализацию. Ответы могли пересекаться: накопления на будущее вполне уживаются с удовольствием от торговли.

🔷️ Горизонт постепенно удлиняется

Доля инвесторов, рассматривающих срок более десяти лет, увеличилась с 13,5 до 18,1%, а ориентированных на срок менее года сократилась с 13,2 до 8,6%. Представители рынка связывают интерес к длинным продуктам с ожиданиями снижения ключевой ставки и желанием зафиксировать текущие доходности. Но пока речь о намерениях, а не о фактических сроках удержания активов.

🔷️ Аналитики пишут, но их мало читают

Брокеры выпускают около 5,4 тыс. публикаций в месяц, из них 45% – уникальная аналитика. При этом 58% опрошенных не изучают материалы своего брокера. Среди причин 25% называют другие источники информации, 20% – поверхностность материалов, по 17% – сложность подачи и недоверие.

Среди тех, кто читает брокерскую аналитику, популярность видео выросла с 22,8 до 37%, а Telegram-каналов – с 32,7 до 34,3%. Похоже, инвесторы всё чаще выбирают формат, который экономит время.

🔷️ ИИ становится привычнее

Оценка комфорта взаимодействия с ИИ выросла с 4,0 до 4,3 балла из пяти. Среди инвесторов 18–30 лет 9,9% полностью доверяют рекомендациям ИИ и следуют им, ещё 48,9% доверяют, но решения принимают самостоятельно.

Пять из десяти изученных брокеров предлагают ИИ-сервисы кратких сводок, три подключают внешние модели к инвестиционным портфелям. Такие инструменты ускоряют поиск информации, но короткое резюме может упустить существенные риски.

🧐 Что в итоге

Инвестиционный капитал увеличивается, горизонт планирования постепенно удлиняется, а брокеры развивают цифровые сервисы. Но большое количество открытых счетов пока не означает массового участия в инвестициях. Деньги по-прежнему сосредоточены у относительно небольшой группы клиентов.

Ставьте 👍

#обзор_рынка #исследования
©Биржевая Ключница

⚡️Российский инвестор 2026 между азартом и расчётом

«Эксперт РА» приглашает на юбилейный форум «Лизинг в России» 8 декабря

После двух лет падения лизинговый рынок показал положительную динамику: объем нового бизнеса по итогам 1 полугодия 2026 года прибавил 5%. Перешел ли рынок в фазу восстановления или это иллюзия роста? Как найти баланс между ростом портфеля и усилением политик риск-менеджмента? Как эффективно реализовать сток изъятой техники? Как сбалансировать денежные потоки, когда платежи клиентов замедляются? Как управлять налоговой нагрузкой по НДС при снижении объемов бизнеса? Где привлекать фондирование, когда ключевая ставка все еще остается высокой?

На 25-м юбилейном форуме «Лизинг в России – 2026», который состоится 8 декабря 2026 года в Москве, будут обсуждаться все эти вопросы, а также актуальные вызовы и перспективы рынка. Организаторы мероприятия – рейтинговое агентство «Эксперт РА» и компания «Эксперт Бизнес-Решения» при поддержке Объединенной лизинговой ассоциации (ОЛА).
Форум «Лизинг в России» проводится с 2002 года, это крупнейшее в России событие для профессионалов рынка лизинга. Мероприятие соберет более 350 участников: топ-менеджеры лизинговых компаний, крупнейшие клиенты-лизингополучатели, представители финансовых институтов и органов государственной власти, банки, инвесторы, руководители отраслевых ассоциаций, СМИ.

В программе юбилейного форума:
· Панельная дискуссия: «Лизинг 2027: от адаптации к действию».
· Тематические секции:
o Точки опоры: выбор стратегии в период турбулентности.
o Ваш маршрут построен: от рисков к технологиям.
o Фондирование-2027: в поисках лимитов и окна для букбилдинга.
· Презентация исследования рынка лизинга, подготовленного «Эксперт РА».
· Торжественная церемония награждения лидеров рынка лизинга и победителей Премии «Звезды лизинга».

В рамках форума проводится новая отраслевая премия «Звёзды лизинга», которую учредили «Эксперт РА» и «Эксперт Бизнес-Решения» для признания достижений компаний, оказывающих услуги на рынке лизинга. Цель — выявить и рассказать о лучших решениях и значимых сделках для лизинговой отрасли.

Программа и регистрация: https://event.expert-business.ru/leasing_2026/

Дата и место проведения: 8 декабря 2026 года, Москва, отель Континенталь (Тверская ул., 22)

Все новости конференций, главные цитаты выступлений и репортажи с мероприятий в каналах «Эксперт РА» в Telegram (https://t.me/expert_ra) и в Max (https://max.ru/expert_ra).

Как потерять деньги, спасая их от биржевого краха

Как-то я пропустил, что в октябре было сразу две интересные исторические даты. В 2002 году завершился один из крупнейших медвежьих рынков, а в 2007-м начался другой, который закончился глобальным финансовым кризисом. И тогда, и сейчас есть инвесторы, абсолютно уверенные в том, куда рынок пойдёт дальше - а вот заработали на этом не все. 😎

Вообще, медвежий рынок - это обычно падение акций на 20% и более, а коррекция на 10-15% - вполне нормально на растущем тренде. Инвесторы часто путают эти вещи и начинают спасать портфель от каждого падения.

Открою секрет - у настоящего обвала всегда два сценария!

Первый - всеобщая эйфория, инвесторы перестают замечать риски, покупают всё подряд и готовы платить любые деньги за обещания будущих прибылей. Именно так было во время пузыря доткомов в 2000 году.

Второй - мощный неожиданный удар по экономике, который рынок заранее не успел оценить. Пандемия 2020-го года и мировой финансовый кризис 2008-го - прекрасные примеры.

Посмотрим на сегодняшний рынок - ИИ и огромные инвестиции в дата-центры, геополитика, инфляция и госдолги. Страшных историй хватает, но большинство из них уже давно обсуждают все кому не лень. Риск, о котором кричат из каждого утюга, не является неожиданным (это не значит, конечно, что он не реализуется). Для настоящего биржевого шока, скажу я вам, обычно требуется нечто большее, чем очередной заголовок о всем известных проблемах.

Вернусь к сравнению интереса к ИИ с пузырём доткомов. Еще раз - ставить между ними знак равенства бессмысленно. В 2000-м инвесторы скупали компании, которые не умели зарабатывать. Сегодня они финансируют ИИ, который пока отлично умеет тратить чужие деньги (хотя по-прежнему много скепсиса и отдельные оценки действительно выглядят перегретыми).

За несколько десятилетий инвестирования я убедился в одной простой вещи - пытаться угадывать следующий обвал - занятие дорогое и неблагодарное. Можно правильно определить риски, продать акции, а потом несколько лет наблюдать, как рынок продолжает расти без тебя. И когда ты решишь вернуться - купить те же бумаги гораздо дороже.

Предпочитаю не гадать, когда придёт очередной огромный медведь, а заранее выстраивать портфель так, чтобы пережить его появление.s Диверсификация, asset allocation и инвестиционная дисциплина скучнее громких прогнозов, но деньги на рынке зарабатываются не количеством угаданных кризисов. Что для вас сейчас острее - страх обвала рынка или того, что пропустите очередной этап роста?

#ИИ
https://t.me/ifitpro

Ноябрь — главная точка проверки для Балтийского лизинга. Хватит ли денег?

Бумаги «Балтийского лизинга» уже три месяца живут в режиме кризисной переоценки. Дефолта нет, купоны платятся, но по отдельным выпускам доходности перевалили за 100%, а флоатер П14 $RU000A10A3W1 за неделю до оферты стоит под 98% номинала с доходностью 233% к ней.

Что к этому привело?

• 3 августа — слабый отчёт за полугодие: прибыль 40 млн против 2,1 млрд годом ранее, касса сжалась с 7 до 0,9 млрд. 10–12 августа крупный институционал начал сливать клубные выпуски П14 и П21: доходности с 22% уехали на 30–35%.

• 14–18 августа — новый негатив: ФНС блокирует счета Контрол лизинга, компании того же бенефициара; пик распродаж 17–18-го, отдельные выпуски теряли до 20%.

• 30 октября «Эксперт РА» понизил рейтинг с ruAA- до ruA со статусом «под наблюдением»: просрочка 90+ дней в портфеле выросла с 4,4% до 6,1%, текущая ликвидность упала со 123% до 65%.

• АКРА свой AA-(RU) не трогала с декабря 2025-го — рейтинги классически запаздывают, риск рынок прайсит в стакане сам.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски

Кто владеет компанией. В октябре 2023-го Жарницкий через своё ООО «Прибыльные инвестиции» выкупил группу у банка «Траст» за 26,9 млрд. Деньги дала сделка с ПСБ: банк выдал кредит на покупку, в залог ушли и доли покупателя, и с августа 2024-го — 100% ООО «Балтийский лизинг».

Сам Жарницкий называет ПСБ «финансовым партнёром», а слухи о переходе под контроль банка ходят с лета 2024-го — 6 ноября ПСБ их официально опроверг.

Деталь, которая многое объясняет: кредит Жарницкий планировал гасить «за счёт выплаты дивидендов». В 2025-м БалтЛиз выплатил владельцу 4,4 млрд при чистой прибыли 3,1 млрд и отрицательном денежном потоке — по сути, капитал изымался в момент, когда нужен был на резервы. Если дивиденды прекратятся — это сигнал, что ликвидность перенаправляют кредиторам.

Тень Контрол лизинга. Контрол лизинг — не материнская и не дочерняя структура БалтЛиза, общей доли в капитале нет. Связь одна: бенефициар.

Контрол лизинг сам — проблемный эмитент: рейтинг ruB-, долг перед ФНС вырос до 1,1+ млрд, счета периодически блокируются.

На встрече с инвесторами менеджмент БалтЛиза называл «связанные сделки» на 15,2 млрд — включая аванс в пользу компании Жарницкого. Каждая новая новость о блокировках у Контрола бьёт и по БалтЛизу, даже когда к его балансу отношения не имеет.

Ключевой момент — ноябрь. Крупные оферты пройдут 19 ноября БО-П14 $RU000A10A3W1 — выкуп по пут-оферте до 9 млрд руб и 25 ноября БО-П21 $RU000A10DK98 — до 2,5 млрд руб; Всего в ноябре эмитенту может понадобиться до 14 млрд.

Основные держатели обоих выпусков — страховые, с ними идут переговоры о замещении вместо выкупа. 6 ноября ПСБ официально уведомил депонентов о наступлении права предъявления по П21.

Фундамент (РСБУ за 9 мес. уже вышло). Долг сокращён на 13%, до 144 млрд руб. Операционный денежный поток +15,5 млрд за 9 мес. — деньги генерируются, но уходят банкам. Касса — всего 0,7 млрд: резерв под оферты на балансе не виден.

Изъятая техника растёт (8,8 → 12,2 млрд), но и продаётся: реализовано на 7–8 млрд, в каталоге ещё ~12 млрд. Ковенанты нарушены по 86,5 млрд руб. кредитов — но банки досрочного погашения не требуют.

Особенность лизинга, что каждый рубль облигационного долга обеспечен конкретным активом — транспортом, техникой, оборудованием. Проблема не в активах, а в тайминге: выплаты идут сейчас, а деньги — потом.

Вместо вывода: если ноябрьские оферты пройдут спокойно — премия за катастрофу может быстро сдуться. Если страховые предъявят всё — текущие дисконты окажутся не пределом.

Текущий рейтинг A/AA- держится далеко выше порогов, за которыми фонды обязаны продавать. Зато добавляет риска сам акционер: если ПСБ решит поддержать заёмщика рефинансированием — ноябрьский пик закроется без драмы.

По Полипласту, девелоперу АПРИ и БалтЛизингу мы уже прошлись — разобрали риски и ключевые даты. Теперь выбор за вами: по каким эмитентам ещё было бы интересно увидеть обзор, чтобы оценить перспективы восстановления котировок?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Ноябрь — главная точка проверки для Балтийского лизинга. Хватит ли денег?

Европлан получил «золото» в рейтинге лучших работодателей России по версии Forbes

Европлан укрепил позиции в рейтинге лучших работодателей России по версии Forbes: компания впервые удостоена «золотого» статуса и стала единственной лизинговой компанией среди 222 участников рейтинга. Forbes оценивал российские компании по трём направлениям: «Экология» (E), «Сотрудники и общество» (S) и «Корпоративное управление» (G). По итогам оценки участников распределили по четырём группам — от «платины» до «бронзы».
Для Европлана это второй год в рейтинге: в 2025 году компания впервые приняла участие и получила статус «серебро», а в 2026-м поднялась в «золотую» группу. Таким образом, «золото» стало не только улучшением прошлогоднего результата, но и подтверждением системной работы с персоналом и корпоративными практиками.
Для соискателей рейтинг Forbes — это дополнительный источник сведений о том, как компания работает с персоналом, а для клиентов, партнёров и инвесторов — показатель того, насколько прозрачно и эффективно выстроено корпоративное управление.

Лента. Отчет за 3 кв 2026 по МСФО

Тикер: #LENT
Текущая цена: 1954
Капитализация: 226.6 млрд
Сектор: Ритейл
Сайт: https://corp.lenta.com/ru/

Мультипликаторы (LTM):

▫️ P/E - 7.75
▫️ P/BV - 1.2
▫️ P/S - 0.22
▫️ ND/EBITDA - 3.02
▫️ EV/EBITDA - 5.38

Что нравится:

▫️ выручка выросла на 34.3% г/г (267.5 → 359.3 млрд);

Что не нравится:

▫️ отрицательный FCF вырос на 98.7% г/г (-2.4 → -4.8 млрд);
▫️ чистый долг вырос на 4.5% к/к (276.7 → 289.3 млрд). ND/EBITDA ухудшился с 2.67 до 3.02;
▫️ нетто проц. расход вырос на 25.1% к/к (9.4 → 11.8 млрд);
▫️ чистая прибыль уменьшилась на 27.5% г/г (7.1 → 5.1 млрд).

Дивиденды:

Выплата зависит от соотношения ND/EBITDA:
▫️ если < 1 - более 100% FCF;
▫️ если >1 и <= 1.5 - не более 100% FCF;
▫️ если > 1.5 - не более 50% FCF.

Пока из-за инфраструктурных вопросов дивиденды не выплачиваются.

Мой итог:

Операционные показатели за 3 кв 2026 (г/г):
▫️ LFL-выручка (6.5 → 8.1%);
▫️ LFL-средний чек (3.6 → 3.8%);
▫️ LFL-траффик (2.8 → 4.2%).

Динамика по LFL траффику продолжается улучшаться. Снова можно отметить рост по супермаркетам, где траффик вырос с 9.1 до 10.7%. В разбивках по видам магазинов все показатели выросли и только в гиперах LFL траффик снизился (2.4 → 1.9%).

Онлайн продажи к/к продолжают снижаться:
▫️ выручка -9.1%;
▫️ средний чек -2.2%;
▫️ кол-во заказов -7.1%.

Количество магазинов выросло на 3.5% к/к (7456 → 7719 шт), а общая торговая площадь - на 1.1% к/к (3.93 → 3.98 млн кв. м).

Выручка хорошо увеличилась, но не без влияние покупок (О'КЕЙ, OBI, Реми). Реми добавил 3.8%, по О'КЕЙ и OBI информации нет, но в 1 полугодии они добавили 10.2% и 1.2%, соответственно. За 9 месяцев выручка увеличилась на 29% г/г (781.4 → 1007.8 млрд).

Чистая прибыль сильно просела по причине ухудшения операционной рентабельности с 6 до 5.2% и заметного роста нетто процентных доходов (6.6 → 11.8 млрд). На снижение рентабельности повлияли покупки О'КЕЙ и OBI (теперь называется Дом Ленты). Опять же по ним отсутствует отдельная информация за 3 квартал, но за 1 полугодие обе сети были убыточными.

Отрицательный FCF по классическому расчету почти кратно вырос на фоне более сильного снижения OCF (-21.6% г/г, -13.2 → -10.3 млрд) в сравнении с кап. затратами (-3.5% г/г, 15.6 → 15.1 млрд).
Долговая нагрузка за квартал выросла как по причине увеличения чистого долга, так и за счет уменьшения EBITDA.

Компания частично выдерживает план по стратегии развития до 2028 года. Выручка прибавляет по 20+% и ND/EBITDA до применения IFRS 16 равна 1.4 (план 1-1.5). А вот рентабельность по EBITDA ниже запланированных 8+% (за 9 месяце 2026 равна 6.1%).

По примерным расчетам Лента за 2026 год заработает около 24.5 млрд прибыли. Это дает P/E 2026 = 9.26. Про дивиденды пока и заикаться не стоит с учетом планов по агрессивному росту в рамках своей стратегии. Тем более идут разговоры о приобретении еще одной сети "Мария-Ра" в Сибири. При покупке вместе с сетью Лента получит готовую логистику, распределительные центры, закупочные объемы и присутствие в 280 населенных пунктах, которое самостоятельно пришлось бы формировать несколько лет. Нюанс только в оценке. Если верить прессе, то "Мария-Ра" оценивается в 40-60 млрд при выручке 127.5 млрд и прибыли 2.6 млрд за 2025 год (рентабельность 2%) . То есть, P/E покупки от 15.4 до 23.1. Это дорого.

У Ленты явно прослеживается ставка на захват рынка в непростое время для ритейла и экономики, в целом, чтобы в дальнейшем получить финансовую отдачу (чем-то напоминает Озон). Но в моменте новые покупки увеличивают долговую нагрузку, портят рентабельность и не дают платить дивиденды. По этой причине сейчас идея выглядит хуже, чем ИКС 5.

Основные риски не изменились с прошлого обзора. Опасения, что купленные сети не получится вывести на ожидаемую рентабельность, более медленное восстановление покупательной активности и возможные атаки беспилотников на инфраструктуру.

Акций Ленты нет в портфеле.

Прогнозная справедливая стоимость - 1942 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

Лента. Отчет за 3 кв 2026 по МСФО

«Северсталь» пока не сильно радует фондовый рынок

Слабую динамику демонстрирует курс акций «Северстали», недотягивая сейчас до 700 рублей за штуку, тогда как в январе он приближался к 1 тыс. рублей. Такая тенденция, вероятно, обусловлена не особо-то позитивными новостями, приходящими с российского и мирового рынков, стали, и показателями непосредственно самой «Северстали».

Согласно ее пресс-релизу, за девять месяцев 2026 года выручка «Северстали» сократилась на 10% до 488,4 млрд рублей, чистая прибыль - на 61% до 12,9 млрд рублей. Выплавка чугуна выросла всего на 2% до 8,5 млн тонн, стали - на 2% до 8,2 млн тонн, продажи стальной продукции остались неизменными на уровне 8,3 млн тонн.

В 3-м же квартале 2026 года ее показатели выглядят противоречиво: выручка уменьшилась на 3% до 173,5 млрд рублей, чистая прибыль подскочила на 17% до 15,2 млрд рублей. Выпуск чугуна поднялся на 2% до 2,7 млн тонн, стали же был стабильным - в пределах 2,7 млн тонн, сбыт стальной продукции обвалился на 9% до 2,6 млн тонн.

Вместе с тем стоит обратить внимание на свободный денежный поток «Северстали»: в июле-сентябре он расширился почти в шесть раз до 42,6 млрд рублей, тем не менее по итогам девяти месяцев он оказался отрицательным и, возможно, таким будет в целом за 2026 год.

Перспективы же улучшения ситуации выглядят неопределенными - в пресс-релизе «Северстали» прямо говорится об отсутствии восстановления спроса на сталь в России и его прогнозируемом охлаждении в 4-м квартале 2026 года.

В то же время «Северсталь» предпочла официально не объявлять о продаже ею «замерзшего» проекта добычи угля на Улуг-Хемском бассейне. В 2010 году ее «дочка» «Улугхемуголь» получила лицензию на участок Центральный с запасами 693 млн тонн угля, заплатив за нее на аукционе 600 млн рублей. «Северсталь» рассчитывала приступить на нем к добыче в 2017-2018 годах и выпускать до 10 млн тонн угольного концентрата в год.

В следующем году к ней добавилась лицензия на Бомскую площадь с прогнозными ресурсами в 1 млрд тонн. В планы «Северстали» входило проведение геологоразведочных работ для подсчета запасов и их постановки на государственный баланс.

Ей помешала реальность, прежде всего отсутствие железной дороги для вывоза угля. В результате «Улугхемуголь» до сих пор не ведет добычу угля и доходов у него нет, одни лишь убытки. Его покупателем стала компания «Промресурс». Сумма сделки неизвестна, хотя вряд ли «Северсталь» выручила за «Улугхемуголь» внушительные деньги - в условиях сложностей с его реализацией внутри России и за ее пределами охотников приобрести «Улугхемуголь» явно немного. И нельзя исключать новых продаж активов в будущем - рыночная конъюнктура слишком далека от идиллии.

Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты

Два месяца назад мы разбирали облигации АПРИ #APRI и отчёт за первое полугодие 2026 года. С тех пор произошли важные события: компания прошла оферту и погашения без единой просрочки, но котировки просели сильнее — уже не из-за самого эмитента, а из-за состояния всего девелоперского сектора.

В этом посте обновляю картину: что подтвердилось, что изменилось, где риски и за какими датами следить. Поехали.

Напомню позицию: в моём облигационном портфеле выпуск БО-002Р-11 $RU000A10CM06 доля — чуть больше 2%. В сентябре его доходность к погашению достигала 47,5%, сейчас расчётные уровни по длинным выпускам АПРИ находятся в области 60% годовых и выше. Толерантность к риску у меня высокая, поэтому я продолжаю отслеживать отчётные даты и держу позицию без увеличения.

НКР подтвердило BBB-.ru со стабильным прогнозом 3 августа, НРА — в октябре. BBB- — это нижняя граница инвестиционного уровня: любое понижение автоматически запускает вынужденные продажи у фондов с рейтинговыми ограничениями.

Что из прошлого разбора осталось актуальным (МСФО за 1П26)

• Выручка за первое полугодие — 12,01 млрд рублей (+29,5%), продажи +48% в квадратных метрах и +54% в деньгах. Основной вклад — проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.

• Выручка (LTM) — 27,73 млрд рублей (+20,5%)
• EBITDA (LTM) — 11,54 млрд (+67,9%)
• Рентабельность по EBITDA — 41,6% (+11,72 п.п.).

• Прибыль обвалилась: 120,7 млн рублей с учётом совокупного дохода, падение на 87,7%. Компания объясняет цикличностью стройки — деньги лежат на эскроу-счетах и раскроются после ввода домов.

• Долговая нагрузка высокая: чистый долг вырос с 38,2 млрд на конец 2025-го до 48,68 млрд, отношение к EBITDA — 4,2x (год назад 4,5x, на конец 2025 — 4,0x).

При этом структура улучшилась: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег — почти 70%, а 71% корпоративного долга — обеспеченное проектное финансирование, на облигации приходится 28%.

• Операционный поток в минусе — 8,38 млрд за полугодие: авансирование подрядчиков для фиксации цен на стройматериалы.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски

Но есть и слабый сигнал: РСБУ за 9 месяцев показала чистый убыток 1,64 млрд рублей против прибыли 473,7 млн годом ранее, выручка упала на 17,2%. При этом операционка группы выглядит лучше: продажи за 9М26 выросли на 24% до 14,2 млрд рублей, текущее строительство — 343,6 тыс. кв. м.

Отдельно напомню про ковенанты: весной аналитики обращали внимание, что АПРИ близок к пробитию ковенанты с одним из банков-кредиторов (чистый долг/EBITDA не выше 4x) — при текущих 4,2x этот вопрос не ушёл.

Чего реально стоит опасаться — это падения спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса.

Ближайшие 12 месяцев — около 1,94 млрд рублей погашений тела, что выглядит не так критично. Но дальше календарь тяжелее: ~4,2 млрд в 2028-м и ~5,25 млрд в 2029-м, плюс около 5 млрд в 2027-м.

Вместо итога: операционная часть АПРИ по-прежнему сильная — продажи и маржинальность растут быстрее, чем у большинства конкурентов, оферта и погашения пройдены в срок. Финансовая конструкция остаётся хрупкой: долг 48,68 млрд при 4,2x, денежный поток отрицательный, ликвидность минимальная, а рейтинг стоит на нижней границе инвестиционного уровня без запаса.

Модель по-прежнему держится на двух опорах — своевременном вводе объектов и доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.

Где-то к концу ноября компания обещает опубликовать МСФО за 9 месяцев 2026-го — любопытно будет посмотреть, в каком состоянии она подошла к текущему моменту. В прошлом году отчётность вышла 29 ноября, так что держим руку на пульсе.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты

Рост сети ПВЗ М.Видео: часть стратегии компании

М.Видео (SFI является крупным миноритарным акционером компании) продолжает развивать сеть пунктов выдачи заказов под собственным брендом и расширять партнерскую инфраструктуру.

С апреля по сентябрь 2026 года продажи через ПВЗ выросли на 101% в денежном выражении и на 74% в штучном.

Ключевые результаты развития сети:
🔸 Более 800 партнерских ПВЗ под брендом М.Видео работали в 13 регионах России на конец октября 2026 года. Развитие собственной брендовой сети компания начала в мае этого года.
🔸 14,2% составила доля ПВЗ под брендом М.Видео в общем обороте продаж через пункты выдачи заказов в сентябре 2026 года в денежном выражении.
🔸 Более 54 тыс. партнерских точек выдачи доступны через инфраструктуру Яндекс.Маркета, СДЭК, Магнита и 5Post.

Развитие сети ПВЗ — часть трансформации М.Видео в мультикатегорийный маркетплейс. Компания делает ставку на партнерскую модель, которая позволяет расширять географию присутствия без значительных капитальных затрат на открытие собственных объектов.

На фоне оптимизации традиционной розничной сети такой подход помогает М.Видео сохранять доступность товаров для покупателей, развивать продажи в регионах и повышать эффективность логистической инфраструктуры.

Рост сети ПВЗ М.Видео: часть стратегии компании

Как на практике работает завод Промомед

По приглашению PROMOMED посетил Саранский завод по производству лекарств Биохимик

🛫 В сам Саранск, столицу республики Мордовия (это в России, если что) мы добрались самолетом, без приключений.
А дальше
#вгостяхуэмитента приключения сразу начались: Была объявлена тревога о ракетной опасности, и мы вместе со всеми сотрудниками завода перешли в бомбоубежище. Благо, с нами была Великолепная Кира Заславская — директор по новым продуктам и член совета директоров Промомед. Она прямо в бункере провела для нас, блогеров, небольшую лекцию о заводе Биохимик, под которым мы находились в тот момент.

🏭 Завод Биохимик работает с 1959 года, а с 2015г — это главная производственная площадка Промомеда: в год завод производит более 215 миллионов упаковок различных лекарств. Основа любого лекарства — действующее вещество, активная фармацевтическая субстанция или АФС. И на Биохимике производят 150 разных АФС в шести цехах.
Именно здесь производят такие хиты компании, как Тирзетта, Велгия и Квинсента для лечения сахарного диабета и ожирения.
По словам Компании этот рынок еще далек от насыщения: Минздрав считает, что 25% россиян страдают ожирением, и количество пациентов, обращающихся за лечением, постоянно растет. А само лечение подразумевает многомесячный прием препаратов, производимых Промомедом. Причем, согласно клиническим рекомендациям, доза лекарства, необходимая конкретному пациенту, со временем растет, что гарантирует длительный нарастающий спрос на продукты Компании. Уже сейчас в день продается свыше 13100 пачек Тирзетты.

💊 Но вернемся к заводу. Он огромный (22 гектара) и современный — самый новый цех заработал в этом году. Многие сотрудники работают на заводе целыми династиями. Здесь производят лекарства в таблетках и в ампулах, мази и суппозитории — всего 16 разных форм выпуска на любой вкус. Чтобы работать в некоторых цехах сотрудникам надо постоянно носить спецодежду как в голливудских фильмах про ученых (фото прилагаю), все из-за строгого поддержания класса чистоты помещений.
Я лично посетил 4 цеха, и в одном удалось походить в таком костюме. А спецзащита некоторых сотрудников даже включает капюшоны с подачей воздуха. В некоторых помещениях спецзащита защищает не только лекарство от человека, но и человека от токсичного производства. При этом почти все, что может быть автоматизировано, делается без участия людей. Всем на экскурсии очень понравилось, как роборуки работают на разливе шприцов.

🎓 После мы переместились в Саранский МГУ (где М = Мордовский): Там при поддержке Промомеда проходила всероссийская конференция-фестиваль молодых ученых «Фарма – это любовь». Компания заранее заботится о нужных ей кадрах и активно работает со студентами и аспирантами со всей РФ. В МГУ мы поучаствовали в награждении победителей фестиваля. Главные награды вручали глава республики Мордовия Артём Здунов и основатель Промомеда Пётр Белый.

🧔🏼‍♂️ Среди блогеров было несколько тех, кто активно принимает лекарства Промомеда направленные на снижение веса. Их пример показал, как можно «скинуть» более 20кг лишнего веса для поддержания здоровья. А по словам Киры Заславской, кроме ожирения действующее вещество тирзепатид помогает еще с лечением других зависимостей и исследования продолжаются. Сейчас в фокусе компании препараты для лечения редких (орфанных) заболеваний. Многие такие препараты пациенты получат бесплатно, благодаря поддержке государства.

🥇 Уже сейчас Промомед занимает первое место на розничном рынке по объему реализации за 9 месяцев 2026 года и лидирует в ключевом для бизнеса сегменте Эндокринологии. Сейчас на руках есть отчет по МСФО за 1 полугодие:
Выручка растет +76% год-к-году, до 22,8млрд руб.
Такой же прирост в 76% к прошлому году показала EBITDA, дойдя до 7,7 млдр руб.
При этом чистая прибыль растет даже быстрее, до 2.6млдр руб, на +83% год-к-году.

Сейчас в разработке у компании более 150 новых лекарств. И это отличный шанс внимательнее присмотреться к акциям компании.

Пишите ✍️ интересны ли вам акции Промомед?

Как на практике работает завод Промомед

Fix Price. Отчет за 3 кв 2026 по МСФО

Тикер: #FIXR
Текущая цена: 0.5434
Капитализация: 54.3 млрд
Сектор: Ритейл
Сайт: https://investors.fix-price.ru/

Мультипликаторы (LTM):

▫️ P/E - 5.64
▫️ P/BV - 0.78
▫️ P/S - 0.17
▫️ ND/EBITDA - 0.86
▫️ EV/EBITDA - 2.16

Что нравится:

▫️ рост выручки на 9.1% г/г (79.6 → 86.8 млрд);

Что не нравится:

▫️ FCF снизился на 35.1% г/г (3.6 → 2.4 млрд);
▫️ чистый долг увеличился на 6.8% к/к (34 → 36.3 млрд). ND/EBITDA (с учетом аренды) ухудшился с 0.8 до 0.86;
▫️ нетто фин расход вырос на 21% г/г (1.3 → 1.6 млрд);
▫️ чистая прибыль уменьшилась на 15.1% г/г (2.5 → 2.1 млрд);

Дивиденды:

В соответствии с дивидендной политикой на выплату планируется направлять не менее 50% чистой прибыли по МСФО.

По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.06 руб (ДД 11.04% от текущей цены).

Мой итог:

Операционные показатели за 2 квартал:
▫️ LFL продажи +5.3% г/г;
▫️ LFL средний чек +9% г/г;
▫️ LFL траффик -3.4% г/г;
▫️ новые магазины 96 шт;
▫️ общее количество магазинов +1.2% к/к (8077 → 8173 шт);
▫️ общая торговая площадь +1.2% к/к (1750 → 1771 тыс кв м);
▫️ количество участников программы лояльности +2.6% к/к (34.6 → 35.5 млн чел)

LFL продажи и средний чек продолжили расти, а вот LFL траффик, к сожалению, показал ухудшение (с 1 кв. 2025, -1.5 → -5 → -4.2 → -4.5 → -5.8 → -2.2 → -3.4%).

Выручка выросла почти на уровне LFL-чека. За 9 месяцев выручка увеличилась на 6.3% г/г (227.8 → 242.5 млрд) и это лучше прироста за полгода (4.8% г/г).

Чистая прибыль уменьшилась при неизменной операционной рентабельности (6.5%). Причины - рост нетто фин расхода (1.3 → 1.6 млрд) и повышение эф. ставки налога на прибыль (29.6% vs 26.7% в 3 кв 2025). За 9 месяцев прибыль снизилась на 24.2% г/г (6.4 → 4.9 млрд).

FCF уменьшился на фоне разнонаправленного движения OCF (-18.4% г/г, 6.3 → 5.1 млрд) и кап. затратам (+4.6% г/г, 2.6 → 2.8 млрд).
Долговая нагрузка увеличилась как за счет роста чистого долга, так и за счет уменьшения EBITDA. Но ND/EBITDA еще остается в комфортных пределах.

В третьем квартал компания сбавила обороты и он получился слабее прошлого. В этой ситуации пока непонятно, наметилось ли улучшение результатов у компании или второй квартал был просто исключением. По примерным расчетам по итогам года Fix Price сможет заработать прибыль в районе 9.1 млрд (P/E 2026 = 6). Дивиденд, исходя из пэйаута в 50%, получается около 0.045 руб (ДД 8.34% от текущей цены).

С прошлого обзора каких-то значимых новостей не появилось. Единственное что, компания открыла первый РЦ в Беларуси, и это поможет оптимизировать расходы на доставку и хранение товаров в республике. Также, это несколько минимизирует риски атаки беспилотников по РЦ Fix Price. В целом, этот риск остается актуальным для компании, но как-будто она не настолько на слуху в отличии от X5, Магнита и Ленты.

Субъективно, в компании может быть среднесрочная идея на дистанции от 1 года (в которой только важно не пересидеть). Среди основных конкурентов у Fix Price наиболее дешевая оценка по P/E. Долговая нагрузка и EV/EBITDA также лучше X5, Магнита и Ленты. Плюс ожидаемая выплата дивидендов (у последних двух их нет).

Хотя результаты 3 квартала и добавили неопределенности. И тем странно, что на отчете котировки прилично разогнали (субъективно ожидалось снижение, где планировал зайти в позицию). Наверное, рынок ожидал результаты хуже, а может рост на ожиданиях объявления дивидендов. Похоже без инсайдов тут не обходится.

Акций компании нет в портфеле, но буду ждать отката и искать момент для входа в позицию.

Прогнозная справедливая стоимость - 0.754 руб.

*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max

Fix Price. Отчет за 3 кв 2026 по МСФО

Boeing залетел в зону операционной турбулентности

Курс акций американского авиаконцерна Boeing находится в районе 170 долларов за штуку, демонстрируя затяжной спад, идущий с января 2026 года, когда он приближался к 250 долларам (впрочем, и тогда ему было далеко до максимума семилетней давности в 440,63 доллара).

Казалось бы, такая реакция глобального фондового рынка выглядит странной после публикации Boeing финансовых показателей за девять месяцев текущего года: его выручка выросла на 8,3% почти до 71 млрд долларов, чистый убыток составил 551 млн долларов против примерно 6 млрд долларов в январе-сентябре 2026 года. Поставки Boeing 737 MAX достигли рекордного уровня 363 штуки. Портфель заказов превысил 6,3 тыс. самолетов и оценивается в 612 млрд долларов.

В 3-м квартале 2026 года ситуация тоже вроде бы хорошая: выручка увеличилась на 4% к аналогичному периоду 2025 года и составила 24,2 млрд долларов, чистый убыток был равен 116 млн долларов по сравнению с 5,4 млрд долларов годом ранее.

Анализ же финансовых результатов бизнес-единиц Boeing выявляет скрытые проблемы. Оборонное подразделение в 3-м квартале 2026 года смогло расширить выручку на 15% до 7,9 млрд долларов, операционную прибыль - на 332% до 492 млн долларов, гражданское - снизило выручку на 3% до 10,7 млрд долларов, получив чистый убыток в 697 млн долларов.

Более того, если в 2025 году Boeing отправил заказчикам 600 лайнеров, то по итогам 2026 года поставки ожидаются на уровне 475 штук. В качестве причин названы проблемы с выпуском крыльев и закупками двигателей, удорожание комплектующих. Подобное признание крайне важно - оно отражает трудности, которые Boeing никак не может решить, и среди них - обеспечение титановыми изделиями.

Дело в том, что конкуренция Boeing c Airbus, Bombardier, Embraer и Comac стимулирует усиление спроса на титан в условиях отсутствия предпосылок к существенному увеличению его производства в США, Казахстане, Китае и Японии из-за высокой энергоемкости и колебаний энерготарифов. Для снабжения себя титановыми деталями Boeing использует длинные и хрупкие логистические цепочки, объединяющие предприятия по выпуску титановой губки, слитков, полуфабрикатов и компонентов из различных стран.

Поэтому Boeing планы по расширению выпуска самолетов будет сложно реализовать из-за ограниченного предложения качественного титана и ожидаемого его подорожания вследствие укрепления потребления не только в глобальной аэрокосмической индустрии, но в атомной энергетике, добыче и переработке углеводородного сырья, химии, медицине.

Сегодня ПРОМОМЕД исполняется 21 год 🎉


Нас объединяет желание делать людей здоровыми, красивыми и счастливыми. Спасибо коллегам за идеи, настойчивость и результаты, которыми мы гордимся вместе.

В ноябре 67 лет исполняется и нашему заводу «Биохимик». Это современное производство полного цикла: от субстанций до готовых лекарств.

📈 Растем в 5 раз быстрее рынка

В первом полугодии 2026 г. выручка и EBITDA увеличились на 76%, до 22,8 и 7,7 млрд руб.
За последние 12 месяцев, окончившиеся 30 июня 2026 г., выручка выросла на 74%, до 47,4 млрд руб. По итогам 9 месяцев 2026 г. ПРОМОМЕД на 1-м месте среди производителей на аптечном рынке (по данным DSM Group).

За этот год мы многого достигли:

✨Редкие заболевания: зарегистрировали первый отечественный препарат для лечения муковисцидоза и препарат для терапии миодистрофии Дюшенна, строим линии мелкосерийного производства.

✨Онкология и ВИЧ: создали первый в России биспецифический онкопрепарат своего класса, начали первую фазу клинического исследования препарата для лечения ВИЧ-инфекции.

✨Долголетие: запланировали с НМИЦ эндокринологии имени академика И. И. Дедова о масштабное исследование биологического возраста и метаболического здоровья россиян.

✨Экстренная помощь: подали на регистрацию первый отечественный одноразовый автоинъектор с адреналином.

✨Экспорт: Открыли компанию в Узбекистане, вывели препарат для лечения ожирения и сахарного диабета II типа на рынок Казахстана, получили регистрации в Кыргызстане, Беларуси и Азербайджане, развиваем трансфер технологий с партнерами из Вьетнама и Кубы.

Благодарим вас за то, что вы с нами!

#ПРОМОМЕД

$PRMD

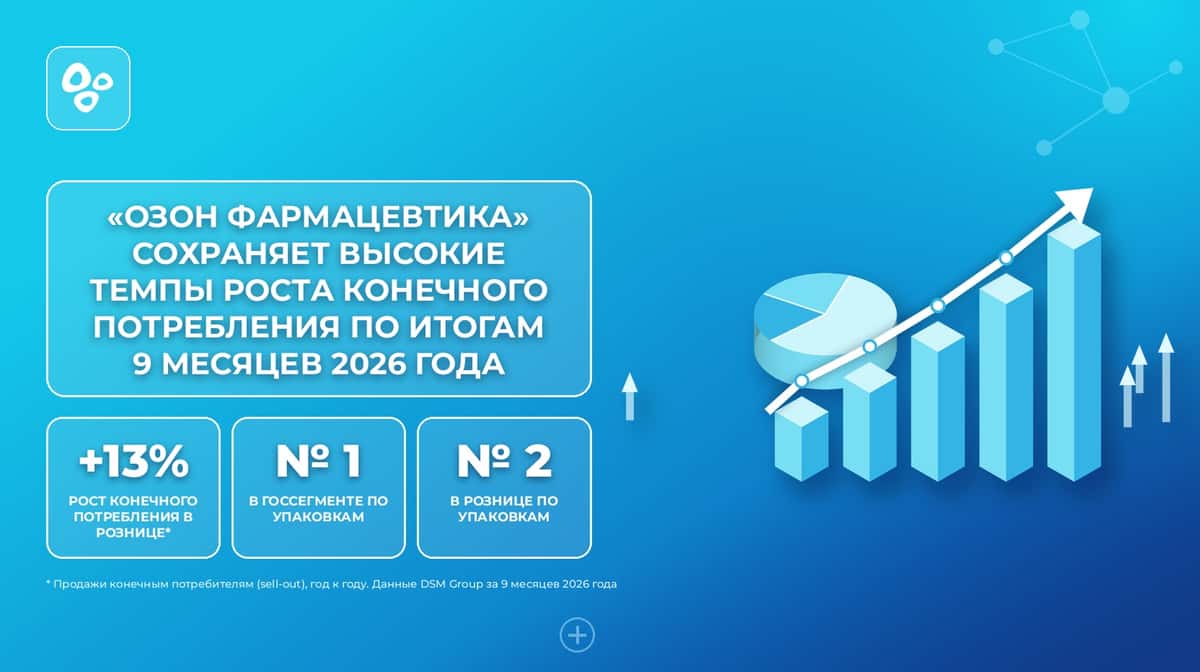
📈 «Озон Фармацевтика» сохраняет высокие темпы роста конечного потребления

По данным DSM Group, рынок лекарственных препаратов за 9 месяцев 2026 года вырос на 12% в денежном выражении и сократился на 1,5% в упаковках. Без учёта двух МНН (тирзепатида и семаглутида) розничный рынок вырос примерно на 8%.

📊 Продажи препаратов «Озон Фармацевтика» конечным потребителям в аптеках выросли на 13% год к году — примерно на 5 п. п. быстрее рынка без учёта этих двух МНН.

Позиции компании по итогам 9 месяцев:

🔹 № 1 в государственном сегменте по объёму поставок в упаковках (доля 13,4%);

🔹 № 2 на розничном рынке по продажам в упаковках (доля 4,6%);

🔹 № 6 на розничном рынке в денежном выражении (доля 2,74% против 2,71% годом ранее).

Рост пришёлся на высокую базу и более слабый сезонный спрос: годом ранее, за 9 месяцев 2025 года, продажи компании конечным потребителям выросли на 37,5%. В этом году из 14 терапевтических групп в упаковках выросли только четыре.

Главные тренды рынка:

🔹 Покупатели выбирают более крупные упаковки и более дорогие препараты. Средняя упаковка стоила около 470 ₽ против 407 ₽ годом ранее (+16%), хотя цены на лекарства с начала года выросли на 3,4%.

🔹Воспроизведённые и локализованные препараты растут быстрее оригинальных и импортных. Доля воспроизведённых препаратов в деньгах выросла на 1,6 п. п., до 72,7%.

🔹Рецептурные препараты растут быстрее безрецептурных: +15–21% в рублях год к году ежемесячно.

🔹 Онлайн набирает долю: оборот e-commerce на аптечном рынке вырос на 24%, до 330 млрд ₽, это 17,5% аптечного рынка.

🔹 Госзакупки выросли на 11% в деньгах. Драйверы — закупки по федеральной (+21%) и региональной (+17%) льготе.

По прогнозу DSM Group, рынок вырастет примерно на 9% в 2026 году и примерно на 7% в 2027-м.

Долгосрочные драйверы — импортозамещение и локализация производства, рост доли воспроизведённых и рецептурных препаратов, расширение льготного лекарственного обеспечения.

Продажи конечным потребителям (sell-out) приведены по данным DSM Group.

🔗🔗🔗

📢 ВКонтакте
📢 Telegram
📢 Макс
📢 Т‑Пульс

📈 «Озон Фармацевтика» сохраняет высокие темпы роста конечного потребления

Самые рискованные фондовые рынки мира. Часть 2: все возвращается на круги своя

Недавно мы разбирали одну интересную финансовую картинку, которая ранжирует фондовые рынки мира по их рискованности на основании ожиданий инвесторов (1, 2, 3).

Вкратце: рейтинг вызывает вопросы, и в результате их разрешения выяснилось: согласно ожиданиям инвесторов и учитывая инфляцию, наиболее рискованными на данный момент оказались как раз развитые европейские фондовые рынки Швейцарии, Италии, Нидерландов, Португалии. А вот наименее рискованные - развивающиеся фондовые рынки Мексики, Казахстана, России.

В принципе, это объяснимо: безрисковые доходности гособлигаций, от которых считается надбавка в доходности за риск вложения в акции, на развитых рынках Европы малы и не отражают текущей инфляции. Инвесторы это понимают, и закладывают на развитых рынках гораздо большие премии за риск вложения в акции, чем на развивающихся рынках, которые, и так живут давно в условиях очень высоких ставок.

Но есть более интересный вопрос: а насколько текущие ожидания инвесторов по конкретным рынкам акций оправдываются историческими результатами этих рынков? Попробуем разобраться в этом.

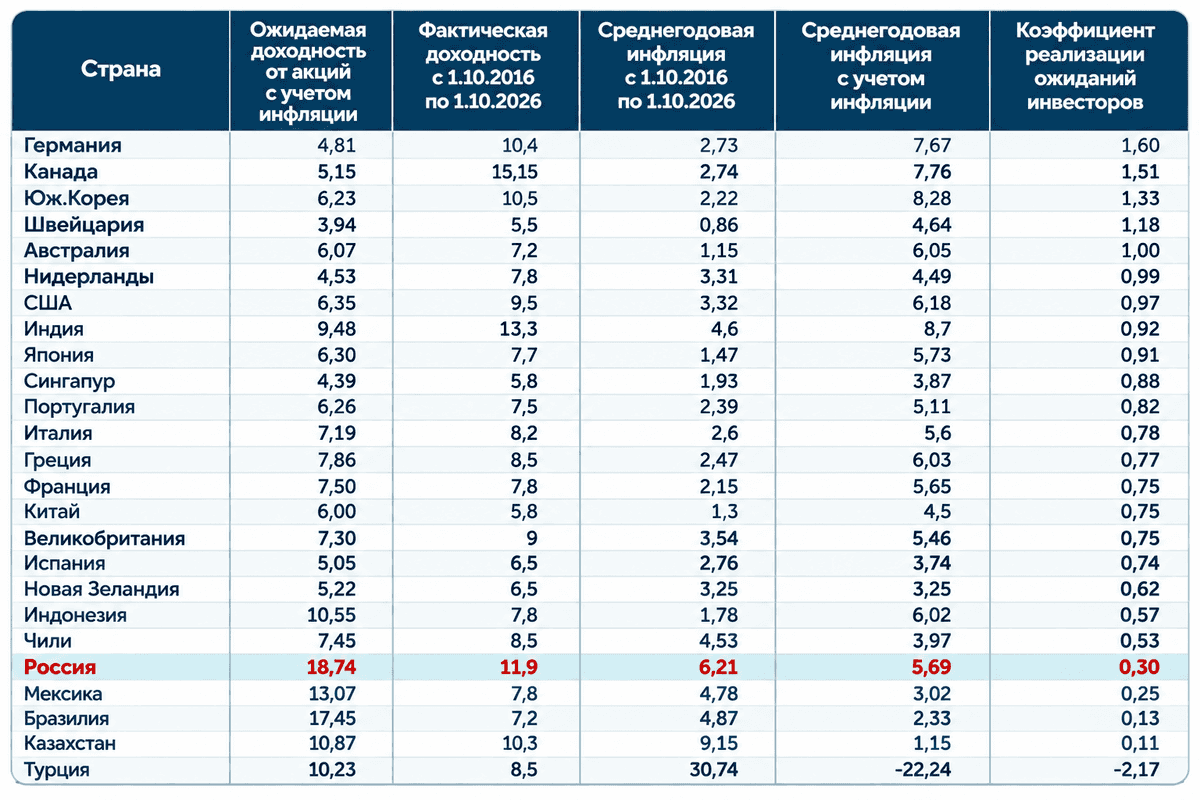
В принципе, тут нет ничего сложного. Нужно просто посчитать исторические доходности каждого фондового индекса из той же самой выборки из 25 стран (с учетом дивидендов). Затем скорректировать их на уровень инфляции за аналогичный период, чтобы получить реальные доходности, с поправкой на инфляцию. Ну и сравнить с показателем ожидаемой сейчас доходности акций (с учетом текущей инфляции), который уже посчитан в первой части исследования. Результат расчетов сведен в таблицу 1.

Для расчета исторической доходности рынков выбран период 10 последних лет: с 1 октября 2016г. по 1 октября 2026г. В таблице рассчитан еще один показатель (крайний правый столбец в таблице): коэффициент реализации ожиданий инвесторов (с учетом инфляции). Он равен отношению фактической доходности инвестора за последние десять лет (второй столбец справа) к ожидаемой им от рынка в данный момент доходности (второй столбец слева). Чем выше коэффициент, тем лучше рынок страны оправдывает на истории текущие ожидания инвестора по доходности.

И тут все резко встает на свои места: развивающиеся рынки из лидеров прошлого рейтинга уходят в аутсайдеры рейтинга текущего.

Лучшим рынком является Германия: по факту, ожидания инвесторов ее фондовый рынок за последние 10 лет отрабатывает с лихвой: коэффициент реализации ожиданий 1,6. Очень довольны должны быть инвесторы также рынками Канады, Южной Кореи и той же пресловутой Швейцарии, которая в прошлом рейтинге по текущей рискованности была «чемпионом» по риску.

Текущие ожидания инвесторов по самому большому рынку мира – рынку США, «один в один» обоснованы исторической его доходностью за последние 10 лет- коэффициент реализации ожиданий равен 0,97. Из развивающихся рынков в полной мере ожидания инвесторов оправдываются историей, пожалуй, только у Индии: коэффициент реализации ожиданий 0,92.

Развивающиеся рынки «сгрудились» в нижней части таблицы, а самый главный аутсайдер – Турция с отрицательным коэффициентом реализации ожиданий (из-за отрицательной с учетом инфляции исторической доходности за 10 лет). Россия же находится на 4-м от конца месте с коэффициентом 0,30.

Какой вывод из этих цифр и коэффициентов?

А тот, что текущая картина с рисками хоть и не в пользу развитых европейских рынков (прежде всего из-за нежелания центробанков этих стран резко поднимать ставки вслед за инфляцией), но далеко еще не все решает. История, к сожалению, не в пользу «emerging markets», по крайней мере последнее десятилетие. По факту развитые рынки выглядят лучше, поскольку оправдывают то, что от них ожидают инвесторы.

История все возвращает на круги своя: на то они и есть развитые рынки, чтобы быть более предсказуемыми и оправдывать надежды инвесторов, пусть и не высокие.

Но не все потеряно для рынков развивающихся! Показатель фактической доходности, конечно, важен, но он не единственный, по которым ранжируются фондовые рынки.

P.S. В пятом столбце таблицы в шапке ошибка - должно быть Среднегодовая доходность с учетом инфляции. Спасибо комментатору, что заметил.


Дзарасов Алан, эксперт и преподаватель 1ИФИТ

Самые рискованные фондовые рынки мира. Часть 2: все возвращается на круги своя

🪙Прогноз по электроэнергии.
Потребление электроэнергии в России возобновит рост в 2027 году после двух лет снижения. К 2032 году оно может увеличиться на 12% — до 1,28 трлн кВт·ч (прогноз «Эйлер»). $IRAO $HYDR

🪙Путин призвал ужесточить контроль за подозрительными финансовыми операциями. Новые угрозы формируются за пределами РФ, мошенники пытаются вовлекать несовершеннолетних.

🪙Протесты во Франции.
Более 250 тыс. человек вышли на протесты из-за бюджетного тупика и роста стоимости жизни (Bloomberg).
Бюджетный тупик и рост стоимости жизни - что-то это мне напоминают.

🪙 Премии и бонусы
Российские компании сокращают программы премирования сотрудников и увеличивают сроки выплаты бонусов на фоне замедления экономики («Ъ»).

🪙 Спрос на электромобили
В 2026 году спрос на электромобили и гибриды в России вырос на 67%, тогда как интерес к дизельным авто — лишь на 5% («Известия»).

🪙 Предновогодние распродажи
Торговые сети и маркетплейсы начали распродажи раньше обычного и увеличили продолжительность акций из-за слабого потребительского спроса («Известия»). $OZON $MVID

🪙 Массовое открытие ИИС
Россияне стали массово открывать ИИС-3 перед повышением налогов и увеличением срока инвестирования с 2027 года. В октябре открыто 92,5 тыс. счетов — на 31,6% больше м/м и на 41% г/г (РБК).

🪙 Рекомендации по облигациям.
Облигации остаются одним из наиболее привлекательных инструментов. Аналитики советуют сосредоточиться на краткосрочных корпоративных облигациях крупных компаний с рейтингом не ниже «АА-» (Forbes).

🪙 Анонс Трампа
Трамп анонсировал крупное соглашение по Украине, которое также затронет вопросы европейской безопасности. По его словам, соглашение будет масштабным и вызовет восторг.

🪙 Невыплата купона «МГКЛ»
5 ноября ПАО «МГКЛ» не исполнило обязательство по выплате 28-го купонного дохода по облигациям серии 001Р-06 на сумму 9,45 млн рублей. Группа работает над урегулированием задолженности дочерних компаний. $RU000A108ZU2

🪙 Т-Технологии объявляют о плане купить до 100% компании ЦИАН.
Оферта по ЦИАН будет выставлена по цене 993,05 рубля за бумагу.

При этом допэмиссии акций Т для финансирования сделки не будет, то есть доли текущих акционеров не размоются. Циан сохранит бренд и нынешнюю команду управления. $T $CNRU