Поиск

Мать и дитя - агрессивный рост, надолго ли?

Одним из защитных секторов на бирже РФ всегда считался ритейл. Но сейчас компании оказались под давлением высокого долга и молятся на снижение ключа. А вот сектор здравоохранения чувствует себя гораздо лучше. Он продолжает расти и приносить инвесторам неплохую доходность. Яркий пример - Мать и Дитя. За последние несколько лет бумаги прекрасно справились с защитной функцией, но продолжится ли рост? Давайте разбираться.

🩺 Итак, выручка компании $MDMG за первое полугодие 2026 года выросла на 28,8% до 24,8 млрд рублей. Существенный вклад внесла консолидация сети «Эксперт», которая годом ранее учитывалась только с конца мая. EBITDA прибавила 20% до 7 млрд рублей, правда, рентабельность немного снизилась с 30% до 28%. Чистая прибыль выросла всего на 5% до 5,3 млрд рублей. Получается, бизнес активно расширяется, но маржинальность пока не успевает за выручкой.

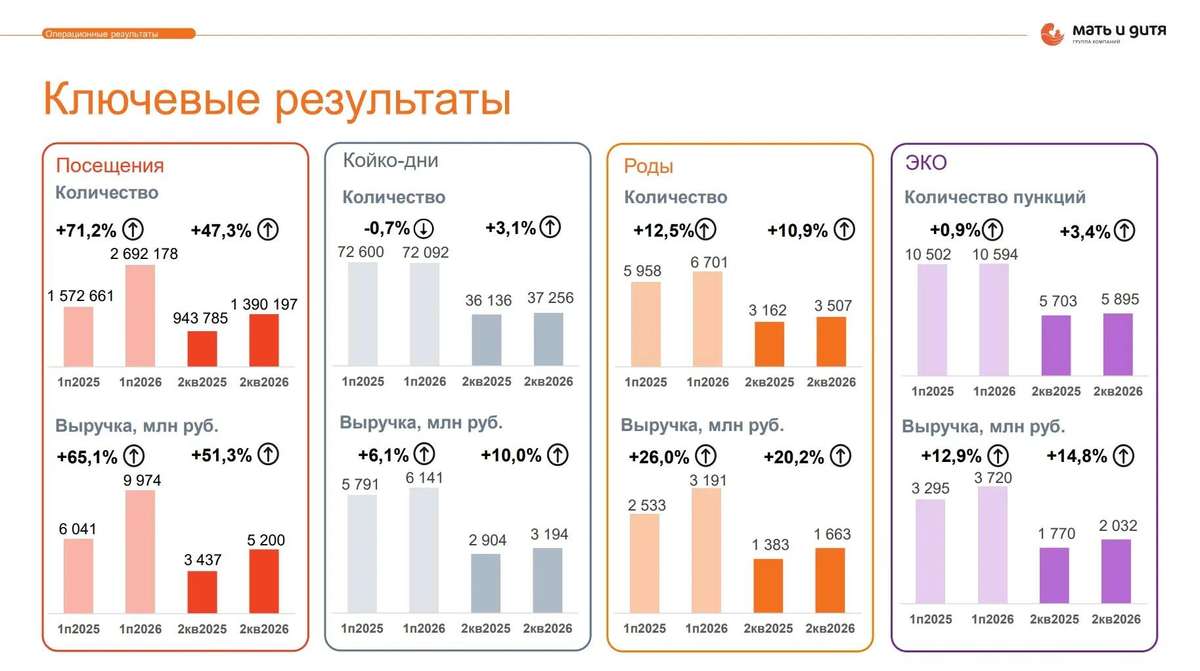
Операционные результаты тоже радуют. Количество амбулаторных посещений выросло на 71,2%, родов - на 12,5%, а хирургических вмешательств - на 28,6%. Операционный денежный поток увеличился на 16,7% до 7,1 млрд рублей. При этом CAPEX подскочил на 90% до 2,6 млрд, преимущественно из-за расчетов за недвижимость под новый госпиталь в Москве.

📊 Главный драйвер для бизнеса - консолидация рынка частной медицины. В отличие от продуктового ритейла, где X5 контролирует около 17%, медицинский рынок остается крайне фрагментированным. Даже у лидера «Медси» доля составляет лишь 11,2%, у «Мать и Дитя» - 7,9%, а у «СМ-Клиники» - 5,7%. Пространства для поглощений еще очень много. Последние приобретения: «Ильинские больницы» в Подмосковье и новосибирская «Здравница».

Такая экспансия даст свои плоды в будущем, но и о рисках забывать не стоит. Тут я бы выделил 4 потенциальных риска: бесконтрольный рост операционных расходов (за 5 лет они выросли на 75%), рост долговой нагрузки (чистый долг вырос с 0,4 до 6,3 млрд), риск неудачных поглощений и возможную отмену налоговых послаблений. Сейчас у «медиков» крайне низкая налоговая нагрузка, но тренд, которого придерживается правительство, вы уже поняли.

💰 Дивиденды здесь скорее приятный бонус. Компания распределяет около половины прибыли, но годовая доходность составляет примерно 7%. Поэтому Мать и Дитя я рассматриваю прежде всего как историю роста, а не дивидендную идею. Основная ставка - на дальнейшую консолидацию частной медицины и повышение эффективности приобретенных активов.

В итоге перед нами один из редких случаев, когда рынок готов платить за качество. Акции нельзя назвать дешевыми, но в их оценку уже заложены перспективы дальнейшего роста. Если Группа продолжит расширяться такими темпами, нынешняя цена вполне может оказаться оправданной. А вот за снижением маржинальности и вышеуказанными рисками я бы понаблюдал.

❗️Не является инвестиционной рекомендацией

♥️ Прожмите ваш целебный лайк, друзья. Что как ни он мотивирует меня разбираться с нашим рынком. А это задачка со звездочкой, знаете ли.

Мать и дитя - агрессивный рост, надолго ли?

ЭЛ5-Энерго. Отчет за 2 кв 2026 по МСФО

Тикер: #ELFV
Текущая цена: 0.387
Капитализация: 24.1 млрд
Сектор: Электрогенерация
Сайт: https://www.el5-energo.ru/investors/

Мультипликаторы (LTM):

▫️ P/E - 2.63
▫️ P/BV - 0.31
▫️ P/S - 0.24
▫️ ROE - 12%
▫️ ND/EBITDA - 2
▫️ EV/EBITDA - 3.64

Что нравится:

▫️ выручка выросла на 84.9% г/г (16.1 → 29.7 млрд);
▫️ FCF за полгода увеличился на 85.7% г/г (5.9 → 10.9 млрд);

Что не нравится:

▫️ чистый долг увеличился на 102% к/к (14.5 → 29.3 млрд). ND/EBITDA улучшился с 0.81 до 1.66;
▫️ нетто фин расход вырос на 59% к/к (0.9 → 1.4 млрд);
▫️ убыток -0.9 млрд против прибыли 0.7 млрд во 2 кв 2025;
▫️ дебиторская задолженность увеличилась на 51.8% к/к (7.8 → 11.9 млрд);

Дивиденды:

Пока дивиденды не предусмотрены. Согласно бизнес-плану на период до 2027 года, весь FCF направляется на снижение долга.

Мой итог:

Сразу стоит сказать, что результаты компании искажены консолидацией в отчетности присоединенных АО "ВДК-Энерго" и ООО "ЛУКОЙЛ-Экоэнерго".

Операционные результаты (г/г):
▫️ полезный отпуск электроэнергии +38.9% (4.8 → 6.6 ТВтч);
▫️ продажи электроэнергии +42.6% (5.9 → 8.1 ТВтч);
▫️ продажи тепла +231.6% (801 → 2656 тыс ГКал).

Разбивка выручки по сегментам (г/г в млрд):
▫️ электроэнергия +72.1% (9.9 → 17);
▫️ мощность +70.8% (5.1 → 8.6);
▫️ теплоэнергия +256.3% (1.1 → 4.1).

За полгода выручка увеличилась на 50.2% г/г (37.8 → 56.7 млрд).

В отчетном квартале появился убыток. Основной причиной является падение операционной рентабельности с 12.8 до 0.7% из-за присоединения новых активов. Также вырос нетто фин расход (1.1 → 1.4 млрд). За полгода чистая прибыль снизилась на 48.2% г/г (3.2 → 1.7 млрд).

FCF за полгода увеличился за счет разнонаправленного движения OCF (+44.3% г/г, 10.2 → 14.7 млрд) и кап. затратами (-12.4% г/г, 4.3 → 3.8 млрд).
После консолидации присоединенных компаний долговая нагрузка резко возросла, так как чистый долг удвоился, а EBITDA при этом снизилась.

Дешевая оценка по мультипликаторам оправданна на текущий момент. Во-первых, согласно плану компания начнет выплачивать дивиденды не раньше 2028 года. Да и то, пока по словам главы компании в 2028 году будет только рассмотрена такая возможность. Во-вторых, при реорганизации уставной капитал был увеличен на 26.96 млрд дополнительных акций, но при этом присоединенные активы значительно ухудшили рентабельность Эл5-Энерго.

Из-за консолидации двух компаний сложно предугадать прибыль за 2026 год. Если рассчитывать, что итоговая результат будет вдвое меньше прошлого года (5.3 млрд), то это дает P/E 2026 = 4.51. Дивидендов не будет.

Это могло быть хорошей идеей, но Эл5-Энерго "сгрузили" активы плохого качества (ну как минимум, они такие на текущий момент). Долг после реорганизации вырос, а значит вполне возможно в 2028 году будет принято решение не выплачивать дивиденды еще какой-то срок.

Акций компании нет в портфеле. По справедливой цене сложно сказать, так как непонятно как консолидация АО "ВДК-Энерго" и ООО "ЛУКОЙЛ-Экоэнерго" повлияет на финансовые результаты хотя бы ближайших пару лет.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

ЭЛ5-Энерго. Отчет за 2 кв 2026 по МСФО

Займер сохраняет лидерские позиции среди независимых МФО

Рейтинговое агентство «Эксперт РА» опубликовало исследование микрофинансового сектора по итогам первых шести месяцев года, а также рэнкинги МФО по ключевым показателям.

Займер сохраняет высокие позиции:
⭐️ 1 место по чистой прибыли среди независимых МФО.
⭐️ 2 место по общему объему выдач среди независимых МФО.
⭐️ 2 место по объему регулятивного капитала.

В целом, по мнению представителей рейтингового агентства, на рынке происходит трансформация:
🟢 Меняется структура выдач компаний: сегмент займов «до зарплаты» (PDL) сокращается (-41% г/г), тогда как среднесрочные продукты (IL) показывают рост (+5% г/г).
🟢 Если годом ранее микрозаймы выдавались в среднем на 2-3 месяца, то в первом полугодии 2026-го – уже на 4-5 месяцев.
🟢 Увеличился и средний чек займа – на 37% г/г.
🟢 Все это – следствие адаптации компаний к изменениям в регулировании. Кредиторы сократили выдачи наиболее закредитованным заемщикам, одновременно масштабировав кредитные линии надежным клиентам, с более высоким доступным лимитом и на более длительный срок. За год этот сегмент вырос в 1,5 раза.

По итогу 2026 года аналитики «Эксперт РА» прогнозируют умеренный рост прибыли сектора – примерно на 10%. При этом на рынке продолжится консолидация: небольшие участники без сильной технологической и финансовой базы будут покидать реестр на фоне усиливающегося регуляторного давления, а их доля перераспределится между лидерами. Всего, по оценкам экспертов, во втором полугодии 2026-го количество МФО на рынке сократится на 7% до 780 шт.

$ZAYM

Займер сохраняет лидерские позиции среди независимых МФО

🏦 Т-Технологии одобрили допэмиссию под Точку


Смотрю на новость по Т-Технологиям и вижу, что акционеры одобрили допэмиссию для консолидации Точки. Разместить планируют до 550 млн дополнительных акций, а цену определят на заседании совета директоров 30 сентября 2026 года. Ожидается, что она будет выше текущей рыночной. Сама по себе история выглядит логично, если компания действительно хочет забрать Точку под свой контроль.

Моё мнение — тут важно понимать, что допэмиссия это всегда размытие для текущих акционеров. Но если бумаги размещают по цене выше рынка и под конкретную сделку, то эффект может быть сглажен. Ключевой вопрос в том, какую именно цену утвердят и насколько она окажется выше текущих котировок. От этого зависит, насколько размытие будет ощутимым.

Положительный взгляд на акции тут вполне объясним. Консолидация Точки может дать синергетический эффект: у Т-Технологий уже есть мощная экосистема с клиентской базой 56,1 млн, и добавление банка с его инфраструктурой может ускорить рост. Но синергия это такая штука, которая на бумаге выглядит красиво, а на практике требует времени и денег на интеграцию. Так что ждать мгновенного эффекта не стоит.

Пока это скорее позитивный фон, чем гарантированный драйвер. Тут важно следить за тем, какую цену размещения утвердят и как рынок отреагирует на параметры сделки. Если условия окажутся комфортными, история может получить дополнительную поддержку, но если рынок сочтёт размытие слишком серьёзным, реакция может быть и обратной.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

⚡️ ЦБ сохранил ставку 14%. Пауза в снижении, но не разворот

🔷️ Инфляция снова ухудшила картину

В июле текущий рост цен с сезонной корректировкой ускорился до 11,6% в пересчёте на год, базовая инфляция до 7%. Устойчивую инфляцию ЦБ теперь оценивает в диапазоне 5–6%, годовую на 7 сентября в 6,3%.

Сначала основным фактором был рост цен на бензин и дизель. Но теперь ЦБ фиксирует уже вторичные эффекты через издержки компаний, инфляционные ожидания и спрос. И это важнее самого скачка топлива: задача регулятора не допустить, чтобы разовый ценовой шок превратился в устойчивую тенденцию.

🔷️ Спрос замедляется, но давления всё ещё достаточно

Экономика в III кв. продолжает расти умеренными темпами. Потребление замедляется, но остаётся повышенным, инвестиционная активность восстанавливается. Напряжённость на рынке труда снижается, дефицит кадров сокращается, однако рост зарплат всё ещё заметно опережает производительность.

Плюс снова ускорилось корпоративное кредитование. То есть спрос и кредит пока не дают ЦБ достаточных оснований спешить с дальнейшим смягчением.

🔷️ Снижение ставки в сентябре даже не обсуждали

На заседании предметно рассматривалось сохранение 14%. Вариант снижения ставки предметно не обсуждался.

Логика понятна: проинфляционные риски выросли и по-прежнему преобладают. ЦБ опасается в том числе повторного появления дисбаланса между спросом и предложением.

🔷️ Но держать ставку «непосильной» долго не планируют

И это важный балансирующий тезис Набиуллиной: ЦБ не планирует длительно держать ставку на непосильном для экономики уровне.

То есть снижение сейчас поставили на паузу, но возможность дальнейшего смягчения не исключена. Пространство для него ЦБ будет уточнять уже в октябре при обновлении прогноза.

🔷️ Бюджет становится одной из главных развилок

До конца сентября ЦБ ждёт параметры нового бюджета.
Если структурный первичный дефицит окажется выше заложенного в базовом сценарии, может потребоваться более жёсткая ДКП. Если консолидация будет быстрее, Набиуллина допускает возможность некоторого смягчения.

Получается, октябрьское решение теперь будет зависеть не только от инфляции и ожиданий, но и от того, какой бюджет принесёт правительство.

🔷️ Цель 4% двигать не будут

Повышать таргет инфляции ЦБ не собирается. Набиуллина назвала такую идею «крайне вредной» и подчеркнула, что повышение цели не сделает кредит дешевле.

Базовый сценарий остаётся прежним: 6–7% инфляции в 2026 г. и возвращение к 4% в 2027 г.

Что в итоге❓️

Сентябрьское решение получилось жёстким по текущей ситуации, но не означает отказа от дальнейшего снижения ставки.
ЦБ взял паузу из-за ухудшения инфляционной картины и выросших рисков. Теперь регулятору нужна уверенность, что устойчивое замедление инфляции действительно возобновилось.

Главная развилка переносится на 23 октября. К этому моменту появятся новые данные по инфляции, параметры бюджета и обновлённый прогноз ЦБ. И именно тогда станет понятнее, была сентябрьская пауза короткой или 14% задержатся с нами подольше.

Всем хороших выходных 🤗

Ставьте 👍

#обзор_рынка
©Биржевая Ключница

⚡️ ЦБ сохранил ставку 14%. Пауза в снижении, но не разворот

Как сделки M&A меняют экономику Мать и Дитя?

Высокий уровень комфорта и отсутствие очередей делают частные клиники всё более востребованными у населения. Сегодня на моем столе лежит операционный отчет одного из самых динамичных игроков сектора - компании Мать и дитя. Давайте вместе посмотрим, как компания отработала первую половину 2026 года.

🩺 Итак, выручка компании $MDMG в отчетном периоде выросла на 28,8% до 24,8 млрд рублей. Главный драйвер роста - M&A. Покупка сети Эксперт весной 2025-го помогла компании укрепить позиции в регионах и диверсифицировать выручку. Но у любой медали есть обратная сторона: сеть Эксперт менее маржинальна, и это тянет вниз рентабельность всей группы.

Сопоставимая выручка в первом полугодии выросла на 11,2%. Средний чек уверенно опережает инфляцию. Причины понятны: отрасль сильно зависит от импортных технологий и расходников, плюс острый дефицит квалифицированных кадров толкает вверх зарплатную составляющую. В итоге клиники вынуждены закладывать эти издержки в стоимость услуг, и пациенты, ценящие комфорт и качество, готовы платить.

Однако не всё гладко с операционной стороной. У Мать и дитя самый крупный койкофонд в стране, но в отчётном периоде его загрузка оставляла желать лучшего. Снижение пациентопотока наблюдалось и в столичных, и в региональных госпиталях. Это тревожный сигнал: даже при росте среднего чека падение трафика может нивелировать эффект от повышения цен.

💼 Ещё один повод для размышлений - покупка Ильинской больницы в Подмосковье. Фокус на хирургии и онкологии звучит перспективно, но результаты актива в 2025 году были скромными: выручка выросла лишь на 6%, а рентабельность по EBITDA оказалась более чем в два раза ниже, чем у самой Мать и дитя.

Стоимость сделки - 8,5 млрд рублей - вызывает вопросы: мультипликатор EV/EBITDA 2025 года выходит 17х, тогда как сама Мать и дитя торгуется с мультипликатором вдвое ниже. То есть компания купила менее маржинальный бизнес с ощутимой премией. Насколько адекватна такая оценка - большой вопрос.

Рынок частной медицины остается фрагментированным: на сотню крупнейших игроков приходится лишь четверть рынка. Консолидация неизбежна, и Мать и дитя открыто заявляет о планах по новым сделкам. Но здесь кроется и риск: удастся ли эмитенту находить активы с хорошей рентабельностью и покупать их по приемлемым ценам? Или стратегия будет строиться на «масштабе любой ценой», что продолжит давить на маржинальность?

❗️Не является инвестиционной рекомендацией

♥️ Ну вот мы и добрались до пятнички. А что мы делаем по пятницам? Правильно, закидываем лайками статью и идем готовиться к выходным.

Как сделки M&A меняют экономику Мать и Дитя?

🏤 Мегановости 🗞 👉📰

1️⃣ Объем сделок слияний и поглощений в России во II квартале вырос почти в 1,7 раза год к году, до 18,8 млрд$ — рекорд для отчетного периода с 2020 года, а по итогам первого полугодия рынок M&A увеличился на 32%, превысив 24 млрд$, подсчитало агентство AK&M.
Крупнейшей сделкой стало приобретение государством агрохолдинга Русагро $RAGR, оцененного для суда в 7,7 млрд$; в конце мая акции компании были переданы в управление "РСХБ-Финанс", дочерней структуре Россельхозбанка.
В сегменте ритейла крупнейшей стала консолидация доли маркетплейса Озон $OZON структурами Александра Чачавы, который довыкупил 7,25% акций примерно за 983 млн$ и увеличил пакет почти до 35%.
Среди других крупных сделок полугодия — продажа золотодобытчика Южуралзолото $UGLD холдингу "БТС-Мост" Руслана Байсарова за 1,2 млрд$.

Без учета сделки с Русагро рынок M&A вырос бы куда скромнее, что говорит о сохраняющемся дефиците обычных коммерческих сделок из-за высокой ключевой ставки.

🏤 Мегановости 🗞 👉📰

🍃 ИнвестВзгляд: Аренадата.

paywall
Пост станет доступен после оплаты

Компания М.Видео полностью объединяет онлайн-каналы М.Видео и Эльдорадо

ПАО «М.Видео» объявляет о следующем этапе развития собственной платформы омниканального маркетплейса. С 1 июля сайт и мобильное приложение Эльдорадо объединяются с онлайн-платформой М.Видео. Теперь ключевыми цифровыми каналами продаж Компании становятся сайт и мобильное приложение М.Видео, на базе которых продолжится развитие единого маркетплейса.

Генеральный директор Компании М.Видео Владислав Бакальчук:

«Мы последовательно развиваем М.Видео как единую мультикатегорийную технологическую платформу, объединяющую широкий ассортимент товаров, цифровые сервисы и партнерскую экосистему. Консолидация онлайн-каналов позволяет сосредоточить ресурсы на развитии маркетплейса на базе сильного бренда М.Видео. При этом бренд Эльдорадо сохраняет свою роль в нашей экосистеме: онлайн-инфраструктура бренда будет использоваться для тестирования новых решений и сервисов, которые в дальнейшем могут масштабироваться на всю платформу».

Объединение онлайн-каналов позволит сосредоточить развитие ассортимента, цифровых сервисов, технологий и клиентского опыта на одной платформе, ускорить запуск новых функций, повысить эффективность работы с партнерами и расширить возможности для покупателей.

При этом розничные магазины Эльдорадо продолжат работать в обычном режиме, сохраняя привычный уровень сервиса и ассортимент. Для клиентов также остается доступным личный кабинет «Эльдорадо», где сохранены истории покупок, текущие заказы и их статусы. Единая программа лояльности Компании М.Клуб продолжит действовать без изменений.

В дальнейшем онлайн-каналы бренда Эльдорадо планируется использовать как площадку для тестирования новых цифровых сервисов и пилотных e-commerce проектов.

С 1 июля пользователи сайта и мобильного приложения Эльдорадо автоматически переадресовываются на платформу М.Видео, где представлен расширенный ассортимент товаров, предложения партнеров маркетплейса, сервисы доставки, установки и настройки техники, а также единая программа лояльности и другие цифровые сервисы Компании.

Объединение онлайн-платформ является частью долгосрочной стратегии трансформации М.Видео в технологичную омниканальную платформу и один из крупнейших маркетплейсов на российском рынке.

Компания М.Видео полностью объединяет онлайн-каналы М.Видео и Эльдорадо

Позитив — лидер по темпам роста выручки среди производителей средств защиты по итогам 2025 года

Причем с заметным отрывом от конкурентов — об этом говорится в новом исследовании российского рынка кибербеза от Центра стратегических разработок (ЦСР). Аналитики оценили динамику рынка за прошлый год и подготовили прогноз до 2031 года. Делимся ключевыми выводами.

Про итоги 2025-го

1️⃣ Общий объем российского рынка вырос на 16,1% и превысил 364 млрд рублей. При этом Позитиву удалось нарастить отгрузки на 40% — до 33,6 млрд рублей. Как и отмечали ранее, это вдвое выше темпов рынка.

2️⃣ ЦСР делит рынок на две составляющие: средства защиты (74%) и услуги (26%). По итогам года сегмент средств защиты вырос на 18,6% — до 271 млрд рублей, при этом аналитики отмечают замедление темпов роста. В этом сегменте Позитив — лидер по динамике выручки: +46% год к году против +21% у «зеленого» конкурента. Наша доля в общем объеме сегмента — 16,8%, это второе место среди вендоров. При этом мы заметно сократили отрыв от лидера — с 6% до 3%.

3️⃣ Всего за два года после выхода PT NGFW Позитив смог выйти на второе место в защите сетей. И у нас есть все возможности скоро стать лидером в этом сегменте.

4️⃣ При это мы уже занимаем лидерские позиции в сегментах защиты инфраструктуры и приложений. На третьем месте Позитив — в сегменте защиты конечных устройств: наш антивирус мы представили только в прошлом году, будем также стремиться к первому месту.

5️⃣ Зарубежные решения на российском рынке почти полностью вытеснены: их доля снизилась до 5,5% против более 10% двумя годами ранее. Среди крупнейших игроков иностранные вендоры представлены лишь единично, и их продажи продолжают снижаться.

6️⃣ Мировой рынок кибербеза растет медленнее российского: +10,4% за год, общий объем — 213 млрд долларов. При этом он остается одним из самых устойчивых сегментов глобального ИТ-рынка и продолжает расти двузначными темпами.

О прогнозах до 2031-го

1️⃣ Даже с учетом макроэкономической коррекции рынок кибербеза сохраняет высокую динамику и растет быстрее отечественного ИТ-рынка, отмечают аналитики ЦСР. В 2026 году они ожидают роста на 16,3% — до 424 млрд рублей. При этом к 2031 году объем рынка превысит 1 трлн рублей при среднегодовых темпах роста около 19,4%.

2️⃣ Наш прогноз на год — умеренный рост рынка в диапазоне 10–15%. Он продолжит расти за счет устойчивого спроса на защиту критически важных процессов и общего понимания того, что киберриски напрямую влияют на ключевые бизнес-процессы. При этом в 2026 году, вероятнее всего, усилится консолидация рынка. В выигрыше окажутся компании, которые сумели адаптировать свою бизнес-модель к новым условиям и сфокусироваться на реально востребованных сегментах.

3️⃣ Цель Позитива — сохранить темпы роста выше динамики рынка. Финансовый план по отгрузкам для коммерческого блока на этот год установлен на уровне 40–45 млрд рублей. При необходимости эти ожидания могут быть скорректированы в течение года — сохраняем возможность апсайда.

Полное исследование — на сайте ЦСР.

#POSI

Позитив — лидер по темпам роста выручки среди производителей средств защиты по итогам 2025 года

🏤 Мегановости 🗞 👉📰

1️⃣ ВТБ $VTBR планирует допэмиссию акций объёмом до 49% от текущего количества бумаг.
Цена размещения может составить 87 ₽ за акцию.
По данным СМИ, банк рассчитывает привлечь 300-400 млрд ₽, хотя максимальный объём размещения оценивается примерно в 547,5 млрд ₽.
Средства могут пойти на сделку с Wildberries-Russ и развитие бизнеса.
Закрытие сделки ожидается до конца лета, но не ранее 20 июля — после дивидендной отсечки.
Наблюдательный совет рекомендовал дивиденды за 2025 год: 9,71 ₽ на акцию, или 25% прибыли по МСФО.
ВТБ рассчитывает, что сделка поможет в будущем двигаться к верхней границе дивидендного коридора в 50%, но твёрдых обещаний пока нет.
Размещение может укрепить капитал банка, но риск размывания долей остаётся главным негативом для акционеров.

SPO крупнейшего госбанка с объёмом до 547,5 млрд ₽ — одно из самых масштабных размещений на российском рынке, и его успех будет во многом определять настроения на Мосбирже до конца лета.

🏤 Мегановости 🗞 👉📰

Дайджест новостей: Экономика, Геополитика, Инвестиции и Рынки | 1 июня 2026


Привет, друзья!
Вот свежий обзор ключевых событий на сегодня. Фокус на геополитических рисках (Иран), влиянии на энергоносители, замедлении потребления в США и силе AI-сектора. Рынки в режиме осторожного оптимизма с волатильностью.
🌍 Геополитика и глобальные риски
• Конфликт вокруг Ирана и возможное закрытие/напряжение в Ормузском проливе остаются главными драйверами. Это уже привело к росту цен на нефть и создаёт четвёртый крупный supply shock для мировой экономики (после COVID, Украины и тарифов 2025).
• 94% главных экономистов ожидают роста глобальной инфляции из-за энергетики и цепочек поставок. Многие прогнозируют ослабление глобального роста в ближайшие 12 месяцев.
• Китай усиливает позиции за счёт хаоса, Индия укрепляет партнёрство с Израилем. Геополитическая фрагментация продолжает перестраивать торговые потоки.
Импликация: Риски для supply chains и инфляции сохраняются. Следим за новостями из Ближнего Востока — они сейчас важнее сезонности.
📈 Экономика и макро
• США: ВВП вырос на 2% в 1Q 2026 несмотря на начало конфликта. Morgan Stanley прогнозирует 2.3% на 2026 год (“Capex Over Consumption” — инвестиции в капекс держат экономику, потребление слабеет). Реальные доходы населения +0.8%, расходы +1.8% (энергия съедает налоговые послабления).
• Замедление найма (ADP) усиливает ставки на cut ФРС в июне.
• Глобальный рост: ~2.6–3.2% в 2026, с акцентом на AI как драйвер.
Нюанс: Экономика resilient, но fragile. Потребитель под давлением, бизнес-инвестиции (особенно в tech и IP) — главный позитив.
💱 Валюты и Forex
• Ожидания ослабления USD сохраняются (DXY под давлением). Аналитики видят укрепление EUR, GBP, JPY и AUD относительно доллара.
• RUB: Волатильность на фоне нефти и бюджетных решений (обсуждают снижение цены отсечения).
• CNY: Стабильность с лёгким укреплением.
Для трейдеров: Геополитика и данные по США будут диктовать движения. Следим за решением ФРС.
📊 Фондовый рынок и Инвестиции
• AI-ралли продолжается (Nvidia, AMD и др. в фокусе на Computex 2026). Tech держит индексы (S&P, Nasdaq) несмотря на перекупленность.
• Риск-ралли игнорирует часть геополитических новостей. Европейские и азиатские рынки выглядят чище.
• Рекомендации: Фокус на компаниях с сильным capex в AI/energy. Дивидендные и defensive сектора — на случай коррекции.
Edge case: Если нефть сильно вырастет — давление на margins и инфляцию.
🛢 Товарно-сырьевой рынок
• Нефть: В фокусе из-за Ближнего Востока. Возможны спайки к $90+ (WTI).
• Золото и серебро: Консолидация как safe-haven.
• Общий тренд: Энергия в премии, металлы — смешанно.
₿ Криптовалюта
• Bitcoin: Около $73–74k после оттока $2.6+ млрд из ETF на прошлой неделе. Медвежий monthly candle. Ключевой уровень — $72.5k.
• Altcoins: Коррекция, но интерес к проектам с utility. Структурный сдвиг — меньше хайпа, больше зрелости.
• Регуляторно: Продолжается clarity в США (digital commodities).
Аналитика: BTC остаётся риск-он активом, коррелированным с Nasdaq. Ждём реакции на макро-данные.
🎯 Ключевые takeaways и implications
• Позитив: AI + бизнес-инвестиции поддерживают рост. Возможные cuts ФРС.
• Риски: Геополитика (энергия + инфляция), слабый потребитель в США, коррекция перекупленных рынков.
• Стратегия для инвесторов/трейдеров: Диверсификация, hedging через золото/нефть, фокус на quality assets. Следим за данными по занятости, бюджету и Ближним Востоком.
Что дальше? Неделя будет богатой на данные и новости из Азии/США.
Подписывайся, ставь лайк и пиши в комментариях — что тебя интересует глубже!

Дайджест новостей: Экономика, Геополитика, Инвестиции и Рынки | 1 июня 2026

🏢 ИнвестВзгляд: Эталон.

paywall
Пост станет доступен после оплаты

Т-Технологии. Отчет за 4 кв 2025 по МСФО

Тикер: #T
Текущая цена: 307.5
Капитализация: 824.9 млрд
Сектор: Банки
Сайт: https://t-technologies.ru/investors/shares/

Мультипликаторы (LTM):

P\E - 4.29
P\BV - 1.02
NIM - 10.8%
COR - 5.7%
ROE - 29.1%
Акт.\Обяз. - 1.15

Что нравится:

✔️кредитный портфель вырос на 7.5% к/к (3.2 → 3.4 трлн);
✔️чистый процентный доход вырос на 15.7% к/к (130.7 → 151.3 млрд);
✔️увеличение чистого комиссионного дохода на 13.2% к/к (38.5 → 43.6 млрд);
✔️рост чистой прибыли на 79.5% к/к (40.1 → 72.1 млрд);
✔️улучшение чистой процентной маржи за квартал с 10.9 до 11.3%

Что не нравится:

✔️

Дивиденды:

Предполагается выплата до 30% чистой прибыли за год.

СД рекомендовал выплатить дивиденды за 4 квартал 2025 года в размере 4.5 руб на акцию (ДД 1.46% от текущей цены).

Мой итог:

Для начала стоит упомянуть, что компания завершила сплит акций 1:10 (вместо 1 акции стало 10 и цена уменьшилась в 10 раз).

Компания уже успела отчитаться по операционным данным за 1 кв 2026, поэтому можно провести сравнение с 4 кв 2025.

Экосистема продолжает привлекать клиентов (к/к):
- всего клиентов +1.5% (54.1 → 54.9 млн);
- активные клиенты -0.3% (34.3 → 34.2 млн);
- количество активных пользователей в месяц 0% (34 → 34 млн).

Заметно, что темпы роста продолжают затухать (поквартально с 1 кв 2025):
- всего клиентов (4.6 → 3.4 → 2.1 → 2.5 → 1.5%);
- активные клиенты (2.8 → 0.6 → 1.5 → 0.9 → -0.3%).

Кредитный портфель продолжает расти. Прирост лучше, чем был в 3 квартале (+6.5%), но слабее 2 квартала (+9.8%). Тенденция смещения в сторону кредитов бизнесу сохраняется (доля ФЛ на конец октября была 80.1%, а на конец года - 74.6%). Инвестиционный портфель клиентов вырос на 12.2% к/к (1.95 → 2.18 трлн), средства и активы клиентов под управлением - на 6.3% (6.04 → 6.42 трлн).
За 1 кв 2026 кредитный портфель вырос на 3.4% к/к, инвестиционный портфель - на 4.4% к/к, а средства и активы клиентов под управлением снизились на 0.9% к/к.

ЧПД в отчетном квартале показал отличный прирост, что лучше динамики прошлого с +6%. ЧПД после резервов вырос еще сильнее (+32.1% к/к, 84.7 → 111.8 млрд). За год ЧПД вырос на 37% г/г (379.7 → 520 млрд), а ЧПД после резервов - на 41.9% г/г (354.8 → 250.1 млрд).
ЧКД показала также хорошую динамику и рост держится примерно на одном уровне последние кварталы. За год ЧКД увеличился на 38.4% г/г (105.6 → 146.1 млрд). Пока с банковским бизнесом все в порядке. Хотя в сильных годовых результатах немалую роль сыграла консолидация с Росбанком.

По приобретениям есть еще пару новостей.
Во-первых, компания будет консолидировать до 100% банка "Точка". Ранее Т-Технологии приобрела контрольный пакет "Каталик пипл", которая в свою очередь владела 64% Точки. Теперь через интересную схему доля будет увеличена. "Интеррос", являющаяся крупнейшим акционером Т-Технологии, купила 25% акций Точки у ВК и передаст их Т-Технологии взамен акций, который будут выпущены через доп. эмиссию по закрытой подписки. Стоимость сделки не менее 21.2 млрд.
Во-вторых, компания покупает у Яндекса "Авто.ру". Менеджмент Т-Технологии ожидает, что это позволит "создать технологичную и безопасную среду для взаимодействия всех участников рынка: соединить тех, кто хочет купить, продать или отремонтировать машину, с автопроизводителями, автодилерами, автосервисами и другими инфраструктурными игроками". Сумма сделки 35 млрд.

По итогам года банк "попал" в свой прогноз по ROE ("близкое к 30"). Но можно отметить, что динамика по кварталам растущая (24.6 → 28.9 → 29.3 → 33.3%). Планы на 2026 год:
- ROE на уровне 30%;
- чистая опер. прибыль +20%;
- рост совокупного дивиденда на 20+%.

Если планы реализуются, то с учетом консолидации Точки и приобретения Авто.ру P\E 2026 будет в районе 3.8, а общий дивиденд равен 17.9 руб (ДД 5.82% от текущей цены). И даже если компания не попадет в свои планы, и P\E будет выше 4, то текущая оценка все равно остается дешевой, а компания привлекательной для инвесторов.

Акции компании держу в портфеле с долей 6.34% (лимит - 6%). Расчетная справедливая цена - 430 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Т-Технологии. Отчет за 4 кв 2025 по МСФО

🌾 ИнвестВзгляд: РусАгро.

paywall
Пост станет доступен после оплаты

Т-Технологии - экспансия ценой в капитал

Банковский сектор в 2025 году столкнулся с жестким давлением со стороны ЦБ: росли процентные расходы, а заградительные макропруденциальные лимиты заставили многих игроков притормозить. Однако для Т-Технологий $T год прошел под знаком агрессивного масштабирования за счет поглощения Росбанка. Группа представила отчет по МСФО, который подтверждает статус «компании роста», но есть нюансы. Давайте разбираться.

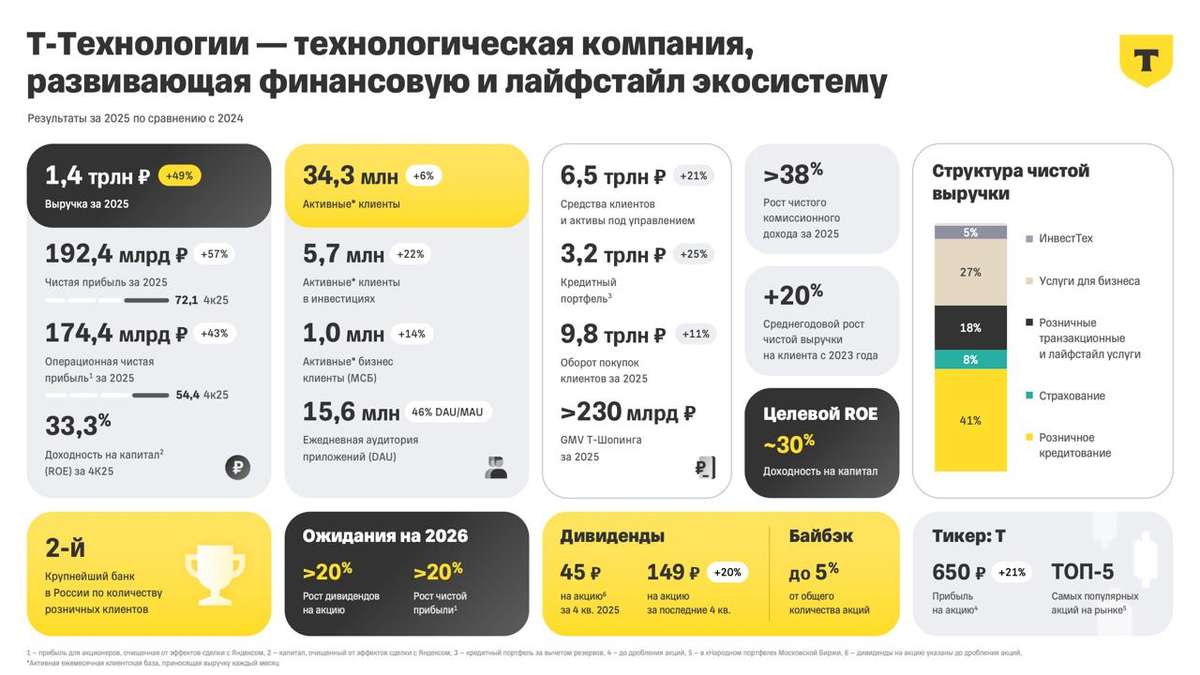
🏦 Итак, чистые процентные доходы банка увеличились на 37% до рекордных 520 млрд рублей. Основной вклад внес рост кредитного портфеля и консолидация новых активов. Несмотря на охлаждение рынка потребкредитования, Т-Технологии умудряются расти быстрее сектора, забирая долю у менее технологичных конкурентов. Компания отчисляет в резервы не такие большие суммы, поэтому чистый процентный доход после создания резервов вырос вообще на 42%.

Операционные показатели тоже впечатляют. Общее число клиентов экосистемы на конец 2025 года достигло 54,1 млн человек (+13%), а количество активных пользователей в месяц (MAU) выросло до 34,3 млн. В итоге чистые комиссионные доходы выросли на 38% до 146,1 млрд рублей. Группа окончательно закрепила за собой статус лайфстайл-сервиса, где банковские услуги - лишь один из элементов пазла.

📊 Перейдем к эффективности и финансам. Чистая прибыль по МСФО за 2025 год выросла на 57% до 192,4 млрд рублей. Результат выглядит феноменально, но стоит учитывать эффект от интеграции Росбанка и разовые переоценки. Если смотреть на операционную чистую прибыль (без учета «Яндекса» и неконтролирующих долей), то она выросла на 43% до 174,4 млрд рублей, что все равно выше консенсус-прогнозов.

Тут стоит остановиться на показателях Росбанка до объединения, дабы оценить «чистый» результат. Так, в 2023 году чистые процентные и комиссионные доходы составили 62 и 13,4 млрд рублей соответственно. Чистая прибыль достигла 28,8 ярдов. Все это стоит отнять от общих показателей Т-Банка. Почему 2023-й? Дело в том, что 2024 год нерепрезентативен, ведь банки объединились в августе 2024-го. Как итог, Тинькофф все равно показал рост, но с куда меньшей динамикой.

К тому же за рост приходится платить. Рентабельность капитала (ROE) по итогам 2025 года снизилась до 29,1% против 32,6% годом ранее. Это прямое следствие размытия капитала при объединении банков и роста костов на интеграцию. Стоимость риска (CoR) остается на повышенных уровнях из-за высокой закредитованности населения. Операционные расходы также раллируют, так как Группа продолжает агрессивно инвестировать в маркетинг и IT.

💰 Что касается дивидендов, то Т-Технологии перешли к регулярным квартальным выплатам. СД уже рекомендовал 45 рублей на акцию по результатам IV квартала. С учетом предыдущих выплат за год (33, 35 и 36 рублей), суммарный дивиденд за 2025 год составит 149 рублей на бумагу. При текущей цене это дает доходность в районе 4,7% - для банка с таким темпом роста это приятный бонус.

В сухом остатке имеем уверенный отчет лидера цифрового банкинга. Т-Технологии успешно «переварили» Росбанк, сохранив двузначные темпы роста прибыли даже в условиях жесткой ДКП. Основной риск на 2026 год - потенциальное ухудшение качества кредитного портфеля, сохранение высокой ключевой ставки и дальнейшее давление на ROE. Тем не менее именно Т-Технологии остаются одной из лучших идей в секторе.

❗️Не является инвестиционной рекомендацией

❤️ Воооот, наконец-то "растущий" отчет под руку попался. Ну а раз так, можно и лайков накидать побольше, если не Т-Техно, то хотя бы мне за статью.

Т-Технологии - экспансия ценой в капитал