Поиск

ПРОМОМЕД на форуме Сбер Инвестиции "Настоящее Будущее"

🎤 На форуме Сбер Инвестиций "Настоящее будущее" выступил директор по экономике и финансам ПРОМОМЕД Тимофей Соловьёв. Он рассказал о последних финансовых результатах, ключевых драйверах роста и ответил на вопросы инвесторов.

📊 Растем более чем в 5 раз быстрее рынка. За первое полугодие выручка и EBITDA выросли на 76%, чистая прибыль на 83%. Прогноз на 2026 год подтвержден: рост выручки на 60% при рентабельности по EBITDA 45%.

🤝 Менеджмент мотивирован акциями. С 2025 года действует программа долгосрочной мотивации, основанная на достижении целевых показателей и не предусматривающая выпуск дополнительных акций. Параметры обратного выкупа акций в течение периода действия Программы обеспечивают соблюдение интересов действующих акционеров. При этом менеджмент и Совет директоров имеют возможность приобретать акции на собственные средства.

💰 Новые облигационные выпуски пока не требуются: текущих банковских лимитов достаточно, их график погашения комфортный. Долг растёт в разы медленнее, чем бизнес, поэтому долговая нагрузка остаётся под контролем. К рынку облигаций Компания может вернуться при необходимости не ранее середины 2027 года.

💸Рентабельность 34% по EBITDA за полугодие: сезонный эффект, идем по траектории прогноза. В 2023-2025 годах на второе полугодие приходилось 62-67% выручки при равномерных расходах. Годом ранее рентабельность за первое полугодие была те же 34%, а по итогам года выросла до 41%.

🌍 Экспорт пошел в СНГ. Начались первые отгрузки в Узбекистан и Кыргызстан, до конца года ожидается Казахстан. Осенью и зимой Завод «Биохимик» посетят 10 GMP-инспекций. Стратегический ориентир: не менее 15% выручки инновационных продуктов из пайплайна ключевых запусков должно приходиться на экспорт.

💊 Ближайшие запуски. Один из орфанных препаратов уже зарегистрирован. Компания надеется вывести его в коммерческую реализацию в IV квартале 2026 года. В том же квартале стартует исследование оригинального тройного агониста, на рынке компания ожидает его в 2029-2030 годах.

#ПРОМОМЕД #фармацевтика #форум

$PRMD

ПРОМОМЕД на форуме Сбер Инвестиции "Настоящее Будущее"

Займер сохраняет лидерские позиции среди независимых МФО

Рейтинговое агентство «Эксперт РА» опубликовало исследование микрофинансового сектора по итогам первых шести месяцев года, а также рэнкинги МФО по ключевым показателям.

Займер сохраняет высокие позиции:
⭐️ 1 место по чистой прибыли среди независимых МФО.
⭐️ 2 место по общему объему выдач среди независимых МФО.
⭐️ 2 место по объему регулятивного капитала.

В целом, по мнению представителей рейтингового агентства, на рынке происходит трансформация:
🟢 Меняется структура выдач компаний: сегмент займов «до зарплаты» (PDL) сокращается (-41% г/г), тогда как среднесрочные продукты (IL) показывают рост (+5% г/г).
🟢 Если годом ранее микрозаймы выдавались в среднем на 2-3 месяца, то в первом полугодии 2026-го – уже на 4-5 месяцев.
🟢 Увеличился и средний чек займа – на 37% г/г.
🟢 Все это – следствие адаптации компаний к изменениям в регулировании. Кредиторы сократили выдачи наиболее закредитованным заемщикам, одновременно масштабировав кредитные линии надежным клиентам, с более высоким доступным лимитом и на более длительный срок. За год этот сегмент вырос в 1,5 раза.

По итогу 2026 года аналитики «Эксперт РА» прогнозируют умеренный рост прибыли сектора – примерно на 10%. При этом на рынке продолжится консолидация: небольшие участники без сильной технологической и финансовой базы будут покидать реестр на фоне усиливающегося регуляторного давления, а их доля перераспределится между лидерами. Всего, по оценкам экспертов, во втором полугодии 2026-го количество МФО на рынке сократится на 7% до 780 шт.

$ZAYM

Займер сохраняет лидерские позиции среди независимых МФО

Главным активом будущего станет пакет акций, а не профессия

Есть одна старая иллюзия, которая работала почти сто лет. Если хочешь жить лучше - учись, работай, повышай квалификацию, становись ценным специалистом. Все логично.

Искусственный интеллект, друзья, решил переписать этот сценарий. Продолжаю читать исследование Anthropic и думаю: они вообще не столько о технологии пишут, сколько о собственности. Мы вот обсуждаем, какие профессии исчезнут/останутся, кто заменит кого. Почему не спрашиваем, кому достанутся деньги, которые заработает ИИ?

Представьте яблоневый сад, где сто человек собирали яблоки вручную. Потом появился трактор, затем автоматизированная линия сортировки. Теперь появился ИИ, который управляет всей системой почти без участия человека. Яблок стало больше, их вовремя срывают, прибыль стала больше. А работников - меньше. Какая прекрасная новость для экономики! Сам-то трактор зарплату не получает (а тракторист минималочку), алгоритм зарплату тоже не получает (правда, надо обслуживать). Как ни крути, основные деньги остаются у владельца сада.

Экономисты говорят о возможном росте доли капитала в экономике (владельцы активов получают всё больший кусок общего пирога). И если раньше главным способом "разбогатеть" была успешная карьера, то в мире ИИ - владение активами. Какими? Да любыми - акциями, бизнесом, инфраструктурой, технологиями, правами на интеллектуальную собственность, в конце концов.

Возможно, самый богатый человек не будет самым талантливым сотрудником компании. Он будет владельцем компании, где работу выполняют алгоритмы.

Каким боком эта история интересна инвестору, спросите вы. Да таким, что пока мы обсуждаем IPO, мультипликаторы, отчетность, корпоративное управление, всю эту “скучную бухгалтерию”, рынок капитала превращается в механизм распределения богатства (если Anthropic хотя бы наполовину права). ИИ не покупает квартиры и не открывает брокерские счета, не получает дивиденды - все это достается владельцам.

Конечно, мы не проснемся завтра в экономике, где людей заменили алгоритмы, но направление уже видно. И хотя глобалисты еще поют нам песни о том, как хорошо ничего не иметь, быть свободным от материального, мы же умные, и спрашиваем себя - не "кем работать", а “чем владеть." Вот увидите, в ближайшие десять лет второй вопрос будет намного важнее первого.

В следующей статье - о том, почему рынок труда изменится быстрее, чем адаптируются университеты, HR-департаменты и сами сотрудники.

#рынокБудущего
https://t.me/ifitpro

Когда программист начинает завидовать электрику

В детстве нам обещали роботов - настоящих, железных, с красными глазами и зловещим металлическим голосом. Я почему-то представлял себе нечто среднее между Терминатором и водонапорной колонкой ) Они должны были однажды прийти и отобрать работу у человечества.

Реальность, как обычно, оказалась гораздо изобретательнее. Роботы как “железяки” пока в массы не пришли (правда, уже бегают, соревнуются между собой, танцуют и т. д.), но лучше того - они давно тихо поселились в наших в ноутбуках. И теперь нервничают вовсе не водители, грузчики или сварщики. Нервничать начали программисты, дизайнеры, юристы, маркетологи и аналитики. То есть те самые люди, которых последние двадцать лет называли "профессиями будущего".

Помните этот универсальный совет: "Учись программировать." Его повторяли с такой настойчивостью, словно где-то было Министерство Программирования, которое обязано было трудоустроить всех выпускников. А потом появился ИИ и решил, что программировать ему тоже интересно.

Читаю большое исследование Anthropic, прямо захватывающее, и оно показывает: многие профессии, связанные с обработкой информации, почувствуют конкуренцию намного раньше, чем специальности, где нужно что-то делать руками. Оказалось, что заменить бухгалтера проще, чем электрика, копирайтера - проще, чем сантехника, а джунах вообще молчу, они вымирают сотнями, как динозавры. А как заменить инженера, который в -25 едет чинить подстанцию?

Казалось, это бред какой-то - человек шесть лет учился в университете, знает три языка программирования и несколько иностранных языков, а его профессия становится менее защищенной, чем работа “дяди Коли”. Увы, ничего удивительного здесь нет. ИИ хорошо работает с текстами, цифрами, кодом и документами, с тем, что уже существует в цифровом виде (правда, надо проверять, отсюда еще один посыл - “проверяльщики”-то кто?). А вот открутить ржавую трубу, подняться на опору ЛЭП или заменить двигатель в лифте он не может. Короче, дефицит ближайших лет совсем не там, где его ищут.

Мы думали, что технологии повышают ценность интеллектуального труда. Но сейчас есть шанс увидеть редкое явление: технологии повышают ценность труда физического. И если вы сейчас строите или делаете ремонт - я думаю, вы четко видите разницу! Из жизни - четверо из моих знакомых прогеров уже не “прогеры” - один делает окна, другой работает прорабом, пара девочек выучились на ветеринаров…

Отсюда простая и важная мысль для инвестора: возможно, рынок будущего будет платить премию компаниям, обслуживающим реальную инфраструктуру мира. Тем, кто строит, ремонтирует, перевозит, подключает, обслуживает и поддерживает всё то, без чего никакой ИИ работать не сможет.

Когда алгоритм пишет код лучше человека, самый незаменимый сотрудник офиса - дядя Коля, который чинит розетку. И если однажды мы увидим программиста, смотрящего на электрика как на божество, я не удивлюсь - возможно, это и есть экономика будущего.

Продолжение будет с интересным поворотом: почему главным активом эпохи ИИ станет не профессия, а пакет акций.

Не забываем ставить лайк, друзья, и подписываемся, чтобы ничего не пропустить!

#профессииБудущего
https://t.me/ifitpro

ПРОМОМЕД проводит клиническое исследование инновационного препарата против ВИЧ

🔬ПРОМОМЕД проводит клиническое исследование I фазы нового оригинального противовирусного препарата для лечения ВИЧ-инфекции с участием здоровых добровольцев. Это первый опыт применения молекулы у человека.

💊В рамках исследования будет проведена оценка безопасности и переносимости лекарственного средства при однократном и многократном применении.

🧬Новый препарат разработан R&D-центром ПРОМОМЕД совместно с ведущими научными центрами Российской Федерации. По механизму действия он относится к ингибиторам интегразы ВИЧ — одному из ключевых направлений современной антиретровирусной терапии. Доклинические исследования продемонстрировали высокий уровень противовирусной активности молекулы, благоприятный профиль безопасности и низкий риск выработки резистентности.

📌По оценкам Всемирной организации здравоохранения, к концу 2024 года в мире насчитывалось около 40,8 млн человек, живущих с ВИЧ. Доступ к необходимой антиретровирусной терапии имели лишь около 31 млн пациентов. В России число ВИЧ-инфицированных достигло 1,25 млн человек.

🧪Переход к оценке эффективности молекулы непосредственно у пациентов с ВИЧ-инфекцией запланирован на конец 2026 года. Проект является частью долгосрочной инвестиционной и научно-исследовательской стратегии ПРОМОМЕД, направленной на развитие портфеля оригинальных препаратов и укрепление позиций Компании в сегменте социально значимых заболеваний.

#ПРОМОМЕД #фармацевтика#рынок

$PRMD

Самые ответственные заемщики: кто лучше всех возвращает займы?

Мы провели исследование и узнали, представители каких профессий были наиболее дисциплинированными при погашении займов этим летом. Давайте смотреть результаты 👀

🔸 Самую высокую финансовую дисциплину показали работники силовых структур – среди них 80,2% вернули займы вовремя или досрочно. За ними расположились работники сельского хозяйства (79,8%) и тяжелой промышленности (79,2%). Также в пятерку наиболее ответственных заемщиков вошли ИТ-специалисты (78,7%) и маркетологи (78,3%).

🔸 По сравнению с прошлым годом, именно силовики и аграрии заметнее всех улучшили финансовую дисциплину – на 3,1 и 3,0 процентных пункта соответственно.

🔸 Средний уровень платежной дисциплины показали медики (77,5% погасили займы в срок или раньше него), работники общепита и сферы туризма (по 77,3%), а также госслужащие (76,4%) и экономисты (76,1%).

🔸 Самые низкие показатели этим летом оказались у самозанятых (74,7%), строителей (75,6%) и работников торговли (75,7%). При этом за год платежная дисциплина представителей этих профессий практически не изменилась.

Платежная дисциплина клиентов – один из важных факторов качества кредитного портфеля. При оценке заемщика риск-модуль Займера анализирует большой объем информации о его финансовом поведении наряду с другими параметрами.

☝️ Накопленные данные и собственные скоринговые модели помогают нам оценивать кредитный риск и фокусироваться на заемщиках с более высокой вероятностью своевременного погашения займа. В результате около 90% займов, выдаваемых Займером, погашаются клиентами.

$ZAYM

Самые ответственные заемщики: кто лучше всех возвращает займы?

Новые центры инвестиционного роста Кыргызстана


- Тема исследования продиктована информационным запросом со стороны российского бизнеса: углубление экономических связей РФ и Кыргызстана повышает потребность в объективной оценке региональных рынков республики. Именно эту задачу решает рейтинг инвестиционной привлекательности регионов Кыргызстана, подготовленный агентством «Эксперт РА».

- Оценка административных единиц республики основана на 42 показателях, объединенных в инфраструктурный, экономический, социальный и экологический блоки. Она учитывает как текущее состояние территорий, так и динамику их развития.

- Исследование выявило несколько общих задач регионального развития. К ним относятся расширение коммунальных сетей, более равномерное распределение социальных услуг и медицинских кадров, повышение производительности и формализация занятости, а также снижение экологической нагрузки в промышленных и добывающих регионах. Для инвесторов рэнкинг может служить инструментом первоначального отбора территорий и определения направлений дальнейшего анализа, а для органов власти – основой для выбора приоритетов, настройки мер поддержки и оценки эффективности региональной политики.

- Наивысший уровень инвестиционной привлекательности получил Бишкек, располагающий наиболее развитой инфраструктурой, крупнейшим потребительским рынком и значительной концентрацией деловой и социальной активности. К высокому уровню отнесены Чуйская и Джалал-Абадская области, однако их позиции формировались под влиянием разных сочетаний факторов. Результат Чуйской области поддерживался прежде всего масштабом уже сформированной промышленной и инфраструктурной базы. В Джалал-Абадской области к росту промышленности добавлялись быстрое расширение сферы услуг, высокая инвестиционная активность и увеличение экспорта.

Полная версия обзора - https://raexpert.ru/researches/invest_kgz_2026/

IVA 360 — в тройке лидеров российских платформ по ИИ-функциональности

Аналитическая компания J'son & Partners Consulting представила исследование, посвященное ИИ-возможностям российских систем унифицированных коммуникаций.

По его итогам облачная платформа IVA 360 заняла 2-е место в рейтинге решений для повседневных сценариев использования.

Эксперты оценивали такие ИИ-функции, как:
▪ автоматическая транскрибация,
▪ резюмирование встреч,
▪ доступность расшифровок в мобильном приложении,
▪ интеллектуальное шумоподавление,
▪ размытие фона.
Кроме того, IVA 360 заняла 3-е место по интегральному показателю, который учитывает объем, содержаное и качество ИИ-функций.
Результаты исследования подтверждают высокий уровень развития ИИ-инструментов IVA 360, которые помогают сделать корпоративные коммуникации удобнее и продуктивнее.
Подробнее – сайте: json.tv/analytic/issledovanie-ii-funkczionalnosti-rossijskih-sistem-unificzirovannyh-kommunikaczij-2026/


$IVAT

IVA 360 — в тройке лидеров российских платформ по ИИ-функциональности

Дайджест публикаций о Займере за июль

Делимся с вами ежемесячной подборкой публикаций о Займере, комментариев руководства и аналитических исследований.

🔔 Финам. «Займер» во 2 квартале выдал микрозаймы на 10,8 млрд рублей
🔔 Frank Media. К 2028 году число МФО может сократиться вдвое
🔔 ТАСС. Частные инвесторы вложили в I полугодии в ценные бумаги на Мосбирже почти 1,5 трлн рублей
🔔 Финам. Финал дивидендного сезона. Сколько денег вернется на рынок?
🔔 Интерфакс. ЦБ РФ составил первый ренкинг микрофинансовых организаций по числу жалоб
🔔 Ведомости. Инвестиции коллекторов в долги МФО скоро сравняются с тратами на банковские
🔔 РИА Новости. Треть россиян за год смогли распознать мошенников, показало исследование
🔔 ТАСС. Треть опрошенных заемщиков может отличить законную МФО от нелегальной

Следите за нашими новостями и оставляйте комментарии. Будем на связи!

$ZAYM

Дайджест публикаций о Займере за июль

Инвестиционные идеи? Спасибо, не надо! Часть 2

Статистика собрана по сделкам более чем за год с, с апреля 2025 г. по июль 2026. За этот период сделок набралось более ста, а конкретно 114 сделок. Чтобы оценить, насколько вообще прибылен и полезен этот сервис для клиента-инвестора, по всей выборке из 114 сделок я рассчитал несколько показателей:

- Средний финансовый результат (P&L) по сделкам в % (без учета комиссионных брокера и биржи);
- Cредняя прибыль по прибыльным сделкам в % (без учета комиссионных брокера и биржи);
- Средний убыток по убыточным сделкам в % (без учета комиссионных брокера и биржи);
- Доля прибыльных сделок в общем количестве сделок (в %);
- Коэффициент «Прибыль/Убыток» (равен отношению средней прибыли по прибыльной сделке к среднему убытку по убыточной сделке);
- Доля «шортов» в общем количестве сделок;
- Доля прибыльных «шортов» в общем количестве «шортов»;
- Доля прибыльных «лонгов» в общем количестве «лонгов»;
- Средний срок сделки в днях.

Все эти показатели я свел в две таблицы. В таблице 1 приведены статистика по количеству закрытых сделок, числу лонгов, шортов, числу прибыльных и убыточных сделок, в том числе и в разрезе шортов и лонгов. Итак, что же мы имеем по факту?

Всего закрытых сделок 114, из них лонгов закрыто 71 и шортов 43. Кстати, шорты оказались в целом гораздо прибыльнее: из 43 шортов 28 прибыльных, остальные убыточные. С лонгами все гораздо хуже: из 71 лонгов прибыльных всего 26. А из всех 114 закрытых сделок с прибылью закрыто менее половины, а конкретно 54 сделки, или 47,4% от всего количества сделок.

Если бы другой статистики у нас не было, можно было бы уже закрыть эту тему, ибо даже «торговая система «орел или решка» и то работает несколько лучше: подбрасывая монету, инвестор имел бы как минимум 50% прибыльных сделок. Но это конечно, сильное упрощение, ибо любую торговую систему характеризуют далеко не только процент прибыльных сделок. Поэтому идем далее.

Продолжение следует…

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

#инвестидеи
https://t.me/ifitpro

Инвестиционные идеи? Спасибо, не надо! Часть 2

💊 ПРОМОМЕД начал новый этап клинического изучения препарата Эсперавир®*

В июне 2026 года ПРОМОМЕД начал многоцентровое проспективное пострегистрационное исследование ЭСПЕРАНСА, которое пройдет в условиях реальной клинической практики. Программа направлена на изучение препарата Эсперавир® в условиях реальной клинической практики.

🧬 Вирусы гриппа и ОРВИ постоянно эволюционируют. Именно поэтому важно своевременно подтверждать эффективность и безопасность противовирусных препаратов в актуальных эпидемиологических условиях. Эсперавир® подавляет размножение вируса за счет нарушения работы РНК-полимеразы, создающей новые вирусные частицы. Препарат уже прошел клинические исследования, а новый этап изучения позволит получить дополнительные данные о возможных случаях его применения в условиях реальной клинической практики и усилить доказательную базу препарата.

📄 Недавно Минздрав России одобрил применение препарата Эсперавир® не только при COVID-19, но и при других острых респираторных инфекциях, вызванных РНК-вирусами.

👨‍⚕️ Для ПРОМОМЕД это означает укрепление позиций препарата на рынке и выполнение главной задачи — своевременно подтверждать эффективность и безопасность лекарственного средства в текущих эпидемиологических условиях.

* Данный препарат является рецептурным лекарственным средством и должен приобретаться только по назначению врача. Препарат имеет противопоказания. Пожалуйста, ознакомьтесь с инструкцией по применению. Не применяйте препарат, если он не был назначен Вам Вашим лечащим врачом. При применении препарата всегда соблюдайте инструкцию по применению и рекомендации Вашего врача.

#ПРОМОМЕД #фармацевтика #исследование #рынок

$PRMD

🖤Охлаждение экономики или деградация?

В конце прошлого столетия МВФ предписал Центробанкам мира следовать таргетированию инфляции. Т.е. определить значение инфляции и преследовать его в своей политике. Для реализации политики нужны инструменты. МВФ их центробанкам предоставил, где главным инструментом была ключевая ставка.

Первым таргетировать инфляцию начал банк Новой Зеландии в 1990 году. За ним Канады, Великобритании, Швеции и еще много кто. ЦБ РФ начал таргетировать инфляцию в 2014 и поставил таргет 4%. Возникла закономерность, что в развитых странах таргет находится в районе 1-3%. В развивающихся странах - до 6%. В 2023 году 47 стран проводили таргетирование.

🩶Зачем нужно таргетирование?

МВФ в своих документах указывает, что инфляция – это результат перегрева экономики. Если перегревается, значит надо охладить, чтобы не взорвалась. Чтобы охладить, надо повысить ключевую ставку. А из-за чего начинается перегрев? Из-за превышения спроса над предложением. Тогда надо повышать ключевую ставку, и деньги из потребления перетекут в депозиты. Т.е. население войдет в режим накопления.

Замечу, что инфляция ниже таргета была в России только 2 раза – в 217 году 2,5% и в 2019 – 3,0%. Все остальное время она была сильно выше 4%. Например, в 2015 году 12,9%. Самая низкая ключевая ставка была с июля 2020 по март 2021 - 4,25%. Самая высокая – октябрь 2024 – июнь 2025 – 21%.

На дату поста (10.07.2026) ставка в России 14,25%. Выше только на Украине, в Анголе, Египте, Эфиопии, Малави, Нигерии, Турции, Зимбабве, Йемене, Сьерра-Леоне, Афганистане и Иране. Товарищи, нам не стыдно находиться в этом списке? Мы, получается, страна с самой высокой ключевой ставкой в мире.

🩶Как раз с 2014 года, с начала таргетирования инфляции, в России в экспертных, бизнесовых, чиновничьих кругах звучат заявления что у нас запретительно высокие ставки. Т.е. они запрещают инвестиции в экономику и держат население в состоянии перманентного откладывания.

Если ключевая ставка – это инструмент торможения экономики, а она у нас самая высокая, то значит, у нас должен быть самый низкий рост экономики? Да, у нас самый низкий рост экономики. МВФ сам приводил статистику, что в период 2013-2025 среднегодовые темпы роста реального ВВП (это тот, из которого вычли инфляцию) в следующих странах следующий:
1. Россия 1,46%.
2. США 2,41%.
3. Китай 5,93%.
4. Вьетнам 6,05%.
5. Индонезия 4,42%.
МВФ нас назначил не в развитые страны, а в развивающиеся страны. Но статистику показывает такую, как будто бы мы не развивающаяся страна, а деградирующая.

И ставки у вышеперечисленных стран были всегда ниже Российских.

🩶Специалисты, не относящиеся к МВФ, говорят, что высокие ставки не снижают инфляцию, а подавляют экономический рост. И правильно говорят, ведь цифры это и показывают. А еще они говорят абсолютно очевидную вещь: снижать инфляцию можно не подавлением спроса, а наращиванием предложения. А для этого ЦБ РФ должен действовать с точностью да наоборот – не повышать ключевую ставку, а понижать ее.

Благодаря низким ставкам бизнес может расширять производство и предоставление услуг. Благодаря низким ставкам потребитель может позволить себе купить это предложение. Спрос и предложение в конце концов уравновешиваются и приводят к снижению стоимости, снижению инфляции.

Знаете, в чем ужас этой идеи? Ее не проходят в современном «Экономикс», ее проходят в советской «Политэкономии». Это ужас для современной власти.

Интересно, что в 2025 году МВФ сам доложил, что политика таргетирования инфляции оказалась неэффективной. Буквально пересмотрели свою политику. Провели исследование. Взяли 70 центробанков. 33 из них вели таргетирование. 37 не вели. Оказалось, что разницы в успехах между ними не было.

Кто вел таргетирование? Россия, Япония, Индонезия, Чехия, Канада, Израиль, Исландия. Кто не вел таргетирование? США, Китай, Швейцария, Вьетнам, Сингапур, С. Аравия, ОАЭ.

Основанием для пересмотра политики МВФ последних 35 лет послужил скачок инфляции в мире 2022 года. В России тогда инфляция была 12%, в Англии 10,5%, в ЕС 10,4%. Тогда МВФ поняли, что причиной инфляции может быть не повышение спроса, а падение предложения. Что не надо подавлять спрос, а надо стимулировать предложение. Что не надо повышать ставки, а надо их понижать.

🖤Хорошо. МВФ сам признал таргетирование инфляции неэффективной. Почему ЦБ РФ не отменяет эту политику? Начальство сказало, что охлаждение экономики делается не так. Почему слова начальства не приняты к сведению? А может быть у нас не охлаждение экономики делается, а ее деградация?

🖤Охлаждение экономики или деградация?

Бизнес выбирает стабильные платежи

СберЛизинг выяснил, что российский бизнес при финансировании транспорта чаще выбирает стабильность платежей и управляемую нагрузку, а не скорость сделки.

Бизнес выбирает управляемые расходы

При финансировании транспорта российские компании ориентируются прежде всего на управляемость расходов, а не на быстроту оформления сделки. Такие выводы следуют из исследования СберЛизинга.
В опросе приняли участие 531 менеджер из компаний, работающих в производстве, строительстве, логистике, торговле, сельском хозяйстве и сфере бизнес-услуг на территории России.


Результаты исследования показывают, что для бизнеса ключевым становится не сам факт получения финансирования, а то, насколько этот инструмент можно встроить в текущую операционную модель компании. В условиях высокой стоимости транспорта, ограниченной доступности техники и осторожного отношения к крупным расходам предприниматели стремятся заранее понимать будущую финансовую нагрузку.


Для компаний, которые обновляют или расширяют автопарк, транспорт остается не просто активом, а рабочим инструментом. Ошибка в выборе схемы финансирования может повлиять на оборотные средства, себестоимость перевозок, график платежей и возможность выполнять действующие контракты. Поэтому бизнес все чаще оценивает финансовый продукт не по скорости оформления, а по устойчивости его условий.


Минимальная нагрузка на бюджет — главный критерий

Главным критерием при выборе финансового инструмента респонденты назвали минимальную нагрузку на бюджет. Этот фактор отметили 27,97% участников исследования.
На втором месте оказалась предсказуемость расходов — 25,78%. Еще 24,58% опрошенных выделили гибкость условий.


В совокупности эти три критерия набрали около 78% ответов. Это означает, что для большинства компаний на первом плане находятся параметры, связанные с контролем денежных потоков. Бизнес хочет понимать, какие платежи предстоят, как они распределены во времени и можно ли адаптировать условия под реальные возможности компании.
Такой результат отражает более осторожную модель поведения. Компании не отказываются от обновления транспорта, но стремятся делать это без чрезмерного давления на бюджет. Особенно это актуально для отраслей, где техника напрямую участвует в производственной или логистической цепочке: простой автомобиля или невозможность вовремя обновить парк может приводить к потерям, но слишком тяжелый платежный график также создает риски.


Скорость оформления ушла в конец приоритетов

Скорость оформления сделки оказалась в конце списка приоритетов. Ее выбрали только 6,66% участников опроса. Этот показатель важен, потому что он демонстрирует изменение логики принятия решений. Для бизнеса быстрое оформление само по себе не является главным преимуществом, если за ним не стоит понятная экономика сделки. Компаниям важнее не подписать договор как можно быстрее, а получить финансовый инструмент, который не создаст непредсказуемой нагрузки.


На практике это означает, что клиент готов потратить больше времени на согласование условий, если итоговая структура платежей будет понятной и комфортной. Для финансовых организаций это тоже сигнал: конкуренция смещается от простой скорости обработки заявки к качеству продуктового предложения, гибкости графика и прозрачности будущих обязательств.
В сегменте корпоративного транспорта такая логика особенно заметна. Автомобили, спецтехника и коммерческий транспорт требуют долгосрочного планирования. Их покупают не на короткий период, а под задачи бизнеса, поэтому платежи должны соотноситься с доходами, сезонностью, контрактной загрузкой и общей финансовой моделью компании.


Ограниченная доступность транспорта усиливает осторожность

Запрос на управляемые условия отчасти объясняется ситуацией на рынке. 41,96% респондентов оценивают доступность транспорта как ограниченную.


В таких условиях компании не могут позволить себе финансовые инструменты с непредсказуемой нагрузкой. Цена ошибки становится слишком высокой: если нужный транспорт сложно найти, а его приобретение требует значительных затрат, бизнесу особенно важно не ошибиться с форматом финансирования.


Ограниченная доступность техники влияет сразу на несколько решений. Компаниям приходится заранее планировать закупки, учитывать сроки поставки, сравнивать альтернативные модели и осторожнее подходить к обновлению парка. При этом потребность в транспорте сохраняется: производственные, строительные, логистические и торговые компании не могут полностью отложить обновление техники без последствий для операционной деятельности.


Поэтому на первый план выходят финансовые инструменты, которые позволяют распределить нагрузку и сохранить управляемость бюджета. Разовые крупные выплаты становятся менее удобными, особенно если компания работает в условиях нестабильного спроса, сезонности или ограниченного доступа к нужной технике.


Компании планируют расходы на несколько месяцев вперед

Картина, описанная в исследовании СберЛизинга, отражает общую логику поведения бизнеса в нынешних условиях. Компании отдают предпочтение инструментам с понятной и распределенной финансовой нагрузкой.


Разовые крупные выплаты уступают место решениям, которые позволяют планировать бюджет на горизонте нескольких месяцев вперед. Для бизнеса это не просто вопрос удобства, а способ снизить риски и сохранить устойчивость операционной деятельности.
Если платежи заранее понятны, компания может точнее рассчитывать денежный поток, планировать закупки, управлять оборотными средствами и не замораживать слишком большую сумму в одном активе. Это особенно важно для малого и среднего бизнеса, где транспорт может быть значимой частью затрат, а финансовый резерв ограничен.
При этом гибкость условий позволяет учитывать реальные особенности бизнеса. Для одних компаний важен минимальный стартовый платеж, для других — удобный график, для третьих — возможность согласовать условия под сезонность или специфику контрактов.


Финансирование должно встраиваться в операционную модель

«Три ключевых критерия — минимальная нагрузка на бюджет, предсказуемость расходов и гибкость условий — в совокупности набрали около 78% ответов. Это говорит о том, что бизнес ищет не просто финансирование, а инструмент, который можно встроить в операционную модель без дополнительных рисков», — комментирует Марина Андреева, директор Управления маркетинга СберЛизинга.


Этот комментарий подчеркивает главный вывод исследования: транспортное финансирование для бизнеса становится частью операционного планирования. Компания выбирает не абстрактный финансовый продукт, а механизм, который должен соответствовать ее ежедневной работе, доходам, расходам и планам развития.
Для лизингового рынка это важный ориентир. Клиенту нужны не только одобрение заявки и передача автомобиля, но и предсказуемая экономика владения. Чем понятнее платежи и чем гибче условия, тем выше вероятность, что компания сможет обновить транспорт без лишнего давления на бюджет.


Лизинг становится инструментом устойчивости

На фоне ограниченной доступности транспорта и осторожного отношения бизнеса к расходам лизинг сохраняет роль одного из ключевых инструментов обновления автопарков. Его преимущество заключается в возможности распределить платежи во времени и не изымать из оборота всю стоимость техники сразу.


Для компаний, работающих в производстве, строительстве, логистике, торговле, сельском хозяйстве и сфере услуг, это может быть критически важно. Транспорт участвует в создании выручки, но его покупка не должна разрушать финансовый баланс. Поэтому управляемая нагрузка становится более значимым аргументом, чем скорость оформления.


Исследование СберЛизинга показывает, что российский бизнес не просто ищет способ приобрести транспорт. Компании стремятся сохранить контроль над расходами, снизить риски и получить финансовый инструмент, который помогает развивать парк без чрезмерного давления на бюджет.


Источник: АвтоДела

ПРОМОМЕД начал исследование инновационного препарата для лечения гриппа

👨🏻‍🔬ПРОМОМЕД получил разрешение и приступил к проведению клинического исследования инновационного противовирусного препарата для лечения гриппа А и В с действующим веществом балоксавир марбоксил.

💊Эта современная терапия, направленная на борьбу с вирусом гриппа, подавляет его размножение уже на ранней стадии заболевания. В России в настоящее время зарегистрирован только импортный препарат, содержащий такое действующее вещество. ПРОМОМЕД, последовательно реализуя курс на импортозамещение, впервые в стране завершил полный цикл разработки балоксавира марбоксила.

📊 Актуальность исследования подтверждают данные Роспотребнадзора и ВОЗ: в эпидсезоне 2025-2026 на грипп А(H3N2) пришлось около 80 % случаев респираторных заболеваний, а ежегодно в мире фиксируют порядка 1 млрд случаев сезонного гриппа, из них 3–5 млн - в тяжёлой форме.

🔍Исследование пройдет с участием 24 здоровых добровольцев на базе НИЦ «Эко-безопасность» в Санкт-Петербурге и завершится в марте 2027 года. Его основная цель - сопоставить ключевые параметры тестируемого и референтного препаратов, чтобы подтвердить их биоэквивалентность.

#ПРОМОМЕД #препарат #инновации #исследование #фармацевтика
$PRMD

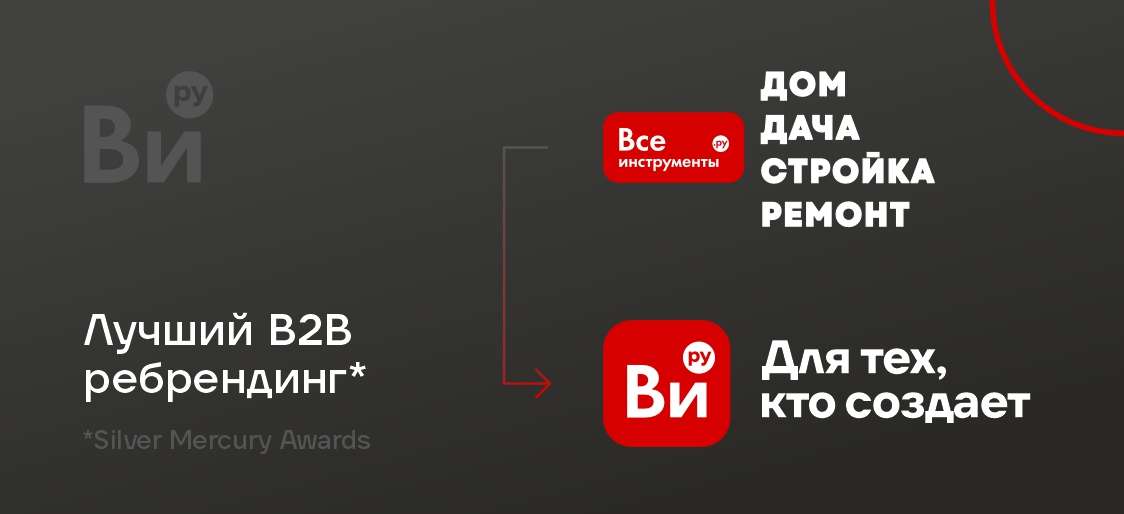
Лучший B2B ребрендинг

Как мы стали брендом для бизнеса, не переставая быть брендом для DIY-мастеров

🥉Бренд ВИ.ру взял бронзу в номинации «Лучший B2B ребрендинг» на премии креативных и маркетинговых коммуникаций Silver Mercury.

Много ли В2В-компаний с ярким и сильным брендингом вы знаете? В прошлом году мы решили, что наш должен быть таким! В этом посте рассказываем, как мы обновляли бренд и, главное, зачем ;)

📌 Ребрендинг стал финальным штрихом в нашей B2B-трансформации
Несколько лет подряд доля корпоративных клиентов в выручке ВИ.ру росла и составляла более 50%, а мы выстраивали под них процессы, улучшали ИT-инфраструктуру, сайт и приложение. Но бренд все еще воспринимали как B2C-бизнес — про дом, дачу и ремонт для себя. Мы решили сфокусировать позиционирование на B2B-направлении, сохранив при этом лояльность В2С-аудитории, чтобы бренд полностью соответствовал нашей стратегии и работал на нее.

📌 Что мы сделали всего за 6 месяцев:
▫️ провели масштабное исследование среди 1000+ представителей бизнеса
▫️ на его основе разработали новую бренд-систему (позиционирование, слоган, визуальный стиль и Tone of Voice)
▫️ обновили ~300 точек касания с клиентом

Каждый элемент ребрендинга мы тестировали на ЦА, чтобы они на 100% соответствовали новым атрибутам и создавали целостное восприятие.

🎯 Что мы получили:
Рост знания о нашей работе с В2В-аудиторией и, как следствие, рост доли клиентов из корпоративного сегмента — по итогам 2025 года доля В2В в выручке выросла до 75,2%. Наш проект показал возможность успешной трансформации бренда, когда рынок активно меняется, получил одну из самых престижных маркетинговых премий и отлично справился со своей задачей — мы стали ближе к тем, кто создает.

А как вы считаете, нам удалось донести новый посыл до рынка? Ставьте реакции и пишите, как вам обновленный бренд ВИ.ру!

#новостикомпании #Ви2В #всепроВИ #быстреерынка

Лучший B2B ребрендинг

Каждый десятый заемщик МФО допускает обращение к «черным» кредиторам

Мы провели исследование и выяснили, насколько хорошо заемщики отличают легальные МФО от нелегальных кредиторов, а также готовы ли обращаться к «черному» рынку при отказе в займе. Делимся результатами исследования ⬇️

🔶 Почти половина заемщиков (45,9%) не смогла бы отличить легальную МФО от нелегального кредитора. Лишь треть (32,8%) уверена, что способна это сделать. Еще 21,3% затруднились оценить свои знания.

🔶 Обратиться к услугам «черных» кредиторов при отказе в легальной МФО был бы готов каждый десятый (9,8%). Еще 6 из 10 не стали бы прибегать к займам в сомнительных организациях ни при каких обстоятельствах, а каждый шестой (16,4%) не уверен, что смог бы различить законных и нелегальных кредиторов. Оставшиеся 13,1% затруднились с ответом.

🔶 Ранее столкнуться с незаконными компаниями по выдаче займов пришлось 4,9% опрошенных и еще 41,0% подозревают, что имели дело с подобными организациями. У 54,1% не было такого опыта.

🔶 На рекламу услуг нелегальных кредиторов в этом году натолкнулись 4 из 10 респондентов: 29,5% видели такие объявления в Интернете и соцсетях, 7,0% – на улице и ещё 4,9% – как онлайн, так и оффлайн. Не сталкивались с сомнительными предложениями по займам 26,2% опрошенных. Вместе с тем еще треть (32,4%) отмечает, что не смогли бы различить рекламу законных МФО и нелегалов.

🏦 По данным ЦБ РФ, в I квартале число нелегальных кредиторов в России выросло на 36%. При этом количество выявленных незаконных кредиторов оказалось сопоставимо с половиной числа легальных МФО, состоящих в государственном реестре. Отчасти активизация серого рынка объясняется строгими законодательными ограничениями для сектора – не справляясь с новыми требованиями, часть компаний уходит в тень.

При этом скоро вступят в силу и другие нововведения, в частности, обязательная биометрия для МФК. Они сделают займы менее доступными для части населения, а также подтолкнут к уходу с легального рынка еще часть МФО. 🥷 На этом фоне можно ожидать дальнейшего роста активности нелегальных кредиторов и сохраняющегося спроса на их услуги.

$ZAYM

Каждый десятый заемщик МФО допускает обращение к «черным» кредиторам

Июньский дайджест 🗞️


Лето в разгаре, и мы продолжаем делиться новостями, исследованиями и экспертизой. В июне много говорили о рынке, закупках B2B, развитии СТМ, спецодежде и даже микромобильном транспорте. Собрали главное в одном посте 👇

🔈 Retail.ru: Доля B2B-продаж в выручке СТМ ВИ.ру достигла рекордных 81% за первый квартал 2026 года
Исследование департамента развития СТМ

🔈 ГЕТСИЗ.РУ: ВИ.ру вступила в Ассоциацию «СИЗ»
По итогам 2025 года категория «Спецодежда и СИЗ» в ВИ.ру прибавила 33%

🔈 ТАСС: Аналитики отметили рост спроса компаний на аккумуляторные инструменты
Данные исследования ВИ.ру

🔈 ТАСС: Продажи велосипедов, самокатов и аксессуаров для микромобильного транспорта в регионах РФ выросли до 6,5 раза
Совместное исследование ВИ.ру и платформы «Авито услуги»

🔈 RG.ru: Ремонт квартиры подорожал на 6%. Цены на какие материалы выросли особенно заметно
Категорийный директор направления «Электрика и стройматериалы» ВИ.ру Николай Тихонов дал комментарий Российской газете

🔈 РБК Pro: Как бренду не потерять идентичность в эпоху нейросетей
Экспертная колонка бренд-директора ВИ.ру Анастасии Медведевой

🔈 В2В-Center: ВИ.ру вошла в топ-100 лучших поставщиков корпоративных интернет-магазинов
О том, как мы готовимся к закупкам, оцениваем лоты и работаем с B2B-клиентами рассказала Елена Громова, руководитель отдела развития торговых площадок и цифровых каналов В2В-клиентов ВИ.ру

Таким был июнь! 🗓

Не пропустите июльский выпуск — подписывайтесь на наш аккаунт и следите за новостями 🔔

#ВИвСМИ #обзор #VSEH #быстреерынка

Июньский дайджест 🗞️

Компании диверсифицируют финансирование автопарков на фоне дорогих кредитов

Российские компании в 2026 году всё чаще распределяют источники финансирования при обновлении автопарков, снижая зависимость от банковских кредитов. По данным исследования СберЛизинга, 31,8% бизнеса используют собственные средства, 24,3% - лизинг, тогда как классическое заёмное финансирование сталкивается с ограничениями.


Сложившаяся структура отражает изменение финансового поведения на рынке корпоративного транспорта. Рост стоимости заёмных средств и ужесточение регуляторных требований делают кредиты менее универсальным инструментом, особенно для капиталоёмких вложений в технику.


В этих условиях собственные средства выполняют функцию «подушки безопасности», позволяя компаниям сохранять устойчивость. Однако их использование ограничено: бизнес стремится не изымать значительные объёмы оборотного капитала, особенно в условиях нестабильной экономической среды.


На этом фоне усиливается роль альтернативных инструментов. Лизинг сохраняет позиции одного из рабочих механизмов обновления автопарков, позволяя компаниям распределять финансовую нагрузку и реализовывать инвестиции без крупных единовременных затрат.


Участники рынка все чаще комбинируют источники финансирования, формируя более гибкую модель управления инвестициями. Такой подход позволяет одновременно контролировать расходы, поддерживать операционную эффективность и снижать финансовые риски.


По оценке Марины Андреевой, директора Управления маркетинга СберЛизинга, в условиях высокой стоимости денег и ограниченной доступности кредитов рынок корпоративного транспорта продолжит движение в сторону диверсифицированных финансовых моделей, где ключевую роль играют инструменты с предсказуемыми условиями и распределенной нагрузкой.