Поиск

Масштаб не спасает: 6 громких дефолтов в РФ. Что общего?

На фоне роста технических дефолтов инвесторы стараются уберечь заработанное в крупных компаниях, рассчитывая, что их вес в стране не даст им обанкротиться.

Предлагаю окунуться в историю — чтобы лучше понять, что пропасть с радаров может каждый.

• Трансаэро, 2015. Вторая авиакомпания страны: 60+ самолётов, миллионы пассажиров в год, долг с учётом лизинга — свыше 250 млрд рублей. Триггером стал 2014 год — обвал рубля и дорогие кредиты, а в октябре 2015-го у компании отозвали сертификат эксплуатанта.

Финал мрачный: авиакомпанию признали банкротом, и процедура тянется до сих пор. Самолёты были в лизинге, недвижимости почти не осталось, попытка привлечь топ-менеджмент к субсидиарной ответственности провалилась. Держатели облигаций по сути не дождались ни копейки.

• ЮТэйр, 2014–2015. Крупнейший вертолётный перевозчик страны, обслуживающий нефтегаз, и одновременно топ-5 пассажирских авиакомпаний. Долг — свыше 70 млрд рублей. Триггер: нефтяной кризис, падение выручки и валютные кредиты. Долг в итоге реструктурировали, а в 2019-м проведение выплат отложили до 2054 года: потери держателей эксперты оценили в 84–94% от номинала.

Облигационеры пошли в суды — и в 2023–2024 годах реструктуризацию признали недействительной, а осенью 2025-го апелляция даже обязала вернуть списанные бумаги. Но история продолжается: кассация то отменяет решения, то приостанавливает их исполнение.

Актуальные обзоры, которые вы могли пропустить:

• Дефолт облигаций: инструкция по спасению. Не дайте себя обмануть
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

• Банк «Открытие», 2017. Седьмой банк страны и первая санация по новой схеме через Фонд консолидации банковского сектора. Триггером стала агрессивная модель роста: банк раздавал кредиты своим же структурам, и когда ЦБ забрал «Открытие» на оздоровление, обрушился и материнский холдинг. Рынок узнал о проблемах за считаные дни до дефолта.

Финал показателен: сам банк с 2023-го присоединен к ВТБ, а «Открытие Холдинг», лишившийся главного актива, в 2022 году признан банкротом с долгом, превысившим 600 млрд рублей. Требования держателей облигаций на 262 млрд оставлены в общей третьей очереди — до реальных выплат дело пока не дошло.

• РОСНАНО, 2021–2025. Самый шокирующий сюжет: 100% капитала у государства, рейтинги высокого уровня, а в ноябре 2021-го биржа по предписанию ЦБ внезапно останавливает торги 9 выпусками на 71,6 млрд рублей. Триггер — накопленный «непропорциональный» долг около 148 млрд рублей.

Финал: в 2024-м корпорация договорилась с банками о дисконте 20% и погасила долг, а последний негарантированный выпуск выкупила у инвесторов по 83,35% от номинала.

• ОВК, 2021. Крупнейший производитель грузовых вагонов с госбанками в акционерах. Триггер — долговая нагрузка: в ноябре 2021-го «ОВК Финанс» просто не нашла денег на погашение выпуска и купоны на 16,3 млрд рублей, причём около 80% бумаг концентрировалось у банка «Траст».

Заводы работали, рынок — считал убытки: держатели пошли в суд, эмитента-SPV попытались обанкротить, но урегулирование затянулось на годы. Классический кейс, когда «системная значимость» защищала производство, но не график платежей.

• Росгеология, 2024–2025. Полностью государственная компания — основной исполнитель госзаказа на геологоразведку. Триггер банален: в сентябре 2024-го не хватило денег на погашение выпуска на 6 млрд рублей, дальше — просроченные купоны и обвал рейтинга с A- до CC за пару недель.

Финал не самый плохой: к июлю 2025-го компания закрыла оба выпуска и все просроченные купоны, кредиторы получили всё. Но и здесь ответ на вопрос «кто заплатит» пришлось вырабатывать на уровне Минфина, а не зачислять по графику.

Что общего у этих историй? До дефолта бумаги торговались с минимальной премией за риск: инвесторы полагались на масштаб, бренд и госучастие.

Ключевой вопрос здесь не размер, а источник денег. Если завтра окно рефинансирования закроется, кто и на каких условиях вольёт средства — банки, акционер, государство? Масштаб повышает шанс, что кого-то спасут, но вероятность спасения ещё не означает возврат держателям долга.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Масштаб не спасает: 6 громких дефолтов в РФ. Что общего?

👉 Астра (ASTR). Пора на взлет?

Это 9 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!

Друзья, сегодня у нас на разборе представитель IT-сектора - компания Астра. Компания-роста, IT-импортозамещение, лидер рынка, но что стоит за всеми этими лозунгами? Давайте разбираться. Астра показывает хорошую динамику, подтверждая статус быстрорастущей компании:

▪️ Отгрузки, важнейший индикатор будущего признания выручки, выросли на 27% г/г, достигнув 7,3 млрд руб;

▪️ Выручка за 6 месяцев 2026 г. увеличилась на 17% и составила 7,8 млрд руб, против 6,6 млрд годом ранее. Особенно впечатляет 2 квартал, где рост выручки составил 47%!

▪️ Компания замедляет темпы роста расходов. Если в 1 квартале операционные расходы выросли на 22%, то во 2 квартале на 10%;

▪️ В том числе благодаря контролю над костами, cкорректированная EBITDA выросла на 40% до 1,78 млрд руб;

▪️ Скорректированная чистая прибыль выросла почти вдвое, достигнув 1,18 млрд руб.

📈 Выглядит все вполне неплохо. Менеджмент сохраняет ориентир по росту чистой прибыли на 40% по итогам всего 2026 г., важно помнить, что исторически 70% продаж Астры приходится на второе полугодие.

👍 Астра - это уже давно не только операционная система, компания активно развивает экосистему, в которую входит система управления базами данных, виртуализация, резервное копирование. Выручка от продуктов экосистемы выросла на 20%, а от сопровождения на 25%. Также Астра делает ставку на ИИ и международную экспансию, выходя на рынки Лаоса и Мьянмы.

🤔 Казалось бы, отличные результаты, но что с долгом? Чистый долг подрос до 2,84 млрд руб. Чистый долг/EBITDA составляет 0,38 это комфортный уровень, компания может спокойно занимать дальше. Недавно выпустили ЦФА на 500 млн руб.

💰 А теперь перейдем к оценке. P/E эмитента составляет около 6,5, а EV/EBITDA 5,38. Если мы посмотрим на исторические мультипликаторы Астры, то P/E был на уровне 15-23, а EV/EBITDA на уровне 14-24, за исключением 2025 г., когда значение составило 6,67. Текущие мультипликаторы выглядят недорого для IT-компании, растущей на 30-40% в год с рентабельностью по EBITDA более 40% и ROE более 60%.

🤔 Почему котировки снижались? Инвесторы могут опасаться, что эффект импортозамещения исчерпан, госсектор преимущественно уже перешел на отечественное ПО, а в коммерческом секторе рост будет тяжелым. Давит и общая рыночная конъюнктура. В условиях высоких ставок ЦБ весь рынок акций переоценился вниз, в том числе и растущие IT-компании.

👉 Итог: Нам не нравится 2 основные вещи - ощутимое ухудшение свободного денежного потока и конец льгот по налогам в 2030 г. Учитывая тенденцию на рост налоговой нагрузки в России, вероятнее всего налоговая ставка вырастет. Сейчас ставка для Астры составляет 5% вместо 25%. Представляете эффект для компании, если ставка будет 25%?

Из плюсов работает программа обратного выкупа акций, что поддерживает котировки. Ну и не забываем, что главное событие для Астры - это 4 квартал. Именно там формируется основной денежный поток.

Со своей стороны мы не добавляем бумагу в долгосрочный портфель, будем следить за изменением FCF и оценивать динамику дефицита бюджета в стране, чтобы своевременно определить рост или снижение рисков для эмитента по изменению налоговой нагрузки.

Не является Индивидуальной инвестиционной рекомендацией!

👉 Астра (ASTR). Пора на взлет?

Топ-12 компаний с дивидендами выше ключевой ставки: до 18,4%

Сейчас акции в среднем платят 9–10% дивидендов, а длинные гособлигации — на 7 п.п. больше, и такого разрыва не было почти пять лет. Но списывать акции со счетов рано. Прежде всего дивиденды могут расти: если прибыль компании увеличивается,, а купон по облигации зафиксирован — сколько назначили при выпуске, столько и будет.

Кроме того, ставка рано или поздно снизится, и тогда интерес к акциям вырастет. Так что сегодняшняя «низкая» дивидендная доходность может обернуться хорошим итоговым результатом.

И ещё один момент: доход по акциям складывается из двух частей — дивидендов и потенциального роста цены, а выплаты можно реинвестировать, и сработает сложный процент. В облигациях же главный доход — это купон, а рост цены чаще временный.

Подборка компаний с потенциалом выплат выше КС:

• Сургутнефтегаз, ап
#SNGSP — 18,4%. Дивиденд привязан к переоценке валютных депозитов на курс 31 декабря, каждый рубль ослабления рубля добавляет ~35 коп. к выплате. Риск: при крепком рубле дивиденд может упасть до минимума — это хедж от девальвации, а не рента.

• X5
#X5 — 18,2%. За 9 месяцев уже рекомендовано 204 руб., летом ждут финальные 136–175 руб. Риск: свободный поток пока не покрывает дивиденды — выплаты частично идут в долг.

• Транснефть, ап
#TRNFP — ~16–18%. Доходы зависят не от цен на нефть, а от объёмов перекачки и тарифов, проиндексированных на 5,1% с января 2026-го. Риск: издержки растут быстрее тарифов, индексация на 2027-й всего 5%, а гэп по бумаге исторически закрывается медленно.

• Хэдхантер
#HEAD — 16,4%. Монополист онлайн-найма с EBITDA-маржой ~50% и почти нулевым долгом; на дивиденды может отдавать до 100% прибыли, плюс идёт байбэк. Риск: бизнес цикличен — вакансии за год просели более чем на 10%.

• Татнефть
#TATN — 15,6%. Политика гарантирует не менее 50% прибыли, выплаты трижды в год, долга почти нет; в удачные годы доходность доходила до 16,6%. Риск: нефть и курс рубля.

• ДОМ РФ
#DOMRF — ~15%. Платит ровно 50% прибыли, наращивает её на 39% г/г и ни разу не срывал гайденс; расчётная выплата за 2026-й — ~320–325 руб. Риск: ~90% акций у государства.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии

• Сбербанк
#SBER — 14,6%. Три года подряд отдаёт 50% прибыли; консенсус по дивиденду — 42–44 руб., и половина этой выплаты уже «заработана» в первом полугодии. Риск: при быстром снижении ставки маржа сожмётся сильнее ожиданий.

• МТС
#MTSS — 14,6%. Новая политика: не менее 70 млрд руб. в год и выплаты трижды в год. Снижение ставки удешевляет обслуживание долга в 474 млрд руб. — главную статью расходов. Риск: гэп у МТС исторически закрывается медленнее всех.

• Россети Московский регион
#MSRS — ~14%. Прогноз дивиденда на 2027 год — около 0,23 руб. с выплатой в июле. Драйвер — тарифная индексация порядка +16% с 2027 года. Риск: списания и зависимость от решений тарифного регулятора.

• Московская биржа
#MOEX — ~13,7%. Политика — не менее 50% прибыли, на практике последние годы отдавала до 75%. Риск: снижение ставки сжимает доходы от репо и фондов денежного рынка.

• ЛУКОЙЛ
#LKOH — 13,5%. Политика — не менее 100% свободного денежного потока; промежуточный дивиденд 535 руб. уже рекомендован с отсечкой 9 декабря. Риск: нефть, санкции и судьба зарубежных активов.

• Россети Ленэнерго, ап
#LSNGP — ~12–13%. По уставу на префы идёт ровно 10% чистой прибыли по РСБУ. За 2025-й заплатили 36,72 руб., за 2026-й консенсус 42–45 руб., по бизнес-плану за 2027-й заложено ~66 руб. Риск: чувствительность к списаниям.

Дивидендные гэпы закрываются по-разному: от недели до нескольких месяцев, а в случае глубокого разрыва восстановление может затянуться и на год. Быстрее всего цена возвращается к прежним уровням у компаний, которым инвесторы доверяют с точки зрения стабильной прибыли и продолжения выплат. За последние восемь лет лидерами по скорости закрытия гэпов были банковский и нефтегазовый секторы.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Топ-12 компаний с дивидендами выше ключевой ставки: до 18,4%

Изменил жене и акции... выросли!? Безос и Гейтс уже проверили, теперь очередь главы NVIDIA 🤣

Пока все обсуждают семейный скандал вокруг Дженсена Хуанга, я решил посмотреть, как фондовый рынок переживал похожие истории других миллиардеров.

В январе 2019 года Джефф Безос объявил о разводе. Его бывшая жена получила акции Amazon на миллиарды долларов. А что произошло с акциями компании за следующие 12 месяцев? Они выросли примерно на 15%!

В мае 2021 года о разводе объявил Билл Гейтс. История тоже была громкая, с обсуждением внебрачной связи, за следующий год акции Microsoft прибавили около 17%.

Теперь NVIDIA - вокруг Хуанга разгорелся скандал, инвесторы следят за реакцией рынка, но здесь годового графика пока нет, придётся подождать до ноября 2027-го , а пока акции падают... покупать?

Конечно, разводы не заставляют акции расти. У Amazon и Microsoft были свои причины для роста, и семейная жизнь основателей вряд ли входила в финансовые модели аналитиков. Но совпадение забавное, особенно если вспомнить, что после развода миллиардер может потерять часть состояния, а его бывшая жена – стать крупным акционером компании.

Интересно, что через год покажет NVIDIA? 🤣 Вы уже покупаете акции?

#nvidia
https://t.me/ifitpro

Изменил жене и акции... выросли!? Безос и Гейтс уже проверили, теперь очередь главы NVIDIA 🤣

⚡️Российский инвестор 2026 между азартом и расчётом


Frank RG представила результаты исследования «Розничные инвестиции в России 2026». Аналитики опросили 1 169 инвесторов, изучили предложения 10 брокеров, 14 управляющих и 5 страховых компаний. Данные показывают любопытный контраст: инвестиционный капитал растёт, но активных участников рынка значительно меньше, чем открытых счетов.

▪️ Финансовый капитал физлиц в I полугодии 2026 года вырос на 14,2% г/г, до 121,6 трлн руб.

▪️ Объём розничных инвестиций увеличился на 24,1% г/г, до 29,1 трлн руб.

▪️ Число брокерских счетов достигло 58,8 млн (+15% г/г), при этом 62,8% остаются пустыми.

▪️ Почти 95% активов на непустых брокерских счетах сосредоточено на счетах с балансом свыше 1 млн руб. Таких счетов около 5%.

▪️ Доля опрошенных, рассматривающих горизонт инвестирования более трёх лет, выросла с 50,1 до 57,5%.

🔷️ Счета открывают чаще, чем пополняют

Брокерские счета есть у 41,9 млн человек, однако только 3,9 млн имеют на них более 10 тыс. руб. Темпы роста числа счетов замедляются: за сопоставимые периоды первого полугодия они составляли 29% в 2024 году, 20% в 2025-м и 15% в 2026-м. Рекордное количество счетов само по себе ещё мало говорит о реальной вовлечённости инвесторов.

🔷️ Куда направляются деньги

На продукты управляющих компаний приходится 50% розничного инвестиционного капитала, на страхование жизни – 11%. Объём средств в программах долгосрочных сбережений вырос на 192,3% г/г, хотя их доля пока не превышает 3%. Рост во многом связан с эффектом низкой базы. Капитал в ПИФах увеличился на 76,2%.

🔷️ Зачем люди инвестируют

67% опрошенных хотят сохранить капитал, 60% – приумножить его, 46% – накопить на долгосрочные цели. Ещё 29% отмечают азарт и самореализацию. Ответы могли пересекаться: накопления на будущее вполне уживаются с удовольствием от торговли.

🔷️ Горизонт постепенно удлиняется

Доля инвесторов, рассматривающих срок более десяти лет, увеличилась с 13,5 до 18,1%, а ориентированных на срок менее года сократилась с 13,2 до 8,6%. Представители рынка связывают интерес к длинным продуктам с ожиданиями снижения ключевой ставки и желанием зафиксировать текущие доходности. Но пока речь о намерениях, а не о фактических сроках удержания активов.

🔷️ Аналитики пишут, но их мало читают

Брокеры выпускают около 5,4 тыс. публикаций в месяц, из них 45% – уникальная аналитика. При этом 58% опрошенных не изучают материалы своего брокера. Среди причин 25% называют другие источники информации, 20% – поверхностность материалов, по 17% – сложность подачи и недоверие.

Среди тех, кто читает брокерскую аналитику, популярность видео выросла с 22,8 до 37%, а Telegram-каналов – с 32,7 до 34,3%. Похоже, инвесторы всё чаще выбирают формат, который экономит время.

🔷️ ИИ становится привычнее

Оценка комфорта взаимодействия с ИИ выросла с 4,0 до 4,3 балла из пяти. Среди инвесторов 18–30 лет 9,9% полностью доверяют рекомендациям ИИ и следуют им, ещё 48,9% доверяют, но решения принимают самостоятельно.

Пять из десяти изученных брокеров предлагают ИИ-сервисы кратких сводок, три подключают внешние модели к инвестиционным портфелям. Такие инструменты ускоряют поиск информации, но короткое резюме может упустить существенные риски.

🧐 Что в итоге

Инвестиционный капитал увеличивается, горизонт планирования постепенно удлиняется, а брокеры развивают цифровые сервисы. Но большое количество открытых счетов пока не означает массового участия в инвестициях. Деньги по-прежнему сосредоточены у относительно небольшой группы клиентов.

Ставьте 👍

#обзор_рынка #исследования
©Биржевая Ключница

⚡️Российский инвестор 2026 между азартом и расчётом

«Чёрная пятница» на фондовом рынке: когда происходит и что делать инвестору?


Ноябрь — традиционный месяц распродаж. Но скидки бывают не только в магазинах и на маркетплейсах, но и на акции и облигации. Разбираемся, почему дешевеют активы и стоит ли этим пользоваться инвесторам.

В мире инвестиций нет красных ценников со скидками, но есть:
— коррекция
Коррекция может быть в рамках одного актива или целого индекса. Например, на негативных геополитических новостях может снижаться индекс Мосбиржи или конкретная акция на фоне выхода не очень хорошей финансовой отчётности.

— обвал
Обвалом можно назвать существенное снижение цен из-за негативных новостей: например, у компании серьёзные финансовые проблемы, и инвесторы в панике распродают активы.

— снижение цен на облигации
Эту ситуацию выделим отдельно: цена облигаций менее волатильна, чем цены акций, поэтому резкое падение здесь нужно внимательно анализировать.
Например, долгосрочные облигации могут снизиться в цене из-за повышения ставки ЦБ. Также падение может быть связано с панической распродажей: например, из-за финансовых проблем эмитента или близости его банкротства.

Что делать инвестору?

В случае коррекции паниковать не стоит, это временное явление. Долгосрочный инвестор может использовать такую «распродажу», чтобы диверсифицировать свой инвестиционный портфель или снизить среднюю цену покупки активов.

В случае обвала или снижения цен на облигации нужно внимательно проанализировать ситуацию с конкретным эмитентом (новости, финансовую отчётность, стабильность) и общую макроэкономическую повестку, и только на основе тщательного анализа делать выводы.

Общее правило в случае «распродажи» на рынке — не паниковать и не принимать эмоциональных решений (причём как по импульсивным покупкам, так и по импульсивным продажам), а с холодной головой анализировать ситуацию и подходить к совершению сделок.

Не является индивидуальной инвестиционной рекомендацией!

«Чёрная пятница» на фондовом рынке: когда происходит и что делать инвестору?

«Эксперт РА» приглашает на юбилейный форум «Лизинг в России» 8 декабря

После двух лет падения лизинговый рынок показал положительную динамику: объем нового бизнеса по итогам 1 полугодия 2026 года прибавил 5%. Перешел ли рынок в фазу восстановления или это иллюзия роста? Как найти баланс между ростом портфеля и усилением политик риск-менеджмента? Как эффективно реализовать сток изъятой техники? Как сбалансировать денежные потоки, когда платежи клиентов замедляются? Как управлять налоговой нагрузкой по НДС при снижении объемов бизнеса? Где привлекать фондирование, когда ключевая ставка все еще остается высокой?

На 25-м юбилейном форуме «Лизинг в России – 2026», который состоится 8 декабря 2026 года в Москве, будут обсуждаться все эти вопросы, а также актуальные вызовы и перспективы рынка. Организаторы мероприятия – рейтинговое агентство «Эксперт РА» и компания «Эксперт Бизнес-Решения» при поддержке Объединенной лизинговой ассоциации (ОЛА).
Форум «Лизинг в России» проводится с 2002 года, это крупнейшее в России событие для профессионалов рынка лизинга. Мероприятие соберет более 350 участников: топ-менеджеры лизинговых компаний, крупнейшие клиенты-лизингополучатели, представители финансовых институтов и органов государственной власти, банки, инвесторы, руководители отраслевых ассоциаций, СМИ.

В программе юбилейного форума:
· Панельная дискуссия: «Лизинг 2027: от адаптации к действию».
· Тематические секции:
o Точки опоры: выбор стратегии в период турбулентности.
o Ваш маршрут построен: от рисков к технологиям.
o Фондирование-2027: в поисках лимитов и окна для букбилдинга.
· Презентация исследования рынка лизинга, подготовленного «Эксперт РА».
· Торжественная церемония награждения лидеров рынка лизинга и победителей Премии «Звезды лизинга».

В рамках форума проводится новая отраслевая премия «Звёзды лизинга», которую учредили «Эксперт РА» и «Эксперт Бизнес-Решения» для признания достижений компаний, оказывающих услуги на рынке лизинга. Цель — выявить и рассказать о лучших решениях и значимых сделках для лизинговой отрасли.

Программа и регистрация: https://event.expert-business.ru/leasing_2026/

Дата и место проведения: 8 декабря 2026 года, Москва, отель Континенталь (Тверская ул., 22)

Все новости конференций, главные цитаты выступлений и репортажи с мероприятий в каналах «Эксперт РА» в Telegram (https://t.me/expert_ra) и в Max (https://max.ru/expert_ra).

Как потерять деньги, спасая их от биржевого краха

Как-то я пропустил, что в октябре было сразу две интересные исторические даты. В 2002 году завершился один из крупнейших медвежьих рынков, а в 2007-м начался другой, который закончился глобальным финансовым кризисом. И тогда, и сейчас есть инвесторы, абсолютно уверенные в том, куда рынок пойдёт дальше - а вот заработали на этом не все. 😎

Вообще, медвежий рынок - это обычно падение акций на 20% и более, а коррекция на 10-15% - вполне нормально на растущем тренде. Инвесторы часто путают эти вещи и начинают спасать портфель от каждого падения.

Открою секрет - у настоящего обвала всегда два сценария!

Первый - всеобщая эйфория, инвесторы перестают замечать риски, покупают всё подряд и готовы платить любые деньги за обещания будущих прибылей. Именно так было во время пузыря доткомов в 2000 году.

Второй - мощный неожиданный удар по экономике, который рынок заранее не успел оценить. Пандемия 2020-го года и мировой финансовый кризис 2008-го - прекрасные примеры.

Посмотрим на сегодняшний рынок - ИИ и огромные инвестиции в дата-центры, геополитика, инфляция и госдолги. Страшных историй хватает, но большинство из них уже давно обсуждают все кому не лень. Риск, о котором кричат из каждого утюга, не является неожиданным (это не значит, конечно, что он не реализуется). Для настоящего биржевого шока, скажу я вам, обычно требуется нечто большее, чем очередной заголовок о всем известных проблемах.

Вернусь к сравнению интереса к ИИ с пузырём доткомов. Еще раз - ставить между ними знак равенства бессмысленно. В 2000-м инвесторы скупали компании, которые не умели зарабатывать. Сегодня они финансируют ИИ, который пока отлично умеет тратить чужие деньги (хотя по-прежнему много скепсиса и отдельные оценки действительно выглядят перегретыми).

За несколько десятилетий инвестирования я убедился в одной простой вещи - пытаться угадывать следующий обвал - занятие дорогое и неблагодарное. Можно правильно определить риски, продать акции, а потом несколько лет наблюдать, как рынок продолжает расти без тебя. И когда ты решишь вернуться - купить те же бумаги гораздо дороже.

Предпочитаю не гадать, когда придёт очередной огромный медведь, а заранее выстраивать портфель так, чтобы пережить его появление.s Диверсификация, asset allocation и инвестиционная дисциплина скучнее громких прогнозов, но деньги на рынке зарабатываются не количеством угаданных кризисов. Что для вас сейчас острее - страх обвала рынка или того, что пропустите очередной этап роста?

#ИИ
https://t.me/ifitpro

Как оптимизировать облигационный портфель по дюрации

Дюрация напрямую влияет на то, как цена облигации реагирует на изменение рыночных ставок. Вместе с экспертами RUDATA разбираемся, как определить подходящее значение и собрать инвестиционный портфель на его основе.

Дюрация помогает оценить, насколько цена облигации чувствительна к изменению процентных ставок. Обычно инвесторы используют два связанных показателя:

· дюрация Маколея показывает средневзвешенный срок получения денежных потоков по ценной бумаге;
· модифицированная дюрация — примерное колебание стоимости актива при изменении доходности на один процентный пункт.

Для оценки процентного риска используют модифицированную. Например, инвестиционная корзина с дюрацией 2 года при одинаковом изменении доходностей будет переоцениваться слабее, чем со значением 6 лет. Меняя состав активов, инвестор регулирует чувствительность портфеля к колебанию ставок.

При этом инструмент дает приближенную оценку. При значительных изменениях погрешность увеличивается, поскольку зависимость стоимости облигации от доходности нелинейна. В таких случаях часто учитывают выпуклость (convexity).

Как определить целевую дюрацию портфеля При определении показателя стоит учитывать несколько факторов:

· Инвестиционный срок — чем он длиннее, тем больше времени на восстановление стоимости актива после изменения ставок.
· Ликвидность — если деньги могут понадобиться до погашения купонов, стоит ограничить долю бумаг, которые сильно зависят от колебания ставок.
· Допустимая просадка — чем выше срок показатель чувствительности к ставкам, тем сильнее портфель реагирует на движение доходностей.
· Ожидания по ставкам — при их росте показатель обычно сокращают, при снижении — увеличивают.

Институциональным инвесторам стоит учитывать и сроки будущих выплат, чтобы средства поступали до того, как финансовая компания должна закрыть свои обязательства.
Как собрать и ребалансировать портфель После определения целевого значения портфель формируют из выпусков с разной дюрацией. Например, инвестор хочет получить показатель 4 года и вкладывает 10 млн рублей в две бумаги:

· облигация А с показателем 2 года, доля — 50%;
· облигация Б с показателем 6 лет, доля — 50%.

Чтобы рассчитать среднее значение для инвестиционной корзины, используют следующую формулу:

Средняя дюрация = (Дюрация А × Доля А) + (Дюрация Б × Доля Б)

Подставим значения:

2 × 0,5 + 6 × 0,5 = 4 года

Если доли облигаций разные, принцип остается тем же. Например, при распределении 30% и 70%:

2 × 0,3 + 6 × 0,7 = 4,8 года

Так инвестор может подобрать доли выпусков под нужное целевое значение.

При росте доходности на 1 процентный пункт портфель с показателем чувствительности к ставкам сроком в 4 года потеряет примерно 4% стоимости:

ΔP / P ≈ −Dмод × ΔY
ΔY — изменение доходности.

Подставим значения:

ΔP / P ≈ −4 × 1% = −4%

Для портфеля стоимостью 10 млн рублей это составляет около 400 тыс. рублей. Фактическое изменение будет зависеть в том числе от выпуклости и других рыночных факторов. При выборе конкретных выпусков также проверяют кредитный риск эмитента, ликвидность, концентрацию, валюту и условия досрочного погашения или оферты.

При этом портфель нужно периодически ребалансировать, поскольку процентный риск со временем меняется из-за погашения купонов или колебания стоимости активов. Это можно делать либо по графику (например, каждый квартал), либо при достижении допустимого значения показателя.

Если дюрация первого выпуска из примера выше снизилась до 1 года, а второго — до 5 лет, то при равных долях целевой показатель составит уже 3 года:

0,5 × 1 + 0,5 × 5 = 3 года

Чтобы вернуть ее к целевому значению, 4 годам, можно увеличить долю длинного выпуска.

Например, при распределении 25% и 75%:

0,25 × 1 + 0,75 × 5 = 4 года

Как управлять дюрацией Значение показателя можно менять вместе с ожиданиями по ставкам, финансовыми планами или стратегией по управлению рисками. Есть три базовых сценария.

1. Сократить дюрацию

Стратегия имеет смысл, если инвестор ожидает рост ставок, средства могут понадобиться в ближайшее время или он не готов к сильным колебаниям стоимости бумаг. Для этого стоит увеличить долю коротких облигаций.

Например, портфель на 10 млн рублей состоит из двух частей:

· 5 млн рублей — облигации с показателем 2 года;
· 5 млн рублей — облигации с показателем 8 лет.

Средняя дюрация составит 5 лет:

2 × 0,5 + 8 × 0,5 = 5 лет

Инвестор хочет снизить ее до 3,5 года. Для этого он меняет структуру активов:

· 7,5 млн рублей — облигации с показателем 2 года;
· 2,5 млн рублей — облигации с показателем 8 лет.

В таком случае расчет будет следующим:

2 × 0,75 + 8 × 0,25 = 3,5 года

Если доходность вырастет на 1 процентный пункт, портфель с показателем 3,5 года потеряет примерно 3,5% стоимости — около 350 тыс. рублей. При исходном показателе 5 лет убыток составил бы около 500 тыс. рублей.

2. Увеличить дюрацию

Увеличивать показатель можно, если инвестор ожидает снижения ставок и готов принять более высокую волатильность. Длинные облигации сильнее реагируют на снижение доходностей и поэтому могут дать больший рост стоимости.

Например, если после ребалансировки дюрация вырастает с 3,5 года до 5 лет, то при снижении доходности портфель вырастет примерно на 5%, а не на 3,5%. Это работает и в обратную сторону: если доходность вырастет на 1 процентный пункт, потери станут больше.

3. Сохранить текущую дюрацию

Если инвестор не хочет строить стратегию на прогнозе ставок, можно сохранить текущий уровень дюрации. Для этого подходит облигационная лестница: набор бумаг из выпусков с разными сроками погашения купонов.

Например, капитал распределен поровну между облигациями со значением 1, 3, 5 и 7 лет:

1 × 0,25 + 3 × 0,25 + 5 × 0,25 + 7 × 0,25 = 4 года

Когда один из выпусков приближается к погашению, полученные деньги направляют в новый выпуск с более длинным сроком. Так инвестор поддерживает показатель на уровне около 4 лет, не пытаясь угадать, куда пойдут ставки.

В заключении Дюрация показывает только чувствительность портфеля к движению ставок, помогая рассчитать процентные риски. Перед покупкой облигаций нужно проверить и другие показатели:

· кредитный риск — финансовое состояние эмитента и вероятность дефолта;
· доходность к погашению — реальная ожидаемая доходность с учетом цены покупки, а не только размер купона;
· ликвидность — насколько легко продать облигацию без существенной потери вложенных средств;
· концентрация — какая часть приходится на одного эмитента, отрасль или выпуск;
· денежные потоки — когда инвестор получит купоны и основную сумму долга и совпадают ли эти сроки с его потребностями;
· условия выпуска — оферта и досрочное погашение могут изменить срок инвестирования и будущие выплаты;
· валютный риск — изменение курса может увеличить или снизить результат по облигациям в иностранной валюте.

Читайте больше интересных материалов в нашем блоге и в соцмедиа: Telegram, Макс, ВКонтакте, Дзен.
Как оптимизировать облигационный портфель по дюрации

Разделяй и сохраняй: Почему ультра-богатые зарабатывают в рублях, а капитал считают в долларах

Российский инвестиционный ландшафт в 2026 году предлагает уникальный, почти парадоксальный сценарий. С одной стороны — беспрецедентно высокие рублевые ставки и двузначная доходность локального бизнеса. С другой — неизбежные долгосрочные девальвационные риски, заставляющие крупный капитал искать тихую гавань.
Инвесторы сегмента Ultra-HNW (лица с активами от $30 млн) давно вывели для себя идеальную формулу выживания в этой реальности. Это стратегия «двух карманов»: зарабатывать там, где высокая доходность (в России и в рублях), а сохранять там, где безопасно (в твердой валюте).


Как устроена эта архитектура и какие инструменты из арсенала мультимиллионеров доступны обычному инвестору прямо сейчас?


Философия «Двух Карманов»: Локальная прибыль, глобальный сейф

Главное отличие крупного капитала от розничного игрока — полное отсутствие эмоций при выборе валюты. Рубль для ультра-богатых инвесторов — это не объект для долгосрочного сбережения, а эффективный рабочий инструмент.

• Рублевый карман (Генерация): Россия сегодня — это рынок с колоссальной премией за риск. Высокая ключевая ставка ЦБ, освободившиеся ниши ушедших зарубежных брендов и перестройка логистики позволяют рублевым активам приносить 20–30% годовых. Ограничивать себя в заработке здесь из-за страха перед курсом — экономически нецелесообразно.

• Долларовый карман (Консервация): Как только прибыль извлечена, она меняет свой статус. Из «активных денег» она превращается в «накопленное богатство». На этом этапе главная задача — защитить её от инфляционного налога и исторических циклов ослабления рубля. Финальный счет личного состояния UHNW-инвесторы всегда ведут в твердой валюте.


Анатомия портфеля: Куда паркуют ликвидность миллионеры?

Прямая покупка безналичного доллара в РФ сейчас заблокирована инфраструктурными рисками. Но крупному капиталу и не нужны зеленые купюры под матрасом. Они используют прокси-инструменты, которые можно купить за рубли, но которые на 100% привязаны к динамике мировых валют.

1. Замещающие облигации — главный выбор крупного капитала

Это фаворит в портфелях состоятельных клиентов. Бумаги крупнейших российских экспортеров («Газпром», «НоваТэк», «Полюс») номинированы в долларах или евро, но все расчеты, покупка и купонные выплаты происходят в рублях по официальному курсу ЦБ на день операции.
• В чем выгода: Инвестор забирает высокую доходность надежных эмитентов и полностью защищает себя от девальвации. Если курс доллара идет вверх, рублевый эквивалент вашего портфеля и размер купонов растут автоматически.

2. Физическое и биржевое золото

Золото — это долларовый актив в чистом виде, так как его мировая стоимость рассчитывается в долларах за троицкую унцию. Крупные игроки зашивают золото в структуру своих фондов (ЗПИФ) или покупают физические слитки. Для частного инвестора самым ликвидным решением остаются биржевое золото (инструмент GLDRUB_TOM) и БПИФы на золото. При ослаблении рубля внутренние цены на металл мгновенно компенсируют падение курса.

3. Юаневые инструменты как элемент диверсификации

Хотя юань подвержен внутренним регуляторным рискам Китая, облигации российских компаний в юанях прочно заняли место в защитной части портфелей. Они дают чуть меньшую доходность, чем замещающие выпуски, но отлично разбавляют долларовую массу в структуре капитала.


Как адаптировать стратегию UHNW под себя

Чтобы копировать подход ультра-богатых, не нужно обладать миллионами долларов. Достаточно перенять их дисциплину и структуру мышления. На практике это выглядит как три простых шага:

1. Разделите горизонты планирования. Деньги на жизнь, подушку безопасности и краткосрочные цели (до 1 года) держите в рублях на накопительных счетах или в фондах ликвидности, забирая максимум от высокой ставки ЦБ.

2. Паркуйте излишки в валютные прокси. Каждый раз, когда вы фиксируете прибыль по рублевым акциям или получаете бонусы, направляйте часть средств на покупку замещающих облигаций или золота.

3. Оценивайте чистую стоимость активов в твердой валюте. Это отрезвляет. Если ваш рублевый портфель вырос за год на 15%, а рубль за это же время просел на 20%, в реальности вы потеряли деньги. Считайте капитал в твердом эквиваленте.

Резюме для инвестора: Зарабатывать в России сегодня выгодно как никогда. Но подлинное финансовое мастерство заключается в том, чтобы вовремя перекладывать заработанную рублевую прибыль в защищенные инструменты, гарантирующие безопасность вашего капитала в будущем.

*Данный материал носит исключительно информационный характер. Порядок владения иностранными активами и совершения операций с ними может быть ограничен регуляторными или иными требованиями. Публикация не является индивидуальной инвестиционной рекомендацией (ИИР), и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать вашему инвестиционному профилю, финансовому положению или целям.

Текущая ситуация на бирже

Битва индекса Мосбиржи $IMOEX за сохранение восходящего тренда продолжается, котировки держатся выше зоны поддержки на 2300-2370 пп. Рынок по-прежнему чувствителен к геополитическим новостям, а высокая ключевая ставка сдерживает инвестиционный спрос. Впрочем, даже в таких условиях инвесторы постепенно возвращаются к покупкам. Получится ли на этот раз выйти из затянувшегося боковика?

🕊 Уже сегодня состоятся переговоры в Абу-Даби РФ-США-Украина-ЕС. Сергей Лавров сообщил, что посвящены они будут согласованию принципов будущего урегулирования конфликта. Продолжение диалога - позитивный сигнал, однако до конкретных договоренностей еще далеко. Для рынка снижение напряженности остается одним из главных драйверов роста, но я бы не закладывал пока в стратегию на 2027 год снятие санкций и подписание мира.

🧓 Эльвира Набиуллина призвала не торопиться со снижением ключевой ставки, которая останется двузначной на протяжении всего 2027 года. Получается, период дорогих денег затягивается, а закредитованным компаниям придется еще потерпеть. Особенно чувствительными остаются девелоперы (в Самолет $SMLT пальцем не будем тыкать), тогда как банки (Сбер $SBER только вчера разбирал) с сильной депозитной базой выглядят устойчивее. Для рынка акций сигнал не самый приятный.

🛢️ Совет директоров Роснефти $ROSN рекомендовал дивиденды за первое полугодие в размере 9,44 рубля на акцию с доходностью порядка 2,6%.Выплата получилась скромной, что объясняется крепким рублем, санкционными ограничениями и непростой конъюнктурой первой половины года. Впрочем, для Роснефти куда важнее динамика FCF и долговой нагрузки. Без улучшения этих показателей рассчитывать на щедрые итоговые дивиденды не приходится. Чего не скажешь о Газпромнефти $SIBNи Татнефти $TATN Ждем сюрпризов от компаний!

💎 Алроса $ALRS временно приостановила добычу на наименее рентабельных месторождениях, а эффект от оптимизации расходов достиг 40 млрд рублей. Мировой алмазный рынок переживает затяжной кризис, вынуждая компанию сокращать затраты. С одной стороны, экономия поддерживает финансовую устойчивость, с другой - остановка добычи красноречиво говорит о состоянии отрасли. Пока спрос на природные алмазы не восстановится, инвестиционная история остается непростой.

🪴 Поставки российских удобрений в Бразилию в октябре выросли на 13% до $371,4 млн, достигнув трехмесячного максимума. Правда, в годовом выражении экспорт сократился на 1%, а доля России в бразильском импорте снизилась с 27,8% до 24,7%. Конкуренция усиливается, особенно со стороны Китая, увеличившего поставки в 2,8 раза. Для Фосагро $PHOR и Акрона $AKRN это повод внимательнее следить за экспортными рынками, особенно на фоне крепкого рубля.

❗️Не является инвестиционной рекомендацией

♥️ Если вам нравятся такие утренние брифинги, жмите лайк, буду чаще их делать.

Текущая ситуация на бирже

Сбербанк - сила в правде

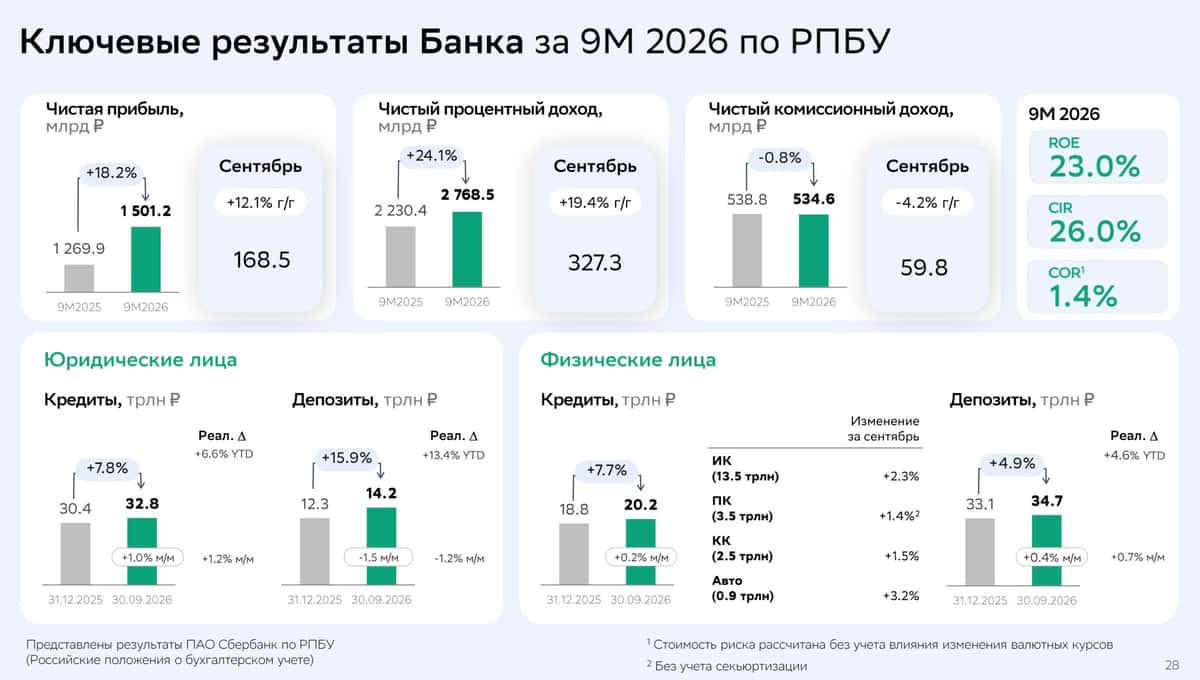
Не хочу раздавать ярлыки, но кейс Сбера $SBER чуть ли не единственный оплот стабильности на нашем рынке в моменте. Понятная траектория финансовых результатов, надежный менеджмент и щедрая дивидендная политика лишь укрепляют мою веру в актив. Сегодня предлагаю еще раз в этом убедиться, пробежавшись по отчету банка за 9 месяцев 2026 года.

🏦 Итак, чистые процентные доходы Сбера за отчетный период увеличились сразу на 23% до 3,2 трлн рублей. Высокая ключевая ставка трансформируется в повышенный доход. Это для закредитованных компаний текущий ключ - проблема, для Сбера - это допдоход. Совокупный кредитный портфель вырос за 9 месяцев на 8% до 55 трлн рублей.

Чистые комиссионные доходы выросли на 2,8% до 632,1 млрд рублей. Несмотря на общее замедление экономического роста и проблемы с масштабируемостью, «зеленый» умудряется сохранять позитивный трек по комиссиям.

📊 Сокращение резервов под кредитные убытки на 12,2% до 442,5 млрд рублей и умеренный трек по операционным расходам позволили банку сохранить высокую рентабельность капитала ROE на уровне 24% и нарастить чистую прибыль на 17% до 1,5 трлн рублей. По прогнозу Грефа, Сбербанк получит около 2 трлн рублей чистой прибыли по итогам 2026 года. У меня нет ни единой причины сомневаться в его словах.

🟢 На этой неделе, 12 ноября, Сбер представит новую дивидендную политику. «Сюрпризов» рынок не ждет, закладывая прежние 50% от чистой прибыли на дивиденды. Если все пройдет без эксцессов, акционеры получат порядка 43-45 рублей на акцию, что сулит нам 15% дивидендной доходности по итогам 2026 года.

Премия к ставке сейчас выглядит интересно. Да, мы все еще проигрываем в доходности ОФЗ, но в случае со Сбером инвесторы рассчитывают дополнительно и на рост котировок. К тому же кейс Сбера выглядит вполне надежно. Стоимость риска составила низкие 1,1% на конец 3 квартала, а коэффициент достаточности общего капитала удержал отметку в 14%.

Я могу еще накинуть много лестных слов в отношении Сбера, но правда заключается в том, что котировки будут отражать общерыночные настроения. Рекордов не жду, равно как и перехая по акциям. Но держать в портфеле этот кейс однозначно стоит.

❗️Не является инвестиционной рекомендацией

♥️ Начнем новую недельку с разбора Сбера. С вас лайк, с меня полезные статьи.

Сбербанк - сила в правде

Самые рискованные фондовые рынки мира. Часть 2: все возвращается на круги своя

Недавно мы разбирали одну интересную финансовую картинку, которая ранжирует фондовые рынки мира по их рискованности на основании ожиданий инвесторов (1, 2, 3).

Вкратце: рейтинг вызывает вопросы, и в результате их разрешения выяснилось: согласно ожиданиям инвесторов и учитывая инфляцию, наиболее рискованными на данный момент оказались как раз развитые европейские фондовые рынки Швейцарии, Италии, Нидерландов, Португалии. А вот наименее рискованные - развивающиеся фондовые рынки Мексики, Казахстана, России.

В принципе, это объяснимо: безрисковые доходности гособлигаций, от которых считается надбавка в доходности за риск вложения в акции, на развитых рынках Европы малы и не отражают текущей инфляции. Инвесторы это понимают, и закладывают на развитых рынках гораздо большие премии за риск вложения в акции, чем на развивающихся рынках, которые, и так живут давно в условиях очень высоких ставок.

Но есть более интересный вопрос: а насколько текущие ожидания инвесторов по конкретным рынкам акций оправдываются историческими результатами этих рынков? Попробуем разобраться в этом.

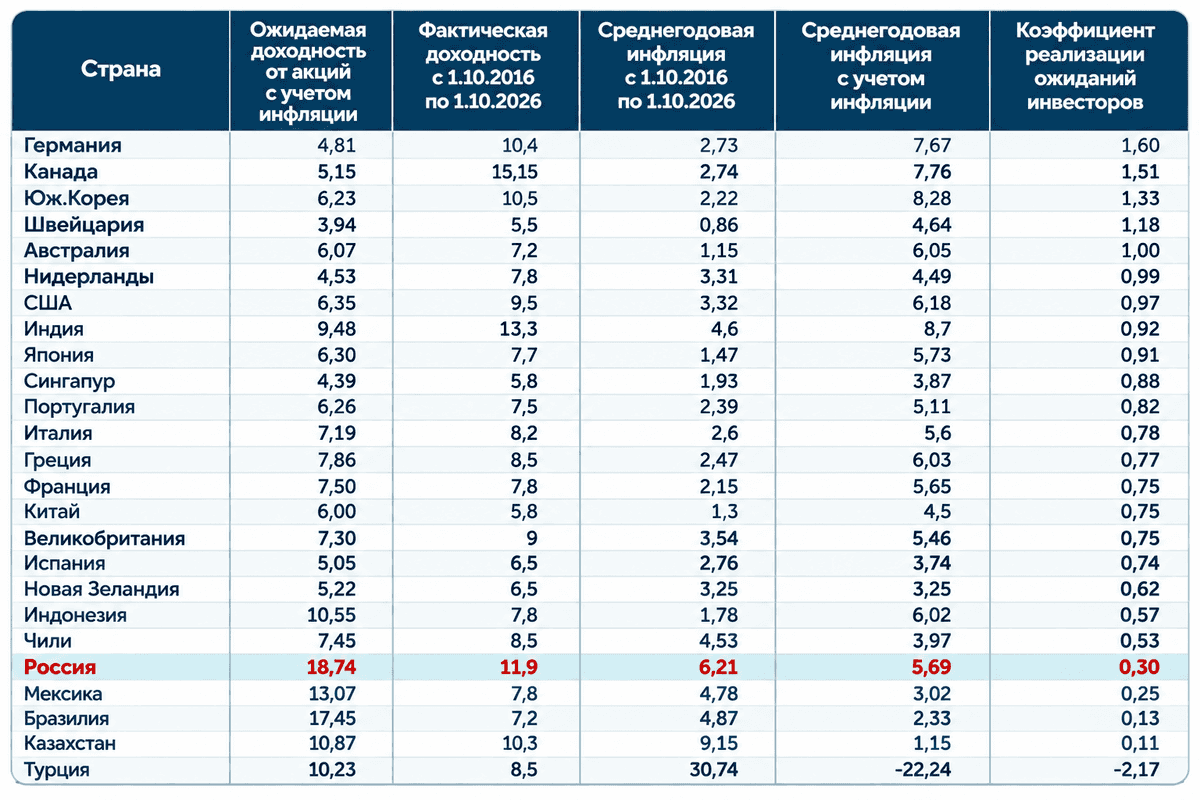
В принципе, тут нет ничего сложного. Нужно просто посчитать исторические доходности каждого фондового индекса из той же самой выборки из 25 стран (с учетом дивидендов). Затем скорректировать их на уровень инфляции за аналогичный период, чтобы получить реальные доходности, с поправкой на инфляцию. Ну и сравнить с показателем ожидаемой сейчас доходности акций (с учетом текущей инфляции), который уже посчитан в первой части исследования. Результат расчетов сведен в таблицу 1.

Для расчета исторической доходности рынков выбран период 10 последних лет: с 1 октября 2016г. по 1 октября 2026г. В таблице рассчитан еще один показатель (крайний правый столбец в таблице): коэффициент реализации ожиданий инвесторов (с учетом инфляции). Он равен отношению фактической доходности инвестора за последние десять лет (второй столбец справа) к ожидаемой им от рынка в данный момент доходности (второй столбец слева). Чем выше коэффициент, тем лучше рынок страны оправдывает на истории текущие ожидания инвестора по доходности.

И тут все резко встает на свои места: развивающиеся рынки из лидеров прошлого рейтинга уходят в аутсайдеры рейтинга текущего.

Лучшим рынком является Германия: по факту, ожидания инвесторов ее фондовый рынок за последние 10 лет отрабатывает с лихвой: коэффициент реализации ожиданий 1,6. Очень довольны должны быть инвесторы также рынками Канады, Южной Кореи и той же пресловутой Швейцарии, которая в прошлом рейтинге по текущей рискованности была «чемпионом» по риску.

Текущие ожидания инвесторов по самому большому рынку мира – рынку США, «один в один» обоснованы исторической его доходностью за последние 10 лет- коэффициент реализации ожиданий равен 0,97. Из развивающихся рынков в полной мере ожидания инвесторов оправдываются историей, пожалуй, только у Индии: коэффициент реализации ожиданий 0,92.

Развивающиеся рынки «сгрудились» в нижней части таблицы, а самый главный аутсайдер – Турция с отрицательным коэффициентом реализации ожиданий (из-за отрицательной с учетом инфляции исторической доходности за 10 лет). Россия же находится на 4-м от конца месте с коэффициентом 0,30.

Какой вывод из этих цифр и коэффициентов?

А тот, что текущая картина с рисками хоть и не в пользу развитых европейских рынков (прежде всего из-за нежелания центробанков этих стран резко поднимать ставки вслед за инфляцией), но далеко еще не все решает. История, к сожалению, не в пользу «emerging markets», по крайней мере последнее десятилетие. По факту развитые рынки выглядят лучше, поскольку оправдывают то, что от них ожидают инвесторы.

История все возвращает на круги своя: на то они и есть развитые рынки, чтобы быть более предсказуемыми и оправдывать надежды инвесторов, пусть и не высокие.

Но не все потеряно для рынков развивающихся! Показатель фактической доходности, конечно, важен, но он не единственный, по которым ранжируются фондовые рынки.

P.S. В пятом столбце таблицы в шапке ошибка - должно быть Среднегодовая доходность с учетом инфляции. Спасибо комментатору, что заметил.


Дзарасов Алан, эксперт и преподаватель 1ИФИТ

Самые рискованные фондовые рынки мира. Часть 2: все возвращается на круги своя

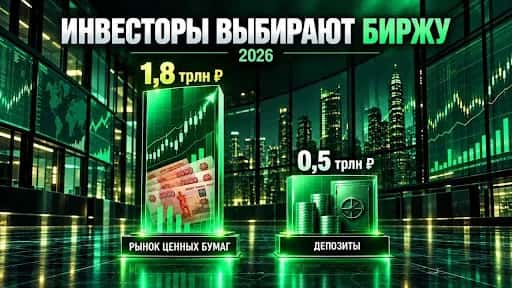
Инвесторы впервые в 2026 году завели на рынок ценных бумаг средств больше, чем на депозиты

«Впервые в этом году инвесторы завели на рынок ценных бумаг больше, чем приросли депозиты. Это 1,8 трлн рублей против 0,5 трлн рублей на депозитах», – сообщил в рамках форума «Настоящее будущее» глава Московской биржи Виктор Жидков.

Похоже, для частных инвесторов наступает время биржевых инструментов: они все чаще становятся альтернативой банковским вкладам. Облигации и другие инструменты с понятной моделью дохода могут приносить больше вклада. Например, доходности длинных ОФЗ уже выше банковских депозитов, а их надежность выше.

Впрочем, на российском рынке есть ряд облигаций с уровнем надежности, сопоставимым с банковскими вкладами, – например, облигации Сбера или ВТБ. А если внимательно выбирать рисковые активы и диверсифицироваться, то можно легко собрать портфель из бумаг с фиксированным доходом, заметно опережающий уровень голубых фишек.

Однако в этом случае необходимо понимать: ценные бумаги не застрахованы государством, а высокий доход – это повышенный риск. Но при взвешенном выборе и диверсификации биржевые инструменты позволяют инвестору не только обгонять инфляцию, но и прилично зарабатывать.

Не является индивидуальной инвестиционной рекомендацией.


Инвесторы впервые в 2026 году завели на рынок ценных бумаг средств больше, чем на депозиты

ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником

1️⃣ По данным Reuters, консорциум во главе с американским миллиардером Тоддом Боли готовится обменять замороженные бумаги ЛУКОЙЛа $LKOH на его зарубежные активы — месторождения, НПЗ и АЗС в Европе, на Ближнем Востоке и в Африке.
Сделка оценивается в 22 млрд$ и может закрыться в течение нескольких недель, бумаги у западных фондов банк в интересах консорциума выкупил по цене около 30 центов на доллар.
В декабре 2025 года Минфин США уже отклонял похожее предложение другой группы инвесторов, а нынешний консорциум согласился держать акции в эскроу.

Готовность Минфина США пропустить именно эту структуру сделки показывает, что обход старых ограничений теперь зависит не от суммы, а от состава покупателей и эскроу-гарантий.

ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником

Мы не нужны? Что происходит, к чему нас ведёт ИИ? 🤖

Мы не нужны? Что происходит, к чему нас ведёт ИИ? 🤖
Ну что, друзья-инвесторы, пора обсудить насущное. 😏 Тут я уже несколько раз в сети натыкался на утверждение, якобы Илон Маск говорит: «Сбережения — скоро не понадобятся», «Накопления не имеют смысла». Посыл такой, что роботизация и ИИ на горизонте 10–20 лет сделают такой прорыв, что большая часть продукции будет производиться бесплатно. А люди будут обеспечены безусловным базовым доходом. 💸
Что забавно во всей этой ситуации? Что, возможно, частично он прав. 😅 Знаете, я нахожу пророчества в кинематографе: «Терминатор», вышедший в 90-х, предсказал ИИ (Скайнет) — и вот он есть и развивается. Многие картины рассказывали о летающих машинах («Пятый элемент» и другие) — и вот Tesla презентует подобие чего-то летающего. 🚀 Даже космические фильмы типа «Звёздных войн» — и те, похоже, не так далеко от реальности. Разумеется, все эти схожести не точь-в-точь, но тем не менее они явно похожи.
Так вот, вспомнился мне мультик «Валли» (2008 год). Тогда казалось, что это просто фантазия, а сейчас такие люди, как Илон Маск, уже всерьёз обсуждают по сути подобное развитие событий как гипотезу будущего. Но, как я и сказал, кинематограф и мультипликация не делают идеальных прогнозов, но вполне подсвечивают «вектор». 🎬
Мультик показал картину, где у людей всё есть — если я правильно помню, они даже не ходят. 🛋️ Не знаю, видит ли Маск будущее примерно таким. Либо он ожидает ВВ3, а может, всё это просто бурная фантазия. 😁
Я могу согласиться с тем, что в мировой экономике огромное перестроение. И что касается накоплений и мнения Маска — есть у меня сомнения. Ведь роботы кому-то будут принадлежать, за них всё равно нужно будет кому-то платить... Компании будут владеть всеми этими «благами» — а может, люди или государства, я не знаю. 🤔
Но в общем я вижу тенденцию: мир меняется очень стремительно, очень сильно. ИИ уже показал эффективность в большом количестве сфер. Я ещё в первой половине 2025 года говорил, что ИИ будет во врачебной практике широко использоваться. Тогда на меня «тыкали пальцем» и говорили, что ИИ слишком неэффективен... 😤 И вот прошло чуть больше года, а ИИ уже активно внедряют в госполиклиники. ИИ уже даёт заключение по рентгеновским снимкам, анализирует ЭКГ и медкарты пациентов. То, что год назад казалось фантастикой, сейчас — реальность. 🏥✨
А что говорить, если компании типо Сбера, Яндекса, ММК, Газпрома, РЖД, Лукойл, Северстали, МТС, Магнит, Х5- проводят сокращения сотрудников тысячями. И кстати такая тенденция не только в РФ компаниях и это не только из-за кризиса.
ИИ уже везде. А люди разделились на два лагеря. Одни кричат: «Мы все умрём, остановите этот ИИ, он всех заменит!» 😱 Другие занимают позицию: мол, во все времена были профессии, которые исчезали, и появлялись новые. 🧠
Что делать? Что делаю я? Какие перспективы мне кажутся реальными — расскажу в следующем посте, просто потому что в этом нет места. 😉 На мой взгляд, правда где-то посередине. ⚖️
Подпишитесь — чтобы не пропустить! 🔔
И помните: ваши деньги и будущее — ваша ответственность! 💪💰
$X5 $MGNT $MTSS $SBER $RU000A0JXQ44 $CHMF $LKOH $GAZP $MAGN $YDEX
#работа #будущее #сокращения #финансы

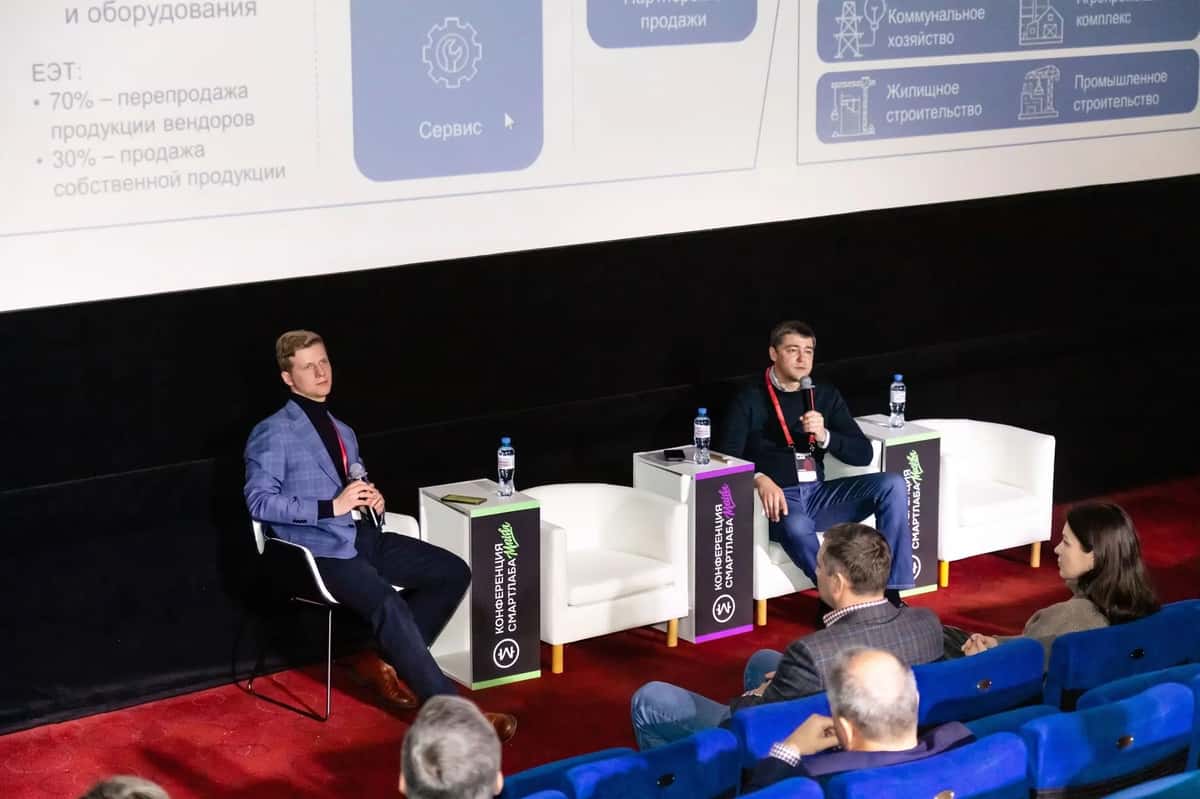
«Европейская Электротехника» на конференции Smartlab

«Европейская Электротехника» представила инвесторам на конференции Smartlab динамику развития бизнеса и новое направление

«Европейская Электротехника» (ОМЗ Перспективные технологии) 31 октября на конференции Смартлаб в Москве представила динамику развития бизнеса компании в первом полугодии, а также презентовала новое направление деятельности: «Подготовка нефтепродуктов и утилизация нефтешламов».

По итогам первого полугодия 2026 года Компания продемонстрировала позитивную финансовую динамику: консолидированная выручка возросла до 4,9 млрд руб. (+46,9% г/г), показатель
EBITDA составил 0,4 млрд руб. (+2,0% г/г).

О компании:
Российская инжиниринговая компания ПАО «Европейская Электротехника» ведёт активную деятельность на рынке стратегически важных и сложных объектов, реализуя комплексные решения в сфере инженерных и технологических систем — для промышленности, строительства, инфраструктуры и нефтегазового сектора.
Компания активно развивает бизнес и на новых целевых рынках. «Европейская Электротехника» ведёт опытные исследования в рамках проекта по подготовке нефтепродуктов и утилизации нефтешламов.

Накопленный объём нефтешламов в РФ, по разным оценкам, составляет около 300 млн тонн. Экологические платежи за их размещение постоянно растут. Рынок услуг по утилизации нефтешламов растёт за счёт двух факторов: ужесточения регулирования и удорожания услуг утилизации. Фактор роста цен пока доминирует над ростом физических объёмов переработки.
На конференции исполнительный директор компании Сергей Сергеевич Андрейкин представил основные параметры финансовой модели проекта, дорожную карту и ключевые моменты направления и ответил на вопросы инвесторов и журналистов.

Вопросы участников концентрировались вокруг трёх блоков. Первый — финансовые показатели компании и их изменения: динамика выручки и прибыли по итогам первого полугодия. Второй — планы компании и прогнозы относительно рыночной ситуации: как «Европейская Электротехника» оценивает конъюнктуру рынка в сегментах присутствия, какие драйверы видит в нефтегазовом и инфраструктурном направлениях и насколько устойчивым считает текущий спрос. Третий — стадия нового проекта по подготовке нефтепродуктов и перспективы его развития.

«
Спрос на услуги по переработке нефтепродуктов и утилизации нефтешламов продолжает демонстрировать устойчивый рост. «Европейская Электротехника» как инжиниринговая компания полного цикла располагает всеми необходимыми технологическими и производственными возможностями, детально понимает и способна соответствовать требованиям крупных Заказчиков. Запуск нового направления позволит Компании расширить портфель услуг и усилить диверсификацию доходов направления Технологических систем», - отметил Сергей Андрейкин.

Сессия завершилась содержательным диалогом
: инвесторы получили ответы на ключевые вопросы и основу для оценки нового направления деятельности, а компания — обратную связь.

«Европейская Электротехника» на конференции Smartlab

ИИ убьёт тысячи стартапов. И самое смешное – с помощью самого ИИ! 🤣

Конец прошедшей недели превратил карету из двух волшебных букв “ИИ” в тыкву - но, в принципе, это ожидаемо. Что, шеф, “усе пропало”? Конечно, нет. Но теперь недостаточно добавить в презентацию красивые графики, рассказать про рынок на миллиарды долларов и желание изменить мир.

На самом деле, основатели техностартапов часто действительно умеют работать с нейросетями, быстро создают продукты и искренне верят в свою идею, но вот загвоздка - умение пользоваться ИИ ещё не означает умения строить бизнес.

Недавно обсуждали эту тему с моим другом Анатолием, и он обратил внимание на вещь, которую инвесторы нередко упускают. Раньше создать программный продукт было сложно и дорого, а теперь ИИ позволяет небольшой команде за считанные недели сделать то, на что прежде уходили месяцы работы целого отдела. Как прекрасно! Но если создать продукт стало достаточно просто, то что мешает конкурентам сделать точно такой же?

Здесь начинается экономика, а не презентация для инвесторов. Представим, что ребята сделали ИИ-агента, он автоматизирует работу юристов, бухгалтеров или маркетологов. Отлично! Но разбирается ли ИИ в самой профессии? Понимает ли реальные проблемы клиентов? Есть ли у него собственные данные, доступ к потребителям и возможность продавать продукт? А главное - зачем клиенту платить за отдельного ИИ-агента, если завтра похожую функцию добавят в ChatGPT или на другую крупную платформу?

У действующих-то игроков рынка уже есть клиенты, репутация, собственные данные и каналы продаж, и нейросети они вполне способны освоить. Получается, что технологию скопировать всё проще, а вот доверие клиентов, их внимание и доступ к рынку - гораздо сложнее. Вы понимаете, к чему я веду?

На мой взгляд, ИИ во многих случаях не создаёт новую экономику - он ускоряет переход к экономике внимания. Когда производство цифрового продукта становится всё дешевле - основная борьба разворачивается за потребителя. Кто контролирует клиентскую базу, трафик и каналы продаж, тот получает серьезное преимущество. Снова вернусь к старому примеру - золотой лихорадке, писал об этом пост ранее. Так вот, пока тысячи стартапов создают очередную революционную нейросеть - производители чипов, оборудования и инфраструктуры уже получают реальные деньги.

Но здесь инвестору тем более не стоит расслабляться: огромные капитальные затраты не гарантируют будущую прибыль, что мы и видели в конце прошло недели. Да что далеко ходить, вот свеженькое - Цукерберг “купил” себе место в гонке ИИ, а теперь вот, бедняга, не знает, как на этом заработать. После провала Llama 4 глава Meta* решил, что отставание нужно ликвидировать любой ценой. Собрал новую лабораторию, переманил учёных из OpenAI и Anthropic, назначил руководителем 28-летнего миллиардера и выложил более $14 млрд за долю в его стартапе. Размах-то королевский, но платить за него надо сейчас, а прибыль где-то в туманном будущем.

S&P понизило прогноз по Meta до негативного: инвестиции в ИИ растут, монетизация запаздывает, свободный денежный поток рискует надолго уйти в минус. Возможности заработать на ИИ агентство оценивает скромнее, чем у конкурентов. Страховка от дефолта подорожала с 50 до 125 базисных пунктов за год. Похоже, в гонке ИИ Цукерберг пока научился одному - очень дорого покупать надежду.

Есть ещё один нюанс, о котором почему-то говорят гораздо реже. ИИ действительно может повысить производительность труда - но не факт, что это увеличит прибыль каждой компании, которая его использует. Например, если юридическая фирма благодаря нейросетям вдвое ускорит документооборот - сначала её маржинальность, скорее всего, вырастет. Но поверьте мне, не пройдет и недели - и конкуренты внедрят такую же технологию! А клиенты-то требуют снижения цен! И кому достанется значительная часть экономии? Правильно, потребителю, а не акционеру. Технология останется, мир изменится, производительность вырастет - а большая часть инвесторов так и не увидит обещанной прибыли.

Вот поэтому, друзья, когда мне предлагают очередной ИИ-стартап, я не впечатляюсь красивыми презентациями и возможностями нейросети. Меня интересует, КТО будет покупать продукт, ПОЧЕМУ клиент не уйдёт к конкурентам, СКОЛЬКО стоит его привлечение и МОЖЕТ ли бизнес дать устойчивый денежный поток. И если основатели показывают финансовую модель на пять лет, где выручка растёт красивой экспонентой, я спрашиваю - что помешает крупному игроку скопировать их продукт уже через полгода? 😎

Мой вывод

ИИ способен обесценить создание продукта, но не умение продавать, удерживать клиентов и зарабатывать деньги. Вряд ли разрабы очередного ИИ агента станут техномиллиардерами. Ими станут те, кто уже контролирует внимание миллионов пользователей. Для инвестора это, пожалуй, гораздо важнее, чем очередная демонстрация того, насколько умной стала нейросеть.

Вот скажите честно, вы бы вложили деньги в ИИ-стартап без собственной клиентской базы, если его продукт можно повторить за несколько недель? 🤔

*Meta признана в России экстремистской организацией и запрещена.

#ИИ
t.me/ifitpro

Календарь инвестора ноябрь 2026

Уважаемые инвесторы, публикуем #календарь_инвестора на ноябрь 2026

🔶 04.11.2026: IX выпуск - серия 003Р-03 // ISIN $RU000A108AJ8
• Купонные выплаты — 3.45 ₽ на одну облигацию (18%), всего 962 184.30 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 295 537.02 ₽

🔶 15.11.2026: XIII выпуск - серия 003Р-07 // ISIN $RU000A10EB07
• Купонные выплаты — 17.26 ₽ на одну облигацию (21%), всего 6 904 000 ₽
• Погашение номинала будет осуществляться с марта 2027

🔶 17.11.2026: X выпуск - серия 003Р-04 // ISIN $RU000A10B735
• Купонные выплаты — 18.9 ₽ на одну облигацию (26,5%), всего 2 563 766.1 ₽
• Погашение номинала будет осуществляться с апреля 2027

🔶 17.11.2026: XI выпуск - серия 003Р-05 // ISIN $RU000A10B727
• Размер купонных выплат будет рассчитан в день окончания 20-го купонного периода 17.11.2026 (КС ЦБ + спред 600 б.п.)

🔶 21.11.2026: XII выпуск - серия 003Р-06 // ISIN $RU000A10CLD5
• Купонные выплаты — 18.9 ₽ на одну облигацию (23%), всего 5 670 000 ₽
• Погашение номинала будет осуществляться с сентября 2027

🔶 22.11.2026: VIII выпуск - серия 003Р-02 // ISIN $RU000A107C91
• Купонные выплаты — 0,44 ₽ на одну облигацию (16%), всего 132 000 ₽
• Номинал — 33.43 ₽ на одну облигацию, всего 10 029 000 ₽

💚 Спасибо, что вы с нами! Команда «МСБ-Лизинг»

Календарь инвестора ноябрь 2026

Самые рискованные фондовые рынки мира. Часть 2: все возвращается на круги своя.

Совсем недавно мы разбирали одну интересную финансовую картинку, которая ранжирует фондовые рынки мира по их рискованности на основании ожиданий инвесторов:https://marketpower.pro/post/finansovaia-kartinka-nedeli-samye-riskovannye-fondovye-rynki-v-2026g.
Вкратце: рейтинг вызывает вопросы, и в результате их разрешения выяснилось неожиданное. Оказалось, что согласно ожиданиям инвесторов и учитывая инфляцию, наиболее рискованными на данный момент оказались как раз развитые европейские фондовые рынки Швейцарии, Италии, Нидерландов, Португалии. А вот наименее рискованными (согласно ожиданиям тех же инвесторов) оказались развивающиеся фондовые рынки Мексики, Казахстана, России. В принципе, это довольно легко объяснимо: безрисковые доходности гособлигаций, от которых считается надбавка в доходности за риск вложения инвестора в акции, на развитых рынках Европы малы и не отражают текущей инфляции. Инвесторы это понимают, и закладывают сейчас на развитых рынках гораздо большие премии за риск вложения в акции, чем на развивающихся рынках, которые, итак, живут давно условиях очень высоких ставок. Но есть и еще более интересный вопрос: а насколько текущие ожидания инвесторов по конкретным рынкам акций оправдываются историческими результатами этих рынков? Попробуем разобраться в этом.
В принципе, тут нет ничего сложного. Нужно просто посчитать исторические доходности каждого фондового индекса из той же самой выборки из 25 стран (с учетом дивидендов). Затем скорректировать эти доходности на уровень инфляции за аналогичный исторический период, чтобы получить реальные доходности, с поправкой на инфляцию. Ну и сравнить с показателем ожидаемой сейчас инвесторами доходности акций (с учетом текущей инфляции), который уже посчитан в первой части исследования. Результат расчетов сведен в таблицу 1.
Таблица 1

Самые рискованные фондовые рынки мира. Часть 2: все возвращается на круги своя.