Поиск

Краткосрочные облигации с доходностью до 20%. Что еще не поздно купить?

В последнее время горизонт планирования заметно сместился: вместо долгих пяти лет, к которым нас приучает ИИС-3, он сжался до коротких интервалов, где каждый пытается нащупать уверенность в завтрашнем дне.

Именно поэтому сегодня предлагаю сосредоточиться на краткосрочных облигациях — это способ зафиксировать привлекательный процент и не ждать долго возврата вложенных средств.

Подборка облигаций с фиксированным купоном и умеренным уровнем риска:

• Селигдар 001Р-04 $RU000A10C5L7 (А+)

Компания, которая занимается добычей золота и олова

Доходность — 18,30%. Купон: 19%. Текущая купонная доходность: 18,57% на 14 месяцев, ежемесячно

• А101 БО-001Р-02 $RU000A10DZU7 (А+)

Застройщик недвижимости в г. Москве и Московской области

Доходность — 17,63%. Купон: 17%. Текущая купонная доходность: 16,71% на 14 месяцев, ежемесячно

• Село Зелёное 001Р-02 $RU000A10DQ68 (А)

Один из крупнейших агрохолдингов России

Доходность — 17,65%. Купон: 17,25%. Текущая купонная доходность: 16,99% на 13 месяцев, ежемесячно

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

• Камаз БО-П18 $RU000A10DP93 (А)

Автомобильная компания по производству грузовиков, автобусов, тракторов

Доходность — 17,17%. Купон: 16,5%. Текущая купонная доходность: 16,29% на 13 месяцев, ежемесячно

• реСтор 001Р-02 $RU000A10DMN0 (А-)

Компания занимается розничной продажей продукции Apple

Доходность — 20,55%. Купон: 18,85%. Текущая купонная доходность: 18,67% на 13 месяцев, ежемесячно.

• Аэрофьюэлз 002Р-06 $RU000A10CZC7 (А)

Один из крупнейших операторов аэропортовых топливозаправочных комплексов в России

Доходность — 19,51%. Купон: 18,25%. Текущая купонная доходность: 18,16% на 11 месяцев, раз в 3 месяца.

• Медскан 001Р-01 $RU000A10BYZ3 (А)

Сеть многопрофильных клиник, оказывающих медицинские услуги

Доходность — 16,34%. Купон: 18,5%. Текущая купонная доходность: 17,83% на 11 месяцев, ежемесячно

• Новые Технологии 001Р-08 $RU000A10CMQ5 (А-)

Компания по разработке, производству и сервисному обслуживанию погружного оборудования для добычи нефти

Доходность — 18,18%. Купон: 17%. Текущая купонная доходность: 16,84% на 10 месяцев, ежемесячно.

• АФК Система БО 002Р-02 $RU000A10BPZ1 (А+)

Публичная инвестиционная компания с диверсифицированным портфелем активов

Доходность — 18,92%. Купон: 22,75%. Текущая купонная доходность: 21,79% на 7 месяцев, ежемесячно.

Постарался собрать для вас варианты с умеренным риском и высокой доходностью — надеюсь, найдёте подходящее под свои задачи. Если пост заинтересует и получит поддержку, сделаю отдельные подборки корпоративных облигаций со сроком погашения от 2 и от 3 лет.

Эмитентов с рейтингом ниже A- я в подборку не включал. У таких компаний, как Легенда 2Р-04 (YTM 22,32%), Рольф 1Р-08 (YTM 22,61%) и Каршеринг Руссия 1P-07 (YTM 43,61%), доходность существенно выше, но и риски остаются. Ситуация у них не критичная, а у последней из списка есть открытые кредитные линии, помогающие пройти ближайшие оферты. Так что давать в долг здесь стоит только с полным пониманием всех рисков.

В том, что эмитенты пройдут ближайшие погашения, я не сомневаюсь: доступ к рынку долга открыт, значит, скоро их стоит ждать с новыми заимствованиями для рефинансирования.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Краткосрочные облигации с доходностью до 20%. Что еще не поздно купить?

Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря

До конца года каждому инвестору стоит зафиксировать убыточные позиции, чтобы в следующем году заплатить меньше налогов.

Все, кто на рынке не первый год, наверняка об этом знают, но для тех, кто только начинает инвестировать, это может быть в новинку, поэтому расскажу немного про процесс.

Когда в течение года вы фиксируете прибыль по каким-либо позициям, у вас накапливается налогооблагаемая база (если фиксируете убыток, она уменьшается). Когда год заканчивается, от этой базы рассчитывается налог в размере 13% (для налоговых резидентов РФ), который вы должны заплатить.

Если у вас есть в портфеле убыточные позиции, с их помощью можно уменьшить налоги, которые вы заплатите в следующем году. Для этого нужно продать позицию, тем самым зафиксировав убыток.

• Затем эту позицию можно тут же восстановить. В результате, ваш портфель никак не изменится, а сумма налога к уплате в следующем году уменьшится.

• Важный момент - при такой операции налоговое обязательство не исчезает, а просто переносится на более поздний срок, но пока вы можете использовать эту сумму для инвестиций.

• Самое главное - после того, как зафиксировали убыток, не пытайтесь спекулировать, ждать лучшей цены и т.д. Просто сразу восстановите позицию и занимайтесь дальше своими делами.

Учитывайте убытки прошлых лет:

Если в предыдущих годах вы не получали прибыли от инвестиций, а были в убытке – их можно учесть и платить меньше налогов за прибыльные годы.

Как это сделать расскажу на примере брокера Т-Инвестиции:

- в приложении Т-инвестиции открываем:
- чат поддержки
- выбираем мой налог
- брокерский счёт и инвесткопилка
- налог на конкретную дату
- на сегодня

Важный момент:

Вариант "Фиксации убыточных позиций", подойдет только тем, кто не планирует инвестировать в долгую или же получить "Вычет по сроку владения".

Как получить вычет за долгосрочное владение ценными бумагами?

В Т‑Инвестициях этот вычет применяется автоматически. Просто купите и не продавайте конкретные ценные бумаги больше 3 лет.

Но есть несколько нюансов:

- вычет распространяется не на все бумаги;
- есть ограничения по сумме;
- вычет может не применяться, если бумагами одной и той же компании торговали на разных брокерских счетах;
- вычет не применяется к бумагам, купленным на ИИС.

Также можно отсрочить налог. Хитрость простая: если в январе на брокерском счёте нет свободных денег, налог не спишут. Его можно оплатить самому — до 1 декабря. Это отсрочка почти на 10 месяцев.

Как видите на рынке есть много вариантов, чтобы платить меньше налогов, увеличив по итогу процент потенциальной прибыли.

В комментариях будет интересно узнать, применяли ли Вы подобные варианты для снижения налогооблагаемой базы?

В конце недели разберём последние сделки и посмотрим, какие активы становятся интересными для покупки в рамках долгосрочной облигационной стратегии. Ещё расскажу про полученные купоны и на что планирую их направить. Не пропустите!

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря

Итоги недели: техдефолт и тревожные долги Самолета, рост налогового пресса, и делистинг ПИКА

Неделя на рынке выдалась тихой, но это только на первый взгляд. Под капотом кипели страсти: техдефолт «Самолёта», новые налоги для ПИФов, проблемы ФНБ и финальный реверанс ПИКа перед уходом с биржи. Разбираем всё по порядку.


Макроэкономика и налоги
1. ФНБ: ликвидная часть тает на глазах.
Банк России направил в Госдуму проект ДКП на 2027–2029 гг. Минфин утверждает: ликвидная часть ФНБ будет пополняться, дефицит региональных бюджетов сократится.
Но вот реальность (данные Счётной палаты):
Объём ФНБ с начала 2026 года снизился на 311 млрд руб. (до 13,1 трлн)
Ликвидные активы (средства на счетах в ЦБ) упали на 473,3 млрд руб. (до 3,6 трлн)
Комментарий: Минфин с ЦБ делают хорошую мину при плохой игре. Ликвидная часть ФНБ тает, а бюджетные аппетиты растут.

2. НОВЫЙ НАЛОГ ДЛЯ ПИФОВ: 100 МЛРД В ГОД
Минфин предлагает ввести налог на прибыль для закрытых и интервальных ПИФов с пассивных доходов.
Параметр
Значение
Ставка
15%
Что облагается
Дивиденды, проценты, роялти, аренда
Доход бюджета
~100 млрд руб. в год (2027–2029)
Сейчас: ПИФ не платит налог на прибыль, налог возникает только при выплате дохода пайщикам (может откладываться надолго). Минфин считает это схемой оптимизации.
Комментарий: рекордный дефицит бюджета заставляет идти на спорные налоговые инициативы. Для инвесторов — безусловный минус.


3. ИИС-3: концепцию не изменят
Минфин не намерен менять концепцию ИИС-3 — срок ведения для получения льгот будет постепенно расти до 10 лет.
Комментарий: государство всё менее охотно расстаётся с налогами. Цель — удержать длинные деньги в экономике. Для инвесторов — безусловный негатив: льготы получить сложнее.


Новости компаний


4. «МАГНИТ»: выкуп акций отложен
АО «Тандер» (дочка «Магнита») продлило срок выкупа 3,8 млн акций по сделке РЕПО.
Новый срок: 2 апреля 2027 года (было — октябрь 2026).
Комментарий: техническое продление, но есть нюанс. Продление снимает вопрос об оферте миноритариям как минимум до апреля 2027. На ожиданиях этой оферты акции росли в последние дни. Теперь — негатив в моменте.


5. НМТП: ГРУЗООБОРОТ +6,5%
Грузооборот группы НМТП в I полугодии 2026 вырос на 6,5% — до 70,8 млн тонн.
Комментарий: нейтрально. Рост есть, но во втором полугодии динамика может ослабнуть из-за рисков для судоходства в Чёрном море.


6. САУДОВСКАЯ АРАВИЯ ВОССТАНОВИЛА ЭКСПОРТ
Трубопровод «Восток–Запад» снова работает после ремонта (атака дронов 13 сентября). Saudi Aramco использовала его для обхода Ормузского пролива.
Комментарий: геополитически — безусловно позитив для рынков. Но для нефтяных котировок — давление. Меньше дефицита предложения → цены могут пойти вниз. Для российских нефтяников — минус.


7. ВТБ: прибыль снизилась, но август удивил
Результаты по МСФО за 8 месяцев 2026:
Показатель Значение Динамика
Чистая прибыль 314,8 млрд руб. –4,0% г/г
Чистый процентный доход 551,9 млрд руб. +2,5x г/г
ЧПМ 2,6% +160 б.п.
Комиссионный доход 243,4 млрд руб. +23,5% г/г
Операционные расходы 380,9 млрд руб. +13,5% г/г
Август отдельно:
Чистая прибыль: 49,2 млрд руб. (рост в 2,1 раза!)
ROE: 20,2%
Комментарий: формально август сильный, но это результат резкого роста прочих доходов. Процентная и комиссионная динамика — на уровне прошлых месяцев. Маржа не растёт, нормативы достаточности капитала близки к минимуму.
Главный негатив: неясный механизм грядущей допэмиссии (сделка с РВБ).
Вердикт: банк подтвердил цель по прибыли 600 млрд руб., но туман вокруг допэмиссии давит на акции.


8. ВИ.РУ: выкуп на 500 млн.
Совет директоров одобрил выкуп акций на сумму до 500 млн руб. (с 1 ноября 2026 по 31 декабря 2027).
Реакция: акции упали на ~4% после объявления параметров (хотя до этого прибавляли ~10% на ожиданиях).
Комментарий: объём выкупа — всего ~1,4% капитализации. Инвесторы разочарованы. Главное для кейса — выполнение прогноза по прибыли (6,5 млрд руб.) и дивиденды. Но с этим пока туман.


9. «ЯНДЕКС»: допэмиссия под мотивацию
Совет директоров одобрил допэмиссию 11 млн акций (~2,8% капитала) под программу мотивации сотрудников.
Что изменилось: вместо ежеквартальных выпусков — один выпуск на ноябрь, который покроет потребности минимум до конца 2027 года.
Компания снизила ориентир по размытию с 2% до 1% (за счёт обратного выкупа).
Комментарий: нейтрально. Изменения технические. До передачи сотрудникам акции не голосуют и не получают дивидендов.

10. 🏗️ ПИК: ПРОДАЖИ РУХНУЛИ НА 40%
Операционные результаты за I полугодие 2026:
Показатель Значение Динамика
Реализация недвижимости 621 тыс. кв. м –40% г/г
Продажи в деньгах 193,6 млрд руб. –28% г/г
Средняя цена 312 тыс. руб./кв. м +19% г/г
Ввод в эксплуатацию 1,08 млн кв. м +44% г/г
Комментарий: ПИК — крупнейший застройщик, и его результаты показывают масштаб проблем в отрасли. Рост цен — отчасти из-за увеличения доли московских проектов.
Главное: ПИК планирует делистинг с Мосбиржи. Сектор застройщиков резко сужается.

11. «САМОЛЁТ»: очередной техдефолт
Что случилось:
Компания допустила технический дефолт при погашении облигаций серии БО-П20 на 2,5 млрд руб.
Перечислила в НРД неполную сумму (269 руб. на облигацию вместо 1000)
Купон выплачен полностью
Объяснение компании: «технические причины», часть денег зачислена на день позже.
Реакция: акции резко упали, затем отыграли часть потерь после разъяснений.
Комментарий:
Это уже не первый техдефолт «Самолёта». В мае была аналогичная история с БО-П19 и БО-П20.
Контекст проблем:
Компания просила господдержку — получила отказ
Долг: краткосрочные кредиты — 325,3 млрд руб., долгосрочные — 448,1 млрд руб.
Отношение чистого долга к EBITDA выросло до 3,88x (было 2,98x)
Вердикт: очередной звонок для инвесторов. «Самолёт» в тяжёлом положении, и техдефолты становятся системой.


📌 ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
Событие Итог
ФНБ Ликвидная часть тает (минус 473 млрд руб.)
ПИФы Новый налог 15% на пассивные доходы
ИИС-3 Льготы станут получить сложнее (до 10 лет)
Магнит Выкуп акций отложен до апреля 2027
НМТП Грузооборот +6,5% (нейтрально)
Саудовская Аравия Возобновила экспорт — давление на нефть
ВТБ Прибыль –4%, но август сильный (за счёт разовых доходов)
Ви.ру Выкуп 500 млн — мало, акции –4%
Яндекс Допэмиссия под мотивацию (нейтрально)
ПИК Продажи –40%, готовится делистинг
Самолёт Очередной техдефолт, долговая нагрузка растёт

Дзарасов Алан, эксперт и преподаватель 1ИФИТ
@ifitpro
#итоги недели

💀Новая налоговая шкала.

Ну она не совсем новая. Просто теперь налоги будут считаться по всем фронтам ( доходы, вклады, купоны, дивиденды, продажа имущества и т.д.). И процент уже будет не 13-15, а 13-22.
Также Минфин предлагает установить НДС 22% при покупке зарубежных товаров через маркетплейсы, уплачивать его будут сами цифровые платформы.

Почитал некоторых аналитиков ( Алексея Таболина, Александра Силаева и т.д) и их мнение по поводу новой шкалы налогов.

С основными тезисами сложно не согласиться.
2,4 млн в год или 200 тыс в мес. Уже зарплата некоторых специалистов значительно выше. Если добавить к этому ещё вклады, дивиденды и купоны, то человек гарантированно попадает на налог 15% и более. Так что озвученные 6 процентов от населения... Как бы это тоже не мало. Плюс это экономически активное население, зарождаюшийся или умирающий средний класс. Вы его хотите добить или обезжирить?

Длинные деньги. Вы захотите инвестировать, если часть вашего дохода съедят налоги ( причем налоги только растут год от года) ? Государство хочет, чтобы граждане инвестировали... Но с другой стороны делает все наоборот. Почему например люди стали выводить деньги из фондов? Потому что всех напугали налогами на прибыль для фондов, в том числе и для фондов ликвидности. Но там уже произошло отползание, вроде это касается только закрытых фондов для квал инвесторов. Но какая уже разница, осадочек то остался.

А если налоги перекрывают доход, то что делать? Продавать и искать что-то другое.

Отток капитала. Если становится менее выгодно здесь, то можно искать на стороне. При этом запретили вывозить деньги свыше 1 млн рублей в страны ЕАЭС, Азербайджан, Таджикистан и Узбекистан.
Ограничение касается физлиц и предусматривает отдельные исключения для некоторых случаев вывоза денег.
Запреты - это прекрасно. Но это не значит, что нельзя вывезти капитал совсем. Просто это будут делать иначе.

Бюджет получит денег, зато фондирование станет дороже. Последствия - снижение экономической активности. Бизнес и так выживает, давайте добьем остальных.

Выходы - ИИС, ПДС и прочие налоговые вычеты. Но там тоже свои ограничения по суммам. Так что не для всех это вариант.

Хаотичность принятия подобных решений говорит о многом. Вначале мы сделаем это и это, а потом посмотрим как будет. Может быть даже что-то не сломается. Собирать налоги любой ценой - это очень странный выход. При этом снижаются расходы на социалку, школы, больницы...

Напоминаю, что к 2030 году капитализация фондового рынка должна быть 66 % от ВВП. Внимание, вопрос: как этого добиться с такими изменениями и новшествами?

Мосбиржа - ставка на комиссии и дивиденды


Пока Индекс Мосбиржи топчется на месте вблизи своих многолетних минимумов, заглянул в свежий отчет самой площадки. Комиссии растут, прибыль к прошлому году еще в плюсе, но котировки оставляют желать лучшего. Что же происходит с бизнесом? Давайте посмотрим в отчете.

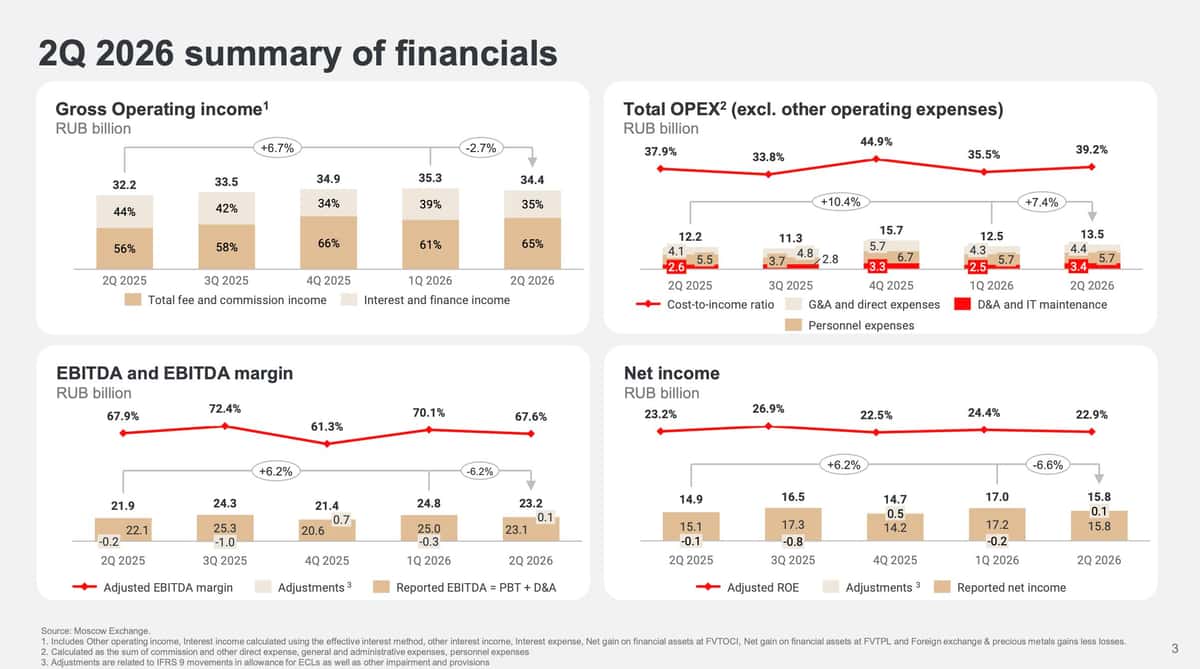
🏛 Итак, чистая прибыль за второй квартал выросла на 4,7% г/г до 15,8 млрд рублей, хотя относительно первого квартала снизилась на 8%. За полугодие получили уже 32,9 млрд, плюс 17,8%. Еще интереснее комиссии: за квартал они выросли на 24,8% до 22,3 млрд, а за полугодие - на 20,4% до 43,8 млрд рублей. Их доля в доходах биржи достигла 65%. Вроде бы все хорошо, но почему рынок не спешит переоценивать бумагу?

Качество роста неоднородное. Обороты на рынке акций снизились на 20,5%, а комиссии - на 27,3%. Зато денежный рынок принес на 27,3% больше комиссий при росте объемов на 48,4%, хорошо чувствует себя и срочный рынок. Только облигаций за квартал разместили на 3,3 трлн рублей. Частных инвесторов уже 42,2 млн, ИИС - 6,4 млн, а собственные средства биржи достигают 194 млрд рублей при отсутствии долга.

Главная проблема сейчас в процентных доходах. За квартал они сократились на 16% до 11,9 млрд рублей. Ключевая ставка пошла вниз, а вместе с ней снижается доходность огромного инвестиционного портфеля Мосбиржи на 2,65 трлн рублей. Одновременно растут расходы: только амортизация и ИТ-обслуживание прибавили 31,4%. Скорректированная EBITDA выросла всего на 6,2% до 23,2 млрд рублей при все еще шикарной марже 67,6%.

💰 Зато дивидендная история выглядит интересно. За 2025 год акционерам выплатили 19,57 рубля на акцию, или 44,5 млрд рублей - 75% прибыли. Промежуточных дивидендов за полугодие нет, но консенсус на следующий год сейчас находится около 20,5 рубля на акцию. От текущих котировок это примерно 13,4% форвардной доходности - вполне щедро для дивидендного инвестора.

Из ближайших драйверов - расширение основной торговой сессии с 14 сентября и планы по запуску криптовалютных инструментов до конца года. Мосбиржа продолжает работать над повышением вовлеченности инвесторов и трейдеров. В том числе с помощью конкурса «Лучший частный инвестор-2026», где клиент Финама наторговал на фьючерсе доллар-рубль более 350% за 4 месяца. Суммарный торговый оборот участников ЛЧИ-2026 достиг рекордных ₽3,5 трлн, что более чем в три раза превышает предыдущий максимум 2023 года.

В итоге по комиссиям и балансу Мосбиржа выглядит спокойно. Но снижение ставки постепенно отнимает прежний процентный драйвер, а полноценного возвращения активности на рынок акций мы пока не увидели. Поэтому сейчас это для меня в первую очередь ставка на рост комиссионного бизнеса и дивиденды, а не на дешевую оценку. С интересом буду ждать отчет за третий квартал.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня каждый день публиковать аналитику, а вам плюс к карме. Спасибо!
$MOEX

Мосбиржа - ставка на комиссии и дивиденды

Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

Когда компания объявляет программу обратного выкупа, рынок часто реагирует коротким ростом. Инвестор видит заголовок «выкупит свои акции на N миллиардов» и читает его как знак уверенности менеджмента. Иногда так и есть. Часто — нет: часть программ лишь закрывает размытие от опционов сотрудникам, часть финансируется долгом на пике оценки, часть так и остаётся неисполненной авторизацией.
Ниже — прикладной разбор для читателя фондового рынка. Сначала механика байбэка и правила чтения сигнала. Затем сравнение с дивидендом: налоги, денежный поток инвестора и причина, по которой крупный капитал чаще предпочитает выкуп.

Что такое байбэк
Байбэк (share buyback, share repurchase) — покупка компанией собственных акций. Деньги уходят с баланса, бумаги погашают либо оставляют на балансе как казначейские. Для акционера, который не продаёт, экономический смысл простой: его доля в прибыли и в голосах растёт, потому что знаменатель — число акций в обращении — сокращается.
Удобная метафора — пирог. Дивиденд отрезает начинку и кладёт её инвестору на тарелку: пирог стал меньше, зато на счёте появились деньги. Выкуп забирает чужие куски из раздачи. Пирог чуть уменьшился, ваш кусок стал относительно больше. Кэша на карту не пришло, зато вы владеете большей долей того же бизнеса.
Важно сразу отделить миф от арифметики. Байбэк сам по себе не создаёт стоимость. Он перераспределяет уже созданную. Если акцию выкупают дешевле внутренней стоимости бизнеса, оставшиеся акционеры богатеют. Если дороже — они по сути доплачивают тем, кто вышел.

Как компании выкупают бумаги
• С открытого рынка. Самый частый формат: брокер эмитента постепенно покупает акции на бирже. Можно ускоряться на просадках. Для котировки это дополнительный спрос, но не гарантия роста: программы растягивают на месяцы и годы.
• Тендер. Компания называет объём и ценовой коридор, акционеры сами решают, сдавать бумаги или нет. Сигнал сильнее: менеджмент фиксирует цену, которую считает приемлемой.
• Ускоренный выкуп (ASR). Банк сразу поставляет эмитенту крупный пакет, а затем сам докупает бумаги на рынке. Формат любят американские blue chips, когда нужно быстро сжать число акций.
Отдельно смотрите судьбу выкупленных бумаг. Погашение — честный байбэк для оставшихся: акций стало меньше навсегда. Казначейский пакет можно снова выпустить под опционы, сделку M&A или продажу в рынок. Пока бумага лежит «в столе», формально она не голосует и не получает дивиденд, но это не уничтожение.

Главный фильтр качества
Смотрите не сумму программы в релизе, а динамику diluted shares outstanding за 3–5 лет. Если компания «выкупает» на миллиарды, а число акций почти не падает, байбэк в основном компенсирует stock-based compensation. Это оплата труда через акционерный капитал, а не возврат денег владельцам.

Зачем это делают
Честные мотивы известны. У бизнеса есть свободный денежный поток, который нельзя реинвестировать с доходностью выше стоимости капитала — излишек возвращают владельцам. Выкуп гибче дивиденда: его можно свернуть в кризис без ритуального шока от «резки выплаты». Для держателя, который не продаёт, налог не возникает в момент программы. Часть выкупа закрывает размытие от акций сотрудникам. Наконец, менеджмент может считать бумагу дешёвой и ставить на это деньги компании.
Сомнительные мотивы встречаются не реже. KPI топ-менеджмента часто завязаны на EPS и на динамику котировки: выкуп механически поднимает прибыль на акцию даже при стагнирующей прибыли. Выкуп в долг на пике мультипликаторов украшает отчётность сегодня и ослабляет баланс завтра. Ещё хуже, если ради поддержки акции режут R&D, ремонт мощностей и качество продукта — тогда программа проедает будущее.


Почему это сигнал и как его читать
Классическая теория асимметрии информации исходит из того, что менеджмент знает о бизнесе больше рынка. Отдать живые деньги за собственные акции — дорогое действие. Дешёвый сигнал — фраза «мы верим в будущее». Дорогой — перевод кэша со счёта компании продавцам. Поэтому в среднем рынок позитивно встречает анонс.
За двадцать лет сигнал ослаб. В США выкуп стал рутиной: в 2025 году компании S&P 500 направили на байбэки порядка $1 трлн — больше, чем на дивиденды. Когда программу запускают почти все и всегда, анонс чаще означает «есть кэш и привычка», а не «бумага катастрофически дешева». Читать нужно качество, не факт пресс-релиза.
Правило Уоррена Баффетта до сих пор лучшее в учебнике. Berkshire Hathaway выкупает свои бумаги, только если есть запас ликвидности и акция торгуется с заметным дисконтом к внутренней стоимости, посчитанной консервативно. Для оставшихся акционеров выкуп выше этой стоимости — подарок уходящим. Между 2018 и 2024 гг. конгломерат направил на свой сток десятки миллиардов долларов; в 2025-м, в последний год Баффетта как CEO, выкупы почти остановили, оставив кэш преемнику. В 2026-м Грег Абель программу перезапустил. Дисциплина важнее привычки.

Зелёные флаги
• Источник денег — устойчивый свободный денежный поток, а не новый долг. FCF покрывает дивиденды и выкуп, чистый долг не раздувается.
• Diluted share count снижается не на доли процента, а заметно и несколько лет подряд.
• Оценка в момент покупок не выглядит эйфоричной относительно собственной истории компании (P/E, EV/EBIT, FCF-yield).
• Инсайдеры не продают крупные пакеты параллельно программе. Ещё лучше, если докупают.
• Инвестпрограмма жива: capex и R&D не принесены в жертву котировке. Остановка выкупа ради проекта с более высокой ожидаемой доходностью — тоже взрослый сигнал.
• Бумаги погашают, а не бесконечно складывают в treasury под будущие опционы.
• Есть отчётность об исполнении: сколько купили, по какой средней цене, какая доля программы закрыта. Авторизация — потолок, не обязательство.

Красные флаги
• Выручка и операционная прибыль стагнируют или падают, а объём выкупа растёт. EPS рисуют через знаменатель.
• Программа финансируется долгом при дорогой оценке.
• Число акций не падает: миллиарды уходят на компенсацию опционов.
• ROE взлетает, потому что собственный капитал сжимают выкупом. Иногда equity уходит к нулю и ниже — это не качество бизнеса, а арифметика.
• В истории эмитента уже были выкупы незадолго до обвала модели. Байбэк не лечит сломанный продукт.

Как это выглядит у крупных эмитентов
Apple (NASDAQ:AAPL) при Тиме Куке вернула акционерам сотни миллиардов долларов выкупом. За десятилетие компания стала крупнейшим покупателем собственных бумаг в мире: в 2025 году на программу ушло около $92 млрд, даже после небольшого сокращения на фоне торговых шоков. При капитализации в несколько триллионов авторизация на $100 млрд — это примерно 2% компании за цикл. За квартал эффект почти незаметен. За десять лет держатель, который не продавал, обнаруживает заметно большую долю бизнеса с высокой рентабельностью капитала. Слабое место то же, что у всего крупного техсектора: часть выкупа закрывает опционы. Смотреть нетто-снижение числа акций.
На российском рынке байбэк до сих пор исключение, поэтому анонс читают громче, чем сопоставимую программу в США.


Банк Санкт-Петербург (MOEX:BSPB) ближе к «выкупу здорового человека»: повторяющиеся программы, прямая формулировка о недооценке, погашение бумаг, заметная доля относительно капитала. На другом полюсе — программы Яндекса, HeadHunter, Т-Технологий и ряда IT-имён 2025–2026 годов, где объём часто скромный относительно free-float, а цель ближе к компенсационному контуру. Читать их как безусловный buy-сигнал нельзя. Обзоры брокеров по коррекции 2026 года показывают ожидаемое: выкуп точечно поддерживает бумагу и не держит её против всего рынка, если ломается фундаментальная картина.

Короткая арифметика
У компании 100 акций, прибыль 100, цена 10, капитализация 1 000, свободный кэш 100. EPS = 1, P/E = 10.
Дивиденд на все 100 единиц кэша оставляет 100 акций. Инвестор получает рубль на бумагу минус налог, доля не меняется.
Выкуп 10 акций по 10 оставляет 90 бумаг. EPS ≈ 1,11. Доля держателя, который не продал, вырастает с 1/100 до 1/90. Если рынок сохранит тот же P/E, справедливая цена акции подрастает. Часть эффекта уже могла сидеть в котировке как премия за кэш на балансе.
Тот же кэш при цене 20 купит только 5 акций. EPS вырастет слабее, а компания отдаёт дорогой актив. Если внутренняя стоимость была 12, оставшиеся акционеры теряют: рубль бизнеса куплен дороже рубля. Практический вывод: важны не «миллиарды в заголовке», а процент капитала и оценка входа.

Байбэк против дивиденда
Оба инструмента — краны из одного бака. Свободный кэш возвращают владельцам после долга, капекса и запаса прочности. Спор «что лучше вообще» бессмыслен. Спор «что лучше вам» решается качеством аллокации внутри компании, ценой акции и вашим налоговым и кассовым профилем.
Коротко: дивиденд — обещание, выкуп — решение. Обещание рынок наказывает за нарушение, поэтому зрелые «аристократы» держат выплату священной, а выкуп используют как гибкий сверхурочный канал. Технологические компании часто делают наоборот: маленький дивиденд и большой байбэк. Это не мораль, а культура капитала и налоговая математика держателей.

Налоги: здесь прячется разница
В США десятилетиями выкуп был налоговым аристократом. Дивиденд — событие здесь и сейчас для каждого держателя. Выкуп для того, кто не продаёт, — ноль налога сегодня. Прирост реализуется когда угодно: через год, через двадцать лет, иногда через наследство. Отсрочка — беспроцентный кредит государства. Чем длиннее горизонт и чем больше сумма, тем дороже этот кредит в пользу байбэка. Даже после 1% акциза на нетто-выкупы в США эффективная нагрузка на возврат капитала через repurchase в среднем остаётся ниже, чем через дивиденд. Для пенсионных и прочих льготных счетов преимущество схлопывается: им всё равно, в какой форме пришёл кэш.

У российского частного инвестора два разных налоговых мира. Дивиденды — отдельная база. Для резидента обычно 13% в пределах установленного порога годового дивидендного дохода и 15% с превышения; налог удерживают при выплате. Льгота долгосрочного владения на дивиденды не действует. ИИС их, как правило, тоже не освобождает: даже на ИИС-3 «вычет на доход» на дивидендную выплату не распространяется.


Рост курсовой стоимости работает иначе. Налог возникает только при продаже и только с прибыли. Для биржевых бумаг, купленных после 1 января 2014 года, при владении от трёх лет доступна льгота долгосрочного владения: прибыль можно освободить в пределах 3 млн рублей за каждый полный год (три года — до 9 млн и далее по шкале). Плюс вычеты ИИС на взнос и/или на инвестиционный доход. Пороги прогрессии и детали льгот менялись — перед сделкой их нужно сверять с актуальной редакцией НК РФ.

Следствие одинаково в обеих юрисдикциях. Дивиденд каждый год принудительно достаёт налог и уменьшает капитал, который мог бы работать дальше. Выкуп позволяет сидеть в позиции, наращивать долю и откладывать налог — а при выполнении условий ЛДВ частично или полностью его обнулить. Чем выше предельная ставка и чем больше счёт, тем дороже «налог каждый год» относительно «налога когда-нибудь или никогда».

Пример на 100 000 рублей возврата капитала
Дивиденд: на счёт приходит около 87 000 после 13%. Чтобы сохранить долю, эти деньги нужно снова вложить — уже после налога, с комиссией и риском цены. Выкуп: инвестор ничего не продаёт, налог сегодня равен нулю, доля чуть растёт. Через пять лет при выполнении условий ЛДВ продажа может пройти без НДФЛ в пределах лимита. Это не аргумент «игнорировать дивидендных эмитентов». Это объяснение, почему крупный капитал любит компании, которые умеют оставлять стоимость внутри акции.

Почему состоятельные инвесторы чаще выбирают выкуп
Это не презрение к дивиденду. Это набор причин, которые усиливаются с размером капитала.
• Контроль момента налога. В налогооблагаемом счёте принудительное событие стоит дорого. Дивиденд нельзя «не получить». Продажу после выкупа можно не делать годами.
• Сложный процент на всю сумму. Если бизнес с высокой отдачей на капитал оставляет рубль внутри и сжимает число акций, рубль продолжает работать в той же машине. Дивиденд вытаскивает его в кэш, где он часто лежит хуже.
• Качество байбэк-компаний. Корзина активных американских программ последнего десятилетия (Apple, Microsoft, Alphabet, Meta) обгоняла классических дивидендных аристократов не потому, что выкуп магический, а потому что выкупали в основном бизнесы с высокой рентабельностью капитала.
• Гибкость потребления. Семейный офис, которому нужны деньги на жизнь, продаёт 0,5–1% портфеля в год — «самодельный дивиденд» — и выбирает, какой лот и в какой налоговый год закрывать.
Честный слой, о котором нельзя молчать: топ-менеджмент с опционами тоже любит выкуп, потому что растут EPS и часто котировка. Инвестор обязан отделять этот агентский мотив от мотива владельца. Совпадение интересов бывает. Автоматическим оно не является.
Когда дивиденд лично вам выгоднее
• Нужен регулярный кэш, и продавать кусок позиции психологически или технически неудобно — пенсия, рентный портфель, «мне платят».
• Основной капитал уже в льготной оболочке, где налоговое преимущество выкупа сжимается. Тогда решает качество бизнеса, а не форма выплаты.
• Менеджмент хронически выкупает на максимумах, в долг, без снижения share count. Честный дивиденд в таком случае лучше: вам хотя бы отдали кэш, а не сожгли его в переплате за свою бумагу.
• Бизнес зрелый, роста почти нет, кэш стабильный. Здесь дивиденд ещё и дисциплинирует совет директоров: меньше соблазна строить империю ради эго.

Лучшие советы директоров не выбирают религию. Ставят дивиденд на уровень, который бизнес выдержит в плохой год, а излишек удачного года возвращают выкупом — и только если цена не выглядит абсурдной. Так устроен гибридMicrosoft и многих банков после стресс-тестов. Так же звучит логика Berkshire: сначала крепость баланса и покупка чужого отличного бизнеса, и только если свой сток «слишком дёшев» — выкуп себя.
Что делать, когда программу объявили
1. Это возврат излишка или замена роста?
2. По какой оценке покупают — как хозяин или как человек с KPI на EPS?
3. Падает ли diluted share count?
4. Что одновременно происходит с долгом, capex и сделками инсайдеров?
5. Вам лично нужен кэш или нужна доля? От ответа зависит, радоваться дивиденду или выкупу.
Покупать «на заголовке» автоматически не стоит: короткий всплеск после анонса часто съедает премию сигнала. Если тезис по компании жив и флаги зелёные, держателю можно ничего не делать — выкуп работает без его участия. Если нужен кэш, а эмитент ушёл в байбэк вместо выплаты, заранее решить, какую долю портфеля будете «самодивиденить» продажами и в какие налоговые окна. Если флаги красные, анонс может быть поводом уйти, пока премия сигнала ещё в цене.

Итог
Байбэк — способ вернуть владельцам излишек кэша и автоматически увеличить долю тех, кто остался. Как сигнал он ценен, когда дорог: живые деньги, разумная цена, падающее число акций, живой бизнес и непротиворечивое поведение инсайдеров. Как сигнал он пуст, когда дешев: релиз, долг, опционы, пик мультипликаторов.
Дивиденд лучше тому, кому нужны деньги и предсказуемость. Выкуп лучше тому, кому нужен сложный процент, контроль налога и доля в сильном бизнесе на долгие годы. Поэтому крупный капитал, который не проедает портфель, так часто голосует за компании, умеющие покупать себя недорого и не обещать лишнего.
Взрослый подход — не выбирать сторону в споре «дивиденды vs buyback», а задать два скучных вопроса. Эта компания создаёт стоимость быстрее, чем уничтожает её плохим аллокейшном? Мне сейчас нужен кэш или доля? Ответы стоят дороже любого заголовка про рекордную программу выкупа.

Дисклеймер
Материал носит исключительно информационный и образовательный характер и не является индивидуальной инвестиционной рекомендацией в смысле федерального законодательства РФ, офертой или прогнозом доходности. Упоминание эмитентов и тикеров приведено для иллюстрации и не означает рекомендации покупать или продавать соответствующие бумаги. Налоговое законодательство меняется; ставки, пороги прогрессии, условия ЛДВ и ИИС необходимо сверять с актуальной редакцией Налогового кодекса РФ. Прошлые программы выкупа и историческая динамика не гарантируют будущего результата. Инвестиции в акции связаны с риском потери капитала.
Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

Как заставить весь капитал работать в БКС: на примере стратегии автоследования Дэйтона

Новая возможность БКС использовать гарантийное обеспечение по фьючерсам при совершении маржинальных операций меняет саму архитектуру фьючерсных стратегий. Разберем, как это работает на практике на примере количественной стратегии автоследования «Дэйтона ИИС».


В предыдущем материале мы рассматривали, как на фьючерсные стратегии может повлиять появление в БКС возможности учитывать гарантийное обеспечение по срочным контрактам при совершении маржинальных операций. Теперь перейдем от теории к практике. Разберем, как количественные стратегии автоследования могут использовать эту возможность не просто для увеличения номинального размера позиций, а для повышения эффективности всего капитала.


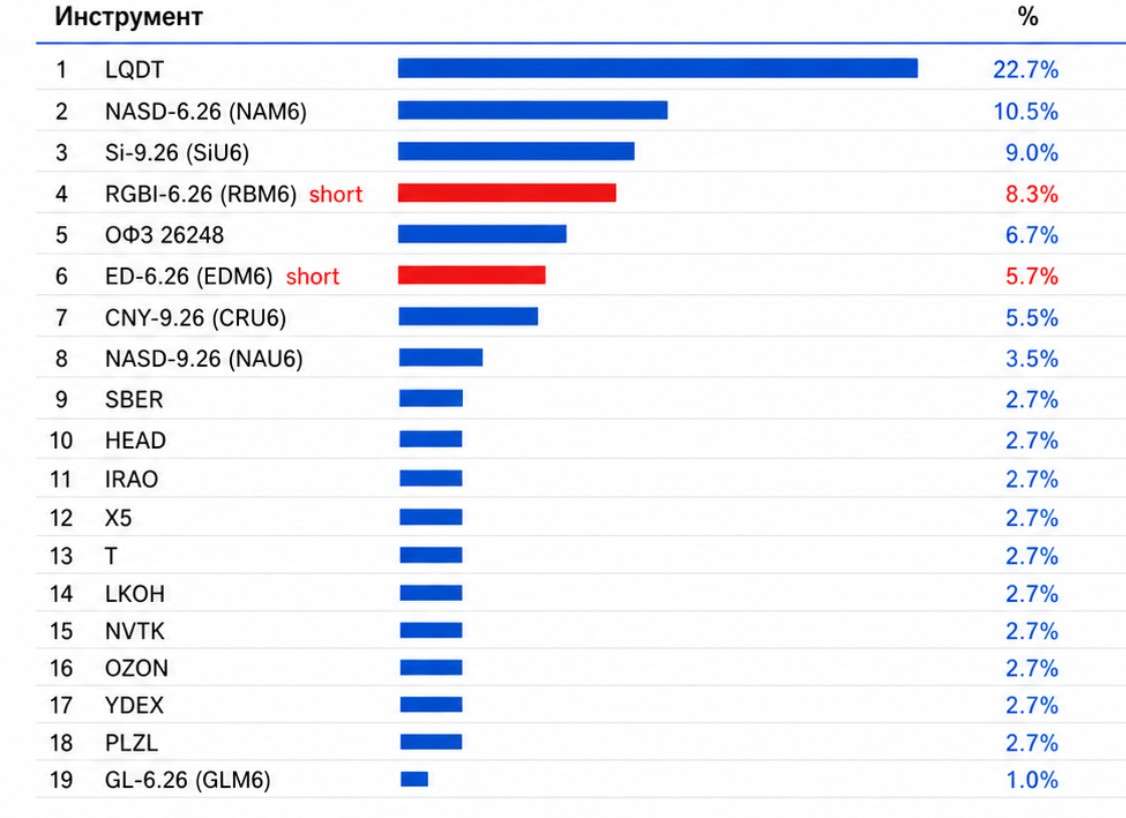
На скриншоте показан портфель стратегии количественного инвестирования «Дэйтона ИИС». Это торговая модель, в которой одновременно используются три концепции управления капиталом:
1. модель целевой волатильности для фьючерсов на Nasdaq;
2. создание синтетической позиции в Nasdaq с отдельно управляемой валютной составляющей
3. монетизация контанго во фьючерсах на индекс государственных облигаций RGBI.
При этом свободная часть капитала размещается в ОФЗ и фонде денежного рынка LQDT.

Почему сумма позиций превышает 100%

На первый взгляд структура портфеля выглядит необычно. По состоянию на 21 июля в портфеле находились следующие инструменты:

38,9% экспозиции на Nasdaq через два фьючерсных контракта;
30,6% во фьючерсе на доллар к рублю;
16% во фьючерсе на юань к рублю;
10% во фьючерсе на золото;
короткая позиция во фьючерсе RGBI размером около 55%;
46,1% в ОФЗ 26248;
50,3% в фонде денежного рынка LQDT.


Арифметическая сумма этих позиций заметно превышает размер капитала. Однако это не означает, что стратегия просто покупает с увеличением рыночного риска. Фьючерс не требует оплаты полной стоимости базового актива. Для открытия позиции необходимо внести только гарантийное обеспечение — ГО. Поэтому капитал можно условно разделить на два слоя.


Первый слой — рыночная экспозиция. Она создается через фьючерсы на Nasdaq, валюту, золото и RGBI.


Второй слой — денежные и залоговые активы. Он представлен LQDT и ОФЗ, которые продолжают приносить доход и одновременно обеспечивают устойчивость всей конструкции.
Именно разделение рыночной экспозиции и физического размещения капитала является одним из главных преимуществ фьючерсного портфеля.

Первая концепция: целевая волатильность Nasdaq

В традиционном портфеле инвестор может постоянно держать, например, 40% капитала в Nasdaq. Но риск такой позиции будет сильно меняться.
Когда рынок спокоен, эти 40% могут оказывать умеренное влияние на портфель. Когда волатильность резко возрастает, та же доля начинает определять практически весь совокупный риск. В «Дэйтоне» размер позиции зависит не только от направления торгового сигнала, но и от текущей волатильности Nasdaq.

Упрощенно принцип можно представить так:
чем выше текущая волатильность рынка, тем меньше размер позиции;
чем ниже волатильность, тем большую экспозицию может допустить модель.
Это не попытка предсказать каждую коррекцию и не гарантия защиты от падения. Задача модели — удерживать риск Nasdaq в заранее установленном диапазоне.
Когда рынок становится более нестабильным, позиция сокращается. Когда колебания снижаются, модель может постепенно увеличить экспозицию.
Наличие в портфеле одновременно сентябрьского и декабрьского фьючерсов на Nasdaq также может быть связано с процессом переноса позиции между контрактами. Для количественной стратегии роллирование является отдельной операцией, учитывающей ликвидность, спред и структуру фьючерсной кривой.

Вторая концепция: синтетическая позиция в Nasdaq и валюте

Фьючерс на Nasdaq отвечает за изменение стоимости американского фондового индекса. Валютные фьючерсы позволяют отдельно управлять чувствительностью портфеля к курсу рубля.
На скриншоте валютная часть представлена двумя контрактами:
Si — фьючерсом на USD/RUB;
CNY — фьючерсом на CNY/RUB.

Их совокупная доля составляет около 46,5% капитала.
Такая конструкция позволяет разделить два самостоятельных источника результата:
движение американского фондового рынка;
изменение стоимости иностранной валюты относительно рубля.
Управляющий может регулировать каждую составляющую отдельно. Например, сохранить позицию в Nasdaq, но уменьшить валютную экспозицию. Или, наоборот, увеличить валютную защиту, не наращивая позицию в американском индексе.
В результате создается не просто ставка на рост Nasdaq, а синтетическая позиция, в которой фондовый и валютный риски управляются независимо.

Третья концепция: монетизация контанго RGBI

Еще одна конструкция находится в облигационной части портфеля. На скриншоте одновременно присутствуют:
— длинная позиция в ОФЗ 26248 размером 46,1%;
— короткая позиция во фьючерсе на RGBI размером 55%.
На первый взгляд эти позиции противоречат друг другу: стратегия покупает государственные облигации и одновременно продает фьючерс на индекс государственных облигаций. Однако цель конструкции заключается не в том, чтобы угадать направление рынка ОФЗ. Она направлена на извлечение дохода из разницы между фьючерсной ценой и стоимостью базового облигационного рынка.
Когда фьючерс RGBI торгуется с заметной премией, то есть находится в контанго, стратегия может:
— купить ОФЗ или близкий по характеристикам облигационный портфель;
— продать фьючерс на RGBI;
— удерживать конструкцию по мере сокращения разницы между фьючерсом и базовым индексом.

Источниками результата становятся купонный доход по облигациям и постепенное схождение фьючерсной цены с базовым активом. Размер длинной и короткой частей при этом не обязан совпадать рубль в рубль. Для корректного хеджирования необходимо учитывать дюрацию, чувствительность облигации к изменению ставок и поведение конкретного выпуска относительно индекса RGBI. Это относительная, но не безрисковая сделка. Ее результат зависит от точности хеджирования, стоимости переноса фьючерса, ликвидности облигаций и динамики базиса.

Зачем стратегии нужен LQDTLQDT занимает 50,3% портфеля, но это не отдельная направленная торговая идея.

Фонд денежного рынка выполняет инфраструктурную функцию:
приносит доход на свободный капитал;
поддерживает ликвидность;
формирует резерв для вариационной маржи;
может использоваться в качестве залогового актива;
позволяет не держать значительную часть средств в неработающем денежном остатке.
Именно здесь новая возможность БКС становится особенно важной.

Почему такая стратегия эффективнее на счетах автоследования

Подобные количественные стратегии способны работать более эффективно благодаря возможности использовать гарантийное обеспечение по фьючерсам в качестве обеспечения по маржинальным операциям. Эта опция доступна на счетах автоследования БКС и принципиально меняет экономику использования капитала.

В обычной схеме часть средств приходится постоянно резервировать под фьючерсное ГО и возможную вариационную маржу. Для текущей структуры «Дэйтоны ИИС» такой резерв мог бы составлять около 25% капитала. Иными словами, из каждых 100 рублей примерно 25 рублей фактически обеспечивали бы работу фьючерсных позиций и не могли бы быть полноценно размещены в доходных инструментах. Работало бы около 75% капитала.
Новая инфраструктура позволяет использовать уже сформированное фьючерсное ГО как обеспечение по операциям с ценными бумагами. Благодаря этому капитал не делится на работающую и зарезервированную части.
Упрощенно различие выглядит так:
- Обычная модель: около 25% капитала зарезервировано под ГО, работает примерно 75%.
Модель с использованием ГО как маржинального обеспечения: фьючерсные позиции сохраняются, а работать может практически весь капитал.

Один и тот же капитал одновременно выполняет две функции:
-обеспечивает позиции на срочном рынке;
-продолжает приносить доход в LQDT, ОФЗ или других допустимых инструментах.
Именно поэтому речь идет не просто об удобстве брокерской инфраструктуры, а о самостоятельном источнике повышения капитальной эффективности стратегии.
Важно уточнить, что бесплатным является не заемный капитал, а сама возможность учитывать фьючерсное ГО в качестве обеспечения без необходимости отдельно резервировать сопоставимый объем денежных средств. Проценты возникают только в случае фактического использования маржинального финансирования.

Дэйтона ИИС это не одна направленная ставка, а система из нескольких независимых источников результата.

Nasdaq формирует фондовую экспозицию, размер которой регулируется через модель целевой волатильности. Валютные фьючерсы позволяют отдельно управлять валютным риском. ОФЗ и короткая позиция во фьючерсе RGBI используются для работы с контанго и базисом. LQDT обеспечивает ликвидность и приносит доход на денежную часть портфеля.
Возможность использовать фьючерсное ГО при совершении маржинальных операций делает эту архитектуру существенно эффективнее.
В обычной конструкции около четверти капитала могло бы фактически простаивать под обеспечение. В текущей модели практически весь капитал остается вовлеченным в работу. Главная идея заключается не в том, чтобы открыть как можно больше позиций. Задача количественной стратегии — заставить один и тот же капитал выполнять несколько функций, не допуская, чтобы рост номинальной экспозиции превратился в неконтролируемое кредитное плечо.
Именно здесь проходит граница между обычной торговлей с использованием маржи и системным управлением капиталом, что позволяет достигать стабильного роста портфеля.


Материал не является индивидуальной инвестиционной рекомендацией. Использование производных финансовых инструментов и маржинальных операций связано с повышенным риском. Историческая структура портфеля не гарантирует сохранения позиций и результатов в будущем.

Как заставить весь капитал работать в БКС:  на примере  стратегии автоследования Дэйтона

В слове «Аналитик» главное — правильно расставить акценты, знаете...

В слове «Аналитик» главное — правильно расставить акценты, знаете...

Врать не буду, снижения на 0,25% я не ожидал. Всё-таки был уверен, что мы уйдём в минус 0,5%. Некоторые даже утверждали, будто падение составит целый 1%.

В качестве превью скажу так: рассказы про снижение к концу года до 10–12% я вижу, наверное, ещё с прошлого года. И также замечаю со стороны аналитиков какие-то необоснованные «розовые очки». Неясно мне только одно… Куда они смотрят? На одной конференции, а точнее — на Ярмарке эмитентов, один из спикеров сказал мне: «Я люблю цифры, а не вот эти дилетантские разговоры о житейском. Я люблю говорить о цифрах».

А я вот как раз люблю разговоры о житейском. Какого, простите, хУденького, умничать цифрами, если обстоятельства говорят сами за себя? Мы живём в рамках очень специфической экономической ситуации, причём уже несколько лет. Как можно не понимать очевидного? Даже когда активные события закончатся, неужели вы правда верите, что все резко станет хорошо? В резкий отскок рынка — я верю, под это набираю акции понемногу. Но есть такое слово — ПОСЛЕДСТВИЯ. Последствия многолетней, адаптированной под ВПК экономики, на мой взгляд, очевидны как белый день. Никакого резкого снижения инфляции лично я не вижу, просто не понимаю, за счёт чего это должно произойти.

Данные на сегодня такие:

• Инфляция 5,3% (я вижу 20%: по НПЗ долбят, и пока не похоже, что это прекратится).
• Ставка ЦБ 14,25% (осторожное снижение на четверть процента говорит о том, что «заставили»). Условно, ЦБ уже будто и пространства для снижения не видит, но сказали «надо».

В общем-то, цитата из выступления ЦБ:
«Однако проинфляционные риски на будущее заметно выросли».

Эльвира также сказала, что дальнейшее снижение — под вопросом. Как я и говорил ранее, ни о каких резких движениях речи идти не может. Справедливости ради, наши конечно стараются. Но факт есть факт: ни одна страна не может перманентно находиться в состоянии активного конфликта, получать удары по основной (нефтяной) отрасли и при этом показывать экономический рост. Это уже за гранью здравого смысла. Всякие там ставки вроде 7% — не увидим мы ещё очень долго. Эра таких ставок закончилась.

Даже когда фаза активных действий завершится, сами знаете откуда вернутся люди, которые повлияют и на рынок труда, и на инфляцию — деньги нужно будет куда-то девать. Читаю я пресс-релиз ЦБ: «спрос восстанавливается, бла-бла-бла…» Аж трясёт, что там и куда восстанавливается. Я работаю в B2B, общаюсь с сотнями людей из разных отраслей. Проблемы — практически везде. Роста я не вижу.

Что касается моей личной стратегии: я по-прежнему делаю акцент на активах, которые приносят стабильный денежный поток. На ОФЗ смотрю разве что на ИИС, и то в небольшом количестве. В остальном у меня чёткое понимание, что инфляцию они не покрывают, хоть ты тресни.

Акции придерживаю на случай «ракеты», но тоже ориентируюсь на дивидендные: Сбер, Т-Технологии, Мосбиржа, Транснефть, Норникель, Дом.РФ, Роснефть, Россети Ленэнерго (префы), Яндекс. Выше 10% от портфеля долю акций поднимать пока не планирую совсем.

Формирование Валютной и золотой подушки - выношу себе на раздумья.

Не ИИР
Не призыв к действию
Субъективное мнение, основанное на информации из открытых источников и личных наблюдений.

😇Больше новостей, житейского об инвестициях и финансах - в МОИХ БЛОГАХ!
Подпишитесь, чтобы не пропустить! 😎

$SBER $SBERP $T $MOEX $TRNFP $GMKN $DOMRF $ROSN $LSNGP $YDEX

#инвестиции #что_делать #новичкам #акции #инфляция #центральныйбанк #облигации

В слове «Аналитик» главное — правильно расставить акценты, знаете...

Куда вложить деньги в 2026 году: вклады, ОФЗ, акции или накопительный счёт

В 2026 году вопрос «куда вложить деньги» звучит особенно остро. Центральный банк уже снизил ключевую ставку до 14,5 % (апрель 2026), и большинство экспертов ждут дальнейшего смягчения. Инфляция постепенно замедляется (прогноз ЦБ на конец года — 4,5–5,5 %), но экономика всё ещё находится в переходном периоде: высокие ставки последних лет сильно ударили по заёмщикам и реальному сектору, а теперь начинается обратный процесс.

При этом сохраняется неопределённость — геополитика, бюджетная политика, внешние условия. В такой ситуации особенно важно понимать сильные и слабые стороны каждого инструмента и не гнаться за максимальной доходностью в ущерб сохранности капитала.
Разберём четыре основных варианта, которые чаще всего рассматривают россияне: банковские вклады, накопительные счета, ОФЗ и акции. Всё — простым языком, с актуальными цифрами и практическими выводами.

1. Банковские вклады: классика надёжности
Что это. Вы отдаёте банку деньги на фиксированный срок (от 3 месяцев до 2–3 лет) под заранее известный процент. В конце срока получаете назад сумму + проценты.
Текущая доходность (июнь 2026). Максимальные ставки в надёжных банках достигают 15–15,5 % годовых на короткие и средние сроки. Реальные топ-предложения обычно в диапазоне 14–15,2 % в зависимости от суммы и условий.
Плюсы:
Простота и понятность.
Страховка АСВ до 1,4 млн рублей (в некоторых случаях — больше) на одного человека в одном банке.
Фиксированная доходность — не зависит от рыночных колебаний.
Минусы и нюансы:
Деньги «заморожены». При досрочном расторжении обычно теряете большую часть процентов.
Ставки уже начали снижаться и будут падать вместе с ключевой ставкой ЦБ.

Налог: с 2025–2026 годов проценты облагаются НДФЛ 13 % (15 % при больших доходах), но есть необлагаемый минимум (примерно 1 млн × максимальная ключевая ставка за год). При ставке ~15–16 % налог начинает браться с процентов, превышающих ~150–160 тыс. рублей в год.
Кому подходит. Тем, кто хочет максимальной предсказуемости и не готов открывать брокерский счёт. Идеально для «подушки безопасности» на горизонт 6–18 месяцев.

2. Накопительные счета: гибкость + проценты
Что это. Счёт, на котором проценты начисляются ежедневно или ежемесячно. Можно свободно пополнять и снимать деньги без потери начисленных процентов (в большинстве случаев).
Текущая доходность. До 15,5 % в первые месяцы (часто акционные предложения для новых клиентов). Потом ставка обычно снижается до 10–13 %.
Плюсы:
Деньги всегда доступны.
Удобно для регулярных пополнений и текущих расходов.
Страховка АСВ такая же, как у вкладов.
Минусы:
Ставка плавающая — банк может её снизить в любой момент.
Часто высокая ставка только на первые 1–3 месяца.
Кому подходит. Тем, кому нужна ликвидность. Отличный инструмент для части капитала, которую вы хотите держать «под рукой», но при этом получать доход выше, чем на обычной дебетовой карте.

3. ОФЗ (облигации федерального займа): государственная надёжность с бонусом
Что это. Вы даёте деньги в долг государству. Взамен получаете регулярные купонные выплаты (обычно 2 раза в год) и возврат номинала в конце срока. Можно купить через любого брокера за 5–10 минут.
Текущая доходность (июнь 2026). Доходность к погашению по разным выпускам — 13–14,7 %. Например, некоторые длинные ОФЗ (погашение в 2033–2035 годах) торгуются с доходностью около 14,5–14,7 %.

Главное преимущество в 2026 году. При дальнейшем снижении ключевой ставки цена облигаций на рынке растёт. Если вы купите сейчас и продадите через год-два — получите не только купоны, но и дополнительный доход от роста цены. Это делает ОФЗ часто выгоднее вкладов именно в период смягчения политики ЦБ.
Плюсы:
Почти нулевой кредитный риск (государство).
Высокая ликвидность — можно продать в любой момент.
Возможность налоговой оптимизации через ИИС (индивидуальный инвестиционный счёт).
Фиксированный купонный доход.
Минусы и нюансы:
Нужно открыть брокерский счёт (это просто).
Цена облигации может колебаться (если продавать раньше срока). Если держать до погашения — волатильность не важна.
Купонный доход облагается НДФЛ 13 % (брокер удерживает автоматически).
Кому подходит. Тем, кто хочет сочетание высокой надёжности и потенциально лучшей доходности, чем по вкладам, в условиях снижающихся ставок. Особенно интересно на горизонт 1–3 года и больше.

4. Акции: выше доходность — выше риски
Что это. Покупка доли в российских компаниях (Сбер, Газпром, Яндекс, золотодобытчики, ритейл и др.) через брокера.
Потенциал 2026 года. Аналитики видят потенциал роста индекса Мосбиржи на 15–30 %+ в базовом и оптимистичном сценариях (при снижении ставок и стабильной геополитике). Плюс дивиденды у многих компаний.
Риски (самое важное):
Можно потерять 20–40 % (и больше) за короткий период.
Сильная зависимость от геополитики, санкций, корпоративных новостей и прибыли компаний.
Высокая волатильность.
Плюсы:
В долгосрочной перспективе (5+ лет) акции исторически дают самую высокую доходность.
При снижении ставок компании получают более дешёвое финансирование, что обычно позитивно для рынка.

Кому подходит. Тем, у кого есть горизонт инвестирования минимум 3–5 лет, есть «длинные» деньги и психологическая готовность переживать просадки. Для большинства людей акции должны занимать меньшую долю портфеля, чем ОФЗ и вклады.

Как собрать портфель в переходный период 2026 года
Универсального рецепта нет — всё зависит от ваших целей, срока и отношения к риску. Вот ориентировочные подходы:
Максимальная сохранность (боитесь просадок): 60–80 % — ОФЗ или вклады в крупных банках + 20–40 % накопительный счёт.
Баланс надёжности и доходности: 40–50 % ОФЗ (в т.ч. длинные для потенциала роста цены), 30–40 % вклады/накопительные счета, 10–20 % качественные акции или дивидендные бумаги.
С акцентом на рост: до 30–40 % акции (через ИИС), остальное — ОФЗ и вклады.

Полезные лайфхаки:
Откройте ИИС (тип А или Б) — даёт налоговые льготы.
Разделяйте крупные суммы (> 1,4 млн) между разными банками или используйте ОФЗ.
Следите за решениями ЦБ (ближайшее — 19 июня 2026). Каждое снижение ставки делает ОФЗ и акции относительно привлекательнее вкладов.
Реальная доходность (после инфляции и налогов) по вкладам и ОФЗ сейчас положительная — это уже лучше, чем было в предыдущие годы высокой инфляции.

Главный вывод
В 2026 году самых надёжных инструментов для большинства россиян — это комбинация ОФЗ и банковских продуктов (вклады + накопительные счета). ОФЗ особенно интересны именно сейчас, потому что дают шанс заработать не только на купонах, но и на росте цены при дальнейшем снижении ставок.
Акции — инструмент для тех, кто готов к риску и имеет длинный горизонт. Они могут дать больше, но и потери возможны.

Главное правило переходного периода: не пытайтесь поймать максимальную ставку в одном месте. Диверсифицируйте, выбирайте инструменты под свои цели и горизонт, а не под чужие обещания «гарантированной» доходности.
Деньги должны работать, но сначала — сохраняться. А грамотный подход и диверсификация помогают проходить любые переходные периоды с минимальными потерями и достойной доходностью.

Куда вложить деньги в 2026 году: вклады, ОФЗ, акции или накопительный счёт

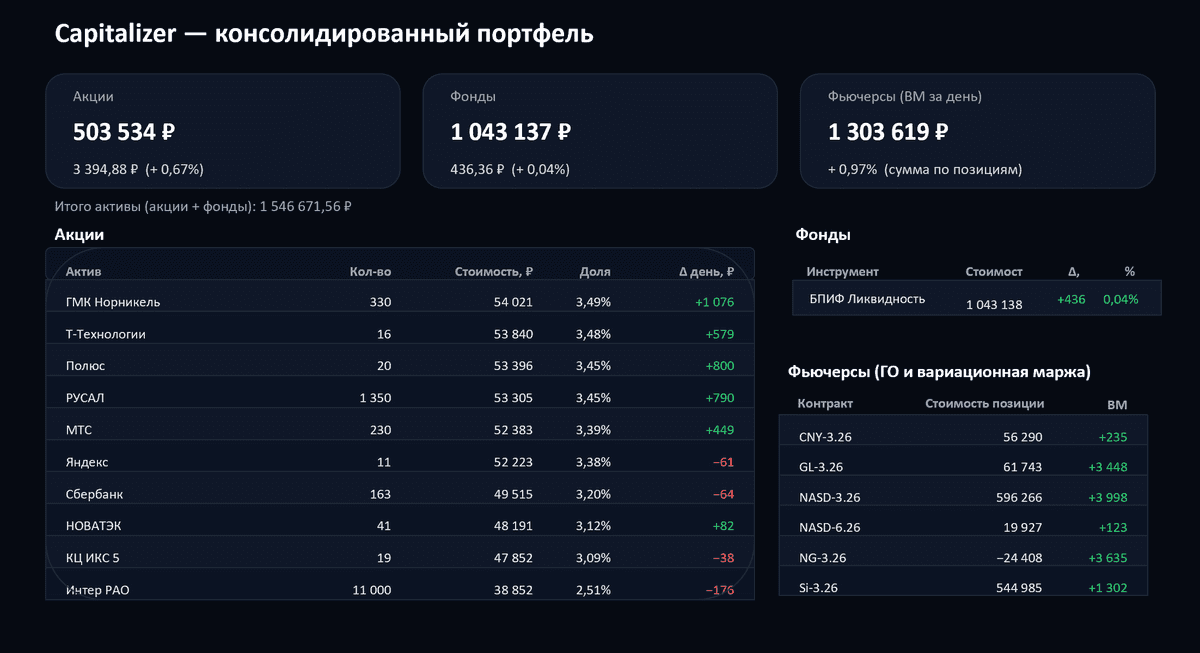
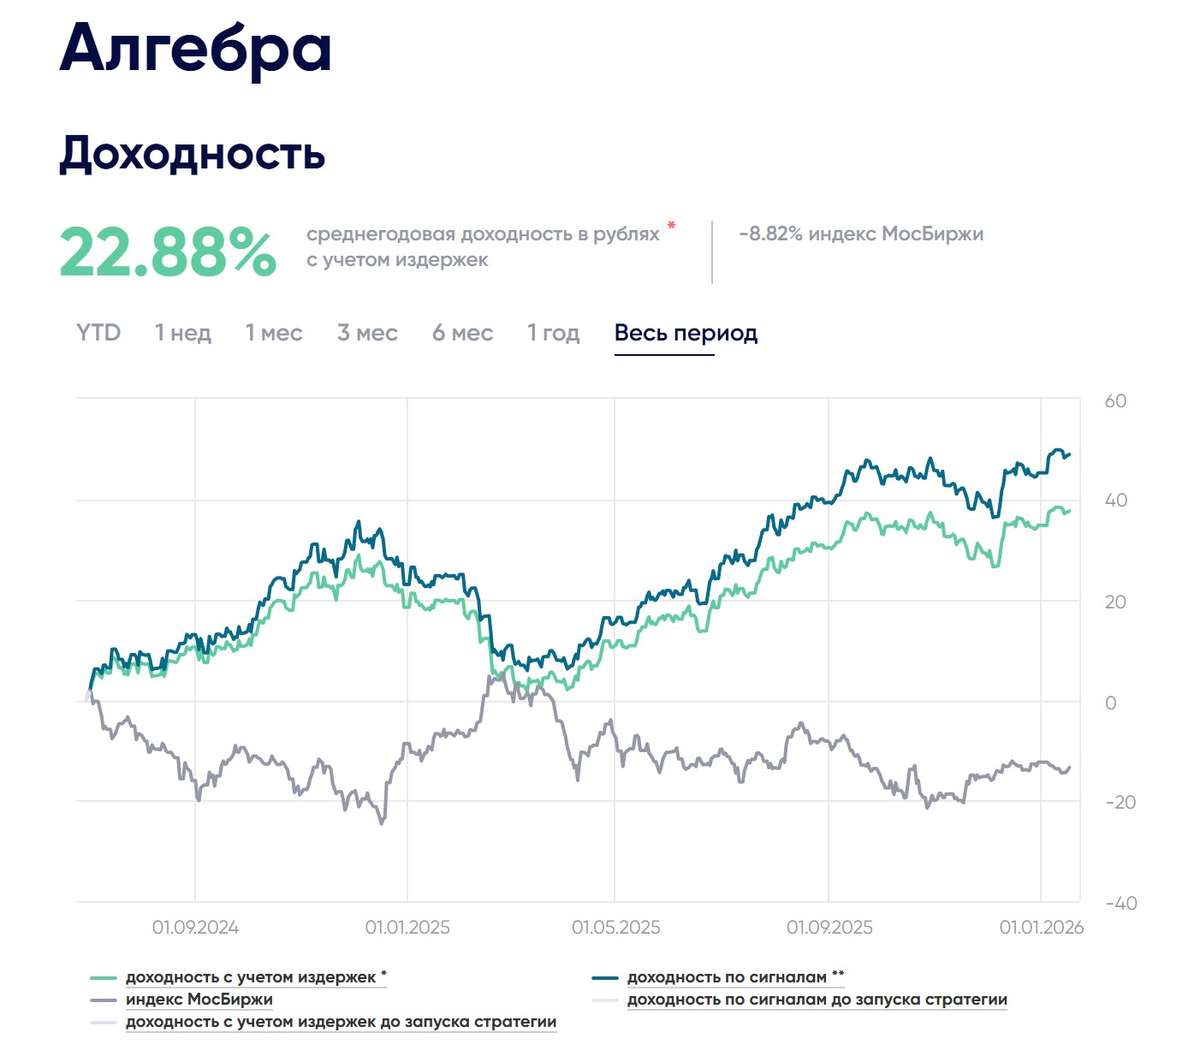
Портфель Capitalizer по состоянию на май 2026 года: фьючи на Насдак, валюты + ОФЗ с хеджем и акции

В мае в портфелях Capitalizer, реализуемых в формате автоследования по трём стратегиям на Финтаргет

Дэйтона ИИС — фьючерсы на Насдак, валюты + ОФЗ с хеджированием

Алгебра — тоже самое, что Дэйтона, но без ОФЗ + фьючерсы на природный газ

Лидеры рынка — в портфеле только акции входящие в ММВБ с наибольшим потенциалом роста по оценке автора

Для всех стратегий применяется управление рисками по моделе целевой волатильности. При росте волатильности позиции в портфеле сокращаются, и наоборот увеличиваются при снижении волатильности.

В май проведена плановая ребалансировка. По итогам пересмотра структуры портфелей обновлено распределение по акциям российских компаний, инструментам денежного рынка, валютным фьючерсам и срочным контрактам на индекс Насдак.
По итогам ребалансировки наибольший удельный вес в консолидированном портфеле занимает LQDT, выполняющий функцию ликвидной части портфеля и инструмента временного размещения свободного капитала. Далее по размеру позиций следуют фьючерсы на индекс Nasdaq, а также валютные инструменты, включая фьючерсы на пары доллар/рубль и евро/рубль.

Облигации в портфеле удерживаются с учетом дюрационного хеджирования. Длинная позиция в ОФЗ и короткая позиция во фьючерсе на индекс RGBI удерживаются для снижения процентного риска по облигационной части портфеля. Длинная позиция в ОФЗ позволяет сохранять экспозицию к купонному доходу и потенциальному росту стоимости облигаций при снижении ставок, тогда как шорт во фьючерсе на RGBI частично нейтрализует риск роста процентных ставок.

Дополнительная цель данной конструкции состоит в выторговывания фьючерсной премии. При наличии положительного базиса между фьючерсом и облигационным рынком стратегия позволяет удерживать облигационную позицию и одновременно получать дополнительный результат за счёт сближения фьючерсной и спотовой цены. В результате облигационная часть портфеля становится менее чувствительным к изменению процентных ставок и может формировать дополнительную доходность сверх купонного потока.

С момента запуска в 2024 году портфелей - среднегодовая доходность Алгебра 21%, Дейтона 9% и Лидеры рынка -1%

Портфель Capitalizer по состоянию на май 2026 года: фьючи на Насдак, валюты + ОФЗ с хеджем и акции

Ставку почти снизили на 1%, рынок упал, а настоящие инвестиции — ещё впереди! 🚀


Рынок на этой неделе упал вместе со ставкой. Согласно некоторой логике, он должен был отреагировать нейтрально — ведь ожидания оправдались. Однако ЦБ на этот раз дал жёсткий прогноз по ставке. Кажется, что доходности по ОФЗ в 14% уже не выглядят такими уж высокими.

А самое главное, в моём понимании, инфляция, кто бы что ни говорил, всегда находится как минимум на уровне «безрисковых» инструментов. Сейчас (как, собственно, и всегда) инструменты с самым минимальным риском — это депозиты в банках и ОФЗ. Если не углубляться в реинвестирование, доходность тех и других находится примерно на уровне 13–13,5%.

Я, в свою очередь, склоняюсь к тому, что реальная инфляция находится где-то около этих уровней. И хотя нам говорят, что инфляция упала ниже 6%, мне не верится, что это так. И несмотря на всё происходящее, что делать инвестору? Правильный ответ, как мне кажется, — инвестировать, что ещё 😄

Я, собственно, это и продолжаю делать и сегодня расскажу, какие финансовые решения приняты на этой неделе.
Итак, поехали! 🚀

20.04.26 – 21.04.26

• Атомэнергопром – 001Р06 — получены купоны. Деньги направил на погашение кредитов.
$RU000A10C3M0

• МВ Финанс (выпуск 4 от эмитента) — получено погашение, и это, друзья, настоящая радость! 😊
$MVID (И кстати, акции начали рост, к чему бы это)

Брал специально под погашение. Деньги также направлю в погашение кредитов. Кстати, по М-Видео хочу заметить: выпуск 5 выглядит $RU000A109908 довольно неплохо как идея к погашению через 3 месяца. С учётом налогов и комиссий там получится больше 20% годовых, что в нынешних реалиях при ставке депозитов около 13% — очень даже вариант. 👍

• Селигдар 001Р-04 (на ИИС) $RU000A10C5L7 — получены купоны. Кстати, этот выпуск есть в моём челлендже #черепахо_инвестиции. Его можно посмотреть по хэштегу. К слову, Россети Лен. Прив. $LSNGP в портфеле челленджа уже +32%.
• Полученные от Селигдара деньги направил в Х5 $X5 , усредняя позицию. Под дивы метим, как говорится. 🎯

• Ещё немного добавил своих денег и взял 1 шт. ОФЗ 26253 $SU26253RMFS3 Я, с одной стороны, не большой любитель ОФЗ. С другой стороны, на ИИСе безналоговая доходность с реинвестированием — не так уж и плохи ОФЗшки.
• Получены также купоны: Новые Технологии 001Р-02 $RU000A10AHE5 , МФК Мани Мэн П01 $RU000A10AYU6 , КОКс 001-01, МФК Мани Мэн обб01 $RU000A10BGC9 , Полипласт 02-БО-02. Деньги также отправил в погашение кредитов.

Поскольку места в одном посте не так уж и много, остальное распишу в следующем посте. Всем удачных инвестиций! 😃

Все описанное в посте — субъективное мнение автора. Я не даю индивидуальных инвестиционных рекомендаций и не призываю к действиям. Я лишь делюсь своим мнением.

А больше об инвестициях и финансах — в моём блоге!
Подписывайтесь, всегда на связи! 😃
Ваши деньги — только Ваша ответственность!

#инвестиции
#новичкам
#портфель

Мои финансовые операции на рынке сейчас


Дисклеймер
Данный пост отражает моё субъективное мнение. Как всегда, я не даю инвестиционных рекомендаций и никого не призываю повторять мои действия.

1. Действия на этой неделе

В первую очередь я обратил внимание на сектор финансов:

· Сбер $SBERP
· Т-Технологии $T

Покупаю как под дивиденды, так и под будущий рост.

2. Портфель ИИС

В своём ИИС-портфеле решил немного усреднить позицию X5 Retail $X5 на купоны от «Селигдара» выпуск $RU000A10C5L7
Кстати, у этого эмитента есть довольно неплохие, на мой взгляд, бумаги.

Тут же, на ИИС, получил выплату по ОФЗ 26253 $SU26253RMFS3 , что не может не радовать.

3. Энергетика

Поступления от ОФЗ и купонов направил в энергетический сектор.

· Недолго думая, докупил пару лотов «Россети Ленэнерго» (прив.) $LSNGP — буквально на 7000 ₽.
· На прошлой неделе набрал на 40 000 ₽ пополам $MRKS и $MRKP : что-то беру под рост, что-то под дивиденды.

Планирую набрать энергетиков как следует. В мои планы ещё входит набор $IRAO

4. Общая концепция

Продолжаю наращивать долю в акциях. Их долю уже поднял до 7,15%, что при моём бюджете — довольно существенная сумма.

В последнее время всё больше задумываюсь об инвестировании в фонды (налоговая оптимизация и всё такое). Пока только думаю об этом.

5. Альтернативная стратегия и подстраховка

Как и рассказывал ранее, в качестве дополнительной подстраховки решил открыть ПДС (программу долгосрочных сбережений).
Гарантий, конечно, нет, но если пытаться как-то подстраховать старость — вроде неплохой вариант. А если вдруг до старости дожить не получится, то хоть родственники смогут унаследовать средства.

6. Концепция трат (остаётся прежней)

· Все покупки — только по плану и только с кешбэком, желательно по кредитной карте с льготным периодом.
· Деньги с поступлений (подушка безопасности) — на накопительном счёте, перекладываю в банки с повышенной ставкой.
· Продолжаю учёт расходов.
· 2 кредитные карты пришлось закрыть: банки сильно порезали лимиты и ухудшили условия — пришлось попрощаться.

7. Важное напоминание

Ваши деньги — только ваша ответственность!

😇А больше об инвестициях, финансах и экономии — в моём блоге. 😇

Конкретная практика и лайфхаки, а не бесполезная теория 😃
#инвестиции #акции #облигации #долгосрок #новичкам #чтокупить

💵 Вторая зарплата от Минфина. Формируем портфель из ОФЗ с доходностью до 14% годовых

Продолжаем богатеть на облигациях. Что там с нашими любимыми ОФЗ-шками? В последнее время они неплохо так скорректировались, а значит стали еще интереснее. Давайте посмотрим на самые высокие доходности и соберем 6 штук для получения купонов ежемесячно.

Надежнее зарплаты на заводе могут быть только займы федерального значения. На работе нас могут уволить, а вот чтобы государство не выплатило свой долг(хотя, если не выплатит, то о работе и стоимости денег мы будем думать в последнюю очередь), такого быть практически не может. По отношению государственного долга к ВВП на 2025 год у России в районе 20%, более чем комфортная сумма. Тут пока спокойны и не переживаем.

Шалом, православные! Вот уже 4 года и 5 месяцев я инвестирую в фондовый рынок моей любимой Российской Федерации. В моем телеграм-канале я открыто делюсь своим опытом, мыслями и переживаниями, также публикую все свои покупки.

Политика ЦБ хоть и немного смягчилась, все равно стоимость денег такая в стране, что нас предоставляется отличный вариант их сберегать, а в какой-то степени даже преувеличивать в надежных государственных облигациях.

Ставка ЦБ на сегодняшний день 16%, а ОФЗ дают в среднем 13-14% с возможностью того, что при снижении ставки, тело облигации переоценится и желающие смогут зафиксировать прибыль.

Если у вас портфель госдолга еще не набран, а вы как раз хотите заморочиться по поводу его формирования, то сейчас рынок предоставляют отличную для этого момента возможность с довольно вкусными выплатами по купонам.

💘 Специально для вас разбил длинные ОФЗ по некоторым категориям:

по доходу на каждый месяц
по самой высокой текущей доходности

💰 6 ОФЗ для получения ежемесячного дохода

Самые доходные из возможных, чтобы закрыть все месяцы в году. ОФЗ платят купоны только два раза в год. Поэтому для закрытия всех 12 месяцев нам потребуется набрать 6 выпусков. Все выпуски длинные, погашения от 9 лет и дальше.

● ОФЗ 26233 (январь, июль)
● ОФЗ 26240 (февраль, август)
● ОФЗ 26246 (март, сентябрь)
● ОФЗ 26253 (апрель, октябрь)
● ОФЗ 26248 (май, ноябрь)
● ОФЗ 26250 (июнь, декабрь)

💰 10 ОФЗ с самой высокой текущей доходностью

В данных выпусках сильно разбогатеть на росте цены не получится, так как торгуются очень близко к номиналу, но зато зафиксировать 14%+ доходность получится вполне.

● ОФЗ 26253 (14,2%)
● ОФЗ 26254 (14,2%)
● ОФЗ 26248 (14%)
● ОФЗ 26247 (14%)
● ОФЗ 26250 (13,9%)
● ОФЗ 26246 (13,8%)
● ОФЗ 26252 (13,7%)
● ОФЗ 26245 (13,7%)
● ОФЗ 26243 (13,3%)
● ОФЗ 26244 (13,1%)

Вот такие прекрасные, а самое главное, надежные выпуски мы имеем с вами у главного заемщика страны. Для консервативных инвесторов, для крепкого сна данные облигации подойдут очень даже кстати. На какую долю в своем портфеле инвестировать в ОФЗ, решите сами, оценив свою терпимость к риску, и если глаз сильно дергается от волатильности акций, то вам прямая дорога в тихую гавань.

В своем портфеле для ОФЗ выделил 20% от облигационного портфеля. Выпуски длинные, набираю постепенно для поддержания штанов и стабильных регулярных выплат. У меня есть выпуски, как с самой высокой доходностью, так и с возможностью зафиксировать прибыль в момент переоценки.

Рынок у нас немного скорректировался из-за возросшей в период праздников инфляции и с введенным повышенным НДС, поэтому появились мысли, что со снижением ставочки ЦБ повременит. С прошлого обзора доходности подросли на 0,5-1%.

В облигациях минимальная концентрация на одном эмитенте. Можно сказать, spray and pray. Диверсификация – наше все, холодная голова и здравый рассудок, что в один прекрасный солнечный день, кто-то может дефолтнуться (кроме ОФЗ, конечно)) ). Всех обнял! 💙

❗ Сервис, где веду учет инвестиций!

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!

Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.

💘 Полезное:

Мой портфель облигаций
ИИС-3. Особенности и фишки в 2026 году
3 компании для долгосрочного инвестора

💵 Вторая зарплата от Минфина. Формируем портфель из ОФЗ с  доходностью до 14% годовых

🔥Итоги 53 месяцев инвестиций. Портфель 2,4 млн ₽. Рост в январе + 72 500 ₽

Продолжаю открыто делиться с вами итогами своего инвестирования. Позади 4 года и 5 месяцев, как я внес на брокерский счет первую тысячу рублей. Закончился январь, время подбить все цифры и подвести итоги 1 месяца в 2026 году, поехали!

💼 Портфель на 1 января 2026

В мой портфель входят 4 брокера (Т-Инвестиции, А-Инвестиции, СберИнвестиции и БКС) и по состоянию на 1 января 2026, сумма на всех счетах составляла 2 346 896 ₽.

💸 Пополнения

В январе пополнил портфель на 26 000 ₽.
Пополнения в 2026 году составили 26 000 ₽, логично!)

Отстаю от запланированных пополнений. В начале года у меня постоянно так. медленно запрягаю, но потом выхожу на запланированные суммы, а также стараюсь их перевыполнить.

🤑Сколько всего проинвестировал в 2026 году?

За январь 2026 пополнения извне (то есть с активно заработанных денег на работе) на счет составили 26 000 ₽, реинвестирование на данный момент составляет 19 025 ₽. В общей сложности пока вышло 45 025 ₽. Вместе с реинвестом планирую приобрести активов минимум на 700 000 ₽. Двигаемся к этой цели.

😐 Что произошло с портфелем за январь?

Портфель медленно, но уверенно растет уже три месяца

Инвестировал, как и во все предыдущие месяцы, по заранее оговоренному с самим собой плану покупок. Доводил доли в активах до целевых значений. Работа была выполнена на 50%. После того, как целевые значения приведу в порядок, буду стараться их удерживать. Из-за волатильности все равно к идеалу никогда не придешь, но как курс направления движения при котором, ты практически не задумываешься, что покупать, просто замечательно.

Сумма вложений и их стоимость

● Проинвестировано: 1 709 500 ₽
● Общее состояние портфеля: 2 419 466 ₽
● Доходность на основе XIRR: 16,2% годовых.

Доходность по XIRR - это метод расчета годовой нормы прибыли для денежных потоков, которые происходят через неравные промежутки времени, за весь период инвестирования.

Портфель за январь вышел в плюс на 72 570 ₽. Без учета выплат и пополнений, портфельчик подрос на 27 545 ₽, что тоже вполне приемлемо. Большие победы заключаются в регулярных маленьких шагах.

🛍 Покупки января

В январе у меня был план и я его придерживался. Моя стратегия инвестирования позволяет мне не обращать внимание на истеричек на рынке и регулярно, на еженедельной основе, покупать дивидендные акции, облигации и немного золота.

Акции:
● НоваБев Групп: 16 шт.
● Газпром нефть: 9 шт.
● ФосАгро: 1 шт.
● ДОМ РФ: 1 шт.
● Газпром: 10 шт.
● Северсталь: 2 шт.
● Новатэк: 2 шт.

Облигации:
ОФЗ 26238, КЛВЗ 1Р4, Евротранс9, А101 1Р2.

Золото:
GLDRUB_TOM: 1 шт.

💰 Дивиденды и купоны за все время

● 2022 – 26 000 ₽
● 2023 – 57 000 ₽
● 2024 – 159 299 ₽
● 2025 – 153 563 ₽
● 2026 – 19 025 ₽

По планам на 2026 год с учетом прошлогоднего опыта ставлю скромные цели получить дивидендами и купонами около 200-210к рублей. Основной задачей ставлю перевыполнение плана по сумме инвестирования в этом году. Минимум 700к рублей с учетом пополнений и реинвестирования. Here we go again!

🍸 Чем запомнился январь?

Много писал про облигации. Самое интересное:
7 надежных облигаций с рейтингом А+
10 облигаций с рейтингом АА- и АА
6 длинных ОФЗ для выстраивания ежемесячных выплат
11 ультра надежных облигаций с рейтингом ААА

Обновил (допилил) план инвестирования на 2026 год.

Считал пассивный доход за 2025 год

Рассказал про ИИС-3. Особенности и фишки в 2026 году. Кому стоит открывать?

Крепкий рубль продолжает унижать доллар, а мы имеем возможность, но не обязанность, обратить внимание на экспортеров и на валютные бонды.

Золото в очередной раз показало, что нельзя бездумно залетать в инструмент только из-за того, что он растет, в надежде быстро срубить бабла. А вот продуманные регулярные инвестиции со временем могут вас очень сильно обрадовать. Думайте.

Продолжаем ждать главную новость и от нее никуда не деться. При реализации мирного сценария не стоит, конечно, сразу ждать, что с нас снимут все санкции и будет так как будто ничего и не бывало. многие логистические цепочки изменены, продавцы и покупатели меняются, но то, что это будет в любом случае позитивом для нашего рынка и экономики в целом, отрицать бессмысленно.

Мы идем по хорошему сценарию. Нас ждет светлое и прекрасное будущее в нашей любимой российской Федерации. В противном случае мы попадем в рай, а они просто сдохнут. Всех обнял! Всем отличных инвестиций! 💙

❗ Сервис, где веду учет инвестиций!

Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.

🔥Итоги 53 месяцев инвестиций. Портфель 2,4 млн ₽. Рост в январе + 72 500 ₽

Дивидендный сезон 2026: Топ компаний с лучшими выплатами в условиях налогового давления

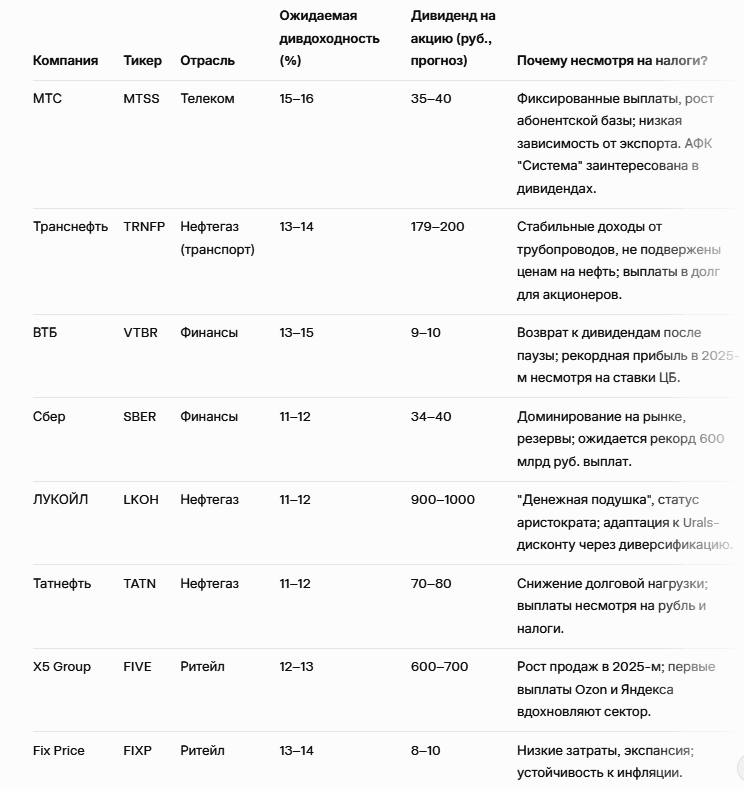
В 2026 году российский фондовый рынок входит в дивидендный сезон с осторожным оптимизмом. Несмотря на усиление налогового давления — повышение налога на прибыль до 25%, рост НДС до 20–22% в отдельных сегментах, введение windfall tax на сверхприбыли и влияние санкций — ряд компаний демонстрируют устойчивость и готовность делиться прибылью с акционерами. Аналитики из БКС, Финам, Атона и Альфа-Банка прогнозируют, что общий объем дивидендов по рынку составит 2,8–3,4 трлн рублей, что на 20% ниже уровня 2025 года из-за высоких ставок ЦБ (ожидается снижение ключевой ставки до 12–14%), волатильности рубля и слабой сырьевой конъюнктуры. Тем не менее, топ-эмитенты с сильными балансами и диверсифицированными доходами могут предложить доходность выше 10–15%, делая их привлекательными для инвесторов, ищущих пассивный доход.


Что такое дивидендный сезон и почему он важен в 2026 году?

Дивидендный сезон — это период, когда публичные компании объявляют и выплачивают дивиденды за предыдущий финансовый год. В России он обычно приходится на весну–лето: январь–февраль — первые выплаты (например, X5 Group и ЛУКОЙЛ уже распределили дивиденды в начале 2026-го), апрель–июнь — пик рекомендаций советов директоров и собраний акционеров. По данным РБК, в январе 2026 года дивиденды выплатили X5, "Т-Технологии", ЛУКОЙЛ, "Татнефть", "Роснефть" и другие, с отсечками в декабре 2025-го.


В 2026 году сезон приобретает особое значение из-за экономических вызовов. Средняя дивидендная доходность Индекса Мосбиржи стабилизировалась на уровне 7,1%, но дивидендные корзины аналитиков (например, от БКС) предлагают до 14,6%. Это в 2 раза выше рынка, благодаря эмитентам с устойчивой прибылью. Однако не все компании радуют: в 2025 году Газпром, Норникель и другие приостановили выплаты из-за снижения экспортных доходов и санкций. Прогноз на 2026-й: фокус на секторах телекома, финансов и транспорта, где налоги меньше влияют на cash flow.


Налоговое давление: вызовы и как компании адаптируются

Налоговые изменения в России усилились с 2025 года. Ключевые факторы:
Повышение налога на прибыль до 25%: Ударило по всем секторам, снижая чистую прибыль на 5–10%. Нефтяники и металлурги пострадали сильнее из-за windfall tax (налог на сверхприбыли), который в 2025-м составил до 40% для некоторых.
Рост НДС и другие сборы: НДС вырос до 20–22%, что повысило затраты на производство и логистику. Высокие ставки ЦБ (до 18% в 2025-м) сделали заимствования дорогими, ограничивая инвестиции.
Санкции и внешние факторы: Скидки на Urals (российскую нефть) превысили $20 за баррель, рубль укрепился, снижая экспортные доходы. По данным Kyiv Independent, дивиденды российских компаний упали на фоне войны и глобальной нестабильности.
Несмотря на это, адаптация идет полным ходом:
Компании с "денежными подушками" (ЛУКОЙЛ, Сбер) используют резервы для выплат.
Фиксированные политики (МТС — минимум 35 руб./акцию) защищают от волатильности.
Диверсификация: Телеком и финансы меньше зависят от сырья, показывая рост прибыли на 10–20% в 2025-м. Аналитики из Делового Петербурга отмечают, что общий объем выплат может снизиться на 20%, но лидеры вроде МТС и Транснефти сохранят доходность 14–16%, опираясь на внутренний рынок и стабильные тарифы.


Топ-компаний: кто объявит лучшие выплаты?

На основе консенсуса экспертов (БКС, Финам, Smart-lab, Investmint), вот расширенный топ-10 компаний с высокой дивдоходностью. Я выбрал эмитентов с ликвидными акциями, историей выплат и устойчивостью к налогам. Ожидания основаны на прогнозах за 2025 год, реальные выплаты подтвердятся весной 2026-го.

Дивидендный сезон 2026: Топ компаний с лучшими выплатами в условиях налогового давления

💵 ИИС-3 в 2026 году: фишки, особенности, плюсы и минусы. Кому стоит открывать?

Продолжаем богатеть на налоговых вычетах и на доходе от прибыльных сделок, по которым с вас не возьмут НДФЛ, но как всегда со всякими звездочками и нюансами. Как вы уже догадались, речь пойдет про ИИС-3 – новый инструмент для долгосрочных инвесторов.

Перейдем сразу к делу и оставим за скобками прошлые ИИСы 1-го и 2-го типов. Как говорится, были и были, что их вспоминать, а у кого они остались, они и так про них все знают, у нас с 2024 года можно открывать только ИИС-3.

Шалом, православные! Вот уже 4 года и 5 месяцев я инвестирую в фондовый рынок моей любимой Российской Федерации. В моем телеграм-канале я открыто делюсь своим опытом, мыслями и переживаниями, также публикую все свои покупки.

ИИС-3 – брокерский счет с плюшками от государства (объединивший преимущества двух прошлых родственников: возврат НДФЛ от суммы пополнений и полученная прибыль не облагается налогом, тут вроде все понятно.

Одна из фишек нового ИИС-3 состоит в том, что открыть можно три счета (тут есть нюанс, но об этом попозже). Действующих старых ИИС (типа А или Б) иметь уже нельзя, если хотите связать свою инвестиционную судьбу с новым.

💫 Срок владения

Срок владения тоже интересно устроен, а именно:
при открытии в 2026 году минимальный срок владения 5 лет;
при открытии в 2027 году, минимальный срок владения 6 лет и так далее до 2031 года.
при открытии в 2031 году и позже, минимальный срок владения 10 лет.

Если вдруг судьба распорядится таким образом, что вот прям необходимо изъять деньги до срока минимального владения, со всеми уже полученными плюшками придется распрощаться и вернуть денежки государству (выводить к себе на карту можно только дивиденды, купоны по облигациям ждут своей участи, а пока до лучших дней).

💫 Что нового в 2026 году?

С 1 января 2026 года заработало страхование бабосиков на сумму до 1,4 млн рублей (по аналогии АСВ у банковских вкладов). Страхуется все, что купите и будете держать, также просто деньги на счет, но вот если вдруг вы купили акции, а они внезапно (такое бывает иногда) упали, этот убыток, конечно, вам никто не возместит. Выплачивать страховые потери будет вам ФГИИС, запомните это ведомство, надеюсь оно вам не пригодится.

Еще одна плюшка. Если вы открываете счет на ребенка (на детей, естественно, до 18 лет, если ваш отпрыск очно учится, до 24 лет), то сможете получить вычет 500 тысяч рублей на каждого родителя, на семью 1 млн рублей.

💫 Всякие особенности

Если у вас до сих пор старый ИИС, и вы хотите перейти на новый, то это можно сделать у вашего брокера, но берите калькулятор и считайте, сколько лет вы владели старым ИИС, если больше трех лет, то плюсуйте в этом году еще два года. Через два года сможете закрыть счет при необходимости. Пример, думаю, понятен.

Вычет зависит от вашей ставки НДФЛ, но максимальная налогооблагаемая сумма 500 000 рублей, а вы сможете получить до 110 000 рублей при вашем НДФЛ в 22%.

Если вы вдруг решите закрыть ИИС-3, например, в декабре какого-то года, то за этот год плюшек от государства не получите.

Ну и одно из самых интересных. Государство вроде как разрешило владеть 3-мя счетами, но при закрытии хотя бы одного, два других в плане получения вычетов обнуляются.

Пополняем только в рублях, а покупаем все, что брокер предлагает и разрешает. Деньги можно вывести без потери льгот в случае дорогостоящего лечения, но такого я вам не желаю, будьте здоровы, живите богато.

💫 Кому открывать?

Любому инвестору, у которого горизонт планирования 5+ лет (да, может быть всякое, но волков бояться – в лес не ходить), при условии, что вы практически на 100% уверены, что эти деньги вам не понадобятся потому что, читай то, что в скобках, всякое бывает). Чтобы быть чуть более уверенным, скажу банально, скорее всего поможет банальная подушка безопасности, крепкое здоровье, стабильная и хорошо оплачиваемая работа.

Если ваши цели краткосрочные или среднесрочные и вы, ну вот совершенно не уверены, что эти деньги вам не понадобятся, для вас подойдет обычный брокерский счет с целью сохранения, а в позитивном сценарии, увеличения капитала на ваши цели и хотелки.

Ну что, инвестиционные террористы, используете ИИС-3 или продолжаете на старом сидеть?

Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!

❗ Сервис, где веду учет инвестиций!

💘 Полезное:

Дивидендная прожарка Роснефти
Моя стратегия инвестирования
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора

💵 ИИС-3 в 2026 году: фишки, особенности, плюсы и минусы. Кому стоит открывать?

Стратегии автоследования в формате Индекса Capitalizer

Дорогие подписчики,
со следующей недели начинаю регулярные еженедельные публикации индекса «Capitalizer». Индекс будет отражать реальную доходность, построенной как ежедневно средневзвешенный портфель из трёх стратегий, запущенных на платформе автоследования БКС Финтаргет.

Прогноз среднегодовой доходности КС + 15% в рублях. И в долларах 17%.

Текущие результаты с 1 октября 2024 года по среднегодовой доходности 12% в рублях. На 40% портфель содержит экспозицию валютную. 60% в рублевых активах.

Что входит в индекс:
1. Стратегия «Алгебра».
Торговля фьючерсами на природный газ, индекс Nasdaq, валютные пары. Модель адаптивная, с управлением риском и хеджированием.

Информация о стратегии на платформе Финтаргет.

2. Стратегия «Дэйтона:
Логика близка к «Алгебре», но без позиций в природном газе, с увеличенной экспозицией во фьючерсе на Nasdaq. В портфеле также используются фьючерсы на золото


3. Стратегия «Лидеры рынка»
В портфель входят акции с наибольшим импульсом к росту и включенные в индекс ММВБ. Используется контроль волатильности по индексу: при её росте доля акций сокращается. Фокус на качестве тренда и управлении риском

Все стратегии подходят для ИИС. Установлены минимальные комиссии за автоследование. Все доходности реальные с учетом комиссии за автоследование. Комиссии — одни из самых низких в сегменте автоследования.

Стратегии автоследования в формате Индекса Capitalizer