Поиск

Рост РТС по 625% в год

Анализируя прошлые циклы увидел закономерность, выдвинул предположение, сформировал гипотезу. Гипотеза выглядит так: когда меняются экономические условия, т.е. буквально ставятся новые правила экономики, тогда какие-то активы начинают расти немыслимыми темпами.

Для постсоветской экономики индекс РТС, активы входящие в него и производники на него были новинкой. В принципе, вся рыночная экономика была новинкой для общества, потому что устанавливались новые экономические правила. Никто не знал, как они работают. Знания приходили на практике. Вот и подумать никто не мог следующее...

...Индекс РТС с 1998 по 2008, т.е. за 10 лет, вырос с 40 до 2500 пт. Округляю эти пункты, чтобы понимать было проще. Т.е. в 62,5 раза. Т.е. по 625% в год. Какая там сейчас доходность у топовых мировых управляющих? А, впрочем, это не имеет разницы.

И так я наблюдаю уже какой по счету актив, который растет на немыслимые проценты при смене экономических правил.

Почему я пишу об этом сейчас? А потому что именно сейчас у нас устанавливаются новые правила мировой и Российской экономики, США уходят с места гегемона, сильные мира сего (Китай, Россия, США) формируют свои панрегионы.

И вам наверное интересно, какой следующий актив будет расти по 625% в год в новой экономике?

Рост РТС по 625% в год

Эра цифрового Ньютона: почему создатели ИИ массово пересаживаются за труды философов

За последние годы искусственный интеллект прошел путь, который со стороны кажется чудом. Нейросети пишут код, генерируют фотореалистичное видео и спорят с нами о смысле жизни. Этот взрыв технологий случился благодаря простому и понятному подходу: инженеры брали терабайты данных, загружали их в гигантские нейросети и разгоняли процессоры. Это был чистый триумф прикладной инженерии.

Но сегодня этот подход «грубой силы» (или закон масштабирования — scaling law) начинает упираться в невидимую стену. Нейросети стали невероятно начитанными и эрудированными, но они по-прежнему не умеют мыслить. Они остаются цифровыми попугаями — пусть и с феноменальной памятью. Чтобы совершить качественный скачок и подойти к созданию AGI (общего искусственного интеллекта, способного понимать мир на уровне человека), ведущие лаборатории планеты совершили неожиданный маневр. Разработчики и дата-сайентисты отложили учебники по программированию и открыли труды по философии науки и методам научного познания.

Оказалось, что код будущего пишется не на Python. Он пишется на языке эпистемологии (раздел философии, который изучает природу знания, его возможности, границы и условия достоверности). Чтобы сделать ИИ по-настоящему умным, разработчикам пришлось заставить алгоритмы пройти путь, который человечество преодолевало последние 500 лет: от слепого накопления фактов к строгому научному методу.

Проблема «цифрового мороженого»: ловушка корреляций

Современное машинное обучение — это абсолютный триумф индукции (когда мы выводим общее правило из кучи частных примеров). ИИ смотрит на миллионы картинок и понимает, как выглядит стул или собака. Он стал гениальным статистиком, умеющим находить скрытые взаимосвязи. Но здесь его подстерегает классическая ловушка, описанная философом Давидом Юмом еще в XVIII веке: то, что события происходят одновременно, не значит, что одно создало другое.

ИИ катастрофически путает совпадение (корреляцию) и причину (каузальность).
Представьте, что ИИ проанализировал статистику приморского города и выдал вывод: «Продажи мороженого напрямую вызывают нападения акул, их графики идеально совпадают!».

Любой человек рассмеется: дело в лете и жаре. Но для стандартной нейросети этой связи не существует — она видит только пломбир и зубы хищника. Чтобы вырваться из этого тупика, ученые сегодня внедряют в ИИ алгоритмы каузального вывода (Causal Inference), основанные на работах современных философов науки. Они учат машину не просто зубрить данные, а строить модель мира и задавать глубокие философские вопросы: «Что изменится, если я вмешаюсь в систему?» и «Что было бы, если бы этого события не произошло?». Без этого ИИ навсегда останется калькулятором, запертым в прошлом опыте.

Вскрытие «Черного ящика»: ИИ заставляют защитить диссертацию

Вторая большая беда нейросетей — их непрозрачность. Нейросеть обучается сама, перестраивая миллиарды виртуальных связей. На выходе получается «черный ящик». Медицинский ИИ может с феноменальной точностью обнаружить опухоль на снимке, но на вопрос врача: «Какова логика твоего решения?» — компьютер ответить не может. Он просто выдает финальный результат как оракул. В сферах, где на кону стоят человеческие жизни (медицина, авиация, суды), доверять такой «техномагии» смертельно опасно.

И здесь инженеры снова обратились к философии, а именно к эпистемологии (теории познания). Великие методологи науки, такие как Карл Поппер, давно сформулировали железное правило: настоящее знание не может быть просто угадыванием; оно обязано быть объяснимым и проверяемым.


Именно этот философский базис лег в основу новейших «рассуждающих» моделей (вроде нашумевших архитектур с Chain-of-Thought — цепочками рассуждений). Теперь ИИ, получив сложную задачу, не выплевывает ответ мгновенно. За доли секунды под капотом разворачивается классический научный совет:

1. ИИ генерирует внутри себя несколько гипотез.
2. Запускает мысленный эксперимент, просчитывая последствия каждой догадки.
3. Проводит жесткий критический фильтр, отсекая ложные варианты.
4. Выдает пользователю не просто ответ, а пошаговое логическое объяснение своего вывода.

Рождение цифрового ученого

Мы незаметно перешагнули черту, за которой ИИ перестал быть просто инструментом автоматизации. Системы вроде AlphaFold, предсказавшие структуры всех известных белков, доказали: ИИ превращается в самостоятельного исследователя. Он способен моделировать реальность, создавать абстрактные латентные пространства (миры чистых смыслов) и проводить миллионы виртуальных экспериментов в секунду, проверяя свои теории на прочность.


ИИ больше не копирует человека. Он копирует научный метод.

Период, когда для прогресса ИИ было достаточно просто нанять больше программистов и купить больше видеокарт, официально завершился. Математика дала машинам феноменальную память и сверхчеловеческую скорость. Но только философия науки оказалась способна дать им то, что мы называем разумом — критическое мышление, понимание сути вещей и способность совершать осознанные открытия.

Похоже, главный секрет создания искусственного интеллекта будущего звучит так: чтобы научить компьютер думать как человек, его сначала нужно научить думать как ученый.

📚⚡️Cbonds анонсирует 16-й выпуск Энциклопедии секьюритизации!

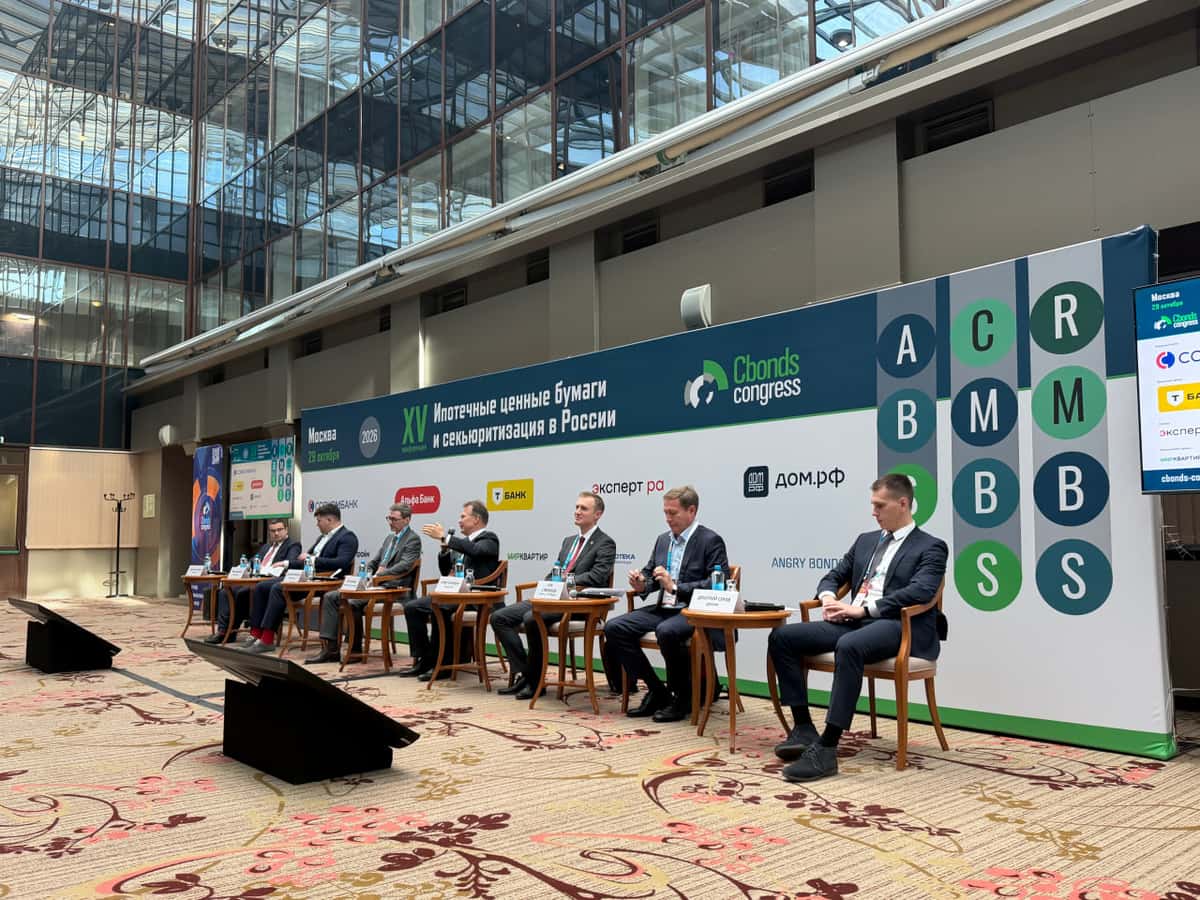
Сегодня в Москве проходит наша XV конференция Cbonds «Ипотечные ценные бумаги и секьюритизация в России», где участники рынка обсуждают ключевые тенденции, новые сделки и перспективы развития секьюритизации.

📄Немного статистики, которая явно говорит о том, что рынок секьюритизации в России активен и продолжает развиваться:

По неипотечной секьюритизации:
🟧На текущие даты за 2026 год состоялось уже 78 выпусков (+90% к 2025 году)
🟧Объем размещения по номиналу: 726.5 млрд рублей (х2,05 к 2025 году)

Многотраншевая секьюритизация (на 30.09.26):
🟧0.9 трлн рублей в обращении
🟧72 сделки, 93 транша

Доклады всех спикеров будут доступны на странице конференции после завершения мероприятия. ✅

💥А мы пользуемся случаем, чтобы поделиться еще одной новостью — мы начали подготовку нового выпуска Энциклопедии российской секьюритизации!

Энциклопедия выпускается ежегодно и объединяет профессиональные материалы о рынке секьюритизации, его инструментах, механизмах и практике проведения сделок.

Уже 16 лет издание помогает систематизировать знания и опыт участников рынка, оставаясь полезным источником информации для профессионального сообщества.

📄Архив предыдущих выпусков доступен пользователям Cbonds по ссылке, а также в разделе «Магазин исследований» портала ЛюдиИпотеки.рф.

📩Контакты для связи: adv@cbonds.info.

Будем рады вашим идеям, предложениям и участию в подготовке нового выпуска!😉

📚⚡️Cbonds анонсирует 16-й выпуск Энциклопедии секьюритизации!

Десять заповедей инвестора

Находясь на фондовом рынке уже более тридцати лет, сначала в качестве профессионального prob-трейдера в торговых подразделениях российских инвесткомпаний и банков, а затем и в качестве независимого инвестора, управляющего активами, я всегда с большим скепсисом относился к обучению зарабатыванию денег фондовой бирже. Биржа – один из самых сложных видов человеческой деятельности. Эта фраза, прочитанная на заре моей трейдерской карьеры уже, не помню, где, в свое время поразила меня и надолго врезалась в память. Сложнейшему научить действительно очень сложно, если вообще возможно. Поэтому мое отношение ко всякого рода «наставникам», менторам, советникам, а уж тем более «гуру» в инвестиции всегда было крайне скептическим. Да и профессиональная инвестиционно-биржевая среда относится к такого рода «деятелям» с пренебрежением, если не сказать с презрением. У американцев есть даже шутка, что Уолл-стрит — это единственное место, где люди, приезжающие туда на метро, дают советы и учат зарабатывать деньги тех, кто приезжает к ним туда на лимузинах. И действительно, если ты «гуру»-наставник, преуспевший в инвестициях и познавший о них все, зачем тогда ты продаешь свои бесценные секреты, опыт, знания за …5 тыс. руб./месяц? (цифра и период времени тут условны, вместо рублей могут быть доллары, юани, тугрики и что угодно вообще). Ответ на этот вопрос скорее всего озадачит большинство этих «профессионалов».
И тем не менее, никогда не говори никогда. Вот и мне недавно пришлось стать «наставником», правда ненадолго.
Ко мне обратился один из моих близких друзей с просьбой «научить» зарабатывать на бирже. Я сначала отказался, но дружба есть дружба, и захотелось хоть чем-то помочь другу. Вот я и решил составить для него разово простой свод нескольких наиглавнейших правил, которые начинающий инвестор должен понять, осмыслить и помнить о них всю свою жизнь. Ну что-то вроде памятки инвестору. Как ни странно, таких законов-«заповедей» у меня набралось десять. Несмотря на отрицание возможности обучить кого-то зарабатывать деньги на бирже, я все же назвал эти заповеди уроками. В них представлен результат моих раздумий, анализа собственного опыта, ошибок и успехов. Безусловно, эти заповеди-уроки основаны на строго индивидуально моей истории работы на бирже и не претендуют ни коим образом на высокое звание биржевых законов, прошу не судить строго мое первое и вероятно единственное выступление в амплуа «наставника».
Итак, десять уроков -заповедей инвестору. Изложу здесь мои мысли по порядку, начиная с первого урока. Но перед первым уроком сначала вернемся к тому, с чего я начал – а именно с недоверия и отрицания разного рода «наставничества» и «советничества» в инвестициях.


УРОК № 0: НИКАКИХ НАСТАВНИКОВ-СОВЕТНИКОВ-ГУРУ!


Никогда не доверяй и не связывайся ни с какими «обучающими-советующими профессионалами» с «большим опытом на фондовом рынке». С великой долей вероятности они просто сдерут с тебя деньги за свои советы и это еще не худшее – зачастую они могут довести и до беды, своими советами проиграв ТВОИ деньги полностью. Никто не изобрел еще универсальную машинку по зарабатыванию денег на бирже, чтобы продать тебе ее потом за три копейки или сдать в аренду. Да попросту такой машинки не существует. Тот, кто ее изобретет, заработает все деньги мира и на этом все биржи закончатся (шутка, конечно!). Вообще НИКОМУ не верь на бирже, кроме себя: брокеру, аналитикам, советникам и т. д. Все они кормятся и получают зарплаты из тех комиссионных, которые Ты им платишь за сделки и им попросту плевать на результаты твоих инвестиций.
Биржа, вообще индустрия фондового рынка и инвестиций – крайне агрессивная среда, этакий древний океан, наполненный гигантскими хищниками. И все хотят откусить, урвать от тебя твои деньги. Верь только себе, своему знанию, опыту, чутью. Для этого читай книги, анализируй рынки, графики. Строй, «точи» свою собственную систему рисков, ищи и пробуй разные инвестиционные стратегии и подходы. Никто не говорит, что не надо читать биржевую аналитику. Надо, причем разную и много. Там пишут много нужного и важного, но все надо воспринимать критически, НИЧЕМУ не доверяя слепо, не проверив и не попробовав «на зуб». Особенно, если это касается аналитики sell-side, то есть от твоего брокера, советника и т. д. Больше читай независимую аналитику, ее тоже много. Это долгий, скучный и нудный многолетний путь, но другого варианта нет. Не верь также тем, кто с пафосом и менторским тоном утверждает, что, мол «все это фигня- никаких законов изменения цен на бирже нет- тут чистое везение и удача, как в рулетке». Незнание и непонимание законов это еще не есть факт того, что их не существует вообще. Законы изменения биржевых цен существуют. Самый близкий аналог этих законов в природе – погода, климат. Существуют ли законы изменения погоды на планете Земля? Безусловно, ответят ученые: метеорологи и синоптики. Можно ли предсказывать изменения в погоде и климате на основе этих законов? Безусловно, можно. Сложно ли это делать, есть ли доля случая? Безусловно, такие прогнозы делать крайне сложно. И конечно, всегда есть некая доля чистого случая. Вот примерно также и с биржей.


Вывод из урока № 0
: НИКОМУ не верь на бирже, только себе!
А как же твои 10 уроков, им тоже нельзя верить? Тут, как говориться, как у Мюллера -Броневого из знаменитого советского кинофильма: «Верить никому нельзя. МНЕ-можно!»


УРОК №1: НИЧТО НЕ НОВО ПОД ЛУНОЙ, А ТЕМ БОЛЕЕ- НА БИРЖЕ


Несмотря на обилие всяких подходов, методик построения различных инвестиционных стратегий и торговых систем, на бирже, в сущности, почти ничего не меняется. «Все уже придумано до нас» — это как раз про биржевые стратегии. И существуют они чуть ли не с тех пор, как существуют сами финансовые рынки и биржи. И тем не менее, аналитики sell-side, консультанты по инвестициям регулярно «открывают» их заново и представляют как собственные уникальные наработки и опыт. Но чтобы придать этим древним, как сама биржа, идеям новизну, слегка «шаманят фасад», меняя, например название стратегии, предпочитая зачастую громкие греческие. Например «Стратегия Омега», или «Альфа». А под этим новым фасадом скрывается, как правило, одна из нескольких, ставших уже, наверное, банальными, старых биржевых стратегий. Приведу некоторые из них:
· Покупка акций под дивидендный доход, или «дивидендные акции — это почти то же самое, что облигации!» (Это не шутка, так преподносят иногда эту банальную стратегию «советники» и «консультанты»)
· Покупка акций с низким отношением цены к доходу (низким коэффициентом P/E). «Эти акции так дешевы по отношению к своему доходу, не правда ли?» -утверждают снова аналитики, советники и т.д. и т.п.
· «Покупка акций ниже ее балансовой стоимости (book value) -что может быть лучше?» -снова вторит хор аналитиков и консультантов
Это набор «супер-стратегий» для осторожных, так сказать инвесторов. Есть и верная обойма «гипер-мега-стратегий» для азартных, склонных к большему риску. Вот некоторые из них:
· Покупка акций растущих компаний. («Расти, малыш, расти!»).
«Если вы хотите получать действительно большие доходы от своих вложений, покупайте акции небольших, но быстрорастущих компаний!» Знакомый мотив, не правда ли? Некоторые варианты этой стратегии даже предусматривают отбор акций в портфель по критерию (внимание!) НАИБОЛЬШЕГО значения цены акции к доходу на нее (коэффициент P/E). Особенно популярны такие стратегии в периоды сильного «бычьего» рынка.
· Покупка акций -аутсайдеров рынка. «Все худшее у этой компании позади, лови момент, покупай супердешево!» Чем зачастую чревата покупка таких «падших ангелов», твой брокер или советник по инвестициям скорее всего не скажет.
· Покупка акций новых на бирже компаний в период первичного размещения (IPO). Действительно, ведь именно в момент выхода компании на биржу ее нынешние владельцы спят и видят, чтобы продать свою компанию новым владельцам-инвесторам архи дёшево. Вот именно для этого они ее создавали и долгие годы в муках «поднимали», чтобы ты, купивший акции этой компании на IPO сразу, «в один присест» обогатился. Самое интересное, что регулярно находится куча простаков, которые реально верят в эти сказочные истории.


Вывод из урока № 1
: Остерегайся сложных инвестиционных стратегий с причудливыми названиями. Особенно остерегайся тех, что претендуют на новизну. С великой вероятностью авторы таких стратегий просто сменили «обертку» на новую, блестящую, а суть такой стратегии осталась прежней, абсолютно всем известна и совсем не гарантирует успеха. Изобрести что-либо принципиально новое на бирже крайне сложно.
Продолжение следует....
🪙 Пенсионные фонды и другие средства граждан, привлекаемые на фондовый рынок, должны быть защищены — Путин.

Другие заявления:
— Стимулирование и укрепление фондового рынка РФ — одна из наших задач, пока она решается не полностью, хотя он устойчив.

— Перед Россией стоит задача запустить новый инвестиционный цикл.

— Пока мы, к сожалению, не до конца добиваемся задачи по росту капитализации фондового рынка.

— Российские предприниматели ежедневно доказывают, что их знания и планы прочно связаны с Россией, с ростом благополучия граждан.

Пока мы, к сожалению, не до конца добиваемся цели по росту капитализации фондового рынка. По крайней мере он устойчивый, — Путин про задачу нарастить капитализацию фондового рынка до 66% к ВВП к 2030 году

- Обратный рост - тоже рост. ☝💪 $TMOS
Что мне нравится в таких заявлениях? Их даже можно не комментировать.

🪙 Ноутбуки, смартфоны и другая техника подорожают с 1 декабря из-за технологического сбора — Минпромторг окончательно утвердил соответствующий приказ.

Базовая ставка составит ₽373 для смартфонов и ₽746 для ноутбуков. При наличии маркировки сбор будет ниже, при её отсутствии — выше.

Турецкий гамбит - может ли кризис фондов денежного рынка повториться в России?

Знаете ли вы, что лежит внутри вашего фонда ликвидности? Что будет, если все одновременно захотят забрать оттуда деньги? Скандал с турецкими инвестиционными фондами ликвидности - повод посмотреть и изучить этот инструмент, который за последние годы стал для российского инвестора почти эквивалентом свободных денег на счете.

В Турции проблемы нескольких УК привели к приостановке операций и ликвидации порядка 130 фондов, власти заморозили фонды семи УК. Потери - примерно 891 млрд лир активов, пострадали 353 тыс. инвесторов. В центре истории, в том числе, Tera Portföy Money Market Fund - фонд денежного рынка, который позиционировался как низкорисковый продукт с расчетами T+0.

Турецкий кейс не стоит механически переносить на Россию, устройство крупнейших российских фондов денежного рынка существенно отличается, но разобраться надо - что именно делает фонд надежным, название или конструкция активов внутри него?

Главное - понимать и помнить, денежный фонд это не депозит! Пай фонда - ценная бумага, инвестиционный продукт! Государство не гарантирует ни его доходность, ни возврат первоначально вложенной суммы так, как это работает в системе страхования банковских вкладов.

Да, поведение фонда напоминает депозит, ну, или накопительный счет - стоимость пая растет каждый день, волатильность минимальна, купить и продать паи можно быстро. И это психологическая ловушка! Инвестор перестает воспринимать фонд как портфель финансовых активов и начинает воспринимать его как кэш с процентом! Турецкий кризис хорошо показывает, почему это опасно!

Как устроены крупнейшие российские фонды денежного рынка: LQDT под управлением ВИМ Инвестиции, SBMM от УК Первая AKMM от Альфа-Капитал. По раскрытию LQDT на 31.08.26 года стоимость активов фонда - около 764 млрд рублей, на балансе фонда не было российских акций, корпоративных облигаций, ОФЗ и депозитов - весь объем приходился на дебиторскую задолженность по сделкам, т. е. фонд представлял собой, прежде всего, операции денежного рынка. У AKMM также основа стратегии - сделки РЕПО. У SBMM инвестиционная декларация несколько шире - она предусматривает РЕПО, облигации и банковские депозиты. Это принципиально отличается от ситуации, когда фонд денежного рынка сконцентрирован в низколиквидных бумагах отдельных компаний, как произошло в Турции.

Есть и нормативные ограничения - для розничных фондов действуют лимиты концентрации на одного эмитента или контрагента, поэтому собрать значительную часть российского массового БПИФа из бумаг одной частной компании, как сделали турки, сложнее. Но на этом анализ риска не закончен, разбираемся дальше.

Что же с РЕПО? РЕПО с центральным контрагентом (ЦК), значит, риска НЕТ? В сделке РЕПО фонд предоставляет деньги и получает обеспеченное требование, когда операция проводится с ЦК между фондом и конечным заемщиком НКЦ (Национальный клиринговый центр). Это серьезная защита. В случае, если банк или брокер не исполнит обязательства - риски участника примет на себя инфраструктура ЦК, у которой своя собственная система обеспечения, переоценки, маржинальных требований и управления дефолтами. РЕПО с ЦК - другая конструкция риска, нежели простое необеспеченное кредитование банка или компании.

А что находится в обеспечении? Это не обязательно только ОФЗ. Есть механизм КСУ Мосбиржи (Клиринговый сертификат участия) - такой портфель разных активов (деньги, облигации, акции) в качестве единого залога для сделок РЕПО с ЦК. И помимо гособлигаций туда могут входить корпоративные облигации и акции, денежные средства и другие допустимые активы - все, что примет НКЦ в обеспечение.

Защита здесь строится, помимо качества, на системе дисконтов, например, обеспечение рыночной стоимостью 100 руб. может быть принято для сделки не как 100, а как 90 (оставшиеся 10 руб. - "подушка" на случай изменения стоимости актива), и это обеспечение регулярно переоценивается. Профессиональная система управления риском, а не просто принцип “дали деньги под залог” ценных бумаг.

Где же тогда остается риск? Вот тут вы и должны быть квалифицированным инвестором, честным квалом, со знаниями, как все устроено, а это не то звание, которое пишут про себя блогеры в своих тг.

Быть Квалифицированным инвестором (квалом) - это понимать, как устроена финансовая индустрия и инженерия, что такое риск, и что риск есть и никуда он не исчезает! В нашем случае риск не перераспределяется между участниками финансовой системы. Если фонд работает через ЦК, то кредитный риск отдельных банков и брокеров существенно уменьшается, но концентрируется уже на уровне инфраструктуры.

ЦК и какие тут риски? Для защиты от дефолтов отдельных участников и был создан ЦК, но надо помнить, что НКЦ - не госгарантия стоимости пая. Есть риск обеспечения? Пример - экстремальная ситуация на рынке, один крупный участник рынка не выполняет обязательства, а стоимость переданного им обеспечения одновременно резко падает, хватит ли залога с учетом примененного дисконта?

Черные лебеди: когда прилетает настоящий кризис, срабатывает все и сразу. Дефолты участников, падение стоимости ценных бумаг и дефицит ликвидности могут возникать одновременно! Такие сценарии - настоящий экзамен для клиринговой системы!

Ну, и риск ликвидности самого пая фонда - тут вы как квал должны различать ликвидность активов внутри фонда и возможность инвестора немедленно продать пай на бирже по цене, близкой к расчетной стоимости чистых активов. В нормальном рынке маркет-мейкеры и арбитраж удерживают эти величины рядом. В экстремальном рынке расхождение, и серьёзное - возможно.

Есть еще один риск - операционный, его же можно назвать инфраструктурным. УК, брокер, Мосбиржа, НКЦ, НРД, спецдеп - это разные элементы одной цепочки. Чем сложнее инфраструктура, тем важнее понимать и кредитное качество активов, и механизм работы системы при сбое одного из элементов.

Последний риск - риск снижения доходности. Он не угрожает потерей тела, но снизит доход. Фонд денежного рынка не фиксирует сегодняшнюю ставку на будущий период. Если ключевая ставка, RUONIA и ставки денежного рынка снижаются, доходность фонда последует за ними. Поэтому сегодняшнюю доходность нельзя автоматически экстраполировать на следующие месяцы.

Выводы:
- Квалифицированному инвестору надо быть квалом не на бумаге, а получить базовые знания, как все устроено.
- Помнить и понимать, что не надо смотреть на прошлую доходность фонда, а лучше разобраться и понимать, что внутри.
- Не стесняться задавать вопросы индустрии и тому продавцу, который вам продает и рекомендует фининструменты - несколько правильных вопросов дадут вам намного больше информации, чем красивый график стоимости пая.

Вопросы:
Что фактически находится в портфеле? Какая доля приходится на РЕПО с ЦК? Есть ли корпоративные облигации и депозиты? Какова концентрация на отдельных контрагентах? Что может находиться в обеспечении РЕПО? Какие применяются дисконты? Насколько биржевая цена пая отклоняется от расчетной стоимости в периоды стресса? Что разрешают правила фонда, даже если сегодня УК этим правом не пользуется? И последний вопрос самый важный, ведь инвестор покупает не только сегодняшний портфель, он покупает еще и мандат управляющего на то, каким этот портфель может стать завтра.

Турецкий урок для нас и рынка РФ: у меня нет тревоги и я бы не стал делать вывод, что российские фонды денежного рынка опасны. Наоборот, после изучения структуры крупнейших российских БПИФов, я вижу хорошую систему защиты - это короткие сделки, институт ЦК, обеспечение, дисконты, ежедневная переоценка, и главное, нормативные ограничения концентрации. По сравнению с турецким кейсом конструкция крупнейших российских фондов выглядит очень консервативной.

Но мои выводы как профессионала рынка капитала - не в словах “у нас такого быть не может, потому что не может быть”. Эта фраза редко полезна на финансовом рынке, инвестор всегда должен быть бдительным!

Риск российского фонда денежного рынка находится не там, где его обычно ищет частный инвестор. В крупных фондах это, преимущественно, не риск дефолта одной корпоблигации, тут значительная часть риска перенесена на качество обеспечения, работу центрального контрагента, клиринговую систему, ликвидность и правила самого фонда. Инвестор должен быть не только бдительным, но и образованным, понимать риски, все знать про asset allocation и диверсификацию и помнить: доходность фининструмента мы видим на экране, а чтобы увидеть риск, надо разбираться, как устроена инфраструктура. Чем надежнее выглядит инструмент, тем полезнее эти знания!

Алексей Примак - на рынке капитала, инвестиционный банкинг и IPO с 1993 года.
Не является инвестиционной рекомендацией, наш бизнес - образование.

Лайк и репост плз... информация полезная.

#фондыДенежногоРынка
https://t.me/ifitpro

Шесть историй успеха: дети сотрудников «Европейской электротехники» поступили в ведущие вузы страны

Для каждой семьи поступление ребёнка в университет — важное и трогательное событие. За этим результатом стоят годы учёбы, упорства, олимпиад, спортивных достижений и поддержки близких.

Позади - школьные годы, экзамены и вступительная кампания. Впереди - студенческая жизнь, новые знания, знакомства и большие профессиональные возможности.

От всей души поздравляем ребят с поступлением! Желаем уверенности, вдохновения, интересных открытий и успехов на выбранном пути.


А родителям — радости и гордости за своих детей. Спасибо, что поддерживаете их мечты и помогаете им двигаться вперёд!


Мы с гордостью хотим рассказать о детях сотрудников, которые в этом году поступили или продолжили учиться в ведущих высших учебных заведениях России, став студентами бюджетных отделений. Подробнее читайте здесь

Шесть историй успеха: дети сотрудников «Европейской электротехники» поступили в ведущие вузы страны

Пост 5. Ставка 14%. Облигации и вклады. Что вы теперь умеете и как это умножить?

Я начинал мини-курс с нервного вопроса «Ставка 14%. Что делать и куда бежать?». А заканчиваю его тихо, мирно, спокойно с пониманием рынка. Что сегодня вы имеете:
1. Знаете, как рост/снижение ставки влияет на цену облигаций и доходность вкладов.
2. Умеете быстро сравнивать одни инструменты с другими и принимать решения без паники.
3. Составили личный план действий на ближайшие месяцы-годы.

Это уже ставит вас на голову выше других инвесторов, но не отменяет того, что надо каждый день познавать другие грани рынка. Рынок изменчив и безграничен, как океан, поэтому, я считаю, вам нужны новые знания и навыки.

Для этого я и веду канал, каждую неделю выпускаю мини-курс, в котором даю важный инструмент и как его применить с выгодой для себя. Подпишитесь на мой канал и не пропустите следующую важную тему.

А также вам задание: задайте в комментариях вопросы, пишите темы, которые беспокоят вас больше всего. Самую важную возьму в работу, создам следующий мини-курс.

Пост 5. Ставка 14%. Облигации и вклады. Что вы теперь умеете и как это умножить?

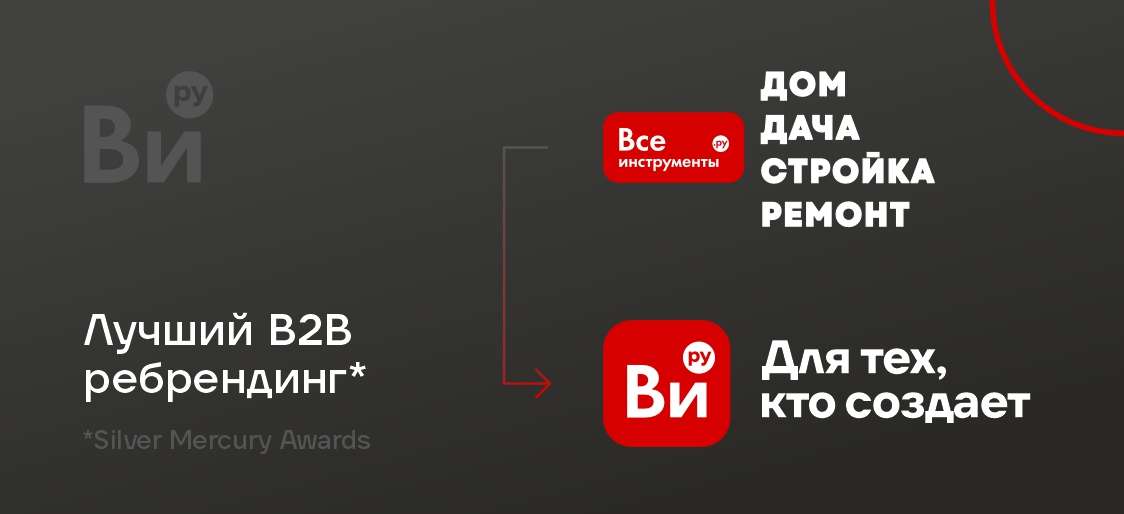
Лучший B2B ребрендинг

Как мы стали брендом для бизнеса, не переставая быть брендом для DIY-мастеров

🥉Бренд ВИ.ру взял бронзу в номинации «Лучший B2B ребрендинг» на премии креативных и маркетинговых коммуникаций Silver Mercury.

Много ли В2В-компаний с ярким и сильным брендингом вы знаете? В прошлом году мы решили, что наш должен быть таким! В этом посте рассказываем, как мы обновляли бренд и, главное, зачем ;)

📌 Ребрендинг стал финальным штрихом в нашей B2B-трансформации
Несколько лет подряд доля корпоративных клиентов в выручке ВИ.ру росла и составляла более 50%, а мы выстраивали под них процессы, улучшали ИT-инфраструктуру, сайт и приложение. Но бренд все еще воспринимали как B2C-бизнес — про дом, дачу и ремонт для себя. Мы решили сфокусировать позиционирование на B2B-направлении, сохранив при этом лояльность В2С-аудитории, чтобы бренд полностью соответствовал нашей стратегии и работал на нее.

📌 Что мы сделали всего за 6 месяцев:
▫️ провели масштабное исследование среди 1000+ представителей бизнеса
▫️ на его основе разработали новую бренд-систему (позиционирование, слоган, визуальный стиль и Tone of Voice)
▫️ обновили ~300 точек касания с клиентом

Каждый элемент ребрендинга мы тестировали на ЦА, чтобы они на 100% соответствовали новым атрибутам и создавали целостное восприятие.

🎯 Что мы получили:
Рост знания о нашей работе с В2В-аудиторией и, как следствие, рост доли клиентов из корпоративного сегмента — по итогам 2025 года доля В2В в выручке выросла до 75,2%. Наш проект показал возможность успешной трансформации бренда, когда рынок активно меняется, получил одну из самых престижных маркетинговых премий и отлично справился со своей задачей — мы стали ближе к тем, кто создает.

А как вы считаете, нам удалось донести новый посыл до рынка? Ставьте реакции и пишите, как вам обновленный бренд ВИ.ру!

#новостикомпании #Ви2В #всепроВИ #быстреерынка

Лучший B2B ребрендинг

Каждый десятый заемщик МФО допускает обращение к «черным» кредиторам

Мы провели исследование и выяснили, насколько хорошо заемщики отличают легальные МФО от нелегальных кредиторов, а также готовы ли обращаться к «черному» рынку при отказе в займе. Делимся результатами исследования ⬇️

🔶 Почти половина заемщиков (45,9%) не смогла бы отличить легальную МФО от нелегального кредитора. Лишь треть (32,8%) уверена, что способна это сделать. Еще 21,3% затруднились оценить свои знания.

🔶 Обратиться к услугам «черных» кредиторов при отказе в легальной МФО был бы готов каждый десятый (9,8%). Еще 6 из 10 не стали бы прибегать к займам в сомнительных организациях ни при каких обстоятельствах, а каждый шестой (16,4%) не уверен, что смог бы различить законных и нелегальных кредиторов. Оставшиеся 13,1% затруднились с ответом.

🔶 Ранее столкнуться с незаконными компаниями по выдаче займов пришлось 4,9% опрошенных и еще 41,0% подозревают, что имели дело с подобными организациями. У 54,1% не было такого опыта.

🔶 На рекламу услуг нелегальных кредиторов в этом году натолкнулись 4 из 10 респондентов: 29,5% видели такие объявления в Интернете и соцсетях, 7,0% – на улице и ещё 4,9% – как онлайн, так и оффлайн. Не сталкивались с сомнительными предложениями по займам 26,2% опрошенных. Вместе с тем еще треть (32,4%) отмечает, что не смогли бы различить рекламу законных МФО и нелегалов.

🏦 По данным ЦБ РФ, в I квартале число нелегальных кредиторов в России выросло на 36%. При этом количество выявленных незаконных кредиторов оказалось сопоставимо с половиной числа легальных МФО, состоящих в государственном реестре. Отчасти активизация серого рынка объясняется строгими законодательными ограничениями для сектора – не справляясь с новыми требованиями, часть компаний уходит в тень.

При этом скоро вступят в силу и другие нововведения, в частности, обязательная биометрия для МФК. Они сделают займы менее доступными для части населения, а также подтолкнут к уходу с легального рынка еще часть МФО. 🥷 На этом фоне можно ожидать дальнейшего роста активности нелегальных кредиторов и сохраняющегося спроса на их услуги.

$ZAYM

Каждый десятый заемщик МФО допускает обращение к «черным» кредиторам

Инжиниринговому центру ПАО «Европейская Электротехника» в Волгограде исполняется 1 год.

Дорогие друзья и коллеги!

Сегодня нашему Волгоградскому инжиниринговому центру «ПАО «Европейская Электротехника» исполнился 1 год. Начав с нуля год назад, коллегам удалось создать не просто офис, а настоящий центр компетенций.

Волгоградский инжиниринговый центр активно работает и представляет «ПАО «Европейская Электротехника» в трех регионах России: в Волгоградской, Астраханской области и Республики Калмыкия. За год удалось достигнуть договоренностей в муниципальном строительстве и подписать контракты в нефтегазовой отрасли, металлургии и коммерческом строительстве. Волгоградский инжиниринговый центр «ПАО «Европейская Электротехника» узнают клиенты, уважают партнеры и замечают конкуренты.

Уважаемые коллеги, спасибо за вашу энергию, знания и ответственность! Желаем вам новых проектов, новых контрактов и новых рекордов!

С годовщиной, коллеги!


С уважением,

команда ПАО «Европейская Электротехника»

Инжиниринговому центру ПАО «Европейская Электротехника» в Волгограде исполняется 1 год.

Зачем экономить и почему инвестировать?


Мне 29, и у меня много знакомых, которые относятся к моим инвестициям как к «какой-то фигне». Я с подросткового возраста в инвестициях, но до сих пор "Знаю, что ничего не знаю!"

Многие люди не откладывают и не инвестируют, потому что до конца не понимают, зачем это нужно. Более того, как показывает моя практика, многие вообще не понимают ни слова «инвестиции», ни базовых принципов. В комментариях часто говорят: «А ты глянь на Сегежу $SGZH , Ростелеком $RTKM , Аэрофлот $AFLT , Алросу $ALRS , да и вообще на индекс Мосбиржи — они выросли?»

Но есть важный момент: инвестиции — это не про то, что купил акции Газпрома $GAZP или Сбера $SBER $SBERP и ждёшь, когда сядешь с Миллером, Грефом и Путиным за один стол. На самом деле инвестиции — это комплекс мер, большой, длительный по времени, требующий знаний. Мне нравятся примеры с врачами. Вот нужно вам вылечить зуб или что-то другое. Пойдёте ли вы к Васе, который говорит: «Я пару статей прочитал, один раз Петьке зуб удалил, правда, в кулачном бою»? Уверен, что нет. Так почему же человек, зайдя в брокерское приложение и купив на хаях Газпром, Мечел $MTLR , ВТБ $VTBR , Норникель $GMKN , думает, что он инвестор и должен резко разбогатеть?
Если бы богатство так легко зарабатывалось, все были бы богаты. А если все богаты, то никто не богат. Повод задуматься.

Какие шаги к инвестированию на мой взгляд нужно пройти:

1. Научитесь считать деньги: расходы и доходы — классика.

2. Поймите, что каждое действие, каждый шаг — не бесплатный. Каждая секунда вашей жизни стоит денег. Секунда в рилсах — потерянное время, а значит, деньги.

3. Изучите базовые принципы экономики. Есть много книг о том, как работают деньги. Мне нравится Марков.

4. Научитесь без страха пользоваться простыми банковскими продуктами и приложениями: вклады, накопительные счета, дебетовые и кредитные карты, кешбэк.

5. Отложите подушку безопасности, сформируйте запас средств.

6. Начните изучать инвестиции с базовых инструментов, главное — не покупайте сразу один актив на все деньги.

7. Обратитесь к брокеру за обучением. Внутри каждого приложения есть базовая информация для общего понимания. Многие блогеры продают за сотни тысяч рублей те же бесплатные знания.

8. Диверсифицируйте. Не превращайте инвестиции в казино и «ставку на чёрное». Поймите: этот путь требует не меньше усилий, чем учёба в школе. Это часть жизни, как личная жизнь, здоровье и семья.

9. Будьте системными и дисциплинированными. Мозгу хочется простого решения: «съел таблетку — и всё легко». Но такого нет.

10. Инструментов много и каждому подходит свой. Понять какой "Ваш инструмент". Можно только за годы проб и ошибок.

Есть две темы, с которыми придётся иметь дело независимо от вашего желания: здоровье и деньги. Они всегда требуют внимания. Хотите вы того или нет.

Помните об этом, друзья! Это не призыв к действию, а только моё мнение. Ваши деньги — ваша ответственность.

#новичкам
#инвестиции #акции #чтокупить #хочувдайджест
#финансы

Старые стратегии больше не работают

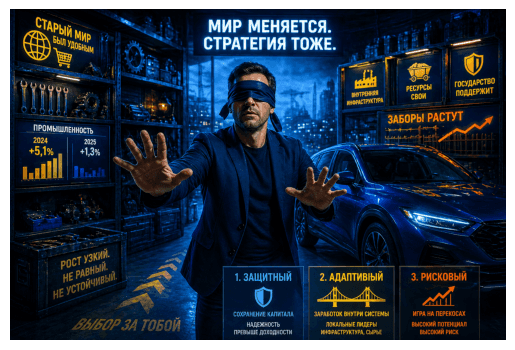
Анализирую текущее состояние рынка, и вспоминается мне такой эпизод. Однажды захожу в гараж, и внезапно выключается свет. И я точно знаю, где лежит нужный мне инструмент, но каждый следующий шаг приходится делать “на ощупь”. Привычные ориентиры исчезли, идти “по памяти” не получается, все время попадается под ноги какая-то неожиданная “вещь не на месте”. Вот примерно так чувствуют себя инвесторы в современном рынке. Идти “по памяти”, не получается.

Читали “Принципы изменения мирового порядка” Рэя Далио? Уже в 2022-м году он говорил о том, что глобальный рынок перестал быть единым. Мир распался на зоны, где каждый защищает свои цепочки поставок, свои технологии и свои деньги. Это не временный сбой, а новая конфигурация.

В российской экономике это очень заметно. Формально промышленность растет, я об этом говорил здесь. Посмотрим глубже и увидим, что рост сконцентрирован в определенных сегментах. Например, оборонка, удобрения, золото чувствуют себя уверенно, они встроены в текущую реальность. Все остальное, от машиностроения до стройматериалов, либо буксует, либо снижается, но при этом страшно дорожает. Да, друзья, экономика перестала быть сбалансированной. Вы возразите – она и раньше такой не была. Согласен, но “степень неравномерности” несоизмерима. Она больше “не тянет” все отрасли сразу, только отдельные направления, все остальные без поддержки.

Соответственно, изменяется зона ответственности инвестора. Ждать, что все “развернется обратно” – уже не стратегия, а способ потерять деньги. Ограничения не исчезнут, они будут накапливаться. Барьеры станут выше, доступ к внешним рынкам сложнее, а стоимость ошибок дороже. Как бы печально это не звучало. Вопрос, как выжить инвестору в такой агрессивной среде. Давайте по классике, предложу три базовых подхода.

Первый, защитный. Ставка на выживание и сохранение капитала. ОФЗ и фонды, минимум акций, забыть про сложные продукты. Без амбиций, с расчетом на устойчивость. Крупные системные компании, близость к государству, предсказуемость денежных потоков. Скучно, но надежно.

Второй, адаптивный. Попытка зарабатывать внутри новой системы. Деньги идут в те сегменты, которые выигрывают от замыкания экономики на себя. Акции, облигации и фонды. Внутренняя инфраструктура, сырьевые цепочки внутри страны, локальные лидеры, которых будут поддерживать, а то без них все остановится.

Третий, рискованный, для активных инвесторов. Сделаем ставку на перекосы. На дефициты, на санкционные и логистические искажения, на временные окна неэффективности. Здесь нужны знания, опыт и умение холодно оценивать потери. Потенциал доходности выше, но цена ошибки тоже выше, реагировать нужно быстро.

Подведем итог. Поскольку экономика уже изменилась, не получится жить в старой инвестиционной модели. Бесполезно ждать возвращения удобного мира, где все доступно, прозрачно и дешево. Этого мира больше нет, появился другой. Не игнорируйте этот факт, иначе ваш портфель за это заплатит.

#портфель
https://t.me/ifitpro

Старые стратегии больше не работают

📚 Учиться нужно всегда.

💭 Мы живём в эпоху мгновенных результатов. Один клик — и заказ уже в пути. Другой клик — и нужная информация уже перед глазами. Но так ли это хорошо для инвестора, когда действия происходят импульсивно и по чужому мнению?


💹 На рынке многие ищут «быстрые победы»: скальпинг, погоню за волатильностью, игру на новостях. Однако устойчивые результаты показывают те, кто умеет терпеть, следует стратегии и не поддается эмоциям.

🤔 Рынок сложен и переменчив. Сигналы часто противоречат друг другу. Если вас что-то смущает — это нормально. Такое «здравое недоверие» защищает от поспешных шагов и лишних потерь.

😎 Сформировать собственный портфель непросто. Для этого необходимы три ключевых ресурса: время, знания и опыт. Инвестирование - это не угадывание, а системная работа: анализ бизнеса, оценка рисков, понимание перспектив. По сути, инвестор - это исследователь, который постоянно учится.

💯 Поэтому обучение — не дополнительная опция, а обязательное условие для тех, кто хочет стабильных результатов. Только развитие и расширение кругозора позволяют принимать взвешенные решения и сохранять спокойствие даже в периоды неопределённости. Инвестиции перестают быть азартной игрой, когда за ними стоят знания.


😎 Теперь расскажу Вам, как лично я пополняю багаж знаний: T‑Инвестиции предлагает обширный перечень курсов: от бесплатных в приложении, платные на Т‑Ж и до ежегодных ТОЛК. Несколько месяцев назад я приобрёл курс «Как зарабатывать на дивидендах». Курс выстроен грамотно — от простого к сложному. Большая часть материала была знакома заранее, однако системность подачи и возможность освежить знания помогли пересмотреть инвестиционный портфель и внести ясность относительно ближайших шагов. Кто-то скажет: «Зачем платить, когда всё то же самое доступно бесплатно?» Но здесь тоже есть аргумент. Заплатив деньги, вы пройдёте обучение до конца и будете внимательнее изучать материал. Как спорт: можно бегать бесплатно, либо приобрести абонемент в фитнес-клуб. Эффект от занятий в зале окажется значительнее, поскольку человек, вложивший средства, постарается извлечь максимальную пользу, в отличие от тех, кто рискует проспать утреннюю пробежку из-за охватившей лени.

👌 Что касается ТОЛК-2026 (интенсив о финансах и инвестициях), то в этом году я участвую впервые. Рассматривал возможность лично приехать и поучаствовать в конференции ТОЛК PRO 4 апреля в Москве, однако собственный бизнес не позволяет отлучаться даже на пару дней — пришлось ограничиться покупкой тарифа Стандарт+. Для моих читателей специально выбил дополнительную скидку по промокоду INVESTVZGLYAD, дающему 30%-ную скидку на тариф Стандарт+. Можете зарегистрироваться тут.

🌆 Помимо этого я скоро начну обучение на одном известном ресурсе по курсам «Менеджер по развитию бизнеса» и «Нейросети для бизнеса», которые должны облегчить мои рабочие процессы — и, возможно, в следующем году я уже смогу спокойно приехать на ТОЛК 2027 лично и послушать спикеров: от известных в России, таких как Василий Олейник или Ирина Ахмадуллина, до международных — Яниса Варуфакиса (Экс-министр финансов Греции) или Джека Швагера (автор бестселлеров Market Wizards).


$T
#обучение #новичкам #ТОЛК #ТОЛК2026 #ТОЛК2027

📚 Учиться нужно всегда.

Собранием акционеров ПАО «Каршеринг Руссия» утверждён новый состав совета директоров

🔹На внеочередном заседании общего собрания акционеров ПАО «Каршеринг Руссия» (бренд Делимобиль, тикер DELI) 23 марта 2026 года был утвержден обновлённый состав совета директоров. В него вошли Алексей Эскиндаров и Денис Чарухин. Кирилл Примаков и Гюванч Донмез покинули совет. Решение вступило в силу в тот же день.

🔹Алексей Эскиндаров с 2023 года занимает должность вице-президента — директора Центра инвестиционного капитала ПАО «Банк ПСБ». В 2019–2023 годах был директором по инвестиционному развитию и работе с фондами в ППК «Российский экологический оператор».

🔹Алексей является независимым членом совета директоров, что усилит объективное, всестороннее и сбалансированное рассмотрение вопросов повестки дня с опорой на его профессиональные знания, опыт и квалификацию.

🔹Денис Чарухин с 2024 по 2025 год являлся генеральным директором ООО «Делимобиль Холдинг». С 2025 года занимал должность директора департамента корпоративного управления ПАО «Каршеринг Руссия».

https://invest.delimobil.ru/tpost/cuohm6lyn1-sobraniem-aktsionerov-pao-karshering-rus

Собранием акционеров ПАО «Каршеринг Руссия» утверждён новый состав совета директоров

РОССИЯ ЗОВЁТ!

[Инвестиционный форум ВТБ]


Мероприятие мне очень понравилось: отличные темы, топовые спикеры, прекрасная организация. Делюсь с вами лучшими ценными мыслями и цитатами с форума — теми, которые реально заставили задуматься!


1. Сессия "Искусственный интеллект, технологии и будущее частных инвестиций":


- "Сегодня в мире слишком высокая скорость изменений! Точность и скорость моделей меняются каждую неделю" [прим. автора: если проще — технологии развиваются быстрее, чем человек способен их осваивать. По сути, мы вошли в фазу технологической сингулярности]


- "Основной риск искусственного интеллекта [прим. автора: далее — ИИ] не экзистенциальный, а в появлении множества "непонятных" и неуправляемых процессов, что ведёт к слишком большой неопределённости! Которая ожидает нас не только в экономике, но и во всех сферах"


- "За счёт ИИ у людей падает чувство риска — и теперь они реализуют идеи, которые ранее были невозможны из-за их рисковой оценки"


- "Огромная мощность попадает в руки людей, которые не разбираются и не умеют ею владеть..."


- "Вопрос, который стоит себе задавать: "А что со мной будет через 3 года, если я не буду использовать ИИ?"


- "Тот, кто думает сегодня — продолжит думать и завтра!" [прим. автора: к вопросу о том, что ИИ разучит людей думать самостоятельно]


- "Те, кто умеют мыслить критически — усилят за счёт ИИ своё преимущество. Те, кто не умеют, — ..." [прим. автора: ... те — буль буль... ещё глубже... А таких, увы, большинство 🐟🐟🐟. Соболезную им...😭😭😭]


- "ИИ расширяет способность человека к осмыслению его финансовой ситуации"


- "Интернет — инструмент, дающий неограниченный доступ к информации. ИИ — инструмент неограниченной обработки информации. Человечество в целом выиграет, но широкие массы людей — проиграют... Как, например, проиграли в здоровье от появления личных автомобилей"


Как вы думаете, что позволяет думать? Думать критически? Самостоятельно думать критически?) Если коротко:

I. ЗНАНИЯ!- постоянное обучение!- владение УНИКАЛЬНОЙ информацией. Но, для начала, ещё важнее — НЕ владение НЕ УНИКАЛЬНОЙ информацией! 😶‍🌫️

II. Гибкость мышления!- решать новые задачи новыми методами;- пробовать новые подходы и действия.


2. Сессия "Новые вызовы или переход к устойчивому развитию?" [прим. автора: для экономики РФ]
- "Всё не так плохо! И, как всегда, зависит от взгляда и вашего настроя"


3. Сессии "Инвестиционная стратегия и ТОП идей на 2026 год" и "Новые возможности в стратегии частного инвестора"
Идеи (❗️не ИИР, и не моё мнение):- Золото- Ослабление рубля- Акции РФ -> ожидают реализации потенциала- "Полюс", "Норникель", "Озон", "Яндекс"- Фонды недвижимости ВИМ ВТБ


- "Что умеешь делать — в то и инвестируй!"[прим. автора: Специально для рыб: если ничего не умеешь — никуда не инвестируй! Иди учиться!!]


P.S. В очередной раз я позитивно удивлён условно-бесплатным возможностям, открывающимся, когда ты являешься квалифицированным инвестором и премиум-клиентом банка, в данном случае ВТБ. Увидеть и услышать людей такого масштаба, и получить столь уникальную информацию — дорогого стоит! А тут сегодня ещё прямо даже и обед с рататуем, моцареллой и миндальным молоком))
😋


P.S.S. ⚠️Не реклама! Не ИИР!


#Инвестиции

#ВладЛичное

#ЯВамНеРыбка!


Пост в TG: https://t.me/humannotafish/27
Пост в МАХ: https://max.ru/id781603069981_biz/AZx_6H1OB7w

РОССИЯ ЗОВЁТ!

🏦 Отчетность GloraX: коротко о главном для инвестора

Отчетность — один из основных инструментов оценки бизнеса для потенциального инвестора. Мы раскрываем два ключевых блока данных: операционные результаты и финансовую отчетность по МСФО. Разберем, что в них важно.

🏗 Операционные результаты — динамика бизнеса «здесь и сейчас»
Это самый быстрый срез состояния компании. Мы публикуем его примерно спустя 2 недели после закрытия периода и отчитываемся на ежеквартальной основе.

Мы раскрываем:
• объем продаж в площадях, в денежном выражении и количестве сделок (сюда входят квартиры, апартаменты, коммерческие помещения, машиноместа и кладовые как по ДДУ на стадии строительства дома, так и по ДКП, то есть по уже выведенным в эксплуатацию объектам)
• среднюю цену проданных квартир и апартаментов
• долю ипотечных сделок
• долю региональных сделок

💼 Финансовая отчетность по МСФО
Финансовая отчетность готовится дольше: требуется корректное признание выручки, консолидация данных по стандартам МСФО и аудит. Публикуется на полугодовой основе до 29 августа по результатам за 6 месяцев и до 30 апреля за 12 месяцев прошедшего года.
Для инвестора ключевыми показателями чаще всего являются выручка; EBITDA, чистая прибыль и рентабельность; чистый долг и его отношение к показателю EBITDA.

📊 Чем выручка отличается от продаж?
Это принципиальный момент для сектора девелопмента.
Продажи — это сумма всех заключенных сделок за период.
Выручка — это доход, признанный по правилам МСФО.

Признание происходит так:
• если проект строится — доход от продажи признается пропорционально степени готовности объекта;
• если объект введен и передан покупателю — сумма сделки признается полностью.

👉 Поэтому продажи и выручка чаще всего отличаются: например, по итогам 1 полугодия 2025 года в составе выручки только 22% занимали региональные проекты, в то время как в структуре продаж они составили 48% – это связано с начальной стадией строительства большинства региональных проектов, поэтому их продажи признаются в выручке в меньшей доле (пропорционально готовности жилого комплекса).

📎 Для вашего удобства мы собрали все операционные и финансовые метрики в едином датабуке (Excel) с динамикой за несколько лет на нашем сайте:
https://glorax.com/investors/investors/key-metrics

#GloraX
#знания #инвестиции #недвижимость #финансы #строительство #девелопмент #ключеваяставка
$GLRX $RU000A108132 $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🏦 Отчетность GloraX: коротко о главном для инвестора

💼 Как анализировать долговую нагрузку девелопера — на примере GloraX

В период высоких ставок инвесторы особенно внимательно смотрят на долг компаний. Но у девелопера долг — это не одна цифра в отчётности, а несколько разных инструментов с разной экономикой и разным влиянием на денежный поток.

Разберёмся по порядку.

✅ Проектный долг — финансирование строительства конкретных объектов

Это долг, который привязан к стройке и обеспечен будущими денежными поступлениями от продаж. К нему относят:

• Бридж-кредит — привлекается на старте проекта, до получения разрешения на строительство (РНС).
• После получения РНС бридж рефинансируется в проектное финансирование (ПФ) — основную форму банковского финансирования строительства, обеспеченную средствами на эскроу-счетах.
• После ввода объекта возможно постпроектное финансирование — рефинансирование на более длительный срок.

Важный нюанс: по проектному финансированию проценты начисляются и отражаются в отчете о прибылях и убытках, однако до момента раскрытия эскроу они не выплачиваются. Это создает временной лаг во влиянии на денежный поток, что принципиально отличает ПФ от классических корпоративных кредитов.

✅ Корпоративный долг – классические банковские кредиты на развитие бизнеса и ведение операционной деятельности.

✅ Публичный долг – инструменты фондового рынка, позволяющие диверсифицировать источники поступления средств. Отдельно отметим ЦФА – цифровые активы, не относящиеся к классическим ценным бумагам, но также используемые для гибкого управления долговой нагрузкой.

Чистый долг девелопера считается как сумма всех обязательств по проектному, корпоративному и публичному долгу за вычетом денежных средств (в том числе на счетах эскроу). Это позволяет справедливо оценивать долговую нагрузку, так как накопление средств на эскроу-счетах значительно снижает стоимость ПФ.

📊 Долговая нагрузка GloraX

На 30 июня 2025 года уровень покрытия проектного финансирования средствами на эскроу-счетах составлял порядка 0,7, а уровень чистый долг/EBITDA второй отчетный период подряд сохранялся на стабильном уровне 2,8х. На фоне рекордных продаж мы ожидаем улучшения показателя покрытия долга по состоянию на конец 2025 года, что уменьшит стоимость проектного финансирования, а также снижения отношения ЧД/EBITDA в среднесрочной перспективе.

#GloraX
#знания #инвестиции #недвижимость #финансы #строительство #девелопмент #ключеваяставка
$GLRX $RU000A108132 $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

💼 Как анализировать долговую нагрузку девелопера — на примере GloraX