Поиск

Текущая ситуация на бирже

Индекс Мосбиржи медленно, но верно карабкается вверх, завершив торги в среду на отметке 2338 пунктов. Казалось бы, новостной фон далек от позитива, однако на фьючерсном рынке мы наблюдаем рекордный объем шортов по индексу. На этом фоне рынок движется в классической противофазе к мнению большинства спекулянтов.

📊 Росстат зафиксировал недельный рост потребительских цен на 0,96%. В годовом выражении инфляция ускорилась до 7,1%, превысив верхнюю границу прогнозного диапазона Центробанка (6–7%). Этот всплеск был ожидаемым и во многом обусловлен индексацией тарифов ЖКХ. Минэкономразвития оценило инфляцию без учета тарифов в 0,21%, что много. В этом контексте можно ожидать не только сохранения ключевой ставки на ближайшем заседании ЦБ 23 октября, но и жесткого сигнала о том, что пауза в смягчении ДКП может затянуться надолго.

🏠 В лидерах роста в среду были акции девелопера GloraX, акционеры которого утвердили присоединение компании "Специализированный застройщик НТВО". Несогласным с реорганизацией будет представлено право требовать выкупа акций по цене 44,57 рубля за штуку, что предполагает премию к текущей котировке в 22,6%. Однако здесь есть важный нюанс: оферта доступна лишь тем инвесторам, которые владели бумагами до объявления.

⚓️ Стоимость аренды нефтяных танкеров обновила исторический максимум на фоне геополитической напряженности на Ближнем Востоке. Этот фактор вкупе с ослаблением рубля позволит Совкомфлоту порадовать своих инвесторов сильными финансовыми результатами за второе полугодие.

⛽️ Бумаги Газпром нефти достигли максимума за полтора года. Рынок начинает закладываться на щедрые дивиденды от эмитента на фоне благоприятной ценовой конъюнктуры на рынке черного золота и считает, что материнская компания продолжит выкачивать кэш по максимуму.

🚗 Основатель Делимобиля Винченцо Трани в интервью Forbes попытался успокоить инвесторов, заявив, что дефолта не будет. Причина - увеличившийся денежный поток. За 11 лет компания ни разу не сорвала сроки оплаты по лизинговым платежам и купонам по облигациям. Однако рынок остался глух к этим аргументам, и бумаги выглядели хуже индекса. Одних вербальных интервенций рынку мало. Спрос на каршеринг сокращается, Центробанк поставил на паузу цикл снижения ставки, а долговая нагрузка эмитента остается чрезмерной.

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.

❗️Не является инвестиционной рекомендацией
$DELI $FLOT $SIBN $TATN $GLRX

Текущая ситуация на бирже

Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ


11 сентября ЦБ впервые за десять заседаний не снизил ключевую ставку. Она осталась 14%. Следующее опорное заседание — 23 октября.


Формально цикл смягчения с пика 21% уже прошёл большой путь. Фактически у части инвесторов в голове до сих пор «цены скачут на 15%», поэтому кэш кажется единственным безопасным местом, а ОФЗ — либо скучными, либо опасными: длинные могут просесть.
Разберём не лозунг, а расклад.


Ключ сейчас 14%. Годовая инфляция около 6,2–6,3% — выше цели в 4%, но это не «пятнадцать». Прогноз ЦБ на 2026 год: 6–7%, к цели 4% регулятор целится в 2027-м. При этом инфляционные ожидания населения в сентябре выросли до 14,2% с 13,7% в августе, а «наблюдаемая» инфляция в том же опросе — 15,1%. Люди смотрят на ценник, не на ИПЦ.
Максимальная ставка вкладов в топ-10 банках держится около 13%. Короткие ОФЗ-ПД с горизонтом до двух лет дают примерно 12,3–14,4%. Длинные бумаги на пять лет и дальше — около 16,0–16,5% к погашению, то есть выше ключа. Индексируемые ОФЗ-ИН предлагают реальную доходность ориентировочно 7,2–8,5% сверх роста цен.
Зазор огромный: официальная инфляция около 6%, в голове 14–15%. Пока этот зазор жив, человек передерживает кэш, недобирает длинный долг и в конце цикла говорит: «я опять опоздал в облигации».


ЦБ смотрит на устойчивую инфляцию, ожидания и спрос. Население смотрит на бензин, ЖКХ, курицу и отпуск. В сентябре регулятор прямо написал: текущее ценовое давление усилилось, в том числе из-за топлива и разовых факторов. Поэтому пауза на 14% — не победа над инфляцией, а стоп после слишком быстрого снижения.


Для портфеля это означает три вещи.

Первое. Реальная ставка всё ещё положительная: 14% ключа минус 6,3% инфляции — это примерно плюс 7,7 пункта. Это не 2020 год и не «деньги бесплатные».

Второе. Если считать от ощущаемых 15%, реальная ставка около нуля. Отсюда желание сидеть в кэше.

Третье. Рынок ОФЗ уже закладывает, что в 2027-м ставка будет ниже, чем сейчас. Иначе длинные бумаги не торговались бы с доходностью выше 16% при ключе 14%. Кривая крутая.

Это ставка рынка на снижение, а не гарантия снижения.
Кэш и короткий вклад решают одну задачу: ликвидность и право подождать 23 октября или следующий отчёт по инфляции. Что кэш не решает — не защищает покупательную способность на горизонте двух-трёх лет, если ставки пойдут вниз, а вклад придётся перекладывать уже под 11–12%. Он не фиксирует доходность. И создаёт иллюзию контроля: «я ничего не потерял», хотя инфляцию остаток уже ест.


Практическое правило, которым пользуюсь сам. Резерв на три-шесть месяцев расходов — только кэш, накопительный или вклад до полугода. Это не инвестиция. Всё, что сверху и лежит «пока непонятно, куда деть», — уже не кэш, а непринятое решение. Его надо разметить по горизонту.


Дальше — не «какие ОФЗ купить всем», а какую работу бумага должна делать.
Короткие ОФЗ-ПД и флоатеры нужны, чтобы припарковать деньги на 6–18 месяцев и не играть в «угадай, что сделает ЦБ». Флоатер привязан к переменной базе, купон живёт вместе со ставкой, цена менее нервная, чем у длинной бумаги с постоянным купоном. Минус простой: когда цикл снижения ускорится, вы не зафиксируете сегодняшние высокие 16% на пять лет.
Длинные ОФЗ-ПД нужны, чтобы зафиксировать высокую доходность и получить переоценку тела, если рынок поверит в более низкую ставку 2027–2028 годов. Сейчас длинный конец даёт примерно 16,0–16,5% к погашению. На прошлом аукционе выпуск 26249 ушёл с доходностью около 16,14%.


Минус жёсткий. Если 23 октября ЦБ будет ястребом, а инфляция не остынет, цена длинной бумаги просядет. Это не дефолт Минфина — это процентный риск. Кто берёт выпуск 2035–2040 «на все деньги», торгует прогнозом ставки, а не безопасной облигацией.
ОФЗ-ИН — страховка именно от инфляции, а не от ключевой ставки. Реальная доходность сейчас заметно положительная. Имеет смысл как защита той самой «инфляции в голове»: если ИПЦ снова ускорится, номинал подрастает. Если цены спокойно идут к 4%, эта бумага будет выглядеть скучнее флоатера и короткой ПД.


Рабочая рамка для частного инвестора с горизонтом один-три года. Не догма, а каркас.
Резерв и опцион на октябрьское заседание — кэш плюс вклад до шести месяцев, примерно 20–30% свободного рублёвого долга. Держать текущую высокую ставку без большой дюрации — короткие ПД и флоатеры, 30–40%. Фиксация на случай, если цикл снижения продолжится в 2027-м, — средние и длинные ПД на три-семь лет, 20–30%. Страховка от сюрприза по ценам — ОФЗ-ИН, 10–15%.


Кто не готов смотреть просадку тела на 5–10%, длинный конец урезает до нуля и оставляет флоатер с короткой ПД. Это не «упустил ралли». Это соответствие нервной системе.
Три сценария до конца года — без календаря ясновидца.
Базовый. ЦБ в октябре держит 14% или режет символические 25 пунктов. Инфляция до конца года в коридоре 6–7%. Короткие бумаги и флоатеры отрабатывают купон, длинные стоят или слабо растут. Главная ошибка здесь — всё переложить в пятнадцатилетние, «пока не подешевели».


Мягкий. Устойчивая инфляция остывает, ожидания разворачиваются вниз, рынок на 2027 год закладывает ключ ближе к 10–12%, как в базовом прогнозе ЦБ. Тогда длинная ПД даёт и купон, и рост цены. Дюрацию в этом сценарии добавляют траншами, не одним чеком.
Жёсткий. Топливо, тарифы и ожидания на 14%+ не отпускают. ЦБ держит высокую ставку дольше. Длинные ОФЗ ещё раз переоцениваются вниз. Выигрывает кэш и флоатер. Фраза «я купил на все деньги 2040-й по красивой доходности» в этом сценарии — самая дорогая за год.
Ни один сценарий не отменяет простое правило: горизонт бумаги не короче горизонта ваших денег. Если сумма может понадобиться через восемь месяцев, ей не место в выпуске 2038 года.


Что сделать на этой неделе практически. Отделить резерв от денег «в ожидании идеи». Посчитать, какая доля портфеля реально в кэше сверх резерва на жизнь. Если больше 40% при горизонте больше года — это не осторожность, это отложенный выбор. Не выбирать ОФЗ по максимальной цифре в котировках: сначала срок, потом тип — постоянный купон, флоатер или инфляционка, — и только затем конкретный выпуск. И не конвертировать ощущаемые 15% инфляции в торговый план. План строится от ИПЦ, ключа, кривой и вашего срока.


Ставка 14% инфляцию в статистике уже обогнала. Инфляцию в голове — нет. Пока эти две инфляции не сойдутся, кэш будет казаться умнее облигаций. Обычно именно в этот момент цикл по долгу уже перекладывает доходность из «сейчас на вкладе» в «на годы вперёд в бумаге».


Какая доля кэша сверх резерва на жизнь у вас сейчас — и под какой горизонт она лежит?


Не является индивидуальной инвестиционной рекомендацией. Доходность прошлых периодов и текущая доходность к погашению не гарантируют будущего результата. Инвестиции в облигации связаны с процентным и рыночным риском.

Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ

Текущая ситуация на бирже

Индекс Мосбиржи медленно, но верно карабкается вверх, закрепившись в середине недели выше 2300 пунктов, подпитываясь надеждами на прогресс в переговорном треке Москвы и Вашингтона. Технический фактор также оказывает поддержку - количество шортистов в индексе Мосбиржи достигло исторического максимума. В таких ситуациях рынок обычно движется в противофазе, наказывая жадных спекулянтов.

📊 Росстат представил недельные данные по инфляции, сообщив о росте потребительских цен на 0,06%. В годовом выражении инфляция стабилизировалась в районе 6,3%. Цифры выглядят скучно и предсказуемо, если не заглядывать в октябрьский календарь с его индексацией тарифов ЖКХ. Куда более интересную статистику представил Центробанк, зафиксировав рост инфляционных ожиданий населения на 0,5 п.п., до 14,2%. При таких вводных шансы на снижение ключевой ставки на октябрьском заседании регулятора стремятся к нулю.

⚓️ Западные СМИ пишут о рекордном росте стоимости морских перевозок нефти на этой неделе на фоне геополитической напряженности на Ближнем Востоке. Для Совкомфлота это отличный повод порадовать акционеров сильными цифрами в отчете за третий квартал. Но эйфория может быть преждевременной. Прямые переговоры США и Ирана, прошедшие впервые за несколько месяцев, намекают на то, что долгосрочно рассчитывать на аномальную премию в фрахте не стоит.

🧰 Совет директоров ВсеИнструменты. ру 28 сентября рассмотрит вопрос о buyback. Котировки отреагировали мгновенно, прибавив более 7%. Логика рынка проста: компания удвоила свободный денежный поток по итогам полугодия, а значит, у нее есть ресурсы для щедрого обратного выкупа.

🏢 Продажи новостроек в столице рухнули на 45,2% год к году, достигнув минимума с мая 2020 года. Московский рынок жилья переживает гораздо более глубокое охлаждение, чем регионы. Снижение спроса негативно для ЛСР, Самолета и Эталон, для которых столичный рынок недвижимости является ключевым.

💎 Гендиректор De Beers Эл Кук сообщил о начале роста цен на природные алмазы на фоне сокращения предложения и роста спроса. Мировая добыча падает четвертый год подряд, и в 2026-м она рискует опуститься до 95 млн карат - антирекорда за 40 лет. Но рынок не всегда реагирует мгновенно, и в этом контексте не следует рассчитывать на быстрый рост цен, который приведет к переоценке стоимости акций Алроса.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$ALRS $FLOT $ETLN $LSRG $SMLT

Текущая ситуация на бирже

Текущая ситуация на бирже

Рынок акций снова оказался в тисках геополитики. Попытка разрядки на фоне приезда американской делегации не оправдала надежд инвесторов: индекс Мосбиржи продолжил сползать вниз. Масла в огонь подлил Bloomberg, опубликовавший материал о якобы готовящейся Россией эскалации конфликта.

📊 Росстат зафиксировал остановку дефляционной серии. Годовая инфляция удерживается на уровне 6,2%, что выглядит приемлемо для топливного кризиса, но расслабляться рано. В октябре нас ждет индексация тарифов ЖКХ, которая станет новым проинфляционным фактором. До ближайшего заседания Центробанка осталось чуть более двух недель, и пока кривая доходности ОФЗ закладывается на сохранение ключевой ставки. Рынок перестал верить в быстрое смягчение ДКП.

🍷 Novabev Group отчиталась о слабых финансовых результатах за первые шесть месяцев. Выручка увеличилась всего лишь на 8% до 74,4 млрд рублей, тогда как чистая прибыль сократилась на 38% до 1,3 млрд. Причин несколько: оптимизация складских запасов, падение потребления крепкого алкоголя в стране почти до тридцатилетнего минимума. Для Novabev, сфокусированного именно на крепком спиртном, это серьезный структурный риск.

🚢 Суммарный экспорт через порты Юга и Северо-Запада просел на 26% к июлю, составив 6,1 млн тонн. Судовладельцы просто боятся отправлять флот в Черное море. Негативный сигнал не только для НМТП, но и для рубля, так как возрастают риски сокращения притока экспортной выручки. Более того, во второй половине года импорт традиционно сезонно растет, а сейчас к нему добавляется вынужденный ввоз готовых нефтепродуктов из-за атак беспилотников на НПЗ.

👕 Henderson представил откровенно слабые результаты: выручка за полугодие выросла всего на 3,6% до 11,2 млрд рублей, а чистая прибыль рухнула на 53% до 453 млн. Компания продолжает открывать магазины, но потребительский спрос за ростом площадей пока не поспевает. Менеджмент рассчитывает ускориться во втором полугодии, однако пока непонятно, за счет чего произойдет заметный разворот текущего тренда.

⛽️ А вот Татнефть удивила сильной отчетностью: выручка выросла на 15,8% до 881,7 млрд рублей, а чистая прибыль почти втрое - до 165,2 млрд. Операционная прибыль при этом удвоилась до 222 млрд рублей, а капитальные затраты снизились на 8,9% до 59,7 млрд. На фоне слабых результатов многих нефтяников цифры выглядят особенно интересно. Конечно, эффект низкой базы присутствует, но с точки зрения потенциальных дивидендов такое полугодие выглядит весьма достойно.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен, обязательно прожмите лайк. Так я пойму, что формат вам заходит, и продолжу готовить брифинги для вас.
$BELU $HNFG $NMTP $TATN

Текущая ситуация на бирже

Почти 500 тысяч электронных кошельков открыли пользователи Qplus

Делимся с вами первыми результатами запуска электронного кошелька Qplus на базе банка «Евроальянс» из Группы Займер.

🟢 За шесть месяцев 2026 года пользователи открыли 478 000 рублевых кошельков.

🟢 В отдельных сценариях использования сервиса наблюдается кратный рост: совокупный объем исходящих переводов из кошельков Qplus в июне превысил показатель января более чем в 6 раз.

🟢 Денежные переводы по СБП остаются основным направлением исходящих переводов: на них приходится 69% общего объема за первое полугодие.

🟢 В апреле была запущена виртуальная карта Qplus для оплаты зарубежных сервисов. Уже в мае объем переводов на виртуальные карты превысил объем переводов на обычные банковские карты. Средняя сумма такого перевода составила около 3,5 тысяч рублей – это более чем в 2 раза выше, чем по переводам через СБП или на обычные банковские карты.

🟢 В структуре платежей за товары и услуги около 50% приходится на цифровые онлайн-сервисы, около трети – на пополнение иностранных карт и электронных кошельков, еще 17% – на повседневные платежи, в том числе за мобильную связь, интернет и ЖКХ. Набирает популярность оплата цифровых товаров.

«Запуск Qplus стал важным этапом трансформации Евроальянса и развития транзакционного направления Группы. Почти 500 тысяч открытых кошельков и рост активности в отдельных платежных сценариях показывают интерес аудитории к новому сервису. Для Группы кошелек Qplus – это возможность постепенно расширять взаимодействие с клиентами за пределами кредитных продуктов и развивать дополнительные источники комиссионного дохода», – сказал Роман Макаров, генеральный директор Займера.

$ZAYM

Почти 500 тысяч электронных кошельков открыли пользователи Qplus

Экономия или жизнь «на всю катушку»? 🤑

Как меняются траты летом

Какое время года обходится людям дороже: зима или лето? Займер узнал ответ на этот вопрос, а также выяснил, на что опрошенные тратятся и на чем экономят в теплые месяцы. Делимся с вами результатами исследования.

🔸 Для большинства россиян (66%) лето – самый затратный сезон, показал наш опрос. Еще четверть (27%) фиксирует самые высокие расходы зимой, а вот осенью и весной увеличивают траты до максимума лишь по 3,5% респондентов.

🔸 По оценкам опрошенных, каждый пятый (18%) тратит летом примерно на 10-20 тыс. ₽ в месяц больше, чем в другое время года, а каждый седьмой (14%) – на 5-10 тыс. ₽ больше. Однако многие снижают расходы летом – 15% людей экономят от 1 до 5 тыс. ₽ в месяц, 12% – от 5 до 10 тыс. ₽ и еще 7% – более 10 тыс. ₽ в месяц.

🔸 Основной статьей затрат для россиян летом является отпуск – его назвал каждый четвертый (24%). Вместе с тем, каждому пятому (22%) дороже всего обходится ремонт квартиры или дома. А по 15% несут главные расходы на дачу и на летний досуг и развлечения. Среди других частых трат – ремонт автомобиля (7%), праздники (5%) и шоппинг (4%).

🔸 На чем люди экономят летом? Почти половина (47%) тратит меньше на продукты, питаясь сезонными овощами и фруктами, в том числе со своего огорода. Четверть (25%) снижает расходы на транспорт, так как больше ходят пешком, ездят на велосипеде или самокате. Наконец, каждый пятый (21%) экономит на счетах за ЖКХ, а 14% – на развлечениях, отдавая предпочтение отдыху на свежем воздухе и на природе.

О чем нам это говорит? ☝️ Лето заметно меняет структуру расходов: у большинства опрошенных общие траты растут, причем отпуск почти делит первое место с ремонтом. Заметную часть бюджета также занимают дача и досуг. Вместе с тем теплое время года позволяет сокращать некоторые повседневные расходы – прежде всего на продукты, транспорт и ЖКХ. Поэтому летняя финансовая картина получается двойственной – сезон крупных трат одновременно дает людям дополнительные возможности для экономии.

$ZAYM

Экономия или жизнь «на всю катушку»? 🤑

​🪙 Итоги недели.

Рынок прибавил 2,5%, но так и не смог закрепиться выше отметки 2300. Поддержку оказали три фактора: дивидендные выплаты Сбера, ослабление рубля до 82+ и неожиданная недельная дефляция (-0,02%).

Впереди — ключевые риски: заседание ЦБ 11 сентября.
Ставка, скорее всего, останется без изменений, но это не точно
Уточнение параметров бюджета, рост тарифов ЖКХ и геополитические сюрпризы так же могут нас ждать уже скоро. Новых идей для продолжения роста нет.
Другие новости:

1. Санкционный удар. Сенат США одобрил законопроект об «адских санкциях», в сентябре его рассмотрят в Палате представителей, а окончательное решение оставили за Трампом.
2. Нефтяные качели. Цены упали после заявления Трампа об открытии Ормузского пролива, но отскочили после опровержения Ирана. Эта история продолжается уже полгода.
3. Корпоративные события. Сбербанк инициирует банкротство Евротранса, а Мосбиржа исключает его бумаги из Индекса создания стоимости.
4. Действия Минфина. Ведомство увеличило покупки валюты по бюджетному правилу на 20% по сравнению с прошлым месяцем.
5. Логистика Озона. Маркетплейс начал перемещать дорогостоящие товары со своих складов в пункты выдачи заказов.

🪙Итоги недели: рост индекса Мосбиржи на фоне снижения ставки.

Индекс Мосбиржи отскочил на 8,5% после почти пяти месяцев падения – поддержку оказало неожиданное смягчение ДКП. Так же остаются все инфляционные риски (бензин, тарифы ЖКХ), + эскалация конфликта, + новые санкции и пересмотр бюджета.

События недели:
1. Ozon единственный кто подешевел на неделе. На фоне отсутствия торгов акциями Wildberries весь удар от негатива принял на себя Ozon.
2. Дом.РФ и ВТБ закрыли дивидендные гэпы за 3–5 дней на отскоке рынка. 👍
3. ЕС утвердил 21-й пакет санкций – под ограничения попали 32 банка, Мосбиржа, АФК «Система», Селигдар, криптоплатформы, 41 танкер и 3 НПЗ.
4. Евротранс взлетел на 102% за день после запрета шортов, но в тот же день объявил техдефолт – готовится иск о банкротстве.
5. Госдума приняла закон о криптовалютах – вступает в силу с 1 сентября.

Собрал облигационный портфель с годовой доходностью свыше 20%. Что внутри?

Рынок корпоративного долга переживает непростые времена. Инвесторы массово пересматривают риски: вместо погони за доходностью — бегство в качество, короткие дюрации и надежные имена. Новые выпуски облигаций все чаще проваливаются — даже щедрые купоны не спасают, а бумаги уходят в минус сразу после размещения.

Прошедшая неделя принесла 20 случаев неисполнения обязательств. Среди должников — как знакомые лица, так и новички: Нафтатранс плюс, Соби-лизинг, Мосрегионлифт, Нэппи Клаб, Чистая планета, Открытие холдинг, Ю ди пи авто, Бизнес-Лэнд, СибАвтоТранс.

В этой турбулентности появляются и возможности. Если волна распродаж докатится до качественных имен, такие бумаги, как ОДК, Вис Финанс, Аренза-Про, Глоракс, ЭкоНива и Полипласт, станут отличными целями для покупки. Но есть и те, кого стоит избегать: компании с систематической задолженностью перед ФНС — ЖКХ РС(Я), Бизнес-Лэнд, Омега, Центр Резерв, СЛДК, Эффективные технологии, Антерра.

Коррекция на рынке меня не пугает: я планомерно следую своей стратегии и использую текущие просадки, чтобы аккуратно наращивать позиции в акциях через фонды. Облигационная часть продолжает исправно приносить купоны, а значит, я спокоен за базовый доход. Когда рынок развернётся, я уже буду в игре.

Инвестиционный портфель диверсифицирован под разные сценарии:

• Корпоративные облигации: как основа для дохода.
• Валютные инструменты: служат хеджированием геополитических рисков.
• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.
• Фонды акций: обеспечивают участие в росте крупнейших компаний, определяющих динамику индекса МосБиржи.

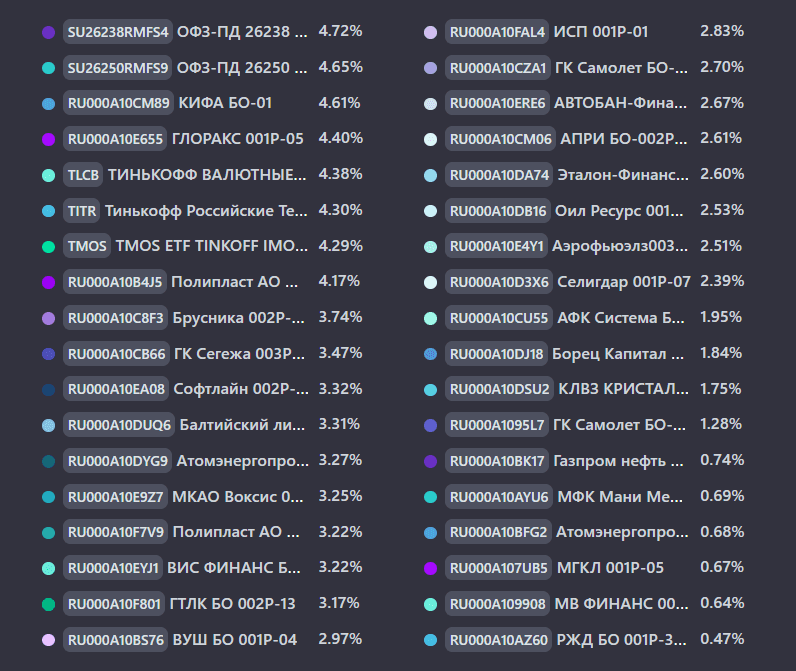
На данный момент в портфеле 33 облигации и 3 фонда
:

Текущую структуру портфеля вынес в наглядный скриншот с указанием доли каждой позиции от депо. Основное внимание сегодня предлагаю уделить детальному анализу сделок и выделил бы двух эмитентов, положение которых за последний год заметно ухудшилось:

КИФА БО-01 CNY $RU000A10CM89 (ВВ+) Доходность к погашению: 25,7% на 1 год 1 месяц

В 2025 году компания допустила нарушение кредитных ковенантов. Причина — резкий рост долговой нагрузки: финансовый долг увеличился на 171% до 665 млн рублей, а операционный денежный поток ушел в минус. В результате показатель чистый долг / EBITDA превысил допустимые уровни, зафиксированные в кредитных соглашениях.

Ухудшение финансовых показателей не осталось незамеченным рейтинговыми агентствами. В мае 2026 года НРА понизило рейтинг компании с BBB|ru| до BB+|ru|, прямо указав в пресс-релизе на эти причины.

Оил Ресурс 001P-03 $RU000A10DB16 Доходность к погашению: 44% на 4 года 2 месяца

К эмитенту есть вопросы по отчётности и расчёту доходов. Бумаги рухнули после отзыва рейтинга НРА 2 июня — агентству просто не хватило данных.

Плюс у «Кириллицы» 22 августа 2026 года предстоит погашение выпуска БО-03 $RU000A106UB7 на 300 млн рублей. Именно это и подпитывает опасения, что материнская компания не справится с обязательствами и допустит техдефолт. Однако предыдущий выпуск БО-02 в этом же месяце был полностью погашен, что немного сглаживает тревогу.

Пока я не принял окончательного решения о выходе из этих облигаций: несмотря на все озвученные риски, эмитенты продолжают исправно платить, а доля этих бумаг в портфеле остаётся комфортной по отношению к депозиту, поэтому на данный момент я сохраняю позицию.

Общая доля фондов в структуре портфеля: за последний месяц увеличилась с 9,5% до 13% покупками
#TMOS, #TITR и #TLCB. Среднесрочная цель: увеличить до 20%.

Статистика за все время:

• Текущая стоимость портфеля: 908 266,59 ₽
• Ежегодный купонный доход: 128 884,62 ₽
• Ежемесячный купонный доход: 10 740,39 ₽

• Эффективная доходность: на фоне коррекции рынка долга с 20,38% выросла до 23,27%
• Доходность к погашению без учета реинвестирования купона: с 18,3% выросла до 21,08%

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.

'Не является инвестиционной рекомендацией

Собрал облигационный портфель с годовой доходностью свыше 20%. Что внутри?

Неделя проигранных уровней: фундаментальный и технический взгляд на рынок

Прошедшая неделя выдалась для российского рынка крайне неудачной. Индекс МосБиржи продолжил падение, опустившись почти к 2100 пунктам — минимальному уровню с декабря 2022 года. Отскоки, если и случались, были слабыми и быстро сходили на нет. Рублевый индикатор обновил многолетний минимум, тогда как долларовый РТС чувствовал себя увереннее благодаря валютному фактору, хотя тоже опустился до минимума с января 2025 года.

За 18 недель снижения рынок технически созрел для отскока — торги в воскресенье это подтверждают. На закрытии торгов индекс МосБиржи показал рост на 0,49%, поднявшись до 2156,24 пункта. Но это, лишь техническая коррекция, а не смена тренда. Нефть реагирует на эскалацию вокруг Ирана, а вместе с ней и наш экспортно-ориентированный рынок, но внутренние проблемы перевешивают.

Фундаментальные факторы по-прежнему работают против роста. Геополитика, топливный кризис и инфляция оставляют рынку мало шансов на устойчивое восстановление.

Данные по бюджету за первое полугодие — одни из ключевых для фондового рынка, поскольку именно от них во многом зависит денежно-кредитная политика ЦБ. Цифры такие: доходы составили 18,6 трлн рублей (+5,8%), из которых нефтегазовые упали на 22,7% до 3,66 трлн, тогда как ненефтегазовые, напротив, выросли на 16,3% до 14,9 трлн.

Расходы оказались на уровне 24,3 трлн (+16,1%), а дефицит сложился в 5,73 трлн рублей, или 2,5% ВВП. При этом годовой план по дефициту — 3,8 трлн, так что за полгода мы уже превысили его почти в полтора раза.

Впрочем, есть и позитивный нюанс: по сравнению с пятью месяцами дефицит сократился с 6 трлн до 5,73 трлн. Но назвать это поводом для оптимизма сложно.

Особую тревогу вызывает инфляция: по данным Росстата, годовой показатель вырос до 6,02%, а с начала года цены прибавили 4,19%. Главный драйвер — топливо. Бензин и дизель дорожают на фоне дефицита, спрос вырос почти на треть, а в регионах вводят ограничения на заправку.

Впереди еще индексация тарифов ЖКХ, и ЦБ уже прямо заявил, что пространства для снижения ставки стало меньше. Заседание 24 июля — главный ориентир, и пауза выглядит почти неизбежной.

На геополитическом фронте ясности не прибавилось. Итоги саммита НАТО разочаровали: €70 млрд для Украины и формулировка о России как долгосрочной угрозе. ЕС готовит 21-й пакет санкций, который должен быть принят 13 июля. А в США сенаторы уже согласовали с Трампом меры против покупателей российской нефти. Единственной надеждой остается разговор Путина и Трампа, но его все откладывают.

Эскалация в Ормузском проливе и атаки на танкеры подталкивают нефтяные цены вверх. Если конфликт затянется, Brent вполне может закрепиться выше $80 за баррель — это стало бы серьезной поддержкой для российского рынка.

Техническая картина пока не радует. Уровень 2200 пробит, быстро вернуться выше не удалось, и теперь пространство для снижения открыто вплоть до 2000 пунктов. Шортов накопилось много, и рано или поздно их начнут закрывать, что может дать мощный отскок, поэтому шортить рынок стоит крайне аккуратно. Но пока тренд остается нисходящим.

На корпоративном фронте неделя будет насыщенной: дивидендные реестры закроют Мосэнерго, Татнефть, Сургутнефтегаз, Совкомфлот, Аэрофлот, Сбербанк, ДОМ РФ, Ростелеком, ВТБ и Базис. Отчетность представят X5, Henderson и Аэрофлот. А в макроэкономике выйдут данные по торговому балансу и индексу цен производителей.

• Лидеры: ЮГК
#UGLD (+3,10%), Циан #CNRU (+1,70%), Позитив #POSI (+0,64%).

• Аутсайдеры: Полюс
#PLZL (-8,11%), РусАгро #RAGR (-3,07%), Астра #ASTR (-2,90%).

13.07.2026 - понедельник

•
#AFLT операционные результаты за июнь 2026 года
•
#SVCB закрытие реестра по дивидендам 0.35 руб
•
#NMTP закрытие реестра по дивидендам 1.1448 руб
•
#BANE закрытие реестра по дивидендам 69.29 руб
•
#LSRG закрытие реестра по дивидендам 78 руб
•
#MDMG последний день с дивидендом 47 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией

Неделя проигранных уровней: фундаментальный и технический взгляд на рынок

Победа в торгах и теперь - вопросы

Победа в торгах по банкротству. Дилемма. 🤔
Обещал — рассказываю.

Всегда мне было интересно, каково это — победить в торгах по банкротству. И знаете что? Увы и ах… 😅 Я всё-таки испытал это чувство. Оказывается, победить таки можно!

Короче, в аукционе за объект в Московской области — Я ВСЁ-ТАКИ ПОБЕДИЛ 🏆🎉

7 635 000 ₽ или 122 750 ₽ за квадратный метр (округлил).
Квартира — 3 комнаты, 62,2 м². Находится в МО, г. Химки, мкрн Сходня.
В старой панельке. Продавец — Банк ВТБ.

И вы знаете, после работы я поехал её смотреть. Процесс проходит так:
Банк со мной связался и сообщил о победе ✅
Я договорился с представителем банка о встрече и демонстрации квартиры. (Кстати, максимально адекватный и приятный мужик по имени Макс. Видимо, все Максы — топовые ребята 😎)

После работы, в прекрасную пятницу, почапал встречаться с банковским представителем.
Он сразу предупредил: квартира стоит давно. Жили в ней, кажется, семья армян. В какой-то момент муж умер, кредит взяли под залог этой квартиры, жена платить одна не смогла. Вот квартиру и отжали. Ситуация в целом типичная, подобного имущества много.

Приезжаю я значит на место, осмотрелся вокруг. Локация действительно ну просто «бомба» 💣 — я таких вариантов, по-моему, даже представить не мог! От станции Сходня 6 минут быстрым шагом (с этой станции до Москвы меньше 30 минут). От дома также 5 минут до автобусных остановок, которые едут к крупным ТЦ, в том числе к МЕГА Химки. Вокруг дома — 3 лицея, детские сады, поликлиники (детская и взрослая), магазины, парк. Причём всё это в шаговой доступности — до любого объекта 5–7 минут идти в среднем. 🏫🛍️🌳

А у меня, собственно, в чём идея была?
Взять ипотеку, подшаманить квартиру, убрать плесень, которая там образовалась (ибо крыша текла какое-то время, а это последний этаж, технического этажа в доме нет). Ну и перепродать это дело. Менеджер ВТБ немного «нагнал жути»: мол, в квартире просто жесть и ппц как всё плохо. А оказалось — вполне приличная квартира! Запашок, конечно, неприятный, но это всё поправимо 💨
Полы в целом нормальные. 3 раздельные полноценные комнаты. Но вот кухня — примерно 4 квадрата. Не знаю, кто так делал кухни, но, по-моему, нужно быть полным до… чтобы в 3-комнатной квартире кухню 4 метра сообразить 😂😅
Плесень по углам и правда имеется, видок так себе, но вроде тоже поправимо. Это же панели. Хотя, учитывая, что дом 1971 года постройки, не удивительно, что всё так.

Короче, в этой локации ценники на квадрат начинаются примерно от 150 000 ₽ — и это в квартирах с очень старым ремонтом.

Калькулятор мне говорил сначала:
7 635 000 ₽ + где-то 400 000 ₽ на ремонт (максимально простой, вместе с материалами).
Грубо говоря, ещё 500 000 ₽ уйдёт на проценты по ипотеке (я взял 6 месяцев на цикл продажи).
Итого ~8 500 000 ₽ — закупка.
Выставить планировал за 9 990 000 ₽, а дальше — торговаться, если что.
Короче, потенциальная прибыль за полгода — от 1,5 млн и ниже.

С юридической точки зрения всё проверил — чистота полная, осталось только официальные подтверждения получить по отсутствию долгов по ЖКХ. На словах вроде всё чисто.

И вот я не знаю: вписываться ли в тему? 🤷‍♂️
Оптимизм — это хорошо, но вроде и рисков много… Время подумать у меня — неделя. Нужно будет 1,5 млн на первоначалку — и вперёд.

Такая история.
Жду вашего мнения в комментариях 👇
Важные новости и подробности — не только тут.
Подписывайтесь, чтобы не пропустить! 🔔🚀

P.S. Можно сказать я пытаюсь стать почти девелопером. Даже не знаю, кто лучший застройщик?
Кстати, рядом куча Самолёта, Пика и ФСК новых - конкурировать в том числе с ними придется.

$SMLT $PIKK $GLRX $ETLN $APRI

#торги
#застройка
#квартира

Победа в торгах и теперь - вопросы

Нефть спасла рынок, НАТО ужесточает риторику: кто перетянет его на свою сторону

Если бы не нефтяной сектор, вчерашние торги вполне могли закончиться в минусе. Однако нефтянка вытянула рынок: индекс МосБиржи закрылся выше 2200, а значит, у недели снова появился шанс уйти в плюс. Драйвером выступили заявления Дональда Трампа — он дал понять, что режим прекращения огня в Иране завершен и рассчитывать на конструктивный диалог с Тегераном не стоит. Это подстегнуло нефтяные котировки вместе с нашими нефтяными бумагами.

Помимо нефти, рынок поддержали ожидания предстоящего разговора президентов США и России по Украине — информагентства анонсировали его, не вдаваясь в детали. Впрочем, геополитические и санкционные риски никуда не делись, как и фундаментальные проблемы: крепкий рубль, бюджетный дефицит и высокая ключевая ставка. Все это продолжает подпитывать волатильность.

Второй день подряд отскакивает и долговой рынок. Длинные ОФЗ и индекс RGBI прибавили за два дня более 2% — рынок позитивно воспринял решение Минфина приостановить аукционы по размещению новых облигаций. Это сняло часть давления на ликвидность, хотя структурный дефицит в системе сохраняется и даже растет.

Вечером индекс ушел в боковик после публикации недельной инфляции Росстата: она ускорилась до 0,31% с 0,22% неделей ранее. При этом Минэкономразвития отмечает, что в годовом выражении инфляция замедлилась до 5,61% с 6% — благодаря переносу индексации ЖКХ на октябрь. Но цены на бензин снова подскочили на 2,1%, и топливный вопрос остается в центре внимания не только с бытовой точки зрения — на дворе сезон отпусков и уборка урожая на юге, а значит, любой рост топливных цен бьет по всей экономике.

Заседание ЦБ 24 июля — главный ориентир: еще в начале месяца аналитики ждали снижения ставки на 25 б.п., но теперь склоняются к паузе или даже к повышению.

ЦБ опубликовал данные по итогам июня: частные инвесторы продолжают верить в акции, наращивая покупки до 27,8 млрд рублей. Но чем больше они покупают, тем меньше их доля в общих торгах — она рухнула до 64,5%, чего не было с начала 2022 года.

Кто же продает, пока физлица скупают? Негосударственные пенсионные фонды — они вышли на 22,8 млрд. К ним присоединились нерезиденты из дружественных стран, продавшие бумаг на 12,1 млрд. В ЦБ, правда, успокаивают: сделки дружественных иностранцев проходили за рамками биржевого стакана, так что рынок их практически не заметил.

В целом июнь порадовал активностью — среднедневные обороты выросли до 103 млрд рублей. Это выше и майского показателя (66 млрд), и среднегодового. Но если частники теряют долю при росте объемов, значит, на рынок заходят более крупные игроки — и это уже интересный тренд.

На саммите НАТО приняли итоговую декларацию, в которой Россия названа долгосрочной угрозой для евроатлантического сообщества. Альянс закрепил обязательства по финансированию Украины: €70 млрд в текущем году и столько же в следующем. При этом обещания о членстве Украины в НАТО в документе нет, как и информации о месте и дате следующего саммита.

Ключевой момент — позиция США, которую озвучил Марко Рубио. Он объявил о намерении принуждать Россию к миру, сославшись на то, что защищать российское небо становится все труднее, а значит, наступает время для переговоров. Однако едва ли Москва согласится на диалог с такими формулировками, когда мир предлагается не как взаимный интерес, а как вынужденная уступка под давлением.

• Лидеры: РуссНефть
#RNFT (+7,39%), Магнит #MGNT (+6,45%), Татнефть-ап #TATNP (+6,10%).

• Аутсайдеры: Полюс
#PLZL (-24,25%), ЕвроТранс #EUTR (-14,10%), Селигдар #SELG (-6,40%).

09.07.2026 - четверг

•
#STSB последний день с дивидендом 0.8279243 руб
•
#PLZL СД рассмотрит вопрос о дивидендах
•
#BTBR последний день с дивидендом 5.19 руб
•
#MBNK последний день с дивидендом 96.12 руб
•
#OMZZP последний день с дивидендом 0.012 руб
•
#SELG День инвестора на Мосбирже
•
#SBER Сбербанк РПБУ за 1п 2026 года
•
#MGKL День Инвестора

Более подробно пишу про эти и другие компании в своем телеграм-канале, так что подписывайтесь.

'Не является инвестиционной рекомендацией

Нефть спасла рынок, НАТО ужесточает риторику: кто перетянет его на свою сторону

🌟 Подводим итоги последних двух недель! Собрали для вас главные новости рынка недвижимости 🌟

📌 Ключевая ставка – 14,25%
https://www.cbr.ru/press/keypr/

📌 Выдачи рыночной ипотеки в России выросли в четыре раза в январе-апреле 2026
https://realty.ria.ru/20260619/vydacha-2099952072.html

Глава ЦБ Эльвира Набиуллина заявила, что снижение ключевой ставки привело к росту кредитования. За 4 месяца 2026 года было выдано в четыре раза больше рыночной ипотеки, чем за аналогичный период годом ранее.

📌 Эксперты оценили влияние снижения ключевой ставки на рынок жилья в России
https://realty.ria.ru/20260619/eksperty-2099887412.html

Рост активности на рынке недвижимости со стороны девелоперов ожидается при ключевой ставке на уровне 10%, считают эксперты. При этом для покупателей жилья, относительно комфортной может стать ключевая ставка в диапазоне 12–13%. На фоне решения ЦБ по снижению ключевой ставки на 25 базисных пунктов эксперты отмечают, что каждое предыдущее снижение "ключа" давало рынку ипотечного кредитования прирост в выдачах минимум на 10%.

📌 На Московский регион приходится половина выручки в сегменте новостроек
https://tass.ru/nedvizhimost/27771019

Половина выручки на рынке недвижимости в России в сегменте новостроек приходится на Москву и Московскую область. В Москве продается одна из десяти квартир в течение месяца. В среднем в России продаются или одна из 15-20 квартир в месяц.

📌 Минстрой вновь обсудит вопрос поэтапного раскрытия счетов эскроу
https://tass.ru/ekonomika/27798425

Замминистра строительства и ЖКХ Никита Стасишин в ходе форума «Движение» заявил, что вопрос введения поэтапного раскрытия счетов эскроу снова обсудят в правительстве.

📌 Эксперты оценили экономический эффект от внедрения ИИ в строительство
https://realty.ria.ru/20260616/analitiki-2099156308.html

Аналитики компании «Яков и Партнеры» подсчитали, что сквозное внедрение искусственного интеллекта в процессы российского девелопмента может дать ежегодный эффект около 0,9 триллиона рублей, или 0,4% ВВП России. Согласно результатам исследования, 64% компаний уже проводят эксперименты с ИИ в свободном режиме, 27% находятся на стадии активного развития, и только 9% - на стадии масштабирования ИИ-решений.

#ETLN #Эталон

Примак “армагеддонщик”? Да нет, просто читаю цифры

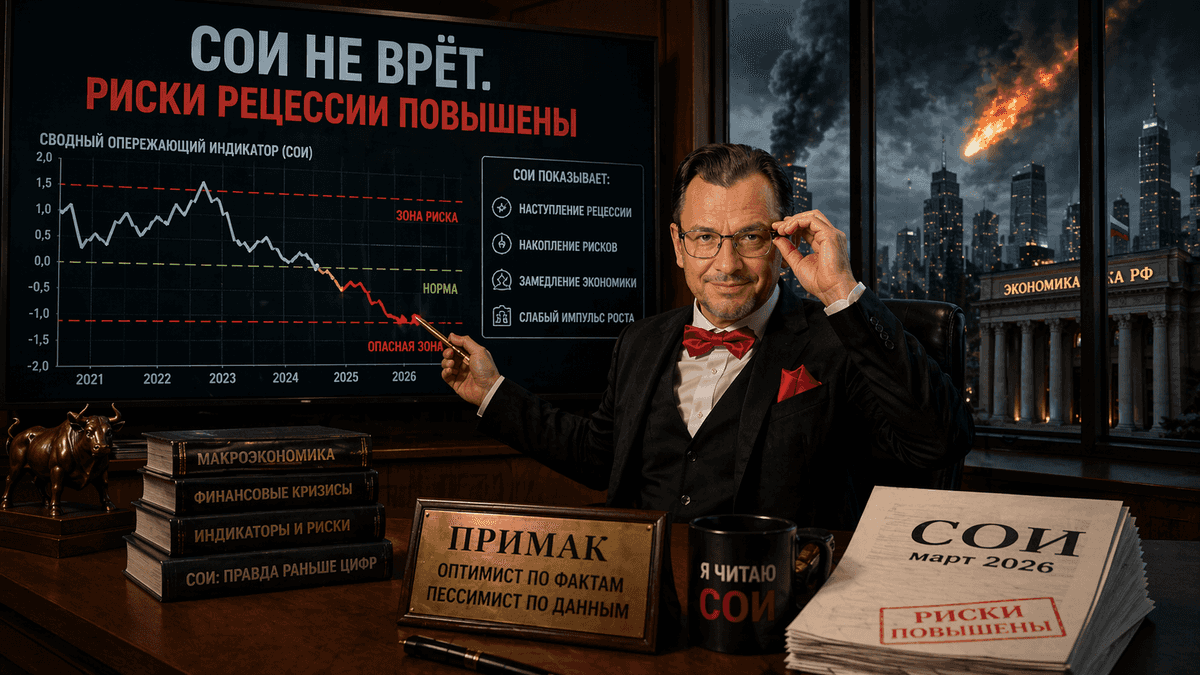
Мне тут напомнили, что я не жалую армагеддонщиков, а тут сам им стал, говорю о рецессии и т. д. Мне вообще не свойственно. Не люблю драму ради драмы. Но когда анализирую опережающие индикаторы, эмоции не нужны, и так все понятно.

Уверен, многие знают, что такое СОИ (не в ЖКХ, а в экономике). Если вдруг нет, коротко расскажу. СОИ, или сводный опережающий индикатор – это показатель, который используют для прогнозирования изменений в экономической активности или вероятности наступления финансовых кризисов (рецессии, банковского кризиса). Что важно – за несколько месяцев до их фактического начала.

У индикатора есть характеристики. Он служит ранним «предупреждением» об изменении тренда в экономике. Также значимо, что СОИ меняется до того, как изменятся основные экономические показатели (например, ВВП). Включает в себя несколько других индикаторов, отражающих положение дел в экономике, финансовые потоки, цены и производство. СОИ используется ЦМАКПом (Центр макроэкономического анализа и краткосрочного прогнозирования), Евразийской экономической комиссией (ЕЭК) и другими аналитическими центрами для оценки рисков.

Что может показать этот индикатор? Наступление рецессии, например, когда он видит возможное снижение ВВП (СОИ рецессии). Или может оценить накопление рисков в банковской системе, например, через индикатор «рискованного финансового поведения» (быстрый рост расходов населения при низких доходах), и это будет СОИ системного банковского кризиса.

Рост индикатора указывает на возможное улучшение экономической ситуации или, если это СОИ кризиса, на накопление рисков. Соответственно, снижение индикатора говорит нам о замедлении экономики или снижение риска кризиса. Часто СОИ сравнивают с пограничными значениями (критическими порогами), превышение которых показывает высокую вероятность кризиса в течение ближайших 12 месяцев.

Ну да, коротко не получилось. К чему я веду. Посмотрите на выходных вот этот документ и ты поймешь, я то что надо вы поймете, о чем предыдущий пост. А в отчете прямым текстом: риски рецессии повышены, индикаторы в опасной зоне. Так что никакое это не “нагнетание”, а картина маслом. Повторюсь, экономика уже замедляется, но официально это не называют проблемой. Цифры ВВП можно подрисовать, бюджетом поддержать, отчёт красиво собрать. Опережающие индикаторы не врут, они показывают поведение. А поведение сейчас простое – система теряет импульс.

#СОИ
https://t.me/ifitpro

Примак “армагеддонщик”? Да нет, просто читаю цифры

🌟 Собрали для вас интересные новости рынка недвижимости за прошедшие две недели 🌟

📌 Более половины строящихся в Москве ЖК относятся к элитному сегменту https://www.vedomosti.ru/realty/articles/2026/02/26/1179084-bolee-polovini-zayavlennih-zhk-otnosyatsya-k-elitnomu-segmentu

Из 36 ожидаемых в 2026 г. к запуску в старой Москве новых жилых комплексов 20 (56%) относятся к элитному сегменту: 11 (31%) – к премиуму, девять – к делюксу (25%), и еще 16 (44%) позиционируются в бизнес-классе. Ни одного проекта массового сегмента агентство «Метриум» не обнаружили.

📌 В половине мегаполисов России продажи новостроек удвоились или утроились https://realty.rbc.ru/news/69944d259a79476293b34e01?from=newsfeed

В январе 2026 года ровно в половине мегаполисов России (восьми из 16) продажи жилья в новостройках за год удвоились или утроились. По данным института жилищного развития «Дом.РФ» в целом во всех мегаполисах России в первый месяц года было продано более 1,1 млн кв. м – на 66% больше, чем в январе 2025 года.

📌 Количество выдач ипотечных кредитов за год выросло в 2,5 раза https://tass.ru/nedvizhimost/26492587

По данным объединенного кредитного бюро (ОКБ), число выданных ипотечных кредитов в январе 2026 года увеличилось на 146% (в 2,5 раза) по сравнению с аналогичным периодом 2025 года и составило 74,75 тыс. (в 2025 году - 30,43 тыс.).

📌 В России заработает стандарт по отделке в новостройках https://realty.rbc.ru/news/699da0c79a79478bdd4e2390?from=newsfeed

С 1 марта 2026 года в России вступает в силу национальный стандарт по отделке новостроек, вводящий восемь классов качества ремонта с разными допустимыми отклонениями и дефектами. Для застройщиков он будет добровольным.

📌 Правительство подготовит меры по снижению стоимости строительства жилья https://realty.rbc.ru/news/69942c779a7947135b92f268?from=newsfeed

Правительство в рамках актуализации Стратегии развития строительной отрасли и ЖКХ до 2030 года разработает меры по снижению стоимости строительства жилья. Премьер-министр Михаил Мишустин поручил Минстрою подготовить предложения к 1 октября 2026 года и план реализации к 15 ноября, а также обеспечить передачу данных о ценах на стройматериалы в Федеральную государственную информационную систему ценообразования в строительстве

#ETLN #Эталон

​🪙 4 года. "Миром правит не тайная ложа".

Примерно год назад написал пост про 3 года СВО. Мнения разделились, некоторые встретили это пост с явной агрессией. Ну чтож… Бывает.

"Миром правит не тайная ложа, а явная лажа". Вроде бы это Пелевин написал. К чему это? Просто вспомнил. По-моему это хорошая характеристика.
Если вы думаете, что у кого то есть какой-то план или «указы», то возможно вы немного заблуждаетесь.
Как говорят боксеры: «У всех есть стратегия и план на бой. До первого пропущенного удара.»

Прошло 4 года. Уже можно подводить итоги за 4 года или только за последний год?

🪙Давайте за год.
Новые налоги. НДС +. Бизнес начали кошмарить по УСН. НДФЛ - более сложная шкала налогообложения. Налог на технику. Туристический налог. В общем все стало немного сложнее.

Новые запреты. Полностью закрыли все богомерзкие мессенджеры и видеохостинги. Даже браузер Амиго и Там-там. А, это другое… Началась атака на Дурова, хотя его продуктом пользуется 100+ млн человек в России. Естественно он во всем виноват…
В новых регионах еще и связь и оповещения завязаны на этот мессенджер. Да и военные тоже используют.

Макс – домовые чаты, вход в Госуслуги, подтверждение что тебе 18 лет и другие виды насилия. Ловит даже на парковке. Ага, без СМС и регистрации. Вроде это для нашей же безопасности.

Ограничения интернетов. Камчатку помните, дак вот она без интернета сидела сколько дней? 9 или больше. Сколько там тыс км до границы? Хотя с какой стороны посмотреть...

Цифровой рубль – вводят, пока только для бюджетников, но со временем могут что-то придумать. Например оплата ЖКХ только цифровым рублем или покупка квартиры. Или проезд в транспорте, или покупка бензина и продуктов питания. Да вариантов много.

Новые пакеты санкций. Было 16, стало 20. Или 20 только готовится. Санкции нам на пользу? К этому еще можно добавить борьбу с теневым флотом. Корабли пропадают, их задерживают. Видимо это все флот Лихтенштейна.
Негатив для нефтяников. $ROSN $LKOH

Что там с союзниками? Венесуэлла – минус один. Сирия – туда же. Асад поселился на Рублевке или где-то в Москве. Индия – вроде бы сейчас меньше торгует с Россией, видимо давление от США нарастает. Иран, Куба – у них тоже проблемы. Армения, Казахстан, Азербайджан – тоже дела не всегда идут гладко.

Бизнес. Крупный и не очень. Самолет – будут поддерживать, но больше словами, чем деньгами. 50 млрд не дадут. $SMLT
РЖД – продают все, что не приколочено. Компании отчитываются за 2025 год, но в основном плохо. Прибыль падет, у кого-то почти до 0, у кого-то все еще хуже. Высокие долги – это большая проблема. Ключевая ставка - жить можно, но не долго. Снижают, хорошо. А инфляция как там? Пока она растет быстрее прогнозов, вроде бы за 1,5-2 мес мы уже преодолели план на полгода. Опережаем темпы роста.

Банки – пока живут. Некоторые ( Сбер, Т) даже неплохо. Возможно даже и ВТБ, но там дивиденды, которые как бы будут, но уже вряд ли 50 % от Чистой прибыли. Сколько то заплатят, но это ВТБ, так что аккуратнее надо быть. $VTBR $SBER $T

Застройщики – все плохо. Балансируем на грани. Металлурги – плохо. Нефтяники – тоже. Ит – в основном плохо, но есть исключения типа Яндекса.
$YDEX
Отдельные компании живут, остальные выживают. Озон, Х5 – вроде все неплохо. Но это все отдельные имена.

Рекорд по закрытию бизнесов за год, 223 тыс бизнеса в год. Откроется – сколько то, но явно меньше. Пока число открытых бизнесов самое малое за 15 лет. С 2010 год, а там был кризис 2008, потом Крым и все такое. Тоже не самое простое время.

Продолжение следует...

🪙 ЦБ России оставит ключевую ставку без изменений — на уровне 16% годовых — консенсус-прогноз Ведомостей
Эксперты сходятся во мнении, что февральское решение ЦБ окажет ограниченное влияние на инфляцию в 2026 году, но будет важным для формирования траектории ДКП и достижения целевого уровня инфляции в 4% в 2027 году.
🪙 Поддержка девелоперу Самолет вряд ли будет выделена за счет бюджетных средств — Анатолий Аксаков в эфире Радио РБК.
Говорить о том, что существуют некие свободные деньги, которые можно просто так вот вытащить и отдать, нельзя — депутаты Госдумы. $SMLT
Председатель совета директоров Альфа-банка, выступающего кредитором застройщика, Олег Сысуев так же выразил сомнение в получении Самолётом льготного кредита. Но он уверен, что государство «не оставит без внимания» ситуацию с компанией.
🏠 «Кто умер, тот умер, и сам виноват...бюджет не в том положении», — зампред комитета Госдумы по строительству и ЖКХ Светлана Разворотнева про «Самолет», РБК
Депутат заявила, что федеральный бюджет сейчас находится «не в том положении». Такие же тезисы транслирует заместитель руководителя фракции «Единая Россия» и член комитета Госдумы по бюджету Виктор Селиверстов:
Сумма в 50 млрд рублей, которую запрашивает «Самолет» эквивалентна годовому бюджету небольшого, даже, наверное, среднего субъекта Российской Федерации, небольшой области или республики. Сказать, что существуют некие свободные деньги, которые можно просто так вот вытащить и отдать нельзя.
🪙ПИК не намерен обращаться к государству за финансовой поддержкой — РИА Новости со ссылкой на компанию
«У компании нет ни необходимости, ни намерения обращаться к государству за финансовой поддержкой. Устойчивая финансовая позиция компании подтверждается самыми высокими в отрасли кредитными рейтингами на уровне АА- от двух рейтинговых агентств – АКРА и НКР, что на два пункта выше, чем у большинства других девелоперов. Кроме того, у компании отрицательный чистый долг», – сообщил представитель девелопера ПИК. $PIKK
#новости