Поиск

Ozon - тест на прочность


В конце августа мы увидели реализацию одного из главных рисков для Ozon: атакам подверглись сразу несколько складов, четыре из которых серьезно пострадали. Акции в моменте падали почти на треть и уже успели отыграть часть снижения. Но вопрос сейчас в другом: насколько сам бизнес устойчив к подобным ударам? Давайте разбираться.

📦 Итак, логистика Ozon более распределенная, чем у конкурента: свыше 50 сопоставимых по размеру фулфилмент-центров и более 150 хабов доставки по всей стране. Выпадает один объект - потоки можно перенаправить на другой. Я регулярно проверяю сроки доставки в свой регион и другие города юга России - после атак они практически не изменились.

Важно понимать и структуру потенциальных потерь. Большинство складов Ozon арендует, а находящиеся внутри товары принадлежат продавцам. На балансе маркетплейса остается прежде всего оборудование. Судя по ранее раскрываемым инвестициям, оснащение одного крупного объекта может стоить порядка 3–4 млрд рублей. Даже если грубо умножить эту сумму на четыре пострадавших склада, получим максимум 16 млрд рублей - заметно меньше гуляющих по СМИ оценок потерь.

📦 Есть еще один важный элемент — модель FBS, при которой продавец самостоятельно хранит товар и передает его Ozon уже для доставки покупателю. Еще до атак на нее приходилось около 40% оборота, а после начала атак на склады конкурента Ozon дополнительно улучшил условия для FBS-продавцов. Чем выше доля такой модели, тем меньше бизнес зависит от сохранности собственных логистических объектов.

Со страховкой механизм тоже начал работать на практике. Около 90 тыс. продавцов с активными полисами «Ингосстраха», покрывающими риски БПЛА, получили первую часть компенсаций за поврежденные товары. Государство также запустило меры поддержки пострадавших продавцов ВБ, поэтому аналогичный механизм может появиться и для селлеров Ozon. Это снижает риск цепочки банкротств продавцов и последующего удара уже по обороту маркетплейса.

Что говорят аналитики?
Аналитики компании “Эйлер” смоделировали, что будет с Ozon, если он потеряет половину складов. Выяснилось, что даже в таком сценарии дела у компании будут идти значительно лучше, чем оценивает рынок - оборот упадет только на 15%, а в 2028 году будет чистая прибыль в 65 млрд руб. Если же атаки остановятся, то 42 млрд рублей прибыли ожидают уже в этом году.

В итоге ситуация неприятная, но пока не выглядит критичной для финансовой и операционной устойчивости Ozon. Распределенная логистика, FBS, страхование продавцов и сама структура бизнеса позволяют достаточно быстро адаптироваться. Все же маркетплейс - это не просто товары на складе, а IT-инфраструктура, логистика, финтех, сервисы и огромная клиентская база.

❗️Не является инвестиционной рекомендацией

♥️ Недельку стартуем с разбора ситуации вокруг Ozon. Далее вас ждет еще больше полезной информации, а закрепим в пятницу нашим стримом. Ставьте лайки!
$OZON

Ozon - тест на прочность

7% инфляции? Ага, конечно! Считаем честно — у меня вышло 25% Реальное изменение цены.


Экономия, рост цен, инфляция.
Как изменилась потребительская корзина в цене за последнее время?

На фоне моего прошлого поста про закупки хочу обратиться ко всем читателям с вопросом.
А как лично вы ощущаете изменение цены за последние год-полтора? 🤔

Я вот считаю и мне уже кажется, что инфляция настоящий "палач" капитала. Цены на машины и недвижку - смотреть даже страшно.

По данным ЦБ, если взять инфляцию за последние полтора года, то выходит средняя цифра 7,3%.
Например, в марте 2025 инфляция была около 10,3%.
Тогда как в марте 2026 — примерно 5,9%.

Если очень грубо считать, то ориентируясь на среднюю инфляцию, всё вокруг должно было подорожать за год-полтора буквально процентов на 7.
Конечно, важно понимать, что что-то больше, что-то меньше, но в среднем +/- так.

Ориентируясь на свои траты, у меня, честно сказать, никакие 7% не выходят. Возможно, у вас будет другое мнение.

Так вот бензин — в первую очередь тема, мимо которой пройти нельзя, ибо за счёт логистики он ложится вообще во всё, что нас окружает. Это и доставки товаров и продуктов, и перевозки, такси, да чего далеко ходить — даже общественный транспорт. Короче, прямо или косвенно касается даже тех, кто не видит машину. ⛽

Я заправлялся летом 25 года чем-то около 57р за литр 92-м бензином. Сейчас заправка обходится в 71р.
То есть чуть больше, чем за год — 25% есть, грубо говоря.

Я также обратил внимание, что сильно подорожала курица. Я не помню точных цифр, но кажется, что точно больше 25% подорожание ощущается. 🍗

В своих оценках я больше ориентируюсь не на грубые цифры, а на простую житейскую насмотренность. У меня много знакомых и друзей. Есть и те, кто зарабатывают кратно больше меня. И в целом из обеспеченных семей, могут себе позволить разного. Но даже люди с хорошим заработком всё реже празднуют свои дни рождения (предпочитая просто посидеть в узком кругу). Поездки на отдых тоже стали более скромными. И даже те мои знакомые, кто всегда смеялся над моей экономией, уже пишут мне в личку с интересом к кэшбеку. Я бы даже сказал — с активным интересом. 😄

В начале года ездили с женой на отдых в Египет, простенький отель 4 звезды, вышло у нас что-то около 142.000 т.р.
Плюс был хороший кэшбек, и путёвка вышла около 131.000, за давностью уже не очень помню. Сейчас путёвка туда же в рублях с такими же условиями на 25% дороже. Понятно, что курс доллара изменился, но я живу в рублях, поэтому и считаю всё в рубле. ✈️

Тренажёрный зал тоже как пример стал явно дороже. Если говорить про услуги тренеров, то из того, что я вижу, рост больше 25% — однозначно. 🏋️

Вместе с тем, как я вижу, и аппетиты по ЗП у людей растут, причём растут довольно значительно. Рассуждать могу только в рамках Москвы и ближайшего Подмосковья. Понимаю, что все получают сильно разные деньги — такова реальность. Но если буквально год назад 100.000 как просто оклад считалось неплохой цифрой, сейчас мне всё чаще поступают предложения с более высокими цифрами (хотя я даже не пытаюсь искать работу, мне на моей текущей всё нравится, но работа ищет меня сама). 💼

Резюмируя, если бегло пробегаться по своим потребностям и вспоминать цены было/стало, лично я вижу инфляцию на уровне 25% как минимум.

А какие цифры, если прикинуть, видите вы в своих расчётах? Поделитесь, очень интересно! 👇

Обязательно ПОДПИСЫВАЙТЕСЬ, ставьте лайк и делитесь мнением. Будет интересно!

И помните: Ваши деньги — Ваша ответственность! 💡

#инфляция #ростцен #экономия #личныефинансы #кэшбек

7% инфляции? Ага, конечно! Считаем честно — у меня вышло 25%
Реальное изменение цены.

Автолизинг на пороге обновления

Европлан проанализировал ключевые макроэкономические факторы, формирующие потенциал российского рынка автотранспорта 📢
Несмотря на текущую конъюнктуру, аналитики компании фиксируют устойчивые предпосылки для роста спроса на обновление автопарка со стороны как бизнеса, так и частных лиц.

Недонасыщенность рынка и старение парка как драйверы роста:
✔️ На сегодняшний день российская экономика остается недонасыщенной транспортом. По данным агентства «АВТОСТАТ», на начало 2025 года обеспеченность населения легковыми автомобилями составляет 331 машину на 1 тыс. жителей, что значительно ниже среднеевропейских показателей (более 500 автомобилей) и создает дополнительный потенциал для роста автомобилизации при улучшении экономических условий.
✔️ Одновременно с этим российский автопарк постепенно стареет. Средний возраст автомобиля на конец 2025 года достиг 19 лет, что практически вдвое превышает ресурс современных машин и значительно выше европейского показателя (около 12 лет).

Бизнес-тренды: от клиента к исполнителю
Дополнительным фактором роста выступает изменение бизнес-моделей предприятий. Компании стремятся заместить все больше участков клиентского пути, перенося их в свою цепочку создания добавочной стоимости. Яркий пример — рост сектора доставки, где бизнес берет на себя функции, ранее выполняемые клиентом. Этот тренд требует обновления и расширения коммерческого автопарка.

«Основным триггером для «разморозки» накопленного спроса станет снижение ключевой ставки. Исторически значительное оживление на рынке автолизинга происходило при достижении ставки 10–12%. Снижение стоимости заемных средств делает лизинг дешевле, поэтому обновление парка становится более доступным. Сдержать оживление рынка могут два фактора: низкая потребительская уверенность, из-за которой население и бизнес откладывают крупные покупки, а также рост налоговой нагрузки, снижающий инвестиционные возможности компаний. Свободные или более доступные заемные средства могут уходить не на обновление автопарка, а в покрытие фискальных платежей», — прокомментировал Фёдор Грачёв, директор по рискам и аналитике ЛК «Европлан».


Европлан готов к активизации рынка. У компании гибкие процессы и продуктовая модель, что позволяет оперативно перестраиваться под изменение спроса на рынке и ожиданий клиентов ❤️

Автолизинг на пороге обновления

Россия поменяет вектор внешней торговли топливом

Цены на бензин в июне относительно мая выросли на 6,9%, на дизельное топливо - на 7,1%, сообщила Федеральная служба государственной статистики. В первой декаде июля они продолжили подниматься и для их стабилизации Россия будет активно импортировать топливо из-за границы.

В складывающихся сейчас условиях бензин и дизельное топливо будут закупаться в нескольких странах. Прежде всего речь будет идти о Беларуси, традиционно приобретающей у нас нефть и находящейся рядом с Европейской частью России. В ней мощности по переработке черного золота достигают 25 млн тонн в год, потребление нефтепродуктов - 4-5 млн тонн.

Далее - Казахстан, способный перерабатывать до 15-17 млн тонн нефти и почти полностью удовлетворяющий себя собственным бензином и дизельным топливом.

Также в качестве потенциальных поставщиков следует рассматривать Индию и Китай. Первая перерабатывает 250-260 млн тонн нефти и использует на внутреннем рынке порядка 200 тонн нефтепродуктов (остальное отправляя на экспорт, главным образом, в Европейский Союз), второй - 750-760 млн тонн и 700 млн тонн соответственно.

Естественно, на стоимость топлива будут влиять размер заказываемых партий, способ доставки и длинна маршрута, и ситуация со спросом на него в стране-производителе. Думается, основные объемы придут из Беларуси и Китая, Казахстан скорее будет на подстраховке, равно как и какая-нибудь еще страна - Азербайджан или Туркменистан.

Объемы ввоза бензина и дизельного топлива, вероятно, окажутся скромными - с учетом особенностей логистики они могут составить до 1-1,5 млн тонн до конца 2026 года, подскочив в июле-августе и выйдя на плато в сентябре с последующим спадом.

🥪 Казалось бы, как могут быть связаны между собой хакерская группировка и урожай сахарного тростник

В историю попала компания Mackay Sugar Limited — один из крупнейших и старейших (более 140 лет на рынке) австралийских производителей сахара. Она владеет тремя заводами в Квинсленде (Farleigh, Marian и Racecourse), которые перерабатывают около 5 млн тонн тростника и выпускают около 650–700 тыс. тонн сахара-сырца в год.

Компания работает не только на внутреннем рынке, но и поставляет продукцию в Южную Корею, Индонезию, Японию и Малайзию, что делает ее заметным звеном в продовольственной цепочке Азиатско-Тихоокеанского региона. Операционная выручка сахарного гиганта за прошлый год составила 472,2 млн австралийских долларов.

😱 Тростниковая трагедия

И вот представьте: начало июня, заводы компании готовятся к старту сезона переработки. В это горячее время все предприятия обычно работают круглосуточно, а сырье доставляется бесперебойно, буквально с плантаций. Все потому, что срезанный тростник быстро портится и теряет сахаристость, становясь непригодным для производства.

Именно этот момент злоумышленники и выбрали, чтобы атаковать Mackay Sugar. Первое сообщение об инциденте, затронувшем заводы Farleigh и Racecourse, появилось 6 июня. Компании пришлось остановить на них часть мощностей, в первую очередь переработку и логистику сырья, а также дать местным фермерам указание полностью остановить сбор урожая. Третий завод, Marian, к этому моменту еще не начал сезон, поэтому напрямую его работа не пострадала.
Для сахарной отрасли такая ситуация — катастрофа. Даже небольшой сбой в начале сезона бьет по производителю и всей цепочке поставок, быстро превращаясь в финансовый риск для фермеров, перевозчиков, переработчиков и клиентов.

🎩 Кто виноват

Ответственность за атаку взяла на себя группировка The Gentlemen, которую Microsoft отслеживает под идентификатором Storm-2697. Она действует примерно с середины 2025 года и специализируется на классической схеме двойного вымогательства: шифрование и похищение данных с последующим требованием выкупа. Всего на сайте The Gentlemen перечислено более 500 предполагаемых жертв, среди которых 15 июня появилась и Mackay Sugar.

К 12 июня компания перезапустила ограниченную ручную переработку на заводе Farleigh, но только для тростника, который успели собрать до инцидента. Еще через неделю удалось восстановить уборку тростника, работу железнодорожной доставки и двух заводов. А 26 июня Mackay Sugar сообщила, что все три ее предприятия снова работают. Расследование инцидента к тому моменту еще не завершилось, и компания продолжала проверять последствия несанкционированного доступа.

Понять до конца, какой ущерб нанесла атака, — проблематично. До сих пор нельзя точно сказать, добрались ли злоумышленники до промышленных систем управления и OT-сегмента или ограничились поражением ИТ-контура, что и послужило причиной отключения систем. Не высказалась компания пока и по поводу компрометации данных, отметив лишь, что расследование носит сложный характер и выводы будут опубликованы только после проверки.

Инцидент иллюстрирует, как атака на одну компанию может задеть ее поставщиков и партнеров. Остановка заводов едва не стала причиной аграрного кризиса и пропажи урожая тростника в целом регионе. Полный же масштаб ущерба, включая возможную утечку данных и стоимость восстановления, будет понятен после завершения расследования.

#POSI

🥪 Казалось бы, как могут быть связаны между собой хакерская группировка и урожай сахарного тростник

Металлотрейдеры смотрят на цены, но не на железную дорогу

Цены на бензин и дизельное топливо находятся на высоком уровне, кризис с их обеспечением сохраняется, хотя правительство и администрации регионов предпринимают меры для его ликвидации.

Ситуация остается напряженной и от нехватки бензина и дизельного топлива страдают самые различные отрасли. Например, ощутимые потери несет металлоторговля, столкнувшаяся с сокращением числа свободных автомашин и ростом расходов и сроков доставки продукции, вынужденными корректировками графиков ее закупок и отгрузки.

Топливный кризис пришелся на летний сезон, когда цены на сталь, наконец-то, поднялись благодаря небольшому оживлению в строительстве: арматура подорожала на 25-30% (по сравнению с январем 2026 года) до 60-63 тыс. рублей за тонну, водогазопроводные трубы - на 5-10% до 58-60 тыс. рублей. Оно может оказаться недолговременным из-за нехватки средств у девелоперов и сохранения влияния высокой ключевой ставки.

Массовой переориентации же металлотрейдеров на отправки по железной дороге не будет - она подходит для перевозок на дальние расстояние, для автомобилей же выгодны маршруты до 300 км (даже с учетом дорогого топлива).

Исходя из этого можно прогнозировать погрузку стали на сеть РЖД по итогам 2026 года на уровне 41 млн тонн (почти на 20% меньше уровня 2025 года) и из них 0,5-2 млн тонн «перейдет» от автотранспорта.

Металлоторговые же компании продолжат работать с минимальной рентабельностью, стараясь победить в борьбе с конкурентами, - спрос на сталь все-таки слабоват и укрепляться будет в лучшем случае в 2027 году.

Компания М.Видео полностью объединяет онлайн-каналы М.Видео и Эльдорадо

ПАО «М.Видео» объявляет о следующем этапе развития собственной платформы омниканального маркетплейса. С 1 июля сайт и мобильное приложение Эльдорадо объединяются с онлайн-платформой М.Видео. Теперь ключевыми цифровыми каналами продаж Компании становятся сайт и мобильное приложение М.Видео, на базе которых продолжится развитие единого маркетплейса.

Генеральный директор Компании М.Видео Владислав Бакальчук:

«Мы последовательно развиваем М.Видео как единую мультикатегорийную технологическую платформу, объединяющую широкий ассортимент товаров, цифровые сервисы и партнерскую экосистему. Консолидация онлайн-каналов позволяет сосредоточить ресурсы на развитии маркетплейса на базе сильного бренда М.Видео. При этом бренд Эльдорадо сохраняет свою роль в нашей экосистеме: онлайн-инфраструктура бренда будет использоваться для тестирования новых решений и сервисов, которые в дальнейшем могут масштабироваться на всю платформу».

Объединение онлайн-каналов позволит сосредоточить развитие ассортимента, цифровых сервисов, технологий и клиентского опыта на одной платформе, ускорить запуск новых функций, повысить эффективность работы с партнерами и расширить возможности для покупателей.

При этом розничные магазины Эльдорадо продолжат работать в обычном режиме, сохраняя привычный уровень сервиса и ассортимент. Для клиентов также остается доступным личный кабинет «Эльдорадо», где сохранены истории покупок, текущие заказы и их статусы. Единая программа лояльности Компании М.Клуб продолжит действовать без изменений.

В дальнейшем онлайн-каналы бренда Эльдорадо планируется использовать как площадку для тестирования новых цифровых сервисов и пилотных e-commerce проектов.

С 1 июля пользователи сайта и мобильного приложения Эльдорадо автоматически переадресовываются на платформу М.Видео, где представлен расширенный ассортимент товаров, предложения партнеров маркетплейса, сервисы доставки, установки и настройки техники, а также единая программа лояльности и другие цифровые сервисы Компании.

Объединение онлайн-платформ является частью долгосрочной стратегии трансформации М.Видео в технологичную омниканальную платформу и один из крупнейших маркетплейсов на российском рынке.

Компания М.Видео полностью объединяет онлайн-каналы М.Видео и Эльдорадо

Почему лизинговые компании начали осторожнее относиться к сегменту такси и доставки

Ещё несколько лет назад сегменты такси и доставки считались одними из самых быстрорастущих для рынка лизинга. Высокий спрос на перевозки, активное развитие платформенной экономики и относительно быстрый цикл обновления автомобилей обеспечивали стабильный поток сделок. В последние два года подход лизинговых компаний к этим направлениям стал более взвешенным — и за этим стоит вполне понятная экономическая логика.
Основная причина — изменение экономики владения автомобилем в этих сегментах. Существенный рост стоимости автомобилей, удорожание обслуживания, увеличение цен на запчасти и ремонт, а также высокая стоимость заёмного финансирования повлияли на рентабельность бизнеса перевозчиков. При этом доходность таксопарков и сервисов доставки росла медленнее затратной части, что увеличивало нагрузку на денежный поток компаний.
Дополнительным фактором стала высокая интенсивность эксплуатации транспорта. Автомобили в такси и доставке проходят существенно большие пробеги по сравнению с классическим корпоративным использованием, быстрее теряют остаточную стоимость и требуют более частого обслуживания. Для лизинговых компаний это означает необходимость тщательнее прогнозировать техническое состояние предмета лизинга и его ликвидность на вторичном рынке.
В период активного роста отрасли многие компании масштабировали парк достаточно агрессивно, рассчитывая на сохранение высокого спроса. В изменившихся условиях часть игроков перешла к пересмотру операционной модели и адаптации к новым условиям финансирования. В результате лизинговые компании стали внимательнее оценивать не только финансовую отчётность клиента, но и структуру выручки, зависимость от агрегаторов, уровень загрузки парка и операционную эффективность бизнеса.
Изменился и сам риск-подход рынка. Если раньше сегмент воспринимался как массовый с быстрыми оборотами, то сегодня многие компании перешли к более точечной модели работы — с углублённым анализом клиента, гибкими графиками платежей и дифференцированными требованиями к первоначальному взносу. Приоритет получают крупные и устойчивые операторы с прозрачной бизнес-моделью и диверсифицированной выручкой.
«Сегменты такси и доставки по-прежнему остаются важной частью рынка лизинга, однако подход к ним стал более взвешенным. Мы видим, что за последние годы существенно изменилась экономика эксплуатации автомобиля: выросли стоимость техники, расходы на обслуживание, страхование и фондирование. Одновременно увеличилась нагрузка на транспорт, особенно в сегменте доставки "последней мили", где автомобили работают практически без простоев. Для лизинговых компаний это означает необходимость глубже анализировать качество портфеля, прогнозировать остаточную стоимость техники и оценивать устойчивость бизнес-модели клиента. Сегодня ключевое значение имеют не темпы масштабирования парка, а способность перевозчика эффективно управлять операционными расходами, поддерживать загрузку транспорта и сохранять стабильный денежный поток», — подводит итог Ашот Ерицян, исполнительный директор Управления по работе с партнёрами «СберЛизинга».

Бензин по 95 рублей: NPB Markets про импорт топлива В россии

Импорт бензина для РФ — не катастрофа по объему, а сигнал по качеству рынка. Одна морская партия на 30–50 тыс. тонн почти ничего не меняет на фоне внутреннего рынка примерно 36 млн тонн в год. Это около 0,1% годового потребления. Такой объем не может сам по себе поднять цену бензина по стране на 10 рублей.

Но рынок реагирует не только на объем, а на предельную цену замещения. Если в регионе не хватает АИ-95, участникам рынка уже неважно, что где-то в стране добывают нефть и производят миллионы тонн топлива. Им нужен физический литр здесь и сейчас. Если этот литр приходится везти морем, через порт, с оплатой страховки, логистики, хранения и внутренней доставки, он становится дорогим ориентиром для всего локального рынка.

По текущей рознице АИ-95 стоит около 70 рублей за литр

Импортный паритет легко уходит к 90–95 рублям. Механика простая: мировой бензиновый ориентир дает около 55 рублей за литр товарной части при курсе около 72 рублей за доллар. Логистика добавляет примерно 3–5 рублей. Акциз класса 5 в 2026 году — 17 959 рублей за тонну, то есть около 13,4 рубля на литр. До НДС уже получается примерно 72 рубля. После НДС 20% — 86–87 рублей. Дальше остаются хранение, внутренняя доставка и маржа АЗС.

Отсюда видно, почему импорт не обязан сразу поднять цену на табло, но создает неприятный потолок. Пока импорт точечный, государство может размазывать эффект через регулирование, запасы, запреты на экспорт и давление на нефтяные компании. Но если дефицитный объем растет, кто-то должен оплатить разницу между внутренней ценой 70 рублей и импортной экономикой 90+ рублей. Это может быть бюджет, НПЗ, трейдер, АЗС или водитель. Бесплатного варианта нет.

Самый уязвимый слой — независимые АЗС

Вертикально интегрированная нефтяная компания может компенсировать слабую маржу в рознице добычей, переработкой или оптом. Независимая заправка покупает топливо по биржевой цене и продает по цене, которую рынок и власти считают допустимой. Если опт растет на 10%, а розница прибавляет по 50–70 копеек в неделю, маржа быстро превращается в убыток. После этого возникают лимиты, исчезновение отдельных марок или локальные скачки цены.

Главная ошибка в рассуждении — сравнивать Россию с абстрактной «нефтяной страной». Цена бензина зависит не только от добычи. В литре сидят акциз, НДС, логистика, сезонный спрос, ремонты НПЗ, экспортная альтернатива, качество топлива, биржевые правила и политическое сдерживание розницы. Добыча нефти снижает базовую себестоимость, но не гарантирует дешевый литр, если переработка и доставка дают сбой.

Есть страны, которые почти не добывают нефть, но держат бензин сопоставимо с Россией или дешевле

Обычно это делается через низкие налоги, субсидии или административную цену. Государство просто переносит часть стоимости с табло АЗС в бюджет. Для водителя бензин выглядит дешевым, но экономика все равно платит полную цену — через налоги, госдолг, валютные резервы или убытки госкомпаний.

Обратный пример — Сингапур. Он не является крупным добытчиком нефти, но имеет мощную переработку, порты и нефтетрейдинг. При этом бензин там дорогой, потому что в цене сидят налоги, сборы и структура потребительского рынка. Значит, доступ к нефти или переработке сам по себе не делает бензин дешевым. Политика цены важнее географии сырья.

Для России базовый сценарий — не резкий скачок, а ползущий рост. Если НПЗ восстановят выпуск, импорт останется точечной затычкой, а запрет экспорта охладит рынок, АИ-95 может прибавить несколько рублей за лето. Если перебои расширятся, локальные цены 80+ рублей станут не паникой, а отражением дорогой логистики и дефицитного опта.

Для водителя разница уже считается просто. Бак 50 литров при 70 рублях стоит 3 500 рублей. При 75 рублях — 3 750 рублей. При 80 рублях — 4 000 рублей. Импорт одной партии не делает бак дороже на 500 рублей. Но если импортный паритет становится ориентиром для дефицитных регионов, рост на 5–10 рублей за литр перестает быть фантастикой.

Бензин по 95 рублей: NPB Markets про импорт топлива В россии

RENI запускает сервис мгновенного онлайн-страхования грузов

«Ренессанс страхование» объявляет о запуске онлайн-калькулятора на сайте компании renins.com для страхования разовых грузоперевозок. Помимо оформления полиса, система также проводит автоматический скоринг грузоперевозчика для автоперевозок. Это помогает клиентам страховой компании объективно оценивать надежность транспортных партнеров и снижать риски при организации перевозок. Система анализирует страховую историю перевозчика, аварийность, финансовую устойчивость, соблюдение сроков доставки и другие параметры.

Новый инструмент позволяет оформить полис за несколько минут без обращения к менеджеру в режиме 24/7. Он дополняет уже существующие варианты оформления страхования грузов по API, которые удобны для частых отправлений.

Процесс оформления состоит из пяти интуитивно понятных шагов. Пользователю достаточно последовательно заполнить информацию о грузе, маршруте перевозки (доступны автомобильный и железнодорожный транспорт), а также внести данные отправителя и получателя.

Система автоматически валидирует данные, а после ввода контактных данных и согласия на обработку персональной информации, происходит мгновенный расчет стоимости.
«Запуск новой опции - это еще один этап цифровизации направления. В ближайших планах расширение функционала оплаты и интеграция сервиса онлайн-страхования с личными кабинетами крупных партнеров», - отмечает вице-президент Группы Ренессанс страхование Владимир Тарасов.

RENI запускает сервис мгновенного онлайн-страхования грузов

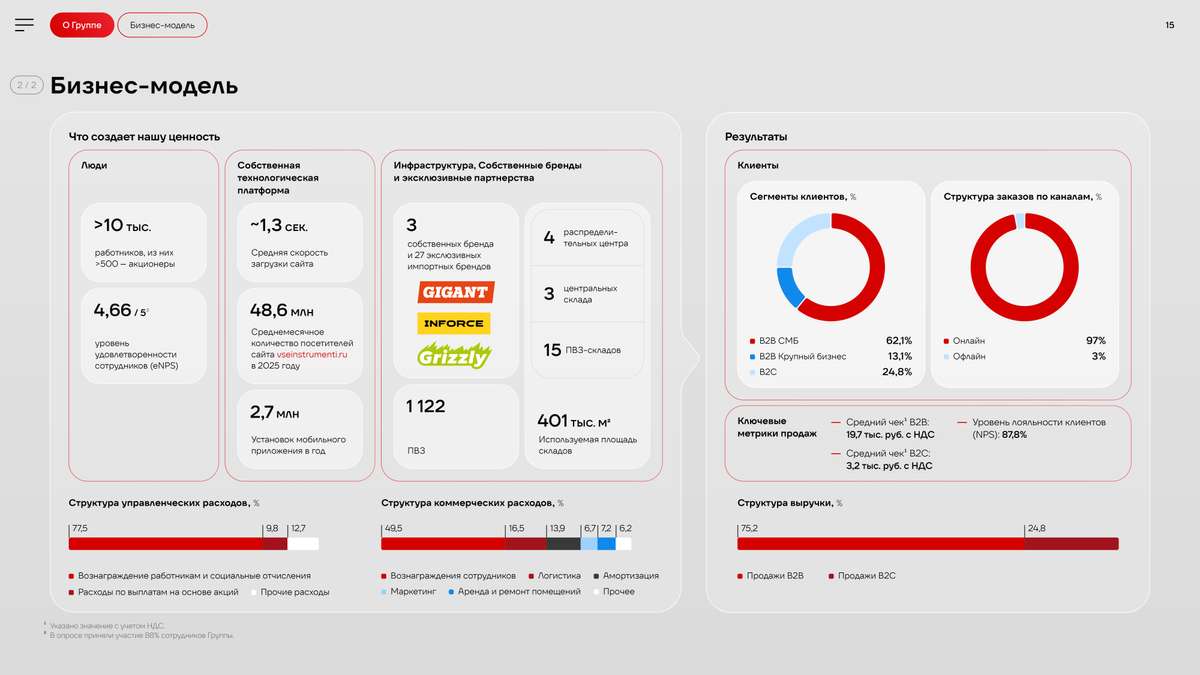
🎯 Бизнес-модель, которая работает на акционерную стоимость

Решили сделать выжимку из годового отчета и рассказать о главном. Сегодня — про бизнес-модель, создание ценности и то, как мы снижаем зависимость от внешних факторов.

Бизнес-модель ВИ.ру объединяет широкий ассортимент товаров, собственную ИТ-платформу, развитую логистическую сеть и клиентоориентированный подход. Вот, что делает ее устойчивой:

📌 Во-первых, это диверсификация по трем направлениям:
🔺 Поставщики: работаем с множеством производителей и дистрибьюторов в России и за рубежом — риски перебоев минимальны.
🔺 Клиенты: B2B (промышленность, стройка, сервис) + B2C. Доля строительных компаний в выручке B2B — всего ~16%, остальное — производство, сервис, торговля. А топ‑100 клиентов дают не более 5% выручки — мы не зависим от отдельных заказчиков. Бизнес сбалансирован и устойчив к отраслевым спадам.
🔺 Собственные торговые марки (СТМ): доля в выручке 13,3%, рост продаж +33% г/г. Развитие СТМ снижает зависимость от внешних брендов и повышает маржинальность.

📌 Во-вторых, развитая логистика — собственная распределительная сеть и пункты выдачи по всей России оптимизируют стоимость и сроки доставки заказов.

📌 В-третьих, собственная ИT-инфраструктура (500+ разработчиков, свои дата-центры и ИТ-платформа), которая позволяет быстро адаптироваться к любым изменениям рынка. О ней мы еще расскажем более подробно в следующих постах.

Мы сочетаем масштаб, технологическую независимость и финансовую дисциплину, контролируем риски, диверсифицируем базу и наращиваем долю высокомаржинальных СТМ. Все это работает на стабильность, рост и возврат капитала акционерам.

🔔 Хотите глубже понимать, как устроен бизнес ВИ.ру? Подписывайтесь и задавайте вопросы в комментариях — будем разбирать ключевые темы, которые интересуют наших инвесторов.

#быстреерынка #VSEH #аналитика #брендыВИ #ВИ_tech #Ви2В #всепроВИ

🎯 Бизнес-модель, которая работает на акционерную стоимость

Ozon. Отчет за 1 кв 2026 по МСФО

Тикер: #OZON
Текущая цена: 4308
Капитализация: 932.3 млрд
Сектор: IT
Сайт: https://ir.ozon.com/ru

Мультипликаторы (LTM):

P\E - 81.09
P\BV - отрицательная BV
P\S - 0.85
ROE - отрицательная BV
ND\EBITDA - 1.84
EV\EBITDA - 7.24
Акт.\Обяз. - 0.92

Что нравится:

✔️выручка выросла на 48.9% г/г (202.1 → 300.9 млрд);
✔️FCF увеличился в 5.6 раз г/г (19.1 → 106.2 млрд);
✔️чистый долг вырос на 8.3% к/к (293.7 → 318 млрд), но ND\EBITDA улучшился с 1.88 до 1.84;
✔️чистая прибыль +4.5 млрд против убытка -7.9 млрд в 1 кв 2025;
✔️дебиторская задолженность уменьшилась на 19.9% к/к (14.4 → 11.5 млрд);

Что не нравится:

✔️нетто фин расход увеличился на 0.4% к/к (16.4 → 16.5 млрд);
✔️активы меньше обязательств.

Дивиденды:

Дивидендная политика пока не содержит конкретных указаний на порядок определения дивидендов.

СД рекомендовал выплатить дивиденды за 4 квартал 2025 года в размере 70 руб (ДД 1.62% от текущей цены). Последний день покупки - 25.05.2026.

Мой итог:

Показатели по сегментам. Из-за некоторой сезонности сравнение идет за квартал г/г.

E-commerce (1 кв 2026 г/г):
- оборот (GMV) +35.5% (837.8 → 1135.4 млн);
- количество заказов +83.2% (440.9 → 807.7 млн шт);
Количество активных покупателей за квартал увечилось на 3.4% (65.1 → 67.3 млн чел).

В финтехе количество активных клиентов выросло на 3.4% к/к (41.7 → 43.1 млн чел). Стоимость риска после периода снижения выросла с 9.7 до 10%. Чистая процентная маржа ухудшилась (8.9 → 7.8%).

По выручке значительный рост г/г:
- E-commerce +44.2% (173.4 → 250.1 млрд);
- финтех +50.9% (39 → 58.9 млрд).

Темпы роста меньше тех, что были по итогам 2025 года.

Переход от убытка к прибыли достигнут за счет рост выручки, улучшения операционной рентабельности с 5.6 до 8.7% и снижения нетто фин расхода на 5.2% г/г (17.4 → 16.5 млрд). Причем в 1 кв 2026 зафиксирован убыток от курсовых разниц в размере 1.2 млрд.

FCF вырос очень сильно. И тут стоит делать поправку на поступление средств клиентов Финтеха. Но это меняет только сумму, но не диспозицию (рост в 5.7 раз, 2.7 → 15.3 млрд). Результат достигнут за счет более лучшей динамики OCF (+83.9 г/г, 16.1 → 29.6 млрд) в сравнении с кап. затратами (+7.1% г/г, 13.4 → 14.4 млрд).
Как в и прошлом квартале чистый долг увеличился, но долговая нагрузка снизилась за счет роста EBITDA. Стоит напомнить, что у Озона странная практика в отчете уменьшать сумму чистого долга за счет средств клиента. В разборе чистый долг посчитан без них.

Совет директоров рекомендовал выплатить дивиденды за 4 квартал. Выплаты планируются и на 2026 год. Как уже писалось в прошлом обзоре, выплата дивидендов сейчас вопрос спорный. У компании остается чистый долг и впереди траты на программу обратного выкупа в размере 25 млрд.

Риски по компании не изменились. Во-первых, явно идет замедление экономики, что отражается на покупательской способности людей. Во-вторых, различные негативные инициативы "прилетающие" с разных сторон. Сначала банки требовали запретить маркетплейсам предоставлять скидки при оплате товаров картами дочерних банков и снижать цены за счет собственных средств. Потом Минцифры предложило создать фонд для поддержки Почты России за счет отчислений операторов доставки посылок в размере 3% от их доходов. И сюда же повышение НДС на трансграничные товары до 22%. Все это так или иначе может повлиять на финансовые результаты компании. В 2026 году на результат также повлияют рост НДС и увеличения страховые взносов за сотрудников ИТ компаний.

В прошлом обзоре были сделаны расчеты на основании предположения, что прибыль будет расти поквартально на 25%. В 1 квартале 2026 Озону почти получилось это выполнить (прирост 24.1%). Поэтому, в целом, прогноз на 2026 год остается тем же. Прибыль до 30 млрд (скорее всего меньше) и P\E 2026 в районе 31.4. Оценка компании все такая же дорогая.

Акций компании нет в моем портфеле и пока не рассматриваю их покупку. Есть риски, оценивается дорого, балансовая стоимость все еще отрицательная. Прогнозная справедливая стоимость ниже 3000 руб (при консервативном подходе).

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Ozon. Отчет за 1 кв 2026 по МСФО