Поиск
💊 Аптечная сеть 36.6 (APTK): аптека для инвестора или рецепт разочарования?
Это 7 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
📊 Что за компания сегодня у нас на разборе?
ПАО «Аптечная сеть 36.6» — одна из крупнейших аптечных сетей России, знакомый всем бренд с советской историей. В периметр входят несколько форматов: сама сеть «36,6», дискаунтеры «Горздрав» и аптеки «Лекопторг», а также собственный дистрибьютор. То есть это не просто розничная аптека, а попытка построить полноценную экосистему здоровья: офлайн-точки, онлайн-заказы, доставка и сопутствующие сервисы. Ранее в группу входил и фармпроизводитель «Верофарм», но его продали, чтобы сократить долг и сфокусироваться на рознице.
Компания вышла на IPO в далеком 2003 году. А пик котировок был достигнут в 2007 и составил 2700 рублей за акцию. Эта цифра может поразить, ведь сейчас одна акция стоит чуть больше 6 рублей! Как такое возможно? Падение в 450 раз!
Но самое удивительное другое - капитализация компании при цене в 2700 руб. за акцию была 21,5 млрд руб. А сейчас она составляет 47 млрд руб. Т.е. более, чем в 2 раза больше, при снижении цена акции в 450 раз. Как такое вообще возможно???
В такую ловушку, кстати, попадают многие адепты «технического анализа». Ведь они ждут возврата котировки к максимуму, но это практически невозможно, ведь стоимость компании должна вырасти почти в 1000 раз! А ответ на вопрос выше - это дополнительные эмиссии.
В 2007 году у 36.6 было выпущено всего 9,5 млн акций, сейчас их количество - 7,5 МЛРД ШТУК!
🧮 Посмотрим на фин.показатели, из-за чего компании пришлось пойти на такое размытие?
▪️Компания на протяжении многих лет накапливала долги из-за агрессивной экспансии, покупки региональных сетей и падения рентабельности. Каждый раз какая-то финансовая брешь закрывалась за счет очередной доп.эмиссии. Но самое удивительное, что это к текущему моменту не помошло. У компании сейчас отрицательный собственный капитал в размере минус 7 мрлд руб.!
▪️При этом именно с точки зрения роста бизнеса, все неплохо. Выручка уже превышает 100 млрд руб. и практически утроилась за 5 лет, EBITDA тоже растет все последние годы. Но основной проблемой остается долг. Проценты по нему продолжают убивать всю рентабельность предприятия.
▪️Несмотря на это, свободный денежный поток в последние периоды вышел в положительную зону. Проблема в том, что он все равно очень маленький (до 300-500 млн руб) и никак не обосновывает текущую оценку почти в 50 млрд! Из-за этого мультипликаторы просто заоблачные, P/E составляет более 100!
Хотя стоит отметить, в последние периоды компания даже умудряется сокращать долг, и в целом идет небольшое улучшение в бизнесе, но основная проблема - это оценка. Она в любом случае крайне завышена, из-за низкой ликвидности акций и попытками розничных инвесторов посмотреть «в прошлое», когда котировки измерялись тысячами рублей. Отрицательный капитал еще долгое время не позволит компании не то, чтобы думать о дивидендах, а в целом хоть какие-то шансы для инвесторов на рост фундаментальной стоимости дать. Единственный шансом для компании станет либо чудесное уменьшение долга, либо снижение процентных ставок. Пока ни того, ни другого на ближайшем горизонте не предвидится.
👉 Итог: Аптечная сеть 36.6 - это классическая ловушка для инвестора, который смотрит только на график и думает: «упало на 90% — значит, дешево». На деле бизнес работает, выручка растет, но вся прибыль уходит на обслуживание долга, а акционеры - постоянно размываются. Бумага не для долгосрочного инвестирования, если только вы не верите в чудо в виде резкого снижения ставки, реструктуризации долга или продажи бизнеса стратегу по хорошей цене. Такие сценарии возможны, но их вероятность и сроки оценить сложно. Как спекулятивная идея «на развороте» — тоже сомнительно: низкая ликвидность и долговая нагрузка делают движения непредсказуемыми. Поэтому мы точно проходим мимо такой бумаги.
Не является индивидуальной инвестиционной рекомендацией.
Новость про «самые дорогие бренды» РФ. Сарказм и мысли.

🏆 ЛДМ и «Шагал» – в лидерах рейтинга ЕРЗ по потребительским качествам
Единый ресурс застройщиков оценил жилые комплексы по условиям для проживания и потребительским качествам и подготовил рейтинг, где в ТОПе своих сегментов находятся два наших проекта в Москве и Петербурге.
🔹 ЛДМ, Санкт-Петербург – ТОП-3 среди элитных многоэтажных проектов города. Премиум-класс на Аптекарском острове с видами на Неву. Рядом: театры, ПСПбГМУ им. Павлова, школы, включая художественные. Круглосуточный консьерж-сервис: подбор специалистов, доставка до двери, присмотр за квартирой в отсутствие владельцев.
📈 Премиальный сегмент обеспечил 8% от стоимости заключенных договоров во 2 квартале 2026 года против 2% за аналогичный период 2025 года. Стратегическая цель – увеличить долю премиума в продажах до 20%.
Рейтинг ЕРЗ по проектам премиум-класса по потребительским качествам в Санкт-Петербурге
🔹 «Шагал», Москва – 4 место среди высотных домов бизнес-класса, ТОП-5 среди всех высотных проектов столицы. Набережная Марка Шагала позволяет создавать проект в концепции «15-минутного города»: 6 детских садов и 2 школы на территории, магазины, кафе и службы быта на первых этажах, рядом: колледжи, вузы, поликлиники.
📈 По итогам 2025 года «Шагал» обеспечил 20% продаж Группы и стал №1 среди ЖК бизнес-класса в столичном регионе. В том числе благодаря этому проекту продажи Группы в столичном регионе во 2 кв. 2026 года показали двузначный прирост: +39% г/г в натуральном и +13% г/г в денежном выражении (без учета непрофильных активов).
Рейтинг ЕРЗ по проектам бизнес-класса по потребительским качествам в Москве
#ETLN #Эталон
🏪 X5. Выручка растёт, но прибыль за ней не успевает
X5 отчиталась за II квартал и первое полугодие 2026 года. Для оценки операционного бизнеса беру показатели до применения IFRS 16, как это делает сама компания в основных KPI.
Во II квартале выручка составила 1,290 трлн руб. и выросла на 9,9% г/г и 8,3% кв/кв. Скорректированная EBITDA составила 77,0 млрд руб., снизившись на 2,4% г/г, но прибавив 19,8% кв/кв. Маржа составила 6,0% против 6,7% годом ранее. Чистая прибыль составила 21,2 млрд руб., снижение на 28,9% г/г и рост на 59,6% кв/кв.
За полугодие выручка достигла 2,481 трлн руб. и выросла на 10,5% г/г, а чистая прибыль снизилась на 28,4% до 34,5 млрд руб.
🔷️ Что происходит с маржой
Продажи растут, но расходы пока бегут быстрее. Валовая рентабельность во II квартале выросла на 26 б.п. г/г до 23,8% благодаря снижению товарных потерь. При этом коммерческие, общехозяйственные и административные расходы без амортизации, обесценения и LTI увеличились на 16,3% г/г.
Расходы на персонал выросли на 15,2% г/г, коммунальные расходы на 20,5% г/г, услуги третьих сторон на 21,4% г/г, доставка на 38,2% г/г. В итоге валовая прибыль прибавила 11,1% г/г, а скорректированная EBITDA снизилась на 2,4% г/г.
🔷️ Рост бизнеса
LFL-продажи выросли на 4,2% г/г. Трафик вернулся в плюс и прибавил 1,2% г/г, а средний чек вырос только на 3,0% г/г. Замедление идёт прежде всего через чек на фоне охлаждения продовольственной инфляции.
Лучше всех внутри группы снова выглядит «Чижик». Его выручка выросла на 29,8% г/г до 134,8 млрд руб. «Пятёрочка» прибавила 7,6% г/г, «Перекрёсток» 6,5% г/г. Цифровой бизнес вырос на 25,4% г/г до 85,7 млрд руб. и уже формирует 6,6% общей выручки.
🔷️ Денежный поток и долг
Скорр. OCF за полугодие вырос на 62,8% г/г до 109,0 млрд руб. Но здесь важен нюанс. Изменение оборотного капитала улучшилось с минус 26,0 млрд до плюс 16,1 млрд руб. Разница около 42,1 млрд руб., почти весь прирост операционного потока.
Поэтому рост cash flow есть, но значительная его часть связана с высвобождением оборотного капитала.
Расчётный FCF за полугодие составил около 12,4 млрд руб. Чистый долг на конец июня составил 310,6 млрд руб., Net Debt/EBITDA 1,08х. Нагрузка остаётся комфортной, хотя с конца 2025 года чистый долг вырос на 36,0%.
🔷️ Почему падает прибыль
Чистые финансовые расходы до IFRS 16 за полугодие выросли с 10,24 до 29,38 млрд руб. Главная причина это почти исчезнувшие процентные доходы. Они снизились с 22,9 до 3,2 млрд руб.
Во II квартале операционная прибыль снизилась лишь на 3,7% г/г, а чистая почти на 29,0% г/г. То есть операционный бизнес держится заметно лучше, чем итоговая прибыль акционеров.
🔷️ CAPEX и дивиденды
Скорр. CAPEX за полугодие составил 93,4 млрд руб. и снизился на 6,0% г/г. Пока инвестиции идут ниже годового ориентира X5 в 4,5–4,7% выручки. Значит, во втором полугодии CAPEX должен ускориться, если компания намерена выйти в заявленный диапазон. Это может ограничить свободный денежный поток под новые выплаты.
Совокупные дивиденды за 2025 год составили около 150,5 млрд руб. при прибыли, относящейся к акционерам материнской компании по IFRS 16, в размере 83,1 млрд руб. Расчётный payout составил 181,1%.
Сейчас Net Debt/EBITDA составляет 1,08х при целевом диапазоне 1,2–1,4х, поэтому пространство для дальнейших выплат ещё есть. Но если CAPEX ускорится, а после дивидендов долг вырастет, запас станет меньше.
🔷️ Итог
Для меня отчёт скорее нейтрально-слабый. X5 $Х5 сохраняет хорошую рентабельность и комфортную долговую нагрузку, но снижение скорр. EBITDA во II квартале показывает, что рост продаж пока хуже конвертируется в прибыль.
Теперь ключевой вопрос в том, сможет ли компания во втором полугодии вернуть рост EBITDA и сохранить сильный денежный поток. От этого во многом будет зависеть и потенциал следующих дивидендов.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
Бензин по 95 рублей: NPB Markets про импорт топлива В россии
Импорт бензина для РФ — не катастрофа по объему, а сигнал по качеству рынка. Одна морская партия на 30–50 тыс. тонн почти ничего не меняет на фоне внутреннего рынка примерно 36 млн тонн в год. Это около 0,1% годового потребления. Такой объем не может сам по себе поднять цену бензина по стране на 10 рублей.
Но рынок реагирует не только на объем, а на предельную цену замещения. Если в регионе не хватает АИ-95, участникам рынка уже неважно, что где-то в стране добывают нефть и производят миллионы тонн топлива. Им нужен физический литр здесь и сейчас. Если этот литр приходится везти морем, через порт, с оплатой страховки, логистики, хранения и внутренней доставки, он становится дорогим ориентиром для всего локального рынка.
По текущей рознице АИ-95 стоит около 70 рублей за литр
Импортный паритет легко уходит к 90–95 рублям. Механика простая: мировой бензиновый ориентир дает около 55 рублей за литр товарной части при курсе около 72 рублей за доллар. Логистика добавляет примерно 3–5 рублей. Акциз класса 5 в 2026 году — 17 959 рублей за тонну, то есть около 13,4 рубля на литр. До НДС уже получается примерно 72 рубля. После НДС 20% — 86–87 рублей. Дальше остаются хранение, внутренняя доставка и маржа АЗС.
Отсюда видно, почему импорт не обязан сразу поднять цену на табло, но создает неприятный потолок. Пока импорт точечный, государство может размазывать эффект через регулирование, запасы, запреты на экспорт и давление на нефтяные компании. Но если дефицитный объем растет, кто-то должен оплатить разницу между внутренней ценой 70 рублей и импортной экономикой 90+ рублей. Это может быть бюджет, НПЗ, трейдер, АЗС или водитель. Бесплатного варианта нет.
Самый уязвимый слой — независимые АЗС
Вертикально интегрированная нефтяная компания может компенсировать слабую маржу в рознице добычей, переработкой или оптом. Независимая заправка покупает топливо по биржевой цене и продает по цене, которую рынок и власти считают допустимой. Если опт растет на 10%, а розница прибавляет по 50–70 копеек в неделю, маржа быстро превращается в убыток. После этого возникают лимиты, исчезновение отдельных марок или локальные скачки цены.
Главная ошибка в рассуждении — сравнивать Россию с абстрактной «нефтяной страной». Цена бензина зависит не только от добычи. В литре сидят акциз, НДС, логистика, сезонный спрос, ремонты НПЗ, экспортная альтернатива, качество топлива, биржевые правила и политическое сдерживание розницы. Добыча нефти снижает базовую себестоимость, но не гарантирует дешевый литр, если переработка и доставка дают сбой.
Есть страны, которые почти не добывают нефть, но держат бензин сопоставимо с Россией или дешевле
Обычно это делается через низкие налоги, субсидии или административную цену. Государство просто переносит часть стоимости с табло АЗС в бюджет. Для водителя бензин выглядит дешевым, но экономика все равно платит полную цену — через налоги, госдолг, валютные резервы или убытки госкомпаний.
Обратный пример — Сингапур. Он не является крупным добытчиком нефти, но имеет мощную переработку, порты и нефтетрейдинг. При этом бензин там дорогой, потому что в цене сидят налоги, сборы и структура потребительского рынка. Значит, доступ к нефти или переработке сам по себе не делает бензин дешевым. Политика цены важнее географии сырья.
Для России базовый сценарий — не резкий скачок, а ползущий рост. Если НПЗ восстановят выпуск, импорт останется точечной затычкой, а запрет экспорта охладит рынок, АИ-95 может прибавить несколько рублей за лето. Если перебои расширятся, локальные цены 80+ рублей станут не паникой, а отражением дорогой логистики и дефицитного опта.
Для водителя разница уже считается просто. Бак 50 литров при 70 рублях стоит 3 500 рублей. При 75 рублях — 3 750 рублей. При 80 рублях — 4 000 рублей. Импорт одной партии не делает бак дороже на 500 рублей. Но если импортный паритет становится ориентиром для дефицитных регионов, рост на 5–10 рублей за литр перестает быть фантастикой.
Надежные облигации: Яндекс 1Р-04 и 1Р-05. Можно купить, но зачем?
МКПАО "Яндекс" #YDEX — флагманом российского ИТ-рынка. Представьте себе экосистему, которая объединяет более 90 сервисов. Для обычных людей это привычные Поиск, Карты и такси, а для бизнеса — рекламные инструменты вроде Директа и облачные решения.
Плюс доставка, маркетплейс, образование и даже свои технологии беспилотников. Ключевая суть: Яндекс уже давно не просто поисковик, а целая цифровая вселенная для жизни и работы.
Параметры выпуска Яндекс 001Р-05:
• Рейтинг: ААА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем двух выпусков: от 30 млрд рублей
• Срок обращения: 2 года
• Купон: КБД (2 года) + 140 б.п. (YTM не выше 14,70% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Яндекс 001Р-04:
• Рейтинг: ААА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 3 года
• Купон: КС+150 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 16 июня 2026
• Дата размещения: 19 июня 2026
Рейтинг надёжности:
• "АКРА" и "Эксперт РА" в декабре 2025 года подтвердили рейтинги компании на уровне ААА со "стабильным" прогнозом.
В числе факторов, обусловивших такую оценку, агентства называют: очень сильный бизнес-профиль, невысокий уровень долга и процентных расходов, высокую ликвидность, рентабельность на умеренно высоком уровне, а также низкие корпоративные риски.
Финансовые результаты МСФО за 2025 год:
• Выручка: 1,44 трлн руб. (+31,7% г/г)
• Чистая прибыль: 141,4 млрд руб. (+40,0% г/г).
• Скорректированная EBITDA: Достигла 280,8 млрд рублей, что на 49% больше, чем в 2024 году. • Рентабельность EBITDA: составила 19,5%, что на 2,3 процентного пункта (п. п.) выше показателя 2024 года.
• Свободный денежный поток (FCF): увеличился на 83,8% год к году и составил 89,9 млрд рублей.
• Долгосрочные обязательства: 294,6 млрд руб. (+52,4% г/г)
• Краткосрочные обязательства: 722,6 млрд руб. (+18,1% г/г)
• Чистый долг. снизился на 60% и составил 19,5 млрд рублей.
• Коэффициент чистого долга к EBITDA: снизился до 0,07x (годом ранее — 0,26x).
В обращении находится 3 выпуска биржевых бондов компании на 105 млрд рублей:
• Яндекс 001Р-02 $RU000A10CMT9 Доходность к погашению: 14,00%. Купон: 13,50%. Текущая доходность: 13,38% на 1 год 8 месяцев
• Яндекс 001Р-01 $RU000A10BF48 Купон: КС+1,70% на 9 месяцев. Доходность к погашению: 14,82%
• Яндекс 001Р-03 $RU000A10DDR0 Купон: КС+1,45% на 2 года 4 месяца. Доходность к погашению: 14,30%
Что готовы предложить эмитенты со схожим рейтингом надежности:
• РЖД БО 001P-44R $RU000A10C8C0 (14,71%) ААА на 2 года 7 месяцев
• РусГидро БО-002Р-07 $RU000A10CC24 (14,4%) ААА на 2 года 1 месяц
• Сбербанк 001Р-SBER51 $RU000A10DS74 (14,16%) ААА на 1 год 11 месяцев
• Ростелеком 001P-25R $RU000A10ETL7 (14,45%) ААА на 1 год 9 месяцев
• Мегафон БО-002P-13 $RU000A10F827 (14,15%) ААА на 1 год 7 месяцев
По итогу: Новый двойной выпуск Яндекса становится интересным инструментом для долгосрочной фиксации доходности только при условии, что итоговая доходность окажется близка к первоначальному ориентиру. В этом случае сохраняется умеренный спекулятивный потенциал — как относительно собственных облигаций эмитента, так и в сравнении с другими выпусками, широко представленными на вторичном рынке.
Также консервативным инвесторам с горизонтом от 5 лет, которым не критичен ежемесячный купонный доход, стоит рассмотреть длинные ОФЗ. Их текущая доходность к погашению превышает ключевую ставку. Причём выгода не ограничится купонами: в долгосрочной перспективе инвестор также получит доход от роста цены самих облигаций. Это позволяет заработать больше при меньших рисках по сравнению с другими инструментами.
Из актуального: Подборка ОФЗ под различные стратегии. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
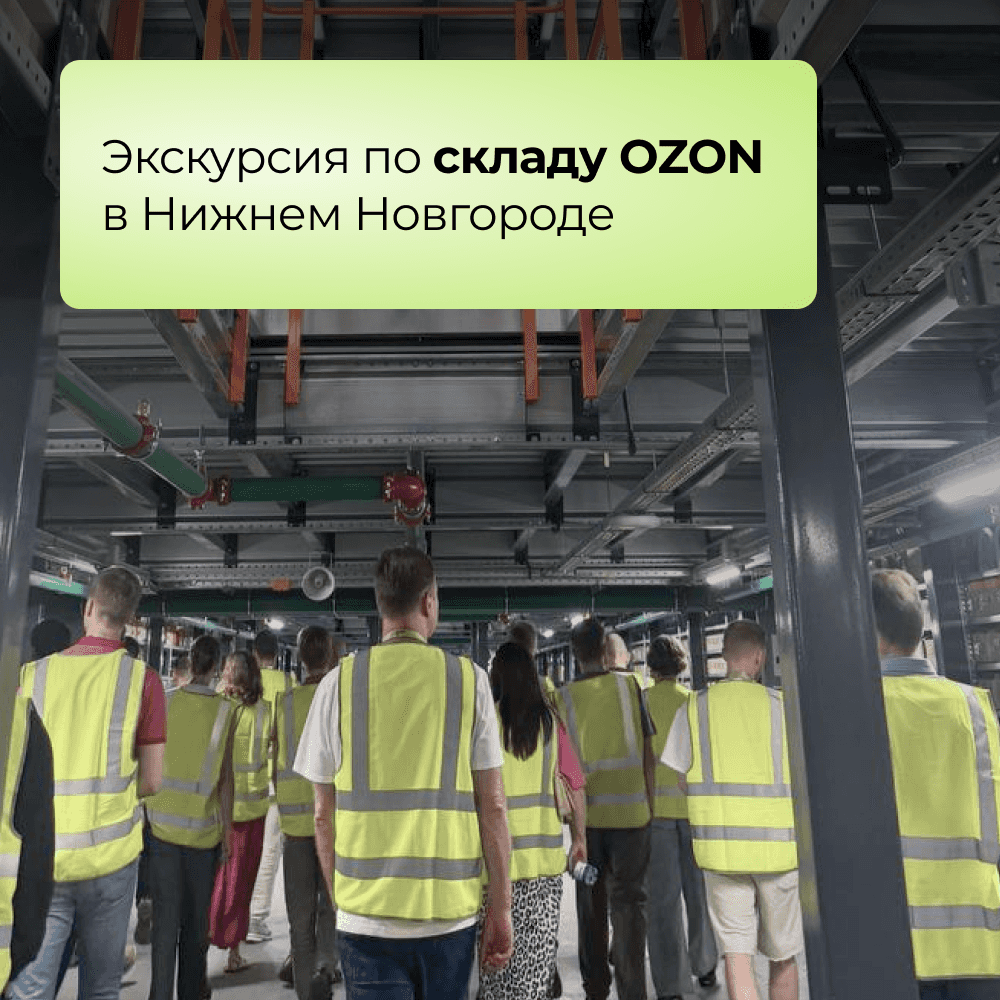
Экскурсия по складу OZON в Нижнем Новгороде!
Друзья, привет!👋
📣 16 мая вместе с нашими PARUS FRIENDS мы отправились на первую экскурсию по складскому комплексу OZON в Нижнем Новгороде.
Спасибо руководству объединенного фулфилмента и управляющему объектом за гостеприимство, полезную информацию и насыщенную экскурсию.
📊 Наш маршрут:
📍 Посетили блок отгрузки.
Именно в эту зону приезжают готовые заказы из блока хранения. Интересно, что на всем складе 115 ворот для разгрузки/погрузки. Они имеют разную конфигурацию: стандартные под выгрузку габаритных товаров, пандусы для малолитражных ТС и ворота для обработки грузов с «земли».
📍 Ознакомились с инженерным оснащением комплекса и многоуровневыми мезонинами хранения.
Всего на складе 5 блоков хранения, а один из них — для пожароопасных товаров (в этой части усиленные стены и отдельный протокол по безопасности).
📍 Посмотрели, как проходит процесс приемки, размещения и сортировки товаров.
Кстати, мы даже попробовали себя в роли «приёмщиков» :)
❔Что еще интересного узнали?
📍 Еще два года назад на месте склада был лес. Можно представить, какая масштабная работа была проделана в девелопменте!
📍 Склад обеспечивает доставку товаров не только в рамках Нижегородской области, а и всей России.
📍 Комплекс работает 24/7. Доставка заказов на ПВЗ осуществляется даже и в ночное время, чтобы в рабочие часы покупатели комфортно забирали заказы из пункта.
Всего на экскурсии было 25 инвесторов. Благодарим за интересные вопросы и ценную обратную связь🔥
Те, кто был на экскурсии, расскажите о ваших впечатлениях!
До новых встреч!
Ваш PARUS AM!💚
Х5 – 20 лет. Спасибо, что вы с нами.
🚀 Всё началось в мае 2006 года, когда «Пятёрочка» и «Перекрёсток» решили объединиться – так появилась Х5. Тогда средний чек оплачивали наличными, «доставка продуктов» звучала как экзотика, а в магазин ходили с бумажным списком в руках. Сегодня всё иначе – доставка за 15 минут, оплата по лицу, кассы без кассира, а рекомендации подбирает алгоритм.
💡 За эти годы розничная торговля изменилась сильнее, чем за предыдущее столетие.
И Х5 была одной из тех компаний, кто формировал современный российский ритейл. Неизменно лишь одно: мы по-прежнему делаем покупку продуктов простой, удобной и доступной для каждой семьи.
Свой юбилей мы отмечаем вместе с вами:
🎁 «Отличные дни Х5» в течение всего мая: специальные предложения и подарки во всех бизнесах компании → x5days.ru
📖 Истории, архивные кадры и неформальный взгляд на эти 20 лет → @x5_telega
❤️ Спасибо всем, кто с нами на этом пути – покупателям, сотрудникам, партнёрам и акционерам. Впереди – ещё больше отличных дней!
#X5
На маркетплейсе М.Видео появились в продаже автомобильные шины
На первом этапе пользователям доступно более 7 тыс. SKU, включая продукцию ведущих международных и российских брендов — Ikon, Kumho, Hankook, Gislaved, Cordiant, Bridgestone, Pirelli, Michelin, Yokohama и КАМА. Более 3 тыс. позиций в текущем ассортименте приходится на летние шины.
🏤 Мегановости 🗞 👉📰
1️⃣ "М.Видео" $MVID может закрыть до трети магазинов, это около 300 точек из почти 900.
Причина — переход покупателей в онлайн, где уже проходит более 70% продаж электроники.
Компания трансформируется в маркетплейс с омниканальной моделью и сокращает убыточные магазины.
Офлайн-розница становится избыточной и уступает по эффективности онлайн-площадкам.
Похожий тренд наблюдается и у других ритейлеров, которые массово оптимизируют сеть.
Ритейл в России ускоренно уходит в онлайн, а физические магазины остаются только там, где они реально повышают эффективность бизнеса.
Европа повисла на газовых плечах США: о чем говорит фьючерсная кривая?
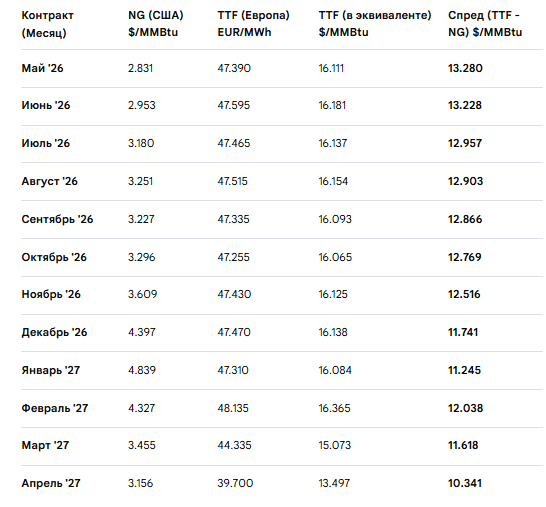
На текущем рынке природного газа сложилась уникальная ситуация. Пока американский хаб (NG) демонстрирует классическую, ярко выраженную структуру супер контанго (см рис), европейский TTF застыл в состоянии «флэта» на весь период предстоящих 12 месяцев с апреля 2026 по апрель 2027 г. Это положение дел прямо подтверждает новый статус Европейского газового рынка: теперь это «рынок-прокси», полностью зависящий от американского экспорта СПГ. Такое сильное контанго в США и плоская фьючерсная кривая в Европе говорит о том, что рынок США готов платить огромную премию за поставку СПГ для Европы именно зимой. Трейдеры активно закладывают расходы на хранение в цену будущих периодов.
Сравнительная таблица фьючерсных цен США — Европа апрель 2026 — 2027 гг.
Приведены котировки Intercontinental Exchange в Амстердаме по ТТФ и NG на Nymex (18:15 мск)
Обновили платформу для работы с кодом — разработку стало проще масштабировать и контролировать
Крупное обновление GitFlic 4.7.0 нацелено на ускорение выпуска продуктов и снижение операционных рисков. Платформа используется командами для хранения кода, совместной разработки и автоматизации сборки и тестирования ПО.
🔧 Ключевые обновления:
CI/CD-инструменты стали гибче: CI/CD (непрерывная интеграция и доставка) — это автоматический конвейер сборки, тестирования и публикации кода. В новой версии он стал адаптивнее и мощнее
Расширен REST API — программный интерфейс для автоматизации рутины: управление задачами, доступом и процессами без ручной работы в интерфейсе
Усилен контроль и безопасность — система заранее предупреждает о сбоях в процессе сборки, доступ к коду можно ограничить по сети, а для проверки уязвимостей поддерживается больше сторонних инструментов
Улучшена работа с зависимостями и файлами — платформа стабильнее подключает сторонние пакеты и компоненты проекта и надежнее обрабатывает тяжелые файлы в репозитории Обновлено администрирование — появились настройка сроков хранения логов сборок (отчетов о процессе работы), единая панель email-уведомлений и поддержка английского языка в интерфейсе
❤️ Ваша #ASTR
В РФ хотят прекратить выплаты по ОСАГО выше лимита — 400 тыс. руб.
Кроме того, компенсацию сможет получить только сам пострадавший или же его законный представитель. Эти меры направлены на сокращение схем с автоюристами и рост доли ремонта автомобилей вместо выплат через суд, пишут «Известия».
Сейчас распространились практики, когда со страховщиков через суд взыскивают компенсацию выше установленного законом порога в 400 тыс. рублей. В основном этим занимаются автоюристы, которые после аварии выкупают у пострадавшего права требовать возмещение с компании вместо человека, а сам россиянин получает лишь небольшие отступные. Как правило, суды взыскивают сверхлимиты, когда у страховщика появляются сложности с организацией ремонта на станции технического обслуживания (СТО).
По закону, на восстановление поврежденного автомобиля страховщику дается 30 дней, однако доставка запчастей в сложившихся условиях зачастую затягивается на больший срок. При этом клиенты часто не соглашаются использовать б/у детали, пояснили в РСА. Из-за таких накладок автоюристы все чаще получают со страховщиков миллионы рублей, несмотря на установленный лимит по ОСАГО.
«Такие практики планируется прекратить. Нужно, чтобы страховая компания понимала: если она не смогла организовать ремонт из-за нехватки запчастей и долгих сроков доставки, то она максимум заплатит 400 тыс. Все, что выше этой суммы, нужно взыскивать с виновника аварии», — пояснил глава Всероссийского союза страховщиков Евгений Уфимцев.
В 2025 году по обязательной автогражданке машины ремонтировали только в 6,1% случаев, в остальных — потерпевший получал денежную компенсацию. «Многие россияне предпочитают компенсацию именно ввиду ремонта, так как это избавляет их от необходимости самостоятельно искать станции и следить за процессом. Это существенно экономит время и упрощает для клиента восстановление автомобиля», сообщил вице-президент «Ренессанс страхование» Сергей Демидов.
Предлагаемые страховщиками изменения должны быть включены в законопроект о реформе натурального возмещения по ОСАГО, который может вступить в силу уже в 2026 году. В ЦБ концептуально поддержали инициативу. Сейчас автоюристы все чаще взыскивают через суд со страховщиков выплаты значительно выше лимита, однако пострадавший эти деньги не получает — ему отдают лишь заранее обговоренную небольшую сумму. Новые меры включат в законопроект об увеличении срока ремонта до 45 дней.
Каждая пятая доставка – автомобилем
Торговый дом ММК нарастил долю автоперевозок до 22%: в 2025 году этим видом транспорта клиентам доставили 305 тыс. тонн металлопроката. Экономический эффект от перевода значительной части грузов с железной дороги на автомобили составил 229 млн рублей.
Срок доставки сократился до 1-3 дней – это в 5 и более раз быстрее, чем при железнодорожных перевозках. Цифровые системы «Умный склад» и «Управление логистикой на территории склада» помогают автоматизировать приём и выдачу продукции, отслеживать запасы и сокращать время погрузки. А благодаря развитию автодоставки снизились затраты на транспортировку и увеличился объём выполненных заказов.
$magn #ммк #mmk
Яндекс - разбираем отчет за 2025 год
После публикации Яндексом своего отчета за 2025 год в сети появилось много противоречивых комментариев аналитиков и частных инвесторов. Одни рассказывают о выдающихся результатах, другие - пророчат айтишнику скорую стагнацию. Есть и те, которые связывают агрессивную монетизацию сервисов и ухудшение их качества. В общем давайте во всем этом разбираться.
📱 Итак, выручка компании за 2025 год выросла на 32% до 1,44 трлн рублей. Более половины пришлось на сегмент Городские сервисы. Он также прибавил за отчетный период 36% до 805 млрд. После ресегментации в него теперь входят e-commerce, доставка, такси, еда и много чего еще. Радует, что скорр. EBITDA теперь драйвит не только такси. Весь сегмент заработал для Яндекса 62,8 млрд рублей за год.
Второе место по выручке, но не по значимости занимает сегмент Поисковые сервисы и ИИ. И вот тут кроются основные проблемы. За год выручка выросла всего на 10% до 551,2 млрд рублей. На ней сказывается жесткая ДКП нашего ЦБ, ведь в таких условиях бизнес начинает экономить на рекламе - основном доходе Яндекса. Правда снижение ключа едва ли приведет к значительному росту, так как все тот же бизнес продолжит экономить, учитывая проблемы в экономике. Благо хоть EBITDA стабильная - 245,5 млрд за год (+12%).
На ИИ остановимся отдельно. Яндекс суммарно потратил в 2025 году 55 млрд рублей на своего ИИ-ассистента. При этом выручка от монетизации Алисы AI едва превысила 2 млрд. В моменте бешеные инвестиции в проект не окупаются, а учитывая опыт зарубежных коллег, растянутся на долгие годы.
Чего не скажешь о сегментах Персональных сервисов и Б2Б Тех. Выручка по ним выросла на 61% и 48% соответственно. Корпоративные IT-решения растут и по скорр. EBITDA год к году в 2,5 раза до 9,4 млрд. Яндекс Плюс нарастил подписчиков на 21% и позволил всему сегменту выйти в плюс по EBITDA в размере 7 млрд против убытка в 8,7 млрд годом ранее.
📊 Операционные расходы подросли умеренно, процентные - выросли в два раза до 62,7 ярдов, но даже они не сдержали чистую прибыль, которая составила в 2025 году 79,6 млрд против 11,5 годом ранее. Пару слов по долгу надо сказать. На конец года с учетом денежных средств на счетах он оказался минимален - всего 47,7 млрд рублей.
Конечно, можно попридираться к мелочам, но желания в моменте нет. Отчет за 2025 год вышел не только рекордным, но и достаточно сбалансированным. Плюс магия ресегментации косметически улучшила общую картину. Но цифры в отчете во многом заложены в котировки, а для роста акциям топлива в виде ликвидности может и не хватить.
❗️Не является инвестиционной рекомендацией
♥️ Полноценные рабочие будни стартовали. На рынке нефти ураган, до него еще доберемся, а пока решил остановиться на нашем айтишнике. Как вам статья? Если понравилась, поддержите ее лайком.
🏤 Мегановости 🗞 👉📰
1️⃣ "Московская биржа" $MOEX отчиталась по МСФО за 2025 год о снижении чистой прибыли на 25% до 59,4 млрд ₽.
EBITDA снизилась на 15,5% до 87,2 млрд ₽.
Комиссионные доходы выросли на 24,9% до 78,7 млрд ₽, особенно на рынках облигаций и деривативов.
Операционные расходы увеличились на 12,4%, в том числе расходы на маркетинг выросли на 62%.
Снижение прибыли связано с падением процентных доходов, что показывает зависимость результатов от уровня ставок.