Поиск

Евротранс. Куда едет этот поезд?

ЕвроТранс снова в т(ж)опе. Не потому что новые заправки открыл или электрозарядки по всей трассе расставил. А потому что Минэнерго всерьёз предложило ввести на его активах внешнее управление. Вроде едешь, но не знаешь, то ли ты приближаешься к цели, то ли тебя везут на утилизацию.


Помню, когда ЕвроТранс выходил на IPO, это выглядело как история про Золушку. Компания обещала миноритариям оферту по 350 рублей за акцию в 2027 году. Звучало как подарок. А теперь к реальности.

Первые звоночки начались ещё весной, когда компания стала допускать технические дефолты по облигациям. Типа деньги вот-вот придут, просто выручка неравномерно поступает. Знакомая песня, да? Каждый, кто хоть раз имел дело с корпоративными долгами, слышал эту мантру. «Временные трудности», «кассовый разрыв», «всё под контролем». Потом ФНС заблокировала счета на двести с лишним миллионов. Компания быстро погасила, отчиталась, вроде бы пронесло. Но осадочек остался. В августе — первый полноценный дефолт.

В сентябре задержали Игоря Мартышова, председателя совета директоров и основного акционера, и ещё трёх топ-менеджеров. Дело — хищение топлива, которое предназначалось для нужд подмосковной полиции. В деле фигурируют генералы МВД, полковники, начальники тыловых служб. Схема, по версии следствия, работала через заправки «Трассы» — тех самых, которые сейчас предлагают передать под внешнее управление.

И вот тут начинается самое интересное. Минэнерго, оказывается, отправило предложение о внешнем управлении ещё до всех этих задержаний. Официальная причина — безопасность мощностей по хранению нефтепродуктов. Логика понятная: если управляющая компания в таком состоянии, кто-то должен следить, чтобы бензин не пропал и заправки не встали. Но есть и альтернативный вариант — просто отдать активы одной из вертикально интегрированных нефтяных компаний. То есть, по сути, крупному игроку вроде «Роснефти» или «Лукойла». И вот это уже пахнет не спасением миноритариев, а банальной национализацией через передачу.


🎯 ИнвестВзгляд: В последние годы рынок работает по принципу: главное — не сколько ты заработал на росте, а сколько не потерял на падении. А теперь к ЕвроТрансу - это компания с реальным бизнесом — заправки работают, бензин продаётся, люди заправляются. Но управление этим бизнесом оказалось, мягко говоря, не на высоте. Сначала долговая нагрузка, потом дефолты, потом уголовные дела. И вот теперь — внешнее управление как единственный способ сохранить хоть какую-то стоимость активов. Причем лично я уверен, что так и будет. Для держателей акций это означает одну простую вещь: скорее всего, их доля размоется. Внешний управляющий или новая управляющая компания будут действовать в интересах кредиторов и государства, а не миноритариев. Оферта по 350 рублей за акцию? Забудьте. Это было обещание из другой жизни.

В моем портфеле доля небольшая, ведь я сам верил красивым картинкам. Просадка 83%. Инвестиции, конечно, дело долгосрочное. Но иногда долгосрок превращается в «долгосрочное наблюдение за тем, как твои деньги просто тают.


$EUTR

Евротранс. Куда едет этот поезд?

Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано

Знаете, что мне нравится в обзорах от аналитиков? Их непоколебимая вера в собственные идеи. Вот смотришь на такую подборку — фавориты, аутсайдеры, всё разложено по полочкам. А потом открываешь статистику за месяц и видишь: любимчики принесли два процента, пока индекс скакал на все шесть, а нелюбимчики и вовсе ушли в минус. И вот сидишь такой, чешешь репу и думаешь — то ли аналитики что-то знают, то ли я чего-то не понимаю.

Но давайте по-честному. Рынок сейчас — это не про математику и не про красивые мультипликаторы. Это про нервы. Геополитика трясёт всех, как грушу, нефть дёргается туда-сюда, ставка хоть и ползёт вниз, но медленно, как улитка по стеклу. В такой обстановке любой портфель — это лотерея с элементами научного подхода.


🔥 Явные фавориты рынка

Сбер — понятно, банк жирнеет на высоких ставках, маржа прёт, Греф обещает рекорды.

Транснефть — вообще песня, сидит на куче денег, получает проценты по вкладам, как рантье, и ещё дивиденды платит.

Яндекс — отдельная история. Компания растёт двузначными темпами, когда вокруг всё замедляется. Электронная коммерция вышла в плюс по EBITDA.


🧑‍💻 Фавориты, но с оговорками

НОВАТЭК — ставка на газ и зиму, которая рано или поздно придёт, а запасы в Европе не резиновые.

ДОМ.РФ — банк, который зарабатывает на ипотеке и чувствует себя неплохо даже при высоких ставках.

Хэдхантер с его семью процентами дивдоходности за полгода - неплохо, особенно если верить, что рынок труда не схлопнется.

Интер РАО — тут интереснее. На долгосрок компания может быть привлекательной, но на коротком горизонте — балласт. Бумага после дивидендной отсечки потеряла поддержку, и теперь болтается без катализаторов.

Логика везде примерно одна: либо компания получает кэш от высоких ставок, либо растёт быстрее рынка, либо платит щедрые дивиденды. Идея простая — собрать тех, кто в текущих условиях чувствует себя комфортно.


❌ Аутсайдеры — тут всё грустнее, но предсказуемо

Девелоперы сейчас в аду. Высокие ставки убивают ипотеку, продажи новостроек в Москве падают, финансовые расходы давят. Аналитики ждут убытков аж до 2028 года — это даже не прогноз, это приговор тому же Самолету.

Магнит — тоже логично. Убыток, долговая нагрузка, потребитель экономит. Дивидендов не будет, и это, пожалуй, самое честное, что можно сказать про ритейлера в такой ситуации.

Полюс, Северсталь и АЛРОСА— тут тоже всё примерно понятно. Либо отрасль в стагнации, либо дивиденды разочаровали, либо новостей нет вообще. Когда нет новостей, рынок придумывает их сам, и обычно не в пользу.

У каждого есть проблема, которая никуда не денется в ближайшее время.


🎯 ИнвестВзгляд: Вот не сразу, но пришел к такому интересному выводу: Смотреть на месячную динамику портфеля — это как оценивать свою физическую форму по одному дню в спортзале. Да и главный вопрос не в том, кто вырос за месяц, а в том, кто выживет в текущих условиях.


$SBER $TRNFP $YDEX $NVTK $DOMRF $HEAD $IRAO $MGNT $PLZL $CHMF $ALRS

Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано

В Инвестициях есть толк!

Инвестиции и инвесторы – ЗЛО? 🤔

А снижение потребления вредно для экономики?

Как в своём, так и во многих других блогах я часто сталкиваюсь с такой версией. Мол, инвестиции – это вообще пыль, от сбережений нет никакого толка, а антипотребление – вообще забирает деньги из экономики.
Но давайте разберёмся.

Начнём с самого простого – вклады.

По данным, 68,4 трлн рублей лежит только на вкладах. И если вы хоть что-то знаете о том, как работают банки, – вы понимаете: эти деньги работают в экономике нашей страны!
567 млрд руб. налогов ориентировочно по году платится со вкладов.
А помимо всего прочего, деньги вкладчиков физ. и юр. лицам выдаются в форме кредитов, ипотек и т.д. На эти деньги реализуются проекты и строятся дома, заводы. А далее платятся зарплаты, налоги и прочее. 💰

Инвестиции в акции, облигации и фонды

Тезис о том, что инвесторы бесполезны, а экономия вредна, разбивается о вышеприведённые аргументы. Но давайте смотреть шире, уже в инвестиционное поле.
Когда вы покупаете облигации, акции, фонды – вкладывая деньги, всё происходит также. Строятся заводы/пароходы, реализуются проекты, строятся больницы, платятся зарплаты госслужащим. 📈

Личный пример

На своём примере могу сказать: помимо инвестиций я работаю, активно работаю и планирую продолжать. Мои налоговые платежи – достаточно крупные. В этом мой вклад в экономику страны, долгосрочный вклад. Это моя гражданская позиция – поддерживать экономику страны и вместе с тем самому богатеть.
Если смотреть косвенно, ходя в магазин, каждый тоже так или иначе в экономику вкладывается. Однако уровень вложений – разный.

Предвосхищая комментарии про потери – скажу: инвестиции – это не про «халявные деньги», это про огромную работу, постоянное обучение, ошибки, потери и, конечно, прибыль в потенциале. Если бы всё было просто, наверное, все бы были миллиардерами, а в чём же тогда богатство? 😉

Помните: Ваши деньги – Ваша ответственность!
А важные новости выходят не только тут.

Случайная подборка бумаг моего текущего портфеля:

Мосбиржа $MOEX - не можешь победить - возглавь, как говорится)

АБЗ $RU000A10B263 - облигации бетонного гиганта!

АСВ $RU000A10FJJ9 - коллектора, ребята не очень дружелюбные, но это их дела, на что деньги берут.

Аэрофьюэлз $RU000A10E4Y1 - поддерживаю топливно - Аэро отрасль РФ.

Балтийский лизинг $RU000A10A3W1 - держу под оферту, надеюсь на эффект!

Самолёт $RU000A104JQ3 - девелопер номер 1 по объему строительства в РФ
И ещё держу этот выпуск $RU000A10BW96

Брусника $RU000A10C8F3 - а ведь кто-то будет жить в этих квартирах!

И у Глоракса $RU000A10E655 $RU000A10FMQ8 - тоже будут жить!
Что же, всем удачных инвестиций!

#инвестиции #долгосрок #новичкам #чтокупить

P.S. Ты это, подпишись если чё!

В Инвестициях есть толк!

Китай покупает золото, а Россия продаёт

Китай покупает золото, а Россия продаёт. Покупает ЦБ Китая, покупают их банки, иные финансовые организации и частные лица. По цифрам мы видим, что Китай и Индия скупают большую часть мирового предложения золота. Они что-то знают? Они к чему-то готовятся? Да!Золото - это противовес валюте. Когда валюта дешевеет, золото дорожает. Когда теряется доверие к валюте, появляется доверие к золоту. В какой валюте у нас сейчас торгуется золото? Всё золото торгуется либо за доллары, либо с транзитом через доллар. И соответственно, если доверие к доллару падает, то золото растёт в цене.

Получается, что Китай ставит на падение курса доллара, а Центральный банк России на его укрепление. ЦБ РФ продавал золото в июне и июле. Этим же самым занималась только Турция, которая спасает свою лиру. Разве ЦБ РФ не смотрит вперёд и не видит рисков снижения значимости доллара в мире?

Китай усиленными темпами готовится к коллапсу доллара. У нас есть прецедент такого коллапса. В 1968 г., когда схлопнулась Бреттон-Вудская долларовая система. Тогда доллар печатали под золото, а потом перестали так делать, стали печатать просто так. Французы потребовали вернуть их золото. Доллар перестал быть обеспеченным.

Т.е. сейчас доллар не обеспечен чем-то вменяемым. Он был обеспечен надёжностью госдолга США и силой их армии и флота. Но события последних лет доказали, что госдолг, армия и флот у них жидкие и не могут быть показателем силы доллара. Только слабости.

А где слабый доллар, там сильное золото.

И сам я держу золото в портфеле в долгосрок.

А вы?

$GLDRUB_TOM $GLDRUBF $USDRUBF $CNYRUBF $CNYRUB $UMU6

Пост3. Как понять, когда покупать золото? Проводим фундаментальный анализ.

Можно бесконечно анализировать новости и пытаться понять, куда пойдет золото в краткосрок, но это не инвестиционный подход. Это подход спекулянта. И я в этом курсе не буду учить вас спекулировать. Я учу инвестировать. Поэтому сегодня я научу вас как в новостном потоке отсеять действительно важные новости от мусора и понять, надо ли сейчас покупать золото в долгосрок или еще подождать.

Я в предыдущем посте дал 5 новостей, и сейчас градирую их по важности для цены золота:

«США готовятся напасть на Иран. Иран готовится перекрыть Ормузский пролив» - это самая важная новость для золота. Она как раз и сделала большую часть того движения, на котором мне удалось заработать 50%. Это геополитическая новость, и геополитика является важнейшим фактором роста стоимости золота. Пока в мире и в России сохраняются геополитические риски – я накапливаю золото. И учебники по портфельному инвестированию указывают на тоже самое – на добавление золота в портфель.

Я полагаю, у вас в голове уже очень давно витает мысль: «Доколе в России и в мире будут сохраняться геополитические риски?» Я выскажу своё мнение цитатой Андрея Олеговича Безрукова, полковника СВР в отставке; на ПМЭФ 2026 он сказал: «Мы должны признать, что мы следующие несколько лет, может быть пару десятилетий, будем находиться в войне». Это он говорил про весь мир.

Однако помните, что это не я вам тут ИИР раздаю, я вас учу формировать свое собственное мнение на основе тех новостей, которые вы видите. И первейшие новости, на которые надо обращать внимание, это геополитика.

Вторая по важности новость – это «Глава ФРС Кевин Уорш заявил, что не будет снижать ставки» - на ожидании этой новости золото упало на 20% в январе 2026 года. И чем ближе рынок подходил к осознанию этой новости, тем ниже шло золото. Почему?

Потому что если ставка растет, значит деньги дорожают. Если доллар дорожает, то в золоте становится менее выгодно держать накопления, чем долларе. Вот рынок и пошел к справедливым, по его мнению, ценам.

Однако высокие ставки сейчас не означают низкую инфляцию в будущем. Рынок прекрасно видит, что доллар дешевеет за счет инфляции, например, на фоне новости «Цена дизеля в США выросла на 30%».
Новости о повышенном спросе на золото, например, со стороны ЦБ Китая поддерживают рост золота. Падения становятся не такими сильными. Вот цена золота и остановилась на уровне $4000, а в августе даже отскочила на $4400.

Итого:
1. Геополитика накаляется, инфляция растёт – стоит рассмотреть возможность добавить золото в портфель.
2. Геополитика охлаждается, инфляция падает – стоит рассмотреть возможность фиксации лонгов по золоту.
Повторюсь, я не даю инвестиционных рекомендаций, я показываю, какими методами пользуюсь я для повышения доходности своего портфеля. А вот перенимать ли мои методы – это уже на ваше усмотрение.

Вы можете задать мне вопрос: «Александр, я, вот, смотрю на график и вижу, что, если бы я купил золото по $3300, я бы сейчас был в плюсе. А если бы купил по $5300, то в минусе. Есть ли возможность распознавать дно и покупать на нём, чтобы зарабатывать больше?»

Да, такой способ есть, но помните, что 100% гарантированных способов откупать дно не бывает. Есть только методы технического анализа, которые могут повысить вероятность прибыльной сделки, повысить доходность портфеля. Одним из них я пользуюсь сам. Повышаю доходность своих сделок. И я вам его предоставлю в следующем посте.

Схема:
Кризис – инфляция – удешевление денег – бегство в золото.

А сейчас для закрепления навыка фундаментального анализа напишите, пожалуйста, в комментариях ту новость, которую вы недавно видели в СМИ, которую считаете очень влиятельной на рост золота. Я прочитаю ваши комментарии, отмечу такие новости позитивными реакциями.

И подпишитесь на канал, если вдруг еще не подписались, чтобы не пропустить следующий пост этого мини-курса.
$GLDRUB_TOM $GLDRUBF

Пост3. Как понять, когда покупать золото? Проводим фундаментальный анализ.

Ошибки начинающих инвесторов


Вы решили начать инвестировать. Это отлично. Но 99% новичков проходят через одни и те же ошибки. Вот пять самых частых — и как их избежать.

1. Нет базовой информации про инструменты, куда инвестируют. Многие новички вкладывают деньги, не понимая, как устроен инструмент. Немного почитайте, поймите, как построен тот или иной инструмент, какие у него риски и особенности, прежде чем инвестировать. Это сэкономит вам деньги и нервы.

2. Эмоции. Инвестиции — это всегда долгосрок, а не короткий спринт. У вас должна быть чёткая стратегия. Рынок может расти внезапно и падать. Многие хотят покупать, когда этого не нужно делать, и продают, когда этого тоже не нужно делать. Чётко следуйте стратегии и не отходите от неё.

3. Торговля на не свободные деньги. Сначала нужно наладить финансовую грамотность, начать откладывать со своего дохода деньги, которые конкретно направлены на инвестиции. Это не должны быть последние деньги, кредитные средства и так далее.

4. Желание быстро заработать. Как уже сказано, инвестиции — это долгосрочный план, здесь нет быстрого результата. Из-за этого начинающие инвесторы залазят в рискованные активы, которые по итогу приводят к потерям, и люди разочаровываются в инвестициях.

5. Диверсификация и страховка. Инвестируйте в разные активы, начинайте с маленькой суммы, знакомьтесь с инструментом, куда инвестируете, ищите подводные камни, читайте договора. Не лезьте в то, что вы не понимаете. И самое главное: никогда не верьте, если вам говорят, что здесь нет рисков. Риски есть везде, и чем выше доходность, тем выше риск.

Что делать прямо сейчас? Если вы уже инвестируете — проверьте свой портфель. Разбиты ли деньги по разным займам? Читали ли договоры? Если только планируете — начните с малого и постепенно увеличивайте. Напомню, что на нашей платформе можно начать инвестировать в бизнес с 500 рублей.

Финансовая грамотность вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.

#ФинансоваяГрамотность

Ошибки начинающих инвесторов

🍃 ИнвестВзгляд: Аренадата.

paywall
Пост станет доступен после оплаты

Пдс есть? А если найду?

🔥 ПДС vs самостоятельные накопления — что выбираю я?

Все банки сейчас активно пихают программу долгосрочных сбережений.
Если честно, мне показалось, что «жёлтый» банк и красный банк дают одни из лучших условий.
Что будет на практике — хз, пока всё выглядит красиво.
Время - покажет.

🧐 Что за зверь — ПДС?

Это программа с софинансированием от государства.
По сути — долгосрочный вклад, но с бонусом от государства каждый год.

Бонус — до 36 000 ₽ в год, но только если вы платите НДФЛ.

👇 А вот кому грустно:

· ИП
· Самозанятым

У них НДФЛ стандартный не идёт, так что господдержка пролетает мимо.

⚠️ Но есть нюанс

У ИП и самозанятых своя беда — стандартная пенсия может быть под вопросом.
И вот тут ПДС становится отличной страховкой.
Потому что кроме госдобавки идёт ещё инвестиционный доход. Как раз инвест доход тут и должен выручить.

👵 Кому это особенно заходит?

Предпенсионерам.
Особенно тем, кому до пенсии 2–3 года.

Им вдвойне выгодно:

· получить господдержку
· забрать свою замороженную накопительную пенсию (ту, что до 2013 года копилась)
и тоже перевести её в ПДС

⏰ Важно! С 1 сентября правила меняются

Участие в программе зафиксируют на минимум 5 лет.
Раньше выйти не получится.
Так что если думаете — лучше решаться сейчас.

👶 И даже детям можно

Да-да, ПДС открывают и на детей.
И ждать пенсии не обязательно.

Есть два варианта забрать деньги:

· когда достигнете пенсионного возраста
· или через 15 лет после открытия программы

Поэтому ПДС подходит почти всем, кто не хочет заморачиваться с кучей инструментов, но планирует накопить деньги.

🧠 Моё мнение

Для меня ПДС — это альтернатива (не полная замена) самостоятельным инвестициям.
Я уже открыл, пополняю и буду продолжать.

💸 А теперь про госденьги — подробно

Размер софинансирования зависит от вашего официального дохода.

Если зарабатываете до 80 000 ₽ в месяц — государство даёт рубль за рубль.
Чтобы получить максимум (36 000), нужно пополнить счёт на 36 000.

Если доход от 80 000 до 150 000 ₽ — уже сложнее.
Государство даёт 1 рубль на каждые 2 ваших.
Здесь для максимума понадобится пополнить уже 72 000 ₽.

Ну а если доход выше 150 000 ₽ — коэффициент падает до 1 : 4.
То есть выгода меньше.

Мне программа кажется неплохой, но реально оценить её сможем только через года.
Я пробую по принципу: «что-нибудь да выстрелит».

🚫 Дисклеймер

Это не инвестрекомендация.
Только моё личное мнение, не призыв к действию.
Оценивайте свои риски и возможности сами.

А как у Вас дела с ПДСом?
Открыли?)

#ПДС #Инвестиции #долгосрок #сбережения #финансы

👩‍🍼 ИнвестВзгляд: Мать и Дитя, когда рожать — это бизнес, а дети — это деньги.

paywall
Пост станет доступен после оплаты

Инвест челледж

10.06.26 Супер челлендж - продолжается
(Хотя и со скрипом)


🚀 Мой публичный челлендж «черепахо-инвестиции» 🐢

Со «скрипом», но продолжается. «Денег нет, но вы держитесь». Это цитата великого известного человека 😅 Вот у меня как раз таки сейчас примерно так. Прошлое пополнение моего счета было аж 23.05.25 . Хотя я и планировал инвестировать каждую неделю по 2500 ₽.

Никогда не думал, что снова так упаду в доходе, но как есть 😥 Основная работа сменилась, и на фоне кризиса практически нет процента с продаж. Плюс отвалились пара проектов, которые приносили деньги. Источники дохода поубавились, а с ними и денежные поступления сильно упали. Так что теперь инвестировать стало сложнее. 😓

Вдобавок ко всему возникли проблемы с авто, с зубами, в быту... Короче, вот собственно для чего я инвестирую. Неприятно, тяжковато, но не критично. За счёт поступлений с рынка кое-как стараюсь всё-таки выкроить деньги. 💪

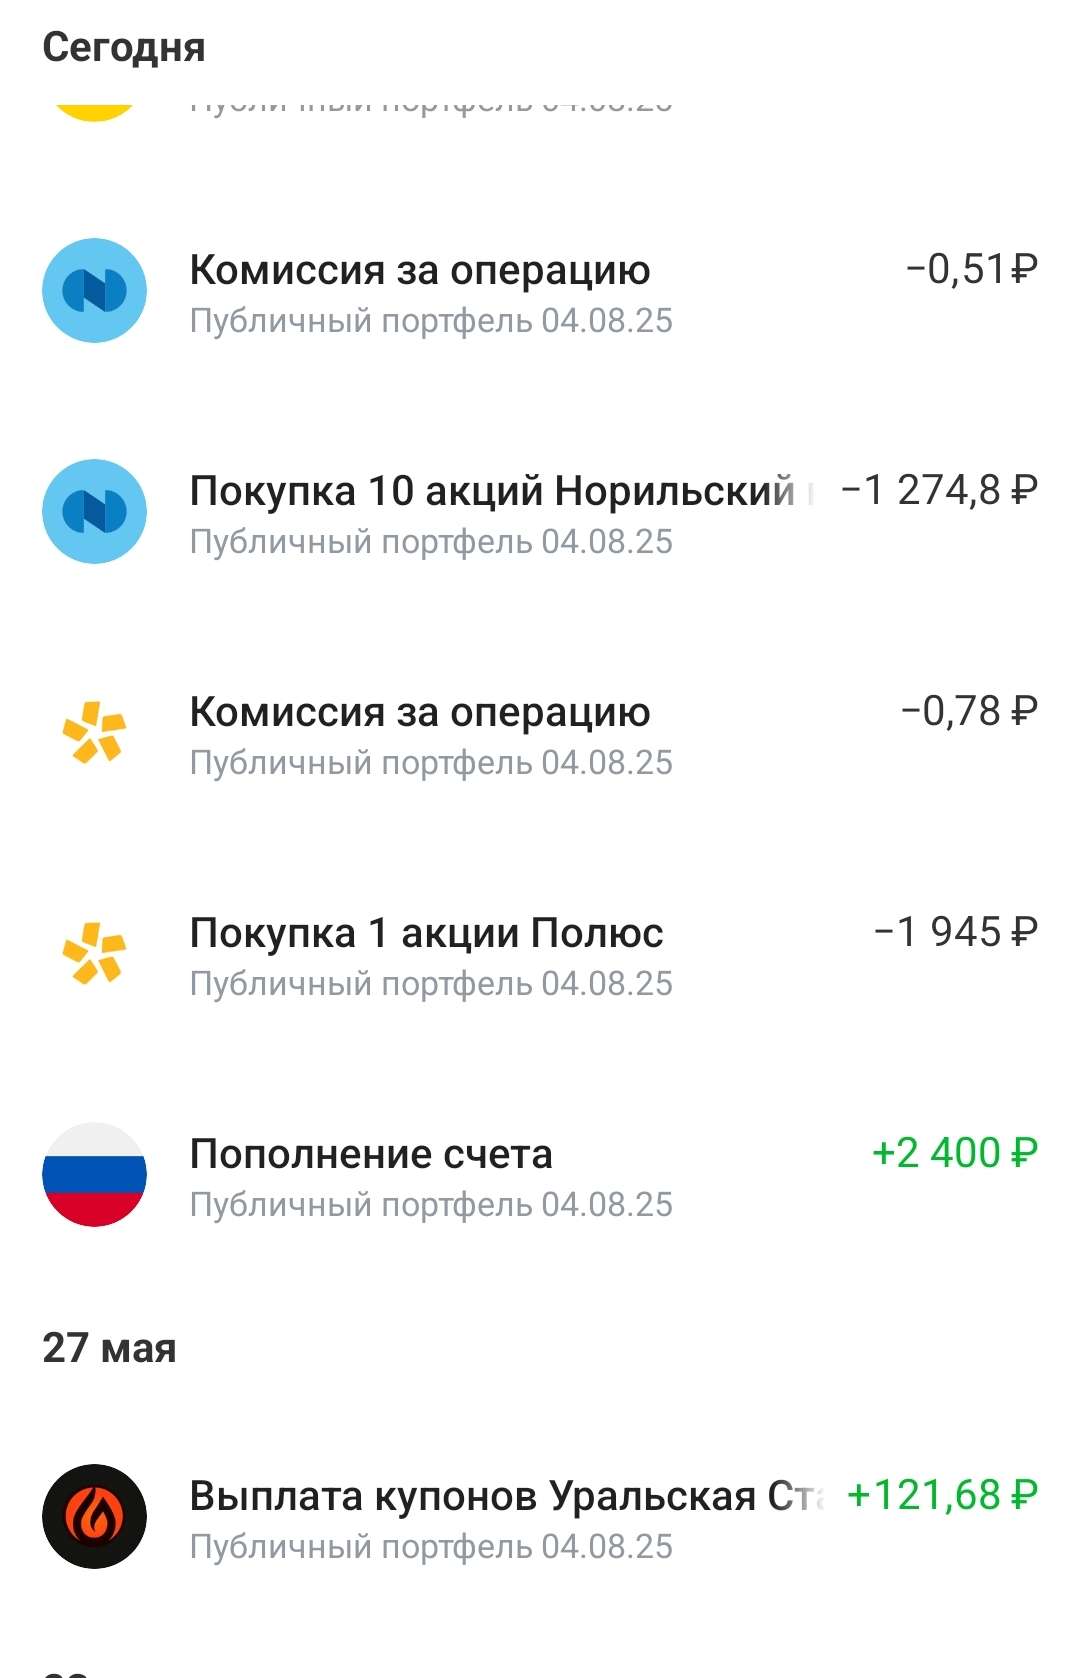
И вот настал наконец момент: «Пора!» — думаю. И снова докидываю на публичный счёт 🎉 В этот раз получается, что я должен закинуть за 3 недели: с 25 по 29 мая, с 01 по 05 июня и текущую с 8 по 12 июня (по рабочим дням удобнее ориентироваться). Учитывая, что я обычно исхожу из 2500 в неделю +/-100-200₽, тут решил добавить 2612 в сумме и 5000 взял на маржиналку. 💸

Кстати, недавно ещё купонами от Уральской стали $RU000A10CLX3 пришёл 121 рубль — их, конечно, тоже в реинвест. 📈 Из облигаций в этом портфеле ещё Селигдар (1 шт.). Остальное — акции. 📊

10.06.26 Купил:
✅ $SBERP — Сбер прив. 3 шт. ≈ 321₽/шт
✅ $TRNFP — Транснефть 1 шт. ≈ 1374₽/шт
✅ $ROSN — Роснефть 6 шт. ≈ 363₽/шт
✅ $GMKN — Норникель 10 шт. ≈ 127₽/шт
✅ $PLZL — Полюс 1 шт. ≈ 1945₽/шт

В портфеле по-прежнему остаются:
📌 Лукойл $LKOH, МТС $MTSS , Мать и дитя $MDMG, Россети Ленэнерго-прив. $LSNGP — всё под идеи дивидендов и роста. Копейки округлил для удобства. 🔄

Учитывая, что на рынке посадка 📉, возможно, даже неплохо, что я немного задержал покупки (пусть и вынужденно). Хочу подчеркнуть: портфель строится на долгосрок. Ни о каких быстрых деньгах даже речи не идёт! 🚫💰 Причём в моём понимании долгосрок — это 5 лет минимум. ⏳ Что будет дальше — никто не знает, но я делаю ставку на рост. А вот правильно ли я мыслю — только время определит. 🤞

⚠️ В посте не ИИР

⚠️ Ваши деньги — ваша ответственность

💬 В посте субъективное мнение автора, оно может не совпадать с вашим. Любые действия, которые вы повторяете, вы делаете это на свой страх и риск. Не призыв к действию!

📢 Ну а больше о финансах, инвестициях и экономии — в моём блоге! Подписывайтесь! 🔥😎

#черепахо_инвестиции


Инвест челледж

Горечь инвестиций

Горько об инвестициях, что я понял за годы инвестирования. Некоторые мысли.

Существует масса стереотипов об инвестициях, некоторые из них похожи друг на друга. В этом посте попробуем разобрать несколько из них. 🧐

📌 «Инвестировать может каждый» — это так, но для достижения реальных результатов нужны регулярные довнесения и дисциплина. 💪

📌 «Инвестировать можно с любой суммы» — это тоже правда, но если вы хотите достичь хоть сколько-нибудь значимых результатов, требуются регулярные довнесения, и их размер варьируется от нескольких тысяч до бесконечности. 1.000.000 с 10.000 — это сказки. 🤷‍♂️

📌 Инвестирование — долгий процесс. «Чисто на полгодика — годик» — тут не сработает. Реальный процесс — это 5, 10 и более лет. В идеале — на протяжении всей жизни. 🕰️

📌 Ранняя пенсия на инвестициях и можно не работать. Большинство людей попросту дуреют от безделья (я тоже 😄). Правильные инвестиции и наличие капитала снизят тревожность, поднимут требовательность к работе и дадут возможность работать там, где нравится. Совсем не работать — вряд ли получится. 😌

📌 «Инвестирование — это сложно, нужно где-то учиться в специальном месте, дорого». И да, и нет. Учиться и увеличивать насмотренность — безусловно, нужно, но базовое обучение есть у любого брокера. Там достаточно информации, чтобы базово разобраться в инструментах. И за это не нужно платить, оно совсем не долгое. 📚✅

📌 Поиск Грааля или секретного метода. «Я умнее всех». Грааля нет, его просто не существует. Возможно, есть более-менее эффективные подходы, но и то — всё это условно. «Тяжело искать чёрную кошку в тёмной комнате, особенно если её там нет». 🐈‍⬛ Вы не умнее всех: на рынке миллионы других инвесторов/трейдеров. Есть целые команды людей, у которых больше знаний и ресурса, чем у вас. Кратно. Странно надеяться, что вы умнее. 🤯

📌 Трейдинг. Спекуляции. Быстрый заработок.
Всё это может работать только тогда, когда вы полностью посвящаете себя бирже. То есть убираете все другие занятия и каждый день «от звонка до звонка» пашете у мониторов. По-другому — никак. Более того, далеко не всем подходит трейдинг. Даже не так: большинству он не подходит. 99% трейдеров проигрывают депозит. И старайтесь без иллюзий: вы не попадёте в 1%. Обидно, зато правда. 😬📉

📌 «На бирже не зарабатывают, если это не ваше основное занятие». Биржа — это молоток в мире финансов. Биржа может помочь сохранить капитал. Как и молоток может помочь забить гвоздь, но он не может сделать все строительные работы. Хотя и по пальцам дать может сильно. 🔨😅

📌 Брокер — не ваш друг. С другой стороны, и не особо враг. Он зарабатывает на комиссиях. И всё же, ему выгоднее, чтобы ваш депозит сохранялся подольше: комиссии вы будете платить, пока ваш счёт «жив». Не стесняйтесь спрашивать у поддержки — там в основном помогут. 🤝

📌 А вот индивидуальный инвестиционный менеджер от банка — точно не ваш друг. Хорошего он ничего не скажет. Он работает за комиссию с ваших сделок. Более того, часто вообще мало что понимает в рынке. А структурные продукты, которые предлагают менеджеры, — вообще зло 😠. Как вспомню, как мне структурки на ОФЗ на индекс предлагали, на рост акций… Если посмотреть ретроспективно, ни один из предлагаемых продуктов не принёс прибыли. 📉

Вот такой список на сегодня.
Буду рад, если в комментариях добавите своих мыслей. 💬👇

❌ Не ИИР.
⚠️ Ваши деньги — ваша ответственность!
В посте — субъективное мнение автора. ✍️

#инвестиции #финансы #новичкам #обучение #долгосрок #будущее #акции #облигации #пенсия #fire

Главный актив рынка капитала – уже не деньги

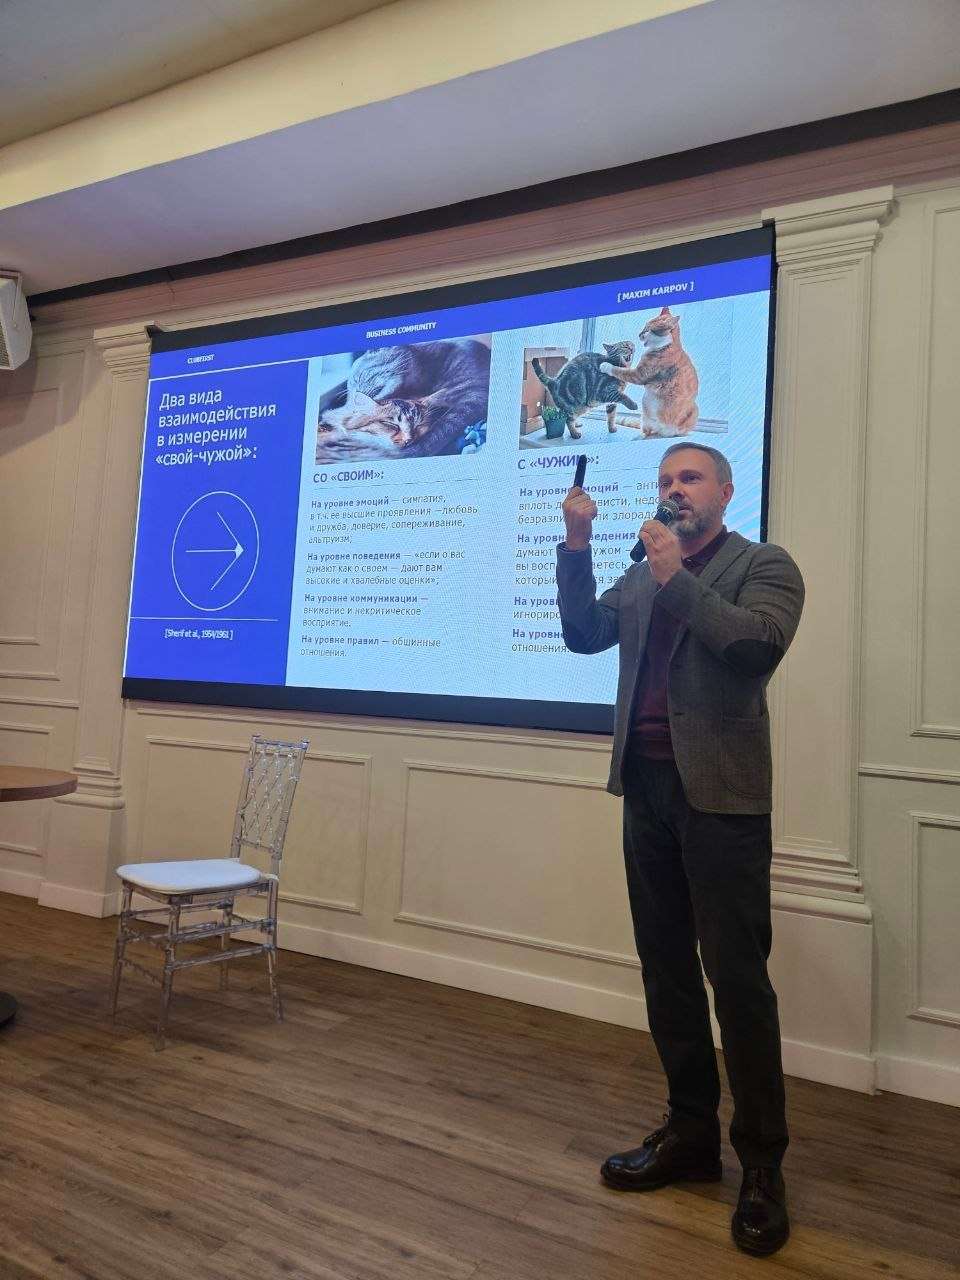
Люблю читать, но времени почти нет, поэтому читаю медленно, с паузами. Но книгу Максима Карпова “Нейропереговоры” неожиданно для себя “проглотил” за пару дней. И если вы думаете, что она о “переговорах”, так вот нет. Точнее, не только об этом.

Скорее о том, как сегодня строится доверие между людьми. А для рынка капитала, между прочим, это сейчас важный вопрос.

Мы много занимаемся IPO и pre-IPO, общаемся с эмитентами, и я вижу, как сильно изменился их запрос. Раньше всем нужен был просто выход на биржу, но сейчас этого мало. Эмитенты хотят инвесторов. Настоящих. Живых. Тех, кто понимает бизнес, умеет задавать вопросы и готов “на долгосрок”. Но тут возникает проблема – может, инвесторы и хотят “долгосрок”, но не могут. Хромает понимание основ инвестирования, финансовая дисциплина, да много чего “хромает”. Да, инвесторов нужно “уметь готовить”. Не покупать рекламой в Telegram, а давать людям понимание.

Значит, нужно сообщество. Я вообще считаю, что комьюнити инвесторов в ближайшие годы станет главным активом любого инвестиционного банка. Капитал пойдет не туда, где громче маркетинг, а туда, где есть доверие, среда и нормальный человеческий контакт. Именно поэтому мне понятна логика того, о чем пишет Карпов.

Например, о том, что наш мозг за доли секунды решает – свой перед ним человек или чужой. Если остался “чужим”, появляются знакомые фразы, типа “интересно, но позже”, “надо подумать”, “давай вернемся через месяц”...

И я все чаще вижу, как это работает на рынке капитала. Можно сделать идеальное IPO, красивую презентацию, сильные цифры – но если между эмитентом и инвестором нет доверия, сделки не будет.

Поэтому приветствую “обеими руками” работу ClubFirst по созданию и воспитанию полноценного сообщества инвесторов на базе клуба. Пока это скорее “клуб внутри клуба” – пространство, где мы говорим про IPO, pre-IPO, привлечение инвестиций и устройство рынка капитала. Да, пускай сейчас наш рынок “тухленький”, но это работа на будущее. А умение смотреть вперед без страха дорогого стоит.

Уже совсем скоро, кстати, мы соберемся в пространстве ClubFirst и поговорим про очень важные вещи, кому интересно, пишите в личку @AlexPrmk.

#сообщество
https://t.me/ifitpro

Главный актив рынка капитала – уже не деньги

А 40 мультов за жизнь это много?

40млн за жизнь, а это много?

Задал тут нейросети вопрос:

Сколько в среднем в сегодняшних деньгах человек зарабатывает за жизнь.

Цифра получилась понятное дело спорная. Итак, далее рассчеты:

На сегодняшний день, по последним доступным данным, среднестатистический россиянин, трудящийся практически непрерывно с 22 лет до выхода на пенсию в 65 лет, за всю жизнь может заработать около 42,2 миллиона рублей в сегодняшних деньгах — то есть с учётом текущей инфляции и стоимости денег.
Этот расчёт основан на следующих условиях:
Средняя зарплата «на руки»: 83 709 рублей в месяц (после вычета НДФЛ 13%).
Это соответствует средней начисленной зарплате в размере около 96 218 рублей до налогообложения (данные за январь–август 2025 года).
Трудовой стаж: 42 года (504 месяца), с учётом одного года перерыва на поиск работы или форс-мажор.
Расчёт:
83709×504=42189336 рублей.
Важно понимать, что это усреднённая цифра. Реальный заработок сильно зависит от:
Региона проживания:
Например, в Чукотском автономном округе средняя зарплата почти вдвое выше — и за ту же карьеру можно заработать до 91,4 миллиона рублей. В то время как в Ингушетии — около 18,9 миллиона.
Сферы деятельности:
В финансах и страховании доходы могут достигать 90,3 миллиона рублей за жизнь, а в гостиничном бизнесе или общественном питании — всего 23,5 миллиона.
Также стоит учитывать, что этот расчёт включает только зарплату. Если человек получает дополнительные доходы — например, сдаёт жильё, инвестирует или работает по совместительству — итоговая сумма может быть значительно выше.
Кстати, вы когда-нибудь представляли, сколько вы заработаете за всю жизнь? Интересно, приблизились ли вы к этим цифрам? - конец ответа ИИ.

Знаете что примечательно. Не многие смотрят на деньги как на ресурс. Кстати, на самом деле ресурс вполне ограниченный. Даже если Ваши доходы резко выросли
деньги это не бесконечный ресурс. Более того большая часть из этих заработанных денег скорее всего уйдет на еду, одежду, квартплату, содержание детей, содержание питомцев, в общем на повседневные траты.

Глобально цель этого поста не заострить внимание на конкретных цифрах, а обратить внимание на факт ограниченности ресурсов. В этой ситуации становится понятно: Инвестиции и накопления, а также разумное распоряжение деньгами - это неотъемлемая часть жизни. Это буквально также важно как заниматься собственным здоровьем/гигиеной/личной жизнью.

Для большего погружения в ситуацию вы можете сейчас прикинуть (очень примерно) сколько вы заработаете за жизнь сколько потратите и.т.д.

Такие цифры очень отрезвляют. Да мы не знаем много будущих параметров:
Инфляция, какая будет Валюта да и вообще, что будет в будущем. Но кое что извлечь для себя все таки - можно.

Мое субъективное мнение по портфелю в долгосрок, не ИИР, просто кое что вижу для себя:

1. Сбер $SBER мой фаворит топ 1 дивидендый аристократ

2. Газпром $GAZP - говорят народное достояние. Время покажет

3 Лукойл $LKOH - крупнейший нефтяник в частных руках и дивидендый аристократ

4. Фосагро $PHOR - кушать будет хочется всегда, а с этим желанием и удобрения, будут в тренде

5. Транснефть $TRNFP - как бы не старались перейти на зелёное топливо логистика нефти будет еще долго актуальна

6. Полюс $PLZL - Золото пользуется ценностью уже тысячи лет, врядли этот тренд сменится. А крупная золотодобывающая компания это очень даже хорошо

7. Роснефть $ROSN - нефтяник с госучастием и большими проектами, думаю, очень кстати будет

8. Россетти Ленэнерго $LSNGP - поставщик электроэнергии в Северной столице, производств много, потребление только растет.

9. Икс 5 ритейл $X5 куда же без магазинов с едой. То есть ритейлеров. А еще и с дивидендами.
Вроде - кстати

10. Озон $OZON - за маркетплейсами будущее, куда без них? Кажется, что очень даже кстати особенно тот факт что выходят в + постепенно.

#инвестициии #будущее #чтокупить

Мои финансовые операции на рынке сейчас


Дисклеймер
Данный пост отражает моё субъективное мнение. Как всегда, я не даю инвестиционных рекомендаций и никого не призываю повторять мои действия.

1. Действия на этой неделе

В первую очередь я обратил внимание на сектор финансов:

· Сбер $SBERP
· Т-Технологии $T

Покупаю как под дивиденды, так и под будущий рост.

2. Портфель ИИС

В своём ИИС-портфеле решил немного усреднить позицию X5 Retail $X5 на купоны от «Селигдара» выпуск $RU000A10C5L7
Кстати, у этого эмитента есть довольно неплохие, на мой взгляд, бумаги.

Тут же, на ИИС, получил выплату по ОФЗ 26253 $SU26253RMFS3 , что не может не радовать.

3. Энергетика

Поступления от ОФЗ и купонов направил в энергетический сектор.

· Недолго думая, докупил пару лотов «Россети Ленэнерго» (прив.) $LSNGP — буквально на 7000 ₽.
· На прошлой неделе набрал на 40 000 ₽ пополам $MRKS и $MRKP : что-то беру под рост, что-то под дивиденды.

Планирую набрать энергетиков как следует. В мои планы ещё входит набор $IRAO

4. Общая концепция

Продолжаю наращивать долю в акциях. Их долю уже поднял до 7,15%, что при моём бюджете — довольно существенная сумма.

В последнее время всё больше задумываюсь об инвестировании в фонды (налоговая оптимизация и всё такое). Пока только думаю об этом.

5. Альтернативная стратегия и подстраховка

Как и рассказывал ранее, в качестве дополнительной подстраховки решил открыть ПДС (программу долгосрочных сбережений).
Гарантий, конечно, нет, но если пытаться как-то подстраховать старость — вроде неплохой вариант. А если вдруг до старости дожить не получится, то хоть родственники смогут унаследовать средства.

6. Концепция трат (остаётся прежней)

· Все покупки — только по плану и только с кешбэком, желательно по кредитной карте с льготным периодом.
· Деньги с поступлений (подушка безопасности) — на накопительном счёте, перекладываю в банки с повышенной ставкой.
· Продолжаю учёт расходов.
· 2 кредитные карты пришлось закрыть: банки сильно порезали лимиты и ухудшили условия — пришлось попрощаться.

7. Важное напоминание

Ваши деньги — только ваша ответственность!

😇А больше об инвестициях, финансах и экономии — в моём блоге. 😇

Конкретная практика и лайфхаки, а не бесполезная теория 😃
#инвестиции #акции #облигации #долгосрок #новичкам #чтокупить

По ПД_Су Пост🤣 От слова "боюсь"!


Задумался я тут над ПДСом 🤔 (Программой долгосрочных сбережений)

Честно говоря, программа, с одной стороны, вызывает кучу вопросов. И, как я писал неоднократно, выгоднее самому вкладывать средства, например, в облигации (по моим личным расчётам). Да и комбинация ОФЗ с корпоративными облигациями доходнее получается. Конечно, хочется деньги вкладывать максимально эффективно.

С другой стороны, кто его знает, что там будет дальше. А что, если я ошибусь? 😕 Что, если моя инвест-стратегия окажется не такой уж эффективной, как мне кажется? Мне хочется верить, что я делаю правильные инвест-решения, но могу ли я быть в этом уверен на 100% — скорее нет, чем да.

И хотя я по-прежнему не считаю ПДС панацеей, что-то толкнуло меня всё-таки посмотреть в его сторону. К тому же, учитывая, что я работаю с 14 лет, у меня, оказывается, есть какая-то микро-часть накопительной пенсии. Уж если я ошибусь, то, может, хоть управляющие не ошибутся и государство не подведёт? Гарантий тут, как всегда, зеро.

Немного о плюсах и минусах программы долгосрочных сбережений (ПДС):

✅ Плюсы:

Софинансирование от государства — до 36 000 руб. в год в течение 10 ти лет (зависит от дохода).

Налоговый вычет — возврат до 52 000 руб.
ежегодно (13% от взносов до 400 000 руб.) 💸

Страхование средств — сбережения застрахованы на сумму до 2,8 млн руб.

Долгосрочный рост — возможность накопления капитала за счёт инвестиций НПФ 📈

Наследование — средства передаются правопреемникам.

Досрочное снятие — доступно в особых жизненных ситуациях (тяжёлая болезнь, потеря кормильца и т. д.).

❌ Минусы:

Длительный срок — оптимальный эффект достигается при участии 15+ лет

Ограничения на софинансирование — размер господдержки зависит от уровня дохода.

Инфляционные риски — доходность может не покрыть инфляцию в отдельные периоды.

Ограниченная ликвидность — без веских причин досрочное изъятие средств ведёт к потере льгот и софинансирования.

Зависимость от НПФ — итоговая доходность зависит от инвестиционной политики фонда.

Сложность условий — нюансы программы (сроки, условия выплат) требуют внимательного изучения.

Короче, как бы то ни было, я решил дополнительно подстраховаться на фоне потенциального выхода на пенсию. Понятно, что можно не дожить и ещё куча всяких разных рисков... 😬
Но у меня основная мысль такая: если где-то можно подстелить «соломку» — лучше подстелить, а кто прав, кто нет — покажет время.

В общем, недолго думая, ПДС я всё же открыл. Рекламировать не буду, но решил в самом надёжном банке РФ: оставил заявку на сайте, приехал курьер, я всё подписал. Буду пополнять его на те суммы, которые там требуются. Пусть на подстраховочку копятся 🍀

Очевидная Пасхалка ниже:

$SBER $SBERP - топ 1 банк в стране, который обещает надежные вложения, что же, посмотрим, что жто будет на практике.

В НПФ будут средства инвестироваться по большей мере в ОФЗ $SU26224RMFS4 $SU26225RMFS1 $SU26253RMFS3 - типа этих выпусков ОФЗ, но скорее всего все это будет сделано в составе фонда $SBGB

Ну и часть средств в надежных корпоратов думаю типа $RU000A104Z48 $RU000A101QN1

И небольшую долю в акциях "Голубых фишках", думаю в вышеупомянутом сбере и ещё может добавят $GAZP $ROSN и ещё чего-нибудь.

Такие дела😁
Помните:
Ваши деньги - Ваша ответственность, не ИИР
Все решения вы принимаете самостоятельно, оценивая свои возможности и риски я лишь делюсь субъективным мнением.


#ПДС #Инвестиции #финансы #будущее

Главный секрет богатства 💰

Множество рыб желают знать ответ на этот сакральный вопрос)

Самый главный навык, отвечающий за богатство — доказанный, проверенный, проанализированный, подтвержденный наукой, теорией и практикой, и дающий около 90% результата в формировании капитала! То есть — доминирующий фактор для того, чтобы стать богатым в понятии финансовой свободы!

Задержите дыхание!!))

1. УМЕНИЕ КОПИТЬ
То есть умение регулярно откладывать значимый % от своего дохода.

В принципе, так как это умение занимает, в лучшем случае, 5% от того, на что обращают люди в финансах, а даёт максимум результата, то тут можно было бы тему и закончить...

Но чтобы вы выдохнули и отвлеклись, как большинство и привыкло, от важного и контролируемого — добавляю «остальное»:

2. УМЕНИЕ УПРАВЛЯТЬ НАКОПЛЕНИЯМИ (капиталом/деньгами/активами)

А вот этим все занимаются регулярно и постоянно (если есть накопления вообще… да и если их нет).

«Что бы купить?», «Во что бы вложиться, чтобы выгодно?», «Как бы сохранить…» и прочие «упадёт ли доллар», «вырастет ли недвижка…» — и т. д., и т. п.

А какой-нибудь унылый швед 40 лет подряд просто совершает ежемесячно самые приземленные базовые операции: платит по счетам и переводит на ещё более унылый накопительный счёт процентов 30 от дохода — и давно богаче всех покупателей валюты и иномарок.

Правильная интерпретация принципа «УМЕНИЕ КОПИТЬ» — это сочетание трёх факторов:
- регулярность пополнения накоплений на большом сроке;
- % от дохода (идущий на регулярное пополнений накоплений);
- сумма (идущая на регулярное пополнение накоплений).


Все слышали про 10% от дохода... Но это вряд ли устроило бы даже Билли, Вилли и Дилли (да и Поночку тоже). Я вот в детстве любил откладывать все 100% полученного и ничего не тратить, а "жить на родительские". За лайфхак не благодарите!)

Тем не менее даже на небольшом проценте нужно научиться следующему:
Шаг 0. Откладывать в долгосрок регулярно и постоянно
Тут хотя бы и 10% будет уже хорошо. Это навык. Он тренируется!

А далее уже:
Шаг 1. Увеличить сумму регулярных накоплений

Для уверенного роста капитала и движения в светлое финансовое будущее можно держать в голове идею: откладывать, в идеале, (100 − возраст)% от дохода. Если вам 35 лет — то откладывайте 65%.

Сейчас у вас глаза выпали из орбит, полагаю)) У удильщика зажглась лампочка 🎣🎣🎣, рыбка-шар надулась...🐡 Это не универсальная норма, а ориентир-провокация: чем выше доля накоплений, тем быстрее финансовая независимость!

И вот здесь надо задуматься: "Как же это сделать??!", если вы тратите около 110% своего дохода (то есть всё — и ещё что-то в кредит купили 🥹😁). Путь один:

Шаг 2. Увеличить активный доход

До такой цифры, чтобы расходы укладывались в (возраст)% от него. Например, вам на жизнь нужно 100 тыс. ₽/мес и вам 35 лет. Значит, надо как-то зарабатывать около 286 тыс. ₽/мес (286 × 35% ≈ 100)...
Тут и подумать, и поучиться, и поработать придётся! (см. https://t.me/humannotafish/24)

Вот и всё!))

--------------------------------

Если я вас расстроил — примите мои соболезнования, я не хотел…
А сильные скажут
#ЯВамНеРыбка! (такая, например, которая сидит в "плохом" кредите, и вообще не понимает, как что-то откладывать), — и получат мотивацию к действию! 💪

Из этого, на мой взгляд, простого и понятного принципа — умей копить — следует более широкий вывод, о котором расскажу в одном из следующих постов. 🤔

Рыбка ищет “что бы купить”, чтобы обогатиться без усилий, и каждый месяц героически тратит 110% дохода — ведь “жизнь одна”... Примите мои искренние соболезнования...🥹
Человек делает скучное: платит себе первым, наращивает норму накоплений и доход — и спокойно покупает не валюту “на панике”, а уверенность и свободу! 😎🥰

#Финансы #Инвестиции
#ЯВамНеРыбка

🚀 Закупка акций на неделе. Еженедельные инвестиции. Выпуск #227

Геополитика на сцене зажигает, санкции, тарифные войны, борьба за ледяной остров и это только первая половина декабря, лихо начали. А я все также не знаю куда пойдет индекс, вверх или вниз, но то, что он пойдет вправо, могу сказать с уверенностью.

Придерживаясь своей стратегии “не поехать кукухой”, впитывать меньше новостного шума, а больше концентрироваться на нужных и необходимых мне вещах, покупка акций как раз одна из таких.

Основная часть моего портфеля как была, так и остается – это 💰 дивидендные акции (актуальный состав акций), так будет продолжаться пока биржу не закроют, а всех инвесторов не отправят на завод или еще куда похуже. Пока все просто замечательно.

🛍 Покупки

Общая стратегия и главная идея остается прежней и в ней ставка на сильную и самодостаточную нашу страну, в которой все мы с вами проживаем. Доработал нюансы и доли компаний и классов активов на 2026-й год.

💰 Акции

● Газпром нефть: 4 шт.

Как бы странно не звучало, но возможно, дочке нашего Газпрома полегче, чем другим нашим нефтяникам. Прощальные санкции дедушки Байдена на компанию введены были еще год назад, компания со своим прекрасным менеджментом должна была справиться, по крайней мере, с самыми большими проблемами.

Акции нефтяников сейчас абсолютно никому не интересны ни одному из наших брокеров. там сейчас пользуются популярностью Т, Яндекс ,Х5.

И даже в условиях, когда Газпром нефть не одна из тех российских компаний, которой вообще все равно по какой цене продавать нефть и под санкциями уже давно, первый и второй кварталы будут и для нее плохими, если не сказать кошмарными в условиях цен на нефть и крепкого рубля.

Поэтому я покупаю медленно и размеренно, размазывая свою среднюю, так как есть возможность сходить еще ниже. В долгосрок считаю данную компанию считаю одной из лучших. Конечно, ничего никому не советую, а лишь транслирую свое личное мнение.

● НоваБев Групп: 3 шт.

Недооцененный актив в секторе ритейла. Продают горячительные напитки имея свою ВИАК (вертикально-интегрированную алкогольную компанию), получая прибыль на каждом этапе производства от производства до продажи. Если компанию не трогать и дать ей развиваться, то будет все гуд. У менеджмента понятная стратегия, магазины ВинЛаб начнут выходить на проектную мощность, а держатели акций, выйдут на проектную мощность получения дивидендов.

Риск, висевший над компанией, в плане законопроекта о закрытии алкомаркетов на первых этажах многоквартирных домов немного ушел в сторону, и даже, если и реализуется, то скорее всего на региональном уровне.

Ждем, когда магазины ВинЛаб выйдут на хорошую мощность и арендные платежи в моменты запуска, которые съедали достаточно чистой прибыли, покинут финансовые отчеты, тогда и инвестор сможет порадоваться хорошим дивидендам. Наблюдаем.

💰 Облигации

● ОФЗ 26238: 4 шт.

Одна из тех ОФЗ, которая имеет самый большой дисконт к номиналу, на этом фоне подросла текущая купонная доходность, на данный момент чуть больше 12% годовых на достаточно длинный срок.

💰 Золото

● отправлена 1000 рублей на счет в БКС для покупки золота (GLDRUB_TOM).

На сдачу взял немного паев фонда SBMM: 15 шт.

💸 Пополнения 2026 года

● На прошлой неделе пополнил счет на 6 000 ₽.
● За год вложил в фондовый рынок 11 000 ₽.
● Цель на 2026 год: 510 000 ₽.

Давайте немного перенесемся в прекрасное будущее, в котором почти все конторы с госучастием вышли на IPO, их всех порят, если они плохо обращаются с миноритариями (чтобы они не стали минеторитариями), платят дивиденды в размере 50% от чистой прибыли, а весь менеджмент заинтересован в росте капитализации компании, так как все их плюшки и премии привязаны к этому параметру. Если вы считаете, что это влажные мечты в розовых очках дивидендного инвестора, то давайте тогда просто поживем.

Продолжаем придерживаться наших главных правил и ждем главную новость. А пока мы ее ждем, продолжаем работать, и конечно, часть заработанного откладывать и приобретать только хорошие активы для нашего с вами счастливого будущего. В противном случае, зачем нам мир, если в нем нет России. Всех обнял! 💙

Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!

❗ Сервис, где веду учет инвестиций!

💘 Полезное:
Мой портфель облигаций
Моя стратегия инвестирования
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора
🚀 Закупка акций на неделе. Еженедельные инвестиции. Выпуск #227

📊 Когда кажется, что ты стоишь на месте… 🔍

Это странное ощущение знакомо почти каждому. Смотришь на цифры и графики — и будто бы ничего не происходит. Нет фейерверков, нет резких взлётов. Кажется, что топчешься.
А потом смотришь внимательнее — и понимаешь: это иллюзия.

📈 Что на самом деле происходит
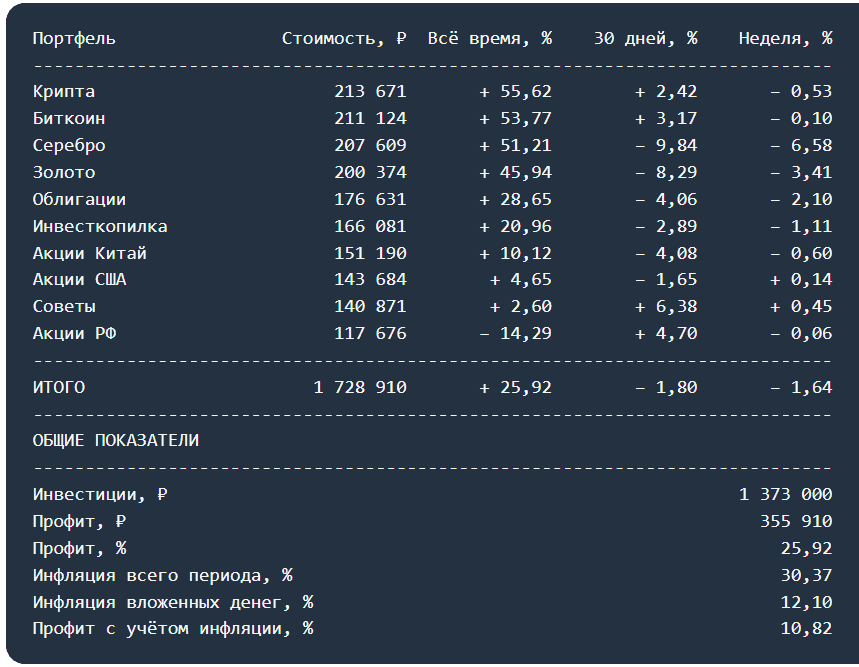
По общему счёту мы в плюсе.
По всем стратегиям — в плюсе.
За последний год наши стратегии по доходности обошли многие другие. Да, кто-то впереди. Но считать это закономерностью — ошибка. Рынок не любит простых выводов.

⚡ Миф о лёгких деньгах
Долгое время казалось, что дейтрейдеры нашли философский камень. Торгуют в рамках одного дня, забрали прибыль — и ушли до следующей сессии.
Но реальность оказалась жёстче: многие из тех, кто был успешен раньше, сегодня в глубоком минусе. Плечи, тильт, цепочки ошибок. Рынок многое прощает, но самоуверенность — редко.

🛡️ Почему мы делаем ставку на системность
Для нас важно не просто зарабатывать, а делать это системно. Без резких провалов и фатальных ошибок.
Риск-менеджмент скучен ровно до того момента, пока не спасает капитал. Каждый чёрный лебедь — повод не паниковать, а пересобрать подход. Мы улучшаем стратегии и к следующим аналогичным ситуациям подходим уже подготовленными. Это постоянное обучение.

⏳ Рынок, который не радует
Рынок проседает уже второй год — с мая 2024. Смотреть, как «растёт трава», действительно скучно.
Но здесь важный вопрос: вы пришли зарабатывать на фондовом рынке или играть в азартные игры?
Заработок — это сложно. Это история на стыке психологии, математики, статистики и аналитики. И здесь всегда есть куда расти: акции, облигации, теханализ, фундаментал, плечи, шорты, опционы, фьючерсы, ЦФА, крипта, валюты — выбирай глубину.

💰 Итоги, которые говорят сами за себя
Мы не раз писали: ставку ниже 15% — и тогда внимательно смотрим на рынок акций.
Поэтому прошлый год был годом облигаций.
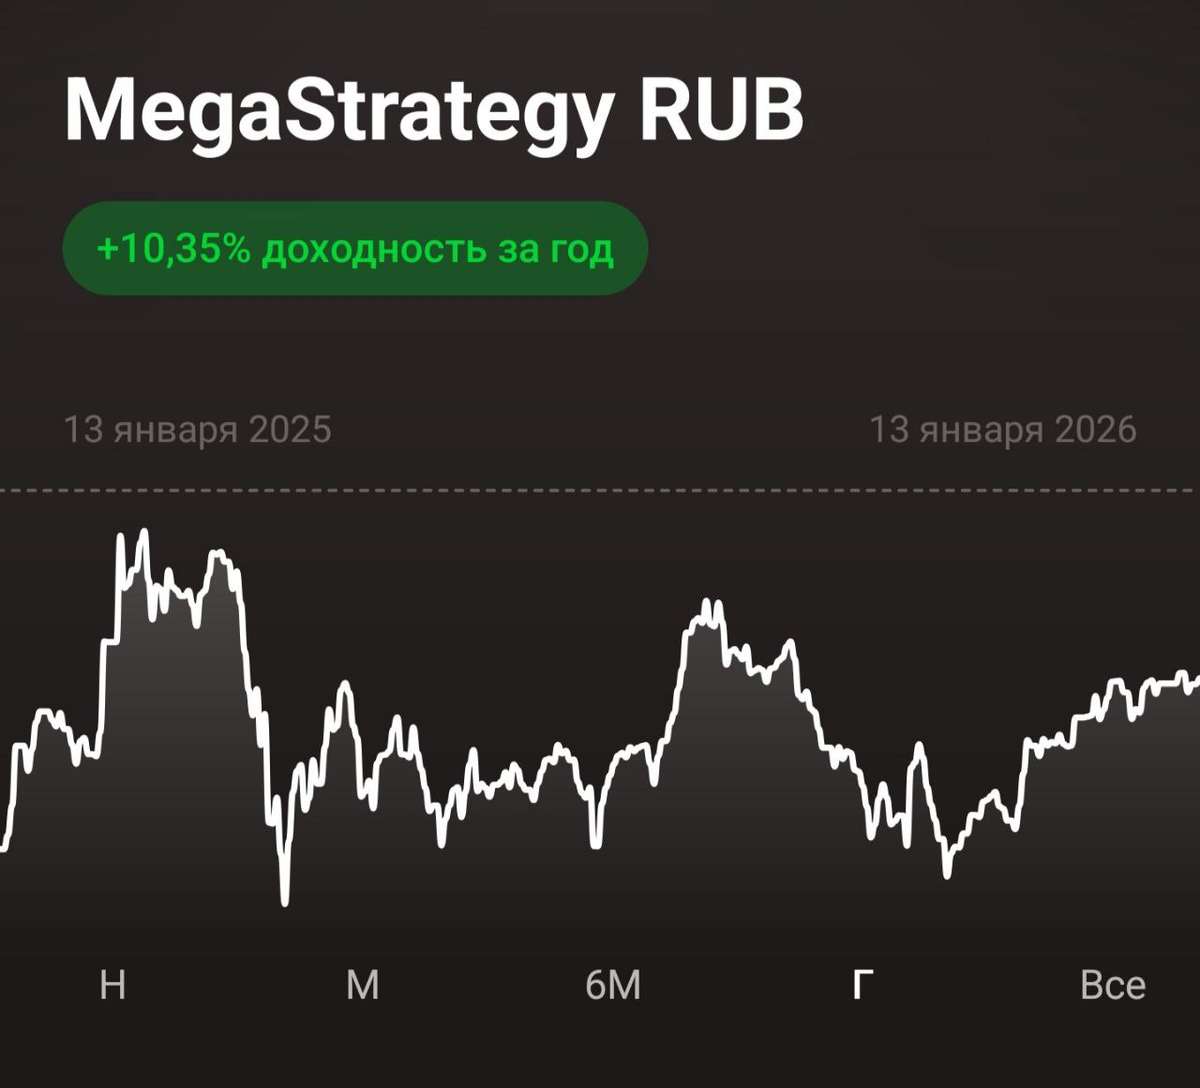
Стратегия Мега Облигации за год выросла на +25,38%.
Индекс Мосбиржи с февраля 2025 упал с 3370 до 2700 — это около −20%.
При этом все стратегии MegaStrategy за тот же период находятся в плюсе. Все. Детали — на картинках.

📊 Когда кажется, что ты стоишь на месте… 🔍