Поиск
Новабев. Отчет за 1 пол 2026 по МСФО
Тикер: #BELU
Текущая цена: 251.6
Капитализация: 31.8 млрд
Сектор: Агропищепром
Сайт: https://novabev.com/investors/
Мультипликаторы (LTM):
▫️ P/E - 7.29
▫️ P/BV - 1.31
▫️ P/S - 0.21
▫️ ROE - 18%
▫️ ND/EBITDA - 2.06
▫️ EV/EBITDA - 3.51
Что нравится:
▫️ выручка выросла на 7.6% г/г (69.2 → 74.4 млрд);
▫️ деб. задолженность снизилась на 21.2% п/п (18.8 → 14.8 млрд);
Что не нравится:
▫️ отрицательный FCF -0.8 млрд против +2.9 млрд в 1 пол 2025;
▫️ чистый долг увеличился на 9.4% п/п (41.6 → 45.5 млрд). ND/EBITDA ухудшился с 1.96 до 2.06;
▫️ нетто фин расход вырос на 27.4% п/п (2.2 → 2.8 млрд);
▫️ чистая прибыль снизилась на 38.2% г/г (2.1 → 1.3 млрд);
Дивиденды:
Дивидендные выплаты установлены на уровне не менее 50% от прибыли по МСФО.
Дивиденды за 1 пол 2026 в размере 8 руб (ДД 3.18% от текущей цены). Последний день покупки - 09.10.2026.
Мой итог:
Операционные показатели (г/г):
▫️ общие отгрузки -6.9% (7.2 → 6.7 млн дал);
▫️ торговые точки ВинЛаб +4.4% (2131 → 2225 шт);
▫️ клиенты WINCLUB +16.3% (9.2 → 10.7 млн).
Снижение объема отгрузок компания объясняет стремлением сетей к оптимизации рабочего капитала и сокращению товарных запасов. Звучит странно, так как сокращение запасов по логике должно приводить к увеличению объемов продаж. По ВинЛаб продажи выросли на 9.5% г/г, траффик - на 2%, средний чек - на 9.5%. Тут стоит добавить, что это не LFL показатели. С учетом роста количества магазинов логично предположить, что LFL данные ниже. Хотя LFL-продажи по сети выросли 5.8% г/г.
Несмотря на снижение объемов отгрузок, компания смогла получить прирост выручки. Судя по всему, стратегия с выводом из оборота низкомаржинальных марок и перераспределением ресурсов в пользу более эффективных позиций работает.
А вот прибыль заметно снизилась на фоне роста чистых затрат на финансирование (включающих нетто фин доход и процентные расходы по аренде) на 42.7% г/г (2.8 → 4.4 млрд) и роста эф. ставки налога на прибыль (32.4% vs 28.9% в 1 пол 2025). При этом операционная рентабельность немного улучшилась с 8.4 до 8.5%.
FCF стал отрицательным на фоне уменьшения OCF (-72.6% г/г, 4.4 → 1.2 млрд) и роста кап. затрат (+33.6% г/г, 1.5 → 2 млрд). Долговая нагрузка выросла за счет увеличения чистого долга.
В своей презентации по итогам прошлого года компания представляла KPI на пятилетку (2025-2029). В рамках нее Новабев планирует получить выручку в 270 млрд по итогам 2029 года, что при равномерном росте дает ежегодный рост примерно на 14.9%. В прошлом году в это значение совсем не попали, да и отчетное полугодие пока не дает повода для оптимизма.
Если компания пройдет второе полугодие немного лучше первого, то прибыль за год может быть в районе 3.2 млрд, что дает P/E 2026 = 10.05. Дорого. И нет дешевизны даже с учетом того, что у компании на балансе большой казначейский пакет акций (более 30% от общего числа). Если представить, что Новабев их погасит, то оценка изменится до 6.88. Дивиденд за 2026 год может быть около 18.54 руб при выплате 50% от чистой прибыли (ДД 7.44% от текущей цены).
Статистика пока тоже не в пользу компании. Потребление алкоголя в 2026 году снизилось на 10%. А в августе потребление составило 7.52 литра на человека, что является минимум с 1996 года.
Также в 2026 году рост акцизов на отдельные категории алкоголя превысил 30%. А в 2027 они могут вырасти еще на 6.1-6.8%. Плюс на результаты во 2 полугодии негативно повлияет изменение механизма уплаты акциза на спирт. Теперь акциз надо будет уплачивать при покупке спирта, а не после реализации продукции.
В общем, пока не очень понятно за счет чего результаты компании должны сильно улучшаться. Да, можно оптимизировать расходы, можно и нужно снижать процентную нагрузку, но все же основные проблемы сейчас в недостаточной динамике роста выручки, которая не сильно превышает официальную инфляцию. Сделать более привлекательной Новабев может гашение казначейского пакета, но пока про это нет информации. Про IPO ВинЛаба тоже пока тишина.
Акции компании были в портфеле, но продал их в июле.
Прогнозная справедливая стоимость - 263 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
МТС - разбор акций (продолжение)
Что же думает об этом рынок? Например, аналитики Атона утверждают, что по новой дивполитике ежегодный полный возврат (дивиденды + обратный выкуп) составит как раз примерно около тех же самых 35 руб. на акцию. Это примерно 24,5 руб. в виде дивидендов, и примерно 10,5 руб. обратным выкупом.
Но при этом эти выплаты разнесены, и явно менее гарантированы (если вообще можно вести речь о гарантиях в случае выплат дивидендов), чем ранее. А что касается выплат 10,5 руб, на 1 акцию в виде выкупа, то если предположить, что акции бы выкупались сейчас, по текущей рыночной цене 247 руб, то легко посчитать, что у инвестора бы выкупили всего примерно 17,5 % от его пакета акций МТС.
Да и вопрос, а нужен ли долгосрочному инвестору обратный выкуп? Ведь все зависит от цены приобретения акции в портфель, и далеко не всегда инвестор, купивший акции МТС на «долгосрочку» и пребывающий в убытке, пойдет на обратный выкуп по невыгодной для него рыночной цене. А значит, изрядная доля этих ежегодных выплат может вообще пройти «мимо» инвестора.
Раньше такого быть не могло, все ежегодные выплаты производились в виде исключительно дивидендов, и инвестор мог их получать, не продавая свои акции в убыток. Естественно, сама компания прекрасно понимает, что эта новая див. политика гораздо более выгодна ей самой. Ведь реально инвесторам придется платить значительно меньше.
Но биржа состоит, как известно, не из одних дураков. За последующие три торговых дня акции МТС на Мосбирже упали более чем на 12%. Так что все эти дивидендные новации явно не по вкусу рынку.
Так что же в итоге, что делать инвестору, который присматривается к акциям МТС?
Здесь можно констатировать следующее. Многие годы акции МТС были одной из немногих, по-настоящему «дивидендных акций» российского рынка. В свое время Мы уже писали об акциях МТС , как о дивидендных акциях подробно: Дивидендные акции, насколько они «дивидендные» ?: МТС – Telegraph.
Компания реально платила своим инвесторам доход, в отличие от большинства якобы «дивидендных историй» нашего рынка, которые регулярно рекламируются сейлз-менеджерами брокерских компаний и банков. Коэффициент стабильности выплат на данный момент (до введения новой див. политики) 0,71, что довольно высоко. Сам же совокупный доход от владения акциями совсем не велик (дивиденды + прирост рыночной цены) порядка 6,2% годовых и мог устроить далеко не каждого инвестора. Ведь рыночная цена этих акций годами не растет, по факту находясь в «боковике» (рис.1).
Многие годы МТС представляла собой классический пример по-западному «дивидендной» компании. Не очень то и развиваясь, не делая масштабных вложений в новые проекты , компания распределяла большую часть своих доходов среди акционеров в виде дивидендов. В условиях низкой инфляции это могло устраивать некоторую часть инвесторов. Вроде как некий «островок стабильности» в бушующем море российских акций. Теперь все это, судя по всему, уходит в прошлое. И на данный момент на предложение от вашего сейлз-менеджера купить акции МТС «в долгосрочку» с расчетом на дивиденды, стоит очень крепко подумать.
Дзарасов Алан, эксперт и преподаватель 1ИФИТ.
#МТС
https://t.me/ifitpro
Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки
Сентябрь на российском фондовом рынке традиционно называют месяцем «тихого дивидендного сезона». Основная волна выплат уже прошла, однако у инвесторов остаётся несколько недель, чтобы успеть приобрести акции и зафиксировать дивидендную доходность. В условиях сохранения жёсткой денежно-кредитной политики ЦБ и высоких ставок по банковским депозитам дивидендные бумаги продолжают оставаться в центре внимания.
При этом изменился сам критерий выбора: теперь инвесторы направляют средства только в компании с безупречным денежным потоком и низкой долговой нагрузкой. Всё остальное рынок игнорирует, несмотря на привлекательные дивидендные обещания.
Давайте проанализируем ключевые возможности этого периода:
• Самая жирная доходность: у «Газпром нефти» #SIBN (7,9%), банка «Санкт-Петербург» #BSPB по обычке (7,7%) и «Хэдхантера» #HEAD (7,2%).
Успеть под отсечку по ним можно в разные даты: «Хэдхантер» — до 25 сентября, «Газпром нефть» — до 12 октября, банк «Санкт-Петербург» — до 2 октября.
• Дальше идут середнячки: «Татнефть» #TATN по префам (5,8%) и обычке (5,6%) — успеть до 12 октября. B2B-РТС #BTBR (3,7%), «Займер» #ZAYM (3,6%), «Черкизово» #GCHE (3,5%) — все до 8 октября.
«Новатэк» #NVTK (3,5%) и «НоваБев» #BELU (3,2%) — до 9 октября. «Яндекс» #YDEX (2,9%) и «Инарктика» #AQUA (2,9%) — до 18 сентября и 1 октября соответственно.
• Скромнее всех: ММЦБ (2,7%) — до 25 сентября, Т-Технологии #T (1,8%) и «Норникель» #GMKN (1,4%) — до 9 октября, «Диасофт» (1,3%) — до 18 сентября, «Озон Фармацевтика» (1,1%) — до 28 сентября.
Но и здесь не всё так однозначно. Для кого-то важен не размер дивиденда, а сам факт выплаты — и надежда на то, что компания, направив часть прибыли в развитие, а не на выплаты, обеспечит рост стоимости акций в будущем.
Среди секторов выделил бы два ключевых:
• Банковский сектор: Ожидается, что крупнейшие банки сохранят высокую дивидендную доходность по итогам 2025 года, продолжая демонстрировать платежную дисциплину. Их прибыль традиционно поддерживают высокие ключевые ставки, обеспечивающие хороший процентный спрэд.
• Нефтегазовый сектор: Здесь ситуация избирательна. Наиболее устойчивые дивиденды характерны для компаний с сильным балансом и низкой долговой нагрузкой, которые способны поддерживать выплаты даже на фоне колебаний цен на нефть.
Дивидендный лайфхак:
Реинвестирование дивидендов — одна из базовых стратегий долгосрочного инвестора. Логика проста: вы держите акции, получаете дивиденды и направляете их на покупку новых бумаг. Со временем это создаёт эффект сложного процента и ускоряет рост капитала.
Однако у классического подхода есть слабое место — временной разрыв. Пока дивидендные выплаты поступают на счёт, рыночная ситуация может измениться, и цена акций — заметно подрасти. В результате инвестор покупает новые бумаги уже по менее привлекательной цене, чем в момент дивидендной отсечки. Этот нюанс стоит учитывать при построении стратегии.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Эффект «Мокрого одеяла»: Почему мы снова сидим на чемоданах
Смотрю я на текущую ситуацию на нашем рынке, читаю комментарии аналитиков и ловлю себя на мысли, что мы все попали в какую-то затяжную фазу «непоняток». Вроде бы и не паника на дворе, но и повода для оптимизма — ноль. Рынок сейчас — это не про цифры и графики, а про нервы и ожидание.
Давай разберемся по-человечески. Мы застряли в каком-то болоте. С одной стороны, наши бумаги вроде бы стоят дешево, дивиденды кое-где капают такие, что западным инвесторам и не снилось. С другой стороны — деньги в бизнес никто не несет, потому что горизонт планирования сузился до «до конца недели». Ставка Центробанка — это вообще отдельный вид психотерапии: вроде бы все понимают, что это временно (или надеются на это), но когда именно начнется разворот, не знает никто. А пока ставка высокая, деньги из акций утекают в депозиты и облигации, где можно получить свои кровные 16-18% практически без риска.
Вот и получается парадокс: бизнесы работают, прибыль генерируют, но их акции никому не нужны, потому что «на безрыбье и рак рыба», а на безрисковом депозите — и сам рак. Инвесторы сейчас напоминают мне людей, которые стоят на перроне и ждут поезда. Расписание сбито, табло не работает, а на путях туман. Кто-то уже плюнул и пошел пешком (зафиксировал убытки), кто-то засел в зале ожидания с бутербродами (дивидендные истории), а самые упертые просто спят на лавочке, потому что понимают: поезд рано или поздно придет, главное — дождаться.
Что нас держит в этом состоянии? Да все то же самое: геополитика, которая каждый день подкидывает инфоповоды, и полная неясность с тем, как будет разгоняться экономика дальше. Мы же не просто так сидим в «неопределенности». Это значит, что даже крупные игроки не понимают, куда бежать. Если бы они знали, что завтра все станет хорошо, рынок бы уже улетел в космос. Но они не знают, поэтому и мы не знаем.
Мой взгляд тут простой и, наверное, скучный. Если ты долгосрочный инвестор, а не спекулянт, который пытается поймать волну на новостях, то сейчас не время для геройства. Рынок — это не казино, где нужно ставить на красное, потому что «вроде должно повезти». Сейчас время собирать качество. Те компании, которые выжили в 2022-м, выживут и сейчас. Если бизнес платит дивиденды и не зависит от курса доллара или прихотей западных регуляторов, то его падение — это не повод для паники, а возможность для пополнения портфеля, если есть свободный кэш.
Но не стоит обманывать себя: легких денег тут не будет. Эти «горки» могут длиться долго. Мы будем видеть, как какие-то отдельные бумаги стреляют на корпоративных историях, но в целом рынок будет напоминать пилу, которая туда-сюда пилит нервы.
Итог всей этой моей тирады будет предельно циничным, но честным. Если ты пришел на фондовый рынок, чтобы быстро разбогатеть, а сейчас сидишь и не понимаешь, что происходит, — расслабься. Ты просто оказался в России. Здесь для того, чтобы заработать, нужно сначала научиться не терять, пока другие паникуют. Так что либо мы запасаемся попкорном и терпением, либо идем в банк за депозитом.
🎯 ИнвестВзгляд: если не знаешь, что делать — не делай ничего. Иногда «сидеть на попе ровно» — это самая гениальная инвестиционная стратегия. Жаль, что за нее не платят премию к доходности.
МосБиржа нарисовала двойное дно. Это разворот или ловушка перед новым обвалом?
Прошедшая неделя прошла под знаком стабилизации после недавней турбулентности. Позитивным сигналом стал визит директора ЦРУ в Москву — инвесторы восприняли это как возможный шаг к снижению геополитической напряжённости. В то же время рубль продолжал слабеть, а нефть перешла к коррекции, что оказывало давление на российские акции.
Главным драйвером восстановления выступили сильные корпоративные отчёты и дивидендные рекомендации, многие из которых превзошли ожидания:
• Особенно выделился Лукойл: чистая прибыль за полугодие составила 430,9 млрд рублей против 287 млрд годом ранее, что оказалось лучше прогнозов. Акции компании взлетели более чем на 6%.
• Газпром нефть также порадовала результатами и промежуточными дивидендами. Учитывая вес нефтегазового сектора в индексе, эти отчёты поддержали весь рынок.
Индекс МосБиржи повторно протестировал поддержку на 2050, сформировал двойное дно и отскочил вверх. Однако пятничный рост не выглядит убедительным: основное движение обеспечил нефтегазовый сектор, тогда как большинство бумаг остались слабыми. Говорить о полноценном развороте рано.
Геополитика пока не радует. Песков заявил, что мирные переговоры по Украине остаются на паузе, а Киев не хочет обсуждать требования России. Позитивным моментом может стать саммит ШОС в Киргизии — встреча Путина и Си Цзиньпина, на которой, как ожидается, обсудят «Силу Сибири-2». Это уже поддержало акции Газпрома на выходных.
Нефть завершила неделю возле 88 долларов, потеряв более 5%. Геополитическая премия в цене сохраняется, но рынок чутко реагирует на любые новости о возможной нормализации судоходства. В воскресенье, 6 сентября, пройдёт встреча ОПЕК+, и ожидания перед ней могут повлиять на котировки уже в конце текущей недели.
Для российского рынка комфортным остаётся сочетание слабого рубля и дорогой нефти. А вот слабый рубль и падающая нефть — это уже совсем другая история. Поэтому стоит следить именно за этой связкой.
Мои мысли по рынку на данный момент: пока индекс удерживает 2060, я преимущественно в лонге по фьючерсу на индекс. На прошлой неделе несколько раз входил в зоне 2060–2070 и фиксировал часть на отскоках. Если индекс закрепится выше 2180, шансы на развитие восходящего движения заметно возрастут.
Однако для этого недостаточно просто надеяться, что переговорный процесс не заглохнет — рынку нужны конкретные даты визита американской делегации в Украину. Без этого отскок может быстро потерять один из своих главных драйверов.
При закреплении ниже 2060 - допускаю переход в шорт с целями 1950–2000. Пока рынок остаётся выше критической поддержки, этот сценарий — лишь альтернативный, но риск его реализации нельзя исключать.
• Лидеры: Глоракс #GLRX (+7,04%), Лукойл #LKOH (+6,24%), Юнипро #UPRO (+5,14%), Сегежа #SGZH (+5,02%).
• Аутсайдеры: Самолет #SMLT (-3,47%), РусАгро #RAGR (-2,58%), Совкомфлот #FLOT (-2,55%), ЭсЭфАй #SFIN (-2,5%).
31.08.2026 - понедельник
• #PRMD Вебинар, посвященный финансовым результатам, за 1 полугодие 2026 года
• #DATA Онлайн-встреча с топ-менеджментом по итогам отчетности МСФО за 1п 2026г
• #BTBR СД рассмотрит вопрос об утверждении рекомендаций размера дивидендов
• #GLRX Отчет МСФО за 1 полугодие 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🧲 ИнвестВзгляд: Магнит, покупай, когда другие боятся.
🤔 Только вот с Магнитом непонятно. Давайте начнём с цифр за 2025 год.
Выручка выросла на 15,3% — до 3,5 трлн рублей. LFL-продажи подросли на 8,7% за счёт среднего чека (+8,4%), что, если говорить прямо, означает просто рост цен, а не то, что народ стал больше покупать.
А дальше начинается самое интересное. EBITDA упала на 1,5% — до 169,3 млрд рублей, рентабельность по EBITDA просела до 4,8%. И — барабанная дробь — чистый убыток 16,6 млрд рублей против прибыли 50 млрд рублей годом ранее.
Почему? Два слова: долг и проценты. Чистые финансовые расходы выросли в 3,4 раза — до 82,3 млрд рублей. Компания набрала кредитов под высокие ставки, а процентные платежи просто съедают всю операционную прибыль.
Акционеры Магнита получили дивидендные выплаты в 2024-м. В 2025-м — ничего. Компания даже не рассматривает выплаты — логично, когда у тебя убыток 16,6 млрд рублей и долг под 500 млрд рублей.
🔍 А теперь давайте посмотрим на конкурентов.
X5 Group — главный конкурент и одновременно главный источник боли для акционеров Магнита. Выручка X5 — 4,6 трлн рублей против 3,5 трлн рублей у Магнита. При этом чистая прибыль X5 — 94,8 млрд рублей. Мечта.
Лента — и тут Магнит проигрывает. Выручка Ленты выросла на 24,2% — до 1,1 трлн рублей, а чистая прибыль выросла на 56% — до 38,2 млрд рублей. Рентабельность по EBITDA — 3,5%, что ниже, чем у Магнита, но Лента хотя бы в плюсе.
О’Кей — маленький, но гордый. Выручка выросла на 10,3% — до 80 млрд рублей, а чистая прибыль выросла в семь раз — до 14,3 млрд рублей. Рентабельность по EBITDA — 9,9%. Да, масштаб не тот, но эффективность — космос.
Все конкуренты либо растут быстрее, либо зарабатывают больше, либо и то и другое. «Магнит» — единственный, кто умудрился получить убыток в год, когда инфляция разгоняла выручку всем.
🎯 ИнвестВзгляд: Компания с огромной выручкой и миллионами покупателей умудряется не зарабатывать деньги. Операционные показатели слабые, долговая нагрузка зашкаливает, конкуренты наступают на пятки, дивидендов нет. Да, у компании есть активы, есть сеть магазинов, есть бренд. Но в текущей ситуации это похоже на Ferrari с пустым баком — красиво, но никуда не едет. И самое интересное, что в моём портфеле есть акции компании. Год назад картина выглядела более позитивно, но сейчас убыток 55%. Из той самой категории, когда продать жалко, тем более что некогда это был привлекательный актив.
$MGNT $X5 $LENT $OKEY
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль "Ростелекома" $RTKM по МСФО за I полугодие 2026 года выросла на 9% год к году, до 14 млрд ₽.
Выручка увеличилась на 11%, до 435,7 млрд ₽, а чистый долг вырос на 3%, до 731,6 млрд ₽, при снижении отношения долга к OIBDA до 2,1 с 2,3.
Компания намерена удвоить дивидендные выплаты в течение пяти лет и увеличить чистую прибыль в 3,5 раза с уровня 2025 года.
Снижение долговой нагрузки на фоне роста прибыли и амбициозные дивидендные планы делают бумаги компании привлекательнее для долгосрочных инвесторов.
Русагро - одними дивидендами сыт не будешь
Совсем недавно Русагро порадовало инвесторов долгожданными дивидендами, затем расстроив решением по выплатам за 2025 год. Сейчас компания находится сразу под влиянием нескольких факторов: сильная операционка, дивидендная интрига и продолжающиеся судебные разбирательства вокруг бывших владельцев. Посмотрим, что сейчас важнее для инвесторов.
🌾 Финансовый отчет за полугодие компания $RAGR пока не публиковала, поэтому пока ориентируемся на операционные результаты. Во втором квартале выручка до элиминаций выросла на 27% до 107,4 млрд рублей, а по итогам полугодия - на 15% до 191,5 млрд.
Главным драйвером стал масложировой сегмент, где после запуска Аткарского МЭЗ выручка прибавила 15%. Сельскохозяйственный бизнес вырос сразу в четыре раза благодаря активной торговле зерном и соей, сахарный сегмент добавил 64% за счет продажи запасов. А вот мясной бизнес просел на 2% из-за слабых цен на свинину.
При этом качество роста выглядит неоднородным. Там, где работает расширение мощностей, динамика выглядит устойчивой. А вот рост за счет трейдинга и распродажи запасов вполне может оказаться временным. Без финансовой отчетности делать окончательные выводы пока рано.
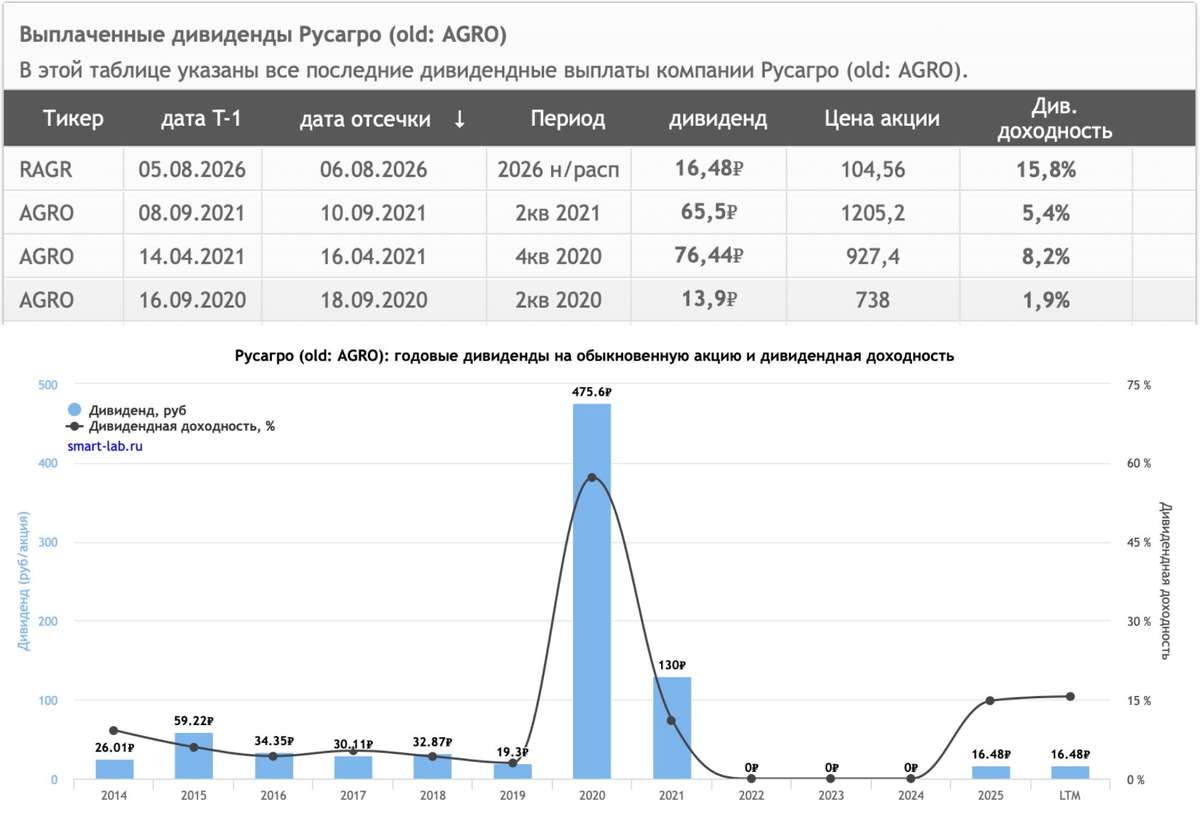
💰 Интересно развивается идивидендная история. В мае совет директоров рекомендовал отказаться от выплат за 2025 год, однако уже в июле, неожиданно, предложил дивиденды в размере 16,48 рубля на акцию за счет прибыли прошлых лет. Это ориентирует нас на 15,8% доходности. Получается, что сначала акции улетели в доход государства, и лишь затем были рекомендованы выплаты. Классика!
Но главным фактором для акций остаются вовсе не дивиденды. Больше года продолжается уголовное дело против Вадима Мошковича и Максима Басова, а государство уже получило контроль примерно над 65% компании. Несмотря на громкий корпоративный скандал, бизнес продолжает работать, а дивидендные выплаты, как видим, никуда не исчезли.
Операционно Русагро выглядит вполне уверенно, а корпоративные проблемы пока не помешали ни развитию бизнеса, ни выплате дивидендов. Думаю, со временем влияние судебной истории действительно будет постепенно снижаться. Но лично я пока предпочитаю наблюдать за компанией со стороны. Пока не ясна судьба компании, будет ли делистинг или распил активов, тоже не понятно.
❗️Не является инвестиционной рекомендацией
♥️ Ставь лайк, поддержи автора и получи плюс к карме.
Какие акции купить при падении рубля в 2026 году. Подробный обзор эмитентов
Падение рубля меняет логику выбора акций: инвесторы вынуждены учитывать, как курс повлияет на прибыли и отчётность эмитентов. В сегодняшнем посте мы подробно разберём акции компаний, которые выигрывают от процесса девальвации рубля.
Также ослабление рубля открывает новые возможности и в валютных облигациях. Их держатели могут получить двойную выгоду: и купонный доход, и рост рублевой стоимости самих бумаг.
Актуальная подборка: Подборка валютных облигаций с высокой купонной доходностью. Обязательно прочитайте, если пропустили!
Если рубль дешевеет, то выгоднее становятся удерживать в своем портфеле, те компании, которые продают своё сырьё или товары за границу. Полученные доллары или евро они меняют на большее количество рублей, тем самым увеличивая свою прибыль. Акции таких компаний обычно в подобной ситуации растут.
Компании и сектора, которые выигрывают от ослабления рубля:
• Сургутнефтегаз, префы #SNGSP (нефтянка). Здесь эффект двойной. Во-первых, растёт рублёвая выручка от экспорта нефти и газа. Во-вторых, у компании имеется валютная «кубышка»: при ослаблении рубля её рублёвая стоимость увеличивается, что даёт прибыль от валютной переоценки и напрямую подпитывает базу для дивидендов.
• Полюс #PLZL (золотодобытчик) Компания продаёт золото по мировым ценам в долларах, а значительная часть затрат (зарплаты, логистика, услуги) номинирована в рублях.
Когда рубль слабеет, долларовая выручка при конвертации в рубли растёт, а издержки увеличиваются медленнее — в итоге прибыль и денежный поток в рублях растут. Дополнительный плюс — если одновременно растут цены на золото, эффект усиливается.
• ФосАгро #PHOR (производитель удобрений). Около 75% продукции компания экспортирует. Ослабление рубля повышает рублёвую выручку от этих продаж, что улучшает финансовые показатели и поддерживает дивидендные выплаты. Часто этот эффект рассматривают в связке с ростом мировых цен на удобрения.
• Норникель #GMKN (металлургия). Около 80% выручки компании формируется за счёт экспорта (никель, палладий, медь и другие металлы).
При слабом рубле валютная выручка в рублёвом выражении растёт, а основные операционные расходы компания несёт в рублях. Дополнительным плюсом может стать рост цен на сами металлы.
• РУСАЛ #RUAL (алюминий). Бизнес компании сильно ориентирован на экспорт: выручку она получает в валюте, а часть затрат формирует внутри России.
Ослабление рубля помогает увеличить рублёвую выручку и частично компенсировать колебания цен на алюминий, улучшая операционную рентабельность.
Несколько способов защитить деньги от девальвации:
• Купить иностранную валюту. Лучше выбирать валюту дружественных стран, например юань, и вкладывать её в юаневые облигации российских компаний.
• Купить золото и другие драгоценные металлы. Этот инструмент стоит рассматривать для хранения денег в долгосрочной перспективе, так как на коротком промежутке времени цена золота может проседать.
• Инвестировать в акции компаний экспортёров. Из-за девальвации их прибыль в пересчёте на рубли будет выше, как и потенциал роста дивидендов. Например, это могут быть компании из нефтегазового или металлургического сектора.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Путин встретился в Кремле с главой АЛРОСА $ALRS Павлом Маринычевым, который рассказал о сокращении затрат компании на 25%, или 65 млрд ₽, на фоне кризиса алмазной отрасли.
За I полугодие 2026 года АЛРОСА получила чистый убыток в 10,67 млрд ₽ против прибыли в 39 млрд ₽ годом ранее, а выручка по РСБУ упала на 36%, до 74,2 млрд ₽.
Компания не останавливает проекты развития и переход на подземную добычу, а аналитики ждут снижения EBITDA на 15-16% в 2026 году из-за новых экспортных пошлин на алмазы.
Резкое сокращение издержек при падении выручки говорит о ставке компании на выживание цикла низких цен, а не на быстрое восстановление рынка.
Отскок состоялся: рынок умеет не только падать. Что на самом деле происходит?
На рынке начался отскок — дивидендные отсечки позади, участники сокращали плечи и закрывали шорты. Но называть это полноценным ростом пока рано: фундаментально почти ничего не изменилось, просто исчез тот самый навес продаж, который давил на рынок последние недели. Также вчера удалось достаточно успешно снять перепроданность — недельный RSI был на отметке 13,0, что ниже даже кризисных уровней октября 2008 (13,2) и февраля 2022 (15,2).
Дивиденды по всем прошедшим отсечкам составят более триллиона рублей. Половина уйдет государству, половина — на брокерские счета. По мере поступления этих средств рынок акций может получить временную поддержку. Но на этом позитив, пожалуй, исчерпывается — сегодня выходят данные по инфляционным ожиданиям, и здесь возможны сюрпризы.
Отскоку способствует и геополитический фон. МИД РФ подтвердил, что прорабатывается встреча Лаврова и Рубио в Маниле, куда глава МИД России отправится 21–23 июля. Плюс Financial Times сообщила о «коллапсе» поддержки новых санкций ЕС против России — страны устали от мер, бьющих по их собственным компаниям. В Брюсселе уже обсуждают три сценария, включая полный отказ от 21-го пакета.
Среди позитива — заявление хуситов о возможной блокировке проливов для судов Саудовской Аравии. Эскалация вокруг Ирана и США также нарастает, что держит нефтяные цены в тонусе. А российские НПЗ постепенно возвращаются к продажам топлива на биржу — в вопросе топливного кризиса замаячила надежда.
На долговом рынке — резкий рост цен ОФЗ после приостановки аукционов Минфином. Минфин и раньше отменял аукционы, чтобы снизить давление на длинные выпуски после ужесточения риторики ЦБ 19 июня. В прошлую среду попытался разместить флоатер, но аукцион не состоялся.
Что по ставке: Текущие цены уже закладывают сохранение ставки. При этом вероятность снижения выглядит выше вероятности повышения. Так что математическое ожидание от заседания ЦБ остается позитивным: нейтральный сценарий уже учтен, а более мягкий сигнал может дать импульс к продолжению восстановления.
Меня интересует не столько сам отскок, сколько устойчивый тренд. После столь затяжного падения одной причины для роста недостаточно — должно сработать комбо. Как и к падению, которое стало результатом идеального шторма.
Но не спешите записывать меня в ряды вечных оптимистов. Да, отскок случился, но я прекрасно понимаю, что это лишь техническая коррекция на фоне снятой перепроданности. Дальше все будет зависеть от двух привычных переменных — геополитики и риторики ЦБ. По сути, рынок живет от одного заседания к другому в надежде услышать нужные слова.
Показателен пример Китая, где два госфонда выкупили акции на $9 млрд, чтобы остановить падение после двухнедельного обвала. Это классический китайский сценарий: государство заходит ровно в том объеме, чтобы прервать негативную динамику. Нам до такого, увы, далеко.
Из корпоративных новостей:
Северсталь #CHMF опубликовала результаты за второй квартал: год к году продажи металлопродукции выросли на 9%. Выручка упала на 9%, EBITDA — на 38%, чистая прибыль — на 74%. Рентабельность составила 14%. Компания не выплатит дивиденды за второй квартал.
Банк ДОМ PФ #DOMRF по итогам первого полугодия: объём портфеля превысил 8 трлн ₽, с начала года заключены 93 новые сделки на 6 млн квадратных метров.
Газпром #GAZP в мае нарастил экспорт трубопроводного газа в Турцию на 6,6% г/г, до 1,27 млрд куб. м, сохранив долю в 34,9% от общего импорта Турции.
По итогам прошлого года Китай приобрел рекордные 9,799 миллиона тонн отечественного СПГ — на 18,3% больше, чем в 2024 году, и в 51 раз больше, чем в 2015 году.
• Лидеры: ЕвроТранс #EUTR (+101,8%), ЭсЭфАй #SFIN (+49%), Whoosh #WUSH (+22%), РусАгро #RAGR (+20%).
• Аутсайдеры: Озон #OZON (-5,75%), Циан #CNRU (-0,57%).
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.
'Не является инвестиционной рекомендацией
Черный понедельник: есть ли надежда остановить дальнейший обвал рынка?
Российский рынок акций продолжает удивлять своей иррациональностью. Инвесторы настолько поглощены тревогой, что перестали замечать очевидные позитивные сигналы — удорожание нефти и ослабление рубля не оказывают привычной поддержки.
Индекс МосБиржи с пугающей скоростью обновляет минимумы: за неделю он потерял почти 9%, закрывшись на отметке 1956 пунктов, а на вечерней сессии уходил к 1937. С начала марта рынок обвалился уже на треть.
Давление усилится: дивидендные гэпы по Сберу, ВТБ, ДОМ РФ и Ростелекому в сумме уронят индекс еще примерно на 47 пунктов. На торгах выходного дня банковский сектор пытался отыграть гэп, но хватит ли сил на отскок в основную сессию — большой вопрос. По-моему, Сбер выглядит интереснее ниже 240 рублей, а текущие цены на фоне накопившихся проблем не кажутся максимально привлекательными.
В начале недели возможен технический отскок — акции действительно сильно перепроданы. Но хватит ли сил у рынка, когда фундаментально все против: геополитика, санкции и жесткая риторика ЦБ. Шансов на снижение ставки в этот раз почти нет, максимум — пауза с жестким сигналом. Более того, обновленный макропрогноз регулятора может оказаться важнее самого решения по ставке.
Нефть за неделю заметно подорожала на фоне эскалации на Ближнем Востоке: США усилили удары по Ирану и объявили блокаду портов, Иран атакует американские базы, движение по Ормузскому проливу практически остановлено. Иранцы уже пригрозили перекрыть еще и Баб-эль-Мандебский пролив, что может вызвать новый скачок нефтяных цен. Это могло бы поддержать рынок, но сейчас инвесторы игнорируют и это.
Тем временем в США обсуждают новый законопроект о «адских санкциях» против банков, энергетики и покупателей российской нефти, но Трамп хочет сохранить за собой право вето на их введение. В ЕС, напротив, обсуждение 21-го пакета забуксовало — споры вокруг СПГ и потолка цен в $44,10 за баррель, который продлили до 23 июля.
Заседание ЦБ станет ключевым триггером. Недельная инфляция замедлилась до 0,17%, но топливные риски никуда не делись. Жесткий сигнал регулятора может обрушить индекс к новым минимумам. Падать есть куда: февраль 2022 года — 1681 пункт, сентябрь 2022-го — 1841. Так что ловить дно сейчас — занятие рискованное.
Последняя недельная свеча оказалась самой большой за весь период падения — это может говорить о скором техническом отскоке или, наоборот, об ускорении обвала.
В ближайших постах планирую подробно разобрать свою стратегию на текущую неделю: покажу, какие бумаги уже находятся в портфеле и в каких активах готов наращивать позиции. Подход у меня преимущественно консервативный, поэтому основу портфеля составляют облигации — здесь и длинные ОФЗ, и корпоративные выпуски, и бумаги из сегмента ВДО. Впрочем, долговой рынок сейчас тоже далёк от стабильности, и я не исключаю, что отдельные позиции могут создать избыточную волатильность.
Триггеры для нарастания дефолтов множатся, и к чему это может привести, я тоже хочу отдельно разобрать. Именно поэтому на этой неделе планирую расстаться с выпусками двух эмитентов — для меня они перестали соответствовать приемлемому уровню риска, и дальнейшее удержание выглядит неоправданным. Следите за обновлениями: постараюсь изложить всё максимально предметно и без воды.
• Лидеры: Астра #ASTR (+6,1%), Транснефть #TRNFP (+5,4%), ВТБ #VTBR (+2,3%), Совкомфлот #FLOT (+2,2%).
• Аутсайдеры: Whoosh #WUSH (-9,9%), ЕвроТранс #EUTR (-9%).
20.07.2026 - понедельник
• #CHMF операционные и финансовые результаты за 1П 2026 года
• #TRNFP закрытие реестра по дивидендам 204.17 руб
• #SBER закрытие реестра по дивидендам 37.64 руб
• #VTBR закрытие реестра по дивидендам 9.71 руб
• #RTKM закрытие реестра по дивидендам 2.71 руб
• #BAZA закрытие реестра по дивидендам 7.2 руб
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ "Транснефть" $TRNFP выплатит дивиденды за 2025 год в размере 204,17 ₽ на обыкновенную и привилегированную акцию, всего почти 148 млрд ₽.
Из чистой прибыли направят 145,2 млрд ₽ и еще 2,78 млрд ₽ из нераспределенной прибыли прошлых лет.
Реестр акционеров закроется 20 июля, а выплаты составят 65,5% чистой прибыли по МСФО против ожидавшихся аналитиками 186 ₽ на акцию.
Фактическая выплата выше рыночных ожиданий и результата за 2024 год в 198,25 ₽ на акцию.
Полюс, зачем ты это делаешь?
Главным ньюзмейкером вчерашнего дня по праву стал Полюс, менеджмент которого планирует представить Совету директоров рекомендацию приостановить дивидендные выплаты до 2030 года. У меня после этого сообщения слова подбирались только матерные, поэтому я взял паузу и только сегодня решил спокойно обсудить ситуацию.
Итак, компания заявила о высокой стоимости долгового финансирования, росте производственных издержек и неопределенности денежно-кредитной политики мировых ЦБ. Также Полюс будет сфокусирован на реализации масштабных инвестиционных проектов, в том числе проектов роста, а значит… (барабанная дробь) - хрен вам, а не дивиденды.
🤬 Рекордная выручка и прибыль? Удвоение котировок золота за 2 последних года? Неееее, это мы не учитываем. Да какие же молодцы ребята. Решили подрезать своих же миноров. Неужто нашли способ вывести средства через подставные компании в обход акционеров? Норникелю можно, а им нет, что ли? Но поймите меня правильно, мне вообще плевать на дивиденды их (я акции скинул после удвоения еще в начале года), мне важен сам посыл.
На рынке, который может сдетонировать в любой момент и выходить с такими разрушительными новостями… Не удивительно, что акции рухнули на 25%. Потерять 600 млрд капитализации за 5 минут и даже не покраснеть… браво!!! Менеджменту до фонаря на торгующиеся бумаги на бирже? (риторический вопрос, если что).
🧐 Их Потанин укусил что ли? Норникель, Полюс, кто следующий? Грефа уберут и «придержат» дивиденды Сбера? Что за хождение по минным полям? Да сколько ж можно издеваться над частными инвесторами? Займитесь вы наконец повышением инвестиционной привлекательности своих же активов и корпоративной этики.
Нет, друзья, не получилось у меня спокойно обсудить ситуацию. Подгорело, бывает. Как в той песне поется? Все, что нас не убивает, мы не покупаем, ой, делает нас сильнее. Давайте успокоимся и продолжим искать интересные идеи на рынке. Предлагаю концовку недели провести в поиске идей на долговом рынке.
❗️Не является инвестиционной рекомендацией
💔 Ставьте лайк, если у вас от таких новостей тоже подгорает
$PLZL $GMKN $SBER