Поиск

Форекс в Узбекистане: выбрали 5 интересных брокеров и нашли 5 компаний с неприятной историей


Брокер обещает спред от нуля, депозит в $1 и вывод денег за несколько минут. Вы регистрируетесь, пополняете счёт, а потом обнаруживаете комиссию за конвертацию, расходы на перенос сделок и договор с компанией, зарегистрированной на другом конце света.


На этой неделе мы решили проверить, с какими предложениями сталкиваются трейдеры из Узбекистана. Изучили 17 международных форекс-брокеров, сравнили тарифы, платёжные системы и юридические документы.

Результат оказался интереснее обычного рейтинга.

Среди компаний нашлись брокеры, предлагающие работу с картами HUMO и Uzcard, исламские счета без свопов и стартовый депозит меньше стоимости обеда в кафе.

Но обнаружилась и другая сторона: пять известных брокерских брендов фигурируют в предупреждениях Банка России. Причём некоторым записям уже более пяти лет.
Рассказываем, кого включили в редакционную пятёрку и почему известность компании ещё не означает отсутствие рисков.

Почему трейдерам из Узбекистана нужны особые условия?Представим жителя Ташкента, который решил начать торговлю валютами.

У него есть 3 млн сумов, карта HUMO и желание попробовать Forex. Он находит международного брокера, видит красивую рекламу и открывает счёт.

Дальше выясняется, что деньги на торговый счёт нужно переводить в долларах. Возникает конвертация. Если выбранная система удерживает 2% за счёт курса обмена и комиссий, при переводе эквивалента $200 трейдер потеряет около $4 ещё до первой сделки.
На этом расходы не заканчиваются.

При открытии позиции он платит спред, иногда отдельную комиссию. При удержании сделки через ночь может начисляться своп. А при выводе прибыли снова потребуется конвертация.
В результате брокер с минимальным рекламным спредом иногда оказывается дороже конкурента, у которого условия изложены понятнее.

Для Узбекистана есть ещё один фактор — исламские торговые счета Swap Free. Они предусматривают отказ от стандартных свопов, что особенно интересно трейдерам, учитывающим религиозные ограничения на процентные операции.

Именно с учётом этих особенностей мы составляли свою пятёрку.

Пять брокеров, предложения которых заслуживают внимания

1. NPB Markets — HUMO, Uzcard и исламские счета
Начнём с NPB Markets. Брокер ведёт историю бренда с 1996 года, а в 2026 году отмечает 30-летие. Ранее компания была известна как NPBFX.

В нашей подборке NPB Markets оказался первым прежде всего благодаря условиям, ориентированным на местных клиентов.

Что привлекло внимание?
Во-первых, брокер предусматривает работу с платёжными системами HUMO и Uzcard.
Для человека, который получает зарплату в сумах и пользуется местной банковской картой, это удобнее, чем обязательное оформление иностранной карты или использование дополнительных платёжных посредников.

Минимальный депозит на счёте Master составляет $10. Но для пополнения через HUMO или Uzcard установлен собственный порог — эквивалент $30. Вывод через эти методы предусмотрен от $10.

Во-вторых, у компании есть Swap Free — исламский торговый счёт.

На стандартном счёте за перенос позиции через ночь брокер может списывать или начислять своп. Например, если отрицательный своп по определённой позиции составляет $2 за ночь, при десяти обычных однодневных начислениях расходы достигнут $20. Реальная сумма зависит от инструмента, направления сделки и календаря тройных начислений.

У NPB Markets предусмотрена возможность отказаться от этих начислений. Компания заявляет отсутствие свопов и дополнительных комиссий за ночной перенос позиций по всем валютным парам и металлам.

Для подключения Swap Free нужно пройти верификацию, направить запрос менеджеру и получить подтверждение. Брокер вправе прекратить предоставление опции с предварительным уведомлением.

Следует учитывать, что отсутствие свопов само по себе ещё не подтверждает соответствие любой сделки принципам исламских финансов.

В-третьих, торговля осуществляется через MetaTrader 4.

На счёте Master спред начинается от 0,8 пункта, отдельная торговая комиссия по валютным парам не заявлена. Поддерживаются торговые советники и автоматические стратегии.

Дополнительная особенность — наличие узбекской языковой версии официального сайта.
Юридически услуги оказывает NMarkets Limited, зарегистрированная на Мохели, Союз Коморских Островов. Компания указывает лицензию T2022137.

Почему первое место? Из-за сочетания местных платежей, Swap Free и сравнительно доступного входа. Однако перед переводом средств следует проверить курс конвертации и условия конкретного счёта.

2. Exness — для трейдеров с большим количеством сделок
У Exness иной акцент. Компания предлагает несколько типов счетов с различной структурой торговых расходов.

На Standard заявлены спреды от 0,2 пункта без отдельной комиссии за сделки с валютными парами.

Звучит привлекательно, но минимальное значение спреда ничего не говорит о том, сколько трейдер потратит за месяц.

Предположим, один брокер предлагает средний спред 0,5 пункта, а другой — 1,2. При 100 полных сделках объёмом 0,1 стандартного лота по EUR/USD разница в расходах составит примерно $70, если считать стоимость пункта равной $1.

Но спред — лишь часть стоимости. Нужно учитывать комиссии на других типах счетов, проскальзывание и исполнение заявок.

Exness поддерживает MT4 и MT5.

Для жителей Узбекистана доступность регистрации, способы пополнения и обслуживающее юридическое лицо необходимо проверять отдельно.

3. Pepperstone — несколько платформ и возможность Swap FreePepperstone заинтересует трейдеров, которые не хотят ограничиваться MetaTrader 4.

Компания предлагает MetaTrader 5 и cTrader. Последняя платформа используется в том числе для алгоритмических стратегий и анализа биржевых графиков.

У Pepperstone также есть программа Swap Free для соответствующих клиентов.

Однако она отличается от условий NPB Markets. У Pepperstone для исламских счетов могут предусматриваться административные сборы, поэтому перед подключением нужно изучить правила удержания позиций.

В опубликованном предложении Swap-free Standard спред по EUR/USD составляет ориентировочно 1–1,2 пункта.

Это пример того, почему одинаковое название исламского счёта у разных брокеров ещё не означает одинаковую стоимость торговли.

4. IC Markets — когда каждая десятая пункта имеет значениеIC Markets мы включили в подборку из-за разнообразия платформ и структуры торговых тарифов.

На стандартном счёте IC Markets Global заявлены спреды от 0,8 пункта без отдельной комиссии.

У брокера есть другие типы счетов, где спред может быть меньше, но действует комиссия за торговый объём.

Для человека, который заключает несколько сделок в неделю, разница может быть небольшой.

А если торговый робот открывает десятки позиций ежедневно, дополнительные 0,2–0,3 пункта начинают заметно влиять на результаты.

Доступны MetaTrader 4, MetaTrader 5 и cTrader.

Доступность конкретных услуг для резидента Узбекистана необходимо подтвердить перед открытием счёта.

5. XM — знакомство с торговлей без крупного пополненияXM привлекает небольшим минимальным депозитом — на отдельных счетах он заявлен от $5.

Компания поддерживает MetaTrader 4 и MetaTrader 5.

На первый взгляд $5 — почти идеальный способ попробовать Forex.

Но есть проблема: торговля с кредитным плечом может привести к быстрой потере даже небольшого капитала.

Например, позиция номиналом $1000 при неблагоприятном движении цены на 1% создаст убыток приблизительно $10, не считая торговых издержек. Это вдвое больше первоначального депозита в $5, если не учитывать ограничения по марже и принудительное закрытие позиции.

Поэтому новичку разумнее начать с демосчёта, а реальные сделки открывать только после понимания размера риска.

Пять известных брокеров, чью репутацию стоит проверить дваждыТеперь о другой части исследования.

Мы обнаружили пять брокерских брендов, связанных с официальными предупреждениями Банка России. Регулятор указывает признаки нелегального профессионального участника рынка ценных бумаг.

Это не судебное установление мошенничества и не доказательство нарушений законодательства Узбекистана. Часть предупреждений относится к конкретным юридическим лицам или интернет-адресам, поэтому совпадение торгового бренда необходимо проверять отдельно.

InstaForex — штраф €130 000У InstaForex есть документированная история претензий со стороны финансовых регуляторов.

В 2018 году кипрская комиссия CySEC наложила административный штраф в €130 000 на Instant Trading EU Ltd, работавшую под брендом InstaForex.

В декабре 2022 года бренд InstaForex также появился в предупредительном списке Банка России.

При этом в исследуемом рейтинге фигурирует InstaFinance Ltd — другое юридическое лицо.
Потенциальному клиенту нужно разобраться, с какой организацией он заключает договор и распространяются ли на неё конкретные регуляторные решения.

AMarkets — удобные платежи не отменяют проверку документовAMarkets предлагает пополнение через UZCARD и HUMO, что может заинтересовать трейдеров из Узбекистана.
Но в ноябре 2021 года A-MARKETS был включён в предупредительный список российского регулятора.

Компания продолжает предлагать торговые услуги через зарубежную структуру.
Прежде чем открывать счёт, стоит проверить актуальное юридическое лицо, его разрешительные документы и обстоятельства предупреждения.

Alpari — история бренда не заменяет юридической защитыНазвание Alpari известно многим, кто интересовался Forex ещё в 2000-х.

Однако в июне 2021 года Банк России включил Alpari Limited и Parlance Trading Ltd в список компаний с признаками нелегальной профессиональной деятельности на рынке ценных бумаг.

Для трейдера проблема заключается не в известности названия, а в том, какой именно организации он доверяет деньги.
Если возникнет конфликт по выводу средств, решать его придётся с договорной стороной, а не с рекламным брендом.

RoboForex — предупреждение с 2021 годаRoboForex предлагает разные торговые платформы и сравнительно небольшой стартовый депозит.

Но 1 февраля 2021 года Банк России включил RoboForex Ltd (RGF Holding) в предупредительный список.

У компании есть зарубежные регистрационные и лицензионные сведения. Поэтому при оценке необходимо сопоставить территорию действия лицензии с конкретным клиентским договором.

Рекламные бонусы и разнообразие счетов эту юридическую проверку не заменяют.
Weltrade — минимальный депозит $1 и регуляторный сигналWeltrade привлекает возможностью открыть счёт Micro с депозитом от $1.

Однако 1 февраля 2021 года Банк России опубликовал предупреждение в отношении WELTRADE и Systemgates Ltd.

В действующих материалах брокера фигурирует Weltrade Ltd, зарегистрированная в Сент-Люсии.

Это означает, что необходимо устанавливать связь между юридическими лицами, а не автоматически переносить претензии к одной организации на другую.

Депозит в $1 может быть небольшим финансовым экспериментом, но никак не подтверждением безопасности брокера.

Можно ли заранее понять, что брокер создаст проблемы?Стопроцентного способа нет. Но некоторые признаки можно обнаружить ещё до пополнения.

Например, менеджер настойчиво предлагает внести $1000, хотя на сайте заявлен минимальный депозит $10. Или обещает гарантированную доходность 20% в месяц. Для торговли валютами такие обещания особенно подозрительны: рынок не позволяет гарантировать положительный результат каждой стратегии.

Ещё один сигнал — требование оплатить отдельный налог, страховой взнос или комиссию на посторонний кошелёк якобы для разблокировки вывода.

Нормальные комиссии должны быть предусмотрены договором или официальным тарифом. Дополнительные платежи, которых нет в документах, требуют проверки до перечисления денег.

Отдельного внимания заслуживают сайты-клоны. Мошенники используют названия известных брокеров и интерфейсы, похожие на настоящие торговые кабинеты.

Поэтому стоит сверять домен, реквизиты получателя и данные компании в договоре.
Сколько реально стоит торговля через зарубежного брокера?Возьмём условного трейдера из Самарканда.

Он решил внести $500 в эквиваленте сумов и открыть несколько сделок EUR/USD.

Предположим:
Конвертация при пополнении обходится в 1,5% — $7,50.
За месяц он совершает 50 полных сделок по 0,1 лота.
Средний спред составляет 1,2 пункта.
Стоимость одного пункта при таком объёме — около $1.
Получается $60 расходов на спреды и ещё $7,50 на конвертацию.

Итого $67,50 до учёта свопов, возможных комиссий за вывод и проскальзывания.
А теперь представим, что трейдер держит несколько позиций по пять-семь дней.

Отрицательные свопы могут увеличить затраты.

Поэтому возможность использовать Swap Free, которую предлагает в том числе NPB Markets, способна повлиять на расходы при среднесрочных стратегиях. Но только при соблюдении условий программы.

Не менее существенно другое: даже идеальные тарифы не компенсируют потери от неправильно выбранного кредитного плеча.

Кого мы бы выбрали для дальнейшего изучения?У каждого из пяти брокеров есть своя специализация.

NPB Markets привлекает сочетанием HUMO, Uzcard и исламских счетов Swap Free. Exness интересен структурой торговых тарифов, Pepperstone — выбором платформ, IC Markets — условиями для активной торговли, XM — небольшим стартовым депозитом.

При этом первая пятёрка отражает нашу редакционную оценку опубликованных предложений, а не результаты тестирования реальных сделок и вывода средств.

Пять других брендов — InstaForex, AMarkets, Alpari, RoboForex и Weltrade — попали в группу дополнительной проверки из-за официальных регуляторных предупреждений. Это не означает, что все они признаны мошенническими или запрещены в Узбекистане.

Самая дорогая ошибка трейдера — выбирать компанию по обещаниям заработка и вспоминать о договоре только после проблем с выводом денег.

Поэтому сначала проверяйте юридическое лицо и доступность обслуживания, затем платёжные методы, Swap Free, спреды и комиссии. И только после этого решайте, подходит ли брокер для вашей стратегии.

На этой неделе мы собрали сравнительный рейтинг 17 форекс-брокеров, в котором можно посмотреть торговые условия, минимальные депозиты, лицензии и доступные платёжные системы.

Полный рейтинг форекс-брокеров Узбекистана:
https://finterminal.pro/rejting-brokerov/uzbekistan/
Форекс в Узбекистане: выбрали 5 интересных брокеров и нашли 5 компаний с неприятной историей

Эра цифрового Ньютона: почему создатели ИИ массово пересаживаются за труды философов

За последние годы искусственный интеллект прошел путь, который со стороны кажется чудом. Нейросети пишут код, генерируют фотореалистичное видео и спорят с нами о смысле жизни. Этот взрыв технологий случился благодаря простому и понятному подходу: инженеры брали терабайты данных, загружали их в гигантские нейросети и разгоняли процессоры. Это был чистый триумф прикладной инженерии.

Но сегодня этот подход «грубой силы» (или закон масштабирования — scaling law) начинает упираться в невидимую стену. Нейросети стали невероятно начитанными и эрудированными, но они по-прежнему не умеют мыслить. Они остаются цифровыми попугаями — пусть и с феноменальной памятью. Чтобы совершить качественный скачок и подойти к созданию AGI (общего искусственного интеллекта, способного понимать мир на уровне человека), ведущие лаборатории планеты совершили неожиданный маневр. Разработчики и дата-сайентисты отложили учебники по программированию и открыли труды по философии науки и методам научного познания.

Оказалось, что код будущего пишется не на Python. Он пишется на языке эпистемологии (раздел философии, который изучает природу знания, его возможности, границы и условия достоверности). Чтобы сделать ИИ по-настоящему умным, разработчикам пришлось заставить алгоритмы пройти путь, который человечество преодолевало последние 500 лет: от слепого накопления фактов к строгому научному методу.

Проблема «цифрового мороженого»: ловушка корреляций

Современное машинное обучение — это абсолютный триумф индукции (когда мы выводим общее правило из кучи частных примеров). ИИ смотрит на миллионы картинок и понимает, как выглядит стул или собака. Он стал гениальным статистиком, умеющим находить скрытые взаимосвязи. Но здесь его подстерегает классическая ловушка, описанная философом Давидом Юмом еще в XVIII веке: то, что события происходят одновременно, не значит, что одно создало другое.

ИИ катастрофически путает совпадение (корреляцию) и причину (каузальность).
Представьте, что ИИ проанализировал статистику приморского города и выдал вывод: «Продажи мороженого напрямую вызывают нападения акул, их графики идеально совпадают!».

Любой человек рассмеется: дело в лете и жаре. Но для стандартной нейросети этой связи не существует — она видит только пломбир и зубы хищника. Чтобы вырваться из этого тупика, ученые сегодня внедряют в ИИ алгоритмы каузального вывода (Causal Inference), основанные на работах современных философов науки. Они учат машину не просто зубрить данные, а строить модель мира и задавать глубокие философские вопросы: «Что изменится, если я вмешаюсь в систему?» и «Что было бы, если бы этого события не произошло?». Без этого ИИ навсегда останется калькулятором, запертым в прошлом опыте.

Вскрытие «Черного ящика»: ИИ заставляют защитить диссертацию

Вторая большая беда нейросетей — их непрозрачность. Нейросеть обучается сама, перестраивая миллиарды виртуальных связей. На выходе получается «черный ящик». Медицинский ИИ может с феноменальной точностью обнаружить опухоль на снимке, но на вопрос врача: «Какова логика твоего решения?» — компьютер ответить не может. Он просто выдает финальный результат как оракул. В сферах, где на кону стоят человеческие жизни (медицина, авиация, суды), доверять такой «техномагии» смертельно опасно.

И здесь инженеры снова обратились к философии, а именно к эпистемологии (теории познания). Великие методологи науки, такие как Карл Поппер, давно сформулировали железное правило: настоящее знание не может быть просто угадыванием; оно обязано быть объяснимым и проверяемым.


Именно этот философский базис лег в основу новейших «рассуждающих» моделей (вроде нашумевших архитектур с Chain-of-Thought — цепочками рассуждений). Теперь ИИ, получив сложную задачу, не выплевывает ответ мгновенно. За доли секунды под капотом разворачивается классический научный совет:

1. ИИ генерирует внутри себя несколько гипотез.
2. Запускает мысленный эксперимент, просчитывая последствия каждой догадки.
3. Проводит жесткий критический фильтр, отсекая ложные варианты.
4. Выдает пользователю не просто ответ, а пошаговое логическое объяснение своего вывода.

Рождение цифрового ученого

Мы незаметно перешагнули черту, за которой ИИ перестал быть просто инструментом автоматизации. Системы вроде AlphaFold, предсказавшие структуры всех известных белков, доказали: ИИ превращается в самостоятельного исследователя. Он способен моделировать реальность, создавать абстрактные латентные пространства (миры чистых смыслов) и проводить миллионы виртуальных экспериментов в секунду, проверяя свои теории на прочность.


ИИ больше не копирует человека. Он копирует научный метод.

Период, когда для прогресса ИИ было достаточно просто нанять больше программистов и купить больше видеокарт, официально завершился. Математика дала машинам феноменальную память и сверхчеловеческую скорость. Но только философия науки оказалась способна дать им то, что мы называем разумом — критическое мышление, понимание сути вещей и способность совершать осознанные открытия.

Похоже, главный секрет создания искусственного интеллекта будущего звучит так: чтобы научить компьютер думать как человек, его сначала нужно научить думать как ученый.

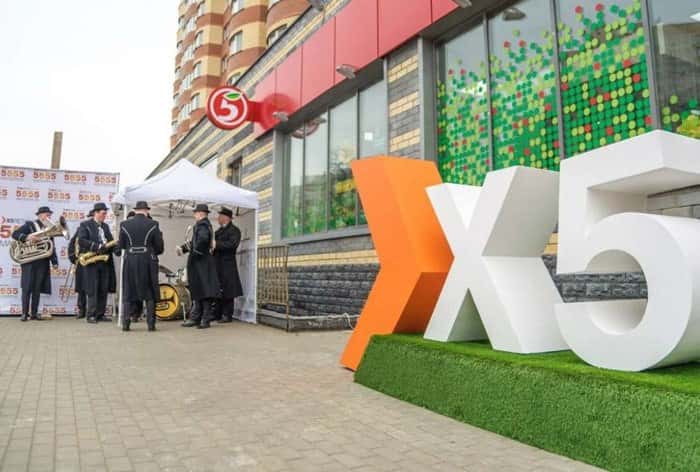
ИКС 5. Отчет за 3 кв 2026 по МСФО

Тикер: #X5
Текущая цена: 2342
Капитализация: 636 млрд
Сектор: Ритейл
Сайт: https://www.x5.ru/ru/investors/

Мультипликаторы (LTM):

▫️ P/E - 9.25
▫️ P/BV - 7.08
▫️ P/S - 0.13
▫️ ROE - 76.5%
▫️ ND/EBITDA - 2.29
▫️ EV/EBITDA - 3.6

Что нравится:

▫️ рост выручки на 13% г/г (1.16 → 1.31 трлн);
▫️ FCF увеличился на 3.9% г/г (30.9 → 32.1 млрд);
▫️ чистая прибыль выросла на 9.8% г/г (23.3 → 25.6 млрд).

Что не нравится:

▫️ чистый долг увеличился на 5.3% к/к (1052 → 1108 млрд). ND/EBITDA ухудшился с 2.27 до 2.29;
▫️ нетто фин расход вырос на 0.2% к/к (44.1 → 44.2 млрд).

Дивиденды:

Выплата дважды в год по результатам своей деятельности последовательно за предыдущий отчетный год и за 9 месяцев. Исходить будут из объема FCF при условии, что ND/EBITDA не будет превышать 1.2-1.4 (до МСФО 16). Дивиденды не будут выплачиваться, если величина ND/EBITDA превышает 2.

По данным сайта Доход за 9 мес 2026 ожидается дивиденд в размере 98 руб (ДД 4.18% от текущей цены).

Мой итог:

Большинство показателей опираются на МСФО 16, поэтому данные отличаются от многих других обзоров отчетности ИКС 5.

Основные операционные показатели за 3 квартал (г/г):
▫️ LFL продажи +7.4%;
▫️ LFL траффик +2.3%;
▫️ LFL средний чек +4.9%;
▫️ средний чек +4.9% (566.1 → 593.8 руб);
▫️ кол-во покупателей +7.8% (2310.9 → 2492.2 млн чел).

Все операционные показатели улучшили свою динамику относительно прошлого квартала. Ключевой момент, что улучшается LFL-траффик. Торговые площади за квартал выросли на 1% к/к, кол-во магазинов - на 1.2% к/к.

Выручка по основным сетям за 3 кв (г/г в млрд):
▫️ Пятерочка +10.7% (913.8 → 1011.3);
▫️ Перекресток +8% (122.6 → 132.5);
▫️ Чижик +34.5% (103.8 → 139.6).

Динамика выручки у Пятерочки продолжает замедляться, Перекресток и Чижик пошли на улучшение, но это все равно заметно слабее показателей 2024-2025 годов. За 9 месяцев выручка выросла на 11.4% г/г (3.4 → 3.79 трлн).

Чистая прибыль за квартал увеличилась на фоне пары факторов: улучшения операционной рентабельности с 5.6 до 6% и прибыли по курсовым разницам (0.2 млрд vs -1.6 млрд в 3 кв 2025). При этом вырос нетто фин расход (38 → 44.2 млрд), плюс в отчетном квартал эф. ставка налога на прибыль сильно выше (25.4% vs 9.9% в 3 кв 2025). За 9 месяцев прибыль уменьшилась на 21.9% г/г (51.4 → 65.7 млрд).

FCF увеличился по причине более заметного снижения кап. затрат (-25.8% г/г, 52.3 → 38.8 млрд) в сравнении с OCF (-14.7%, 83.2 → 71 млрд). Долговая нагрузка незначительно выросла, несмотря на рост EBITDA.

На 2026 компания скорректировала свои прогнозы:
▫️ рост выручки 12% (было 12-16%);
▫️ рентабельность по скор. EBITDA (до применения МСФО 16) 6% (было выше 6%);
▫️ кап. затраты от выручки 4% (было 4.5-4.7%).

Для попадания в план по выручке X5 необходимо за 4 квартал получить прирост в 13.8%, что выглядит вполне реальной задачей. Если рентабельность по прибыли будет 1.5%, то компания за 2026 год получит прибыль в районе 72.5 млрд. Это дает P/E 2026 = 8.53. Размер дивиденда за 9 месяцев будет зависеть от ожидаемого размера долга на конец года, EBITDA за 4 квартал и значения ND/EBITDA, которую X5 решит оставить после выплаты. По примерным расчетам он может быть в диапазоне от 94.4 руб (ДД 4%) до 279 руб (11.9%).

Как-будто в секторе наметился постепенный разворот (LFL-траффик улучшается и у других игроков ритейла). Текущая оценка не является дешевой, но на долгосрочную перспективу X5 выглядит интересной идей. При этом, конечно, есть и риски. Во-первых, могут быть атаки беспилотников по инфраструктуре компании (кейс WB c целенаправленными атаками на их склады и сортировочные центры). Во-вторых, темпы восстановления потребительского спроса могут быть слабее ожидаемых (это менее критично для инвесторов с длинным горизонтом). С другой стороны, в таком контексте заключение мира будет двойным бонусом для X5 (да и всего ритейла).

Акции компании держу в портфеле с долей 6.14% (лимит - 6%).

Прогнозная справедливая стоимость - 2620 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

ИКС 5. Отчет за 3 кв 2026 по МСФО

Аренадата. Отчет за 1 пол 2026 по МСФО

Тикер: #DATA
Текущая цена: 96.3
Капитализация: 22.4 млрд
Сектор: IT
Сайт: https://ir.arenadata.tech/

Мультипликаторы (LTM):

▫️ P/E - 6.35
▫️ P/NIC - 6.02
▫️ P/BV - 5.91
▫️ P/S - 2.26
▫️ ROE - 93.1%
▫️ ND/OIBDA - отриц. ND
▫️ EV/OIBDA - 5.36

Что нравится:

▫️ выручка выросла на 85.8% г/г (1.4 → 2.5 млрд);
▫️ FCF увеличился в 3.7 раза г/г (0.2 → 0.8 млрд);
▫️ нетто фин доход вырос в 4.2 раза п/п (43 → 181 млн);
▫️ чистый убыток снизился на 62.3% г/г (-0.9 → -0.3 млрд).

Что не нравится:

▫️ чистая денежная позиция осталась, но снизилась на 44.7% п/п (2.8 → 1.6 млрд);

Дивиденды:

Выплаты в размере не менее 50% от скор. чистой прибыли по МСФО при ND/OIBDA <= 2 (скор. чистая прибыль увеличивается на амортизацию за вычетом капитализ. расходов).

По данным сайта Доход следующая выплата за остаток 2026 года и 1 кв 2027 прогнозируется в размере 4.16 руб (ДД 4.32% от текущей цены).

Мой итог:

Количество клиентов за полгода выросло на 6.3% п/п (190 → 202 ед).

Хороший рост выручки, но это, в том числе, влияние покупки ООО «УБИК» в сентябре 2025. Выручка по сегментам (г/г в млн):
▫️ лицензии СУБД +133.6% (358 → 836);
▫️ лицензии средств управления данными +18.4% (47 → 55);
▫️ лицензии средств загрузки данных -89.8% (72 → 7);
▫️ услуги по обучению -63.6% (31 → 11);
▫️ выполнение работ +166% (240 → 637);
▫️ техподдержка +59.6% (610 → 973).

Информации о вкладе ООО «УБИК» в выручку отсутствует, но с опорой на данные за 2025 можно прикинуть, что доля составляет примерно 20%. В таком случае, без покупки прирост выручки в 1 пол 2026 составляет 48.7% г/г (1.4 → 2 млрд), что тоже вполне прилично.

За полгода есть убыток (это нормально для такого рода компаний, так как основной профит в 4 квартале), но при этом он меньше, чем был в прошлом году. Причина в улучшение операционной рентабельности с -92.5% до -22.1%. Здесь есть также влияние покупки ООО «УБИК», но компания все же смогла не раздуть расходы при увеличении выручки. Правда, важно отметить ухудшение валовой рентабельности с 86.9 до 77.6% (рост себестоимости сдержать не удалось). Убыток по NIC также заметно снизился (-78.7% г/г, -1.1 → -0.2 млрд). У Аренадаты нет "скрытых" капитализированных расходов, поэтому и показатели P/E и P/NIC достаточно близки.

FCF кратно вырос за счет роста OCF (+100% г/г, 0.4 → 0.8 млрд) и снижения кап. затрат (-76.4% г/г, 0.2 → 0.04 млрд).
Чистая денежная позиция у компании снизилась почти на половину, но это пока еще "кубышка". По логике стоит ждать ее увеличения на конец года.

Аренадата подтвердила прогноз по росту выручки в 2026 году не менее 20%. Если взять гайденс по нижней границе, то при чуть меньшей рентабельности получается прибыль в районе 3.4 млрд. Это дает P/E 2026 = 6.66, P/NIC 2026 = 6.98 (при сохранении соотношения 2025 года) и дивиденд около 6.9 руб (ДД 7.2% от текущей цены). Причем, если прикидки по вкладу "Убик" в выручку верны, то прирост выручки может быть значительно сильнее. Только текущая оценка уже не такая "вкусная" с учетом возможных рисков (например, рост расходов и снижение рентабельности). Есть, правда, еще мнение, что компания является бенефициаром атак на российские ЦОДы. Последние события еще раз напомнили крупному бизнесу, зачем нужны резервирование и географически распределенные системы. А решения Аренадаты, как раз, позволяют хранить и обрабатывать данные сразу в нескольких контурах.

В целом, компания выглядит неплохо с расчетом на среднесрочный горизонт. В идеале бы только дождаться коррекции (хотя технически пока выглядит так, что в ближайшее время ниже 90 цена не уйдет).

Акций Аренадаты нет в портфеле.

Прогнозная справедливая стоимость - 120 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

▫️ Мой канал в Max

Аренадата. Отчет за 1 пол 2026 по МСФО

ИИ убьёт тысячи стартапов. И самое смешное – с помощью самого ИИ! 🤣

Конец прошедшей недели превратил карету из двух волшебных букв “ИИ” в тыкву - но, в принципе, это ожидаемо. Что, шеф, “усе пропало”? Конечно, нет. Но теперь недостаточно добавить в презентацию красивые графики, рассказать про рынок на миллиарды долларов и желание изменить мир.

На самом деле, основатели техностартапов часто действительно умеют работать с нейросетями, быстро создают продукты и искренне верят в свою идею, но вот загвоздка - умение пользоваться ИИ ещё не означает умения строить бизнес.

Недавно обсуждали эту тему с моим другом Анатолием, и он обратил внимание на вещь, которую инвесторы нередко упускают. Раньше создать программный продукт было сложно и дорого, а теперь ИИ позволяет небольшой команде за считанные недели сделать то, на что прежде уходили месяцы работы целого отдела. Как прекрасно! Но если создать продукт стало достаточно просто, то что мешает конкурентам сделать точно такой же?

Здесь начинается экономика, а не презентация для инвесторов. Представим, что ребята сделали ИИ-агента, он автоматизирует работу юристов, бухгалтеров или маркетологов. Отлично! Но разбирается ли ИИ в самой профессии? Понимает ли реальные проблемы клиентов? Есть ли у него собственные данные, доступ к потребителям и возможность продавать продукт? А главное - зачем клиенту платить за отдельного ИИ-агента, если завтра похожую функцию добавят в ChatGPT или на другую крупную платформу?

У действующих-то игроков рынка уже есть клиенты, репутация, собственные данные и каналы продаж, и нейросети они вполне способны освоить. Получается, что технологию скопировать всё проще, а вот доверие клиентов, их внимание и доступ к рынку - гораздо сложнее. Вы понимаете, к чему я веду?

На мой взгляд, ИИ во многих случаях не создаёт новую экономику - он ускоряет переход к экономике внимания. Когда производство цифрового продукта становится всё дешевле - основная борьба разворачивается за потребителя. Кто контролирует клиентскую базу, трафик и каналы продаж, тот получает серьезное преимущество. Снова вернусь к старому примеру - золотой лихорадке, писал об этом пост ранее. Так вот, пока тысячи стартапов создают очередную революционную нейросеть - производители чипов, оборудования и инфраструктуры уже получают реальные деньги.

Но здесь инвестору тем более не стоит расслабляться: огромные капитальные затраты не гарантируют будущую прибыль, что мы и видели в конце прошло недели. Да что далеко ходить, вот свеженькое - Цукерберг “купил” себе место в гонке ИИ, а теперь вот, бедняга, не знает, как на этом заработать. После провала Llama 4 глава Meta* решил, что отставание нужно ликвидировать любой ценой. Собрал новую лабораторию, переманил учёных из OpenAI и Anthropic, назначил руководителем 28-летнего миллиардера и выложил более $14 млрд за долю в его стартапе. Размах-то королевский, но платить за него надо сейчас, а прибыль где-то в туманном будущем.

S&P понизило прогноз по Meta до негативного: инвестиции в ИИ растут, монетизация запаздывает, свободный денежный поток рискует надолго уйти в минус. Возможности заработать на ИИ агентство оценивает скромнее, чем у конкурентов. Страховка от дефолта подорожала с 50 до 125 базисных пунктов за год. Похоже, в гонке ИИ Цукерберг пока научился одному - очень дорого покупать надежду.

Есть ещё один нюанс, о котором почему-то говорят гораздо реже. ИИ действительно может повысить производительность труда - но не факт, что это увеличит прибыль каждой компании, которая его использует. Например, если юридическая фирма благодаря нейросетям вдвое ускорит документооборот - сначала её маржинальность, скорее всего, вырастет. Но поверьте мне, не пройдет и недели - и конкуренты внедрят такую же технологию! А клиенты-то требуют снижения цен! И кому достанется значительная часть экономии? Правильно, потребителю, а не акционеру. Технология останется, мир изменится, производительность вырастет - а большая часть инвесторов так и не увидит обещанной прибыли.

Вот поэтому, друзья, когда мне предлагают очередной ИИ-стартап, я не впечатляюсь красивыми презентациями и возможностями нейросети. Меня интересует, КТО будет покупать продукт, ПОЧЕМУ клиент не уйдёт к конкурентам, СКОЛЬКО стоит его привлечение и МОЖЕТ ли бизнес дать устойчивый денежный поток. И если основатели показывают финансовую модель на пять лет, где выручка растёт красивой экспонентой, я спрашиваю - что помешает крупному игроку скопировать их продукт уже через полгода? 😎

Мой вывод

ИИ способен обесценить создание продукта, но не умение продавать, удерживать клиентов и зарабатывать деньги. Вряд ли разрабы очередного ИИ агента станут техномиллиардерами. Ими станут те, кто уже контролирует внимание миллионов пользователей. Для инвестора это, пожалуй, гораздо важнее, чем очередная демонстрация того, насколько умной стала нейросеть.

Вот скажите честно, вы бы вложили деньги в ИИ-стартап без собственной клиентской базы, если его продукт можно повторить за несколько недель? 🤔

*Meta признана в России экстремистской организацией и запрещена.

#ИИ
t.me/ifitpro

Выручка ПАО «Ламбумиз» выросла на 14% в третьем квартале – данные РСБУ

Разворот выручки в рост
Выручка за 3 кв. — 715 млн ₽: +14% к предыдущему кварталу и почти на уровне прошлого года (−1,1% к АППГ). Это лучший квартальный результат за последние 12 месяцев после сложного первого полугодия, когда рынок давил на цены.

Выручка за 9 мес. — 1 983 млн ₽, LTM — 2 658 млн ₽.
EBITDA за 9 мес. — 149,9 млн ₽, LTM — 204,9 млн ₽.
Чистая прибыль за 9 мес. — 120,4 млн ₽, LTM — 143,6 млн ₽.

Основной продукт укрепляет позиции
Неасептическая упаковка для молока — по-прежнему ядро бизнеса: 605 млн ₽ за квартал (85% выручки), +15% кв/кв и +4% г/г. Прочие направления — менее 5% выручки.

Рынок неасептики стабилен и растёт вслед за производством тарного молока (+0,4% за 8 мес. 2026). «Ламбумиз» же наращивает долю за счёт замещения выбывших мощностей:
• производство — 125 млн шт. (+15% кв/кв, +9% г/г);
• в сентябре зафиксированы максимальные отгрузки упаковки.

Асептика — новый драйвер
За 5 месяцев с запуска отгружено 1 817 тыс. шт. асептической упаковки. После приёмки и запуска нового ламинатора компания ждёт кратного роста. Асептика дороже — это возможность улучшить структуру выручки и маржу.

Цены и рентабельность
Средняя цена стабилизировалась во 2–3 кв., в сентябре наметился умеренный рост. Вместе с ростом натуральных продаж это создаёт базу для роста выручки.

• Рентабельность по EBITDA в 3 кв. — 7,9% (6,3% во 2 кв., 10,5% годом ранее).
• Рентабельность по чистой прибыли — 5,6% (6,8% во 2 кв.). Причина — средства IPO направлены на строительство, процентный доход сократился. При этом проценты к уплате снизились на 62%.

Инвестиции в будущее
За 9 мес. инвестиции — 600 млн ₽, половина профинансирована за счёт IPO.
• Основные средства — 1 111 млн ₽ (+28%): строительство здания под асептику.
• Запасы — 667 млн ₽ (+17%): закупка картона под рост продаж.

Долг и устойчивость
• Финансовый долг — 611 млн ₽, весь представлен льготными инвесткредитами. 83% процентов субсидирует Московский фонд поддержки промышленности и предпринимательства — фактические проценты на обслуживание долга не превысили 9 млн ₽.
• Денежные средства и краткосрочные финвложения — 295 млн ₽, чистый долг — 317 млн ₽.
• Собственный капитал — 1 871 млн ₽ (+4% к 2025 г.). На дивиденды в 2026 г. направлено 51,9 млн ₽.
• Валюта баланса — 3 034 млн ₽.
• Дебиторская задолженность — 808 млн ₽ (+78%), но рост в основном за счёт авансов поставщикам на оборудование. Задолженность покупателей выросла лишь на 29,2 млн ₽ (+13%); доля одного заказчика — менее 8%.


Сергей Ботвин, председатель Совета директоров ПАО «Ламбумиз»:
«Третий квартал показал, что рынок начал восстанавливаться: цена зафиксировалась после давления в первом полугодии, и мы рассчитываем, что тренд сохранится. Мы наращиваем объёмы и долю рынка, замещая выбывшие мощности, привлекаем новых клиентов и стремимся удержать лидерство. Ключевую роль играет наш подход к работе с клиентами — мы реализуем комплексную программу поддержки молокозаводов, используя технологическую экспертизу и понимание рынка».

С отчётностью можно ознакомиться на сайте "Ламбумиз" для инвесторов

Выручка ПАО «Ламбумиз» выросла на 14% в третьем квартале – данные РСБУ

Нейросети пришли за финансовыми блогерами

Я давно подозревал, что мы с вами, - люди, пишущие на финансовые темы, - однажды столкнемся с нейро-конкурентом. Не предполагал, что так скоро. Ладно бы, если бы это был просто автор - умнее, быстрее, злее. Но конкуренция пришла не от бога не от человека (от диавола?).

Возьмем любой инвестиционный контент - новости выходят мгновенно, разборы отчетности появляются через минуты, макроэкономические комментарии - раньше, чем аналитик допьет утренний кофе. Облигации, мультипликаторы, решения ЦБ, корпоративные события - нейросеть быстренько превращает все это в связный текст.

Такой текст часто выглядит вполне прилично. Иногда он даже лучше того, что публикуют люди - обидно, да! Структура ИИ-текста аккуратная, цифры разложены по полочкам, выводы сформулированы уверенно. Никаких творческих мучений, пропущенных дедлайнов и внезапного исчезновения автора на три дня!

И что, мы будем делать вид, что это временная игрушка? Производство финансового контента уже изменилось: раньше для регулярных публикаций нужны были автор, редактор, время и определенные затраты. Теперь часть этой работы можно автоматизировать почти целиком.

Но есть одна загвоздка. Написать текст о рынке и разобраться в рынке - разные занятия. Нейросеть мгновенно собирает аргументы, сопоставляет данные и предлагает сценарии, но, друзья, убедительный текст вообще не гарантирует правильного вывода. Ошибка в исходных данных, неверная причинно-следственная связь или неучтенный риск порой превращают анализ в красивую ерунду.

Поэтому я не верю в скорую смерть “настоящих” финансовых аналитиков и блогеров (я не об “армагеддонщиках” и пр.). Но с другой стороны, я вижу реальное обесценивание “экспертности”, увы.

Что дальше, спросите вы? Думаю, ценность автора сместится туда, где генерация затруднена: собственная четкая позиция, проверка фактов, опыт, ответственность за выводы и способность заметить то, что не вписывается в стандартный шаблон. Да, нейросеть умеет хорошо писать о рынке, автору придется доказать, что он ПОНИМАЕТ рынок. Учитывая состояние дел в настоящий момент, это ох как непросто сделать.

#финаналитика
https://t.me/ifitpro

Производство титановой губки в мире не демонстрирует роста

Компания PyVee заключила с администрацией нигерийского штата Ондо соглашение, оговаривающее условия строительства вертикально-интегрированного комплекса по выпуску диоксида титана и титановой губки. Инвестиции в него оцениваются в 362 млн долларов, и он будет первым в Африке предприятием подобного класса, хотя его мощность не разглашается.

Его проект отражает текущую ситуацию в глобальной титановой индустрии: на сегодняшний день сооружение титановых заводов в ней застопорилось. Единственным исключением является недавно подписанный контракт института «Гиредмет» с Alt Metals по созданию в Индии предприятия, способного производить до 1 тыс. тонн титановой губки в год.

Тем не менее оба проекта положение дел в титановой промышленности мира кардинально не изменят. Подтверждением тому служат данные Геологической службы США, зафиксировавшей в 2026 году спад производства титановой губки на планете на 2,6% до 370 тыс. тонн.

Из ее общего объема выпуск титановой губки в Китае подрос на ничтожные 1,5% до 260 тыс. тонн, зато в Казахстане обвалился на 16% до 16 тыс. тонн, в Саудовской Аравии - на 14,3% до 12 тыс. тонн, в Японии - на 7% до 53 тыс. тонн.

Причины складывающейся ситуации кроются в особенностях производства титановой продукции и трендах, наблюдавшихся на протяжении последних лет. Прежде всего следует принять во внимание его высокую энергоёмкость, сильно влияющую на динамику выпуска титановой губки в КНР, Казахстане и Японии - в их энергосистемах локдауны давно не редкость.

Своеобразным барьером выступает и ограниченное расширение добычи сырья - по информации Геологической службы США, в 2025 году предложение ильменитовых концентратов поднялось на 2,2% до 9,4 млн тонн, рутиловых - на 1,2% до 9,8 млн тонн. Количество же проектов по освоению крупных месторождений просто мизерно, фактически касаясь Австралии, Бразилии и США. Власти последних поощряют инициативы по вовлечению титановых месторождений в эксплуатацию и сооружению заводов по выпуску титановой губки и полуфабрикатов, тем не менее они долги и затратны, и надеяться на их скорую результативность не стоит.

В этой связи глобальная аэрокосмическая индустрия усиливает спрос на титановые детали, постоянно сталкиваясь с их нехваткой из-за прекращения закупок в России. Компенсировать их отчасти удается за счет сложных логистических цепочек, объединяющих производителей губки, слитков, полуфабрикатов и компонентов из разных стран, частично - путем переплавки ломов, ресурсы которых невелики.

Потребление же титана в ней будет расти в силу его свойств, и с ними не может сравняться ни один другой металл, композиты тоже не будут ему альтернативой. Их сочетание с планами Boeing, Airbus и иных иностранных концернов по увеличению выпуска самолетов наталкивается на сохраняющиеся сложности с производством титановой губки в Китае, Японии, Саудовской Аравии и Казахстане, отсутствие ощутимого подъема выпуска титановых полуфабрикатов в КНР, Японии и США, бессмысленным прекращением их завоза из России.

Как следствие, следует прогнозировать пробуксовку производства лайнеров в США и Европейском Союзе в горизонте ближайших 5 лет наряду с притормаживанием выпуска двигателей и другой продукции с использованием титана, которое будет сопровождаться зависимостью от экспорта титана из Китая без ощутимых сдвигов к ее ослаблению.

Моделирование инвестиционного портфеля на portfoliolab.pro


Сегодня открыл для всех свой исследовательский проект по российскому рынку и рублёвым портфелям. Без регистрации, данные Мосбиржи и ЦБ, обновление каждую ночь.

Что внутри:

▪️ Индекс МосБиржи с 1997 года. Помесячные составы с 2001-го — включая бумаги, которые потом из индекса выпали. Таймлапс, архив составов, страница по каждому году.

▪️ Ширина рынка. Доля акций индекса, чья полная доходность (с дивидендами) не ниже своей 200-дневной средней. История с 2008 года и диагностика по каждой бумаге.

▪️ Стратегия «Ширина рынка». Динамическая аллокация между индексом полной доходности MCFTR и денежным рынком: чем уже рынок, тем больше в деньгах. Порог и оба актива настраиваются, журнал всех сделок открыт.

▪️ Конструктор портфеля в духе Portfolio Visualizer: до трёх портфелей сразу, пополнения, комиссии. В отчёте — рост капитала, доходность по годам и месяцам, просадки, скользящая доходность, риск-метрики, корреляции.

▪️ Пять модельных портфелей: денежный резерв, 20/80, 60/40, 80/20 и постоянный портфель — на одной истории и с одинаковыми издержками.

▪️ 290 инструментов: акции, БПИФ, индексы, валюты и золото по ЦБ, модели денежного рынка (ключевая ставка, RUONIA, RUSFAR).

Несколько наблюдений из базы:

→ На конец сентября только 12 из 44 акций индекса выше своей 200-дневной средней — ширина 27%. Базовая модель держит 73% в денежном рынке.

→ С 2019 года модель денежного рынка по ключевой ставке дала 11,8% годовых почти без просадок. Классический 60/40 из БПИФ — 6,8% при просадке −37,5%. Лучший из смешанных — постоянный портфель: 12,1% при просадке −19,8%.

→ Стратегия по ширине рынка с 2015 года — около 14% годовых после издержек при максимальной просадке −23%. Сам индекс полной доходности — около 12% и −54%.

Главный принцип — проверяемость. У каждого числа видны дата, источник и допущения; ряды, составы и результаты выгружаются в CSV и JSON; методика расписана по шагам. Уровни MCFTR и IMOEX независимо сверены с okama, показатели отчёта портфеля — с отдельным пересчётом.

👉 portfoliolab.pro

Историческая доходность не гарантирует будущей. Не является индивидуальной инвестиционной рекомендацией.

ЦБ сигналит рынку: инфляция будет 7,6%, а ставка — не ниже 14% до конца года!

Очередная неделя прошла. И главный ньюсмейкер — Банк России. Заседание прошло, ставку оставили на 14%. Но вот итоговое заявление оказалось довольно жесткое
Плюс к этому, золотой запас страны падает до минимума с 2019 года, а московские застройщики переживают не лучшие времена.
Разбираем всё главное за неделю.


Макроэкономика: ЦБ попытался включить «ястреба»

1. Ключевая ставка 14%: решение ожидаемое, но риторика жесткая
Ключевая ставка сохранена на уровне 14%.
Казалось бы, рынок ждал этого. Но Банк России много чего обозначил в своем заявлении и сильно поменял свои прогнозы. Вот что было конкретно изменено:
Прогноз Было Стало
Инфляция 2026 6–7% 7,1–7,6%
Средняя ставка 2026 14,5–14,6% 14,6%
Средняя ставка 2027 10,5–12,5% 12,5–13,5% %
Профицит торгового баланса 2026 $119 млрд $150 млрд

🔥 Главная цитата:
«Прогноз по ставке до конца года на уровне 14% допускает как сохранение, так и изменение ключевой ставки в декабре».
Комментарий: рынок воспринял это как нейтральный сигнал, поскольку прямых заявлений о предстоящем ужесточении денежно-кредитной политики не было. Но на самом это во многом «ястребиное» заявление:
Прогноз по инфляции сильно повышен (до 7,6%)
Прогноз по средней ставке на 2027 год повышен до 12,5–13,5%
ЦБ оставляет за собой право повысить ставку в декабре. Это прямо следует из заявления о возможности как сохранения ставки на текущем уровне 14% в декабре, так и ее изменении. Поскольку параллельно уточнен прогноз средней ставки на 2026г. на уровне 14,6%, это арифметически означает, что изменение ее в декабре может быть только в сторону повышения. Для справки: сейчас средняя ключевая ставка на текущий год составляет 14,58%.
Прямо говорит о дефиците бюджета как об одном из главных показателей, на основании которого денежно-кредитная политика может быть ужесточена.
Вывод: о снижении ставки до конца года уже не будет. Более того — есть риск повышения в декабре.

2. Инфляция: формально снижается.
Годовая инфляция на 19 октября: 7,15% (было 7,22% на 12 октября).

3. Инфляционные ожидания: наконец-то немного упали
Октябрь: 13,2% (было 14,2% в сентябре).
Оценка наблюдаемой инфляции: упала с 15,1% до 14,5%.

4. Денежная масса (М2): рост продолжается
Сентябрь: +0,1% (до 137,6 трлн руб.). Годовой темп: 13,3%.

5. Золотой запас России: минимум с 2019 года
Сентябрь: 72,8 млн унций (снижение на 200 тыс. унций за месяц).
С начала года: –2 млн унций (было 74,8 млн).
Комментарий: Золотой запас тает. Какой-то трагедии в этом нет, но ЦБ активно продаёт золото из ликвидной части ФНБ для частичного покрытия дефицита бюджета. Об этом прямо заявляла Эльвира Набиуллина. Но так пополнять бюджет все же лучше, чем за счет резкого роста налогов или за счет роста госдолга, который точно не будет способствовать снижению ключевой ставки

6. Ипотека в Москве: падение на 38,7%
III квартал 2026, первичный рынок Москвы (данные Росреестра):
Ипотечных сделок: 8,1 тыс. (–38,7% г/г)
Доля ипотеки: 42% (–3,9 п.п.)
За 9 месяцев: –33,2%
Комментарий: негатив для московских девелоперов. Спрос на первичку слабый. Рост в сентябре (+47% к августу) — вероятно, разовый эффект от изменения условий семейной ипотеки.
Новости компаний
7. «Северсталь»: отчет лучше ожиданий, но дивидендов не будет.
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 173,5 млрд руб. –3% г/г, +2% кв/кв
EBITDA 40,0 млрд руб. +13% г/г, +64% кв/кв
Рентабельность EBITDA 23,0% +3,2 п.п. г/г
Чистая прибыль 15,2 млрд руб. +17% г/г
Свободный денежный поток 42,6 млрд руб. (было –29,8 млрд во II кв.) )
Но за 9 месяцев:
Выручка: –10% (до 488,4 млрд)
EBITDA: –28% (до 82,3 млрд)
Чистая прибыль: –61% (до 19,3 млрд)
Дивидендов за 9 месяцев не будет — из-за отрицательного свободного денежного потока по итогам года.
Комментарий: квартал сильный, EBITDA превысила консенсус на 8%. Но впереди сезонное снижение спроса на сталь. Дивидендов не ждем.

8. Лукойл: лицензия продлена до 21 ноября
OFAC продлил лицензию на переговоры и заключение условных соглашений о продаже зарубежных активов ЛУКОЙЛа.
Новый срок: 21 ноября 2026 (было 22 октября).
Что важно:
Любая сделка по-прежнему требует отдельного одобрения OFAC
ЛУКОЙЛ ведёт переговоры с консорциумом во главе с Тоддом Боули
Активы оцениваются в ~$20 млрд
Комментарий: продление снижает краткосрочную неопределённость. Но поиск покупателя и окончательное одобрение — ключевые риски. Пока — туман.

9. ММК: операционные результаты умеренно позитивны.
III квартал 2026:
Производство стали: 2,99 млн тонн (+8,7% кв/кв)
Продажи металлопродукции: 2,86 млн тонн (+3,0% кв/кв)
Продажи премиальной продукции: 1,25 млн тонн (+9,6% кв/кв)
Доля премиальной продукции: 43,8% (+2,7 п.п.)
За 9 месяцев:
Производство стали: +7,4% (до 8,18 млн тонн)
Продажи: +6,5% (до 7,88 млн тонн)
Комментарий: умеренно позитивно. Восстановление после ремонта доменной печи №7.
ЛСР: дивидендная политика ухудшена
Совет директоров ЛСР утвердил новую дивидендную политику.
Что изменилось:
Отказ от ориентира не менее 20% чистой прибыли по МСФО
Исключено положение о ежегодных выплатах
Размер дивидендов теперь полностью на усмотрение совета директоров
Расширены основания для невыплаты дивидендов
Комментарий: однозначный негатив. Предсказуемость дивидендов резко снизилась. Компания, вероятно, хочет сохранить ликвидность и снизить долговую нагрузку.

Итоги недели одной строкой

ЦБ Ставка 14%, прогноз инфляции повышен до 7,6%
Инфляция ухудшен
Ожидания Упали до 13,2% (позитив)
М2 Рост 13,3% — против снижения ставки
Золото Резервы на минимуме с 2019 года
Ипотека Москва –38,7% (негатив для девелоперов)
Северсталь Квартал лучше ожиданий, но дивидендов нет
ЛУКОЙЛ Лицензия OFAC продлена до 21 ноября
ММК Умеренно позитивно
ЛСР Дивполитика ухудшена (негатив)

Дзарасов Алан, эксперт, 1ИФИТ

🔬 Компания «Мабскейл» открыла объединённый центр разработок в Подмосковье

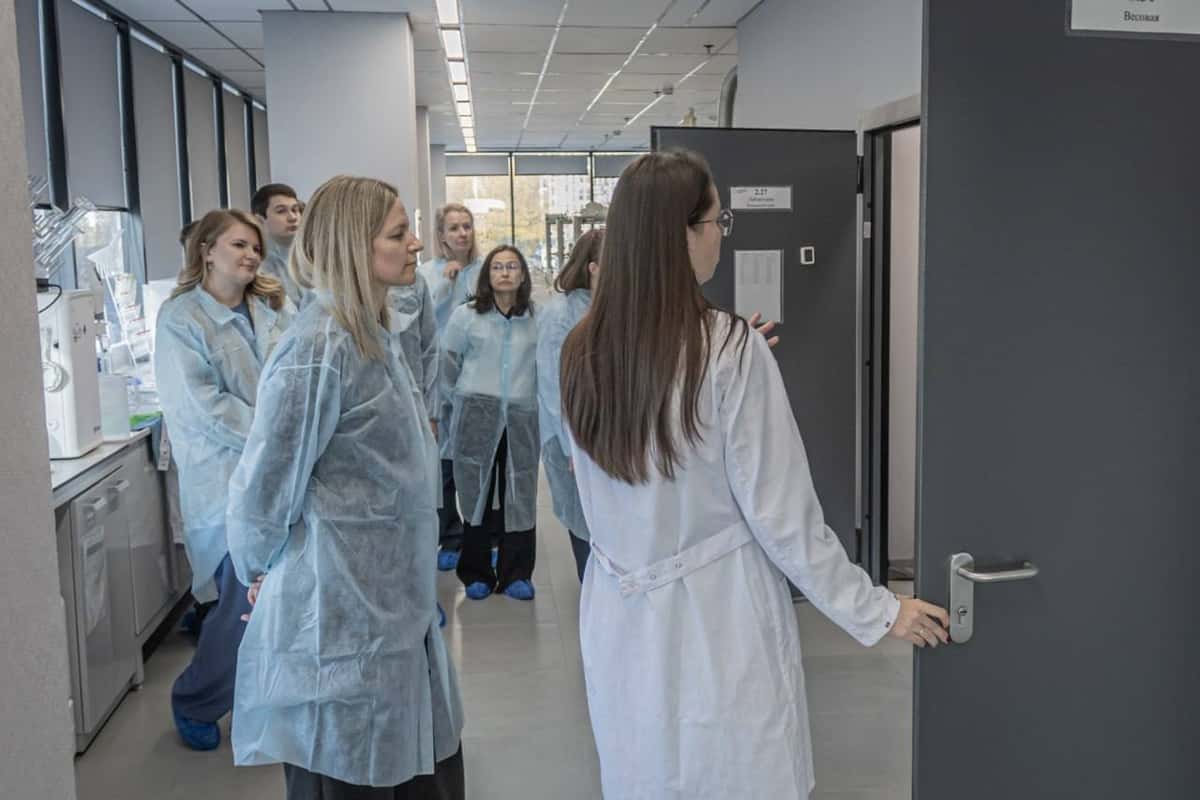
23 октября наша биотехнологическая компания «Мабскейл» открыла новый центр разработок в Химках.

Раньше команда работала на двух площадках, в Химках и в «Сколково». Теперь все лаборатории собраны под одной крышей: 1600 кв. м и 34 специалиста.

Чем здесь занимаются?

🧬 Получают клетки-продуценты терапевтических белков. С этого этапа начинается разработка любого нового биопрепарата. Исследования ведутся на генетическом, молекулярном и клеточном уровнях. Собственная база для такой работы — одно из преимуществ «Мабскейл».

📊 Проводят биоаналитику. Специалисты изучают, как препарат всасывается, распределяется в организме и выводится из него, а также его иммуногенность. Эти данные доказывают, что биоаналог сопоставим с оригинальным препаратом. Без такого доказательства его нельзя зарегистрировать.

Вся работа ведётся по стандарту надлежащей лабораторной практики (GLP).

Центр дополняет производство «Мабскейл» в Тольятти. Вместе площадки в Московской и Самарской областях смогут быстрее доводить новые препараты от лаборатории до готовой лекарственной формы.

Мария Ульянова, генеральный директор «Мабскейл», директор по развитию группы «Озон Фармацевтика»:

«Биоаналог нельзя просто скопировать — его сходство с оригиналом нужно доказать в целой серии исследований. Раньше эта работа была разделена между двумя площадками, теперь команда, оборудование и компетенции собраны в одном месте. Это сокращает путь от лаборатории до регистрации препарата, а значит, и путь лекарства до пациента»

Сейчас в разработке у «Мабскейл» более 25 биоаналогов для лечения онкологических, онкогематологических и иммуновоспалительных заболеваний.

🔬 Компания «Мабскейл» открыла объединённый центр разработок в Подмосковье

Экономика РФ. Текущий статус

Текущий статус ( на 23.09.2026 год ) - Стагнация. ВВП в I квартале 2026 года упал на 0,3% в годовом выражении — впервые за три года. Минэкономразвития уже снизило прогноз роста с 1,3% до 0,4% на 2026 год. Промышленное производство в январе–феврале составило 99,2% к прошлому году. Инвестиции в основной капитал в 2025 году упали на 2,3% после роста 8,4% в 2024-м. Это не «управляемая посадка», как выражается Росконгресс, — это стагнация с рецессионными рисками.

Геополитика как ключевой фактор . Индекс Мосбиржи 22 сентября вырос почти на 2% именно на геополитических новостях. Аналитики прямо говорят, что рынок «фундаментально не изменился» и колеблется в диапазоне 2200–3000 пунктов в зависимости от геополитики.

Потребительский сектор как основной драйвер. При стагнации производства и слабых инвестициях именно внутренний спрос удерживает экономику от падения. Но это неустойчивый драйвер — он держится на росте зарплат, который замедляется.

Ставка 12% к концу 2026 года — маловероятна. ЦБ 11 сентября остановил цикл снижения на 14% и впервые за полтора года взял паузу. Инфляция на 7 сентября — 6,3%, прогноз на конец года — 6–7%. Проинфляционные риски, по словам Набиуллиной, выросли. Даже Аксаков (обычно «голубиный» депутат) пересмотрел прогноз с 10% до 13%. Газпромбанк ждёт 13,5% к концу года. Так что реалистичный диапазон — 13–14%, а не 12%.

Длинные ОФЗ-ПД сейчас дают 15,5–16,5% годовых при ставке 14%. Это на 1,5–2 п.п. выше ключевой ставки. Доходность 12% на ОФЗ появится только при ставке около 10%, что в 2026 году не предвидится.

Перелом корпоративных прибылей в середине года — возможно, но данные противоречивы. В I квартале был спад, и аналитики ЦМАКП предупреждали о риске рецессии к октябрю. Но ЦБ не видит рецессии и считает это «управляемой посадкой». Правда, профессор ВШЭ Олег Вьюгин считает, что экономика уже практически в рецессии. Так что «нижняя точка» может быть не пройдена, а только приближается.

Два сценария (позитивный/негативный) Индекс Мосбиржи. Реальный негативный — это диапазон 2000–2200, если геополитика ухудшится и ставка останется выше 14% дольше. А позитивный сценарий 3600–3800 потребует не просто урегулирования, но и массового возвращения иностранного капитала, что даже при снятии части санкций займёт время.

По ФНБ и заимствованиям
Минфин действительно планирует занять 4,17 трлн через ОФЗ в 2026 году, и за I полугодие уже разместил 3,3 трлн. Программа может быть расширена до 6,5 трлн на валовой основе. ФНБ пока покрывает разрыв, но его объём сокращается. Если низкие цены на нефть совпадут с крепким рублём (что снижает рублёвые поступления от экспорта), давление на бюджет только усилится. Ликвидности ФНБ хватит на плановый год — но при перевыполнении расходов (как в 2025-м) резервы закончатся быстрее

Экономика РФ. Текущий статус

Фосагро и Акрон удобрят американскую землю: что получат акционеры?

Рынок США действительно может стать дополнительным источником прибыли для российских производителей удобрений. Но между словами о готовности поставлять продукцию и деньгами на счетах компаний есть несколько препятствий от которых зависит, получат ли акционеры новые дивиденды или только красивую историю для возможного роста котировок.

На встрече со Стивом Уиткоффом было сказано что Россия могла бы поставлять удобрения в больших объемах. Перспектива есть, но что должно произойти, чтобы это действительно изменило финансовые результаты ФосАгро $PHOR и Акрона $AKRN?

Американским фермерам нужны удобрения, местного производства недостаточно а в 2026 перебои с поставками с Ближнего Востока только ухудшили доступность и подняли стоимость.

Масштаб зависимости: с января по июль Россия обеспечила около 35% американского импорта карбамида. Это данные по конкретному виду удобрений, а не по всему рынку но они показывают, что российская продукция уже занимает существенное место в американской системе снабжения.

Дипломатический интерес с обеих сторон есть и понятная экономическая причина для сотрудничества. Но пока это потенциал расширения торговли, а не подтвержденный заказ на конкретный объем.

Для ФосАгро Северная и Южная Америка - крупнейший регион экспорта фосфорных удобрений и кормовых фосфатов. В 2024 году туда пришлось около 35% соответствующего экспорта, или примерно 4 млн т. из 11,6 млн т. Правда они не раскрывают сопоставимую подробную разбивку именно по США. Поэтому приравнивать весь американский рынок к этому объему нельзя.

В апреле 2026 США снизили компенсационную пошлину для Апатита, входящего в группу ФосАгро, до 12,7% а в июне американский Минторг по итогам пересмотра сохранил пошлины на российские фосфорные удобрения - полной отмены торговых барьеров не произошло.

Так же поставки в США могут обходиться дороже альтернативных направлений из-за логистики. Дополнительные расходы относительно европейского направления составляли 45-50$ на тонну. Пошлина вместе с логистикой способна съесть существенную часть преимущества от высоких цен.

Если торговые условия улучшатся, а цены на фосфорные удобрения останутся высокими, ФосАгро сможет направить часть продукции на более привлекательный рынок. Это потенциально поддержит выручку и маржу. Но если американские покупатели не готовы платить цену, обеспечивающую достаточную прибыль после пошлин и перевозки, компания продолжит работать с другими направлениями.

Акрон выпускает азотные и сложные удобрения, поэтому расширение торговли с США потенциально открывает дополнительные возможности и для него. Но российские 35% американского импорта карбамида нельзя автоматически записывать в будущие продажи Акрона.

К тому же по итогам первого полугодия 2026 выручка Акрона по МСФО как и EBITDA снизились на 9%, а чистая прибыль на 14%. Чистый долг вырос до 124,7 млрд р., а отношение чистого долга к EBITDA увеличилось до 1,43х.

Это не означает, что бизнес стал слабым, но экспорт сам по себе не отменяет снижения продаж и необходимости финансировать деятельность и инвестиции. В 2025 дивиденды заметно превышали деньги, которые бизнес генерировал после капитальных затрат. Так что временное поддержание выплат возможно, но постоянный рост дивидендов только из-за новых экспортных перспектив маловероятен.

В обоих случаях дополнительная прибыль от экспорта что-то даст инвесторам если действительно превратится в свободные деньги после расходов и инвестиций, при этом ситуация у Акрона сложнее чем у Фосагро.

Теперь стоит следить за новыми соглашениями, фактической статистикой экспорта, ценами реализации и свободным денежным потоком компаний. Именно эти данные покажут, превращается ли дипломатическая возможность в деньги для акционеров.

💼 На данный момент держу акции Фосагро на долю в 4% в соответствии со стратегией. Докупать пока не планирую. Так же есть небольшая доля облигаций Акрон.

✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.

Фосагро и Акрон удобрят американскую землю: что получат акционеры?

«Вы не анонимны»: горькая правда о ваших данных в интернете 😔


Одна из важнейших, базовых потребностей человека — потребность в безопасности. Почти у каждого есть желание сохранять свою жизнь, по крайней мере какие-то личные моменты — в тайне от посторонних глаз. 🙈

Правда, у некоторых это доходит до абсурда. Кто-то боится Госуслуг, кто-то боится привязывать эти Госуслуги куда-либо, кто-то МАХ (тот самый известный мессенджер) — тоже боится. 😅

Так вот. Один знакомый недавно со мной поделился: есть даже целая наука — «анонимность в интернете». Но тут же хочется Вас расстроить. С вероятностью 99,99% — вы не анонимны. 😬

Я думаю, каждый слышал в новостях: «Взломали базу данных такую-то», «Украдены данные клиентов такие-то». Так вот. А знали ли вы, что на самом деле различных утечек и взломов гораздо больше, чем в новостях? 🤔

И спешу Вас разочаровать: любой Ваш прямой или косвенный ввод данных в интернет — сливает их в общую базу. 💾

Я всегда знал, что бояться за сохранность своих данных, когда я есть в интернете, — детская наивность. Но после того как посмотришь, что происходит в интернете, послушаешь знающих людей о кибербезопасности, понимаешь, что в сети ты просто беспомощен. 😮‍💨

А теперь по пунктам — где уже «слиты» ваши данные: 👇

🏥 Хоть раз ходили в поликлинику (гос или частную)? — Ваши данные слиты.

🏦 Обращались в какой-либо банк? — Данные об этом слиты.

📦 Заказывали что-то в доставке? — Уууу… Даже суммы Ваших заказов и частоту знающие люди могут найти.

📄 Выписки из ЕГРН, со всех госфондов, просто отовсюду — всё есть в сети.

💳 Получали дисконтную карту любого магазина? — Её тоже взломали.

🚗 Регистрировали машину? — Эти сведения есть в сети.

🏠 Владеете недвижкой и счетами в банках? — Всё в сети.

Единственное, как действительно можно обезопасить себя, — это: 🛡️

❌ Не общаться с посторонними людьми на личные темы и не сообщать личные коды, пароли, другие специфические данные.

📞 Если Вам пишут или звонят те, чьего звонка вы не ждали, с высокой долей вероятности — Вас хотят обмануть.

✉️ Осторожнее в переписках на почте и в мессенджерах: там персональную информацию тоже лучше никакую никому не отправлять.

😂 Если вы понимаете, что Вам звонит мошенник — можно сказать: «Крым это Россия». А лучше просто положить трубку.

⚠️ Будьте внимательны с по-настоящему важной информацией: коды, логины, пароли. Остальное о Вас — уже в интернете, не переживайте. 😌

#интернет
#безопасность

Текущая ситуация на бирже

После нескольких сессий роста индекс Мосбиржи споткнулся и завершил торги в среду на отметке 2448 пунктов. В очередной раз сработала старая биржевая аксиома: покупай на слухах, продавай на фактах. Инвесторы несколько дней закладывали в котировки надежду на деэскалацию, однако встреча российского президента со Стивом Уиткоффом ожидаемо не принесла прорывов. Стороны лишь договорились вернуться к трехстороннему диалогу в середине ноября. Фиксация прибыли на таких уровнях выглядит абсолютно здоровой - рынку нужно переварить перегретые ожидания.

📊 Росстат представил традиционные недельные данные по инфляции, зафиксировав рост потребительских цен на 0,05%, а в пересчете на годовые темпы показатель составил 7,15%. В целом данные вышли на уровне ожиданий рынка - темпы роста замедляются после всплеска в начале месяца, вызванного индексацией тарифов ЖКХ.

📉 Ещё более коварной выглядит статистика по инфляционным ожиданиям населения за октябрь. Показатель неожиданно снизился на 1 п.п. до 13,2%. Казалось бы, вот он - зеленый свет для ЦБ. Но дьявол кроется в деталях. Опрос проводился до того, как граждане получат новые платежки за ЖКХ. Как только люди осознают рост расходов на коммуналку, инфляционные ожидания в ноябре неминуемо подскочат. Репрезентативные данные мы увидим только в декабре, поэтому обольщаться октябрьской цифрой не стоит. Регулятор прекрасно видит этот лаг.

🗿 На валютном рынке рубль воспользовался традиционным налоговым периодом и укрепился к юаню почти на 1%, достигнув двухмесячного максимума. Техническая картина намекает на продолжение коррекции в район 12,06 рубля за юань. Шансы на такой сценарий выглядят весомыми. Впереди нас ждет приток валютной выручки от высоких цен на нефть, которые наблюдались в сентябре. Не стоит забывать о временном лаге: нефтедоллары приходят в страну примерно через шесть недель после отгрузки. Этот фундаментальный фактор будет дополнительно подпитывать национальную валюту в ближайшие недели.

💿 IR-директор Северстали Никита Климантов в эфире РБК расставил точки над «i» в вопросе дивидендов. Свободный денежный поток компании по итогам 2026 года уйдет в минус. Да, в третьем квартале эмитент смог выйти в плюс по FCF, и у инвесторов затеплилась надежда на выплаты за четвертый квартал. Однако менеджмент эти иллюзии развеял: компания сфокусирована на завершении крупных инвестпроектов. Устойчивый положительный FCF и, как следствие, возврат к дивидендной политике стоит ждать не ранее 2027 года.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.

Текущая ситуация на бирже

Экономика дата центров и майнинговых компаний - платформа HASHFLOPS

Последние 6 месяцев участвовал в проекте по экономике ЦОДов и анализу их инвестиционного потенциала. Оформил весь массив данных в виде аналитических матриц на цифровой платформе + разработан индекс инвестиций в ЦОД по полному циклу бизнеса от электрогенерации до зданий ЦОД.

Платформа HASHFLOPS.IO, собирает показатели по экономике публичных майнеров напрямую из их финансовых отчетов. что исключает путаницы в метриках: платформа сводит данные к единым стандартам оценки.

Три главных дашборда платформы:

• Себестоимость (L1 Cash Cost): Реальные чистые затраты в кэше на добычу одного BTC. Узнайте, кто зарабатывает, а кто майнит в минус.
• Ценность бизнеса (Value per MW): Сколько рынок платит за 1 МВт инфраструктуры компании. Четкое разделение: чистый майнинг vs AI/HPC-трансформация.
• Цена оборудования (Compute Price): Помесячный трекер реальных сделок по закупке ASIC-майнеров в долларах за терахеш ($/TH/s).

Что наглядно видно на сайте прямо сейчас (срез Q2-октябрь 2026):

• Где дно по индустрии: Базовая себестоимость добычи 1 BTC составляет $64,536.
• Кто лидер: Bitdeer (BTDR) показывает лучшую операционную маржу в +28% с себестоимостью всего $51,337 за монету.
• Премия за AI: Инфраструктура компаний, перешедших на HPC/AI, оценивается рынком в среднем в $4.48 млн за МВт, в то время как чистые майнеры стоят всего $1.58 млн за МВт.
Все данные верифицированы, снабжены ссылками на первоисточники и обновляются по мере выхода отчетов.

Изучить платформу и модели можно тут HASHFLOPS.io


Пауза ЦБ: передышка перед снижением ставки или затяжное ожидание?

Есть решения ЦБ, которые рынок встречает почти с облегчением. Есть решения, после которых начинается спор - что имел в виду регулятор и чего теперь ждать от экономики. Думаю, пауза в цикле снижения КС - второй случай. Вроде бы, ничего драматичного, но бизнес, банки и инвесторы пытаются понять, сколько продлится период дорогих денег.

Запрос прозвучал и на макропанели фурума Сбера: смотрим сегодня на решения ЦБ и на то, что происходит с экономикой за цифрами официальной статистики (много полезного было, я напишу о том, что “зацепило” из выступлений Тараса Скворцова, Олега Вьюгина и Григория Чепкова).

Один из аргументов в пользу осторожности регулятора - ускорение кредитования. Вроде бы, всё логично: кредиты растут, спрос поддерживается деньгами банков, инфляционные риски сохраняются. Но обратите внимание: годовой рост кредитования юрлиц примерно на 12-14% во многом связан с жилищным финансированием и ранее одобренными проектами. Новых проектов существенно меньше, чем в 2024 и 2025 годах, - примерно на четверть. Отдельный фактор - финансирование оборонного сектора, оно слабее зависит от КС.

Резкий скачок кредитования в июле (мы обращали на это внимание, когда обсуждали ДКП), отчасти объяснялся банковской операцией: около триллиона рублей перенесли внутри баланса из межбанковского кредитования в кредиты юридическим лицам. Новых денег в экономике от этого автоматически не прибавилось, зато статистика выглядела бодрее 😁.

С ипотекой похожая история. Перед изменением условий семейной программы заемщики оформляли кредиты как “не в себя”, и часть будущего спроса переместилась на более ранний срок. Большие цифры выдач впечатляют, но они не доказывают, что экономика снова разгоняется.

1. Так что, примем временные эффекты и особенности учета за устойчивый рост спроса? Заодно переоценим инфляционные угрозы и ставку будем держать на высоком уровне? Подумаешь, дорогие кредиты, отложенные инвестиции, “компании-ждуны”...

2. Снизим ставку? И это тоже вряд ли поможет решить задачу: инфляция выше целевого уровня, инфляционные ожидания высоки, бюджетная политика следующего года какая-то неопределенная…

Возможно, паузу разумно сохранить до февраля, когда станет понятнее, как исполняется бюджетный план: если расходы пойдут по намеченной траектории, пространство для снижения ставки появится; если бюджетный маневр изменится - прогноз придется пересматривать.

Вроде бы да, пауза оправдана, но слишком долгое ожидание тоже опасно. При снижении инфляции высокая ставка - рост реальной стоимости денег. Для замедляющейся экономики - дополнительный тормоз. По оценке, прозвучавшей в дискуссии, рост экономики в 2026 году может составить всего 0-1%.

И вот вам, господа, почти кот Шредингера: ЦБ должен удерживать инфляцию, но чем дольше сохраняются жесткие денежные условия, тем труднее бизнесу инвестировать и создавать основу для будущего роста. Снижение ставки не гарантирует мгновенного оживления: на кредитование влияют требования к капиталу банков, стоимость труда и общая готовность компаний брать на себя новые обязательства. Наш кот в одно и то же время и жив, и мертв! Никто не знает точно.

Мой вывод: пауза ЦБ вполне может быть длиннее, чем хотелось бы рынку, но решать ее судьбу будут не одни лишь месячные данные по инфляции и кредитованию. Развилка - бюджетное исполнение в начале 2027 года (увидит ли регулятор устойчивое охлаждение экономики). До этого момента быстрое снижение ставки, видимо, преждевременно.

Инвестору не стоит строить стратегию на ожидании, мол, “ставка вот-вот пойдет вниз и автоматически подтянет за собой все активы”. Дорогие деньги остаются реальностью, а значит, цена ошибки в оценке риска по-прежнему высока. И если рынок снова начнет праздновать снижение ставки раньше времени, я бы сначала посмотрел на цифры, а уже потом присоединялся к празднику.

#экономика
https://t.me/ifitpro

​🪙 Новости. В любой непонятной ситуации нужно повышать налоги.

- Сахар и конфеты: обсуждается отмена льготного НДС (10%) на сахар и введение акцизов на конфеты — до ₽100/кг шоколадных и ₽47,7/кг нешоколадных. Производители предупреждают о росте себестоимости и розничных цен. Решение пока не принято. Если что, то это забота о здоровье граждан + денег можно собрать.

- Инфляция: за неделю рост цен замедлился до 0,11% (ранее 0,96% из-за тарифов ЖКУ). С начала года по 12 октября — 6,10%, годовая ускорилась до 7,22%.
Инфляция может расти не только потому что цены растут фактически , а ещё и потому что ожидание роста цен продолжается. Анонсируют новые налоги - повышают коммуналку - люди тратят больше, так как ждут роста инфляции и дальше. И так по кругу...

- ФАС: предложила повысить тарифы «Транснефти» на транспорт нефти с 2027 года на 4,99%.
Кто заплатит за это?

Банковская тайна: Госдума приняла закон, разрешающий банкам передавать персональные данные и тайну клиентов аккредитованным IT-компаниям без согласия клиентов (при соблюдении требований ЦБ, системы — в России). Ваша тайна уже не тайна.

Ну и вишенка на торте.
🇷🇺 «Деловая Россия» предложила добить бизнес ( зачёркнуто)....
изменить налоги для малого и среднего бизнеса.
Предлагают:
- рассмотреть отмену с 2027 года УСН и АвтоУСН от базы «Доходы», а также патентной системы налогообложения (ПСН);
- внедрить социальные взносы для граждан, получающих основную часть доходов от процентов и дивидендов;
- ввести налог на наследство и дарение при налоговой базе от 50 млн руб.;
ограничить импорт «стратегической инновационной продукции».

Организация предлагает расширить федеральный инвестиционный налоговый вычет с 3% до 20% от инвестиций и распространить его на расходы на НИОКР.

Самое главное, что это приведет к дальнейшему росту налогов, росту цен, закрытию малого бизнеса, росту инфляции и т.д.
Хотя если в этом и состоит план, то тогда "все идет по плану".

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.

При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.

Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.


Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают

Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.

Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.

Стоит ли покупать до отсечки: плюсы и риски


Аргументы «за»:
Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).


Аргументы «против» и риски:
Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.

Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама


Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.

Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.

Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.

Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать