Поиск
До «Одиссеи капитала» — ровно месяц. Вы уже в списке?
Через месяц в Санкт-Петербурге стартует XXIV Российский облигационный конгресс, и его тема — «Одиссея капитала» — звучит как приглашение в путь. Одно решение — и вы в этом плавании. Вот только места в команде ограничены.
Программа конгресса обещает быть эпической: два дня официальных сессий, десятки спикеров, более 1000 участников и неформальные вечеринки, от которых сложно отказаться.
В официальной части:
🔤Пленарное заседание: российский рынок капитала — время решений
🔤Корпоративные облигации: качество как новая доходность
🔤Макроэкономика. Новые ориентиры
🔤Ставка на облигации: сценарии для эмитентов и инвесторов
🔤Портфельное управление: в поисках эффективных решений
🔤Регионы на долговом рынке: возможности и ограничения
🔤Сукук, ЦФА и криптоактивы
🗣 В числе спикеров:
Константин Вышковский, заместитель председателя ВЭБ.PФ; Михаил Автухов, заместитель председателя правления Совкомбанка; Денис Шулаков, Первый Вице-Президент, глава Блока рынков капитала, Газпромбанк; Эдуард Иссопов, председатель правления МТС-Банка; Виктор Гудков, исполнительный директор управления рынков капитала Сбербанка; Алексей Кузнецов, вице-президент, БК Регион и многие другие.
❗️А неформальная программа настолько насыщенная, что занимает 4 дня!
2 декабря — Pre-party от ПКО ПКБ в стиле рок-н-ролл в клубе Ibiza.
3 декабря — «Cbonds Питерский вечер» в ресторане «Альпенхаус» с хедлайнером — группой «Сурганова и оркестр».
4 декабря — Гала-ужин в Loft-Hall с церемонией Cbonds Awards 2026 и выступлением КняZz.
5 декабря — на выбор: Кубок Чемпиона Cbonds по паделу или авторская экскурсия «300 лет вокруг Карповки» от основателя Cbonds.
➡️Регистрация
До встречи в Питере! ⏱
Экономика РФ. Текущий статус
Текущий статус ( на 23.09.2026 год ) - Стагнация. ВВП в I квартале 2026 года упал на 0,3% в годовом выражении — впервые за три года. Минэкономразвития уже снизило прогноз роста с 1,3% до 0,4% на 2026 год. Промышленное производство в январе–феврале составило 99,2% к прошлому году. Инвестиции в основной капитал в 2025 году упали на 2,3% после роста 8,4% в 2024-м. Это не «управляемая посадка», как выражается Росконгресс, — это стагнация с рецессионными рисками.
Геополитика как ключевой фактор . Индекс Мосбиржи 22 сентября вырос почти на 2% именно на геополитических новостях. Аналитики прямо говорят, что рынок «фундаментально не изменился» и колеблется в диапазоне 2200–3000 пунктов в зависимости от геополитики.
Потребительский сектор как основной драйвер. При стагнации производства и слабых инвестициях именно внутренний спрос удерживает экономику от падения. Но это неустойчивый драйвер — он держится на росте зарплат, который замедляется.
Ставка 12% к концу 2026 года — маловероятна. ЦБ 11 сентября остановил цикл снижения на 14% и впервые за полтора года взял паузу. Инфляция на 7 сентября — 6,3%, прогноз на конец года — 6–7%. Проинфляционные риски, по словам Набиуллиной, выросли. Даже Аксаков (обычно «голубиный» депутат) пересмотрел прогноз с 10% до 13%. Газпромбанк ждёт 13,5% к концу года. Так что реалистичный диапазон — 13–14%, а не 12%.
Длинные ОФЗ-ПД сейчас дают 15,5–16,5% годовых при ставке 14%. Это на 1,5–2 п.п. выше ключевой ставки. Доходность 12% на ОФЗ появится только при ставке около 10%, что в 2026 году не предвидится.
Перелом корпоративных прибылей в середине года — возможно, но данные противоречивы. В I квартале был спад, и аналитики ЦМАКП предупреждали о риске рецессии к октябрю. Но ЦБ не видит рецессии и считает это «управляемой посадкой». Правда, профессор ВШЭ Олег Вьюгин считает, что экономика уже практически в рецессии. Так что «нижняя точка» может быть не пройдена, а только приближается.
Два сценария (позитивный/негативный) Индекс Мосбиржи. Реальный негативный — это диапазон 2000–2200, если геополитика ухудшится и ставка останется выше 14% дольше. А позитивный сценарий 3600–3800 потребует не просто урегулирования, но и массового возвращения иностранного капитала, что даже при снятии части санкций займёт время.
По ФНБ и заимствованиям
Минфин действительно планирует занять 4,17 трлн через ОФЗ в 2026 году, и за I полугодие уже разместил 3,3 трлн. Программа может быть расширена до 6,5 трлн на валовой основе. ФНБ пока покрывает разрыв, но его объём сокращается. Если низкие цены на нефть совпадут с крепким рублём (что снижает рублёвые поступления от экспорта), давление на бюджет только усилится. Ликвидности ФНБ хватит на плановый год — но при перевыполнении расходов (как в 2025-м) резервы закончатся быстрее
Газпромбанк разморозил стройку "Самолета" на 855 тыс кв м после изъятия Генпрокуратурой · Мегановост
1️⃣ Глава НОВАТЭКа $NVTK Леонид Михельсон на форуме в Стамбуле заявил, что глобального перепроизводства СПГ не бывает: ограничение судоходства в Ормузском проливе уже вывело с рынка около 9% объемов СПГ.
TotalEnergies, владеющая 20% в "Ямал СПГ", с 2027 года намерена направлять продукцию на рынки вне ЕС, пользуясь разрешением 21 пакета санкций на исполнение уже заключенных контрактов.
Михельсон не исключил, что Европа еще может пересмотреть запрет на импорт российского СПГ, вступающий в силу с 1 января 2027 года.
Прогноз главы крупнейшего в России производителя СПГ о дефиците, а не профиците, подкрепляет аргументы компании в пользу сохранения высоких цен на годы вперед.
Транснефть - зачем ей нужен Газпромбанк?
Казалось бы, что может пойти не так у естественной монополии, которая просто индексирует тарифы и прокачивает нефть? Однако свежий отчет Транснефти $TRNFP показывает, что даже здесь расходы способны расти быстрее доходов. Добавим снижение процентных доходов, неожиданную покупку доли в Газпромбанке и получаем уже сомнительный кейс. Давайте разбираться.
⛽️ Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,9% до 740,1 млрд рублей. Прибыль акционеров при этом снизилась на 3,3% до 148,3 млрд. Во втором квартале ситуация немного лучше: выручка +5,8% до 378,8 млрд, чистая прибыль +3,1% до 75,3 млрд рублей. Индексация тарифов помогает, но в полноценный рост прибыли не конвертируется.
Главная проблема - расходы. EBITDA за полугодие сократилась на 4,1% до 294,9 млрд рублей, а во втором квартале просела на 5,9% до 140,1 млрд. Маржа упала с 41,6% до 37%. Операционные расходы без амортизации выросли на 8,1%, причем ФОТ прибавил 17,7%, а материальные затраты - 19,1%. Получается, собственная себестоимость бизнеса сейчас растет значительно быстрее тарифной выручки.
📊 При этом баланс остается практически образцовым. На конец июня у Транснефти было 122,4 млрд рублей денежных средств и еще 320,1 млрд на депозитах против 157,4 млрд кредитов и займов. Чистая денежная позиция превышает 280 млрд рублей. Капзатраты за полугодие практически не изменились и составили 157,7 млрд, поэтому нового инвестиционного цикла пока не наблюдаем.
Но к денежной подушке возникают вопросы. Уже после отчетной даты Транснефть потратила 40 млрд рублей на покупку 7,52% голосующих акций Газпромбанка. Для компании сумма небольшая, однако мне такие истории с госпомощью не нравятся. Тем более финансовые доходы уже сократились с 72,1 до 56,6 млрд рублей, а вместе со снижением ставки огромная кубышка будет приносить все меньше. Теперь часть денег еще и ушла в непрофильную инвестицию.
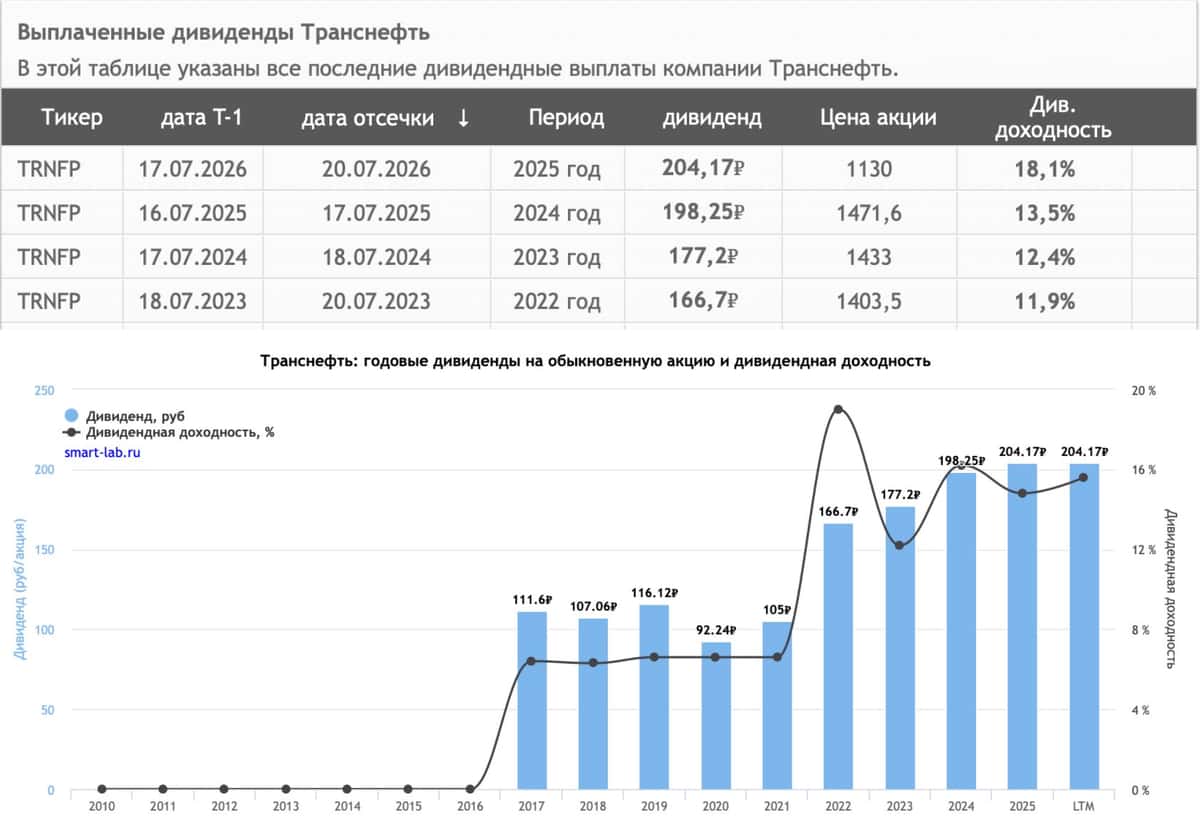
💰 С дивидендами пока все стабильно. За 2025 год акционеры получили 204,17 рубля на акцию против 198,25 рубля годом ранее. При этом компания торгуется примерно за 3 годовых прибыли и около 1х EV/EBITDA. Выглядит очень дешево, но дисконт взялся не из воздуха: расходы растут, процентные доходы падают, а риск атак БПЛА сохраняется.
Транснефть по-прежнему остается сильной дивидендной историей с отличным балансом. Но одних низких мультипликаторов для переоценки недостаточно. Я бы хотел увидеть стабилизацию расходов и EBITDA-маржи, а заодно понять, не появятся ли новые способы распорядиться деньгами компании без участия миноритариев.
❗️Не является инвестиционной рекомендацией
♥️ По пятницам мы что делаем? Правильно, ставим как можно больше лайков под статьей. Спасибо!
⏰ Закрываем книгу заявок на покупку облигаций Делимобиля серии 001Р-10
Мы закрыли книгу заявок по десятому выпуску облигаций - и видим спрос: инвесторы оценивают не только ставку, но и то, как компания обслуживает долг и растёт. А еще, что мы привлекаем финансирование на развитие компании на рыночных условиях.
Благодарим инвесторов за доверие к компании и продлеваем прием заявок до 5 октября.
Основные параметры выпуска:
Срок обращения — 1,5 года, выплата купона каждые 30 дней
Ориентир ставки — не более 23,50% годовых
Номинал одной облигации — 1 000 рублей
Организаторы размещения — Газпромбанк, Совкомбанк и Альфа-Банк, агент — Совкомбанк
🎁 Участники размещения получат бонусы — 5% от объёма участия. Их можно использовать для оплаты поездок в сервисе. Это первая и уникальная на облигационном рынке программа лояльности для инвесторов. Подробнее: https://bonds.delimobil.ru/
Дополнительно важно знать:
Планируем включить выпуск в сектор РИИ: при владении бумагами больше года доход не облагается НДФЛ и налогом на прибыль в пределах лимита
Доступен при прохождении теста №6 у брокера
Не является индивидуальной инвестиционной рекомендацией. Эмитент ПАО "Каршеринг Руссия". Информация об условиях и сроке мероприятия: https://bonds.delimobil.ru/.
Источник раскрытия информации: https://www.e-disclosure.ru/portal/company.aspx?id=38653
Мы размещаем новый выпуск облигаций - серию 001Р-10
Это уже наш десятый выпуск. Первый, второй и пятый выпуски мы погасили в полном объеме и в срок. Остальные - ещё ждут своего погашения, и по ним мы также своевременно исполняем обязательства.
Параметры выпуска:
- Сбор заявок - до 2 октября, 15:00 МСК
- Срок - 1,5 года, купон каждые 30 дней
- Ориентир ставки - не более 23,50% годовых, доходность к погашению — не более 26,20%
- Номинал - 1 000 рублей Участники размещения получат бонусы — 5% от объема участия облигаций. Их которые можно использовать для оплаты поездок в сервисе. Подробнее: https://bonds.delimobil.ru/ https://bonds.delimobil.ru/
Почему мы выходим с новым выпуском сейчас. Рынок каршеринга в России продолжает расти, и мы растём вместе с ним. Наша доля на рынке достигла 46%, мы сохраняем лидерство. По итогам первого полугодия 2026 года свободный денежный поток вырос на 47%. Мы предлагаем инвесторам возможность участвовать в этом росте вместе с нами.
Винченцо Трани, основатель и генеральный директор Делимобиля:
«Облигационные займы наряду с банковским и лизинговым финансированием остаются одним из ключевых источников финансирования компании. А если понадобится дополнительная поддержка, я, как акционер, готов предоставить её через кредитную линию от акционерных структур - я верю в этот бизнес и его будущее».
Что ещё важно знать:
- Организаторы размещения - Газпромбанк и Совкомбанк, агент - Совкомбанк
- Размещение на Московской Бирже, ожидаемое включение во Второй уровень листинга
- Планируем включить выпуск в сектор РИИ: при владении бумагами больше года доход не облагается НДФЛ и налогом на прибыль в пределах лимита
- Доступен и институциональным, и розничным инвесторам - при прохождении теста №6 у брокера.
Не является индивидуальной инвестиционной рекомендацией. Эмитент ПАО "Каршеринг Руссия". Информация об условиях и сроке мероприятия: https://bonds.delimobil.ru/. Источник раскрытия информации: https://www.e-disclosure.ru/portal/company.aspx?id=38653
Аналитики ставят на $VSEH: новое покрытие и рост таргетов
По результатам отчета за первое полугодие еще два крупных банка улучшили оценки по акциям $VSEH — от 120 ₽ за акцию 📈
📌 Газпромбанк начал аналитическое покрытие акций ВИ.ру с рекомендацией «ПОКУПАТЬ» и целевой ценой 124 ₽ на основе DCF-оценки
В отчете аналитики отмечают, что рынок пока недооценивает сочетание трех факторов:
▫️ высокой доли B2B
▫️ роста операционной эффективности
▫️ делевериджа (снижения долговой нагрузки)
Среди катализаторов переоценки — нормализация DIY-рынка во втором полугодии, подтверждение траектории рентабельности и развитие дивидендной истории.
📌 SberCIB подтвердил рекомендацию «ПОКУПАТЬ» и повысил целевую цену до 120 ₽ за акцию
По мнению аналитиков, инвестиционную привлекательность компании поддерживают рост рыночной доли, восстановление B2C, высокая денежная конверсия и потенциал повышения дивидендной доходности.
💬 Как вы оцениваете обновленные таргеты? Делитесь мнением в комментариях!
#аналитика #VSEH #быстреерынка
С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.
Третья форма денег, а не «российский биткоин»
Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.
Как проект дошел до 1 сентября
Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.
Что именно включается завтра
С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:
с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.
Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.
Как пользоваться: лимиты, комиссии, что можно и чего нельзя
Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.
Зачем государству отдельная форма рубля
Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.
Что это значит для банков
Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.
Что это значит для бизнеса и ритейла
Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.
Как на это смотрят сами люди
Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.
Где Россия на мировой карте CBDC
Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.
Что не случится 1 сентября
Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.
Практический вывод для трех аудиторий
Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.
Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.
СПБ Биржа информирует о предварительной дате сбора заявок на покупку биржевых облигаций АО «ХимМед»
СПБ Биржа информирует о предварительной дате сбора книги заявок на покупку биржевых облигаций АО «ХимМед» в рублях — 3 сентября 2026 года.
Решение о регистрации выпуска биржевых облигаций и присвоении ему регистрационного номера принято 20 августа 2026 года. Программа биржевых облигаций АО «ХимМед» зарегистрирована на СПБ Бирже 26 июня 2026 года.
Согласно предварительным параметрам выпуска, номинал одной облигации составит 1000 рублей, объём — 0,5 млрд рублей, цена размещения — 100% от номинала, срок обращения выпуска — три года, купонный период — 30 дней. Ориентир ставки фиксированного ежемесячного купона — не выше 22,5% годовых.
Облигации будут доступны неквалифицированным инвесторам после прохождения тестирования. Способ размещения — открытая подписка.
Принять участие в размещении инвесторы — физические лица могут через инвестиционные сервисы своих брокеров, в том числе:
«Альфа Инвестиции», «БКС Мир Инвестиций», «ВТБ Мои Инвестиции», «Газпромбанк Инвестиции», «Ренессанс Капитал», «РИКОМ-ТРАСТ», «Совкомбанк Инвестиции», «Т-Инвестиции», «Финам», «Цифра брокер».
Размещение планируется провести на СПБ Бирже. Организаторами выступают СПБ Банк, Альфа-Банк, Газпромбанк, Цифра брокер.
Дата и время выставления заявок в Систему проведения торгов СПБ Биржи устанавливаются в соответствии со временем проведения торгов в режиме «Адресное размещение» с учётом особенностей, предусмотренных решениями Биржи, информация о которых размещается на сайте СПБ Биржи.
До окончания периода сбора предварительных оферт потенциальные приобретатели могут изменить или отозвать поданные оферты.
Информация о ГК «ХимМед»
ГК «ХимМед» — многопрофильный химический холдинг, поставщик и производитель решений для науки, медицины и промышленности. Компания сочетает дистрибуцию, собственное производство, НИОКР, логистику и сервис, последовательно развивая вертикально интегрированную бизнес-модель. Подробнее об эмитенте на сайте «Центр раскрытия корпоративной информации».
🏤 Мегановости 🗞 👉📰
1️⃣ МТС $MTSS во II квартале 2026 года увеличила чистую прибыль в 23,9 раза год к году, до 66,9 млрд ₽, при выручке 213,5 млрд ₽, выросшей на 9,2%.
OIBDA компании поднялась на 16,3%, до 84,6 млрд ₽, а доходы от телеком-услуг — на 12,2%, до 136,8 млрд ₽, на фоне роста абонентской базы в России до 84,1 млн пользователей.
Акционеры утвердили дивиденды в размере 70 млрд ₽ по итогам квартала; ранее в августе уже была выплачена часть дивидендов за 2025 год — 35 ₽ на акцию.
Кратный рост прибыли и щедрые дивиденды делают МТС одним из самых сильных отчетов сезона среди телеком-компаний.
POSI глазами аналитиков
Друзья, с момента выхода на биржу нашу компанию регулярно анализируют брокеры и инвестиционные компании. Они изучают финансовые результаты, рынок кибербеза и конкурентов, оценивают драйверы роста и потенциальные риски — и на этой основе формируют собственный взгляд на акции компании.
Такие обзоры помогают инвесторам лучше понимать бизнес, его перспективы и факторы, которые могут влиять на стоимость акций. Сегодня POSI покрывают 14 банков и инвестиционных компаний, среди которых Сбер, Т-Банк, Альфа-Банк, Эйлер, Цифра Брокер, БКС, Газпромбанк, ПСБ и другие.
👀 После публикации наших сильных результатов за первое полугодие своими оценками поделились:
• Аналитики Сбер CIB отметили привлекательность текущей цены акций и сохранили рекомендацию «покупать» с целевой ценой 1350 рублей.
• В Альфа-Банке назвали результаты позитивными. Целевая цена — 1990 рублей.
• Промсвязьбанк в своем обзоре отметил, что «эмитент возрождается как крепкая история роста». Целевая цена — 1550 рублей.
• В «Эйлер Аналитические Технологии» назвали Positive Technologies хорошей историей роста с привлекательным потенциалом развития в долгосрочной перспективе. Целевая цена — 2000 рублей.
Всеми оценками делимся на нашем сайте для инвесторов.
🤝 В августе к аналитикам, изучающим наш бизнес, присоединился АТОН — одна из старейших российских независимых инвестиционных компаний.
Они выпустили обзор «Positive Technologies: доступ к росту восстановлен». В нем аналитики разобрали финансовые показатели компании, результаты трансформации бизнеса, проведенной в 2024 году, потенциал новых продуктов, состояние и перспективы кибербезопасности и факторы, которые могут позволить Positive Technologies расти быстрее рынка.
Полный отчет АТОН можно посмотреть на сайте инвесткомпании.
Что это значит для нас? 💼
У каждого брокера и инвестиционной компании — своя аудитория инвесторов, которая следит за фондовым рынком и принимает решения о вложениях в том числе на основе таких обзоров.
Теперь в поле зрения клиентов АТОН появилась и Positive Technologies — с подробным разбором нашего бизнеса, результатов и перспектив.
Для кого-то это станет еще одним источником информации о компании, а для кого-то — первым знакомством с нами.
#POSI #позитив
СПБ Биржа приглашает на вебинар «Дебютный выпуск облигаций АО «ХимМед»
СПБ Биржа приглашает 26 августа 2026 года на вебинар «Дебютный выпуск облигаций АО «ХимМед» в преддверии планируемого размещения. Решение о регистрации выпуска биржевых облигаций и присвоении ему регистрационного номера принято 20 августа 2026 года.
В ходе вебинара менеджмент ГК «ХимМед» представит компанию, расскажет о бизнес-модели, ключевых направлениях развития, финансовых результатах и планах на долговом рынке. После презентации участники смогут задать вопросы представителям компании.
Модератором выступает Анна Куприянова, директор департамента инвестиционного бизнеса СПБ Банка.
Спикеры:
• Денис Шеремет, вице-президент по экономике и финансам ХимМеда;
• Руслан Сафаров, первый вице-президент по развитию производств, инноваций и внешних связей ХимМеда.
ГК «ХимМед» — многопрофильный химический холдинг, поставщик и производитель решений для науки, медицины и промышленности. Компания сочетает дистрибуцию, собственное производство, НИОКР, логистику и сервис, последовательно развивая вертикально интегрированную бизнес-модель. Подробнее об эмитенте на сайте «Центр раскрытия корпоративной информации».
В июле 2026 года АО «ХимМед» был присвоен кредитный рейтинг «ruBBB-» со стабильным прогнозом от рейтингового агентства «Эксперт РА».
Сбор заявок по дебютному выпуску облигаций запланирован на 3 сентября. Ориентир по ставке купона — не выше 22,50% годовых, срок обращения — 3 года, срок до оферты — 1,5 года.
Выпуск доступен для приобретения неквалифицированным инвесторами, требуется прохождение теста №6.
Размещение планируется провести на СПБ Бирже. Организаторами выступают СПБ Банк, Альфа-Банк, Газпромбанк, Цифра брокер.
Дата и время вебинара: 26 августа, 11:00 мск.
Планируемая продолжительность — около 1,5 часов.
Регистрация по ссылке.
Облигации FabricaONE AI - премия к депозитам и ставка на ИИ
Высокий спрос со стороны бизнеса на процессы автоматизации драйвит рынок решений на базе искусственного интеллекта. fabricaONE. AI потенциально - первый AI‑эмитент на российском долговом рынке - готовится разместить дебютный облигационный выпуск.
💼 Итак, fabricaONE. AI 18 августа планирует открыть книгу заявок по размещению облигаций в объеме до 3 млрд рублей. Эмитент предложит инвесторам бумаги с фиксированным купоном (доходность - не выше кривой бескупонной доходности Мосбиржи + 475 б. п.) и с переменным (не выше ключевой ставки ЦБ + 375 б. п.). Срок обращения - два года, купоны ежемесячные. Такой выбор дает гибкость: консервативные инвесторы могут зафиксировать доходность, а те, кто готов к колебаниям, сыграть на динамике ключевой ставки.
Организаторы размещения - Газпромбанк, Альфа‑Банк, БКС КИБ. Это серьезный сигнал: институциональные инвесторы видят в эмитенте потенциал, а значит, ликвидность бумаг, скорее всего, будет на приемлемом уровне.
📊 Напомню, что по итогам первого квартала 2026 года fabricaONE. AI увеличила выручку на 16,1% до 5,9 млрд рублей. При этом доля ИИ‑выручки пока составляет 15%, но к 2028 году эмитент планирует довести ее до 40%. С одной стороны, российский рынок ИИ отстает от западного на несколько лет, так что у компании есть окно возможностей. Правда, есть и препятствие: многие предприятия просто не готовы к внедрению ИИ. Перед запуском им приходится наводить порядок в данных, унифицировать справочники и выстраивать систему учёта, а эта подготовка нередко обходится дороже самого внедрения.
Кредитный рейтинг эмитента уровня «А−» со стабильным прогнозом от Эксперт РА и АКРА. Оба агентства выделяют высокий уровень корпоративного управления и значительную долю рекуррентной выручки - это сглаживает сезонность и делает денежные потоки предсказуемее. Долговая нагрузка по показателю чистый долг/EBITDA в 2025 году составила всего 0,3х, а на горизонте нескольких лет ожидается около 1х - вполне комфортный уровень.
Облигации fabricaONE. AI выглядят интересным инструментом для диверсификации: они предлагают премию к банковским депозитам и позволяют инвестировать в перспективный сегмент ИИ. Буду внимательно следить за размещением, а учитывая высокий рейтинг и низкую долговую нагрузку, может быть и поучаствую в нем.
❗️Не является инвестиционной рекомендацией
♥️ Если мои разборы компаний для вас полезны, обязательно жмите лайк статье.