Единогласно: эксперты прогнозируют сохранение ключевой ставки на уровне 14,00%
В пятницу, 23 октября, состоится седьмое в этом году заседание Банка России по денежно-кредитной политике, на котором будет вынесено решение об уровне ключевой ставки. На предыдущем заседании, состоявшемся 11 сентября, регулятор сохранил ставку на уровне 14,00% годовых, прервав цикл смягчения денежно-кредитных условий.
➡️ Полная версия консенсус-прогноза
💬 Своими комментариями поделились:
🔵Валерий Вайсберг, директор аналитического департамента, ИК РЕГИОН
🔵Евгений Надоршин, директор по инвестиционной стратегии, УК «Ингосстрах — Инвестиции»
🔵Дмитрий Куликов, старший директор группы суверенных и региональных рейтингов, АКРА
🔵Игорь Рапохин, старший стратег по процентным ставкам и долговому рынку, SberCIB Investment Research
🔵Антон Табах, главный экономист, «Эксперт РА»
🔵Михаил Васильев, главный аналитик, Совкомбанк
🔵Дмитрий Александров, руководитель управления аналитических исследований, «АВИ Кэпитал»
🔵Павел Бирюков, экономист по России, Газпромбанк
🔵Виктор Вернов, руководитель направления факторинга Т-Банка, сооснователь платформы ROWI
🔵Владимир Малиновский, главный аналитик центра инвестиционной аналитики, СК «Росгосстрах Жизнь»
💭 Евгений Надоршин, УК «Ингосстрах — Инвестиции»:
Неизменение ставки кажется наиболее вероятным вариантом. Я вижу, что темпы роста потребления, основной проблемы, которая создает повышенный инфляционный фон и давит на устойчивые компоненты, замедляются.
💭 Дмитрий Куликов, АКРА:
Я думаю, что сейчас есть основания ожидать еще одной паузы в снижении ключевой ставки на октябрьском заседании. Проинфляционные риски, перечисленные в релизе к предыдущему решению, сохранились или усилились, вторичные инфляционные эффекты роста тарифов, на мой взгляд, тоже значимы – поэтому разумно ожидать консервативных решений.
💭 Игорь Рапохин, SberCIB Investment Research:
Мы ожидаем, что ЦБ сохранит ставку 14% на октябрьском заседании и нейтральный сигнал о возможных действиях в декабре. Он может объяснить такое решение ускорением инфляции в 3 квартале 2026 г. из-за частичного выпадения производственного потенциала экономики.
💭 Антон Табах, «Эксперт РА»:
Скорее всего, на ближайшем заседании Банк России сохранит ключевую ставку без изменений. В пользу паузы говорят ускорение инфляции, влияние разовых факторов и сохраняющиеся высокие инфляционные ожидания.
💭 Михаил Васильев, Совкомбанк:
Мы ожидаем, что Банк России в эту пятницу 23 октября сохранит ключевую ставку на текущем уровне 14%. Риторика, вероятно, останется жёсткой, а сигнал о будущих действиях – нейтральным.
✅ Консенсус-прогнозы Cbonds
Посты по ключевым словам
Пост 1. ЦБ снизил ставку до 14%. Что будет с облигациями и вкладами?
Когда инвестор видит такую новость, какая первая инстинктивная мысль у него появляется? «Что-то плохое произойдет с моими инвестициями и надо срочно бежать!» Люди начинают выходить с облигаций, со вкладов в наличку и под матрас. Так делает большинство. А если лично вы так не делаете, то у вас как минимум возникает вопрос: «А что делать?»
Сейчас расскажу.
Когда ЦБ снижает ставку, за ним снижают свои ставки банки: ставки по кредитам, ставки по вкладам. По будущим. Т.е. по текущим не снижают. Тут люди очень зря паникуют. Если уже взяли вклад, то он не будет нести меньше доход. Хороший вариант – это досидеть до его окончания, чтобы не потерять накопленные проценты. Меньше доход будет нести следующий вклад.
С облигациями почти тоже самое. Но все же есть разница, какие облигации взяли: фиксы или флоатеры. Если фиксы – то обычно их цена растет. Вы заработали! Я бы продолжил держать. Если флоатеры – то купон постепенно будет снижаться, цена тоже может чуть-чуть снизится. Но надо ли их продавать срочно? Я бы хорошо подумал. В любом случае, паниковать тут нечего.
Фиксы – это облигации с фиксированным купоном.
Флоатеры – это облигации с переменным купоном.
А теперь посмотрите на свой портфель/вклад и поставьте в комментариях цифру:
1 — у меня только вклад с фиксированной ставкой.
2 — облигации фиксы.
3 — облигации флоатеры.
Несколько цифр тоже можно поставить.
Я посмотрю на цифры и завтра во втором посте разберу каждый случай подробнее. Т.е. дам модель, как себя ведут эти финансовые инструменты.
Подпишитесь, чтобы не пропустить второй пост.11 августа
Ключевая ставка и рынок: «Ваши ожидания – это ваши проблемы!», часть 4
ЦБ ссылается на сохраняющуюся напряженность на рынке труда. Проверим и этот тезис. На рис. 4 представлены графики, причем на этот раз целых пять.
Вверху на рис.4 уже традиционно изображен график КС за последние десять лет. Далее сверху вниз:
- диаграмма средней заработной платы в России;
- график уровня безработицы;
- диаграмма темпов роста ВВП;
- диаграмма темпов роста промышленного производства в России.
Что видно сразу же: динамика ключевой ставки за все последние годы не оказывала какого-то влияния на показатели рынка труда: средняя зарплата неуклонно растет, а безработица столь же неуклонно падает.
Вроде бы все хорошо, но стоит взглянуть на две нижние диаграммы (темпы роста ВП и промпроизводства в РФ), как становится сразу понятна обеспокоенность ЦБ. Рост зарплат и рекордно низкая безработица сочетаются со снижением темпов роста производства и в целом российской экономики в последние три года.
Во что может «выливаться» весь этот беспрерывный оптимизм на рынке труда , понятно: в отложенную инфляционную «бомбу» на фоне уже начавшей «торможение» российской экономики. А слишком сильное дальнейшее снижение ставки может действительно спровоцировать инфляционный «взрыв». Именно этого боится ЦБ.
Продолжение следует…
Дзарасов Алан, эксперт и преподаватель 1ИФИТ17 июля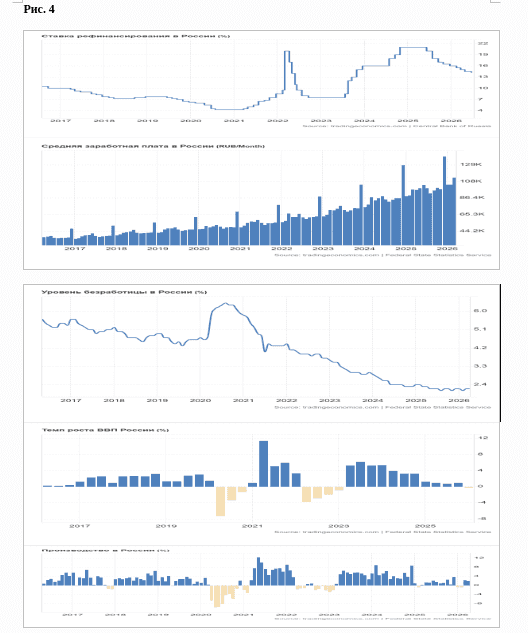
Ключевая ставка и рынок: «Ваши ожидания – это ваши проблемы!», часть 3
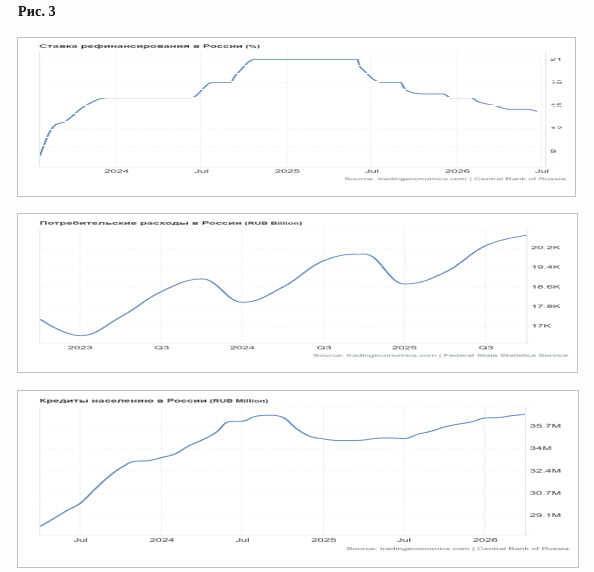
На рис. 3 сверху представлен весь цикл роста и снижения КС за последние три года и, для сравнения, динамика потребительских расходов населения (график в середине), а также потребительских кредитов (нижний график).
Сравнив эти три графика, легко понять довод ЦБ по поводу усиления потребительского спроса. Несмотря на кратный рост КС в течение более чем двух лет, расходы потребителей неуклонно росли и, тем более, продолжают расти при снижении ставки.
Казалось бы, чего плохого, ведь это хорошо, когда потребители наращивают расходы, тратят больше денег. Может и так, если бы не нижний график, который показывает степень закредитованности населения. И этот показатель тоже все три года, несмотря на рост ключевой ставки или ее падение, растет и находится на историческом максимуме.
Понятно, почему ЦБ очень осторожно опускает ставку, ведь резкое ее снижение может вообще запустить неконтролируемый рост потребкредитов, расходов, а значит, и инфляции.
Продолжение следует…
Дзарасов Алан, эксперт и преподаватель 1ИФИТ16 июля