Поиск

Черкизово. Отчет за 2 кв 2026 по МСФО

Тикер: #GCHE
Текущая цена: 3608
Капитализация: 152.3 млрд
Сектор: Агропищепром
Сайт: https://cherkizovo-group.com/investors/

Мультипликаторы (LTM):

▫️ P/E - 4.1
▫️ P/BV - 0.98
▫️ P/S - 0.52
▫️ ROE - 13.2%
▫️ ND/EBITDA - 2.18
▫️ EV/EBITDA - 4.57

Что нравится:

▫️ выручка выросла на 5.9% г/г (71.5 → 75.7 млрд);
▫️ FCF увеличился (0.4 → 4.8 млрд);
▫️ чистый долг вырос на 3.4% к/к (135 → 139.5 млрд), но ND/EBITDA улучшился с 2.2 до 2.18;

Что не нравится:

▫️ нетто проц. расход вырос на 6.4% к/к (4 → 4.2 млрд);
▫️ чистая прибыль снизилась 8.4% г/г (7.7 → 7 млрд).

Дивиденды:

Выплата не менее 50% от чистой прибыли по МСФО скор. на изменение справедливой стоимости биологических активов и с/х продукции, при условии сохранения ND/скор. EBITDA < 2.5 в среднесрочной перспективе. Выплата раз в полгода.

СД рекомендовал дивиденд за 1 пол 2026 в размере 120.19 руб (ДД 3.33% от текущей цены).

Мой итог:

Операционные показатели продаж за полугодие (г/г в тыс т):
▫️ курица -1.7% (487.94 → 479.42);
▫️ индейка +6.2% (56.95 → 59.85);
▫️ свинина -2.1% (138.73 → 135.82);
▫️ мясопереработка -6.3% (92.85 → 86.99).

Уменьшение по Курице связано с сокращением экспортных поставок и снижением продаж в канале Фудсервис. Индейка в плюсе из-за роста объемов производства в живом весе, в связи с улучшением производственных показателей эффективности. Снижение объемов по Свинине связано с изменением технологии выращивания и переходом на новую систему. Объемы продаж Мясопереработки уменьшились в связи с сокращением плана по обвалке.

Выручка за полугодие по сегментам (г/г в млрд без межсегмента):
▫️ курица +4.1% (86.9 → 90.8);
▫️ свинина -3.4% (11.2 → 10.8);
▫️ мясопереработка -1% (31.8 → 31.5);
▫️ индейка +15.4% (7.7 → 8.9);
▫️ растениеводство +222.7% (0.3 → 1).

В отличии от первого квартала во втором выручка показала рост. Несмотря на снижение объемов в ключевых сегментах, за полугодие выручка выросла на 3.5% г/г (136.9 → 141.6 млрд) за счет роста средних цен реализации продукции.

Во 2 квартале прибыль снизилась на фоне ухудшения операционной рентабельности с 18.9 до 15.2%. При этом скорректированная прибыль увеличилась в несколько раз (1.5 → 7.9 млрд). За полгода прибыль выросла в 2.1 раза г/г (7 → 14.1 млрд).

FCF за квартал сильно выше прошлого года за счет более сильной динамики OCF (+76% г/г, 6 → 10.6 млрд) относительно кап. затрат (+3.7% г/г, 5.6 → 5.8 млрд). За полгода скор. FCF кратно увеличился (1.4 → 10.1 млрд).
Долговая нагрузка за квартал снизилась благодаря уменьшению чистого долга и росту EBITDA. Компания отдаляется от ND/EBITDA выше 2.5, что важно для регулярной выплаты дивидендов.

Сама компания осторожно оценивает перспективы 2 полугодия, ожидая ускорения роста расходов. Особенно опасение вызывает ситуация с топливом - в 3 квартале начинается уборочная кампания, и как ее проведение, так и себестоимость будущего урожая зависят от стабильности поставок топлива и цен на него.

При этом есть и положительные моменты:
▫️ ослабление рубля позволит продукции Черкизово быть более конкурентоспособной в борьбе с китайским импортом и даст прирост к экспортной выручке;
▫️ цены на курицу за июль-август заметно выше прошлогодних (+13.4% и +15.8% г/г, соответственно).

В прошлом обзоре за ориентиры по году были взяты прирост выручки в 5% и рентабельность 10%. С учетом результатов квартала прогноз по выручке выглядит достижимым, а вот рентабельность под вопросом из-за возможно более дорогих цен на топливо для аграриев. По примерным подсчетам прибыль за 2026 год может быть 27.3 млрд, что дает P/E 2026 = 5.58 и общий дивиденд в районе 224.4 руб (ДД 6.22% от текущей цены). Стоит отметить, что из-за изменения стоимости биоактивов прибыль может прилично "шатать" в разные стороны. Опираясь на данные озвученные выше скор. прибыль может быть около 18.9 млрд (P/E скор. 2026 = 8.04).

В целом, компания интересная в интересном секторе, но пока, субъективно, оценивается выше справедливых значений. Пока лучше наблюдать со стороны.

Акций Черкизово нет в портфеле.

Прогнозная справедливая стоимость - 3234 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Черкизово. Отчет за 2 кв 2026 по МСФО

Рынок, терпение и реальность! 📊


На фоне непонятной ситуации с некоторыми эмитентами решил выпустить пост по облигациям. И первое, что хотелось бы отметить: люди совершенно не понимают, как проверить факт выплат по облигациям! 🤔

Первое: пройдите обучение хотя бы в рамках приложения вашего брокера. Его можно проходить в разное время, например, пока сидите в автобусе или метро, а может, вечером, вместо просмотра рилсов. 📱

Второе.
Существует только два достоверных источника, где можно проверить информацию по эмитенту. Набираете там название эмитента в поисковой строке — и вуаля. Не знаете, какое правильное название вбить? Спросите у Гугла. 🔍

Тут можно посмотреть информацию о зачислении средств:
https://nsddata.ru/ru/news?text=%D0%A1%D0%B0%D0%BC%D0%BE%D0%BB%D0%B5%D1%82&from=21.09.2026&to=28.09.2026

Это депозитарий, где хранятся все ценные бумаги страны и куда приходят все выплаты. Если данные о выплате есть в депозитарии, то не так страшно, что деньги ещё не на брокерском счёте. Значит, просто нужно чуть подождать. ⏳

Ещё информацию о компании можно проверить тут:

https://e-disclosure.ru/portal/company.aspx?id=36419

Это Интерфакс, тут сами эмитенты пишут о юридически значимых событиях в своих компаниях, в том числе о выплатах. 📄

Любые другие источники — это лишь домыслы.
Но каждый может доверять тому, чему хочет доверять. 🤷‍♂️

Третье.
Переобуваться надо! 👟
Главное — успевать делать это вовремя. Изменилась ситуация? Нет дела до общественного мнения, действуем в новых реалиях.

Четвёртое: касаемо кейса Самолёта по раскрытию информации. ✈️
Да, эмитент не обязан делать раскрытие день в день. Как говорят, по закону Т+1.
Но, помимо законов, есть некий коннект с инвесторами, скажем так, неформальные отношения. Для примера:
Я работаю в B2B-продажах много лет, и очень часто в разных ситуациях бывает такое: тут какой-нибудь косяк, тут не доплатили, ещё что-то (так могут делать мои клиенты, но я как продающая организация так делать не могу, мой имидж — дорогого стоит). 💼
Так вот, по договору я могу «натянуть» за различные нарушения каждого второго клиента. Но если я всех буду тыкать договором, со мной просто перестанут работать.

Пятое.
Все совершают ошибки и неверные сделки. Я, кстати, тоже их совершаю и буду совершать. Никто не идеален. Важно — делать выводы, менять стратегию, включать голову. 🧠

Шестое.
До момента, пока вы не разобрались в рынке хотя бы на твёрдом базовом уровне, нейросети и ориентир на прогнозы «аналитиков» — очень плохой инструмент. Вы должны понимать риски и необходимость приобретения того или иного актива. ⚠️

Важное — не только тут, подпишись, чтобы не пропустить. 🔔
Не ИИР.
Не призыв к действию.
Не прогноз, субъективное мнение.
Ваши деньги — ваша ответственность. 💰

Ниже подборка одних из самых противоречивых ценных бумаг.

$RU000A10E747 $RU000A104XJ9 $RU000A10ERC0 $RU000A10BW96 $RU000A104JQ3 $RU000A10FWY1 $RU000A10FQB1 $RU000A10CRB6 $RU000A10E9Z7 $RU000A10FMQ8

#облигации #новичкам #нрд #купоны #выплаты

🟡 Полюс Золото: что скрывает урезанный отчёт

Ну вот, смотрю я на отчёт Полюса за первое полугодие и честно говоря, первое что бросилось в глаза — это его какая-то обрезанная версия. Нет отчёта о движении денег, нет примечаний, нет расшифровки затрат. Такое ощущение, что компания решила просто не показывать лишнего. И скорее всего, причина банальна — расходы там выросли так, что показывать их детально стало совсем некомфортно.

Короче, смотрите на цифры. Выручка подросла почти на четырнадцать процентов и добралась до 352,7 миллиарда рублей. Драйвером тут стала рекордная средняя цена реализации золота — она компенсировала то, что физически продали меньше металла. А вот чистая прибыль — это боль. Она рухнула на 64,5 процента, до 61,2 миллиарда. Причина всё та же — расходы.

И вот тут самое интересное. Операционные затраты взлетели больше чем в три раза, до 259,3 миллиарда рублей. Компания не стала расписывать структуру, просто слепила всё в одну строчку. Могу предположить, что там и низкая база прошлого года, и курсовые разницы, и выросший НДПИ, и инфляция. Но некоторые аналитики допускают, что в этой скрытой куче могут сидеть разовые крупные выплаты в бюджет, о которых компания предпочла промолчать.

Моё мнение такое: Полюс официально входит в перечень стратегических предприятий, так что право не раскрывать чувствительные данные у них есть. Но осадочек остаётся. Когда бизнес прячет расходы в одну строчку, это всегда заставляет задуматься о том, насколько всё хорошо на самом деле. Волатильность в таких историях обычно зашкаливает, так что стоит просто держать этот нюанс в голове.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

🛒 Икс 5 разогналась, и аналитики видят ещё потенциал


Смотрю я на Икс 5 и вижу, что бумага уже добралась до 2600 рублей, прибавив 46%. Рост солидный, но аналитики при этом продолжают называть её одной из самых щедрых по дивидендам на годовом горизонте. Такое сочетание всегда привлекает внимание, потому что рынок любит истории, где есть и рост, и выплаты.

Ретейл — сектор, который в текущих условиях чувствует себя по-разному. Кто-то страдает от сжатия маржи, кто-то выигрывает за счёт трафика и оптимизации. Если Икс 5 действительно сможет удержать высокий уровень выплат, то интерес к бумаге может сохраниться даже после такого роста. Но тут важно понимать, что высокая доходность обычно идёт рука об руку с рисками.

Лично я смотрю на это с осторожным интересом. Рост на 46% уже закладывает определённый оптимизм, и любое отклонение от ожиданий может привести к коррекции. Тут важно не гнаться за движением, а трезво оценивать, насколько устойчива дивидендная история и не придётся ли компании урезать выплаты ради поддержания бизнеса.

Волатильность и риски в ритейле никто не отменял. Я бы просто наблюдал за тем, как компания будет подтверждать свои финансовые результаты и планы по дивидендам. Пока история выглядит интересно, но без фанатизма.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

⛽️ Газпромнефть может раскошелиться на дивиденды


Смотрю я на расклад по Газпромнефти и вижу довольно заманчивую картину. По прогнозам на 2027-2028 годы выплаты могут составить около 168 рублей на акцию. Если считать от текущих котировок, доходность за два года превышает 30%. Это уже совсем другой уровень по сравнению с тем, что предлагают многие другие истории на нашем рынке.

Главная интрига тут в норме выплат. Сейчас компания отдаёт 65% от прибыли, но есть ожидания, что планку поднимут до 75%. И долговая нагрузка, судя по всему, позволяет такой шаг. Это важный момент: когда компания может увеличить выплаты без ущерба для финансовой устойчивости, это сигнал, что менеджмент уверен в своих денежных потоках.

Лично я смотрю на это с осторожным интересом. Высокая доходность — это всегда приятно, но она не появляется на пустом месте. Тут важно понимать, что выплаты могут быть частично обеспечены за счёт долга или разовых факторов. Если прибыль останется стабильной, то сценарий вполне реалистичен. Если конъюнктура ухудшится, то планы могут скорректироваться.

Волатильность и риски в нефтегазовом секторе никто не отменял, так что я бы просто наблюдал за тем, как компания будет балансировать между интересами акционеров и собственной устойчивостью. Пока история выглядит интересно, но без фанатизма.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

📅 Накопленный купонный доход между выплатами

У каждой купонной облигации есть свой график выплат. Например, деньги могут поступать раз в месяц. При этом сам купон накапливается постепенно — за каждый день купонного периода.

Эта накопленная часть называется НКД — накопленный купонный доход. Его можно увидеть в карточке облигации у брокера.

Возьмём условный пример: по бумаге предусмотрен купон 30 рублей за 30 дней. В таком случае ежедневно накапливается по одному рублю:

🔹 через 10 дней НКД составит 10 рублей;
🔹 через 20 дней — 20 рублей;
🔹 за полный период купон составит 30 рублей до налогов.

НКД учитывается и при покупке облигации между выплатами. Покупатель оплачивает продавцу цену бумаги и накопленную часть купона. Затем получает очередной купон целиком — часть этой выплаты возмещает ему уже уплаченный НКД.

Например, если купить бумагу в нашем примере через 10 дней после начала периода, нужно будет заплатить продавцу 10 рублей НКД. Из следующего купона в 30 рублей собственный купонный доход покупателя составит 20 рублей до налогов — за оставшиеся 20 дней.

В карточке облигации полезно смотреть вместе на размер купона, дату следующей выплаты и НКД. Эти три показателя помогают понять, какая часть купона уже накопилась и когда предусмотрено поступление денег.

📅 Накопленный купонный доход между выплатами

🏦 Т-Технологии: дивиденды 4,7 рубля


Смотрю на новость по Т-Технологиям и вижу цифры: 4,7 рубля на акцию, доходность около 1,89%, последний день покупки — 9 октября. Для компании, которая сейчас активно растёт и вкладывается в развитие, такая выплата выглядит скромно, но это скорее ожидаемо.

Моё мнение — 1,89% это символическая доходность, и как драйвер для покупки она не работает. Т-Технологии сейчас в фазе активного роста: клиентская база 56,1 млн, кредитный портфель прибавил 21%, прибыль банковского бизнеса за 8 месяцев 131,8 млрд. Куда логичнее, что компания направляет средства на развитие, а не на щедрые выплаты. Так что тут дивиденды скорее формальность, чем реальный аргумент.

Отдельно отмечу, что для таких историй роста важнее смотреть на операционные показатели и на качество портфеля, а не на размер выплаты. Если компания продолжит наращивать бизнес такими темпами, то акционеры выиграют за счёт роста капитализации, а не за счёт дивидендов. Это другая логика инвестирования, и её стоит держать в голове.

Пока это нейтральный сигнал, который вряд ли сильно повлияет на настроения. Главное — следить за тем, как компания будет удерживать темпы роста и справляться с рисками, а не за размером разовой выплаты.

📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Займер - перестройка бизнеса и его новые направления

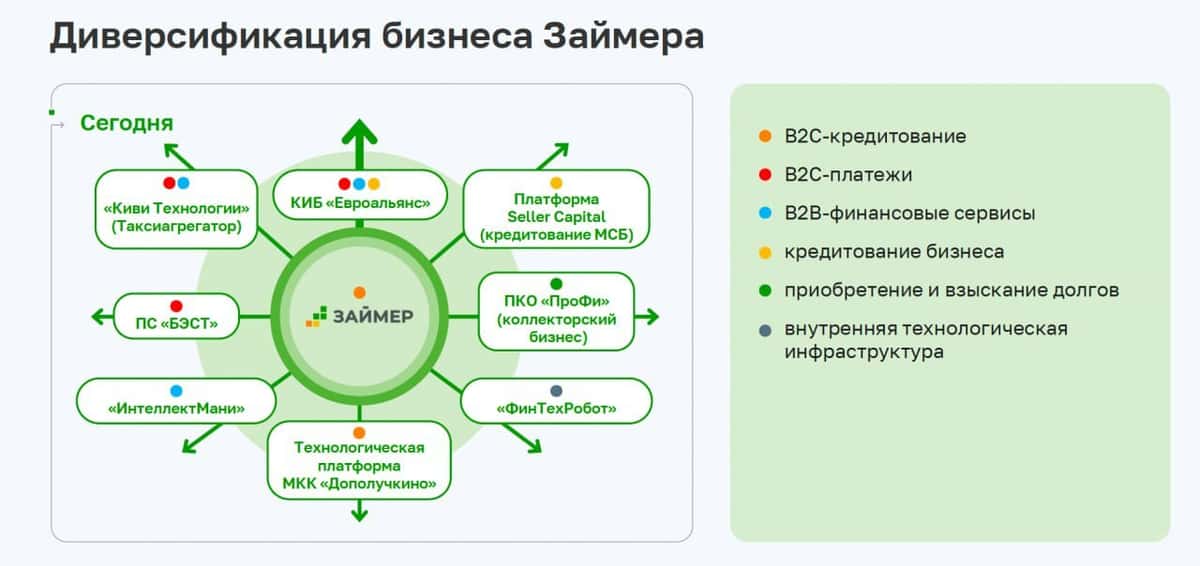
Структурные изменения экономической модели России и новые законодательные веяния заставляют бизнес адаптироваться к новым условиям. У одних это получается со скрипом, другие - успешно проходят трансформацию. Например, Займер: еще несколько лет назад инвестиционный кейс строился вокруг микрозаймов, а сегодня группа развивает сразу несколько финансовых направлений. Давайте еще раз во всем разберемся.

💵 Итак, во втором квартале 2026 года выдачи основного продукта Займера «Лимит+» (микрофинансового аналога кредитной линии) выросли на 91% к первому кварталу, до 10,07 млрд рублей. Это уже более 90% всех выдач Займера, которые составили во втором квартале 10,8 млрд рублей. Да, это мы сравниваем с первым кварталом, год к году общий объем выдач снизился. Но тут важно другое - компания оперативно адаптируется к новым условиям.

Причина такой перестройки во многом кроется в регулировании. С октября ограничат число одновременно действующих дорогих займов у одного клиента, а с апреля 2027 года правило станет еще строже. Какими окажутся его последствия для прибыли, пока до конца непонятно. Поэтому Займер заранее снижает зависимость от классических микрозаймов и развивает займы с возобновляемым лимитом.

📊 Отличным подспорьем может стать интеграция цифрового банка «Евроальянс». Это основной элемент транзакционного бизнеса Группы Займер. Только за первое полугодие 2026 года пользователи открыли 478 тыс. рублевых кошельков Qplus, а объем платежей в июне увеличился в 6 раз по сравнению с январем. Всего за первое полугодие 2026 года Займер заработал 1,38 млрд рублей комиссионных доходов, часть которых теперь приходится на «Евроальянс».

Контуры более широкого финансового бизнеса уже видны. «Таксиагрегатор» организует быстрые выплаты водителям и предлагает инструменты для таксопарков, Seller Capital кредитует продавцов маркетплейсов и предпринимателей, работающих по франшизе, банк «Евроальянс» развивает платежные продукты, а наличие «Лимит+» удерживает клиентов в составе группы дольше. Логика понятная: один клиент пользуется сразу несколькими финансовыми сервисами, а Займер экономит на его привлечении и увеличивает общий чек.

💰 Отдельно мне нравится дивидендная составляющая. С момента IPO в апреле 2024 года Займер уже выплатил или рекомендовал к выплате 72,75 рубля на акцию - почти 31% от цены размещения в 235 рублей всего за два с половиной года. Выплаты идут ежеквартально, а менеджмент подтверждает приверженность дивидендной стратегии. Для нашего рынка результат действительно сильный.

В итоге вектор развития мне понятен. Займер постепенно уходит от зависимости исключительно от коротких микрозаймов и строит более диверсифицированный финансовый бизнес. Как на прибыль повлияет регулирование 2027 года, пока большой вопрос, однако компания готовится к изменениям заранее. Плюс есть история регулярных высоких дивидендов. Мне нравится, что руководство понимает, куда двигаться дальше - теперь посмотрим, насколько хорошо эта трансформация будет конвертироваться в прибыль.

❗️Не является инвестиционной рекомендацией

♥️ Ставьте лайк, это мотивирует меня продолжать публиковать для вас аналитику.
$ZAYM

Займер - перестройка бизнеса и его новые направления

НМТП. Отчет за 2 кв 2026 по МСФО

Тикер: #NMTP
Текущая цена: 6.67
Капитализация: 128.5 млрд
Сектор: Транспортировка
Сайт: https://ncsp.ru/investors/

Мультипликаторы (LTM):

▫️ P/E - 3.03
▫️ P/BV - 0.66
▫️ P/S - 1.66
▫️ ROE - 21.6%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 1.93
▫️ Акт/Обяз - 3.11

Что нравится:

▫️ выручка выросла на 5.3% г/г (18.9 → 19.9 млрд);
▫️ чистая денежная позиция выросла на 11.9% к/к (28.6 → 32 млрд);
▫️ рост нетто фин дохода увеличился на 13.8% к/к (2 → 2.3 млрд);
▫️ чистая прибыль вырос на 13.2% г/г (11.1 → 12.6 млрд);
▫️ отличное соотношение активов и обязательств;

Что не нравится:

▫️ FCF снизился на 98.1% г/г (8.3 → 0.2 млрд);

Дивиденды:

Согласно стратегии развития до 2029 года компания будет направлять на дивиденды не менее 50% от чистой прибыли по МСФО, принимая во внимание размер FCF.

По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.8558 руб. (ДД 12.83% от текущей цены).

Мой итог:

Грузооборот портов за 2 квартал 2026 (г/г в млн тонн):
▫️ Новороссийск +9.5% (41 → 44.9);
▫️ Приморск +18.2% (14.8 → 17.5).

Падение грузооборота в первом квартале сменилось приличным ростом во втором. Логично, что выручка увеличилась и, скорее всего, также за счет роста тарифов. За полгода выручка увеличилась на 2.6% г/г (38.7 → 39.7 млрд).

Чистая прибыль немного увеличилась выросла лучше выручки. Причины - улучшение операционной рентабельности с 59 до 63.5% и более низкая эф. ставки налога на прибыль (23.9% vs 17.6% во 2 кв 2025). За полгода прибыль увеличилась на 8.3% г/г (21.6 → 23.3 млрд).

FCF обвалился на фоне разнонаправленного движения OCF (-39.7% г/г, 13 → 7.9 млрд) и кап. затрат (+62.7% г/г, 4.7 → 7.7 млрд). Увеличение Capex логично с учетом реализации проекта по строительству нового глубоководного терминала в порту Новороссийска. Ориентировочный срок завершения проекта - конец 2027 года, так что вполне вероятно увидим повышенные кап. затраты и в следующем году. Есть еще планы по строительству в Новороссийске терминала минеральных удобрений мощностью 6 млн т в год, но этот проект пока еще находится на начальной стадии (примерный срок завершения - 2030 год).

Чистая денежная позиция продолжает увеличиваться, хотя в 3 квартале стоит ожидать снижения из-за выплаты дивидендов.

Из-за атак беспилотников по черноморским портам у НМТП есть проблемы с грузооборотом в порту Новороссийска (-21.1% г/г, 28.5 → 22.5 млн т), что уже точно отразится на выручке в 3 квартале. Судя по развитию ситуации, проблема останется и в 4 квартале. В порту Приморск грузооборот за 2 месяца 3 квартала примерно на уровне прошлого года (+2.9% г/г, 10.3 → 10.6 млн т).

С учетом имеющихся сложностей выручка за 2 полугодие, наверняка, уменьшится, что отразится и на итоговых результатах за 2026 год. По приблизительным расчетом НМТП за год заработает прибыль в районе 37.8 млрд, что дает P/E 2026 = 3.4. Из-за снижения FCF на дивиденды вряд ли будет направляться более 50% от чистой прибыли. При таком раскладе итоговый дивиденд за 2026 год может составить 1.04 руб (ДД 15.6% от текущей цены).

История с продажей пакета в 20% акций принадлежащих государству продолжается. Минфин РФ сохраняет планы реализовать эти акции единым блоком до конца года. На результаты НМТП это вряд ли как-то повлияет.

В общем, основным риском остается атаки беспилотников по инфраструктуре компании и судам в портах, что значительно влияет на грузооборот. Пока этот риск реализовался в порту Новороссийска. При этом даже с учетом имеющихся проблем НМТП выглядит интересно из-за дешевой оценки, приятной форвардной див. доходности и будущего ввода новых мощностей.

Акции компании держу в портфеле с долей в 4.65% (лимит - 4%).

Прогнозная справедливая стоимость - 9.8 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

НМТП. Отчет за 2 кв 2026 по МСФО

⛽️ Газпромнефть объявила щедрые дивиденды


Смотрю на новость по Газпромнефти и вижу цифру 42.5 рубля на акцию, что от текущей цены дает около 8%. Это довольно внушительная доходность, и купить нужно успеть до 12 октября 2026 года, потом реестр закроется. Мое мнение — для нефтяного сектора такие выплаты выглядят вполне логично, потому что компания стабильно генерирует денежный поток.

Я смотрю на такие истории спокойно, без лишнего ажиотажа. Высокая дивидендная доходность это приятный момент, но не стоит воспринимать ее как единственный аргумент. Нефтянка чувствительна к ценам на сырье, к внешнему фону, к санкционному давлению, и волатильность тут может быть приличной.

Такое дело, что дивиденды это только часть общей картины. Я лично оцениваю компанию комплексно, глядя и на долговую нагрузку, и на свободный поток, и на общую конъюнктуру. Никто не застрахован от резких движений, и об этом стоит помнить всегда, особенно в текущих условиях.

Короче, до 12 октября время подумать еще есть. Главное — смотреть на вещи трезво и не поддаваться эмоциям, потому что рынок умеет удивлять в любую сторону.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?

На прошлой неделе (24 сентября 2026) Министерство финансов внесло в правительство бюджетный пакет на 2027–2029 годы, включающий очередной блок налоговых поправок. Рынок отреагировал незамедлительно: индекс Мосбиржи снизился, акции горно-металлургических компаний потеряли 3–7%.

Важный момент: Представленный пакет не является окончательным — у Минфина есть около двух месяцев для внесения дополнительных предложений.

Ключевой параметр для рынка облигаций:

Дефицит бюджета планируется на уровне около 2% ВВП ежегодно. Для сравнения: в действующем бюджете на 2027 год закладывался дефицит около 1,2% ВВП, на 2028-й — 1,3%. Таким образом, бюджетная траектория становится более дефицитной, чем предполагалось ранее.

Минфин РФ предлагает ввести налог для производителей цветных металлов, удобрений в 30%, для золотодобытчиков — 20% от сверхдоходов за 2026 г. к уровню 2025 г.

Какие компании попали под удар:

• Норникель
#GMKN — самый очевидный кандидат. Компания не платит дивиденды с 2023 года, и рынок ждал возврата к выплатам в 2026-м с коэффициентом 30–40% от свободного денежного потока. Теперь эти прогнозы приходится пересматривать вниз: налог может «съесть» 50–52 млрд рублей — это примерно 11–13% ожидаемой прибыли 2026 года.

• Полюс
#PLZL — случай парадоксальный. Ещё в июле 2026-го компания добровольно отказалась от дивидендов до 2030 года, сославшись на инвестпрограмму (Сухой Лог, $6 млрд) и дорогой долг. Многие аналитики считают, что этот отказ был в том числе упреждающей реакцией на грядущий windfall tax. Так что налог бьёт по компании, которая и так не платит дивиденды, — скорее дополнительное давление на капитализацию, а не на выплаты.

• ФосАгро
#PHOR — по оценке БКС, прибыль в 2026 году ожидается ниже, чем в 2025-м, поэтому формально сверхдоходов может и не быть. Всё зависит от методики расчёта «базового» уровня.

• РУСАЛ
#RUAL — самый большой вопрос. Если налог распространится на алюминий, эффект может достигать 38% прибыли (по оценке ПСБ). Но алюминий не является «твёрдым полезным ископаемым», и тогда налог будет браться только с бокситовой руды — эффект многократно слабее.

Второй удар — по пассивным доходам инвесторов:

Дивиденды и так облагаются НДФЛ по прогрессивной шкале — от 13% до 22%. Но для крупного держателя дивидендных бумаг рост ставки до 18–22% — это прямое снижение чистой доходности. Компания платит меньше, а инвестор получает ещё меньше — налог съедает разницу.

Правда, Минфин уверяет: изменения затронут около 4 млн человек — не более 6% налогоплательщиков. Для большинства с небольшими портфелями и средними доходами ничего не поменяется — они остаются на 13%.

Кому пока удалось избежать пересмотра налогов:

• Нефтегаз — не затронут, и это не случайно. В отрасли уже действует НДПИ и другие механизмы изъятия ренты: государство забирает в среднем 76–81% доналоговой прибыли нефтяников.

• Угольная промышленность — та же логика. Угольщики уже платят отраслевые налоги, и новый налог на сверхдоходы их не касается.

• Чёрная металлургия — в предложении Минфина речь идёт только о твёрдых полезных ископаемых — драгоценных и цветных металлах, удобрениях.

• Банки — несмотря на рекордную прибыль (3,5–3,8 трлн рублей за 2024–2025 годы). Ранее ЦБ и профильный комитет Госдумы выступали против изъятия капитала у банков — это напрямую сокращает их способность кредитовать экономику.

• IT-сектор — не упомянут. Компании годами получали льготы на фоне импортозамещения (только за 2022–2024 годы они обошлись бюджету в 1,3 трлн рублей).

• Энергетика — «Россети» ведут масштабные инфраструктурные проекты с огромной инвестпрограммой. Дополнительная налоговая нагрузка усложнит поиск финансирования.

Важно помнить: список компаний для налога на сверхдоходы пока не опубликован. Текст законопроекта должен поступить в Госдуму до 1 октября — тогда станет точно ясно, кто попал, а кто нет.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?

Россети Центр. Отчет за 2 кв 2026 по МСФО

Тикер: #MRKC
Текущая цена: 0.72
Капитализация: 30.4 млрд
Сектор: Электросети
Сайт: https://www.mrsk-1.ru/

Мультипликаторы (LTM):

▫️ P/E - 2.06
▫️ P/BV - 0.38
▫️ P/S - 0.19
▫️ ROE - 18.4%
▫️ ND/EBITDA - 0.75
▫️ EV/EBITDA - 1.44
▫️ Акт/Обяз - 1.82

Что нравится:

▫️ рост выручки на 13.8% г/г (33.4 → 38 млрд);
▫️ положительный FCF +59 млн против -326 млн во 2 кв 2025;
▫️ чистый долг снизился на 1.7% к/к (33.7 → 33.1 млрд). ND/EBITDA улучшился с 0.81 до 0.75;
▫️ нетто фин расход уменьшился на 5.4% к/к (1.3 → 1.2 млрд);
▫️ чистая прибыль увеличилась на 21.8% г/г (3.3 → 4 млрд);

Что не нравится:

▫️ среднее соотношение активов и обязательств.

Дивиденды:

По див. политике выплаты 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО с корректировкой на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.

По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.0528 руб. (ДД 7.33% от текущей цены).

Мой итог:

Полезный отпуск увеличился на 0.9% г/г (11.1 → 11.2 млрд кВт*ч). Уровень потерь в 10.53% является самых высоким значением во 2 квартале за последние 5 лет. Вообще, в сравнении с другими "дочками" холдинга у Центра самый большой процент потерь. Рост тарифа за квартал в среднем составил +12.2% г/г (2746 → 3082 руб/МВт*ч).

Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +14% (30.3 → 34.3);
▫️ технологическое присоединение +26.2% (2.2 → 2.7).

За полгода выручка увеличилась на 13.5% г/г (71 → 80.6 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.

В отчетном квартале динамика по прибыли лучше выручки за счет улучшения операционной рентабельности с 14.3 до 19.9%, снижения нетто фин расхода (1.6 → 1.2 млрд) и уменьшения эф. ставки налога на прибыль (28% vs 33.4% во 2 кв 2025).

FCF положительный в отличии от прошлого года на фоне разнонаправленного роста OCF (+1.5% г/г, 5.8 → 5.9 млрд) и снижения кап. затрат (-4.8% г/г, 6.1 → 5.8 млрд).
Долговая нагрузка продолжила снижаться в первую очередь за счет роста EBITDA.

В соответствии с последней версией ИПР за 2026 год планируется заработать 12.3 млрд. По МСФО за полугодие план выполнен на 69.5%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из цифры по ИПР, то это дает P/E 2026 = 2.48. Дивиденд по ИПР получается 0.1205 руб (ДД 16.73% от текущей цены).

Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.

Если смотреть только на ИПР, то у Россети Центр самая высокая див. доходность за 2026 год среди остальных нормальных "дочек" холдинга (и вторая по доходности за 2027 год после Северо-Запада). Но уже есть прецедент, когда выплаты за прошлый год были кратно "срезаны" по причине того, что часть прибыли перевели в резервный фонд для финансирования ремонтных, инвестиционных и модернизационных работ. Дивиденд за прошлый год был одним из самых низких среди компаний Россети (на уровне Россети Юг).

И тут уже вопрос веры в то, что такое не повторится еще раз (или хотя бы прибыль на дивиденды будет скорректирована не так значительно). А еще получается, что компания становится "миркоином" больше некоторых компаний. Если СВО закончится, то как-будто и не будет повода для создания больших резервов для выполнения ремонтных и восстановительных работ. И значит можно направлять на дивиденды всю запланированную сумму.

Акций компании нет в портфеле.

Прогнозная справедливая стоимость - 0.959 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Россети Центр. Отчет за 2 кв 2026 по МСФО

💎 Норникель тоже подкинул монетку акционерам

Ну вот, дошли руки и до Норникеля. Тут дивиденд обозначен в 1.85 рубля на акцию, а это около 1.5 процента к текущей цене. Честно говоря, смотрю на эту цифру и понимаю — скромненько. Но давайте разбираться без эмоций.

Такое дело, что 1.5 процента — это скорее символическая выплата, чем серьезный доход. Для гиганта такого масштаба можно было бы ожидать и побольше. Но тут, видимо, свои причины — возможно, компания придерживает средства на другие цели, а может, просто момент такой.

Смотрите, по срокам все стандартно: купить надо успеть до 9 октября, а 12 октября реестр уже закрывается. Окно короткое, так что если кто-то рассматривает участие, времени на раскачку особо нет.

Мое мнение — новость слабо позитивная. Сам факт выплаты это плюс, но доходность настолько небольшая, что всерьез ради нее заходить в бумагу я бы не стал. Тут скорее история для тех, кто и так уже держит позицию и просто получит свои копейки. Волатильность и общий фон никто не отменял, так что тут каждый решает сам.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

🏦 Банк Санкт-Петербург утвердил дивиденды, и по обычке сумма довольно ощутимая


Акционеры на внеочередном собрании одобрили выплаты по итогам первого полугодия 2026-го. По обыкновенным акциям — 19,17 рубля, по привилегированным — 0,22 рубля. Всего на это направят 8,2 млрд рублей, что составляет 50% чистой прибыли по МСФО. Реестр закрывается 5 октября.

Смотрю на это так: 19 рублей на обычку при текущих котировках это вполне приличная доходность, заметно выше среднего по сектору. И что важно, банк делится половиной прибыли — это уже не символический жест, а серьезный возврат капитала.

Но тут стоит держать в голове контекст. Буквально недавно выходил отчет за восемь месяцев по РСБУ, где чистая прибыль упала в полтора раза — до 21,12 млрд. То есть текущая выплата хорошая, а вот динамика бизнеса настораживает. Возможно, это разовые факторы, но осадок остается.

Мне кажется, тут важно не делать резких выводов. Дивиденд приятный, но устойчивость прибыли под вопросом. Я лично буду смотреть на следующие отчеты, чтобы понять, это просадка в моменте или начало тренда.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

🏠 ДОМ.РФ по метрике рост плюс дивиденды выглядит едва ли не лучшим на рынке


Смотрю на цифры и вижу 3,3x P/E при дивдоходности около 15% годовых. Компания при этом растет примерно на 30% год к году. Сочетание дешевой оценки, высокой выплаты и живого роста встречается сейчас крайне редко, таких историй на рынке буквально единицы.

В портфеле доля 6,7%, а по прибыли пока ноль. То есть позиция есть, но вклад в общий результат еще не проявился. Я смотрю на это как на историю, которая только разворачивается, а не как на уже отыгранную.

Понятно, что темпы роста бизнеса будут замедляться, бесконечно 30% не бывает. Но даже при более скромной динамике дешевая оценка и дивдоходность в 15% дают довольно широкую подушку. Мне кажется, именно это сочетание и делает бумагу интересной.

Поэтому продолжаю увеличивать долю ДОМ.РФ в портфеле. Спокойно, без спешки, но вектор понятен. Тут важен не момент, а горизонт.
‼️Какие акции купить прямо сейчас🔥
СПИСОК:https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

Транснефть. Отчет за 2 кв 2026 по МСФО

Тикер: #TRNFP
Текущая цена: 1018
Капитализация: 737.2 млрд
Сектор: Транспортировка
Сайт: https://транснефть.рф/investors/

Мультипликаторы (LTM):

▫️ P/E - 3.11
▫️ P/BV - 0.25
▫️ P/S - 0.50
▫️ ROE - 7.9%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 0.92

Что нравится:

▫️ рост выручки на +5.8% г/г (357.9 → 378.8 млрд);
▫️ чистая денежная позиция выросла на 19.9% к/к (164 → 213.1 млрд);
▫️ чистая прибыль увеличилась на 3.8% г/г (77.2 → 80.2 млрд)

Что не нравится:

▫️ отрицательный FCF еще уменьшился в 2 раза г/г (-19.7 → -39.6 млрд);
▫️ нетто фин доход снизился на 3.7% к/к (20.5 → 19.7 млрд).

Дивиденды:

Дивиденды определяются на основе распоряжения Правительства РФ в размере не менее 50% от нормализованной чистой прибыли по МСФО (не учитываются доли в прибыли зависимых и совместно контролируемых компаний; доходы, полученные от переоценки финансовых вложений; положительное сальдо курсовых разниц и прочие нерегулярные неденежные составляющие прибыли).

По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 175.28 руб. (ДД 17.22% от текущей цены).

Мой итог:

Если в 1 квартале рост выручки был почти формальным и уступал уровню индексации тарифа (5.1%), то в отчетном квартале динамика была уже лучше и рост оказался вышел индексации. На это повлияло увеличение объем экспорта нефти и нефтепродуктов в ключевых для компании портах (Приморск +15.3%, Козьмино +5%, Козьмино +13.6% и только Усть-Луга -29.6%), а также восстановление с конца апреля экспорта по нефтепроводу "Дружба" в Венгрию и Словакию. За полгода выручка выросла на 2.9% г/г (719.5 → 740.1 млрд).

Несмотря на ухудшение операционной рентабельности с 24.9 до 22.1% и снижение нетто фин дохода (28.6 → 19.7 млрд), чистая прибыль за квартал увеличилась. Помог рост неоперационных доходов (прочие доходы и прибыль в доле совместных предприятиях), а также более низкая эф. ставка налога на прибыль (35.6% vs 38.4% во 2 кв 2025). Стоит отметить, что этот неоперационный доход не входит в дивидендную базу и нормализованная прибыль фактически меньше прошлого года (примерно 57.5 млрд vs 69.6 млрд во 2 кв 2025). За полгода чистая прибыль снизилась на 2.7% г/г (161.4 → 157.2 млрд).

FCF отрицательный и заметно хуже прошлого года на фоне недобора OCF (-31.8% г/г, 60.7 → 41.4 млрд) и небольшого роста кап. затрат (+0.7% г/г, 80.4 → 81 млрд).
Чистая денежная позиция на месте. Более того она неплохо увеличилась за квартал (в первую очередь за счет снижения резервов предстоящих расходов, которые Транснефть учитывает при расчете чистого долга).

Большинство аналитиков считают, что второе полугодие будет слабее первого (последние несколько лет так и было). Хотя это в большей степени касается стандартной прибыли, а не нормализованной. Плюс есть еще ряд факторов, которые негативно повлияют на результаты компании:
▫️ проблемы с отгрузкой в порту Новороссийска (за июль-август -21.3% г/г) из-за регулярных атак беспилотников по инфраструктуре и судам. За июль-август также снизился экспорт с Усть-Луга на 12.1% г/г (по Козьмино и Приморску рост);
▫️ с июля Казахстан не отгружает нефть в Германию по «Дружбе»;
▫️ в июле компания купила за 40 млрд рублей долю 7.52% в Газпромбанке (банк выпустил дополнительные 50.6 млн обычных акций). По грубым прикидкам Транснефть потеряла примерно 2 руб прибыли на акцию из-за траты средств, а взамен получила актив с див. доходностью в 6.5% (исходя из выплаты за 2025).

По примерным подсчетам за 2026 год компания получит прибыль в районе 229 млрд, что дает P/E 2026 = 3.23. Нормализованная прибыль может быть выше (около 250 млрд). Тогда дивиденд будет в районе 172.48 руб (ДД 16.94% от текущей цены). При текущих котировках компания выглядит вполне интересно в качестве дивидендного актив, но при этом стоит понимать, что у Транснефти отсутствуют какие-то значимые драйверы роста. Есть только индексация тарифов, но там прирост слишком скромный. Да и то динамика выручки не всегда успевает за индексацией.

Акций компании держу в портфеле, но планирую их продать при удобно случае.

Прогнозная справедливая стоимость - 1261 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Транснефть. Отчет за 2 кв 2026 по МСФО

МТС - разбор акций (продолжение)

Что же думает об этом рынок? Например, аналитики Атона утверждают, что по новой дивполитике ежегодный полный возврат (дивиденды + обратный выкуп) составит как раз примерно около тех же самых 35 руб. на акцию. Это примерно 24,5 руб. в виде дивидендов, и примерно 10,5 руб. обратным выкупом.

Но при этом эти выплаты разнесены, и явно менее гарантированы (если вообще можно вести речь о гарантиях в случае выплат дивидендов), чем ранее. А что касается выплат 10,5 руб, на 1 акцию в виде выкупа, то если предположить, что акции бы выкупались сейчас, по текущей рыночной цене 247 руб, то легко посчитать, что у инвестора бы выкупили всего примерно 17,5 % от его пакета акций МТС.

Да и вопрос, а нужен ли долгосрочному инвестору обратный выкуп? Ведь все зависит от цены приобретения акции в портфель, и далеко не всегда инвестор, купивший акции МТС на «долгосрочку» и пребывающий в убытке, пойдет на обратный выкуп по невыгодной для него рыночной цене. А значит, изрядная доля этих ежегодных выплат может вообще пройти «мимо» инвестора.

Раньше такого быть не могло, все ежегодные выплаты производились в виде исключительно дивидендов, и инвестор мог их получать, не продавая свои акции в убыток. Естественно, сама компания прекрасно понимает, что эта новая див. политика гораздо более выгодна ей самой. Ведь реально инвесторам придется платить значительно меньше.

Но биржа состоит, как известно, не из одних дураков. За последующие три торговых дня акции МТС на Мосбирже упали более чем на 12%. Так что все эти дивидендные новации явно не по вкусу рынку.

Так что же в итоге, что делать инвестору, который присматривается к акциям МТС?

Здесь можно констатировать следующее. Многие годы акции МТС были одной из немногих, по-настоящему «дивидендных акций» российского рынка. В свое время Мы уже писали об акциях МТС , как о дивидендных акциях подробно: Дивидендные акции, насколько они «дивидендные» ?: МТС – Telegraph.

Компания реально платила своим инвесторам доход, в отличие от большинства якобы «дивидендных историй» нашего рынка, которые регулярно рекламируются сейлз-менеджерами брокерских компаний и банков. Коэффициент стабильности выплат на данный момент (до введения новой див. политики) 0,71, что довольно высоко. Сам же совокупный доход от владения акциями совсем не велик (дивиденды + прирост рыночной цены) порядка 6,2% годовых и мог устроить далеко не каждого инвестора. Ведь рыночная цена этих акций годами не растет, по факту находясь в «боковике» (рис.1).

Многие годы МТС представляла собой классический пример по-западному «дивидендной» компании. Не очень то и развиваясь, не делая масштабных вложений в новые проекты , компания распределяла большую часть своих доходов среди акционеров в виде дивидендов. В условиях низкой инфляции это могло устраивать некоторую часть инвесторов. Вроде как некий «островок стабильности» в бушующем море российских акций. Теперь все это, судя по всему, уходит в прошлое. И на данный момент на предложение от вашего сейлз-менеджера купить акции МТС «в долгосрочку» с расчетом на дивиденды, стоит очень крепко подумать.

Дзарасов Алан, эксперт и преподаватель 1ИФИТ.

#МТС
https://t.me/ifitpro

МТС - разбор акций (продолжение)

🔩 Норникель оживает, но дивиденды пока скромные


Смотрю я на Норникель и вижу, что конъюнктура для бизнеса заметно улучшилась. Цены на металлы во втором полугодии 2026 года выше прошлогодних: медь торгуется примерно на 34 процента дороже, платина и никель прибавили 11–12 процентов. Мое мнение — вот это и есть главный позитив для компании, потому что медь стала крупнейшим источником выручки, давая больше 30 процентов доходов. Так что за динамикой именно этого металла теперь стоит следить особенно внимательно.

Второй попутный ветер — ослабление рубля. Во втором полугодии курс просел на 6,5 процента к уровню первого. Это значит, что финансовые результаты второй половины года должны выйти куда лучше, чем годом ранее и чем в первом полугодии. Мое мнение — сочетание дорогих металлов и слабого рубля работает в плюс, и это отразится на отчетности.

На фоне улучшения конъюнктуры компания смогла вернуться к промежуточным дивидендам впервые с 2023 года. Совет директоров рекомендовал 1,85 рубля на акцию, это 28,3 млрд рублей при доходности около 1,4 процента. ВОСА намечено на 30 сентября. Но вот нюанс: выплата существенно превышает скорректированный FCF за период в 16,2 млрд, то есть составляет около 175 процентов рублевой дивидендной базы. Мое мнение — то есть платят опять с запасом, залезая в долг.

Финал года должен быть больше за счет высоких цен на металлы и слабого рубля во втором полугодии. Но общая дивдоходность за год все равно ограничится 5–7 процентами. Если конъюнктура сохранится и в 2027 году, доходность может подняться до 8–10, что тоже немного в текущих реалиях. Давят на выплаты два фактора: высокие процентные расходы и масштабная инвестпрограмма. Мое мнение — по текущим ценам смотрю на Норникель нейтрально, бумага стоит шесть прибылей 2026 года с доходностью ниже среднего. Главным драйвером переоценки могла бы стать девальвация, но для паритета со Сбером доллар должен уйти к 98–102 рублям. Так что итоговая прогнозная цена видится около 115 рублей, это минус 8 процентов от текущих.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

🛢 Газпром нефть отчиталась шикарно, но дивиденды платит в долг


Разбираю я тут отчет Газпром нефти за первое полугодие 2026 года, и цифры прям радуют глаз. Выручка подросла до 1880 млрд рублей, плюс 5,9 процента к прошлому году. Скорректированная EBITDA вообще рванула на 42,6 процента, до 727,5 млрд. А чистая прибыль и вовсе выросла на 90 процентов, добравшись до 286,1 млрд. Мое мнение — такой отчет выглядит очень мощно, тут есть на что посмотреть.

Помогли компании благоприятная конъюнктура и рост цен на энергоносители, плюс демпферные выплаты подоспели. Добыча углеводородов составила 65,64 млн тонн нефтяного эквивалента, плюс 0,9 процента. А вот переработка просела до 20,33 млн тонн, минус 6,4 процента. Операционные расходы при этом снизились на 5,4 процента, выручка от продажи нефти, газа и нефтепродуктов подросла на 7,3 процента. Правда, по курсовым разницам вылез убыток в 9 млрд против прибыли 42,3 млрд годом ранее.

Но вот что настораживает. Чистый долг на конец полугодия вырос до 1,27 трлн рублей против 788,5 млрд ранее, соотношение ND/EBITDA уже 1,14. Причина — масштабные инвестиции, в частности финансирование Чонской группы в Восточной Сибири. Свободный денежный поток с учетом погашения обязательств по строительству ушел в минус на 105,3 млрд. CAPEX вырос на 21,7 процента, до 398,6 млрд, а общий долг достиг 1,7 трлн. Мое мнение — вот здесь и кроется главная загвоздка всей истории.

Теперь про дивиденды, и тут самое интересное. Политика компании предполагает выплату не менее 50 процентов от чистой прибыли по МСФО. Но совет директоров рекомендовал за первое полугодие 42,51 рубля на акцию, а это 8 процентов дивдоходности к текущей цене. Суммарно промежуточные выплаты тянут на 201,6 млрд, что эквивалентно примерно 70 процентам чистой прибыли. То есть payout снова повысили, хотя во втором полугодии 2025 его уже снижали с 75 до 50 процентов. Мое мнение — вот это и есть дивиденды в долг, когда FCF отрицательный, а выплаты растут.

Причина такого решения, как я вижу, лежит на поверхности. Материнскому Газпрому нужна ликвидность, и дочка выступает таким себе донором. Компания зарабатывает хорошо, но инвестиции огромные, свободный поток в минусе, а деньги на дивиденды берутся из долга. Высокая дивдоходность тут выглядит заманчиво, но за ней стоит растущая долговая нагрузка. Волатильность и риски никто не отменял, так что выводы делаю с оглядкой на этот дисбаланс.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!