⛽️ Газпромнефть может раскошелиться на дивиденды
Смотрю я на расклад по Газпромнефти и вижу довольно заманчивую картину. По прогнозам на 2027-2028 годы выплаты могут составить около 168 рублей на акцию. Если считать от текущих котировок, доходность за два года превышает 30%. Это уже совсем другой уровень по сравнению с тем, что предлагают многие другие истории на нашем рынке.
Главная интрига тут в норме выплат. Сейчас компания отдаёт 65% от прибыли, но есть ожидания, что планку поднимут до 75%. И долговая нагрузка, судя по всему, позволяет такой шаг. Это важный момент: когда компания может увеличить выплаты без ущерба для финансовой устойчивости, это сигнал, что менеджмент уверен в своих денежных потоках.
Лично я смотрю на это с осторожным интересом. Высокая доходность — это всегда приятно, но она не появляется на пустом месте. Тут важно понимать, что выплаты могут быть частично обеспечены за счёт долга или разовых факторов. Если прибыль останется стабильной, то сценарий вполне реалистичен. Если конъюнктура ухудшится, то планы могут скорректироваться.
Волатильность и риски в нефтегазовом секторе никто не отменял, так что я бы просто наблюдал за тем, как компания будет балансировать между интересами акционеров и собственной устойчивостью. Пока история выглядит интересно, но без фанатизма.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
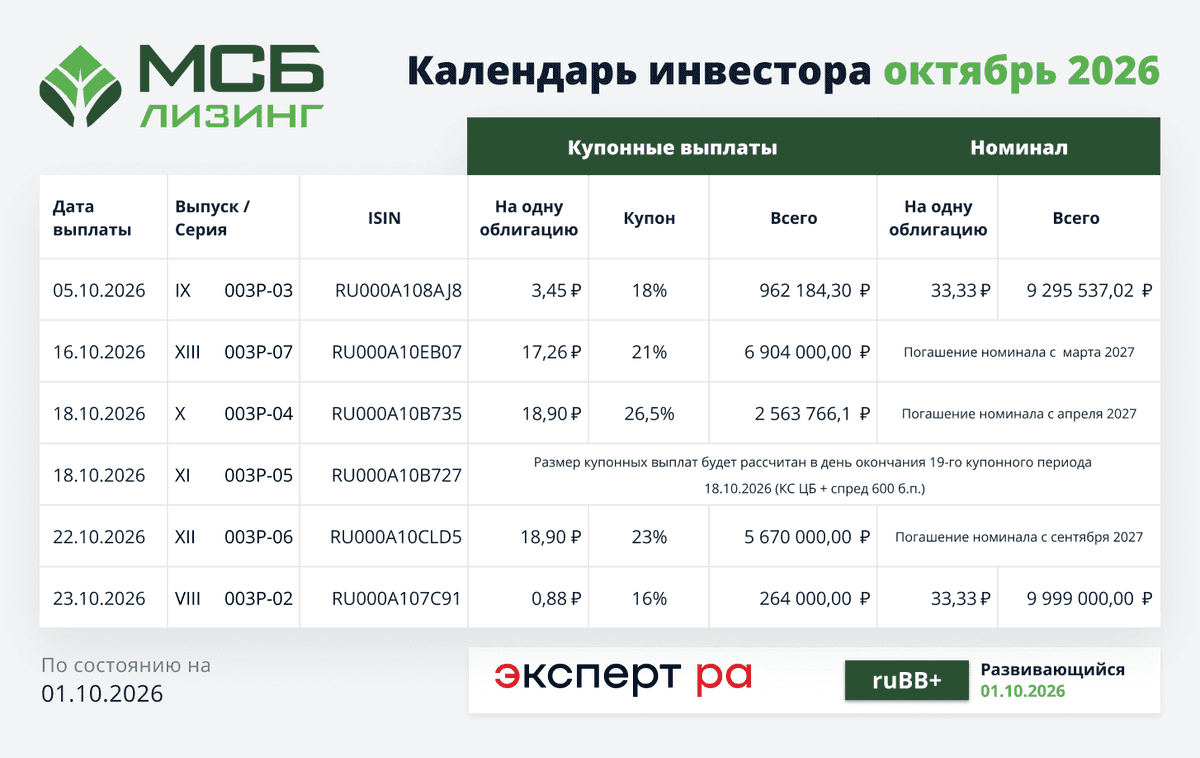
Календарь инвестора октябрь 2026
Уважаемые инвесторы, публикуем #календарь_инвестора на октябрь 2026
🔹 05.10.2026: IX выпуск - серия 003Р-03 // ISIN $RU000A108AJ8
• Купонные выплаты — 3.45 ₽ на одну облигацию (18%), всего 962 184.30 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 295 537.02 ₽
🔷 16.10.2026: XIII выпуск - серия 003Р-07 // ISIN $RU000A10EB07
• Купонные выплаты — 17.26 ₽ на одну облигацию (21%), всего 6 904 000 ₽
• Погашение номинала будет осуществляться с марта 2027
🔷 18.10.2026: X выпуск - серия 003Р-04 // ISIN $RU000A10B735
• Купонные выплаты — 18.9 ₽ на одну облигацию (26,5%), всего 2 563 766.1 ₽
• Погашение номинала будет осуществляться с апреля 2027
🔷 18.10.2026: XI выпуск - серия 003Р-05 // ISIN $RU000A10B727
• Размер купонных выплат будет рассчитан в день окончания 19-го купонного периода 19.10.2026 (КС ЦБ + спред 600 б.п.)
🔷 22.10.2026: XII выпуск - серия 003Р-06 // ISIN $RU000A10CLD5
• Купонные выплаты — 18.9 ₽ на одну облигацию (23%), всего 5 670 000 ₽
• Погашение номинала будет осуществляться с сентября 2027
🔷 23.10.2026: VIII выпуск - серия 003Р-02 // ISIN $RU000A107C91
• Купонные выплаты — 0,88 ₽ на одну облигацию (16%), всего 264 000 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 999 000 ₽
💚 Спасибо, что вы с нами! Команда «МСБ-Лизинг»
Черкизово. Отчет за 2 кв 2026 по МСФО
Тикер: #GCHE
Текущая цена: 3608
Капитализация: 152.3 млрд
Сектор: Агропищепром
Сайт: https://cherkizovo-group.com/investors/
Мультипликаторы (LTM):
▫️ P/E - 4.1
▫️ P/BV - 0.98
▫️ P/S - 0.52
▫️ ROE - 13.2%
▫️ ND/EBITDA - 2.18
▫️ EV/EBITDA - 4.57
Что нравится:
▫️ выручка выросла на 5.9% г/г (71.5 → 75.7 млрд);
▫️ FCF увеличился (0.4 → 4.8 млрд);
▫️ чистый долг вырос на 3.4% к/к (135 → 139.5 млрд), но ND/EBITDA улучшился с 2.2 до 2.18;
Что не нравится:
▫️ нетто проц. расход вырос на 6.4% к/к (4 → 4.2 млрд);
▫️ чистая прибыль снизилась 8.4% г/г (7.7 → 7 млрд).
Дивиденды:
Выплата не менее 50% от чистой прибыли по МСФО скор. на изменение справедливой стоимости биологических активов и с/х продукции, при условии сохранения ND/скор. EBITDA < 2.5 в среднесрочной перспективе. Выплата раз в полгода.
СД рекомендовал дивиденд за 1 пол 2026 в размере 120.19 руб (ДД 3.33% от текущей цены).
Мой итог:
Операционные показатели продаж за полугодие (г/г в тыс т):
▫️ курица -1.7% (487.94 → 479.42);
▫️ индейка +6.2% (56.95 → 59.85);
▫️ свинина -2.1% (138.73 → 135.82);
▫️ мясопереработка -6.3% (92.85 → 86.99).
Уменьшение по Курице связано с сокращением экспортных поставок и снижением продаж в канале Фудсервис. Индейка в плюсе из-за роста объемов производства в живом весе, в связи с улучшением производственных показателей эффективности. Снижение объемов по Свинине связано с изменением технологии выращивания и переходом на новую систему. Объемы продаж Мясопереработки уменьшились в связи с сокращением плана по обвалке.
Выручка за полугодие по сегментам (г/г в млрд без межсегмента):
▫️ курица +4.1% (86.9 → 90.8);
▫️ свинина -3.4% (11.2 → 10.8);
▫️ мясопереработка -1% (31.8 → 31.5);
▫️ индейка +15.4% (7.7 → 8.9);
▫️ растениеводство +222.7% (0.3 → 1).
В отличии от первого квартала во втором выручка показала рост. Несмотря на снижение объемов в ключевых сегментах, за полугодие выручка выросла на 3.5% г/г (136.9 → 141.6 млрд) за счет роста средних цен реализации продукции.
Во 2 квартале прибыль снизилась на фоне ухудшения операционной рентабельности с 18.9 до 15.2%. При этом скорректированная прибыль увеличилась в несколько раз (1.5 → 7.9 млрд). За полгода прибыль выросла в 2.1 раза г/г (7 → 14.1 млрд).
FCF за квартал сильно выше прошлого года за счет более сильной динамики OCF (+76% г/г, 6 → 10.6 млрд) относительно кап. затрат (+3.7% г/г, 5.6 → 5.8 млрд). За полгода скор. FCF кратно увеличился (1.4 → 10.1 млрд).
Долговая нагрузка за квартал снизилась благодаря уменьшению чистого долга и росту EBITDA. Компания отдаляется от ND/EBITDA выше 2.5, что важно для регулярной выплаты дивидендов.
Сама компания осторожно оценивает перспективы 2 полугодия, ожидая ускорения роста расходов. Особенно опасение вызывает ситуация с топливом - в 3 квартале начинается уборочная кампания, и как ее проведение, так и себестоимость будущего урожая зависят от стабильности поставок топлива и цен на него.
При этом есть и положительные моменты:
▫️ ослабление рубля позволит продукции Черкизово быть более конкурентоспособной в борьбе с китайским импортом и даст прирост к экспортной выручке;
▫️ цены на курицу за июль-август заметно выше прошлогодних (+13.4% и +15.8% г/г, соответственно).
В прошлом обзоре за ориентиры по году были взяты прирост выручки в 5% и рентабельность 10%. С учетом результатов квартала прогноз по выручке выглядит достижимым, а вот рентабельность под вопросом из-за возможно более дорогих цен на топливо для аграриев. По примерным подсчетам прибыль за 2026 год может быть 27.3 млрд, что дает P/E 2026 = 5.58 и общий дивиденд в районе 224.4 руб (ДД 6.22% от текущей цены). Стоит отметить, что из-за изменения стоимости биоактивов прибыль может прилично "шатать" в разные стороны. Опираясь на данные озвученные выше скор. прибыль может быть около 18.9 млрд (P/E скор. 2026 = 8.04).
В целом, компания интересная в интересном секторе, но пока, субъективно, оценивается выше справедливых значений. Пока лучше наблюдать со стороны.
Акций Черкизово нет в портфеле.
Прогнозная справедливая стоимость - 3234 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram