Поиск

Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости

1️⃣ Арбитражный суд Дальнего Востока обязал Rio Tinto выплатить Русалу $RUAL 1,278 млрд$ и передать ему 66% в Oyu Tolgoi LLC — операторе четвертого по величине медного месторождения в мире, расположенного в Монголии.
Спор тянется с 2022 года: после введения австралийских санкций Rio Tinto лишила Русал прав на переработку сырья в совместном предприятии Queensland Alumina, где Rio Tinto владела 80%, а Русал — 20%, а иск в австралийских судах Русал проиграл и в апреле 2025 года подал его в российский арбитраж.
Актив Oyu Tolgoi оценивается в 18 млрд$, ожидаемая годовая добыча меди на нем — около 500 тыс. тонн в 2028-2036 годах.
Rio Tinto заявила, что обжалует решение, настаивая на соответствии своих действий международным санкционным режимам.

Российский суд впервые превратил санкционный спор в реальную долю действующего зарубежного актива вместо денежной компенсации, и теперь ключевой вопрос — признают ли это решение Монголия и другие юрисдикции.

Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости

Турецкий гамбит - может ли кризис фондов денежного рынка повториться в России?

Знаете ли вы, что лежит внутри вашего фонда ликвидности? Что будет, если все одновременно захотят забрать оттуда деньги? Скандал с турецкими инвестиционными фондами ликвидности - повод посмотреть и изучить этот инструмент, который за последние годы стал для российского инвестора почти эквивалентом свободных денег на счете.

В Турции проблемы нескольких УК привели к приостановке операций и ликвидации порядка 130 фондов, власти заморозили фонды семи УК. Потери - примерно 891 млрд лир активов, пострадали 353 тыс. инвесторов. В центре истории, в том числе, Tera Portföy Money Market Fund - фонд денежного рынка, который позиционировался как низкорисковый продукт с расчетами T+0.

Турецкий кейс не стоит механически переносить на Россию, устройство крупнейших российских фондов денежного рынка существенно отличается, но разобраться надо - что именно делает фонд надежным, название или конструкция активов внутри него?

Главное - понимать и помнить, денежный фонд это не депозит! Пай фонда - ценная бумага, инвестиционный продукт! Государство не гарантирует ни его доходность, ни возврат первоначально вложенной суммы так, как это работает в системе страхования банковских вкладов.

Да, поведение фонда напоминает депозит, ну, или накопительный счет - стоимость пая растет каждый день, волатильность минимальна, купить и продать паи можно быстро. И это психологическая ловушка! Инвестор перестает воспринимать фонд как портфель финансовых активов и начинает воспринимать его как кэш с процентом! Турецкий кризис хорошо показывает, почему это опасно!

Как устроены крупнейшие российские фонды денежного рынка: LQDT под управлением ВИМ Инвестиции, SBMM от УК Первая AKMM от Альфа-Капитал. По раскрытию LQDT на 31.08.26 года стоимость активов фонда - около 764 млрд рублей, на балансе фонда не было российских акций, корпоративных облигаций, ОФЗ и депозитов - весь объем приходился на дебиторскую задолженность по сделкам, т. е. фонд представлял собой, прежде всего, операции денежного рынка. У AKMM также основа стратегии - сделки РЕПО. У SBMM инвестиционная декларация несколько шире - она предусматривает РЕПО, облигации и банковские депозиты. Это принципиально отличается от ситуации, когда фонд денежного рынка сконцентрирован в низколиквидных бумагах отдельных компаний, как произошло в Турции.

Есть и нормативные ограничения - для розничных фондов действуют лимиты концентрации на одного эмитента или контрагента, поэтому собрать значительную часть российского массового БПИФа из бумаг одной частной компании, как сделали турки, сложнее. Но на этом анализ риска не закончен, разбираемся дальше.

Что же с РЕПО? РЕПО с центральным контрагентом (ЦК), значит, риска НЕТ? В сделке РЕПО фонд предоставляет деньги и получает обеспеченное требование, когда операция проводится с ЦК между фондом и конечным заемщиком НКЦ (Национальный клиринговый центр). Это серьезная защита. В случае, если банк или брокер не исполнит обязательства - риски участника примет на себя инфраструктура ЦК, у которой своя собственная система обеспечения, переоценки, маржинальных требований и управления дефолтами. РЕПО с ЦК - другая конструкция риска, нежели простое необеспеченное кредитование банка или компании.

А что находится в обеспечении? Это не обязательно только ОФЗ. Есть механизм КСУ Мосбиржи (Клиринговый сертификат участия) - такой портфель разных активов (деньги, облигации, акции) в качестве единого залога для сделок РЕПО с ЦК. И помимо гособлигаций туда могут входить корпоративные облигации и акции, денежные средства и другие допустимые активы - все, что примет НКЦ в обеспечение.

Защита здесь строится, помимо качества, на системе дисконтов, например, обеспечение рыночной стоимостью 100 руб. может быть принято для сделки не как 100, а как 90 (оставшиеся 10 руб. - "подушка" на случай изменения стоимости актива), и это обеспечение регулярно переоценивается. Профессиональная система управления риском, а не просто принцип “дали деньги под залог” ценных бумаг.

Где же тогда остается риск? Вот тут вы и должны быть квалифицированным инвестором, честным квалом, со знаниями, как все устроено, а это не то звание, которое пишут про себя блогеры в своих тг.

Быть Квалифицированным инвестором (квалом) - это понимать, как устроена финансовая индустрия и инженерия, что такое риск, и что риск есть и никуда он не исчезает! В нашем случае риск не перераспределяется между участниками финансовой системы. Если фонд работает через ЦК, то кредитный риск отдельных банков и брокеров существенно уменьшается, но концентрируется уже на уровне инфраструктуры.

ЦК и какие тут риски? Для защиты от дефолтов отдельных участников и был создан ЦК, но надо помнить, что НКЦ - не госгарантия стоимости пая. Есть риск обеспечения? Пример - экстремальная ситуация на рынке, один крупный участник рынка не выполняет обязательства, а стоимость переданного им обеспечения одновременно резко падает, хватит ли залога с учетом примененного дисконта?

Черные лебеди: когда прилетает настоящий кризис, срабатывает все и сразу. Дефолты участников, падение стоимости ценных бумаг и дефицит ликвидности могут возникать одновременно! Такие сценарии - настоящий экзамен для клиринговой системы!

Ну, и риск ликвидности самого пая фонда - тут вы как квал должны различать ликвидность активов внутри фонда и возможность инвестора немедленно продать пай на бирже по цене, близкой к расчетной стоимости чистых активов. В нормальном рынке маркет-мейкеры и арбитраж удерживают эти величины рядом. В экстремальном рынке расхождение, и серьёзное - возможно.

Есть еще один риск - операционный, его же можно назвать инфраструктурным. УК, брокер, Мосбиржа, НКЦ, НРД, спецдеп - это разные элементы одной цепочки. Чем сложнее инфраструктура, тем важнее понимать и кредитное качество активов, и механизм работы системы при сбое одного из элементов.

Последний риск - риск снижения доходности. Он не угрожает потерей тела, но снизит доход. Фонд денежного рынка не фиксирует сегодняшнюю ставку на будущий период. Если ключевая ставка, RUONIA и ставки денежного рынка снижаются, доходность фонда последует за ними. Поэтому сегодняшнюю доходность нельзя автоматически экстраполировать на следующие месяцы.

Выводы:
- Квалифицированному инвестору надо быть квалом не на бумаге, а получить базовые знания, как все устроено.
- Помнить и понимать, что не надо смотреть на прошлую доходность фонда, а лучше разобраться и понимать, что внутри.
- Не стесняться задавать вопросы индустрии и тому продавцу, который вам продает и рекомендует фининструменты - несколько правильных вопросов дадут вам намного больше информации, чем красивый график стоимости пая.

Вопросы:
Что фактически находится в портфеле? Какая доля приходится на РЕПО с ЦК? Есть ли корпоративные облигации и депозиты? Какова концентрация на отдельных контрагентах? Что может находиться в обеспечении РЕПО? Какие применяются дисконты? Насколько биржевая цена пая отклоняется от расчетной стоимости в периоды стресса? Что разрешают правила фонда, даже если сегодня УК этим правом не пользуется? И последний вопрос самый важный, ведь инвестор покупает не только сегодняшний портфель, он покупает еще и мандат управляющего на то, каким этот портфель может стать завтра.

Турецкий урок для нас и рынка РФ: у меня нет тревоги и я бы не стал делать вывод, что российские фонды денежного рынка опасны. Наоборот, после изучения структуры крупнейших российских БПИФов, я вижу хорошую систему защиты - это короткие сделки, институт ЦК, обеспечение, дисконты, ежедневная переоценка, и главное, нормативные ограничения концентрации. По сравнению с турецким кейсом конструкция крупнейших российских фондов выглядит очень консервативной.

Но мои выводы как профессионала рынка капитала - не в словах “у нас такого быть не может, потому что не может быть”. Эта фраза редко полезна на финансовом рынке, инвестор всегда должен быть бдительным!

Риск российского фонда денежного рынка находится не там, где его обычно ищет частный инвестор. В крупных фондах это, преимущественно, не риск дефолта одной корпоблигации, тут значительная часть риска перенесена на качество обеспечения, работу центрального контрагента, клиринговую систему, ликвидность и правила самого фонда. Инвестор должен быть не только бдительным, но и образованным, понимать риски, все знать про asset allocation и диверсификацию и помнить: доходность фининструмента мы видим на экране, а чтобы увидеть риск, надо разбираться, как устроена инфраструктура. Чем надежнее выглядит инструмент, тем полезнее эти знания!

Алексей Примак - на рынке капитала, инвестиционный банкинг и IPO с 1993 года.
Не является инвестиционной рекомендацией, наш бизнес - образование.

Лайк и репост плз... информация полезная.

#фондыДенежногоРынка
https://t.me/ifitpro
Фьючерсы как инструмент накопления капитала в валюте: на примере портфеля в тбанк


Многие привыкли думать, что срочный рынок — это удел агрессивных спекулянтов, «горячих» трейдеров и любителей плечевого риска. А если кто‑то говорит о фьючерсах, сразу рисуются графики с минутными свечами, маржин-коллы и бессонные ночи. Но это лишь одна грань. На самом деле фьючерсы могут быть надёжным механизмом для стратегического сбережения и защиты капитала от инфляции, если подойти к ним как к инструменту работы с базовым активом, а не как к спекулятивной маржинальной торговле для быстрого обогащения.

Мой портфель живой пример такого подхода. 80% активов номинировано в валюте, и основу составляют валютные фьючерсы (в первую очередь на пару USD/RUB $SiU6 , CNY/RUB $CRU6 ). Это не спекулятивная позиция на завтра, а долгосрочная стратегия, выстроенная вокруг трёх китов:

1. Валютная переоценка – фундаментальный тренд ослабления рубля даёт естественный прирост в рублёвом выражении.

2. Переносная доходность (carry) – удержание фьючерсов на валюту позволяет капитализировать разницу в процентных ставках (рублёвая ставка выше валютной, и при ролловере контрактов это даёт положительный эффект).

3. Арбитраж неэффективностей – поиск и выторговывание временных ценовых искажений между фьючерсным и спотовым рынками, а также между разными контрактами. Это аккуратный сбор «статистической» прибыли с минимальным риском.

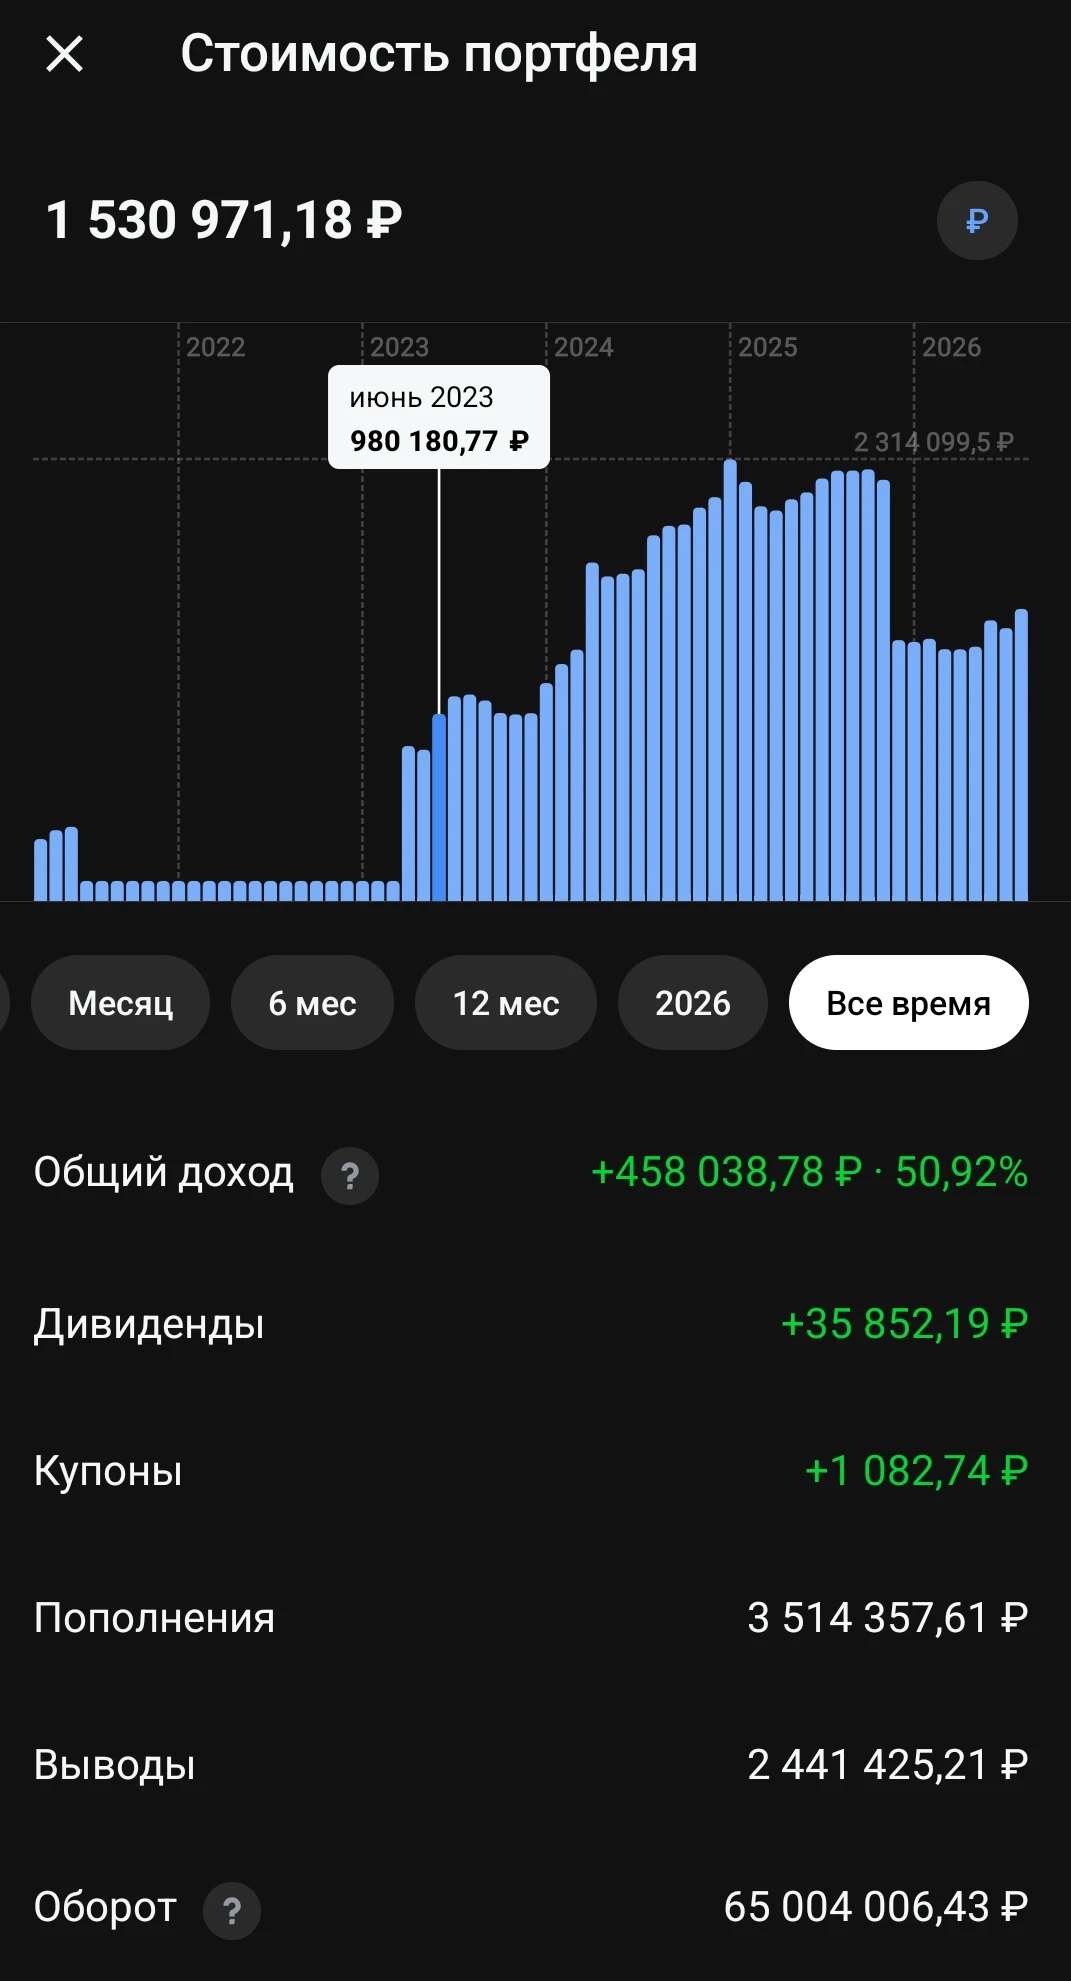
В итоге капитал работает в среднем под 12% годовых в валюте (без учёта дополнительного рублёвого дохода от курсовой разницы). Для сравнения: за 3 года, отражённых на скриншоте , общий рублёвый прирост составил 51%, но основная добавленная стоимость — именно валютная составляющая. В переводе на долларовый эквивалент получается стабильная, прогнозируемая доходность, которая перекрывает инфляцию в твёрдой валюте и создаёт реальный накопленный капитал.

✨ Как это выглядит на практике

Счёт в Т-банке был открыт именно под эту модель: регулярные пополнения (всего заведено 3,5 млн ₽), периодические выводы (около 2,4 млн ₽), а остаток капитализируется. Оборот за три года превысил 65 млн ₽ – но это не признак «горячей» торговли, а следствие регулярного ролловера фьючерсных контрактов (раз в 3–6 месяцев), который неизбежно генерирует большой валовый оборот при сохранении сути позиции.

Дивиденды и купоны (около 37 тыс. ₽) – лишь приятный бонус от небольшой доли классических бумаг, основная же работа ведётся на срочном рынке.

Почему это работает

· Фьючерс даёт доступ к базовому активу без необходимости держать наличную валюту (избегаем конверсионных спредов и валютного контроля).

· Плечо используется минимально – только для замещения физической валюты, а не для умножения риска.

· Стратегия ролловера – мы не гадаем на курс, а просто продлеваем контракты, получая положительный carry. Это примерно как реинвестировать облигации с накопленным купоном.

· Поиск неэффективностей – например, когда фьючерс торгуется с аномальным отклонением от справедливой цены (с учётом ставок), мы открываем временные арбитражные позиции, добавляя до 1–2% годовых к базовой доходности.

✨ Итог: фьючерсы как инвестиционный фундамент

Торговля фьючерсами – это не спекулятивная маржинальная торговля, которая сжигает депозиты, а инструмент реализации долгосрочного взгляда на активы. Если у вас намерение извлекать доходность в валюте, то фьючерс позволяет упаковать эту идею в ликвидный, прозрачный и низкозатратный инструмент.

Мой портфель – это не попытка обыграть рынок каждый день, а системное накопление капитала с прогнозируемой валютной доходностью ~12% годовых. Именно под такую модель сбережения и был создан этот счёт. И он работает.

Если вы до сих пор считаете фьючерсы уделом спекулянтов – возможно, вы просто не рассматривали его фундаментальные особенности. Используя статистику и формулы фьючерсы позволяют стабильно извлекать доходность с минимальным риском.

Фьючерсные стратегии доустпны на платфоме БКС Финтаргет

Фьючерсы как инструмент  накопления капитала в валюте: на примере портфеля в тбанк

Азбука инвестора. То что Вам расскажут за "платно"

Продолжаем рубрику «Азбука инвестора»! 📚
И это Пост 4.

В прошлом посте мы разобрали, что такое банковские депозиты. Но сегодня я хочу затронуть фундаментальный вопрос, который должен возникнуть у вас при любом предложении об инвестициях: «Откуда там берутся деньги? Как вообще рождается доходность?»

По сути, это один составной вопрос, и главное в ответе на него — абсолютная четкость и конкретика. Ответ должен быть ясен как день, а не звучать как: «Ну, мы там это… перегоняем в биткоины, потом отправляем их в СНГ…» 😅

У меня, к слову, был печальный опыт в молодости: я поверил в красивые сказки без цифр. Итог — я лишился друга, с которым дружил почти 20 лет. Деньги, увы, любят счет, а не эзотерику. Но сейчас не об этом.

Почему же банк платит вам проценты по вкладам? 💰

Все гениально просто. Банк — это не касса, а посредник. Он берет у вас деньги в кредит. Вы приносите 100 рублей, банк обещает вам условные 14% годовых, а эти же деньги выдает другому клиенту в виде займа уже под 30–40%. Вот вам и классический арбитраж: банк зарабатывает на разнице, а вы получаете свой пассивный доход.

А теперь про «продвинутую версию» — накопительный счет. 🔥

Это гибрид, который сейчас есть в любом банке. Принцип получения прибыли у него тот же (банк кредитует деньги дальше), но есть важное отличие от вклада: вы можете снимать и пополнять деньги в любой момент без потери процентов за прошедшие дни (если читаете условия).

Однако тут есть два принципиально разных подхода к начислению:

1. На минимальный остаток за месяц. Ставка здесь обычно повыше, но это ловушка! 😤 Пример: положили вы 1 сентября 100 000 ₽, а 3-го сняли 80 000 (прям как у Шуфутинского). За весь месяц банк начислит проценты только на 20 000 ₽, потому что это была самая маленькая сумма на счете. Пополнения потом уже ситуацию не спасут. Такой счет мертв для активного использования.

2. На ежедневный остаток. Ставка чуть ниже, но это идеальный инструмент для живых денег. ✅ Банк берет ваши 14%, делит на 365 дней и начисляет эту крошечную долю каждый день на фактический остаток. А в конце месяца суммирует и выплачивает.
То есть , сегодня на счёте 100.000 - начисляет на них
Завтра 100.000 на счет добавили, итого 200.000 - начислят на них
И.т.д.

Я держу такой счет всегда. Это мой «НЗ» (неприкосновенный запас) на форс-мажоры. Деньги лежат, капают, и я спокоен, что в любой момент могу ими воспользоваться без потери накопленного. Лично меня этот вариант полностью устраивает. 👍

Некоторые детали и лайфхаки - публикую не только тут! 😉

Что касается условий - всегда читайте, часто банки выдумывают хитрости для привлечения внимания. По моим наблюдениям $CBOM он же МКБ любит всякие условия по процентам вводить. В последнее время ВТБ $VTBR сльно снизил ставку, раньше прям щедро давали. Сбер $SBER $SBERP - обычно любит заработать на гражданахе которые не разбираются. Ставки дает частенько сильно ниже рынка. $T Т банк - обычно не щедр на ставки, но переодически делает бонусы/акции. Дом.РФ $DOMRF - один из самых щедрых банков кстати, уж точно не самый жадный Банк Санкт-Петербург $BSPB тоже не жадничает на ставки для новых клиентов. А вот кого точно нельзя назвать лояльным к клиентам так это $USBN Уралсиб вот там настоящий ....ждец. МТС $MBNK - кстати тоже лоялен к новичкам, дает неплохие ставки.
Совок для новых клиентов -хорош! $SVCB

Не ИИР - Ваши деньги Ваша ответственность!
Не призыв к действию. Субъективное мнение основанное частично на личном опыте.

#банки #вклады #накопительныесчета

ORACLE TRADING — торговый робот нового поколения для MetaTrader 5

Пока вы спите, рынок работает.
Oracle Trading — автоматический советник, который анализирует рынок так, как это делает опытный трейдер: видит структуру, паттерны и зоны интереса крупного капитала — и действует без эмоций, 24/5.

Что внутри — целый аналитический отдел в одном роботе:
📈 Волны Эллиотта и проекция целей
🦋 Гармонические паттерны: Gartley, Bat, Butterfly, Crab, Shark, Cypher, AB=CD
🕯 Классические свечные модели и дивергенции
🧱 Уровни поддержки/сопротивления, зоны ликвидности, профиль объёма
📊 Ценовой канал, пересечения скользящих, фильтр волатильности (Bollinger)
🛰 Мульти-сканер — следит сразу за всем списком инструментов

Чем отличается от обычных роботов:
🧠 Арбитраж сигналов — из всех найденных входов открывает не первый попавшийся, а лучший по сумме баллов
🛡️ Контроль риска портфеля — дневной лимит убытка и ограничение числа позиций
🎚 Профили ведения сделки одним переключателем: «Скальп» / «Сбалансированно» / «Дать прибыли расти»
📒 Журнал сделок в CSV — полная прозрачность: видно, какой модуль и как сработал
Работает на форекс, металлах, индексах и крипто-CFD. Есть отдельная версия для крипто-бирж.
👉 Подробности и доступ: @imafinance

⚠️ Торговля сопряжена с риском потери капитала. Робот — инструмент, а не гарантия прибыли. Перед реальным счётом обязательно тестируйте на демо и истории.
P.S. Скриншот отработки сигналов за 15.06.2026 👇

ORACLE TRADING — торговый робот нового поколения для MetaTrader 5

Статистика фандинга USDRUBF и возможные торговые стратегии

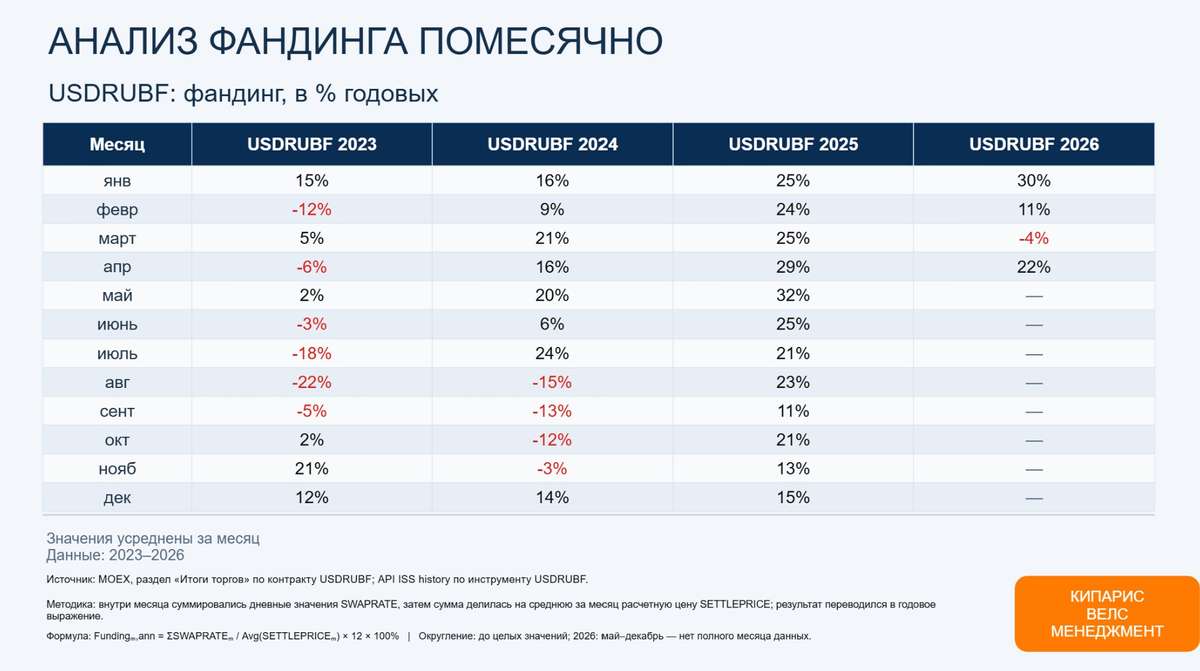
Апрель изменил картину по вечному фьючерсу на пару доллар/рубль USDRUBF. После мартовского ухода в отрицательную зону, когда фандинг снижался до — 4% годовых, в апреле фандинг снова стал положительным. Так, по итогам апреля фандинг составил 22% годовых.

При положительном фандинге лонги по контракту USDRUBF платят шортам. Удерживать длинную позицию через вечный контракт стало менее выгодно, чем через классические квартальные фьючерсы.

Подробнее о сравнении квартального и вечного фьючерса по паре доллар/рубль можно прочитать по ссылке

На существующей разнице в удержании длинных позиций в вечном и квартальном фьючерсах можно строить несколько торговых моделей.

Стратегия 1. Лонг квартального фьючерса и шорт вечного фьючерса

Первая идея строится на разнице между фандингом вечного фьючерса и контанго квартального контракта. Покупается квартальный фьючерс на доллар/рубль (первая нога). Одновременно продается вечный фьючерс USDRUBF (вторая нога). В такой конструкции квартальный контракт дает длинную валютную экспозицию, а короткая позиция в вечном фьючерсе приносит фандинг.

При фандинге составляющем 22% годовых, а контанго квартального фьючерса 8% годовых, стратегия позволяла выторговать 14% годовых в апреле. Дополнительный плюс появляется за счет свободного капитала. Для открытия позиции требуется только ГО в пределах 20% капитала при этом позиция является дельта нейтральной (рыночный риск минимален). Средства выше ГО можно разместить в фонде денежного рынка, например LQDT, либо в коротких облигациях.

В результате стратегия могла в апреле сгенерировать доходность на уровне 22% годовых. Но такой арбитраж нельзя считать безрисковым. Главный риск связан с фандингом. Он не фиксирован. В марте рынок уже показал, как быстро положительная ставка может уйти в отрицательную область. Еще более показательный пример был в 2023 году (см таблицу). Тогда 6 месяцев из 12 фандинг был отрицательным. В такие периоды шорт вечного фьючерса не зарабатывал, а платил лонгу.

Поэтому стратегия требует постоянного контроля. Нужно следить за тремя показателями: фандинг USDRUBF, контанго квартального фьючерса и доходность свободных средств. Если фандинг падает ниже контанго, торговая идея теряет смысл. Если фандинг уходит в минус, позицию нужно пересматривать.

Стратегия 2. Кэрри трейд через квартальный фьючерс

Вторая идея подходит тем, кто хочет держать валютную экспозицию и рассчитывает на рост доллара к рублю. Для реализации указанной стратегии покупается ближайший квартальный фьючерс на доллар/рубль. Свободные от гарантийного обеспечения средства размещаются в фонде денежного рынка или коротких облигациях.

Инвестор получает позицию на доллар через фьючерс, но не замораживает весь капитал в покупке валюты. Большая часть средств продолжает работать под рублевую ставку. Доходность капитала размещенного в фонде денежного рынка или краткосрочных облигациях рынка компенсирует стоимость контанго и создает положительную доходность в валютном выражении. При текущих условиях такая конструкция может работать как синтетический долларовый депозит с доходностью 7% годовых.

Подробнее можно прочитать в статье о создании синтетического депозита в марте когда контанго было около 0 и стоимость переноса позиции была крайне благоприятной для реализации стратегии.

Между тем, в стратегии 2 в отличии от стратегии 1 появляется направленный риск. Если доллар растет, стратегия извлечет доходность на валютной позиции и дополнительно получает доход от размещения капитала, не занятого под ГО. При этом, если рубль укрепляется, убыток по фьючерсу может перекрыть весь процентный доход.

*Не является индивидуальной инвестиционной рекомендацией. Все расчеты и описание стратегий приведены для аналитических целей. Решения о сделках каждый инвестор принимает самостоятельно с учетом собственных целей, рисков и инвестиционного профиля.


Статистика фандинга USDRUBF и возможные торговые стратегии

Криптовалюты в России в 2026 году: как зарабатывать с учётом новых правил


Читать статью Анатомия Бизнеса

С 1 июля 2026 года вступает в силу закон «О цифровой валюте и цифровых правах»:
• Все операции — только через лицензированные биржи из реестра ЦБ
• Майнинг — только для зарегистрированных операторов
• P2P-арбитраж, стейкинг и фьючерсы остаются рабочими
• НДФЛ 13–15% + обязательная отчётность в ФНС

В статье подробно разбирают 5 легальных способов заработка: P2P-арбитраж (5–15% в месяц), стейкинг, спот/фьючерсы, майнинг и airdrops.

Как эксперт с 13+ лет опыта на рынках, квалифицированный инвестор и создатель нейробота **Oracle Trading** я полностью поддерживаю главный тезис статьи: **главное — работать легально и с умным инструментом**.

Мой ИИ-нейробот Oracle Trading:
• За 2 минуты делает теханализ лучше 98% трейдеров
• Выдаёт готовые входы с SL/TP по 1000+ активам (BTC, ETH, TON, акции, золото и др.)
• Работает 24/7 прямо в Telegram

Хотите проверить на практике?
Пишите в Telegram → @ilyaprofinance или @imafinance
Команда: «ХОЧУ НЕЙРООРАКУЛ»

Получите 3 свежих сигнала бесплатно + персональную настройку.

Подробно о проекте: https://oracletrading.ru/


Криптовалюты в России в 2026 году: как зарабатывать с учётом новых правил

Почему газ на Мосбирже торгуется выше, чем в США (20 марта 2026)

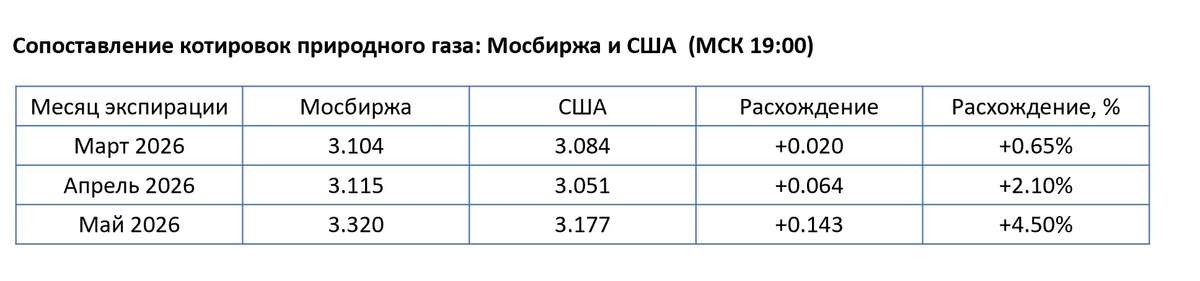
На рынке природного газа возникло заметное расхождение между котировками Мосбиржи и США. По фьючерсу с экспирацией в марте 2026 премия Мосбиржи составляет около 0,65%, в апреле — уже 2,1%, по маю — 4,5%.

Основная причина в том, что это рынки разной природы. В США фьючерс на газ тесно связан с физическим базисом: с добычей, транспортировкой, хранением, спросом со стороны энергетики и СПГ-экспорта. Это рынок, где цена постоянно сверяется с реальным балансом спроса и предложения. Там фьючерс — прежде всего инструмент хеджирования и отражения фундаментальной стоимости газа.

На Мосбирже контракт на природный газ носит в значительно большей степени спекулятивный и финансовый характер. Он гораздо слабее связан с физическим рынком и не встроен в такую же глубокую систему хеджирования производителей и потребителей. Поэтому цена здесь отражает не только стоимость самого газа, но и локальное позиционирование участников.

Дополнительная причина — разная ликвидность. Американский рынок намного глубже: больше участников, выше обороты, уже спреды, сильнее арбитраж. На Мосбирже ликвидность слабее, и даже относительно небольшие заявки могут сильнее двигать цену. В результате в котировке появляется премия, связанная с особенностями самой площадки.

Именно поэтому российская цена природного газа выше американской. Это эффект более тонкого и менее фундаментального рынка. А рост расхождения от марта к маю показывает, что в дальних контрактах влияние спекулятивного и локального фактора становится еще сильнее.

При торговле фьючерсами на природный газ на Московской бирже критически важно учитывать ценовой разрыв, так как котировки на ММВБ экспирируются на основе данных закрытия американской биржи NYMEX.

Почему газ на Мосбирже торгуется выше, чем в США (20 марта 2026)

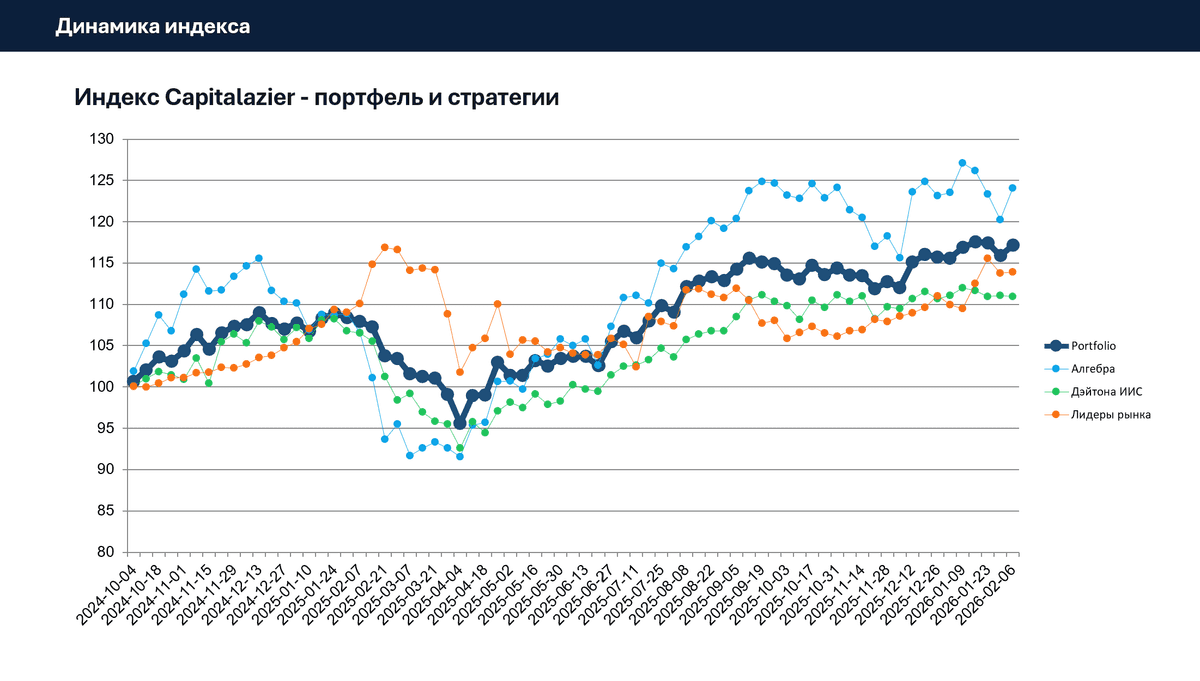
Индекс Capitalizer - стабильно опережает рынок по доходности. Структура и динамика портфеля.

Дорогие подписчики с 2024 года веду три стратегии автоследования и для обобщения результатов объединил их в 1 интегральной индекс - Capitalizer.

Доступ к стратегиям по ссылке

Получился простой и наглядный способ посмотреть на результат не одной стратегии, а сбалансированного набора из трёх подходов. На практике многие инвесторы распределяют капитал между портфелями, чтобы снизить зависимость от одного сценария рынка. Поэтому вместо трёх отдельных графиков я собрал единый композитный индекс, который показывает, как бы вёл себя портфель при равном распределении капитала и регулярной ребалансировке.

Как считали Индекс. Взяли ежедневные значения результата после комиссий по каждой стратегии. Стартовая дата — 30.09.2024, база 100 пунктов. Далее для каждого дня считали дневную доходность каждой стратегии и собирали индекс как средневзвешенную дневную доходность (веса равные: 1/3–1/3–1/3) с ежедневной ребалансировкой. В расчёт попадали только даты, которые есть одновременно во всех трёх рядах, чтобы композит был корректным.


Результат (30.09.2024 → 02.02.2026):
итоговая доходность: +17.15%
годовая доходность (CAGR): 12.22%
волатильность: 9.23%
максимальная просадка: -12.11%
Sharpe (rf=0): 1.29

Смысл такого индекса показать эффект диверсификации: разные стратегии ведут себя по-разному, и в сумме портфель часто получается устойчивее по риску, чем каждая линия отдельно.

Текущая структура портфеля и торговые идеи в основе позиции

35% — акции российских компаний (лонг) — трендовая торговля. контроль риска по метрикам целевой волатильности + импульс
30% фьючерсы на индекс Насдак (лонг) — трендовая торговля, целевая волатильность
30% фьючерсы на валютные пары (лонг) — кэрри трейд
5% фьючерсы на природный газ (шорт) — позиционная торговля сезонный арбитраж.

3% фьючерсы на золото (лонг) — трендовая торговля

60% - фонд денежного рынка

Индекс Capitalizer

Индекс Capitalizer - стабильно опережает рынок по доходности. Структура и динамика портфеля.

Арбитраж на фондовом рынке

Большинство частных трейдеров пытаются заработать на прогнозах:
куда пойдёт рынок, вырастет ли акция, будет ли падение.
Проблема в том, что рынок не обязан оправдывать ожидания.
Именно поэтому профессиональные участники давно используют другой подход —
арбитраж на фондовом рынке.
Арбитраж — это стратегия, при которой прибыль возникает не из направления рынка,
а из ценовых расхождений между связанными активами.
Такие расхождения появляются регулярно из-за ликвидности,
задержек, дисбаланса спроса и предложения.
Один из самых известных примеров — парный трейдинг.
Трейдер работает сразу с двумя инструментами,
снижая влияние общей волатильности рынка.
Арбитражные стратегии применяются фондами, маркетмейкерами
и институциональными участниками.
Но они доступны и частным трейдерам — при правильном понимании.
Если вам интересен системный подход без угадывания рынка,
рекомендую практическую книгу «Арбитраж на фондовом рынке».
👉 Подробнее о книге: https://arbitrage.cash4help.ru/
👉 Купить книгу за 249 ₽: https://www.litres.ru/71888116/

Вечный фьючерс или квартальный: что выгоднее держать в портфеле?

💡 Суть выбора При работе с деривативами важен не только вход, но и “цена удержания”. Её отражает carry (кэрри) — экономический эффект от удержания позиции во времени. В фьючерсах он проявляется как стоимость переноса (контанго/бэквордация), а в вечных контрактах — ещё и как фандинг.

💸 Почему это важно

Кэрри измеряется в % годовых и по смыслу похож на “скрытую ставку” внутри инструмента:

-при кэрри > 0 (контанго) фьючерс дороже спота → для лонга это регулярная плата за удержание позиции;

-при кэрри < 0 (бэквордация) фьючерс дешевле спота → лонг может “получать перенос”, а шорт — платить. На длинном горизонте кэрри заметно влияет на итоговую доходность.

📊 Что показывают данные MOEX за 2025

По оценкам Московской биржи стоимость переноса в ряде инструментов была высокой — порядка 20–30% годовых. Там выбор формата (вечный vs квартальный) наиболее критичен: $IMOEXF 26.5% $GAZPF 25.0% $USDRUBF 22.6% Таблицы с расчетами ММВБ прилагаю.

✅ Практические выводы

Для долгих позиций квартальные/календарные контракты в большинстве случаев оказываются экономичнее, потому что суммарные издержки переноса часто ниже, чем при удержании вечного (при сопоставимых спрэдах и ликвидности).

🔴 Как можно использовать в трейдинге.

1. Арбитраж и парный трейдинг. Когда на одном и том же базовом активе стоимость переноса отличается, появляется идея нейтральной к рынку конструкции:

📅 Лонг квартальный — как более “дешёвый” способ держать позицию,

♾️ Шорт вечный — как более “дорогой” контракт. Если разница в carry сохраняется, такая связка может зарабатывать на схождении (или на стабильном дифференциале переноса) при ограниченной зависимости от направления рынка.

На практике важно учитывать: спрэды, ликвидность, требования по марже и риск резких смещений базиса/фандинга.

2. Лонг базовый актив / шорт вечный фьючерс : 📈 Лонг базовый актив (акции/валюта/БПИФ, где доступно) + 📉 шорт фьючерс на тот же базовый актив. Если фьючерс торгуется с премией к базе (контанго), то часть доходности здесь формируется именно переносом: вы держите “физику” и одновременно продаёте дорогой фьючерс.

Важно: любые такие конструкции требуют учёта маржи, спрэдов, ликвидности, комиссий, а также риска резких сдвигов базиса/фандинга (особенно в вечных контрактах).

🔁 Как это применяется в стратегии Алгебра

Выбор делается системно: регулярно сравнивается кэрри в вечном и квартальном контракте, добавляются комиссии/спрэды — в портфель берётся наиболее выгодный варианты по переносу позиций.

Рынок природного газа в США в октябре 2025: контанго и прогноз доходности стратегии АлгебрА

Ситуация на рынке природного газа в США остаётся стабильной. Рынок сохраняет профицитное состояние: добыча превышает внутренний спрос, а объёмы в хранилищах приближаются к историческим максимумам. По данным EIA, уровень запасов превышает пятилетнюю норму более чем на 6%.

В этом материале мы рассмотрим ключевые идеи по торговле фьючерсами на природный газ для стратегии Алгебра. Оценим состояние фьючерсной кривой и влияние СПГ поставок США на расширение контанго. Спред торговля между базисами поставок Хенри Хаб и TTF становится новой и главной парадигмой в сегменте высоко маржинальной торговли энергетическими активами.

1. Подготовка к 2026 году для стратегии Алгебра и прогноз по контанго

По стратегии Алгебра начинвю подготовку к 2026 году и оцениваю рынок как склонный к сохранению аномального контанго. Вероятно, это уже не временное искажение, а новая нормальность, отражающая структурные изменения в энергетике США.
Главная причина — рост доли экспорта СПГ, который существенно изменил баланс между внутренним предложением и внешним спросом в США

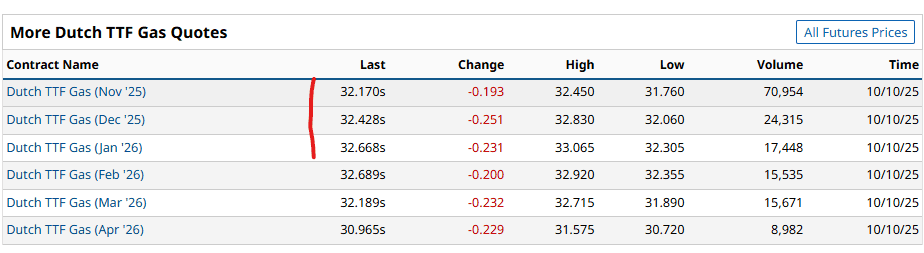
Фьючерсная кривая Henry Hub по состоянию на октябрь 2025 года остаётся глубоко наклонённой вверх: контракты зимнего сезона 2025/26 года торгуются на $0,45–0,55 выше текущих спотовых цен. Это означает, что трейдеры и производители продолжают использовать возможность для финансируемого хранения газа, продавая дальние фьючерсы и удерживая физические запасы в ожидании зимнего спроса.

2. Почему контанго стало устойчивым и прогнозы доходности по стратегии Алгебра

Аномальное контанго на рынке природного газа в США — отражение новой энергетической структуры, где хранение и экспорт играют ключевую роль. На расширение и глубину контанго влияет совокупность следующих факторов:

-Высокая стоимость хранения. Природный газ это энергоёмкий товар, требующий поддержания давления, страховки, учёта потерь и финансирования запасов. Совокупные издержки хранения оцениваются в 8–12% годовых, что естественным образом создаёт премию за срок (time premium) между спотовыми и фьючерсными контрактами.

-Структурный рост экспорта СПГ. США стали крупнейшим мировым экспортёром СПГ, ежедневно поставляя более 12 млрд куб. футов газа. Этот фактор создаёт лаг между избыточным внутренним предложением и будущим внешним спросом, усиливая контанго.

-Разница между Henry Hub и TTF. Американский газ торгуется по $2,5–3/MMBtu, тогда как на европейском хабе TTF — в диапазоне $8–10. Этот ценовой разрыв стимулирует арбитраж и временные переносы поставок. При этом кривая TTF постепенно выравнивается — контанго “сдувается”, что указывает на сокращение региональных спредов и нормализацию глобального рынка.

-Фактор высоких процентных ставок. Финансирование запасов и удержание позиций по фьючерсам становится дороже при ставках выше 5%. Это добавляет наклон фьючерсной кривой и делает хранение газа дорогим, но при этом прибыльным при грамотном хеджировании.

-Стратегия хранения трейдеров физическими обемамии СПГ. Производители активно наращивают закачку в подземные хранилища, а трейдеры используют крутизну фьючерсной кривой для извлечения дохода из временного арбитража. Такое положение характерно для осенних месяцев, когда завершается закачка газа в ПХГ и рынок переходит в режим ожидания зимнего спроса.

По моим оценкам, ближайшие 12–14 мес. позволят стратегии «Алгебра» извлечь 35–40% по операциям с фьючерсами на природный газ, что должно добавить около 10% к совокупной доходности стратегии.
Этот результат достижим при сохранении текущей структуры контанго и умеренной волатильности зимнего сезона.

3. Глобальный эффект: США — поставщик контанго для фьючерсов с поставкой в Хенри Хаб, Европа — индикатор его сглаживания и близости к споту с постакой в Нидерландском Хабе TTF

Рынок природного газа в США сегодня далёк от дефицита. Высокие запасы и активный экспорт СПГ создают новую точку равновесия, при которой прибыльность хранения и фьючерсного арбитража становится ключевым драйвером доходности.

Параллельно с этим контанго на TTF постепенно сглаживается (прирая форму флэта), что говорит о снижении арбитражных возможностей между американским и европейским рынками. Как представлено на скриншотах фьючесры на базисе Хенри Хаб показывают сильное контанго, при флэте во фьючерсах в Нидерландах.

Скорее всего, в 2026 году рынок войдёт в фазу структурного равновесия с умеренным профицитом и стабильно наклонённой фьючерсной кривой. Это открывает возможности для алгоритмических и арбитражных стратегий на фьючерсах Henry Hub, в том числе в рамках модели Алгебра.

4. Вывод.

Американский рынок природного газа вступил в новую фазу — рынок профицита и устойчивого контанго. Данное событие не временное искажение, а следствие новой модели, где внутреннее производство, экспорт СПГ и издержки хранения формируют равновесную “плату за время”.

Для трейдеров и инвесторов это означает:

* стабильную возможность извлечения прибыли из формы фьючерсной кривой,
* пониженную вероятность дефицита,
* и потенциал долгосрочных стратегий, основанных на анализе контанго и спреда между Хенри Хаб и TTF.

Рынок природного газа в США в октябре 2025: контанго и прогноз доходности стратегии АлгебрА

Про торговлю фьючерсами и мечтах о появлении в России стратегического резерва нефти

Дорогие подписчики, в БКС Экспресс опубликована статья о личном опыте торговли фьючерсами. Как пришёл к понимаю концептуальных основ. Какие сделки делал и как мечтал о том, что в России появится свой Кушинг (стратегичесий резерв нефти). И зачем он нужен… В этом материале я расскажу, как эволюционировало мое восприятие инвестиций и использование фьючерсных контрактов: от первых шагов в хеджировании валютных рисков до системного трейдинга товарными активами. Поделюсь стратегиями, которые применял на разных этапах, и остановлюсь на ключевых вехах — как путь от простых инструментов хеджирования привел меня к построению сложных алгоритмов количественного инвестирования с использованием фьючерсных контрактов на рынке нефти и природного газа.

Как я пришел к идее торговли фьючерсами

Мой первый опыт относится к 2002 г. Для одного из коммерческих банков я оценивал справедливое ценообразование по контракту на валютную пару доллар — рубль. Формально это был не фьючерс, а форвард: импортер хотел захеджировать валютные риски при длительном цикле поставки зарубежного оборудования в Россию. Производство оборудования занимало более года, и к моменту расчетов изменение курса могло полностью изменить экономику проекта.

После кризиса 1998 г. риск обесценения рубля воспринимался особенно остро. На срочной секции биржи РТС в то время торговля фьючерсами фактически не развивалась: среднедневной оборот едва доходил до $1 млн, спреды были колоссальными, а сами сделки — малоликвидными и малоинформативными. На первых страницах Коммерсанта публиковались форвардные котировки на 3, 6 и 12 месяцев. Я использовал классический подход — разницу процентных ставок по государственным долговым инструментам США и России. И предложил клиенту заключить форвард при условии нахождения второго контрагента и с учетом премии банка от справедливой стоимости контракта.
Помню, как приехал на переговоры со свежим номером газеты и убеждал, что опубликованные котировки отражают справедливую цену, тогда как клиент настаивал на сделке «близко к споту» несмотря на то, что исполнение по контракту планировалось только через год. Сделку заключить не удалось, но этот опыт стал для меня ценным.

Опыт работы с первыми форвардами еще в 2002 г. убедил меня: в основе деривативов всегда лежит математика. Справедливая цена фьючерсного контракта может расходиться с настроениями рынка, но на длинной дистанции модель устраняет арбитраж. Поэтому фьючерсный рынок одновременно является источником неэффективных сигналов и надежным индикатором состояния базового актива.

Тот эпизод стал отправной точкой: я увидел, что за кажущейся сложностью производных инструментов стоит строгая логика, а рынок фьючерсов открывает гораздо больше возможностей, чем может показаться на первый взгляд. Именно тогда зародилось понимание, что деривативы — это не только способ хеджировать риски, но и основа для построения инвестиционных стратегий.

О следующем этапе: как он повлиял на торговые модели

Качественный скачок в понимании практической механики торговли фьючерсами произошел в 2011 г. В то время я сопровождал кредитную сделку синдиката международных банков по финансированию проекта в сфере нефтедобычи для компании Нефтиса. Кредиторы во главе со швейцарским банком настаивали на хеджировании выручки: предсказуемый денежный поток снижал риски обслуживания долга и обеспечивал возвратность кредита.

Мне пришлось детально изучать фьючерсную кривую на нефть с горизонтом 5–7 лет. В отличие от валютного рынка, здесь ключевую роль играли инфраструктурные факторы и состояние товарного рынка: логистика, объемы запасов и возможности хранения сырья, а также баланс избытка или дефицита нефти на рынке.

Доступ к большому массиву данных и статистический анализ информации начиная с середины 1980-х годов показали: форма фьючерсной кривой (контанго/бэквордация) часто предвосхищает бычьи и медвежьи фазы рынка. На этой базе я начал собирать модели, извлекающие доходность из конфигурации кривой через спредовые конструкции. Возможности крупных компаний — резервуарные парки и собственная инфраструктура — были для меня недоступны, поэтому я адаптировался под рынок ETF. В частности, торговал спред UGA (бензин) против USO (нефть марки WTI). У UGA эрозия под воздействием контанго обычно слабее, чем у USO. И это позволяло строить стратегии синтетического carry для стабильного извлечения доходности.

В среднем эта конструкция «лонг UGA / шорт USO» приносила около 12% годовых в валюте при умеренных рисках. Особенно ярко она сработала в 2020 г.: переполненные нефтехранилища в США породили аномальное контанго, UGA оказался менее подвержен «сгоранию» стоимости, и результат превзошел ожидания. Доходность по спреду в 2020 г. составила около 40% годовых, что в очередной раз подтвердило: наличие стратегий, основанных на фьючерсных контрактах, крайне оправдано. Такие стратегии позволяют значительно снизить волатильность инвестиционного портфеля.

После 2011 г. я окончательно убедился, что в торговле фьючерсами критически важно иметь доступ к большому массиву качественной статистической информации. Долгая историческая база позволяет выявлять периоды неэффективности рынка, а статистический анализ превращает торговлю в системный процесс, принципиально отличающийся от спекуляций.
Фьючерсный рынок — не игра в угадайку. Его основа — математика и статистика: именно они позволяют видеть динамику цен без эмоций, строить обоснованные модели и превращать торговлю в системный процесс инвестиций, а не случайный набор сделок.

Этот этап стал поворотным моментом: именно тогда я перешел от отдельных сделок к построению собственных алгоритмических стратегий, которые впоследствии легли в основу моего подхода к количественным инвестициям.


Как этот опыт повлиял на мой взгляд на рынок в целом

Тогда я всерьез задумался о создании в России системы нефтехранилищ по примеру американского Кушинга. По нашим расчетам, капитальные затраты окупались бы примерно за восемь лет: страна получила бы инструмент для заработка на ценовых дисбалансах и возможность сглаживать кризисы перепроизводства на товарном рынке нефти. Кейс идеального шторма на нефтяном рынке в 2020 г. в связи с ковидом стал показательным. Крупные международные трейдеры заработали сотни миллионов долларов, используя контанго и любую доступную емкость для хранения нефти в море и на суше. При наличии развитой инфраструктуры Россия могла бы превратить ту рыночную аномалию в дополнительный доход для нефтяной отрасли и бюджета.

Важно понимать, что в основе энергетического и финансового могущества США лежат именно инфраструктурные возможности: система трубопроводов, терминалов и резервуарных парков, объединенных в единую логистическую сеть. Они выступают базисом, на котором строится срочный рынок, а сам рынок аккумулирует и перераспределяет энергию для движения капитала. Многие склонны объяснять успехи американских финансов тем, что «волки с Уолл-стрит» обогащаются на кризисах и чужих проблемах. Но мой опыт подсказывает обратное: в условиях турбулентности именно развитая инфраструктура транспортировки и хранения нефти и газа становится фундаментом роста капитала инвестиционных банков и реальной возможностью превращать нестабильность в источник дохода.

В США совокупные мощности хранения нефти превышают 700 млн барр. (включая стратегические и коммерческие резервы), тогда как в России они оцениваются лишь в 100–150 млн барр. Эта асимметрия инфраструктуры объясняет, почему американский срочный рынок задает глобальные правила игры: именно развитая система хранения позволяет превращать ценовые дисбалансы в источник капитала.

Сегодня, в эпоху токенизации активов, эта идея получает новое измерение. Речь идет уже не только о строительстве хранилищ как инфраструктурных объектов, но и о создании цифровых инструментов, обеспеченных нефтью. Такие инструменты могут стать новым звеном, соединяющим товарный рынок с финансовым, и открывать для стран как Россия с богатой ресурсной базой дополнительные каналы монетизации и привлечения капитала.

Как улучшить результаты торговых операций на фьючерсном рынке

Прежде всего — использовать только собственный торговый капитал и не придавать фьючерсам большего кредитного плеча, чем это необходимо для замещения базового актива. Иными словами, если бы вы покупали базовый актив напрямую, именно такой объем следует брать и во фьючерсе. Указанный принцип я применяю и в портфелях автоследования: формирую синтетические позиции в индексе NASDAQ или валютных парах, но всегда ограничиваю размер инвестиций стоимостью базового актива.

Второй момент — если вы решили заниматься торговлей фьючерсами профессионально, необходимо развивать математический и статистический аппарат. Без этого любая сделка превращается в спекуляцию без логики и понимания сути процесса.

Приведу пример. В российском трейдерском сообществе часто обсуждается идея: «контанго во фьючерсах на природный газ слишком широкое, оно должно сойтись». Так, 26 сентября октябрьский контракт торговался на уровне $3,20, а ноябрьский — $3,60. На первый взгляд ставка на сокращение спреда кажется логичной.

Однако статистика американского рынка говорит обратное. Если бы трейдер открывал позицию 1 октября (лонг ближнего контракта NG1, шорт — дальнего NG2) и закрывал ее 20 октября, то за период 2008–2023 гг. результаты выглядели бы так:

Средняя доходность — около 0,3%. Вероятность успеха: 50%. Лучший год: 2020 (+7,4%). Худшие годы: 2021 (–2,4%) и 2022 (–2,3%).

Иными словами, ставка на то, что спред «обязательно сократится», исторически работала скорее как подбрасывание монеты: половина исходов оказывалась в плюс, половина — в минус. Указанное наблюдение является типичным примером распространенного заблуждения, активно торгуемого в российском сегменте, но статистика показывает его бесперспективность.

Важно понимать, что в конечном счете успех на рынке фьючерсов определяется не удачными догадками об изменении стоимость фьючерса, а системным подходом. Математика, статистика и дисциплина — вот три кита, на которых строится долгосрочный успешный результат инвестиций, в основе которых фьючерсные контракты. Фьючерсный рынок — это не игра, а система. И только те, кто способен превратить хаотичные колебания цен в структурированную стратегию, получают главное преимущество — устойчивый рост капитала.

#нефть #фьючерсы #инвестиции