Поиск
Рефинансирование на грани: стоит ли брать облигации Рольфа 001P-09 на два года?
АО "Рольф" - один из крупнейших автодилеров России. Основана 5 августа 1991 года. Штаб-квартира — в Москве.
Занимается продажей новых автомобилей и автомобилей с пробегом, а также автомобильных аксессуаров, сервисным обслуживанием, оказывает услуги по кредитованию и страхованию.
Параметры выпуска Рольф 001P-09:
• Рейтинг: ВВВ+ (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 19,50% годовых (YTM не выше 21,34% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 21 мая 2026
• Дата размещения: 26 мая 2026
📍 Финансовые результаты по МСФО за 2025 год:
• Выручка: составила 244,1 млрд рублей, что на 14% меньше, чем в 2024 году.
• EBITDA: выросла на 34,9% и достигла 8,6 млрд рублей.
• Чистая прибыль: составила 2,8 млрд рублей, что на 24,3% больше, чем в 2024 году.
• Чистый операционный долг: сократился на 38% и составил 11,1 млрд рублей. При этом краткосрочные обязательства снизились на 15,63% (до 24,52 млрд рублей), а долгосрочные выросли на 129,67% (до 6,29 млрд рублей).
• Коэффициент покрытия процентов (ICR, отношение EBITDA к годовым процентным платежам) снизился до 0,6х на 30 июня 2025 года, тогда как ранее он составлял 1,6х.
В отчёте также отмечается, что компания провела реорганизацию структуры бизнеса в 2025 году: к АО «РОЛЬФ» были присоединены ООО «РОЛЬФ Моторс» и ООО «РОЛЬФ Эстейт Санкт-Петербург».
📍 В обращении находится 6 выпусков биржевых облигаций компании на 5 млрд рублей:
• РОЛЬФ БО 001Р-08 $RU000A10BQ60 Доходность: 21,92%. Купон: 25,50%. Текущая доходность: 23,93% на 12 месяцев
• РОЛЬФ БО 001Р-07 $RU000A10ASE2 Доходность: 21,78%. Купон: 26,00%. Текущая доходность: 24,63% на 8 месяцев.
В фокусе внимания: 23 мая 2026 года Рольф должен погасить два выпуска облигаций на общую сумму 1 млрд рублей — 1Р04 (700 млн) и 1Р05 (300 млн). Расчеты по новому выпуску запланированы на 26 мая, что позволяет компании закрыть старые обязательства за счет нового размещения.
В 2027 году предстоят выплаты еще примерно на 4 млрд рублей по выпускам 1Р03, 1Р06, 1Р07 и 1Р08. Свободных денег от операционной деятельности на это нет, поэтому компании придется снова и снова брать в долг, а значит, долговая спираль будет раскручиваться и дальше.
📍 Что готовы предложить эмитенты со схожим рейтингом надежности
• Каршеринг Руссия 001P-06 $RU000A10BY52 (23,83%) ВВВ+ на 2 года
• ВУШ БО 001P-04 $RU000A10BS76 (24,52%) ВВВ+ на 2 года
• Глоракс 001Р-04 $RU000A10B9Q9 (19,33%) ВВВ+ на 1 год 10 месяцев
• Илон 001P-01 $RU000A10EG44 (17,26%) ВВВ+ на 1 год 9 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (20,34%) ВВВ+ на 1 год 8 месяцев
• Эталон-Финанс 002Р-04 $RU000A10DA74 (22,93%) ВВВ+ на 1 год 8 месяцев
• МВ Финанс 001Р-06 $RU000A10BFP3 (20,06%) ВВВ+ на 10 месяцев
Авторынок испытывает давление - высокие ставки по кредитам и неподъёмные для многих цены снижают реальный спрос населения. Кроме того, валютные риски — укрепление рубля или любые резкие колебания курсов — негативно сказываются на маржинальности дилеров, чей бизнес завязан на импорт и сложные цепочки поставок запчастей.
Кому подойдёт этот выпуск:
Только инвесторам с высокой толерантностью к риску, которые сознательно готовы рисковать капиталом ради фиксации ставки 19,5% на два года, рассчитывая, что эмитент успешно пройдёт через волну рефинансирования. Доходность выше среднерыночной, но уступает бумагам некоторых других эмитентов, находящихся под давлением — например, «ВУШ» или «Каршеринг Руссия».
В текущем портфеле из перечисленных присутствует только ВУШ 001P-04. Облигации Рольф и Делимобиль были проданы около полугода назад, и возвращаться к ним пока нет планов, несмотря на периодическое желание это сделать.
А как у вас? Есть ли в портфеле бумаги этих эмитентов? Будет интересно узнать в комментариях.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ "Т-Технологии" $T покупают "Авто.ру" у "Яндекса" $YDEX за 35 млрд ₽, сделка закроется во II квартале 2026 года.
Актив с аудиторией более 30 млн пользователей войдет в экосистему банка.
Цель — построить полный цикл: от покупки авто до кредитования, страхования и сервиса.
Сделка финансируется за счет заемных средств.
"Яндекс" продает актив и направит деньги в более быстрорастущие технологические направления.
Сделка усиливает экосистему "Т-Технологий" и может дать рост в автокредитовании, но несет риски из-за долга и слабого рынка автомобилей.
🏙️ Инфляция высокая, всё дорого… а стройки и автосалоны работают? 🚗
Каждый день слышим: цены растут, ставки высокие, жильё недоступно, машины подорожали.
Но если посмотреть на крупные города — новые дома продолжают вводиться, парковки пополняются свежими авто, сделки идут.
Возникает вопрос: если «всё сложно», кто тогда покупает?
Попробуем разобраться.
🏤 Мегановости 🗞 👉📰
1️⃣ В сентябре число инвесторов на Мосбирже $MOEX выросло до 38,6 млн человек, счетов стало 73,1 млн.
Физлица вложили рекордные 317 млрд ₽, в основном в облигации.
Популярные акции — Сбербанк $SBER, ЛУКОЙЛ $LKOH, Газпром $GAZP, ВТБ $VTBR и Яндекс $YNDX.
Лизинг и параллельный импорт - инвестиционный коктейль от «Роял Капитал»
Несмотря на то, что я редко анализирую выпуски высокодоходных облигаций, некоторые все же привлекают мое внимание. Это неудивительно, учитывая их доходность. На этом фоне сегодня проанализируем бизнес компании «Роял Капитал» и её свежие облигационные выпуски .
Итак, «Роял Капитал» специализируется на двух ключевых направлениях: предоставляет лизинговые услуги для организации тест-драйвов автодилерам и активно работает на рынке параллельного импорта автомобилей. Эти услуги особенно востребованы среди автодилеров, которые, с одной стороны, сталкиваются с ограничениями при получении банковских кредитов, а с другой – стремятся максимально эффективно использовать оборотные средства для основной деятельности, включая продажу и обслуживание автомобилей.
"Важно отметить, что крупные лизинговые компании не проявляют особого интереса к этому сегменту рынка, поскольку каждая сделка требует индивидуального подхода. В то время как лидеры лизингового рынка ориентированы на крупные сделки, «Роял Капитал» является нишевым игроком."
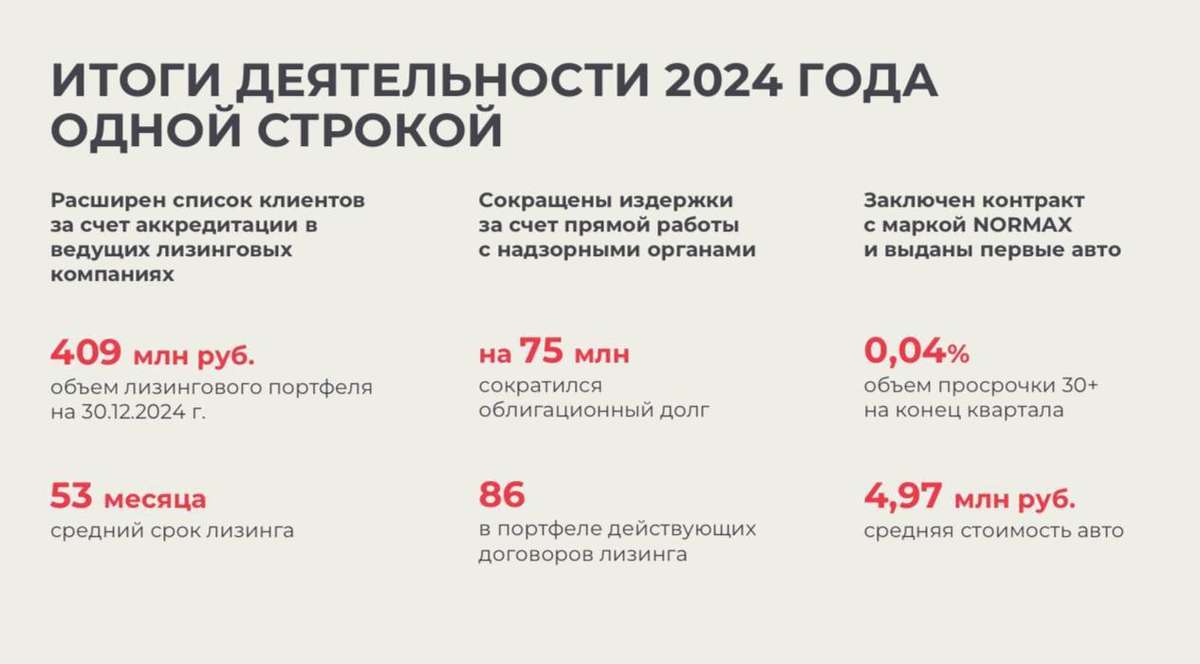
Российский авторынок сегодня характеризуется активным ростом интереса к легким коммерческим автомобилям (LCV) со стороны логистических компаний, а также игроков электронной коммерции. Руководство «Роял Капитал» видит в этом направлении широкие перспективы для роста бизнеса. В прошлом году компания подписала эксклюзивный контракт с китайским автопроизводителем NORMAX, позволяющий поставить на рынок 1750 единиц LCV.
Компания демонстрирует высокие темпы роста. По итогам 2024 года выручка увеличилась на 134% до 770 млн рублей, показатель EBITDA вырос на 61% до 158 млн рублей. Предварительные данные только за первый квартал 2025 года показывают рост выручки на 49% до 152 млн рублей.
Стоит учитывать, что эмитент имеет повышенную долговую нагрузку – показатель чистый долг/EBITDA составляет 4,1х. Национальное Рейтинговое Агентство в минувшем году понизило кредитный рейтинг компании до уровня «B+|ru|» со стабильным прогнозом. Несмотря на невысокий рейтинг, эмитент имеет положительный трэк-рекорд на облигационном рынке. За последние 5 лет компания успешно погасила 6 выпусков, обеспечив инвесторам щедрую доходность.
Решение о вложении средств в облигации рискованного сегмента ВДО каждый инвестор принимает самостоятельно, оценивая соотношение риска и потенциальной доходности. Тем же, кто принимает на себя все риски, вот два свежих облигационных выпуска компании:
➡️ Серия БО-01 (RU000A10A6V6) предлагает ежемесячный переменный купон с доходностью (ключевая ставка + 8%), без оферты и амортизации, с погашением в ноябре 2027 года.
➡️ Серия БО-02 (RU000A10BB83) предлагает ежемесячный фиксированный купон с доходностью 31% годовых (YTC 35,8% годовых), без оферты и амортизации, с погашением в марте 2028 года.
❗️Не является инвестиционной рекомендацией
2024 год был удачным для автодилеров несмотря на сложности в виде санкций, повышения утильсбора и дорогого кредита: продажи выросли на 50+% по сравнению с 2023. Что же нас ждет в 2025 году?
Автостат поделился прогнозами на будущий год - в базовом сценарии продажи могут упасть на 10%, а в стрессовом - на 20%. В случае если воплотится позитивный сценарий - продажи останутся на уровне текущего года (~1,6 млн новых легковых авто).
Чего точно ждать автомобильному рынку? Повышения цен. В этом отношении эксперты единодушны. Рост цен может достигнуть 10-15% за счет роста утильсбора и высокой КС ЦБ.
Лично я думаю, что на этом фоне может вырасти доля частных "перекупов" на рынке, которые будут готовы предложить более адекватные цены за счет использования лазеек льготного утильсбора и выхода на новые рынки для покупки автомобилей по лучшим ценам - например, Японии и Кореи, импорт из которых вырос на 25% в уходящем году.