Поиск

Селигдар - когда золото перестаёт быть тихой гаванью

Наделавший шума своими дивидендами Полюс, никому не нужный ЮГК и уверенная коррекция золота на спотовом рынке заставили меня вновь взглянуть на Селигдар. Традиционно тихой гаванью считались золотодобытчики и сам драгоценный металл, однако времена меняются. Рассмотрим сегодня, как защитить себя от акций Селигдара.

⛏ Итак, выручка от реализации золота в первом квартале 2026 года выросла на 13% до 32,2 млрд рублей. Такую слабую динамику мы отчасти видим из-за эффекта высокой базы 2025 года. Выпуск золота - плюс 11% до 3,1 тонны, олова в концентрате - на 17%, до 2 тыс. тонн, вольфрама в концентрате - 65 тонн (+2%). На этом по операционным результатам за полугодие всё!

Можно, конечно, вспомнить планы по выходу ЗИФа «Хвойный» на плановую мощность в 2-2,5 тонны в год, но это меркнет на фоне финансовых проблем у компании. Главная проблема Селигдара - его знаменитый «золотой долг». Сама суть этого финансового приема убивает весь инвестиционный интерес к компании. Именно поэтому предлагаю сделать шаг назад, изучить финансовую устойчивость компании сквозь призму отчета за 2025 год и тех самых золотых облигаций.

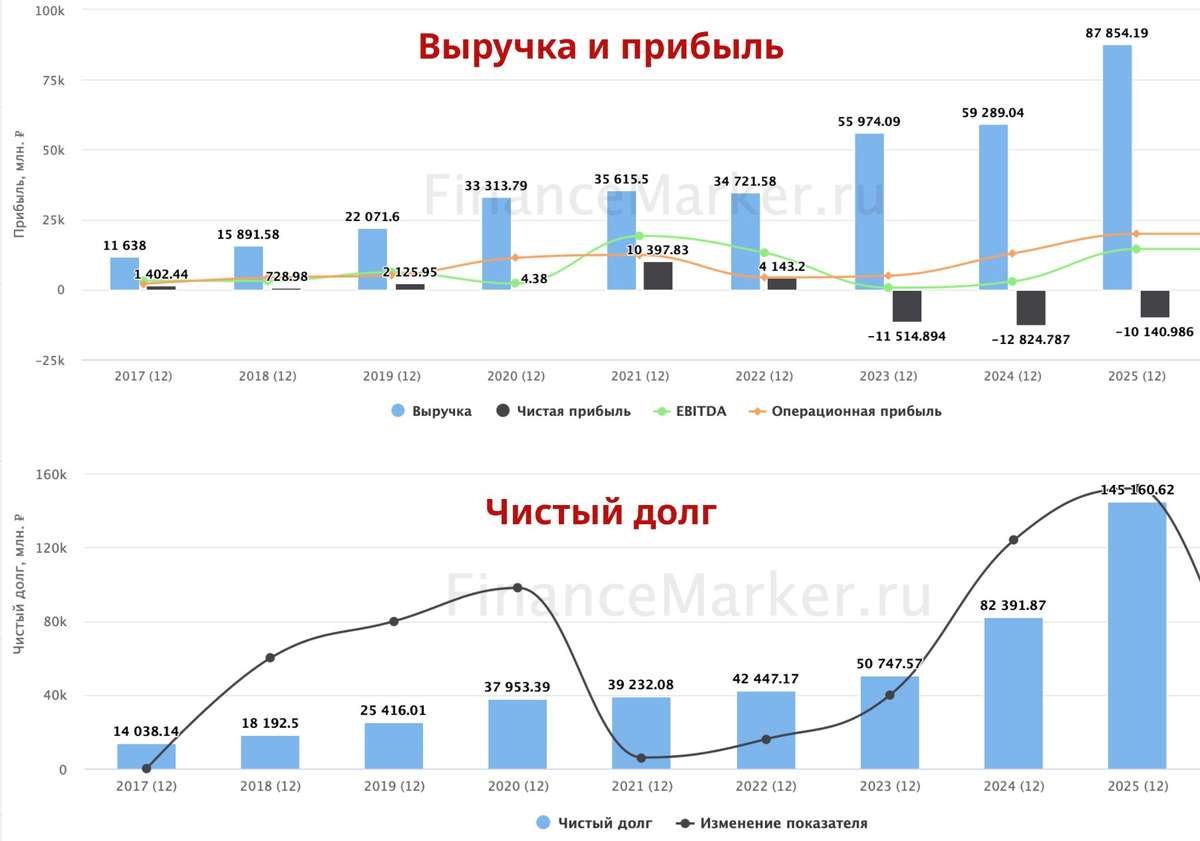
🥇 Их у компании три (GOLD01, GOLD02 и GOLD03). Суммарно привлекли около 19 млрд рублей (в эквиваленте почти 3,6 тонны золота). Когда конъюнктура на рынке металлов сильная, долг растет сумасшедшими темпами. Да, выручка растет тоже, но с учетом всех расходов имеем по факту отрицательный FCF (свободный денежный поток) в 44 млрд рублей за 2025 год и чистый убыток в 10 ярдов. Там еще один выпуск «серебряных облигаций» надо учитывать и целую россыпь рублевых.

Когда же золото падает и деньги уходят из сектора, акции лишаются поддержки, несмотря на то что долг переоценивается в обратную сторону. Поэтому и получаем невразумительную динамику акций компании на золотом ралли в 2024-2025 годах и усиление падения на фоне коррекции в золоте сейчас.

Дивидендов тут еще долго не стоит ждать, учитывая большую инвестиционную программу, высокий чистый долг в 140 млрд рублей и его соотношение к EBITDA в 3,2х. У компании на них просто нет денег. Держателям облигаций нужно регулярно отслеживать финансовые метрики, ведь кредитный рейтинг ruA+ всегда можно и пересмотреть. Особенно следите за финансовыми расходами и курсовыми переоценками. За 2025 год они составили более 70% от всей валовой прибыли.

Со стороны кажется, что весь сектор сейчас остается токсичным. ЮГК вообще стал изгоем, от которого государство еле-еле избавилось с 3-й попытки. Полюс, скорее всего, лишит нас дивидендов до 2030 года, и такое решение на фоне тонкого рынка считаю «корпоративным преступлением». Ну а что до Селигдара, то брать убыточную компанию я бы не хотел. Несмотря на весь потенциальный позитив от роста производства, к их финансовой устойчивости у меня есть вопросы.

❗️Не является инвестиционной рекомендацией

♥️ Ставьте лайк, если разделяете мой скептический подход в отношении золотодобытчиков РФ
$SELG $PLZL $UGLD

Селигдар - когда золото перестаёт быть тихой гаванью

Селигдар - ожидаемо сильная операционка за 2025 год

Золотое ралли сводит с ума инвесторов по всему миру. Котировки драгоценного металла превысили все возможные прогнозные уровни аналитиков, преодолев в январе $5100 за тройскую унцию. Это не могло остаться незамеченным желающими «ухватить» отстающие активы. В итоге мы увидели ралли и в бумагах Селигдара. Сегодня разбираем свежий операционный отчет компании за 2025 год и прикинем перспективы эмитента.

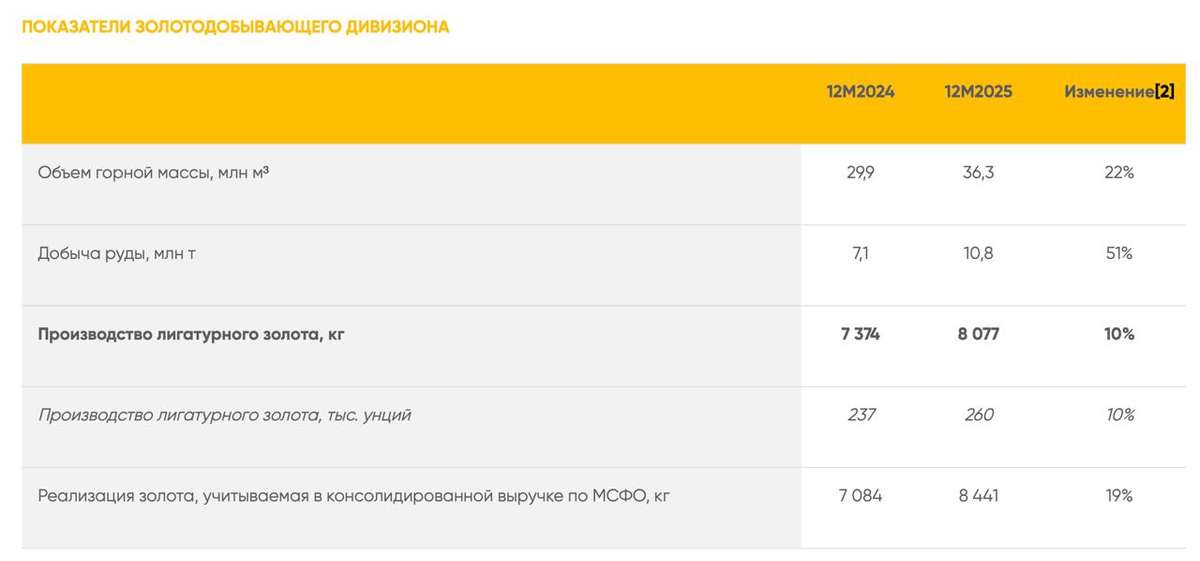
⛏ Итак, производство лигатурного золота за отчетный период выросло на 10% до 8,1 тонны. Основной вклад внес рост производства на Нижнеякокитском (+26%) и Подголечном (+31%) производственных комплексах. Увы, мне не удалось посетить эти месторождения в прошлой моей поездке в Якутию, но радует, что ЗИФ Хвойный начал свою работу. Именно его объемы лягут в основу будущего роста производства в 2026 году.

Золотодобытчики исторически продают весь объем золота, который добывают. Благо спрос на драгоценный металл остается высокий. В итоге объем реализации произведенного золота в натуральном выражении вырос на 19% до 8,4 тонны. Учитывая раллирующие цены на золото на спотовом рынке (средние цены выросли на 28%), Селигдару удалось нарастить выручку за 2025 год на 53% до 77,7 млрд рублей.

📊 Не будем забывать и о прочих сегментах компании. Так, выручка от реализации оловянного, вольфрамового и медного концентратов за 2025 год выросла на 23% до 9,2 млрд рублей. По данным отраслевых аналитиков, дефицит олова в 2-2,5 тыс тонн, сформировавшийся в 2024 году, разросся в 2025-м до 10-15 тыс тонн, и привел к подъему цен на металл до трехлетнего максимума.

Радует, что Селигдар перевыполнил плановые показатели по всем ключевым металлам, превысив объемы добычи золота в 8 тонн за год. Выход на полную мощность Хвойного в 2026 году лишь добавит эффективности, а потенциальные объемы от проекта Кючус в Усть-Янском и Верхоянском районах Республики Саха (плановая мощность - 10 тонн) помогут в корне изменить расстановку сил в отрасли. Однако этого ждать придется минимум до 2030 года.

Операционка компании выглядит неплохо, но инвесторы должны оценивать еще и финансовые показатели компании. Это мы сможем сделать лишь после публикации годового отчета МСФО. Боюсь, что там нас ждут неприятные сюрпризы. А сейчас рынок захватила эйфория, поэтому динамика котировок носит скорее спекулятивный характер.

❗️Не является инвестиционной рекомендацией

♥️ Стартуем новую рабочую неделю с разбора Селигдара. Прожмите лайк, поддержите автора и мотивируйте его на создание не менее полезного контента для вас на этой неделе.

Селигдар - ожидаемо сильная операционка за 2025 год

🔸 Кючус или Хвойное: какой проект станет ключом к будущему Селигдара ⁉️

💭 Сегодня рассмотрим крайние финансовый и операционный отчёты и дадим оценку ключевым инвестиционным проектам компании...


💰 Финансовая часть (9 мес 2025 МСФО)

📊 Общая выручка от продажи золота составила 54,5 млрд рублей, причем большая доля приходится на третий квартал 2025 года — 30,6 млрд рублей. Причина — увеличение объема реализованного золота на 14% и повышение рыночной цены реализации на 29%.

🪨 Доходы от реализации продуктов обогащения (оловянные, медные и вольфрамовые концентраты) увеличились на 34% по сравнению с прошлым годом, составив 6,5 млрд рублей. Основной причиной стал значительный рост продаж в натуральном выражении (на 22%), а также средняя цена реализации товаров.

👌 Показатель операционной прибыли (EBITDA) вырос на 53%, увеличившись до 29,6 млрд рублей.

🤔 Однако соотношение чистый долг/EBITDA ухудшилось и составило 3,35х. Когда стоимость золота повышается, компания обязана переоценивать свои обязательства исходя из текущих рыночных условий, что увеличивает величину обязательств и ведет к возникновению виртуального (неденежного) убытка.


✔️ Операционная часть (за 2025 год)

💪 Объем производства важнейших металлов и сырья заметно вырос в течение прошедшего года. Количество выпущенного лигатурного золота увеличилось на 10%, превысив отметку в 8 тонн. Выпуск олова в составе концентрата продемонстрировал существенный рост на 42%, установив новый рекорд в объеме 3,5 тысячи тонн. Показатель выпуска меди в концентрате повысился на 16%, остановившись на уровне 2,38 тысячи тонн.

🔝 Что касается сырьевых ресурсов, добыча руд существенно повысилась. Объём извлечённой руды в подразделениях, занимающихся золотом, вырос на 51%, суммарно достигнув цифры в 10,8 миллиона тонн. Аналогично, количество добытой оловянной руды увеличилось на 17%, составив около 1,25 миллиона тонн.


❇️ Развитие

🤓 Компания рассчитывает выйти на уровень производства 20 тонн золота к 2030 году. Основной проект, который обеспечит этот рост, — месторождение Кючус. Золота там хватит примерно на 17 лет добычи по 10 тонн ежегодно. Но данный проект полон трудностей и требует огромных вложений.

🏭 Относительно недавно компания запустила новую фабрику по добыче золота Хвойное в Якутии. Строительство завода обошлось примерно в 15 млрд рублей. Предприятие рассчитано на переработку трех миллионов тонн руды ежегодно и производство двух с половиной тонн золота в год. Запасы месторождения оцениваются в 16,8 тонн золота.


📌 Итог

🔀 Золотодобытчик показал уверенный рост по всем ключевым металлам. В отчёте — значительная переоценка долга в золоте, но это временное явление.

⚠️ История с проектом Кючус сложнее проектов Полюс и ЮГК, сопряжена с высокими рисками. Есть вероятность, что Кючус вовсе не реализуется. Дополнительно присутствует риск, связанный с убытками оловянного дивизиона. Однако благодаря другому проекту — Хвойный — компания диверсифицирует бизнес и снижает риски.

😎 2026 год для компании должен быть позитивнее, поскольку на проектную мощность выйдет золотоизвлекательная фабрика Хвойное.

🎯 ИнвестВзгляд: Актив удерживается в среднесрочном портфеле. Цель проставлена.

📊 Фундаментальный анализ: ✅ Покупать - диверсификация бизнеса и чёткие планы на будущее дают возможность компании смотреть в будущее с высоко поднятой головой.

💣 Риски: ☁️ Умеренные - основной риск - реализация проекта Кючус.

💯 Ответ на поставленный вопрос: Проект Хвойное станет ключом к будущему Селигдара, поскольку уже запущен, приносит прибыль, имеет ясные перспективы развития и стабильность, способствует диверсификации рисков компании. Проект Кючус, напротив, несёт высокие инвестиционные и операционные риски, а успех его реализации пока остаётся под вопросом.


Держите акции компании ❓


$SELG
#SELG #Селигдар #золотодобыча #Хвойное #Кючус #инвестиции #финансы #золото #олово #диверсификация
🔸 Кючус или Хвойное: какой проект станет ключом к будущему Селигдара ⁉️

Кючус vs Хвойный: какой проект спасет Селигдар от краха ⁉️

💭 Анализируем особенности двух крупнейших проектов компании и их влияние на будущее бизнеса...


❗ Селигдар сложен для анализа из-за особенностей золотого месторождения Кючус и крупного подразделения Русолово (олово, медь, вольфрам).


💰 Финансовая часть / ✔️ Операционная часть (1 п 2025)

🔶 Доход от продажи золота составил 23,9 миллиарда рублей, продемонстрировав увеличение на 42% по сравнению с аналогичным периодом предыдущего года. Этот прирост обусловлен как повышением количества реализованного металла, так и ростом средней стоимости реализации на 34% относительно прошлогоднего уровня.

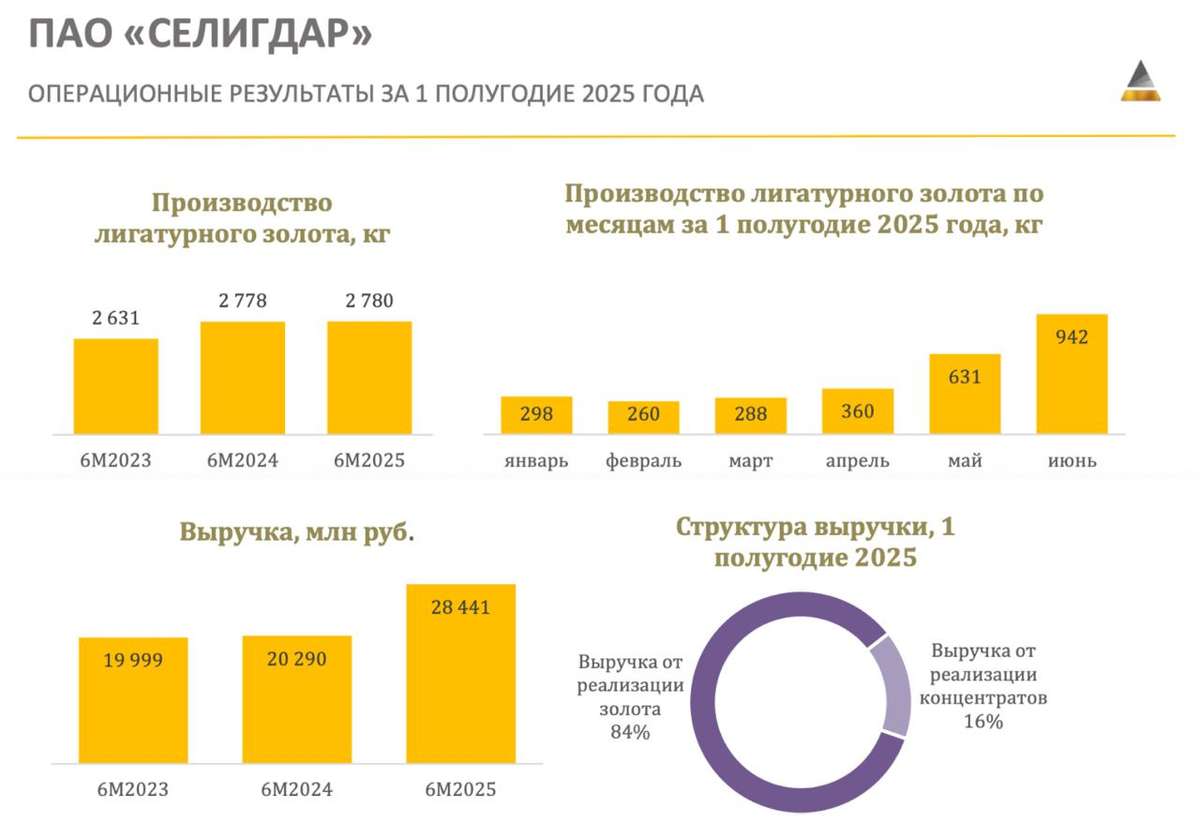
📊 Совокупный доход от реализации золота, оловянных, вольфрамовых и медных концентратов за первые полгода текущего года равнялся 28,4 миллиардам рублей, превысив показатель предшествующего года на 40%.

🧐 Выпуск лигатурного золота (содержащего примеси иных металлов) сохранился на отметке аналогичного периода минувшего года — 2,78 тонны. Однако реализация золота возросла на 6%, составив 2,82 тонны.

↗️ Объем производства олова в виде концентрата за полугодие 2025-го увеличился на 41% относительно аналогичного временного интервала прошедшего года, достигнув отметки в 1 721 тонну благодаря увеличению масштабов обработки рудного сырья.

🤓 Компания рассчитывает выйти на уровень производства 20 тонн золота к 2030 году. Основной проект, который обеспечит этот рост, — месторождение Кючус. Золота там хватит примерно на 17 лет добычи по 10 тонн ежегодно. Но есть сложности: рудное тело пересекают река и вода, делая добычу проблематичной — возможно, придётся использовать подземный метод. Часть запасов содержит примеси ртути, удалить которую сложно, что усложняет процесс добычи. В итоге возникает риск, что реальные запасы истощатся за 7–10 лет вместо ожидаемых 17, а затраты на производство золота будут выше, чем у других крупных компаний, несмотря на высокую концентрацию золота в руде.

🏭 Совсем недавно компания запустила новую фабрику по добыче золота Хвойное в Якутии. Строительство завода обошлось примерно в 15 миллиардов рублей. Предприятие рассчитано на переработку трех миллионов тонн руды ежегодно и производство двух с половиной тонн золота в год. Фабрика работает по технологии прямого цианирования. Ожидается, что в течение оставшейся части текущего года предприятие добудет порядка 250 килограммов золота, а в следующем году планирует увеличить добычу до одной тонны и достичь проектной мощности. Запасы месторождения оцениваются в 16,8 тонн золота.


💸 Дивиденды

🤑 Действующая дивидендная политика Селигдара предусматривает направление минимум 30% чистой прибыли по международным стандартам финансовой отчётности (МСФО) на выплату дивидендов акционерам. Конкретный размер дивидендов определяется уровнем отношения чистого долга к EBITDA.

🤷‍♂️ Несмотря на чистый убыток в размере 10,9 млрд рублей за 2023 год, компания выплачивала дивиденды за счет накопленной ранее нераспределённой прибыли. Аналогичная практика сохранялась и в первой половине 2024 года. Тем не менее совет директоров принял решение не распределять итоговые дивиденды за весь 2024 год в связи с полученным за этот период убытком.


📌 Итог

⚠️ История с проектом Кючус сложнее проектов Полюс и ЮГК, сопряжена с высокими рисками. Возникновение проблем на операционном уровне грозит существованию всей компании — ситуация, не встречающаяся в других проектах. Есть вероятность, что Кючус вовсе не реализуется. Дополнительно присутствует риск, связанный с убытками оловянного дивизиона.

🎯 Инвестиционный взгляд: Естественный рост котировок фундаментально просматривается, но за счет другого проекта - Хвойный.

💯 Ответ на поставленный вопрос: Проект Хвойный явное спасение - он простой и понятный, тогда как Кючус более рискован, зато мегаперспективен.


👇 Есть акции золотодобытчиков в Вашем портфеле, кому отдаете предпочтение?


$SELG
#SELG #Селигдар #золотодобыча #инвестиции #анализ #Кючус #Хвойный #экономика #бизнес #риски #Золото #Дивиденды #Финансы

Кючус vs Хвойный: какой проект спасет Селигдар от краха ⁉️

Селигдар - точки роста компании


Компании начинают активно отчитываться за первое полугодие 2025 года, чем мы и воспользуемся для апдейта инвест-идей. Сегодня у меня на столе операционный отчет Селигдара. Компании в этом году исполняется 50 лет, а 15 июля она провела день инвестора. Давайте во всем этом разбираться.

📊 Итак, производство лигатурного золота за отчетный период ожидаемо осталось на уровне прошлого года в 2,8 тонны. И тут важно отметить не текущие показатели, а планируемое увеличение за счет запуска новых проектов. О них мы поговорим чуть позже.

Выручка от реализации за полугодие выросла сразу на 40% до 28,4 млрд рублей. Поступательная динамика связана с ростом объемов продаж на 6%, а что самое главное, Селигдар наконец-то начал впитывать позитивную ценовую конъюнктуру. Котировки драгоценного металла держатся недалеко от исторических максимумов в $ 3400 за тр. унцию, что драйвит выручку.

"А теперь давайте пробежимся по новым проектам компании, ведь их запуск способен уже в 2026 году и далее помочь компании значительно нарастить продажи."

Проект «Хвойный»
В июле прошло символическое открытие фабрики в Алданском районе Республики Саха (Якутия). В этом году планируется добыть 250 кг золота, в следующем около 1 тонны, а позднее выйти на проектную мощность в 2,5 тонны. Проект даст прирост порядка 35% к производству золота. Новый ЗИФ находится в завершающей стадии строительства, в чём ваш покорный слуга убедился лично.

Проект «Кючус»
Запуск стратегического проекта в Усть-Янском и Верхоянском районах Республики Саха (Якутия) намечен на 2030 год. Сейчас ведется подготовка технологических регламентов и аудит запасов. После выхода на проектную мощность прирост может составить порядка 10 тонн в год, что позволит кратно нарастить объемы производства золота.

Тот же Полюс прогнозирует снижение производства в ближайшие годы, а Селигдар будет только его наращивать. Это позитивный момент, но лишь «производственный». Для полноценного формирования инвест-идеи нам нужно изучить финансовые метрики, к которым у меня есть вопросы. Однако в моменте могу констатировать неплохой отчет и куда более интересные перспективы.

❗️Не является инвестиционной рекомендацией

Селигдар - точки роста компании