Поиск
Ozon: операционный рост на фоне новых рисков
Ozon $OZON отчитался за II квартал и первое полугодие 2026 года. Выручка выросла на 46,81% г/г, до 334,2 млрд руб. GMV прибавил 36,77% и достиг 1,31 трлн руб. Скорректированная EBITDA увеличилась на 47,65%, до 57,9 млрд руб., а её рентабельность от GMV выросла с 4,09% до 4,42%.
🔷️Прибыль
Чистая прибыль составила 10,1 млрд руб. против 359 млн годом ранее. За полугодие Ozon заработал 14,6 млрд руб. против убытка 7,5 млрд руб. Чистую прибыль дополнительно поддержали положительные курсовые разницы, однако основное улучшение произошло на операционном уровне. Операционная прибыль выросла на 53,76%, до 31,3 млрд руб.
🔷️E-commerce
Выручка сегмента выросла на 44,87%, до 273,8 млрд руб. Скорректированная EBITDA увеличилась на 53,52%, до 38,2 млрд руб. На e-commerce приходится около 66% скорректированной EBITDA группы, а рентабельность сегмента от GMV выросла с 2,6% до 2,9%. Поэтому результат Ozon уже нельзя объяснять преимущественно ростом Финтеха: основное направление бизнеса само уверенно наращивает скорректированную EBITDA и маржу.
🔷️Заказы и логистика
Количество заказов увеличилось на 73,21%, тогда как число активных покупателей выросло только на 14,38%. Покупатели стали заказывать намного чаще, но расчётный GMV на один заказ снизился примерно на 21%. Для логистики это серьёзная нагрузка: доставок становится больше, а объём GMV на один заказ сокращается.
Себестоимость услуг маркетплейса на один заказ снизилась на 12%, до 156 руб. Операционные расходы растут медленнее выручки, а общие и административные расходы сократились. Правда, общая себестоимость услуг маркетплейса выросла быстрее GMV, поэтому запас эффективности не бесконечен.
🔷️Финтех
В Финтехе динамика стала более неоднозначной. Выручка увеличилась на 49,56%, до 69,7 млрд руб. Прибыль до налогообложения выросла на 47,93%, до 18,8 млрд руб. При этом чистая процентная маржа снизилась с 12% до 9,6%, а маржа после резервов сократилась с 9,1% до 6,9%. Снижение чистой процентной маржи компания объясняет ростом доли менее маржинальных, но одновременно менее рискованных вложений в ценные бумаги и инструменты денежного рынка. Стоимость риска при этом выросла до 12,8%, а расходы на ожидаемые кредитные убытки почти удвоились и достигли 5,9 млрд руб.
🔷️Денежный поток и долг
Операционный денежный поток во II квартале снизился на 8,40%, до 164,8 млрд руб. Формально у группы 718,7 млрд руб. денежных средств, но 611,8 млрд находятся внутри регулируемых организаций Финтеха. Поэтому не весь этот объём можно рассматривать как свободный кэш, доступный основному бизнесу.
Совокупные заёмные средства составляют 85,9 млрд руб., ещё 372 млрд приходится на обязательства по аренде. CAPEX за полугодие вырос на 14,63%, до 29,8 млрд руб. Компания продолжает активно расширять инфраструктуру, причём значительная часть инвестиций проходит через аренду и не отражается в обычном CAPEX. За полугодие Ozon направил 10,9 млрд руб. на buyback и 18 млрд руб. на дивиденды.
🧐Вывод
Сейчас рынок учитывает риск повторения сценария Wildberries. Ozon сам признаёт возможность повреждения инфраструктуры, однако склады компании в основном арендованы, а сеть объектов более распределена. Это снижает концентрацию потенциального ущерба. Как мне кажется, главный прямой риск связан с собственными товарами и оборудованием, находящимися на складах.
Я покупала акции Ozon на панике после падения, однако наращивать позицию пока не планирую. Коммуникация с инвесторами стала более закрытой. Сегодня обратила внимание, что компания даже не ведёт собственные каналы на инвестиционных площадках, а звонок по итогам отчётности и вовсе отменили. На фоне внешних рисков это лишь добавляет вопросов.
При этом акция по-прежнему остаётся интересной для долгосрочного портфеля. Но с учётом текущей неопределённости позицию стоит ограничивать по размеру и держать со стопом.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
Яндекс повышает качество роста. Что по цифрам?
Яндекс $YDEX представил сильные результаты за II квартал 2026 года. Выручка выросла на 16% г/г, до 386,3 млрд руб., скорр. EBITDA – на 35%, до 88,9 млрд руб., а рентабельность поднялась с 19,9% до 23%.
Скорректированная чистая прибыль увеличилась на 56%, до 47,6 млрд руб. Чистая прибыль по МСФО выросла почти в четыре раза, до 64,5 млрд руб., но в отчётности отражён разовый доход от продажи Авто.ру в размере 25,7 млрд руб., исключённый из скорректированного результата.
🔷️ Денежный поток и CAPEX
За первое полугодие операционный денежный поток вырос на 66,5%, до 136,2 млрд руб. После вычета CAPEX в размере 60,1 млрд руб. расчётный свободный денежный поток составил 76,1 млрд руб. против 34,6 млрд руб. годом ранее.
За шесть месяцев CAPEX составил 7,9% выручки при годовом ориентире 10–12%. Если прогноз сохранится, основная инвестиционная нагрузка придётся на второе полугодие.
🔷️ Поиск, ИИ и Городские сервисы
Выручка Поиска и ИИ выросла на 9%, до 137,4 млрд руб., скорр. EBITDA – на 12%, до 63,7 млрд руб., а рентабельность достигла 46,3%. После слабого I квартала динамика улучшилась, хотя за полугодие рост составил лишь 4% по выручке и 3% по EBITDA.
Почти половину прироста выручки от рекламы и продвижения обеспечила технология ARGUS. ИИ-форматы продвижения уже показывают измеримую эффективность, но их выручку компания не раскрывает.
Главным источником роста скорр. EBITDA стали Городские сервисы. Их выручка увеличилась на 18%, до 215,6 млрд руб., EBITDA выросла в 2,7 раза, до 34,4 млрд руб., а рентабельность поднялась с 7% до 16%.
Электронная коммерция впервые вышла в плюс по скорр. EBITDA – 0,4 млрд руб. против убытка 10,9 млрд руб. годом ранее. Однако за полугодие сегмент всё ещё убыточен на 6 млрд руб., а оборот вырос лишь на 2%. Яндекс замедляет рост e-commerce ради повышения эффективности, но одного квартала для вывода об устойчивой безубыточности недостаточно.
🔷️ Финтех и Б2Б
Выручка Финансовых сервисов выросла на 51%, до 29,5 млрд руб., а скорр. EBITDA составила 1,9 млрд руб. против убытка годом ранее. Б2Б Тех увеличил выручку на 29%, до 15,3 млрд руб., EBITDA – на 43%, до 3,7 млрд руб., при рентабельности 24,4%.
Финансовые сервисы вышли в плюс по скорр. EBITDA, а Б2Б Тех продолжает наращивать прибыль быстрее выручки.
🔷️ Что давит на результат
Убыток Автономных технологий по скорр. EBITDA вырос с 3,3 до 6 млрд руб., ещё 9,2 млрд руб. убытка принесли прочие сервисы и общекорпоративные расходы. Рост зрелых сегментов пока компенсирует эти инвестиции, но затраты на новые проекты увеличиваются.
🔷️ Долг, байбэк и дивиденды
Общий долг составляет 277,3 млрд руб., а вместе с арендными обязательствами, учитываемыми при расчёте скорректированного чистого долга, – 303 млрд руб. Денежные средства и депозиты достигают 296 млрд руб., поэтому чистый долг равен всего 7 млрд руб., а Net Debt/EBITDA – 0,02х.
Во II квартале Яндекс разместил 894,1 тыс. акций для мотивации сотрудников, а к 27 июля выкупил 3,3 млн акций на 12,5 млрд руб. Байбэк сдерживает размытие, но не устраняет его окончательно, поскольку бумаги предназначены для последующей передачи сотрудникам.
31 июля совет директоров рассмотрит дивиденды 110 руб. на акцию. Предыдущая выплата при таком же дивиденде составила 42 млрд руб., тогда как расчётный свободный денежный поток за первое полугодие достиг 76,1 млрд руб.
🧐 Итог
В целом отчёт сильный: Городские сервисы становятся вторым крупным источником скорр. EBITDA, а e-commerce приблизился к безубыточности. Из рисков – замедление Поиска и растущие расходы на новые направления, которые пока перекрываются результатами других сегментов бизнеса.
Яндекс остаётся неплохой историей для долгосрочного портфеля, однако на текущих уровнях я бы не стала набирать позицию агрессивно. Покупать бумаги логичнее частями и преимущественно на общерыночных проливах.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
🪙 Новые облигации.
Сейчас на размещении есть несколько выпусков облигаций:
Делимобиль.
Доходность к погашению - 24 %. Купонная доходность - 21,5 - 22 %.
Рейтинг - ВВВ+ негативный и стабильный от разных рейтинговых агентств. Чистый долг к ЕBITDA - 4,8. Долг высокий и в целом ситуация ц компании не очень.
Срок - 3,5 года.
Ростелеком.
Доходность к погашению - 16 %. Купонная доходность - 14,4%.
Рейтинг - AAA стабильный.
Чистый долг к OIBTDA - 2,1.
Срок - 5 лет.
Яндекс Финтех. Секьюр облигации, то есть они обеспечены кредитами.
Доходность к погашению - 18,5%. Купонная доходность - 16,7 %.
Рейтинг - AAA.
Срок - 2,2 года.
Полюс.
Плавающий купон - 15,4 %.
Рейтинг ААА, долг 1,1.
Срок 7 лет.
Для любителей пощекотать нервы есть Делимобиль, для всех остальных Яндекс и Ростелеком. Ну и плавающий купон от Полюса- это если вы не уверены в снижении ставки. Я вот тоже не уверен.
Но если брать что-то среднее по доходности и риску, то нормальный вариант - это Яндекс Финтех. Правда облигации этого эмитента я уже держу. И пока не планирую увеличивать долю в портфеле.
Гибкий займ: финтех-группа Cyberbird запустила возобновляемую кредитную линию
Финтех-группа Cyberbird, объединяющая сервисы альтернативного онлайн-кредитования «Привет, Сосед», Finters и «Пробаланс», запустила возобновляемую кредитную линию. Новый продукт делает микрокредитование более гибким, открывая доступ к средствам в пределах одобренного лимита без необходимости повторно оформлять заявку.
Финтех-группа Cyberbird объявила о старте возобновляемой кредитной линии в первом квартале 2026 года. Это форма кредитования, при которой компания заранее устанавливает для клиента лимит средств и срок его действия, а тот может пользоваться деньгами частями по необходимости. Для этого заемщику не нужно повторно подавать документы — выдачи происходят в рамках одного кредитного договора.
На сегодня клиентам Cyberbird доступен лимит до 49 900 рублей сроком до пяти лет. Размер лимита определяется на основе данных Бюро Кредитных историй и долговой нагрузки заемщика, а также кредитной и лимитной политики компании. В рамках кредитной линии заемщик самостоятельно определяет объем и момент использования средств, а проценты начисляются только на фактически использованный транш. Управлять кредитной линией пользователи могут в личном кабинете: получать средства в любой момент в пределах доступного лимита, отслеживать график платежей и погашать задолженность.
“Микрофинансовые организации становятся все более технологичными и стремятся развивать свои продукты, приближая их к банковским. В рамках возобновляемой кредитной линии клиенты получают доступ к средствам по принципу финансовой подушки: деньги всегда под рукой, и у заемщика есть к ним быстрый доступ без дополнительных заявок. Это делает продукт действительно удобным и выводит микрокредитование на новый уровень”, — рассказала директор по рискам Cyberbird Fintech Group Ольга Талаева.
Возобновляемая кредитная линия способствует долгосрочному взаимодействию с заемщиками, повышая частоту использования сервиса и клиентскую лояльность. Компаниям это позволяет более предсказуемо управлять денежными потоками и улучшать качество кредитного портфеля за счет работы с более надежными клиентами.
🔥 Займер переходит от «займов до зарплаты» к кредитным лимитам
Финтех-группа «Займер» объявляет операционные результаты I квартала 2026 года. Наибольшая доля выдач за этот период пришлась на новый флагманский продукт «Лимит+», который с 1 апреля стал основным продуктом компании, по большей части заменив PDL («займы до зарплаты»).
📌 Новый продукт представляет собой возобновляемый кредитный лимит на сумму до 50 тысяч рублей. Объем траншей в рамках «Лимит+» за январь-март составил 5,3 млрд рублей или 47% всех выдач компании за квартал (общий объем выдач — 11,2 млрд рублей). С 1 апреля 2026 года Займер значительно сократил выдачу PDL, сосредоточившись на продукте «Лимит+».
💬 «Запуск “Лимит+” — это логичный шаг в развитии продуктовой линейки Займера и адаптации бизнеса к новым требованиям рынка. Новый продукт позволяет нам выстраивать более долгосрочные отношения с клиентом и снижать операционные и регуляторные издержки при оценке заемщика и заключении договора. Это делает процесс получения средств быстрее и удобнее для клиента. Мы видим высокий спрос на “Лимит+”: он сразу стал самым популярным продуктом нашей компании, поскольку объединяет функциональность краткосрочных и среднесрочных продуктов», — отмечает Роман Макаров, генеральный директор Займера.
🔗 Подробнее — в релизе по операционным результатам.
$ZAYM
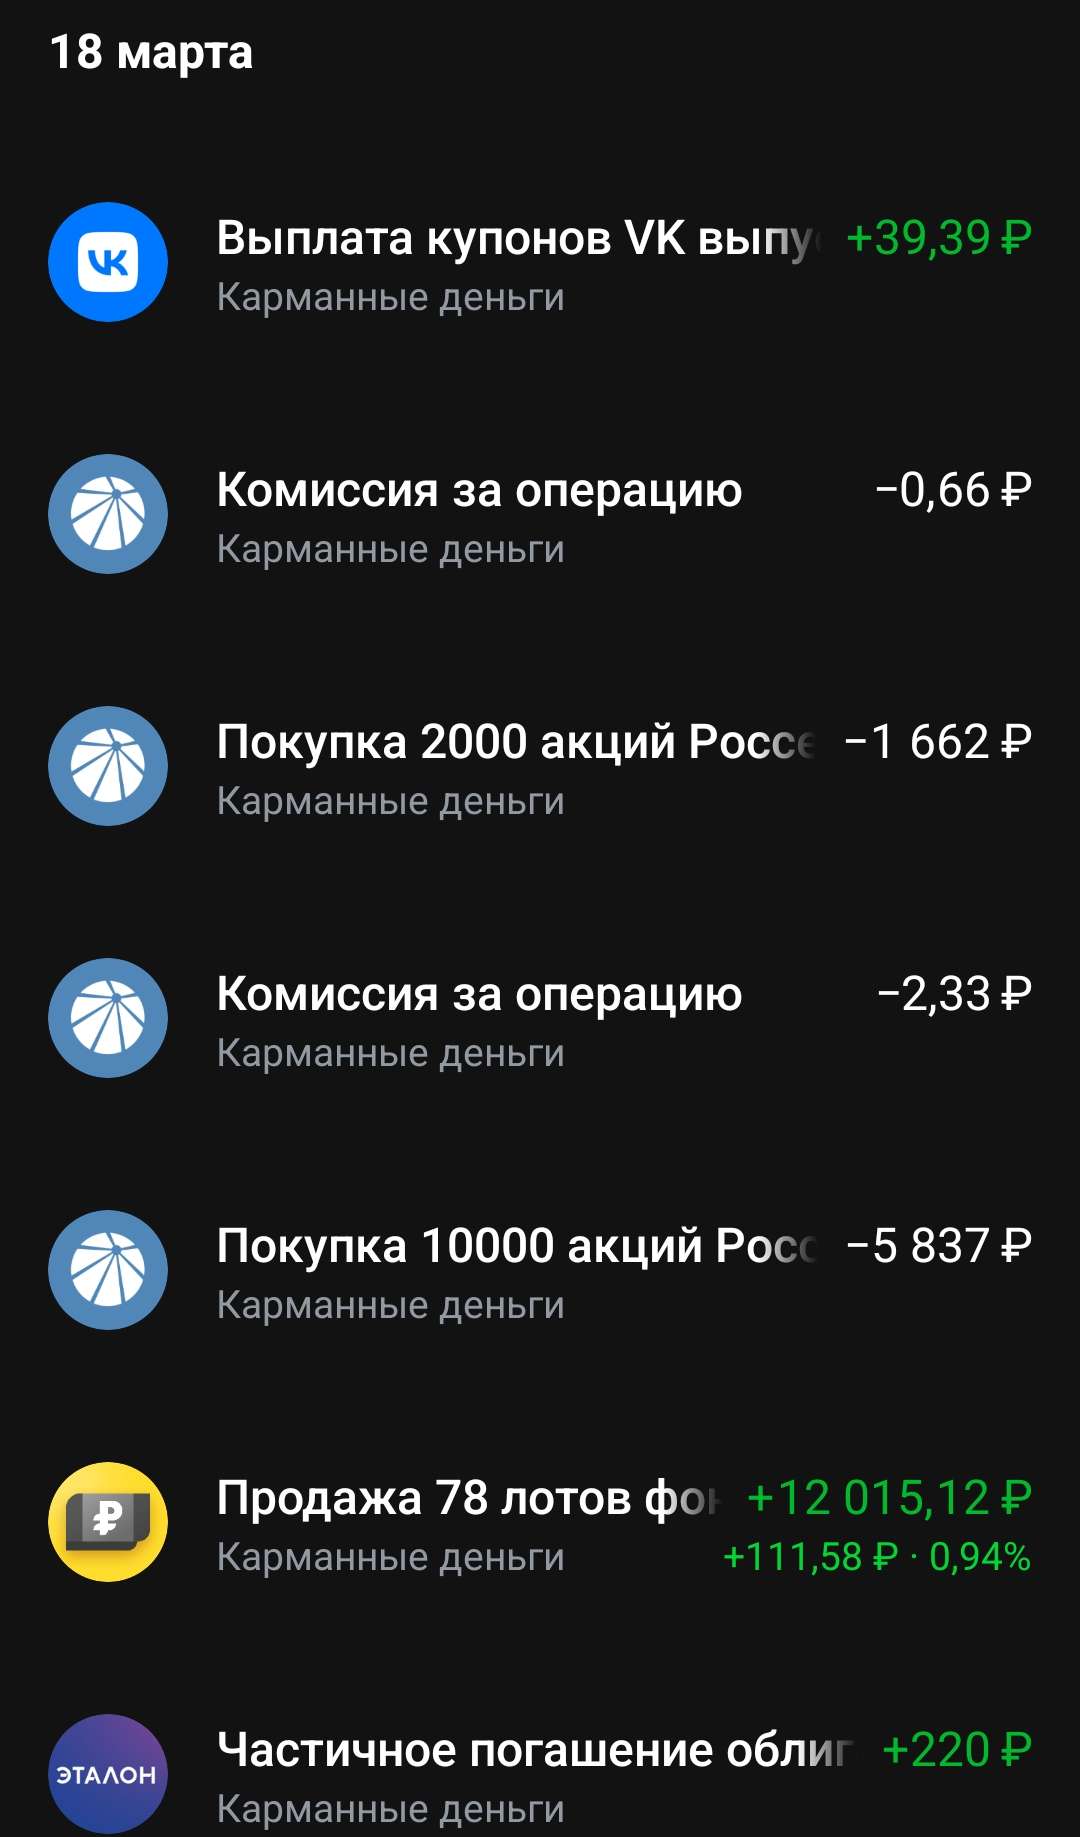
🪙 Pocket Money - Карманные деньги. 3,5 года.
Примерно 3,5 года назад анонсировали проект #pocket_money или Карманные деньги.
Начальные инвестиции - 10 тыс рублей, пополнение каждую неделю по 500 р.
Некоторые инвесторы подхватили эту иницитиву, но в последнее время новых постов на эту тему...как будто бы и нет.
Видимо никто не хочет богатеть долго).
За 3,5 года портфель вырос с 10 тысяч до 130 тыс рублей. Рост почти на 120 тысяч, но надо понимать, что это в основном благодаря пополнению. Всего пополнений было на 105 тыс рублей. На самом деле меньше, так как Т списывал с этого счета налоги и мне пришлось немного пополнить счёт. Из за этого небольшая путаница.
В любом случае рост есть. В основном благодаря купонам и дивидендам. За всё время получил их около 25 тыс, а за 12 мес - почти 12,5 тыс. Немного, но счёт стабильно растёт.
30 процентов портфеля – облигации, остальное – акции, фонды и золото.
Сейчас облигаций меньше, нужно докупать.
Есть диверсификация по отраслям: нефтегаз, финансовый сектор, металлурги, ИТ, телеком и т.д.
Почти все самые известные компании есть в портфеле.
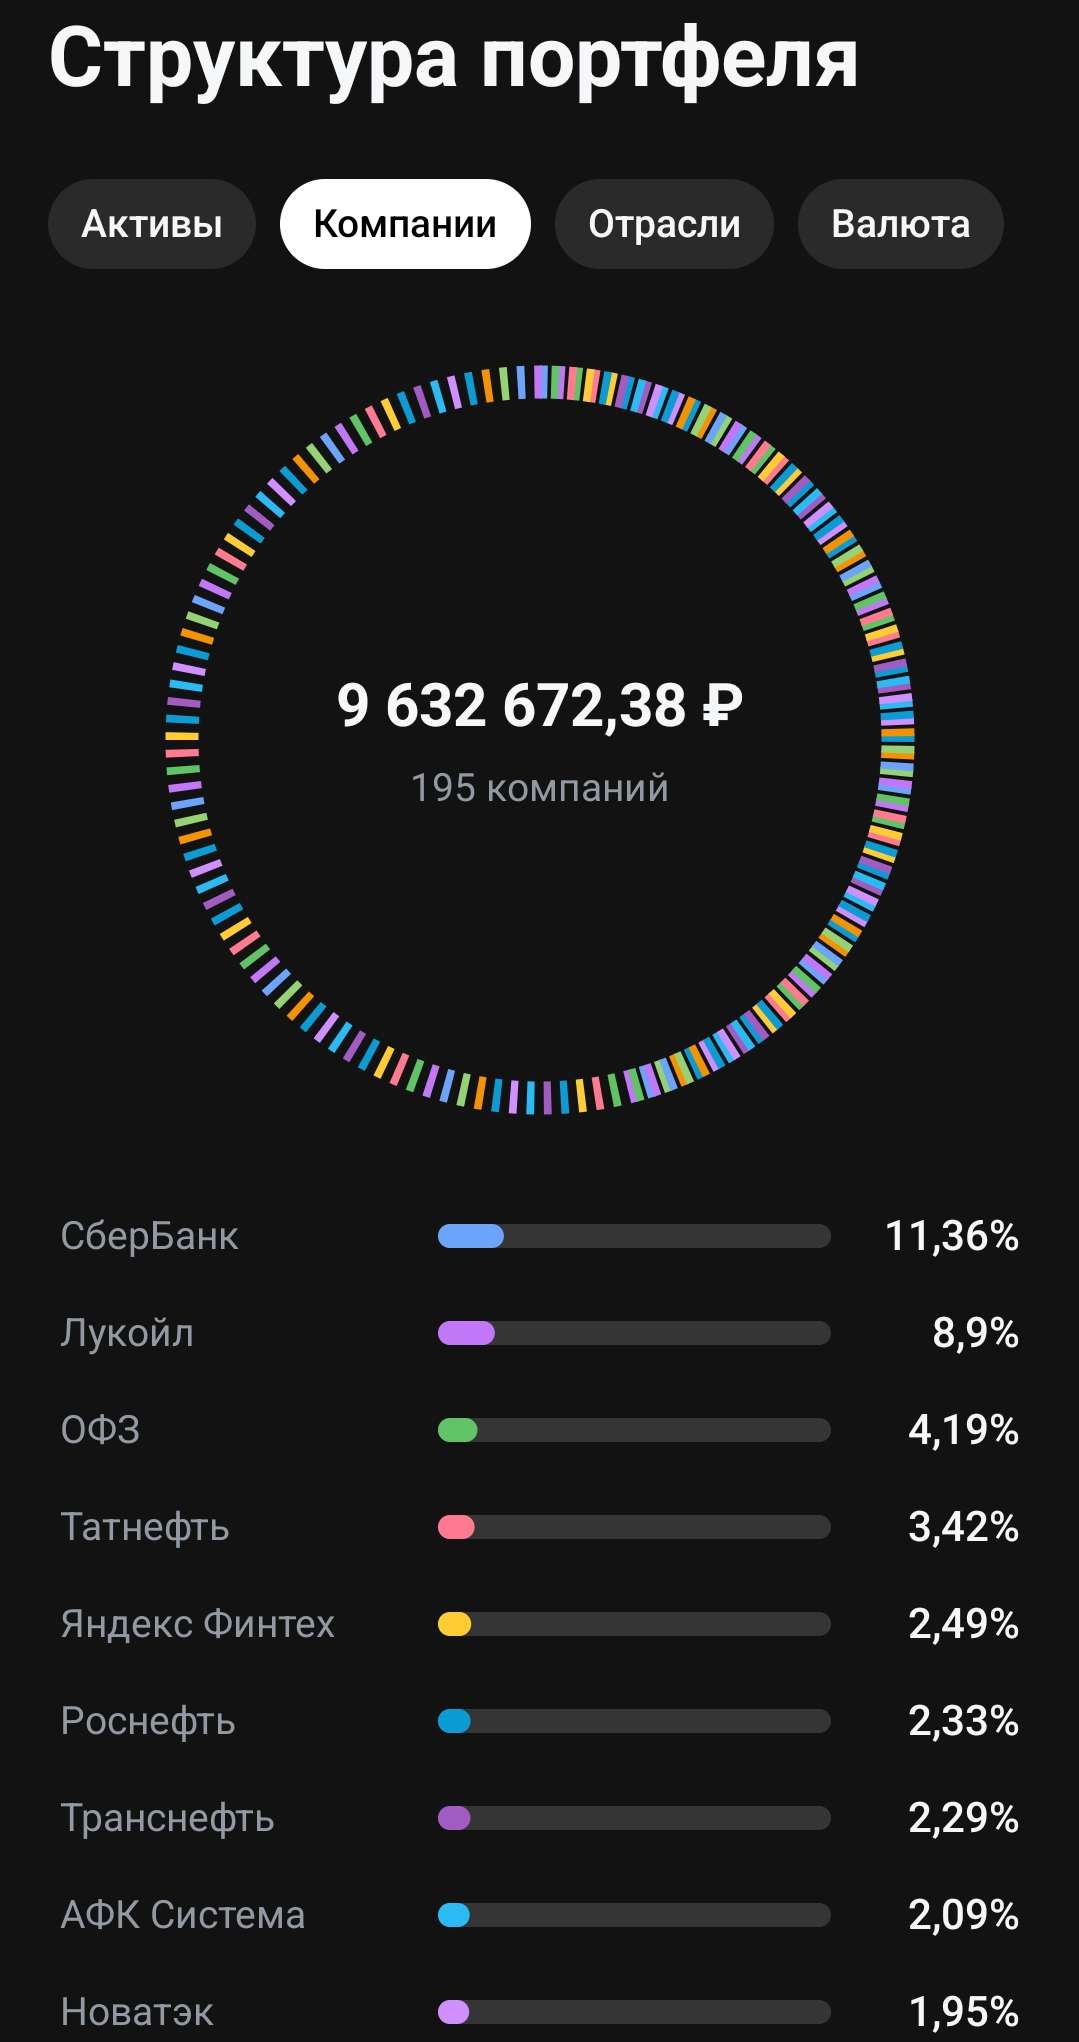
40% портфеля занимают Лукойл, Сбер, Татнефть и Роснефть. $LKOH $SBER $TATNP $ROSN
Так же усилил диверсификацию портфеля за счёт сетевых компаний: Россети Центр + центр и Приволжье. $MRKP $MRKC
Многие в них не верят, но посмотрите как они растут последние полгода и год. И это они ещё дивиденды не анонсировали. Плюс стабильно растут тарифы, да и компании пока ещё дешёвые.
Можно сказать, что это мои фавориты на этот год.
В основном отдаю предпочтение компаниям, которые стабильно платят и повышают дивиденды. Дивиденды и купоны продолжаю реинвестировать.
Из последних покупок облигаций: Апри 13, Селектел, А101, Яндекс Финтех.
Если было полезно/интересно, то можете поставить оценку. 🚀
Продолжаем инвестировать.
Секьюритизация: как банки зарабатывают на ваших долгах, а вы — на их облигациях?
Секьюритизация — это превращение долгов в биржевые активы. Финансовые организации объединяют разнообразные долги, такие как ипотечные кредиты, в общий портфель и выпускают под него новые бумаги.
Такой подход повышает ликвидность и дает банкам средства для выдачи следующих займов. Однако этот инструмент требует внимательного анализа рисков, выходящего за рамки привычного сравнения с ОФЗ или корпоративными бумагами.
📍 В чем выгода банков от секьюритизации?
Представим ситуацию, что банк выдал кредитов на 1 млн рублей под 25% годовых и получает с заёмщиков, скажем, 20 тыс. рублей процентами в месяц. Затем он выпускает облигации под залог этих же кредитов, но платит по ним уже меньше — например, 15 тыс. рублей в месяц. Разница в 5 тысяч остаётся банку. При этом выданные заёмщикам деньги к нему уже вернулись (через секьюритизацию), а кредиты продолжают работать.
Получается, банк зарабатывает буквально «из воздуха» на чужом денежном потоке. Единственная неудобная деталь — срок жизни облигаций плавающий: люди гасят кредиты досрочно, поэтому банк вынужден амортизировать выпуск частями, и точный график заранее не известен.
📍 Что получает инвестор, покупая такие облигации:
• Более высокий купон по сравнению с обычными выпусками;
• Защиту от рисков оригинатора — платежи по облигациям обеспечены активами;
• Выход на новый сегмент рынка, что помогает диверсификации портфеля.
📍 У секьюритизированных облигаций есть и обратная сторона. Основные минусы:
• Срок облигаций заранее неизвестен. Досрочные погашения порождают амортизацию.
• Внутреннее устройство этих бумаг слишком мутное: далеко не всегда можно точно выяснить, что лежит в общем котле.
• Есть риск, что государство изменит правила игры на рынке секьюритизации, и это напрямую отразится на ваших доходах.
Как понять, что перед вами секьюритизация?
• Смотрите на суффикс в рейтинге — AAA(ru.sf) или AA+(RU).sf
• Облигации выпускаются не самим банком, а его СФО
• В документах будет указано, что в обеспечении — пул кредитов.
📍 Как выбирать секьюритизированные облигации:
Важная особенность, что по секьюритизированным облигациям всегда предусмотрена амортизация. Из-за этого инвестор никогда не знает точной даты погашения выпуска: фактическая скорость возврата денег по активам почти всегда расходится с прогнозами.
Второй важный элемент — револьверный период. В это время все поступления в СФО от погашающихся активов идут не на выплаты держателям облигаций, а на покупку новых активов. Такой механизм искусственно продлевает жизнь выпуска, защищая его от преждевременного погашения.
Именно на эти два параметра — характер амортизации и наличие револьверного периода — стоит смотреть в первую очередь. Часто они оказываются решающими при оценке инвестиционной привлекательности.
📍 Что готов предложить нам рынок долга:
• СФО СБ Секьюритизация 3 кл.А1 #RU000A10DD30 (16,65%) на 8 лет 6 месяцев
• СФО ВТБ РКС Эталон 07 #RU000A10DF38 (16,82%) на 6 лет 8 месяцев
• СФО Совком Секьюр Класс А #RU000A10AST0 (17,44%) на 4 года 9 месяцев
• Кредитный поток 4.2 #RU000A10DSD8 (17,16%) на 4 года 9 месяцев
• Яндекс Финтех выпуск 2 #RU000A10C3F4 (17,19%) на 3 года 5 месяцев
Что по итогу: Секьюритизированные облигации — инструмент для тех, кто готов разбираться в нетривиальных рисках. Эмитентам они позволяют привлекать деньги, но требуют внимания к регуляторным и репутационным последствиям. Главные условия надёжности — качество активов и понятная структура сделки.
Показательный пример: у облигаций «Т-кредитный поток» рейтинга нет вовсе, у «Совком Секьюр» — ААА. Однако оценить реальное кредитное качество выпусков непросто. Многие инвесторы полагаются на негласную поддержку материнской компании и веру в то, что пул кредитов действительно хорош. Пока в России это работает — дефолтов не было. Но слово «пока» здесь ключевое.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
МТС - «ни слова боле, возьмите мои деньги»
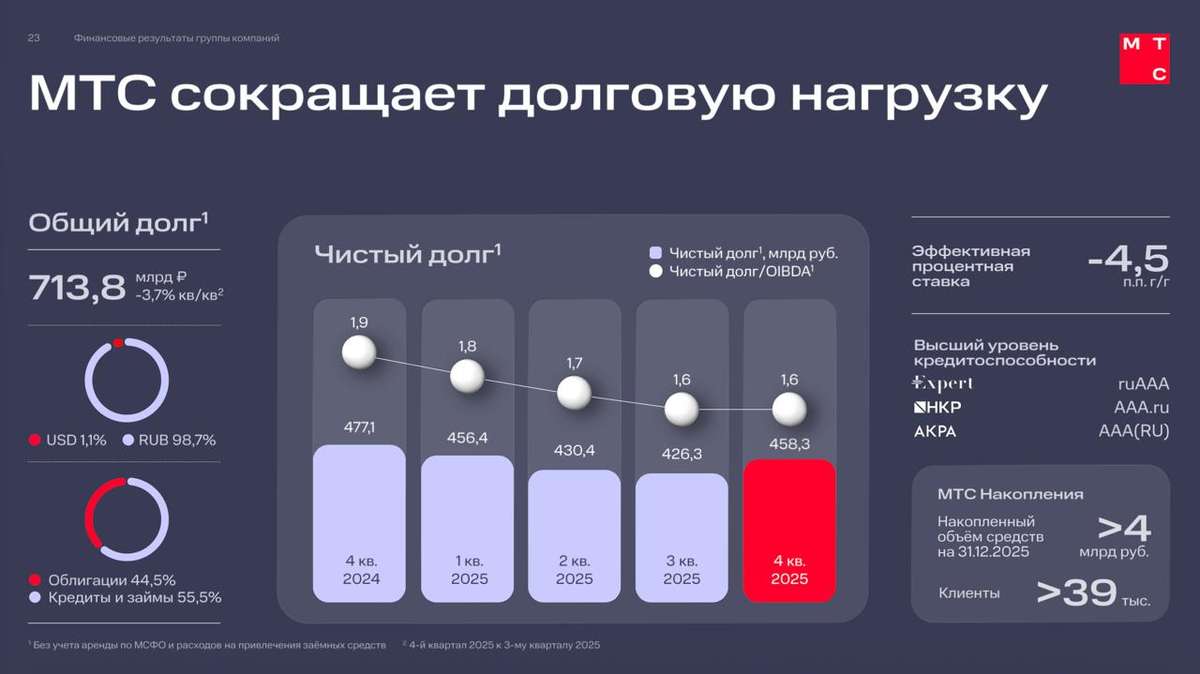
Пока одни компании страдают от санкций, у МТС проблема иного рода. Бизнес растет, экосистема расширяется, но все успехи пожирает долговая нагрузка. Вышел отчет по МСФО за полный 2025 год, который мы сегодня и разберем. Нужно же как-то снимать розовые очки с любителей щедрых дивидендов.
📱 Итак, выручка компании за отчетный период выросла на 14,7% до исторических 807,2 млрд рублей. Показатель OIBDA прибавил 13,7%, достигнув 279,7 млрд, при рентабельности в 34,7%. Казалось бы, адаптация к высоким ставкам и регуляторным ограничениям прошла успешно, но дьявол кроется в деталях.
Чистая прибыль за год рухнула на 28% до 35,3 млрд рублей. Главный виновник - финансовые расходы. Только за 9 месяцев 2025 года процентные платежи подскочили на 54,7%, а коэффициент их покрытия упал до критических 0,98x. Операционная прибыль едва перекрывает платежи по долгам. В четвертом квартале случилось «чудо» - чистая прибыль взлетела в 15,5 раз до 21,5 млрд, но это скорее разовый эффект, не отменяющий слабый в целом год.
📊 Давайте тезисно пробежимся по операционке. Нетелеком сегмент приносит уже 42% всей выручки. Финтех вырос на 32,9%, реклама на 27,4%, медиа на 17,7%. Телеком подрос на 9,9%, абонентская база увеличилась до 83,4 млн. Розница просела на 8,2% - люди реже меняют гаджеты, а долю рынка активно отъедают маркетплейсы.
Что с долгами?
Компания рапортует о комфортном соотношении чистого долга к OIBDA на уровне 1,6x, но если учесть обязательства финтеха, реальный показатель болтается около 2,8x. Абсолютный чистый долг вырос на 28% до 790 млрд рублей. Самое печальное - свободный денежный поток (FCF) за год ушел в минус 6,5 млрд, против положительных 35,3 млрд годом ранее.
Дивидендная политика обещает акционерам выплату не менее 35 рублей на акцию, что по текущим сулит около 15,5% доходности. Тут любители дивов скажу: «ни слова боле, возьмите мои деньги». Но при отрицательном FCF своих денег на выплаты у компании просто нет. Платить придется в долг, за счет новых кредитов. У меня возникает риторический вопрос, как долго это будет продолжаться?
Аналитики Газпромбанка видят потенциал МТС $MTS в снижении ключевой ставки ЦБ и процентных платежей. Я же вижу высокие для такой диспозиции мультипликаторы: P/E 11,2; EV/EBITDA 4,3 (на момент написания статьи). МТС - это ставка на разворот политики ЦБ. Операционно компания в порядке, экосистема растет, но долговая нагрузка слишком высокая. В совокупности факторов, компания не проходит ни в один из моих портфелей.
❗️Не является инвестиционной рекомендацией
♥️ Утро подписчика моего блога: встал, умылся, позавтракал, статейку в ИнвестТеме прочитал, пользой от нее заправился. Кофе попил, вспомнил, что лайк не поставил, вернулся, жмякнул лайк, можно и на работку.
🏤 Мегановости 🗞 👉📰
1️⃣ "Т-Технологии" $T покупают "Авто.ру" у "Яндекса" $YDEX за 35 млрд ₽, сделка закроется во II квартале 2026 года.
Актив с аудиторией более 30 млн пользователей войдет в экосистему банка.
Цель — построить полный цикл: от покупки авто до кредитования, страхования и сервиса.
Сделка финансируется за счет заемных средств.
"Яндекс" продает актив и направит деньги в более быстрорастущие технологические направления.
Сделка усиливает экосистему "Т-Технологий" и может дать рост в автокредитовании, но несет риски из-за долга и слабого рынка автомобилей.
🏤 Мегановости 🗞 👉📰
1️⃣ Скорректированная чистая прибыль "Аэрофлота" $AFLT по МСФО в 2025 году упала на 64,8% до 22,6 млрд ₽.
В IV квартале компания получила убыток 2,8 млрд ₽ против прибыли годом ранее.
Выручка выросла на 5,3% до 902,3 млрд ₽, но EBITDA снизилась на 22,1% до 185 млрд ₽.
Расходы увеличились из-за роста затрат на обслуживание пассажиров, зарплаты и ремонт самолетов.
Рост издержек начал съедать прибыль компании, что усиливает давление на финансовые результаты.
🏤 Мегановости 🗞 👉📰
1️⃣ Годовая инфляция в России в январе 2026 года ускорилась до 6% против 5,59% месяцем ранее.
За месяц цены выросли на 1,62% после декабрьских 0,32%, основной вклад дали продукты и услуги на фоне повышения НДС и тарифов.
Несмотря на скачок цен, Банк России снизил ключевую ставку с 16% до 15,5%, посчитав январский всплеск разовым фактором.
Регулятор ожидает инфляцию по итогам 2026 года на уровне 4,5–5,5% и допускает дальнейшее снижение ставки при устойчивом замедлении роста цен.
Сочетание ускорившейся инфляции и мягкой риторики ЦБ поддерживает рынок облигаций, но сохраняет неопределенность для акций и потребительского сектора.
🏤 Мегановости 🗞 👉📰
1️⃣ Агентство НКР понизило кредитный рейтинг "Самолета" $SMLT с A+ ru до A ru и изменило прогноз на неопределенный.
Причина — рост долговой нагрузки и ухудшение показателей обслуживания долга на фоне замедления поступлений на эскроу-счета.
Компания обратилась к правительству за поддержкой на 50 млрд ₽, рассчитывая на льготное финансирование или субсидирование ставок.
Если помощь не будет предоставлена, рейтинг может остаться под давлением.
Ситуация отражает рост финансовых рисков девелопера в условиях высокой ставки и слабого рынка недвижимости.
🏤 Мегановости 🗞 👉📰
1️⃣ "Т-Технологии" $T объявили о дроблении акций в пропорции 1 к 10 для улучшения доступности бумаг для частных инвесторов.
Вопрос вынесен на внеочередное собрание акционеров 10 марта, после сплита количество акций вырастет до 2,68 млрд штук.
Компания сохраняет ежеквартальные дивиденды и программу buyback до 10% free-float для мотивации менеджмента.
Одновременно совет директоров предложил акционерам консолидировать до 100% цифрового банка "Точка" через допэмиссию акций по закрытой подписке.
Холдинг "VK" $VKCO , владеющий 25% "Точки", заявил, что пока не планирует продавать свою долю.
Оценка "Точки" будет объявлена в конце II квартала 2026 года, цену допэмиссии планируют установить выше рыночной.
Менеджмент "Точки" подтвердил сохранение операционной независимости после сделки.
Сплит повышает ликвидность и интерес к акциям, а консолидация "Точки" усиливает стратегию роста, но несет риск размытия долей.
🏤 Мегановости 🗞 👉📰
1️⃣ Инфляция в России по итогам 2025 года составила 5,59%.
В декабре цены выросли на 0,32% за месяц.
Сильнее всего дорожали продукты и отдельные услуги.
Овощи и фрукты выросли в цене, особенно огурцы.
Часть продуктов и зарубежные туры, наоборот, подешевели.
ОСАГО и проезд в скоростных поездах заметно подорожали.
Банк России ожидает снижение инфляции до 4–5% к концу 2026 года.
🎄Итоги 2025 года.
Этот год был простым, в следующем году вы в этом убедитесь).
Весь год пополнял портфель, инвестировал, реинвестировал купоны и дивиденды. Иксов не получилось, но и депозит не обнулил, так что можно сказать что год был успешным.
За месяц портфель вырос примерно на 300 к, из них дивидендами и купонами получил 11,5 и 55,3 к. Все неплохо.
За год портфель вырос в 8,5 до 9,6 млн. Но так как пополнял портфель за год примерно на 1 млн ( с учётом вывода денежных средств), то роста как такового и нет. 🫤
Зато дивидендами и купонами получил 916 тыс рублей. Причем купонами больше почти на 100 к. Некоторые до сих пор считают, что облигации не нужны).
В прошлом году было 646 к. Рост есть 👍
Делим на 12 мес, получаем примерно по 76 к в месяц. Такой пассивный ежемесячный доход. Но так как всё реинвестировал, то в следующем году должно быть больше. Хотя это не точно. Есть прогнозы, что дивиденды могут сократится.
Доля облигаций в портфеле- 41%, акций - 53,8%.
Больше всего меня Сбера - 11%. Потом идут Лукойл и ОФЗ, Татнефть и облигации Яндекс Финтех.
Стратегии :
Пенсионный портфель в символическом плюсе. А портфель облигаций принёс +24%.
Рост лучше индекса Мосбиржи, который не смог пока выйти из минуса.
Стоит вносить изменения в стратегии, но это уже после нового года.
Отдельные портфели: Пенсионный и #pocket_money тоже показали небольшой рост. Год назад писал что, когда будет нормальный разворот, всё произойдёт очень быстро и все полетит. Пока полёт откладывается, но зато в 2025 году была возможность хорошо закупиться, как акциями так и облигациями. 🚀
🎄🎄Поздравляю вас с наступающим Новым годом!
Пусть этот год принесет вам много радости, счастья и новых возможностей. Желаю крепкого здоровья, успехов во всех начинаниях и исполнения самых заветных желаний. Пусть каждый день будет наполнен теплом, любовью и улыбками близких людей. В Новом году пусть все ваши мечты станут реальностью, а жизнь будет полна ярких моментов и приятных сюрпризов.
А портфель всегда остаётся зелёным). 🎄🎄
С праздником!
🏤 Мегановости 🗞 👉📰
1️⃣ Лукойл $LKOH рекомендовал дивиденды 397 ₽ на акцию за 9 месяцев 2025 года.
Это решение подчёркивает, что финансовое положение остаётся устойчивым даже на фоне санкций.
Дата закрытия реестра — 12 января 2026 года.
Заочное собрание акционеров пройдёт 29 декабря.
Тем временем Литва остановила транзит грузов Лукойла в Калининград, выполняя санкционные требования США и Британии.
Это усиливает логистическое и репутационное напряжение вокруг бизнеса.
Компания также перестраивает зарубежный контур управления.
Распущен наблюдательный совет международной структуры Lukoil International GmbH.
Управление передано директору, а сама компания ведёт переговоры о продаже зарубежных активов.
Среди возможных покупателей называют крупных мировых игроков.
Ozon - синергия маркетплейса и банка
Завтра на Мосбирже после перерыва возобновятся торги акциями Ozon. Как и обещал, в преддверии этого события возвращаюсь к вам с разбором совсем свежего отчета компании за третий квартал 2025 года по МСФО.
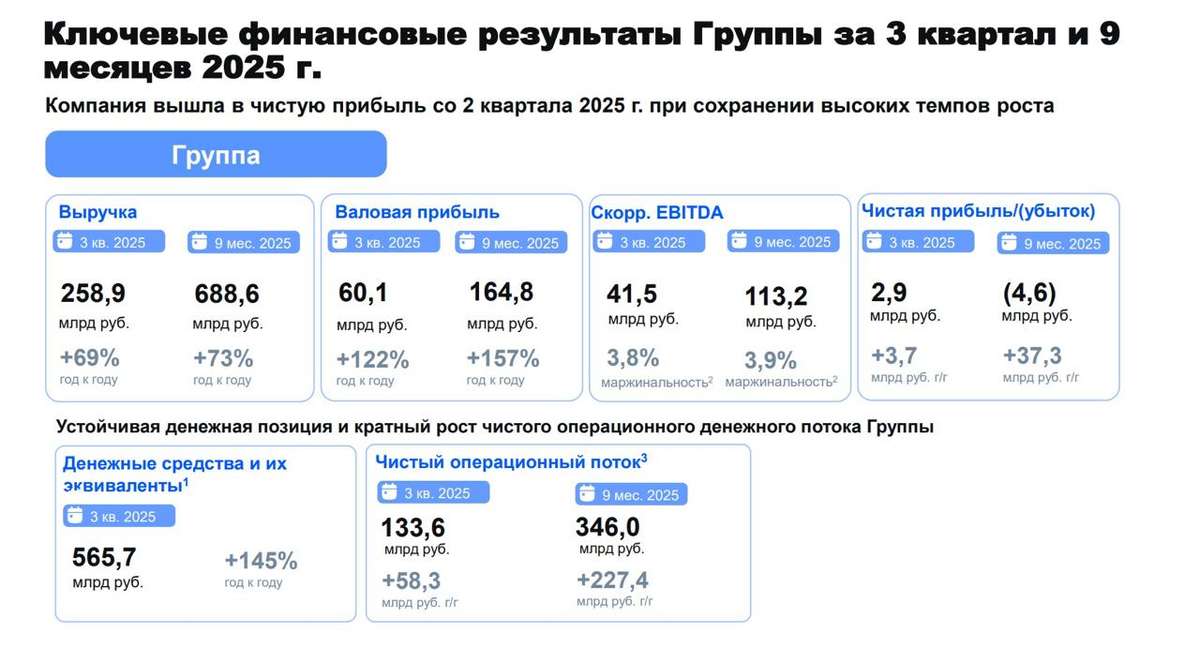
😎 Итак, выручка компании за отчетный период выросла на 69%, составив 258,9 млрд рублей. В e-com сегменте выручка достигла 215 млрд рублей (+59%). Драйвит рост e-com бизнеса как увеличение клиентской базы (63 млн покупателей), так и частоты заказов - с 25 до 34 заказов в год. Интернет-шопинг прочно вошел в нашу повседневную жизнь, сделав покупки быстрыми и удобными. Настолько удобными, что я и сам по нескольку раз в неделю заглядываю в ПВЗ компании.
"Финтех-сегмент, куда входит Озон банк, увеличил выручку на 131% до 53,9 млрд руб., обслуживая свыше 39 млн клиентов. У финтеха уже широкая линейка продуктов для b2c и b2b аудиторий, которая появилась за последние 1,5 года - кредитная карта, РКО, разные виды депозитов и др."
📊 Синергия динамичного роста маркетплейса и финтеха обеспечила увеличение чистой прибыли до 2,9 млрд рублей и скорр. показателя EBITDA на 215%, до 41,5 млрд рублей. Стоит отметить, что компания повысила прогноз по данному показателю на 2025 год с первоначальных 70–90 до 140 млрд рублей. Эффект масштаба играет свою роль.
Безусловно, всех инвесторов волнует вопрос навеса предложения в первый день торгов акциями компании после редомициляции. В аналогичных кейсах у других эмитентов мы наблюдали подобный навес, однако у тех компаний, которые объявили обратный выкуп акций и выплату дивидендов, он был незначительным.
💼 Похожий сценарий может повториться и в этот раз, так как эмитент объявил о buyback на сумму до 25 млрд рублей до конца 2026 года для реализации программы мотивации менеджмента. Кроме того, компания объявила о промежуточных дивидендах за 2025 год в размере 143,55 руб. на акцию. Это важный шаг, способный привлечь в акции Ozon новых инвесторов и укрепить доверие существующих.
Позиции Ozon на рынке неуклонно укрепляются: за год доля компании выросла на 2 п.п. до 26%. Это подтверждает гибкость команды менеджеров и их готовность внедрять эффективные решения для клиентов. Чтобы узнать больше о ближайших целях и планах компании, рекомендую присоединиться к онлайн-конференции, которую проведет руководство Ozon уже в 13:00 по Москве.
❗️Не является инвестиционной рекомендацией