Поиск

💊 Промомед разогнался, и прогнозы выглядят смело


Смотрю я на Промомед и вижу, что бумага уже добралась до 695 рублей, прибавив 70%. Причём это не просто рыночная эйфория вокруг фармсектора — тут есть конкретная история роста. Компания сама закладывает в прогноз увеличение выручки на 60% в 2026 году. Это очень амбициозная цель, которая предполагает серьёзное расширение продаж.

Но самое интересное даже не это. Газпромбанк считает такую оценку заниженной и допускает, что фактический результат может оказаться выше. Когда аналитики говорят, что компания скромничает в своих прогнозах, это обычно добавляет оптимизма рынку. И, судя по динамике котировок, инвесторы уже закладывают такой сценарий в цену.

Лично я смотрю на это с осторожным интересом. Фармацевтика — сектор, где многое зависит от портфеля препаратов и их продаж. Если Промомед действительно сможет удержать заявленные темпы, то текущая оценка может оказаться оправданной. Но рост на 70% уже создаёт определённое напряжение, и любое отклонение от ожиданий может привести к резкой реакции.

Волатильность и риски тут высокие. Я бы не делал поспешных выводов на фоне такого ралли и просто наблюдал за тем, как компания будет отчитываться и подтверждать свои прогнозы. Пока история выглядит многообещающе, но требует проверки временем.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

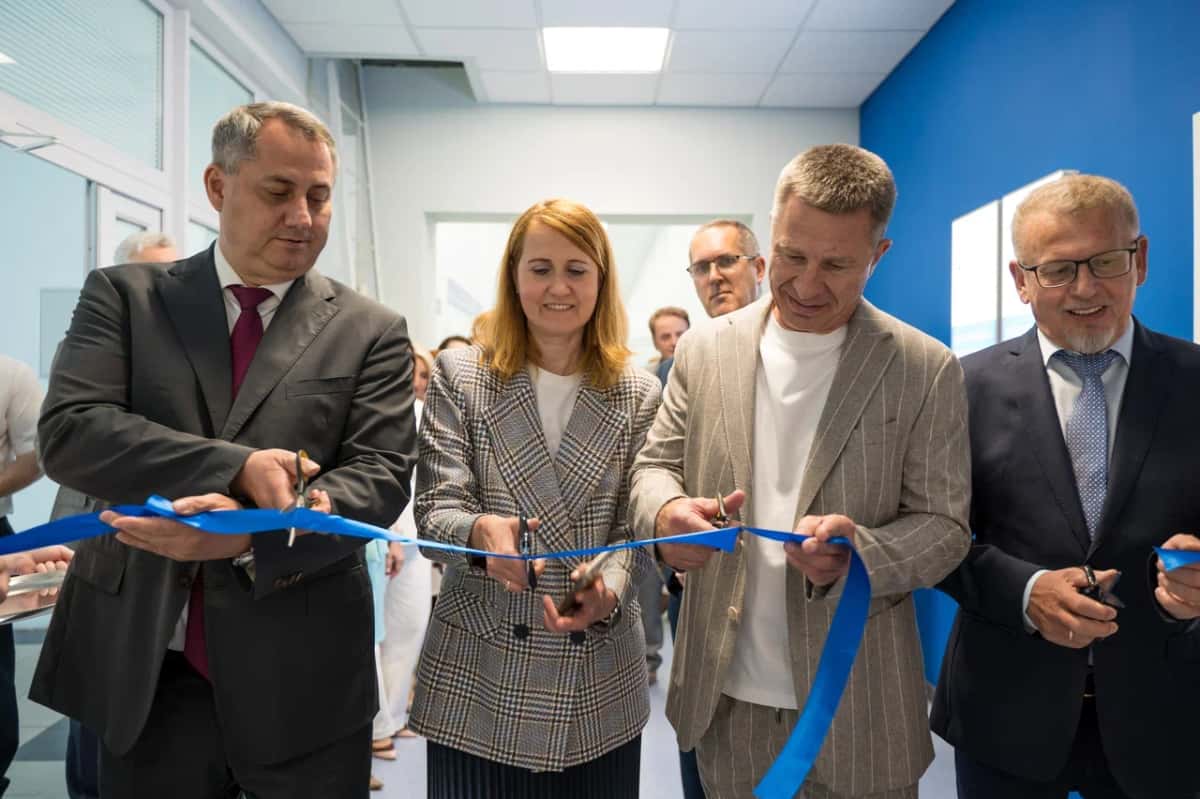
В СамГМУ открылась базовая кафедра «Озон Фармацевтика»

Можем с гордостью объявить: долгий и ответственный процесс формирования кафедры завершён — состоялось её торжественное открытие! Новая кафедра фармацевтической технологии с курсом биотехнологий — результат соглашения между СамГМУ и Группой: площадка объединит усилия университета и фармкомпании в подготовке кадров и разработке практико‑ориентированных решений.

На базе кафедры создана учебно‑исследовательская лаборатория промышленной фармации: она позволяет моделировать технологические процессы на производственных линиях твёрдых, мягких и жидких лекарственных форм, а также контролировать качество лабораторных образцов.

Университет получил 20 единиц современного оборудования — в том числе таблеточный пресс, тестер прочности таблеток, гомогенизатор — для образовательных и научных задач. Кроме того, в помещениях кафедры проведён ремонт.

Председатель Совета директоров «Озон Фармацевтика» Павел Алексенко:

«В первую очередь отмечу, что заслуга начинания принадлежит Александру Владимировичу Колсанову. Он — драйвер развития не только университета, но и всего медицинского и фармацевтического сообщества в нашем регионе. Мы, в свою очередь, откликнулись прежде всего по эмоциональным причинам. Самое главное — дети, и у нас появилась возможность дать что‑то тем ребятам, которые в будущем придут к нам работать. Мы рассматриваем сегодняшнее открытие кафедры в СамГМУ как начало большой работы. Нам бы хотелось, чтобы после окончания обучения к нам приходили люди с квалификацией готовых специалистов. В этом плане, думаю, не только университет нам поможет, но и мы университету многое дадим»

Ректор СамГМУ Александр Колсанов:

«Озон Фармацевтика» — одна из ведущих фармацевтических компаний в России. Достаточно долгое время мы взаимодействовали по разным направлениям, но точечно. Сейчас наступил этап, когда происходит интеграция образования, науки, технологий и производства. Наш университет меняется: помимо выполнения главной функции — подготовки кадров, — мы активно взаимодействуем с индустрией. Создание базовой кафедры с ведущей фармкомпанией — это опыт, который в медицинских вузах пока широко не используется, но в нашем университете сотрудничество с индустриальными партнёрами уже зарекомендовало себя положительно. У нас всегда был сильный кадровый потенциал, но создание инфраструктуры, оснащение оборудованием — это дорого стоит. Вижу, как вдохновлены и сотрудники кафедры, которые ещё больше хотят заниматься реальной наукой».

Сотрудничество уже реализуется в разных форматах: студенты СамГМУ проходят на базе «Озон Фармацевтика» учебную и производственную практику по фармацевтической технологии, сотрудники компании проводят онлайн‑лекции и выездные занятия на производстве, а лучшие студенческие научные проекты ежегодно поощряются при поддержке экспертного совета технологов.

Важной особенностью кафедры станет курс биотехнологий — одно из самых динамично развивающихся направлений фармацевтики.

Генеральный директор «Озон Фармацевтика» Олег Минаков:

«Биотехнологии сегодня — это один из самых интересных и динамично развивающихся разделов фармацевтики. Поэтому открытие кафедры с таким курсом, с одной стороны, даёт широкий спектр выбора для студентов — найти себя в очень интересной области. А для нас, как для компании, у которой очень долгосрочные и серьёзные планы в области биотехнологий, это даёт устойчивый источник молодых квалифицированных кадров, которым, думаю, понравится у нас работать, и мы вместе будем решать непростые задачи»

Это значимый шаг для отрасли: студенты получают доступ к реальным производственным процессам, а компания — возможность формировать кадровый резерв уже на этапе обучения.

Впереди — новые проекты и развитие совместных инициатив!💙

Читайте полный релиз на нашем сайте

В СамГМУ открылась базовая кафедра «Озон Фармацевтика»

Фильм! Фильм! Фильм!

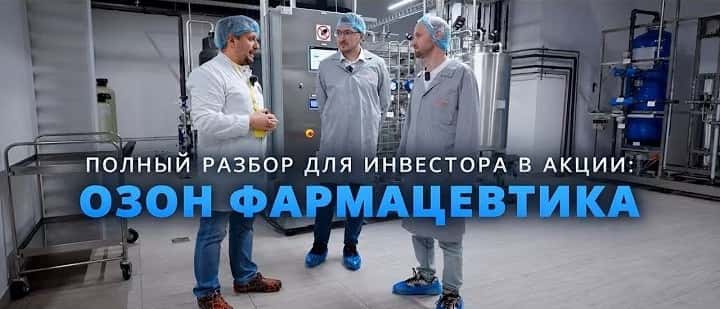
Наше производство снова в объективе камер и мы открываем двери цехов, чтобы показать, как рождаются лекарства.

Приглашаем посмотреть новый часовой фильм инвестора Андрея Виноградова о работе «Озон Фармацевтика».

В центре сюжета — подробный разбор портфеля продуктов компании, тонкости производства препаратов химической фармацевтики и биотехнологий, финансовые показатели и дивидендная политика.

На вопросы наших гостей отвечали:

🔹заместитель IR-директора Мария Рыбина;
🔹директор по развитию группы и генеральный директор «Мабскейл» Мария Ульянова;
🔹заместитель генерального директора по разработке «Мабскейл» Александр Петров;
🔹директор «Озон Медика» Владимир Рогозин.

Присоединяйтесь к просмотру на YouTube!

А если вы ещё путаете маркетплейс Ozon и «Озон Фармацевтика» — в фильме в очередной раз поговорили и об этом.

Фильм! Фильм! Фильм!

Промомед. Отчет за 1 пол 2026 по МСФО

Тикер: #PRMD
Текущая цена: 388
Капитализация: 82.5 млрд
Сектор: Фармацевтика
Сайт: https://promomed.ru/investors

Мультипликаторы (LTM):

P/E - 9.89
P/BV - 2.85
P/S - 1.74
ROE - 28.8%
ND/EBITDA - 1.59
EV/EBITDA - 6.03
Акт/Обяз - 1.52

Что нравится:

✔️выручка выросла на 75.7% г/г (13 → 22.8 млрд);
✔️чистая прибыль выросла на 82.6% г/г (1.4 → 2.6 млрд).

Что не нравится:

✔️отрицательный FCF уменьшился в 3.7 раза г/г (-1.4 → - 5.1 млрд);
✔️чистый долг увеличился на 30.5% п/п (22.7 → 29.5 млрд). ND/EBITDA ухудшился с 1.48 до 1.59;
✔️нетто фин расход увеличился на 37.4% п/п (2.4 → 3.3 млрд);
✔️слабое соотношение активов и обязательств.

Дивиденды:

Источником выплаты является скор. чистая прибыль по РСБУ. Размер выплаты зависит от ND/скор. EBITDA LTM:
- не менее 50%, если <= 1;
- не менее 25%, если > 1 и <= 2;
- не менее 15%, если > 2 и <= 2.5;
- если показатель > 2.5, то решение принимает совет директоров.

За 2026 год промежуточных выплат не ожидается.

Мой Итог:

Количество препаратов в портфеле за полгода увеличилось с 364 до 379. Изменения долей в выручке:
- препараты эндокринологии и онкологии (76 → 83%);
- инновационные препараты (74 → 85%);
- биотех препараты (72 → 80%);
- ЖНВЛП (60 → 37%).

Выручка сильно прибавила за счет увеличение продаж более высокотехнологичных и маржинальных продуктов. В разрезе по видам препаратов (г/г в млрд):
- эндокринология +246.8% (4.7 → 21.6);
- онкология -39.5% (4.3 → 2.6);
- прочие 0% (4 → 4).

Эндокринология с его препаратами для терапии ожирения и сахарного диабета (Велгия, Велгия Эко, Квинсента, Семальтара) продолжает оставаться основным драйвером выручки. Кстати, Велгия и Велгия Эко начали поставлять в Беларусь. В онкологии снижение связано с изменением плана первичных отгрузок поставщикам: в 2026 году ключевые для Компании тендеры сосредоточены во 2 полугодии.

Чистая прибыль увеличилась на фоне роста выручки, улучшения операционной рентабельности с 26.8 до 30.5% и снижения эф. ставки налога на прибыль (26.5% vs 28.2% в 1 пол 2025). При этом на результаты оказывает давления возрастающий нетто фин расход (+89.9% г/г, 1.7 → 3.3 млрд).

FCF продолжает все больше уходить в отрицательную зону. Причины - уменьшение отрицательного OCF (-142.3% г/г, -0.7 → -1.8 млрд) и высокий рост кап. затрат (+417% г/г, 0.6 → 3.3 млрд). Интересный момент, что ранее было заявление, что Промомед прошел пик инвестиционной активности, но по последней информации в 2026 инвестиции будут удвоены относительно прошлого года (9.4 млрд vs 4.56 млрд).
Долговая нагрузка увеличилась, несмотря на рост EBITDA. В этом полугодии чистый долг вырос быстрее.

Планы Промомед на 2026 год:
- выручка +60%;
- рентабельность по EBITDA 45%;
- рентабельность по чистой прибыли 20%;
- ND/EBITDA < 2.5.

Если смотреть на полугодие, то пока выполняется только половина плана (выручка и ND/EBITDA), а по рентабельности "недолет" (по EBITDA - 33.7%, по чистой прибыли - 11.4%). Скорее всего, 2 полугодие получится сильнее в плане рентабельности (аналогично было в 2025).
В таком случае Промомед за 2026 заработает прибыль около 12.2 млрд, что дает P/E 2026 = 6.75. В соответствии с див. политикой, если компания удержит ND/EBITDA меньше 2, можно ожидать дивиденд в районе 14.36 руб (ДД 3.7% от текущей цены).

Несмотря на лучшие темпы роста, форвардная оценка P/E на 2027 остается выше, чем у Озон Фармацевтики. Также минусом в сравнении с конкурентом из сектора является наличие отрицательного FCF. Див. доходность примерно одинаковая у обеих компаний. Возможно, Промомед сможете еще сильнее "выстрелить" за счет других препаратов (уже проводятся клинические исследования инновационного препарата против ВИЧ-инфекции). Но это такой сектор, что такой "выстрел" может быть в любой компании.

По вышеозвученным причинам акций Промомеда нет в портфеле, а выбор сделан в пользу Озон Ф. Прогнозная справедливая стоимость - 530 руб.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Промомед. Отчет за 1 пол 2026 по МСФО

Озон Фармацевтика. Отчет за 2 кв 2026 по МСФО

Тикер: #OZPH
Текущая цена: 43.3
Капитализация: 50.6 млрд
Сектор: Фармацевтика
Сайт: https://ozonpharm.ru/

Мультипликаторы (LTM):

P/E - 6.56
P/BV - 1.4
P/S - 1.26
ROE - 21.4%
ND/EBITDA - 0.38
EV/EBITDA - 4.19
Акт/Обяз - 3.2

Что нравится:

✔️выручка выросла на 21.9% г/г (6.4 → 7.8 млрд);
✔️FCF увеличился в 2.2 раза г/г (1.1 → 2.4 млрд);
✔️чистый долг снизился на 30.9% к/к (7.3 → 5 млрд). ND/EBITDA улучшился с 0.61 до 0.38;
✔️нетто фин расход уменьшился на 9.2% к/к (337 → 306 млн);
✔️чистая прибыль выросла 2.7 раза г/г (0.7 → 2 млрд);
✔️отличное соотношение активов и обязательств.

Что не нравится:

✔️

Дивиденды:

Планируется выплачивать дивиденды ежеквартально, размер дивиденда зависит от показателя скор. ND/EBITDA и ЧП за отчетный период по МСФО

СД рекомендовал дивиденды за 2 квартал 2026 в размере 0.49 руб. (ДД 1.13% от текущей цены).

Мой итог:

Операционные показатели вернулись к росту.

Объем продаж вырос на 2.1% г/г (76.2 → 77.8 млн уп). Из них (млн уп):
- розничные -4% (49.6 → 47.6) и государственные закупки +13.9% (26.6 → 30.3);
- МНН +1.3% (71.7 → 72.6) и брендированные дженерики +15.5% (4.5 → 5.2).

За полгода объем продаж снизился на 1.2% г/г (152.9 → 151.1 млн уп). В целом, причины все те же, что и были озвучены в обзоре по 1 кварталу:
- высокая база прошлого года;
- низкая сезонная заболеваемость;
- ротация ассортимента в пользу «укрупненных» упаковок.

Из приятного тот факт, что темпы продаж конечным потребителя в 1 полугодии были выше рынка.

За счет роста объемов и увеличения средней стоимости упаковки на 13.1% г/г удалось получить хороший прирост по выручке. В разбивке по сегментам (г/г в млрд):
- розничные +11.5% (3.92 → 4.37) и государственные закупки +38.1% (2.49 → 3.44);
- МНН +19.4% (5.42 → 6.47) и брендированные дженерики +35.5% (0.99 → 1.34).

Выручка за полугодие выросла на 11.7% г/г (13.3 → 14.8 млрд). Количество рег. удостоверений выросло на 7.3% г/г (547 → 587 шт). Количество товарных позиций увеличилось на 12.7% г/г (785 → 885 шт).

Рост выручки, улучшение операционной рентабельности с 23.2 до 36.4% и снижения нетто фин расхода (553 → 306 млн) позволили компании кратно увеличить прибыль за 2 квартал. За полгода чистая прибыль выросла на 89.7% г/г (1.7 → 3.2 млрд).

FCF также кратно вырос на фоне увеличения OCF (+50.7% г/г, 2.3 → 3.5 млрд) и снижения кап. затрат (-8.8% г/г, 1.2 → 1.1 млрд). За 1 полугодие FCF вырос в 5.8 раза г/г (0.8 → 4.5 млрд).
Снижение долговой нагрузки продолжается. В этом квартале как за счет роста EBITDA, так и за счет уменьшения долга. Сама компания также подсчитывает скор. ND (также учитывается задолженность по безрегрессному факторингу) и показатели скор. ND/EBITDA = 0.8. На 2026 год ОзонФ планирует поддерживать показатель ND/EBITDA в пределах 1.

Группа подтвердила свой прогноз на 2026 год по росту выручки от 15 до 25%. Результат 2 квартала в отличии от прошлого уже вписывается в эти планы. С учетом этого был скорректирован расчет и заложен динамика выручки по нижней границе. Исходя из нового расчета получается прибыль за 2026 в районе 7.5 млрд. Это дает P/E 2026 = 6.74 и дивиденд в размере 1.61 руб (ДД 3.71% от текущей цены) при 25% от ЧП. Для сектора выглядит очень заманчиво.

Если первый квартал насторожил, то второй уже добавил оптимизма. Сама компания ожидает во 2 полугодии результат лучше 1 за счет последовательного расширения ассортимента и его представленности в цепочке поставок. Для завода "Озон Медика" уже получена гос. лицензия на производство лекарственных средств, что позволяет начать процесс поэтапного перевода регистрационных удостоверений на этот завод и после запуска коммерческого производства. Планы по расширению мощностей площадки «Мабскейл» в 2027 также остаются в силе. Но уже сейчас на базе завода формируется биотехнологический портфель, из него 9 препаратов биотеха проходят клинические исследования или находятся на рассмотрении в Минздраве РФ.

Акций компании держу в портфеле с долей в 4.2% (лимит - 4%). Прогнозная справедливая стоимость - 62 руб.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Озон Фармацевтика. Отчет за 2 кв 2026 по МСФО

Мы получили лицензию для «Озон Медика»!

Группа «Озон Фармацевтика» получила государственную лицензию на производство для своей четвёртой площадки — «Озон Медика», которая уже с 2027 года будет в промышленном масштабе выпускать препараты для лечения онкологических и тяжёлых системных аутоиммунных заболеваний.

Подробнее о событии в пресс-релизе. Делимся ключевыми фактами о проекте:

🔹Производство «Озон Медика» построено на средства десятков тысяч инвесторов, привлеченных в ходе IPO и SPO. Общий объём инвестиций оценивается в 6 млрд рублей.

🔹После выхода на полную мощность завод будет выпускать до 10 млн упаковок лекарств в год. Коммерческий запуск намечен на 2027 год.

🔹Общая площадь главного корпуса — 25 тыс. м². На первом этапе запустим участок для производства твёрдых нестерильных форм (таблетки, таблетки в оболочке, желатиновые капсулы).

🔹Производительность первого участка составит 4,6 млн упаковок в год или 40 млн капсул, 111 млн таблеток и 29 млн таблеток, покрытых оболочкой.

🔹Завод спроектирован с учётом работы с высокоактивными и токсичными компонентами. Внедрены системы, гарантирующие безопасность персонала и окружающей среды. Компания уже получила сертификат GMP ЕАЭС и ведёт перевод регистрационных удостоверений онкологического портфеля на новую площадку.

🔹Сегодня портфель противоопухолевых препаратов Группы включает 34 регистрационных удостоверения. Ещё 68 наименований находятся в разработке. Производство ведётся на специализированной линии завода «Озон» в г. Жигулёвске.

Олег Минаков, генеральный директор «Озон Фармацевтика»:

«Мы рады объявить о создании в России новой промышленной платформы для массового выпуска сложных отечественных противоопухолевых препаратов. Проект, реализован за счет частного капитала, более того, он знаменует собой первый в истории страны случай строительства фармацевтического завода, финансируемого за счёт средств, привлечённых на открытом рынке капитала, что демонстрирует растущий интерес инвесторов к стратегически важным отраслям и является практическим примером последовательного развития производственных компетенций в логике Стратегии “Фарма-2030” и национального проекта технологического лидерства «Новые технологии сбережения здоровья

Новый завод позволит нам нарастить производственные мощности и значительно расширить портфель лекарств, отвечающих самым высоким стандартам безопасности и эффективности. Мы стремимся обеспечить пациентов качественными отечественными препаратами, сокращая зависимость от импорта и делая современную терапию доступнее.

Коммерческий запуск „Озон Медика“ в 2027 году станет важным вкладом в развитие отечественной фармацевтической промышленности и укрепление системы здравоохранения страны».

«Озон Медика» станет еще одним звеном в укреплении фармацевтического суверенитета страны, обеспечивая пациентов современными лекарствами и открывая новые возможности для роста компании💙

Мы получили лицензию для «Озон Медика»!

Третья неделя дефляции, ЦИАН и Татнефть радуют, Европлан разочаровал: итоги недели

Очередная неделя позади. Громких новостей нет, но компании отчитывались, макроэкономика удивляла, а инвесторы делали выводы. Разбираем всё по порядку.

МАКРОЭКОНОМИКА: ДЕФЛЯЦИЯ ТРЕТЬЮ НЕДЕЛЮ ПОДРЯД!

По данным Росстата, с 10 по 17 августа цены снова упали — на 0,06%. Это уже третья неделя подряд с отрицательной инфляцией! Но есть нюанс: Годовая инфляция (по методике ЦБ) почему-то ускорилась — с 6,06% до 6,09%. Почему так? Эффект низкой базы прошлого года. Но для ЦБ важнее тренд, а он пока позитивный.

Главная хорошая новость:
- Инфляционные ожидания населения упали с 14,7% до 13,7%
- Оценка наблюдаемой инфляции — с 15,1% до 14,3%
Эти показатели — ключевые для Банка России. Если тренд сохранится, у ЦБ появится больше пространства для снижения ключевой ставки.

Новости компаний

1. ЮГК: оферта от мажоритария
БТС-Мост Холдинг (владеет 67,2% ЮГК) выставил обязательную оферту миноритарным акционерам.
Условия:
- Цена выкупа: 0,7425 руб. за акцию
- Основана на средневзвешенной цене за 6 месяцев
- Премия к рыночной цене до объявления оферты
Реакция рынка: акции ЮГК выросли на +3% в день объявления.
Комментарий: оферта даёт миноритариям понятный выход. Цена ниже первоначальной оценки на аукционе, но всё же с премией к рынку. Главный вопрос — что мажоритарий будет делать с оставшейся долей?

2. «ОЗОН фармацевтика»: ждем дивиденды 25 августа
Совет директоров 25 августа рассмотрит вопрос о дивидендах за I полугодие 2026.
Что ждём:
- Промежуточную отчётность (РСБУ и МСФО)
- Рекомендацию по дивидендам
- Дату закрытия реестра
Важно: 12 августа компания обновила дивидендную политику — теперь она гибче. Возможны сюрпризы.
Комментарий: 25 августа ключевая дата недели. Следим за новостями по «ОЗОН фармацевтика»

3. «ЦИАН»: сильный отчет, подтвержденные дивиденды
Результаты за II квартал 2026:
Выручка 4,4 млрд руб. +23% г/г
Скорр. EBITDA1,4 млрд руб.+60% г/г
Рентабельность EBITDA 31,3% +7,3 п.п.
Чистая прибыль 1,0 млрд руб.+32% г/г

Комментарий: сильный отчёт. Темпы роста ускорились (+23% против +18% в I квартале), превысив прогноз компании на 2026 год (17–22%).
Подтверждённые дивиденды: не менее 30 руб. на акцию до конца года.
Итого дивдоходность: выше 4,5%. А с учётом байбэка — около 20% капитализации вернётся акционерам в течение 12 месяцев.
Вердикт: один из лучших кейсов на рынке. Держим в фокусе.

4. «ТАТНЕФТЬ»: дивиденды — 6,3% за полугодие
Совет директоров рекомендовал промежуточные дивиденды за I полугодие 2026:
32,88 руб. на акцию
Доходность (обычка) ~6,3%
Доходность (префы) ~6,4%
Собрание акционеров 23 сентября
Отсечка 13 октября

Комментарий: дивиденды соответствуют ожиданиям рынка и отражают сильные финансовые результаты компании за полугодие. Надёжный дивидендный поток — то, что нужно в текущей ситуации.

5. «Европлан»: слабый отчет
Результаты за I полугодие 2026 разочаровали:
Чистая прибыль 4,3 млрд руб. +129% г/г
ROE 16,2%
Чистый процентный доход 8,1 млрд руб.–32% г/г
Непроцентный доход 7,9 млрд руб.–6% г/г
Лизинговый портфель –17% с начала года

Комментарий: слабый отчёт. Рынок лизинга продолжает стагнировать, процентные доходы падают, портфель сокращается. Коэффициент «затраты/доход» ухудшился — давление на операционную эффективность растёт.
Вердикт: компания в сложном положении.

Итоги недели одной строкой

Инфляция

Дефляция третью неделю подряд, ожидания населения падают

ЮГК Оферта от мажоритария, акции +3%

Озон Фармацевтика 25 августа — ждём дивиденды

ЦИАН Сильный отчёт (+23%), дивиденды +4,5%

Татнефть Дивиденды 6,3% за полугодие

Европлан Слабый отчёт, портфель сократился на 17%

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

«Озон Фармацевтика» принимает участие в IR-премии Московской биржи

В этом году «Озон Фармацевтика» вновь принимает участие в IR-премии Московской биржи. Победителей определяет инвестиционное сообщество, оценивая качество раскрытия, ценность контента и взаимодействие с рынком.

Для эмитентов такая оценка — важный инструмент обратной связи: она помогает понимать, какие IR-практики действительно востребованы инвесторами, и повышать стандарты коммуникации на рынке капитала.

За время публичной истории «Озон Фармацевтика»:

· сформирован единый набор ежеквартальных материалов
· выпускается образовательный контент
· представлен первый в России виртуальный тур по фармацевтическому заводу
· проводятся вебинары и Дни инвестора
· обеспечено широкое аналитическое покрытие и раскрывается консенсус-прогноз
· обратная связь инвесторов интегрирована в управленческие процессы.

В результате сегодня:

· акционерная база превышает 220 тыс. инвесторов;
· Free float вырос до 20%
· Компания входит в топ‑3 рейтинга медиавидимости в отрасли.

Подробнее – в пресс-релизе

Дмитрий Коваленко,
Директор по связям с инвесторами ПАО «Озон Фармацевтика»:

«Мы считаем участие инвесторов в этой премии важной частью развития российского рынка капитала. IR — это инфраструктура доверия между публичной компанией и инвесторами, которая помогает рынку лучше понимать бизнес, его стратегию, возможности и риски. Поэтому оценка самих инвесторов — наиболее содержательный показатель качества этой работы.

Для нас важна не только оценка качества наших коммуникаций, но и сам принцип рыночной оценки IR. Когда инвесторы напрямую оценивают прозрачность и понятность раскрытия и качество диалога с компанией, это дает публичным компаниям обратную связь о том, какие практики действительно востребованы рынком».

В 2025 году Компания уже была отмечена инвестиционным сообществом по итогам первой IR-премии Московской биржи.

Голосование «Рынок выбирает» открыто до 17 августа 2026 года.

«Озон Фармацевтика» принимает участие в IR-премии Московской биржи

Совет директоров «Озон Фармацевтика» утвердил новую редакцию дивидендной политики

В новой редакции дивидендной политики был уточнен подход к определению целевого размера дивидендов:

🔹Введен показатель Скорректированного Чистого Долга, который включает задолженность по безрегрессному факторингу;

🔹Исключен критерий свободного денежного потока (FCF), что обеспечивает большую гибкость в принятии решении в вопросах распределения капитала. Динамика FCF за отдельный период не всегда в полной мере отражает прибыльность Компании и ее финансовую устойчивость;

🔹Диапазоны долговой нагрузки стали более детальными и установлены с шагом 0,5x, что позволяет точнее учитывать финансовое положение Группы при определении размера выплат.

Олег Минаков, генеральный директор «Озон Фармацевтика»:

«Компания рассматривает дивидендную политику как инструмент, который может адаптироваться по мере развития бизнеса, и стремится поддерживать баланс между инвестициями в рост и стабильными дивидендными выплатами. Менеджмент продолжает придерживаться взвешенного подхода к вопросам аллокации капитала и стремится обеспечивать возврат капитала акционерам с учетом финансового положения и потребностей развития бизнеса».

Дивидендная политика основывается на строгом соблюдении прав и интересов акционеров, соответствует миссии и стратегическим целям компании, направленным на создание и преумножение долгосрочной акционерной стоимости компании и обеспечение баланса интересов заинтересованных сторон.

Подробнее ознакомиться с дивидендной политикой, критериями и историей выплат можно на сайте

Читайте релиз полностью

Совет директоров «Озон Фармацевтика» утвердил новую редакцию дивидендной политики

Текущая ситуация на бирже

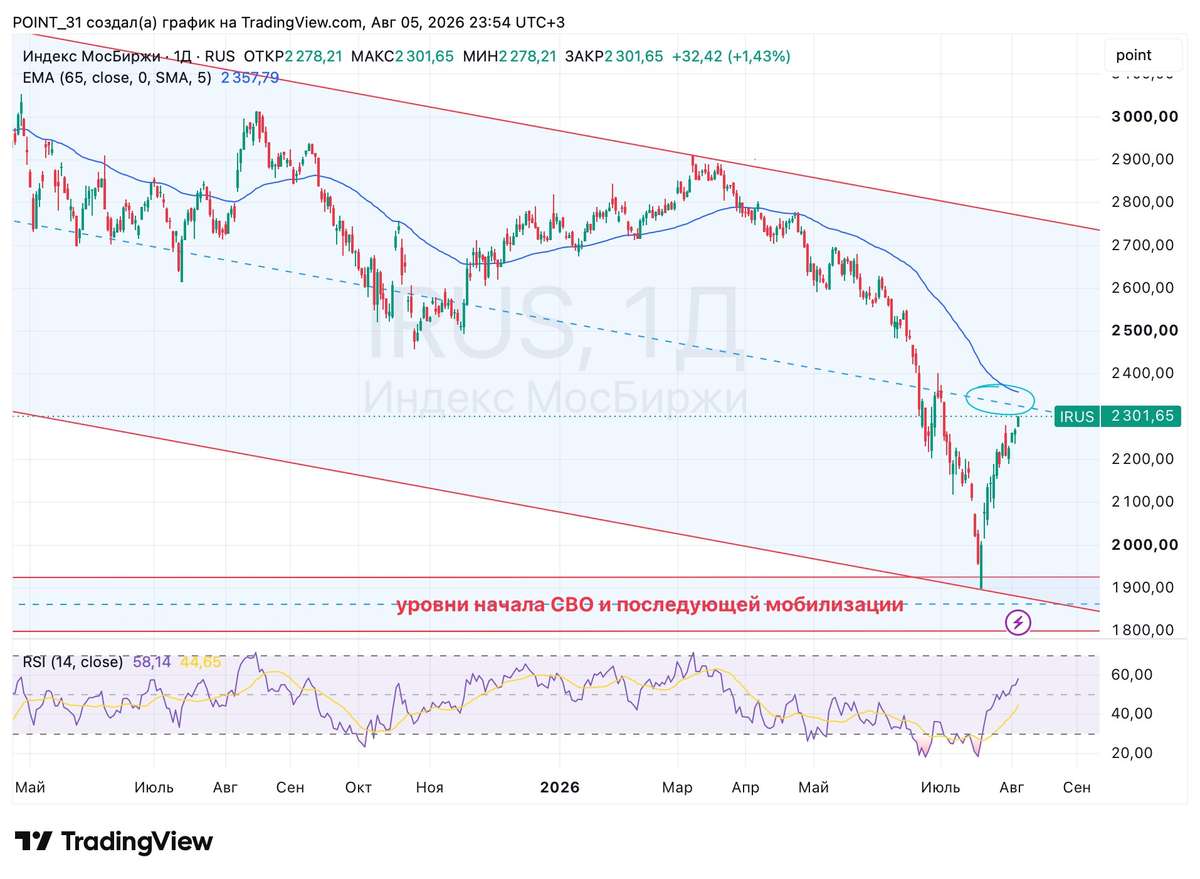
Индекс Мосбиржи накануне продолжил восстановление, прибавив 1,4% до 2302 п. Сверху нас ждет сопротивление на 2300-2370 п., где проходит средняя линия нисходящего коридора и скользящая средняя EMA65. Проходить ее вверх будет сложно, так как рынок находится в подвешенном состоянии. Слабые выходящие отчеты компаний, замедление снижения ключевой ставки и регулярные атаки БПЛА будут сдерживать рост. Будьте аккуратны!

📊 Росстат впервые с середины мая зафиксировал недельную дефляцию в РФ на уровне 0,02%. Впрочем, радость может быть преждевременной, ведь годовая инфляция из-за эффекта низкой базы подскочила до 6,13%, а ЦБ на этом фоне уже представил обновленные среднесрочные параметры ДКП. Регулятор подчеркивает, что устойчивые компоненты инфляции все еще требуют сохранения жестких денежно-кредитных условий.

💵 Аналитики в материале РБК прогнозируют курс доллара до конца года в коридоре 80–85 рублей, не ожидая существенного ослабления национальной валюты. Высокий уровень ключевой ставки продолжают поддерживать рубль, ограничивая спекулятивный спрос на валюту. Для крупных экспортеров из моего портфеля вроде Новатэка или Сургутнефтегаза крепкий рубль остается сдерживающим фактором для переоценки выручки, но устраняет риски резких валютных шоков для экономики.

💊 Промомед порадовал инвесторов сильными операционными результатами: выручка фармакомпании за первое полугодие 2026 года подскочила на 76% в годовом выражении. Эмитент активно наращивает присутствие в коммерческом сегменте и расширяет портфель инновационных препаратов. На фоне общего охлаждения потребительского спроса отечественная фармацевтика продолжает выглядеть защитным активом, хотя я свою ставку делаю на Озон Фармацевтика.

⚡ Мосэнерго представила отчетность по МСФО за полугодие: выручка выросла на 25,1% до 179,5 млрд рублей, а чистая прибыль подскочила на 18,7% до 11,8 млрд рублей. Индексация тарифов и жесткий контроль над операционными издержками принесли свои плоды. Для сектора электроэнергетики показатели весьма достойные, однако дивидендный фактор и инвестиционные обязательства компании традиционно сдерживают бурную реакцию рынка в акциях.

⛽️ Сбербанк сообщил о намерении обратиться в арбитражный суд с заявлением о банкротстве Евротранса. Для оператора АЗС Трасса это крайне тревожный сигнал, подсвечивающий проблемы с обслуживанием долговой нагрузки при текущих процентных ставках. Компания уже допустила ряд полноценных дефолтов по облигациям. Ну а сам кейс стал очередным напоминанием об опасности высокой долговой нагрузки в розничном бизнесе.

❗️Не является инвестиционной рекомендацией

❤️ Если утренний брифинг оказался полезен, жмите лайк. Это мотивирует меня регулярно публиковать его.
$MSNG $PRMD $OZPH $SBER $EUTR

Текущая ситуация на бирже

Объявляем дату раскрытия результатов за первое полугодие 2026

«Озон Фармацевтика» опубликует операционные и финансовые результаты за 1‑е полугодие 2026 года 25 августа в 11:00 (МСК).

А уже в 12:00 (МСК) команда менеджмента проведёт онлайн‑конференцию, где подробно расскажет о результатах и ответит на вопросы.

Чтобы получить индивидуальную ссылку на подключение, заполните регистрационную форму.

Дмитрий Коваленко, директор по связям с инвесторами «Озон Фармацевтика»:

«Во втором квартале мы отмечаем ускорение роста выручки год к году после сдержанного начала года. Развитие продуктового портфеля в сочетании с увеличением объёмов и положительным ассортиментным миксом обуславливают более быстрые темпы роста в каждом канале продаж. Мы подтверждаем ранее объявленный прогноз роста выручки Группы в 2026 году в диапазоне 15–25% год к году.

Нашими приоритетами остаются расширение ассортимента, укрепление позиций во всех каналах продаж и повышение операционной эффективности. Одновременно мы приближаемся к запланированному коммерческому запуску рентабельных проектов «Озон Медика» и «Мабскейл», которые рассматриваем как дополнительные источники долгосрочного роста. Сочетание развития базового бизнеса и инвестиций в технологичные направления лежит в основе нашей стратегии создания долгосрочной стоимости для акционеров.

Сегодня российский рынок акций характеризуется повышенной волатильностью зачастую без привязки к результатам деятельности и перспективам самой компании. По нашему мнению, краткосрочная динамика котировок в таких условиях может не отражать фундаментальные показатели и долгосрочный потенциал роста бизнеса. Мы призываем следить за нашими раскрытиями и задавать свои вопросы IR. Уже 25 августа мы поделимся итогами полугодия и ответим на ваши вопросы в прямом эфире»

——————

⚡️Не пропустите новости — подписывайтесь на наши сообщества в VK и MAX, чтобы всегда быть на связи!

Объявляем дату раскрытия результатов за первое полугодие 2026

Задокументированная биография лекарства

В мире, где многие товары быстро попадают с производства на полки, фармацевтика находится под особым контролем. Чтобы производить и продавать какой-либо препарат, нужно иметь на это разрешение от Министерства здравоохранения в виде регистрационного удостоверения. Получить его не так уж и просто. Сегодня разберем подробнее как устроена регистрация препаратов в компании с самым большим в стране портфелем лекарственных средств

#какустроено

Работа по процессам регистрации проходит в двух направлениях:

Регистрация нового препарата

Поддержание регистрационных документов уже производящихся препаратов

С 2016 по 2025 год был ещё один важный пласт работы – приведение регистрационных документов в соответствие с нормами Евразийского экономического союза.

Для получения регистрационного удостоверения мы предоставляем Минздраву досье на препарат:

🔹5 информационных разделов (модулей) – состав досье
🔹3 года в среднем – общий срок от момента принятия решения о возможности производства до получения регистрационного удостоверения
🔹более 100 страниц – объём готового досье

В регистрационном досье представлена полная информация о препарате: данные о производителе и производственной площадке, подробности о сырье, упаковке и их производителях, составе лекарственного средства и технологии производства, результаты доклинических и клинических исследований (над ними, кстати, работают в течении 1-2 лет).

Только представьте, сколько служб затрагивает этот процесс. Сотрудники отдела регистрации формируют досье, в котором собраны документы от многих подразделений. А после подачи готового регистрационного досье в Минздрав, еще и отвечают на дополнительные запросы от него.

Любой лекарственный препарат с течением времени «проживает свою жизнь», в которой могут происходить различные изменения: меняется состав вспомогательных компонентов, поставщик действующего вещества, упаковка, визуальное оформление и даже название самого лекарства. Обо всех подобных изменениях мы должны оповестить Минздрав и внести их в документы досье. Подобных изменений так много, что есть отдельное направление – работа с изменения в регистрационном досье. Для каждого из них индивидуально собирают свой пакет документов, зачастую имеющий тоже довольно большой объем.

К тому же мы не можем не упомянуть важный исторический этап для российского фармрынка – вступление РФ в Евразийский экономический союз в 2016 году. Перед нами поставили задачу – привести все досье в соответствие с едиными правилами ЕАЭС. Для этого мы проделали колоссальную работу и привели в соответствие более 500 досье и соблюли все сроки этой процедуры.

Досье для регистрации и регистрационные удостоверения – документы живые. Вокруг них часто происходят процессы, которые не дают «запылиться». Ежедневно наши специалисты поддерживают жизнь каждого препарата.

Так, шаг за шагом, мы обеспечиваем безопасность, доказываем качество препаратов и гордимся, что вносим вклад в здоровье потребителей💙

Задокументированная биография лекарства

Озон Фармацевтика. Отчет за 1 кв 2026 по МСФО

Тикер: #OZPH
Текущая цена: 43.93
Капитализация: 51.3 млрд
Сектор: Фармацевтика
Сайт: https://ozonpharm.ru/

Мультипликаторы (LTM):

P/E - 7.93
P/BV - 1.48
P/S - 1.33
ROE - 18.7%
ND/EBITDA - 0.61
EV/EBITDA - 4.88
Акт/Обяз - 3.04

Что нравится:

✔️положительный FCF +2.1 млрд против -0.3 млрд в 1 кв 2025;
✔️чистый долг снизился на 18.6% к/к (9 → 7.3 млрд). ND\EBITDA улучшился с 0.75 до 0.61;
✔️нетто фин расход уменьшился на 15% к/к (0.4 → 0.3 млрд);
✔️чистая прибыль увеличилась на 30.4% г/г (1 → 1.3 млрд);
✔️дебиторская задолженность снизилась на 12.8% к/к (16.9 → 14.8 млрд);
✔️отличное соотношение активов и обязательств.

Что не нравится:

✔️выручка выросла всего на 2.2% г/г (6.9 → 7 млрд);

Дивиденды:

Планируется выплачивать дивиденды ежеквартально, размер дивиденда зависит от показателя ND/EBITDA и ЧП за отчетный период по МСФО. В ближайшие 2-3 года ожидаются дивиденды на уровне 25% от чистой прибыли, а далее 50%.

Акционеры одобрили дивиденды за 1 квартал 2026 в размере 0.27 руб. (ДД 0.61% от текущей цены).

Мой итог:

Операционные показатели снизились и это неприятно.

Объем продаж упал на 4.8% г/г (76.7 → 73.3 млн уп). Из них (млн уп):
- розничные -7.9% (47 → 43.3) и государственные закупки +1% (29.7 → 30);
- МНН -4.3% (71.4 → 68.3) и брендированные дженерики -5.7% (5.3 → 5).

Сильно смущает, что компания одной из причин называет высокую базу прошлого года. Все же от компания роста ожидаешь сильной динамики несмотря на базу. Из остальных причин:
- низкая сезонная заболеваемость;
- снижение отгрузок на фоне замедления Sell-out продаж на рынке и оптимизация запасов у дистрибьюторов и аптек;
- продолжающаяся ротация ассортимента в пользу «укрупненных» упаковок.

За счет роста средней стоимости упаковки на 6.9% г/г удалось получить хоть скромное, но увеличение выручки. В разбивке по сегментам (г/г в млрд):
- розничные +1.5% (3.96 → 4.02) и государственные закупки +3.4% (2.9 → 2.99);
- МНН +6% (5.8 → 6.1) и брендированные дженерики -17.7% (0.9 → 1.1).

Количество рег. удостоверений выросло на 5.9% г/г (539 → 571 шт).

Несмотря на скромный рост выручки и ухудшение операционной рентабельности с 35.9 до 28.8%, компания смогла значительно увеличить прибыль. Причина одна - снижение нетто фин расхода на 71.2% г/г (1.2 → 0.3 млрд).

FCF в сравнении с 1 кв 2025 стал положительным на фоне отличной динамики OCF (+675.8% г/г, 0.4 → 3.3 млрд) против кап. затрат (+61.2% г/г, 0.7 → 1.2 млрд). OCF поддержало снижение дебиторки.
Долговая нагрузка продолжила снижаться. В этот раз за счет уменьшения долга. На 2026 год ОзонФ планирует поддерживать показатель ND\EBITDA в пределах 1. Пока видим, что здесь все идет по плану.

В рамках прогнозов компания в 2026 году ожидает рост выручки от 15 до 25%. С 1 кварталом не попали от слова совсем. По этой причине был скорректирован расчет и заложена более скромная динамика по выручке. Исходя из нового расчета получается прибыль за 2026 в районе 6.5 млрд. Это дает P/E 2026 = 7.92 и дивиденд в размере 1.39 руб (ДД 3.16% от текущей цены) при 25% от ЧП.

Результаты отчетного квартала насторожили. Все же в оценку компании заложен хороший рост, который в 1 кв 2026 мы не увидели. Но пока скоропалительных решений принимать не стоит. Вполне возможно, что Озон Фарма еще нагонит темп в следующих кварталах. Тем более основные драйверы в виде запуска новых мощностей в 2027 году («Озон Медика» и «Мабскейл») остаются в силе. Ну и снижение долга дает дополнительный плюс в виде уменьшения процентной нагрузки. Хотя в следующих квартала уже не будет такого разрыва по нетто фин расходу, как в текущем.

Акций компании держу в портфеле с долей в 3.31% (лимит - 3%). Прогнозная справедливая стоимость - 59.6 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Озон Фармацевтика. Отчет за 1 кв 2026 по МСФО

Индекс уперся в потолок, а доходности ОФЗ снова выше 16%. Что дальше?

В ходе вчерашней торговой сессии индекс ММВБ предпринял попытку закрепиться выше отметки 2400, однако натиск оказался безуспешным. Тем не менее, ранее рынок продемонстрировал уверенный отскок от уровней 2200.

На дневном таймфрейме висит тяжелый уровень 2390–2400, и без внешнего импульса мы там застрянем. Рынок уперся в потолок, и единственное, что может вытянуть его наверх — это надежда на прогресс в переговорах по Украине. Пока слухов нет — покупатели бессильны.

Главным фактором поддержки сейчас выступает ослабление национальной валюты. Стоит отметить, что текущее месячное снижение рубля на 10% стало максимальным с декабря 2022 года, причем основная динамика была заложена рынком на ожиданиях отмены сделок зеркалирования еще до официального анонса.

Рынок долга: Давление продаж ослабло, но инфляционные и геополитические риски, а также топливный кризис никуда не ушли. Доходности длинных ОФЗ вновь поднялись выше 16,1% по ряду выпусков (26248, 26247, 26253, 26254, 26250).

Согласно опубликованному графику, в III квартале 2026 года Минфин проведет 14 аукционов ОФЗ с плановым объемом привлечения 1,5 трлн рублей. Квартальный ориентир остался без изменений относительно предыдущего периода. Сегодня планируется аукцион по размещению облигаций серии 26251 с погашением 28 августа 2030 г.

На годовом собрании акционеров Сбербанка $SBER Герман Греф дал четкий сигнал регулятору: ставку нужно снижать. Он отметил, что реальная стоимость денег (более 10%) превратилась из инструмента охлаждения в фактор угнетения деловой активности, и что текущая инфляция во многом обусловлена структурными, а не монетарными причинами.

По его мнению, ужесточение ДКП в такой ситуации наносит больше вреда, чем пользы. Собрание, кстати, запомнится еще и рекордными дивидендами: акционеры утвердили выплату более 850 млрд рублей с доходностью свыше 12% — на фоне заявлений о переохлаждении это выглядит довольно контрастно.

Миноритарии ВТБ $VTBR снова попали под раздачу: дивиденды утверждены (9,71 руб./акц.), но тут же одобрили допэмиссию на 314 млрд, размывшую их на 20%. То есть стратегию банка снова оплатили за счет мелких держателей.

Костин пообещал, что к 2027–2029 гг. выплаты достигнут 50% от чистой прибыли, а союз с WB принесет дополнительную стоимость. Правда, оценить эту синергию получится только в 2027 году. И да, новых допэмиссий он тоже не исключил.

Золото теряет статус защитного актива: квартальное падение на 11% — худшее с 2013 года. После длительного роста в 2024-м рынок развернулся — инвесторы бегут из металла из-за ожиданий высокой ставки ФРС, которую провоцируют инфляция, нефтяной шок и геополитика.

Аналитики предупреждают, что давление сохранится: крепкий доллар, падение нефти и рост длительных ставок не оставляют металлу шансов на восстановление в ближайшее время.

• Лидеры: Промомед
#PRMD (+5,5%), Аренадата #DATA (+5,2%), Озон Фармацевтика #OZPH (+4,8%)

• Аутсайдеры: Фармсинтез
#LIFE (-6,8%), Система #AFKS (-5,9%), Henderson #HNFG (-4,55%)

01.07.2026 - среда

•
#MRKU закрытие реестра по дивидендам 0.0612 руб
•
#MRKC последний день с дивидендом 0.0385 руб
•
#MRKV последний день с дивидендом 0.0212 руб.

Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!

'Не является инвестиционной рекомендацией
Индекс уперся в потолок, а доходности ОФЗ снова выше 16%. Что дальше?

Мы автоматизировали подготовку публичной отчётности с системой SUMRA

«Озон Фармацевтика» внедрила систему SUMRA от ARMUS PRO, чтобы автоматизировать подготовку консолидированной отчётности по МСФО.

Цель — сократить сбор данных, минимизировать риски ошибок и ускорить раскрытие информации. В перспективе — расширить применение SUMRA для отчётности в разных валютах, языках и по РСБУ.

Мария Фишер, начальник отдела по МСФО:

«Данные теперь формируются в едином формате, исключены погрешности округлений — для публичной отчётности это принципиально важно. Отдельно отмечу перенос сопоставимых данных при открытии нового отчётного периода: прежде это была трудоёмкая задача с множеством ручных операций, а сейчас это автоматизированный процесс. В условиях нарастающей загрузки бизнеса по раскрытию информации перед множеством стейкхолдеров возможности автоматизации обеспечивают эффективность всей функции»

Мария Рыбина, заместитель директора по связям с инвесторами:

«Для публичной компании скорость и качество раскрытия информации напрямую влияют на восприятие компании рынком. Чем быстрее инвесторы получают финансовые результаты и необходимые пояснения, тем ниже уровень неопределённости и выше доверие к корпоративным процессам. Автоматизация подготовки отчётности помогает нам быстрее готовить материалы для раскрытия и снижает нагрузку на IR-команду»

Подробности проекта — в полном пресс-релизе

Мы автоматизировали подготовку публичной отчётности с системой SUMRA

Глобальная фармацевтика может измениться из-за необычного вещества

Новый прекатализатор на основе палладия, сочетающий исключительную стабильность с высокой каталитической эффективностью, разработан японскими учеными. Прекатализатор представляет собой химическое соединение, само по себе не действующее как катализатор, но служащее исходным веществом для формирования каталитических частиц в ходе реакции: при его добавлении в реакционную смесь, происходит его превращение в активную форму, запускающую нужный процесс.

Палладиевые катализаторы играют центральную роль в синтезе фармацевтических препаратов, базирующемся на реакциях кросс-сочетания, - с их помощью образуются связи «углерод-углерод» между различными химическими соединениями, позволяя в итоге достичь нужного лечебного воздействия от медикамента. Используемые для этого традиционные катализаторы часто неустойчивы на воздухе и могут вызывать нежелательные побочные реакции.

Поэтому путем точного контроля молекулярной структуры был создан биарильный прекатализатор, включающий в себя хелатирующий лиганд и электронодефицитную арильную группу для достижения долговременной стабильности и контролируемой активации. Как следствие, он сохраняет устойчивость на воздухе и в твердом, и в растворенном состояниях, при нагревании в присутствии фосфиновых лигандов он генерирует каталитически активные частицы палладия без побочных реакций, обеспечивая тем самым синтез чистых веществ.

В долгосрочном плане коммерциализация нового прекатализатора может вызвать синергетический эффект - она позволит упростить и удешевить разработку и выпуск медицинских препаратов и одновременно усилит спрос на палладий: доля фармацевтики в структуре мирового потребления данного драгоценного металла может расшириться с 5% до 11%, благоприятно сказавшись на доходах ключевых его производителей.

«Озон Фармацевтика» поддерживает парусный спорт

У нас отличные новости! Группа «Озон Фармацевтика» стала титульным спонсором парусной секции Спортивной школы олимпийского резерва № 14 «Жигули».

Наша поддержка позволит:

🔹модернизировать спортивное оборудование
🔹обеспечить участие юных спортсменов в престижных всероссийских и международных регатах
🔹расширить программу привлечения детей к парусному спорту.

Олег Минаков, генеральный директор Группы «Озон Фармацевтика»:

«Мы рады оказать поддержку школе и внести вклад в развитие парусного спорта в родном для нашей компании Тольятти. Наша цель — создать условия, чтобы как можно больше детей смогли попробовать себя в этом увлекательном виде спорта, получить профессиональные навыки и, возможно, стать будущими чемпионами. Мы верим, что спорт формирует характер, учит командной работе и целеустремлённости — качества, которые важны в любой сфере жизни»

Это не первый шаг компании в поддержке спорта: ранее «Озон Фармацевтика» выступала партнёром ключевых стартов бегового сообщества Running Heroes Russia, включая крупнейший в России беговой старт за Полярным кругом.

Вместе мы стараемся сделать спорт доступнее и вдохновить новое поколение чемпионов 💙

«Озон Фармацевтика» поддерживает парусный спорт