Поиск
НМТП - где деньги, Зин?
Проблемы среди крупных публичных компаний растут как снежный ком. Еще недавно НМТП $NMTP являлся тихой гаванью и компанией, чьи финансовые результаты показывали завидную стабильность. Но прошло всего несколько кварталов, и мы видим совершенно иную картину. Давайте взглянем на нее под микроскопом.
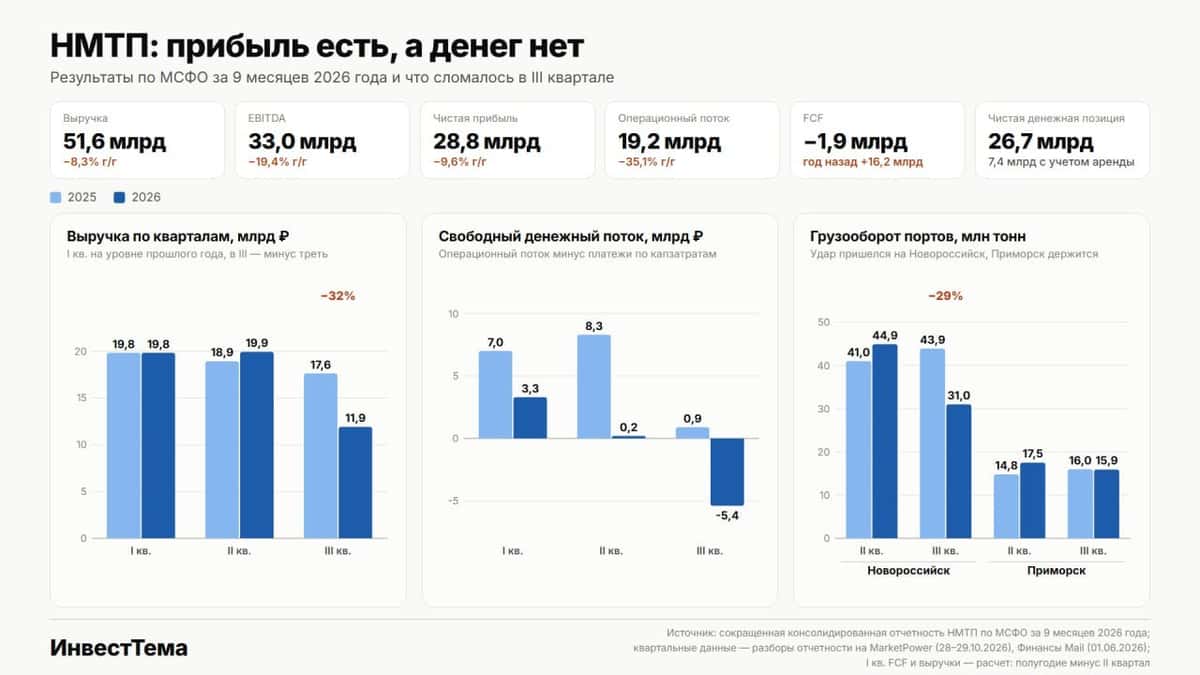
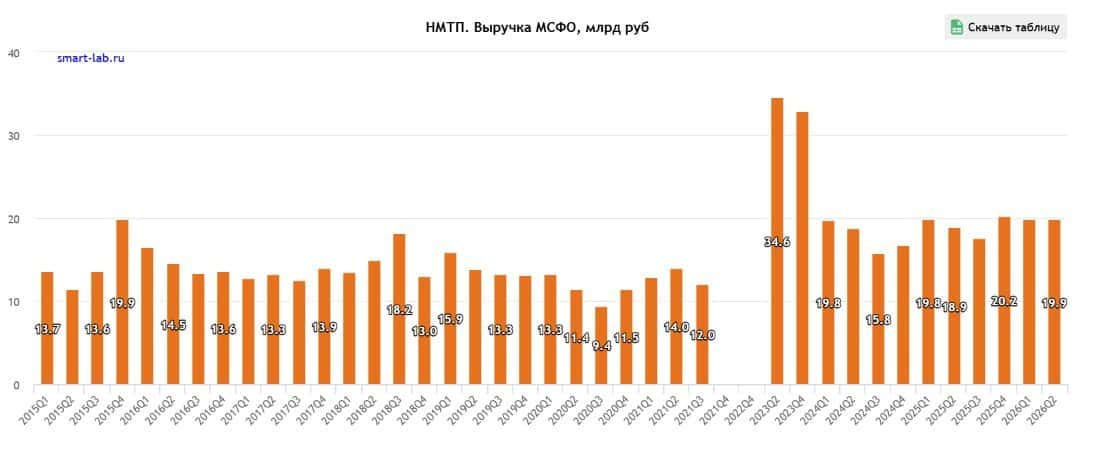
🚢 Итак, выручка НМТП за девять месяцев 2026 года снизилась на 8,3% до 51,6 млрд рублей, а EBITDA просела на 19,4% до 33 млрд. Но самое интересное скрывается в третьем квартале. Выручка рухнула сразу на 32% до 11,9 млрд, EBITDA сократилась почти вдвое до 5,6 млрд, а рентабельность упала с 62,4% до 47%. Для некогда сверхмаржинального бизнеса это весьма неприятный разворот.
Причины хорошо известны - атаки на черноморские порты, трудности с судоходством по нему и ограничения экспорта нефтепродуктов. К концу сентября отгрузки дизеля из Черного моря практически остановились, а грузооборот Новороссийска в третьем квартале сократился на 29% до 31 млн тонн. При этом расходы без амортизации выросли на 21%. Компании приходится больше тратить на персонал и топливо. Получаем классические ножницы: объемы падают, а затраты растут.
📊 Чистая прибыль за отчетный период сократилась на 9,6% до 28,8 млрд рублей, причем в третьем квартале обвалилась на 47% до 5,4 млрд. Напомню, за полугодие показатель даже прибавлял 8,3%. Но и сейчас результат поддерживают финансовые доходы на 8 млрд, положительные курсовые разницы и восстановление резервов на 1,3 млрд. То есть значительная часть прибыли сформирована вовсе не основной деятельностью портовика.
А вот с живыми деньгами ситуация еще хуже. Операционный денежный поток сократился на 35% до 19,2 млрд рублей, тогда как капитальные затраты выросли до 21,1 млрд. В результате свободный денежный поток ушел в минус на 1,9 млрд против положительных 16,2 млрд годом ранее. Деньги преимущественно направляются на строительство нового терминала в Новороссийске. Пока ситуацию спасает чистая денежная позиция в 26,7 млрд, но впереди еще около 40 млрд обязательств по капзатратам.
💰 Что по дивидендам? Политика предусматривает выплату не менее 50% прибыли по МСФО с учетом свободного денежного потока. При годовой прибыли около 34-35 млрд рублей ориентир составляет 0,85-0,9 рубля на акцию с доходностью порядка 12-13% при цене около 7 рублей. Однако отрицательный FCF повышает риск более скромных выплат. Поэтому повторения щедрых 1,15 рубля за 2025 год я бы точно не закладывал.
Ты, Зин, на грубость нарываешься,
Всё, Зин, обидеть норовишь…
Нет-нет, никаких обид. Формально P/E около 3,6х и оценка ниже балансового капитала действительно выглядят заманчиво. Но низкие мультипликаторы здесь вполне объяснимы ухудшением операционных результатов. Из потенциальных драйверов - запуск новых мощностей к концу 2027 года и нормализация ситуации вокруг портов. Статус «миркоина» за НМТП сохраняется, но четвертый квартал вряд ли принесет приятные сюрпризы.
❗️Не является инвестиционной рекомендацией
♥️ Пятница - это тот самый день, когда можно. Можно накидать лайков статье и спокойно идти отдыхать ;)
🪙 "Купите эти 50 компаний и больше никогда не работайте... "
Иногда попадаются на просторах интернета подобные "умники", которые предлагают не рыбу, а удочку. Правда в довесок идет ещё и обучение азам инвестирования.
Думаю что здесь никому не нужно ничего продавать, вы и так все знаете лучше меня.
Но давайте подумаем, какие компании могли бы обеспечить постоянный дивидендый поток. Не на 1-2 года, а лет на 10 хотя бы. Причем желательно растущий и постоянный.
Лукойл. Почти постоянный рост год к году, но были небольшие простои и откаты. Но в целом с 2000 года рост с 3 до 900-1000 р за 25 лет. В ближайшие 12 мес заплатят более 1000 р. Риски: атаки на НПЗ, снижение цен на нефть - топливо (но нам этовряд ли грозит), потеря иностранных активов - снижение прибыли.
Сбербанк. Див доходность за 2026 год может быть выше 15% ( 44 рублей). Были простои и снижения дивидендов в 2022, 2015, 2009, 2010 годах. В моменты кризисов. В остальном же платят стабильно.
Но есть вопросы к будущей див политике, она может изменится. Надеюсь что не в худшую сторону.
Татнефть. Возможные дивиденды - 12-13 % за год. Платят стабильно, риски примерно такие же как и у Лукойла.
Транснефть. Платит стабильно, див доходность может составить около 16 %.
МТС. Дивиденды в рамках новой политики будут снижены с 35 до 27 р. Но при этом доходность около 15 % можно ждать. Примерно на уровне облигации ААА или ОФЗ.
Как минимум эта пятерка может обеспечить стабильный дивидендый поток. Если было полезно, то статье 👍 и будет продолжение.
Аэрофлот - почему перелеты по России падают?
Цыплят по осени считают, вот и мы сегодня посмотрим, как прошел летний сезон отпусков для Аэрофлота. Перевозчик опубликовал операционные результаты за 9 месяцев 2026 года, которые оказались довольно неоднозначными. Особенно интересно взглянуть на них сейчас, когда СМИ активно обсуждают перспективы скорого мира, а Аэрофлот считается одним из главных «миркоинов». Давайте разбираться.
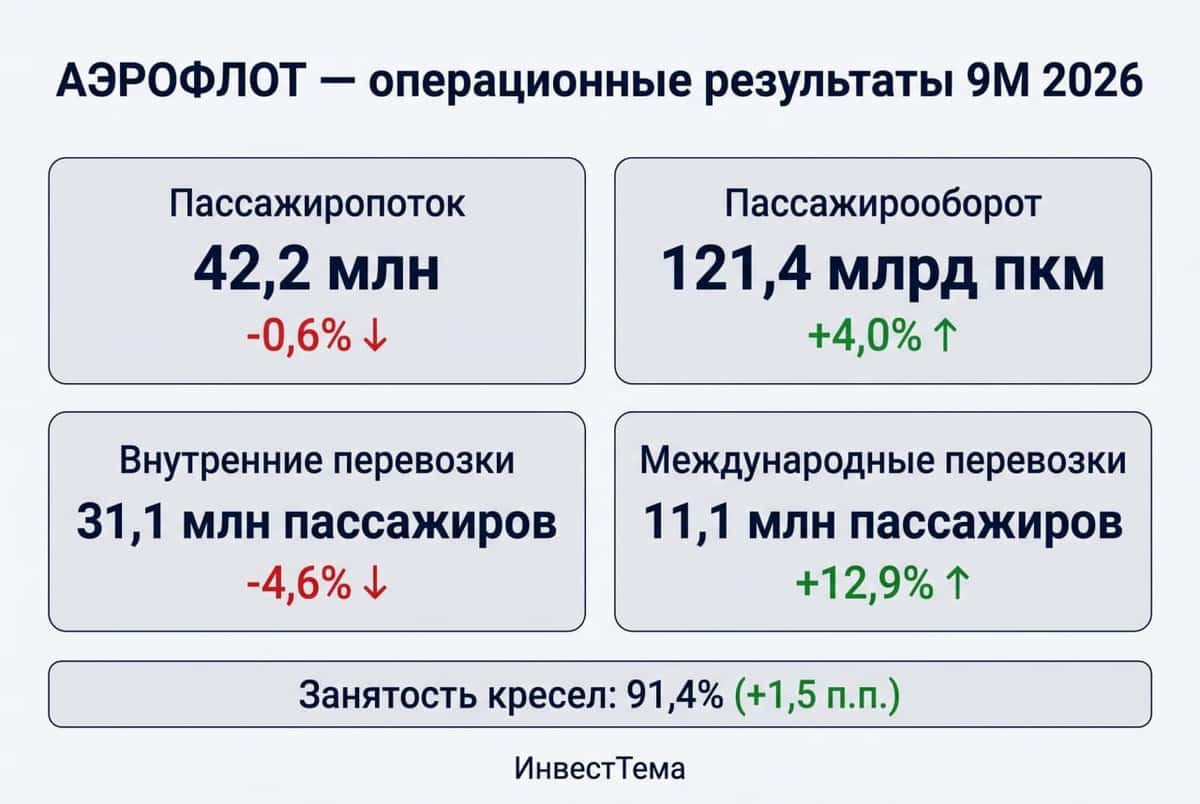
✈️ Итак, пассажиропоток Аэрофлота за 9 месяцев снизился на 0,6%, тогда как пассажирооборот вырос на 4%. Как такое возможно? Все просто: первый показатель отражает количество перевезенных пассажиров, а второй - расстояние, которое они преодолели. Получается, компания постепенно перераспределяет мощности с коротких маршрутов на более длинные.
Еще интереснее выглядит структура перевозок. На внутренних направлениях пассажиропоток сократился на 4,6%, а на международных вырос на 12,9%. Причин несколько. Во-первых, участившиеся атаки БПЛА и закрытия аэропортов делают внутренние перелеты менее предсказуемыми, поэтому пассажиры предпочитают поезд, чтобы не рисковать задержками. Во-вторых, дорожающее топливо вынуждает перевозчиков повышать тарифы, тогда как платежеспособный спрос остается под давлением.
🌍 Зато международные направления радуют. Одним из катализаторов стало введение безвизового режима с Китаем, после которого пассажирские перевозки между странами выросли примерно на 30%. Для Аэрофлота это позитивный фактор, поскольку длинные международные маршруты потенциально позволяют получать более высокую выручку на пассажира. Правда, насколько это улучшит прибыль, будет зависеть от загрузки рейсов и операционных расходов.
Но одними операционными показателями сыт не будешь. Главная причина, по которой я продолжаю обходить Аэрофлот стороной, это финансовые риски и вопросы к корпоративному управлению. Чистый долг/EBITDA находится в районе 2,8–2,9х. Для капиталоемкого бизнеса с высокой зависимостью от стоимости топлива, валютных курсов и процентных ставок это уже довольно неприятный уровень. Значительная часть заработанного рискует уходить кредиторам, а не акционерам.
В итоге Аэрофлот действительно может стать одним из бенефициаров геополитической нормализации. Сокращение числа закрытий аэропортов и восстановление международных маршрутов способны улучшить операционные показатели. Но это скорее потенциальный катализатор, чем решение всех финансовых проблем. Как спекулятивная история бумага может быть интересна, однако текущая оценка, на мой взгляд, недостаточно учитывает риски. Поэтому пока предпочитаю наблюдать со стороны.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику каждое утро. Спасибо за поддержку!
Аэрофлот. Отчет за 2 кв 2026 по МСФО
Тикер: #AFLT
Текущая цена: 35.7
Капитализация: 140.2 млрд
Сектор: Транспортировка
Сайт: https://ir.aeroflot.ru/ru/shareholders-and-investors/
Мультипликаторы (LTM):
▫️ P/E - 4.58
▫️ P/BV - 4.82
▫️ P/S - 0.15
▫️ ROE - 105.2%
▫️ ND/EBITDA - 2.76
▫️ EV/EBITDA - 3.51
Что нравится:
▫️ положительный FCF +33.8 млрд против -18.6 млрд во 2 кв 2025;
▫️ чистый долг снизился на 5.9% к/к (542.9 → 511 млрд). ND/EBITDA улучшился с 3.04 до 2.76;
▫️ нетто фин расход уменьшился на 37.7% к/к (16.4 → 10.2 млрд);
Что не нравится:
▫️ выручка выросла всего на 1.8% г/г (224.5 → 228.6 млрд);
▫️ чистый прибыль снизилась на 76% г/г (47.4 → 11.4 млрд).
Дивиденды:
Целевой уровень доли прибыли, рекомендуемой к направлению на выплату, установлен в размере 50% скор. чистой прибыли по МСФО.
По данным сайта Доход дивиденд за 2026 год может составить 2.1 руб (ДД 5.88% от текущей цены).
Мой итог:
Операционные показатели за 2 кв (г/г):
▫️ пассажиропоток -1.3% (25.92 → 25.99 млн чел);
▫️ средняя занятость кресел (89.8 → 90.6%);
▫️ перевозка грузов -0.7% (54.3 → 53.9 тыс т);
▫️ грузооборот +3.5% (241.7 → 250.2 млн. ткм);
▫️ тоннокилометраж +3.5% (3.7 → 3.8 млрд ткм);
▫️ количество рейсов -1.3% (94.4 → 93.2 тыс).
Во всех составляющих отмечен рост в международных рейсах, но при этом упали показатели внутренних перевозок.
За полгода выручка увеличилась на 3.6% г/г (414.8 → 429.8 млрд). Выручка за квартал по сегментам (г/г):
▫️ регулярные перевозки +1.7% (211.2 → 214.8 млрд);
▫️ грузовые перевозки +4.2% (7.5 → 7.8 млрд);
▫️ чартерные перевозки -38.9% (0.8 → 0.5 млрд);
▫️ прочая +11.4% (5 → 5.5 млрд).
Чистая прибыль заметно снизилась, но основная причина в том, что во 2 кв 2025 было много прочих разовых доходов. Но даже если скорректировать на эти статьи оба периода, то получится, что прибыль до налогов все равно прилично снизилась (-21.2% г/г, 14.2 → 11.2 млрд). Также в отчетном период сильно выше нетто фин расход (1.2 → 10.2 млрд), правда, при этом во 2 кв 2026 компания получила в 10 раз больший доход от возврата акциза за топливо (26.4 млрд vs 2.6 млрд во 2 кв 2025). За полугодие убыток -561 млн против прибыли 74.3 млрд в 1 пол 2025. Скор. чистая прибыль за полгода 472 млн против 4.3 млрд в 1 пол 2025.
FCF стал положительным за счет более сильной динамики снижения кап. затрат (-7.9% г/г, 52.1 → 48 млрд) в сравнении с OCF (-80% г/г, 70.7 → 14.1 млрд). Но здесь стоит учитывать, что по оценкам аналитиков Capex за 2026 год может составить свыше 100 млрд, а это значит основной объем затрат будет во 2 полугодии.
Долговая нагрузка уменьшилась как за счет снижения чистого долга, так и за счет роста EBITDA. При этом она остается пока вне комфортных значений, а нетто фин расход "отъедает" приличную часть операционной прибыли.
Аэрофлоту удается поддерживать хоть какой-то рост выручки за счет увеличения показателей по международным направлениям. При этом расходы растут все равно быстрее. Хорошо хоть часть затрат на топливо компенсируется возвратом акцизов. С учетом этого за 1 пол 2026 они оказались даже ниже, чем в прошлом году.
Об ослаблении санкционного давления пока речи не идет, а оно мешает полноценно обслуживать суда и по этой причине некоторая часть флота простаивает. Выпуск отечественных самолетов происходит очень медленно. Срок поставки первых судов МС-21 "переехали" с 2026 на 2027 год.
Пассажиропоток за 3 квартал 2026 меньше прошлогоднего на 1.8%, поэтому каких-то финансовых прорывов в нем не ожидается. Если выручка во 2 пол будет расти примерно в тех же значениях, что и в 1, то по итогам 2026 года при рентабельности скор. прибыли 2% Аэрофлот получит 18.7 млрд (P/E скор 2026 = 7.5). Дивиденд тогда может быть около 2.4 руб (ДД 6.7% от текущей цены). Как говорится, ручки не запотели от таких цифр.
Без роста авиапарка компания не сможет улучшить свои результаты (скорее они наоборот будут ухудшаться из-за роста операционных затрат). Могло бы помочь снятие санкций, но пока это выглядит какой-то далекой перспективой.
Акций Аэрофлота нет в портфеле.
Прогнозная справедливая цена - 24 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
НМТП - как порты попали на передовую
Еще недавно транспортный сектор и, в частности, порты считались тихой гаванью. Сейчас же текущая геополитическая ситуация вывела порты на передовую. Как в это тяжелое время выживает НМТП $NMTP и стоит ли ориентироваться на низкие мультипликаторы? Давайте разбираться.
🚢 Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,6% до 39,7 млрд рублей. При этом грузооборот группы увеличился всего на 6,6% до 70,8 млн тонн. Тут стоит обратить внимание, что объемы росли преимущественно за счет менее маржинальных направлений. Не сильно помогла и ежегодная индексация тарифов на перевалку нефти на 5,1%.
Операционная прибыль снизилась на 9,2% до 24,3 млрд рублей, а EBITDA просела на 9,6% до 28 млрд. По рентабельности бьет быстрый рост расходов на ФОТ (+40% г/г). НМТП приходится компенсировать сотрудникам риски, связанные с военными действиями и ударами. Вдобавок расходы на топливо выросли почти в четыре раза.
📊 Несмотря на ухудшение операционки, чистая прибыль внезапно выросла на 8,3%, до 23,3 млрд рублей. Но здесь дьявол в деталях: убыток от курсовых разниц сократился с 3,1 млрд до символических 0,1 млрд. Без этого эффекта динамика чистой прибыли выглядела бы значительно хуже.
Все это данные первого полугодия, а во втором ситуация становится еще интереснее. Главный риск - ограничения на экспорт бензина и дизельного топлива. Для НМТП, где значительная часть грузооборота приходится на нефть и нефтепродукты, это чувствительный удар. На 24 сентября отгрузки дизеля и газойля из черноморских портов впервые упали практически до нуля. Поэтому третий квартал должен показать реальный масштаб проблемы.
💰 На этом фоне P/E около 3,1х и прогнозный дивиденд порядка 0,85 рубля с доходностью ~12,8% выглядят заманчиво. Однако бросаться к кнопке «купить» не спешу. Низкая оценка здесь вполне оправдана, а третий квартал может принести неприятный сюрприз по операционным показателям.
С другой стороны, именно набор этих рисков превращает НМТП в потенциальный «миркоин». Нормализация ситуации вокруг портов и восстановление экспорта нефтепродуктов способны быстро изменить сентимент. Но пока предпочту дождаться отчета за третий квартал - хочется сначала увидеть, насколько сильно нынешняя конъюнктура ударила по деньгам компании.
❗️Не является инвестиционной рекомендацией
♥️ Ребятушки, напоминаю, что мы работаем по бартеру. Я каждое утро заношу вам полезную статейку по рынку, вы жмете ей лайк. Спасибо!
Норникелю выставят 171 млрд ₽ нового налога за три года — РСПП просит отмены · Мегановости
1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 2 октября снизился на 0,1%, до 2277,21 пункта, индекс РТС потерял 0,4%, до 859,29 пункта.
Декабрьские фьючерсы на Brent опустились ниже 101,5$ за баррель, но рынок поддержали слова президента Путина о готовности к переговорам по Украине на приемлемых условиях и возможности трехсторонних контактов с Китаем и США.
Хуже рынка торговался Газпром $GAZP , потерявший 1,4%, а лидерами роста стали Северсталь $CHMF , прибавившая 2,9%, и АЛРОСА $ALRS , выросшая на 2,3%.
Курс доллара, установленный ЦБ на 3 октября, составил 83,48 ₽.
Рост в металлургии и алмазах на фоне просадки нефтегазового сектора показывает, что геополитические заявления сейчас двигают котировки сильнее, чем дешевеющая нефть.
Черкизово. Отчет за 2 кв 2026 по МСФО
Тикер: #GCHE
Текущая цена: 3608
Капитализация: 152.3 млрд
Сектор: Агропищепром
Сайт: https://cherkizovo-group.com/investors/
Мультипликаторы (LTM):
▫️ P/E - 4.1
▫️ P/BV - 0.98
▫️ P/S - 0.52
▫️ ROE - 13.2%
▫️ ND/EBITDA - 2.18
▫️ EV/EBITDA - 4.57
Что нравится:
▫️ выручка выросла на 5.9% г/г (71.5 → 75.7 млрд);
▫️ FCF увеличился (0.4 → 4.8 млрд);
▫️ чистый долг вырос на 3.4% к/к (135 → 139.5 млрд), но ND/EBITDA улучшился с 2.2 до 2.18;
Что не нравится:
▫️ нетто проц. расход вырос на 6.4% к/к (4 → 4.2 млрд);
▫️ чистая прибыль снизилась 8.4% г/г (7.7 → 7 млрд).
Дивиденды:
Выплата не менее 50% от чистой прибыли по МСФО скор. на изменение справедливой стоимости биологических активов и с/х продукции, при условии сохранения ND/скор. EBITDA < 2.5 в среднесрочной перспективе. Выплата раз в полгода.
СД рекомендовал дивиденд за 1 пол 2026 в размере 120.19 руб (ДД 3.33% от текущей цены).
Мой итог:
Операционные показатели продаж за полугодие (г/г в тыс т):
▫️ курица -1.7% (487.94 → 479.42);
▫️ индейка +6.2% (56.95 → 59.85);
▫️ свинина -2.1% (138.73 → 135.82);
▫️ мясопереработка -6.3% (92.85 → 86.99).
Уменьшение по Курице связано с сокращением экспортных поставок и снижением продаж в канале Фудсервис. Индейка в плюсе из-за роста объемов производства в живом весе, в связи с улучшением производственных показателей эффективности. Снижение объемов по Свинине связано с изменением технологии выращивания и переходом на новую систему. Объемы продаж Мясопереработки уменьшились в связи с сокращением плана по обвалке.
Выручка за полугодие по сегментам (г/г в млрд без межсегмента):
▫️ курица +4.1% (86.9 → 90.8);
▫️ свинина -3.4% (11.2 → 10.8);
▫️ мясопереработка -1% (31.8 → 31.5);
▫️ индейка +15.4% (7.7 → 8.9);
▫️ растениеводство +222.7% (0.3 → 1).
В отличии от первого квартала во втором выручка показала рост. Несмотря на снижение объемов в ключевых сегментах, за полугодие выручка выросла на 3.5% г/г (136.9 → 141.6 млрд) за счет роста средних цен реализации продукции.
Во 2 квартале прибыль снизилась на фоне ухудшения операционной рентабельности с 18.9 до 15.2%. При этом скорректированная прибыль увеличилась в несколько раз (1.5 → 7.9 млрд). За полгода прибыль выросла в 2.1 раза г/г (7 → 14.1 млрд).
FCF за квартал сильно выше прошлого года за счет более сильной динамики OCF (+76% г/г, 6 → 10.6 млрд) относительно кап. затрат (+3.7% г/г, 5.6 → 5.8 млрд). За полгода скор. FCF кратно увеличился (1.4 → 10.1 млрд).
Долговая нагрузка за квартал снизилась благодаря уменьшению чистого долга и росту EBITDA. Компания отдаляется от ND/EBITDA выше 2.5, что важно для регулярной выплаты дивидендов.
Сама компания осторожно оценивает перспективы 2 полугодия, ожидая ускорения роста расходов. Особенно опасение вызывает ситуация с топливом - в 3 квартале начинается уборочная кампания, и как ее проведение, так и себестоимость будущего урожая зависят от стабильности поставок топлива и цен на него.
При этом есть и положительные моменты:
▫️ ослабление рубля позволит продукции Черкизово быть более конкурентоспособной в борьбе с китайским импортом и даст прирост к экспортной выручке;
▫️ цены на курицу за июль-август заметно выше прошлогодних (+13.4% и +15.8% г/г, соответственно).
В прошлом обзоре за ориентиры по году были взяты прирост выручки в 5% и рентабельность 10%. С учетом результатов квартала прогноз по выручке выглядит достижимым, а вот рентабельность под вопросом из-за возможно более дорогих цен на топливо для аграриев. По примерным подсчетам прибыль за 2026 год может быть 27.3 млрд, что дает P/E 2026 = 5.58 и общий дивиденд в районе 224.4 руб (ДД 6.22% от текущей цены). Стоит отметить, что из-за изменения стоимости биоактивов прибыль может прилично "шатать" в разные стороны. Опираясь на данные озвученные выше скор. прибыль может быть около 18.9 млрд (P/E скор. 2026 = 8.04).
В целом, компания интересная в интересном секторе, но пока, субъективно, оценивается выше справедливых значений. Пока лучше наблюдать со стороны.
Акций Черкизово нет в портфеле.
Прогнозная справедливая стоимость - 3234 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ
11 сентября ЦБ впервые за десять заседаний не снизил ключевую ставку. Она осталась 14%. Следующее опорное заседание — 23 октября.
Формально цикл смягчения с пика 21% уже прошёл большой путь. Фактически у части инвесторов в голове до сих пор «цены скачут на 15%», поэтому кэш кажется единственным безопасным местом, а ОФЗ — либо скучными, либо опасными: длинные могут просесть.
Разберём не лозунг, а расклад.
Ключ сейчас 14%. Годовая инфляция около 6,2–6,3% — выше цели в 4%, но это не «пятнадцать». Прогноз ЦБ на 2026 год: 6–7%, к цели 4% регулятор целится в 2027-м. При этом инфляционные ожидания населения в сентябре выросли до 14,2% с 13,7% в августе, а «наблюдаемая» инфляция в том же опросе — 15,1%. Люди смотрят на ценник, не на ИПЦ.
Максимальная ставка вкладов в топ-10 банках держится около 13%. Короткие ОФЗ-ПД с горизонтом до двух лет дают примерно 12,3–14,4%. Длинные бумаги на пять лет и дальше — около 16,0–16,5% к погашению, то есть выше ключа. Индексируемые ОФЗ-ИН предлагают реальную доходность ориентировочно 7,2–8,5% сверх роста цен.
Зазор огромный: официальная инфляция около 6%, в голове 14–15%. Пока этот зазор жив, человек передерживает кэш, недобирает длинный долг и в конце цикла говорит: «я опять опоздал в облигации».
ЦБ смотрит на устойчивую инфляцию, ожидания и спрос. Население смотрит на бензин, ЖКХ, курицу и отпуск. В сентябре регулятор прямо написал: текущее ценовое давление усилилось, в том числе из-за топлива и разовых факторов. Поэтому пауза на 14% — не победа над инфляцией, а стоп после слишком быстрого снижения.
Для портфеля это означает три вещи.
Первое. Реальная ставка всё ещё положительная: 14% ключа минус 6,3% инфляции — это примерно плюс 7,7 пункта. Это не 2020 год и не «деньги бесплатные».
Второе. Если считать от ощущаемых 15%, реальная ставка около нуля. Отсюда желание сидеть в кэше.
Третье. Рынок ОФЗ уже закладывает, что в 2027-м ставка будет ниже, чем сейчас. Иначе длинные бумаги не торговались бы с доходностью выше 16% при ключе 14%. Кривая крутая.
Это ставка рынка на снижение, а не гарантия снижения.
Кэш и короткий вклад решают одну задачу: ликвидность и право подождать 23 октября или следующий отчёт по инфляции. Что кэш не решает — не защищает покупательную способность на горизонте двух-трёх лет, если ставки пойдут вниз, а вклад придётся перекладывать уже под 11–12%. Он не фиксирует доходность. И создаёт иллюзию контроля: «я ничего не потерял», хотя инфляцию остаток уже ест.
Практическое правило, которым пользуюсь сам. Резерв на три-шесть месяцев расходов — только кэш, накопительный или вклад до полугода. Это не инвестиция. Всё, что сверху и лежит «пока непонятно, куда деть», — уже не кэш, а непринятое решение. Его надо разметить по горизонту.
Дальше — не «какие ОФЗ купить всем», а какую работу бумага должна делать.
Короткие ОФЗ-ПД и флоатеры нужны, чтобы припарковать деньги на 6–18 месяцев и не играть в «угадай, что сделает ЦБ». Флоатер привязан к переменной базе, купон живёт вместе со ставкой, цена менее нервная, чем у длинной бумаги с постоянным купоном. Минус простой: когда цикл снижения ускорится, вы не зафиксируете сегодняшние высокие 16% на пять лет.
Длинные ОФЗ-ПД нужны, чтобы зафиксировать высокую доходность и получить переоценку тела, если рынок поверит в более низкую ставку 2027–2028 годов. Сейчас длинный конец даёт примерно 16,0–16,5% к погашению. На прошлом аукционе выпуск 26249 ушёл с доходностью около 16,14%.
Минус жёсткий. Если 23 октября ЦБ будет ястребом, а инфляция не остынет, цена длинной бумаги просядет. Это не дефолт Минфина — это процентный риск. Кто берёт выпуск 2035–2040 «на все деньги», торгует прогнозом ставки, а не безопасной облигацией.
ОФЗ-ИН — страховка именно от инфляции, а не от ключевой ставки. Реальная доходность сейчас заметно положительная. Имеет смысл как защита той самой «инфляции в голове»: если ИПЦ снова ускорится, номинал подрастает. Если цены спокойно идут к 4%, эта бумага будет выглядеть скучнее флоатера и короткой ПД.
Рабочая рамка для частного инвестора с горизонтом один-три года. Не догма, а каркас.
Резерв и опцион на октябрьское заседание — кэш плюс вклад до шести месяцев, примерно 20–30% свободного рублёвого долга. Держать текущую высокую ставку без большой дюрации — короткие ПД и флоатеры, 30–40%. Фиксация на случай, если цикл снижения продолжится в 2027-м, — средние и длинные ПД на три-семь лет, 20–30%. Страховка от сюрприза по ценам — ОФЗ-ИН, 10–15%.
Кто не готов смотреть просадку тела на 5–10%, длинный конец урезает до нуля и оставляет флоатер с короткой ПД. Это не «упустил ралли». Это соответствие нервной системе.
Три сценария до конца года — без календаря ясновидца.
Базовый. ЦБ в октябре держит 14% или режет символические 25 пунктов. Инфляция до конца года в коридоре 6–7%. Короткие бумаги и флоатеры отрабатывают купон, длинные стоят или слабо растут. Главная ошибка здесь — всё переложить в пятнадцатилетние, «пока не подешевели».
Мягкий. Устойчивая инфляция остывает, ожидания разворачиваются вниз, рынок на 2027 год закладывает ключ ближе к 10–12%, как в базовом прогнозе ЦБ. Тогда длинная ПД даёт и купон, и рост цены. Дюрацию в этом сценарии добавляют траншами, не одним чеком.
Жёсткий. Топливо, тарифы и ожидания на 14%+ не отпускают. ЦБ держит высокую ставку дольше. Длинные ОФЗ ещё раз переоцениваются вниз. Выигрывает кэш и флоатер. Фраза «я купил на все деньги 2040-й по красивой доходности» в этом сценарии — самая дорогая за год.
Ни один сценарий не отменяет простое правило: горизонт бумаги не короче горизонта ваших денег. Если сумма может понадобиться через восемь месяцев, ей не место в выпуске 2038 года.
Что сделать на этой неделе практически. Отделить резерв от денег «в ожидании идеи». Посчитать, какая доля портфеля реально в кэше сверх резерва на жизнь. Если больше 40% при горизонте больше года — это не осторожность, это отложенный выбор. Не выбирать ОФЗ по максимальной цифре в котировках: сначала срок, потом тип — постоянный купон, флоатер или инфляционка, — и только затем конкретный выпуск. И не конвертировать ощущаемые 15% инфляции в торговый план. План строится от ИПЦ, ключа, кривой и вашего срока.
Ставка 14% инфляцию в статистике уже обогнала. Инфляцию в голове — нет. Пока эти две инфляции не сойдутся, кэш будет казаться умнее облигаций. Обычно именно в этот момент цикл по долгу уже перекладывает доходность из «сейчас на вкладе» в «на годы вперёд в бумаге».
Какая доля кэша сверх резерва на жизнь у вас сейчас — и под какой горизонт она лежит?
Не является индивидуальной инвестиционной рекомендацией. Доходность прошлых периодов и текущая доходность к погашению не гарантируют будущего результата. Инвестиции в облигации связаны с процентным и рыночным риском.
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России 11 сентября сохранил ключевую ставку на уровне 14% годовых — впервые сделал паузу после 10 снижений подряд.
Советник главы ЦБ Кирилл Тремасов назвал решение частью базового сценария, а Эльвира Набиуллина связала паузу с сохранением жестких денежно-кредитных условий на фоне временного ускорения инфляции от роста цен на топливо.
Инфляция с 8 по 14 сентября замедлилась до 0,02% против 0,05% неделей ранее, годовой показатель снизился до 6,27% с 6,29%, а бензин с начала года подорожал на 21,04%.
Замедление недельной инфляции подтверждает правоту ЦБ, поставившего снижение ставки на паузу, но топливный фактор остается риском для дальнейшей траектории.
Рынок падает, держим удар!)
Мой рынок: потери, вклады и немного оптимизма 📊
Пару дней я не выпускал серьезных постов. 📉 Рынок сильно штормит, мои текущие потери не покрываются активным доходом, что меня огорчает. 😔 Хотя, не могу не заметить: работа постепенно становится более эффективным источником дохода, что вдохновляет работать лучше. 💪 Что мне остается? Гонять туда-сюда те же деньги, что уже есть.
Итак, по порядку. 👉 Вышел из Сегежи (06 выпуска). Сказать, что я думаю про банкротство в ближайшее время? Скорее — нет, но постоянное снижение рейтинга уверенности не добавляет. Компания будет жить до тех пор, пока у Системы есть силы. Сколько это продлится — я не знаю. Зарезал лося, закрыл с убытком порядка -25к. Увы и ах. 😩
Я продолжаю участвовать в челлендже «Перенеси маржиналки 100.000.000 рублей». Осталось перенести 3.000.000 рублей, при этом я уже заплатил брокеру несколько десятков тысяч комиссии (согласно специальным условиям). И так уж вышло, что позиции я держу, поэтому платить продолжу. 😅 Но тут тоже не все гладко: позиции падают, так что потери (бумажный убыток) — порядка 100.000. Самолёт и Балтийский подводят. Но недавно на 100.000к отлично оплатился ПАО КОКС — как всегда вывозит эту жизнь, спасибо ему! 🙏
МГКЛ не дает расслабиться: убыток в бумаге — 110.000р. Также не радуют Делимобиль с Вушем — всё красное. Тут тоже пара десятков убытков. Короче, резюмируя: убытки повсюду, обидно, блин! 😤 Всё это превышает мою месячную ЗП. Вот такая нерадость.
С другой стороны, это не меняет отношения к рынку. Падения облигаций сейчас — мировая тенденция, связанная с ожиданиями повышенной инфляции. 📈 О чем я, кстати, говорил в начале лета: «Не верьте текущей низкой инфляции и дефляции тем более — топливо еще даст свои негативные плоды» — говорил я. И оно дает. Энергоресурсы дорожают по всему миру, следовательно, растет инфляция, а облигации от инфляции не защищают. Такие дела. 🤷♂️
Хорошее тоже должно быть? Пока умеренно позитивное есть:✅ В красном банке успел поймать 19% на вклад на пару месяцев (мелочь, а приятно — ограничение всего 50к).✅ В фиолетово-маркетплейсном банке открыл вклад на 4 месяца под 14,7% — тоже приятно.✅ Пересмотрел краудфандинговые платформы с залогами. Порегался в нескольких, решил часть капитала с рынка перетянуть туда (разумеется, с диверсификацией). А то как почитаешь отзывы странных ребят, которые 100% капитала в 1 займ вкладывают, а потом плачут, что дефолт случился, — волосы дыбом! 😱
Общая сумма моих вложений в бизнес уже превышает 1 млн. Долю буду наращивать. Кстати, опыт с одной из платформ (4 месяца): средняя доходность до вычета НДФЛ — 25%. Посмотрим, что будет дальше. 👀
Пока вот такие успехи. А больше интересного — не только тут. 😉
ПОДПИСЫВАЙТЕСЬ! Это важно! 📢
В посте нет индивидуальных рекомендаций и нет призывов к действию. Всё, что вы делаете со своими деньгами, вы делаете на свой страх и риск.
На скринах:Сколько осталось додержать маржиналки, некоторые из выплат по займам ну и на десерт минуса по МГКЛ.
$RU000A10A3W1 $RU000A104JQ3 $RU000A10BW96 $RU000A10B0S4 $RU000A10FWY1 $RU000A10FQB1 $RU000A10F512 $RU000A10C6U6 $MGKL1P2 $RU000A10CB66
#инвестиции #прояви_себя #облигации #убытки #фэйлы
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль Газпрома $GAZP по МСФО за I полугодие 2026 года составила 863,9 млрд ₽, снизившись на 12% год к году, при росте выручки до 5,3 трлн ₽ с 4,99 трлн ₽ годом ранее.
Прибыль во II квартале выросла до 518,63 млрд ₽ с 322,78 млрд ₽, а по РСБУ компания получила 78,4 млрд ₽ прибыли против убытка 10,8 млрд ₽ годом ранее.
Капитальные затраты во II квартале снизились до 429 млрд ₽ с 555 млрд ₽ при плане на 2026 год в 2,698 трлн ₽.
Сохранение высокой прибыли при снижении капзатрат показывает, что компания балансирует между инвестициями и финансовой устойчивостью в условиях санкционного давления.
🪙 Главные события дня.
Макро и геополитика
· Индекс Мосбиржи (+1,5%) скорректировался вверх, но нисходящий тренд сохраняется. $TMOS
· Ключевой геополитический фон: визит директора ЦРУ в Москву — по данным Politico, он предупредил Кремль об эскалации в случае атак на страны Балтии и поставок Ирану. Bloomberg сообщает о подготовке РФ к эскалации конфликта на Украине на фоне тупика в переговорах.
· Слухи о переговорах в сентябре опровергнуты Кремлем.
· Рубль слабеет: USDRUBF +2%, драйвер — рост экспортеров.
Корпоративные отчеты:
· ВУШ Холдинг (–1,7%): выручка +4% г/г (5,56 млрд руб.), EBITDA кикшеринга +43%, чистый убыток сократился на 6,7%.
$WUSH
· Софтлайн (+2,7%): оборот +27% (до 28 млрд), валовая прибыль +21%, скорр. EBITDA +53% — рост за счет оптимизации и ИИ. Но там есть нюансы с отчетом. Немного колдовства и в ответе все красиво.
$SOFL
· Алроса (–0,8%): EBITDA упала на 61% (14,35 млрд — ниже консенсуса 14,5), выручка –48% (90,3 млрд против прогноза 94,9). $ALRS
· Segezha (–0,5%): OIBDA во II кв. –10% (0,45 млрд), чистый убыток –18% (7,4 млрд). Компания нарушила финансовые ковенанты, до конца года ожидается пересмотр условий с кредиторами.
$SGZH
· Эталон (–0,5%): выручка –10% (54,4 млрд), чистый убыток сократился на 6,9%, EBITDA +28% (9,2 млрд) с рентабельностью 17%. $ETLN
Алроса, Сегежа и Эталон - пока все печально.
Корпоративные события и сделки:
· Т-Технологии (+1,6%): совет директоров предлагает допэмиссию до 550 млн акций для консолидации 100% «Точки» (реальная потребность — около половины). Цена размещения ожидается выше текущей рыночной, финализация — конец 2026 года. $T
· Новатэк (+1,4%): Total Energies передала 10% в «Арктик СПГ-2» дочке Новатэка.
$NVTK
· ЕвроТранс (+0,2%): ФАС возбудила дело о необоснованно высоких ценах на топливо на АЗС «Трасса». Там еще один дефолт подъехал. $EUTR
Яндекс - что скрывается за рекордной прибылью?
Большинство аналитиков в отношении Яндекса сохраняют позитивный настрой, однако акции все еще торгуются в узком боковике, без выраженной динамики. Тут конечно стоит учитывать общие тенденции всего рынка, которые «не отпускают» акции айтишника, даже несмотря на сильные результаты. О них мы сегодня и поговорим.
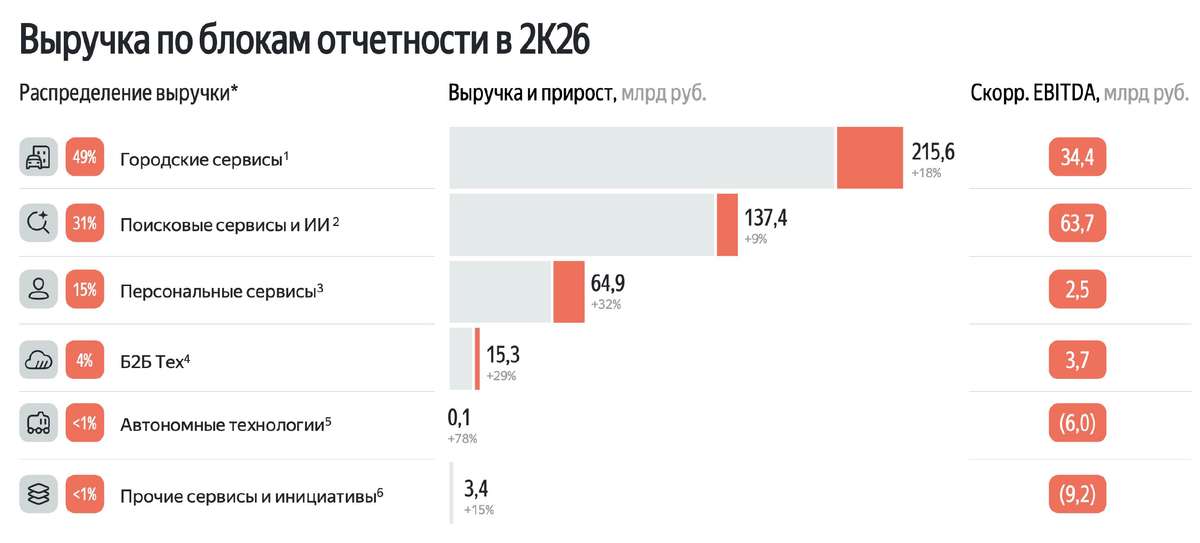
📱 Итак, общая выручка компании за первое полугодие 2026 года выросла на 19% до 759 млрд рублей. И все бы хорошо, но флагманский сегмент - Поисковые сервисы и ИИ - практически не вырос по доходам. Яндекс продолжает наращивать свое доминирующее положение в поиске, его доля выросла на 2,4 п.п. до рекордных 69,9%, однако расти далее становится сложно, и еще сложнее трансформировать эту метрику в рост выручки.
Скорректированная EBITDA сегмента также осталась на уровне прошлого года - 116,6 млрд рублей, хоть и выглядит высокой в абсолюте. Городские сервисы нарастили выручку на 18% до 426,1 млрд рублей. Динамика тоже скромная, если сравнивать с прошлыми годами. А вот что порадовало, так это рост скорр. EBITDA сразу на 165% до 55,9 млрд рублей. Яндекс продолжает наращивать маржинальность сектора, что еще найдет отражение в итоговых финансовых результатах.
💻 Персональные сервисы и Б2БТех выросли по выручке на 31% и 32% соответственно. При этом оба сегмента остались в положительной зоне по рентабельности (скорр. EBITDA выросла до 3,3 и 6,4 млрд рублей соответственно). Получается, что компания вывела в плюс почти все свои сегменты. Настоящая кэш-машина!!!
Автономные технологии и Прочие сервисы традиционно минусят, но к этому мы уже привыкли - масштабная экспансия в венчурные инвестиции находит отражение в низкой маржинальности. Убыток по скорр. EBITDA в 22,4 млрд рублей едва ли сильно поменяет общую картину.
📊 В итоге Яндекс почти в 18 раз нарастил чистую прибыль с 5,4 млрд рублей до 93,4 ярда. Стабильный рост прибыли не может не радовать, даже несмотря на замедление выручки в сегменте Поиска. Этот факт позволяет компании сохранять приверженность дивидендной политике и направить на выплату за полугодие 110 рублей на акцию, что сулит акционерам 2,7% дивидендной доходности.
Вот и получается, что выручка и чистая прибыль растут, компания сохраняет фундаментальную привлекательность, а вишенка на торте в виде дивидендов только подогревает интерес. К тому же Яндекс со своими 9,5 P/E, 1,0 P/S и 4,9 EV/EBITDA торгуется с существенной недооценкой к зарубежным аналогам. Но тут, как и всегда, отмечу, что данная недооценка отражает страновые риски и будет сокращена лишь на выходе из кризиса. Остается «немного» подождать.
UPD: Сегодня с утра еще 2 склада Ozon $OZON подверглись атаке, а значит удары по логистическим центрам становятся системными. Яндекс $YDEX - третий по объему GMV в стране маркетплейс...
❗️Не является инвестиционной рекомендацией
♥️ Стартуем неделю с нашего любимчика, далее поступательно будем разбирать актуальные идеи на рынке. Ваш лайк - топливо для блога. Спасибо!
🏤 Мегановости 🗞 👉📰
1️⃣ ЦБ выявил у ТМК $TRMK нарушения требований к составу инсайдерской информации, ведению списков инсайдеров и мерам против неправомерного использования сведений.
Регулятор предписал компании устранить нарушения.
18 августа акции выросли на 6,31%, а с конца июля — более чем на 26%.
Предписание усиливает регуляторный риск на фоне высокой чувствительности котировок.
🏤 Мегановости 🗞 👉📰
1️⃣ Крупнейшие российские банки нарастили портфели автокредитов в I полугодии 2026 года на 35-40% на фоне отложенного спроса, роста среднего чека и удлинения сроков займов.
Сбербанк $SBER увеличил портфель на 41%, до 829 млрд ₽, и в мае запустил сервис C2C-кредитования подержанных автомобилей, а Т-Банк $T нарастил портфель на 35%, до 790,2 млрд ₽, сделав акцент на новых машинах.
ВТБ $VTBR сократил портфель на 11%, а Совкомбанк $SVCB остался почти без изменений, сократившись менее чем на 1%.
Всего за полугодие выдано 583 тыс. автокредитов на 895 млрд ₽, средний срок займа вырос до 71 месяца, средний размер — до 1,54 млн ₽.
Расхождение стратегий банков показывает, что рост автокредитования становится точкой конкуренции за качественного заемщика на фоне общего охлаждения розничного кредитования.
Дефицит бензина в России не проходит: что происходит с акциями нефтяников
Середина августа 2026 года. В ряде регионов снова выстраиваются очереди на заправках, вводятся лимиты на отпуск топлива, а независимые АЗС в отдельных местах поднимают цены выше 100 рублей за литр. Топливный кризис, который в июне охватил большую часть страны, не закончился — он просто перешёл во вторую волну. Главный вопрос сейчас не только в том, когда нормализуется снабжение, но и в том, как это отражается на акциях крупнейших нефтяных компаний — «Роснефти», «Лукойла», «Газпром нефти», «Татнефти» и «Сургутнефтегаза».
Что происходит прямо сейчас
После относительного затишья в июле ситуация снова обострилась. С конца июля возобновились удары по нефтеперерабатывающим заводам, и уже в начале августа в минимум 18 регионах снова зафиксировали очереди и ограничения. Среди них — Липецкая и Оренбургская области (там местами вводили чётные/нечётные дни по номеру машины), Краснодарский край, Тульская, Тамбовская, Калужская области, Приморье, части Московской области и другие. В некоторых местах лимит — 20–30 литров в одни руки, запрет налива в канистры, а в Крыму и Севастополе сохраняются жёсткие правила с QR-кодами.
По данным мониторинга, доля заправок с наличием топлива заметно просела: с примерно 44% до 34% за короткую неделю в начале августа. В отдельных регионах показатель падал до 12–23%. Крупные вертикально-интегрированные компании (ВИНКи) — «Роснефть», «Лукойл», «Газпром нефть» — стараются в первую очередь обеспечивать свои сети. Независимые АЗС оказываются в худшем положении: опт для них дорожает, поставки сокращаются, часть станций закрывается. С начала года число закрытых независимых заправок выросло заметно.
Официальная средняя цена бензина по данным Росстата в августе колебалась около 76 рублей за литр и даже немного снижалась на отдельных неделях. Однако это средняя по стране. На независимых станциях и в проблемных регионах разброс огромный — от относительно спокойных 70+ рублей у сетевых АЗС до 100–140+ рублей в пиковые моменты дефицита. Дизель тоже нестабилен, хотя исторически его в стране производят с большим запасом.
Как кризис развивался
Первая мощная волна пришлась на июнь. К концу месяца ограничения и перебои затронули большинство регионов — по разным подсчётам, от 40 официально до 70–80 с учётом локальных мер. Президент Владимир Путин тогда впервые публично признал проблему: очереди есть, нужную марку бензина найти удаётся не всегда. По оценкам отраслевых источников, выпуск автобензина в пиковые недели июня упал примерно на 25% к прошлому году. Суточные объёмы переработки нефти опускались до многолетних минимумов.
Основная причина — серия ударов по НПЗ. К лету 2026 года повреждения получили почти все крупные заводы. Некоторые установки выводились из строя на месяцы (отдельные объекты, по оценкам, до конца года или дольше). Производство бензина исторически и так было более «узким» местом, чем дизель: внутреннего спроса хватало, экспортного избытка почти не было. Когда мощности резко сократились, а сезонный спрос вырос, цепочки поставок начали рваться. Ажиотажный спрос (люди пытались залить впрок) только усугубил ситуацию.
Власти ответили комплексом мер: полный запрет на экспорт бензина и авиакеросина (потом расширяли и на дизель), снижение обязательной доли продаж на бирже, разрешение выпускать топливо более низких экологических классов (Евро-2–4), ускорение ремонтов, использование запасов и начало импорта (партии из Беларуси, позже из Индии, Марокко и переговоры с Казахстаном). Запасы бензина на конец июня оценивались примерно в 1,7 млн тонн — близко к уровню прошлого года, но этого оказалось недостаточно, чтобы быстро закрыть разрыв между производством и потреблением.
К концу июля часть регионов отметила улучшение, простои на НПЗ немного сократились. Однако новая серия ударов с конца июля снова ухудшила картину. Переработка остаётся на пониженных уровнях (оценки вокруг 4 млн баррелей в сутки и ниже), а логистика и распределение продолжают давать сбои.
Как это бьёт по нефтяным компаниям
Для вертикально-интегрированных компаний кризис — это не просто «проблема розницы». Это удар по всей цепочке.
Во-первых, прямые потери от повреждённых мощностей: простой установок, затраты на ремонт в условиях санкций (сложности с оборудованием и комплектующими). Некоторые заводы простаивали или работали с сильными ограничениями месяцами.
Во-вторых, принудительный разворот на внутренний рынок. Запрет экспорта светлых нефтепродуктов и необходимость снабжать собственные АЗС означают, что компании теряют более маржинальные экспортные продажи. Внутренние цены регулируются (демпфер, давление на розницу), а затраты растут. Маржа переработки сжимается.
В-третьих, логистические и оптовые перекосы. Компании сокращают продажи на бирже и независимым игрокам, чтобы закрыть свои сети. Это поддерживает свои заправки, но бьёт по общей рыночной стабильности и создаёт дополнительное давление на независимый сегмент.
При этом сырьевая добыча и экспорт нефти (особенно в Азию) частично компенсируют потери. Однако совокупный эффект для финансовых результатов отрицательный: растут операционные издержки, неопределённость по дивидендам, а инвесторы закладывают риски дальнейших ударов и длительного восстановления.
Что происходит с акциями
Акции нефтяников в 2026 году торгуются существенно ниже уровней начала года и заметно слабее рынка в целом в периоды обострения. К середине августа «Роснефть» торговалась в районе 315–330 рублей (с просадками до этих уровней), «Лукойл» — около 4300–4500 рублей с откатами, «Газпром нефть» и «Татнефть» также демонстрировали слабость. Годовые и с начала года просадки у лидеров сектора достигали 20–30% и более в зависимости от бумаги и момента.
Причины комплексные:
Геополитика и общий риск-аппетит на российском рынке (индекс МосБиржи тоже находился под давлением).
Снижение мировых цен на нефть в отдельные периоды.
Специфические риски сектора: повреждённые НПЗ, экспортные ограничения по продуктам, рост затрат на ремонт и логистику, сжатие маржи переработки.
Ожидания по дивидендам. Компании с высокой долговой нагрузкой или большими ремонтными программами могут быть осторожнее с выплатами.
«Сургутнефтегаз» (особенно привилегированные акции) традиционно воспринимается как более защитный актив из-за большой валютной «подушки», но и он не остаётся в стороне от общей динамики сектора. «Татнефть» и «Газпром нефть» в отдельные периоды выглядели чуть устойчивее, но принципиально картину это не меняло.
Инвесторы видят не просто временный сбой поставок. Они оценивают, насколько устойчива бизнес-модель в условиях регулярных атак на инфраструктуру, санкционных ограничений на технологии ремонта и необходимости постоянно балансировать между экспортом сырья и внутренним рынком топлива.
Что дальше
Полного решения в ближайшие недели ждать сложно. Даже если интенсивность ударов снизится, восстановление мощностей занимает время — от нескольких недель до многих месяцев по отдельным установкам. Импорт помогает, но объёмы ограничены, а логистика дорогая. Разрешение на более «грязное» топливо увеличивает предложение, но создаёт другие риски (для двигателей и экологии).
Для акций нефтяников ключевыми остаются три фактора: динамика мировых цен на нефть, способность компаний восстанавливать переработку и общая геополитическая картина. Пока удары по НПЗ продолжаются, а внутренний рынок остаётся приоритетом, маржинальность перерабатывающего сегмента будет под давлением. Это ограничивает upside даже при благоприятной внешней конъюнктуре.
Кризис 2026 года показал уязвимость российской топливной системы. Страна, которая десятилетиями считалась одним из крупнейших экспортёров нефтепродуктов, столкнулась с ситуацией, когда бензин приходится импортировать, а автомобилисты стоят в очередях. Для акционеров нефтяных компаний это означает не только временные потери прибыли, но и переоценку долгосрочных рисков. Рынок уже заложил значительную часть негатива в цены. Вопрос в том, насколько быстро компании смогут адаптироваться и вернуться к более предсказуемой операционной модели. Пока этого не произошло, акции сектора остаются под давлением.
#ДефицитБензина #ТопливныйКризис #Роснефть #Лукойл #АкцииНефтяников #МосБиржа #Инвестиции #Нефть #ЭкономикаРоссии #Топливо