Поиск

📉 Промомед: цифры растут, а цена стоит на месте


Смотрю я на Промомед и честно говоря, возникает двоякое чувство. С момента IPO прошло уже два года, компания стала объективно сильнее по всем параметрам, а акции как торговались вокруг 400 рублей, так там и остались. Ну и какая это после этого реклама IPO? Скорее наоборот, антиреклама какая-то, потому что оценка вообще не отражает реальность происходящего в бизнесе.

Теперь по отчету. Выручка подскочила на 76% и достигла 22,8 млрд рублей. Такой рост обеспечен в первую очередь Тирзеттой, которая стала самым продаваемым препаратом в российских аптеках. Ну а что, логично, кому не хочется быть толстым. Второе полугодие у компании традиционно сильнее по доходам, и менеджмент обещает рост выручки на 60% по итогам года. Шансы на это, на мой взгляд, вполне реальные. EBITDA тоже подросла на 76% до 7,7 млрд, то есть выручку в прибыль конвертируют нормально, молодцы.

Но вот что меня реально напрягает, так это численность сотрудников. С начала года штат раздулся с 2826 до 3379 человек, причем в R&D из них всего сотня. ФОТ коммерческого персонала вырос в два раза до 1,7 млрд, административного тоже с 1,1 до 1,7 млрд. Рост маркетинговых расходов с 1,5 до 3,5 млрд я еще могу как-то понять, но такой скачок по персоналу вызывает вопросы. Как будто экстра-доходы решили просто пустить на раздувание штата, странная привычка, если честно.

С долгом и денежным потоком ситуация тоже не радужная. Свободный денежный поток ушел в минус на 4,5 млрд из-за роста Capex с 1,4 до 2,7 млрд и увеличения оборотного капитала на 2,5 млрд. Как следствие, чистый долг растет и достиг 33 млрд рублей. Соотношение долг к EBITDA в районе 1,8 выглядит вроде бы комфортно, но за полгода на нетто-проценты ушло 3,3 млрд, и это давит на чистую прибыль даже при снижающейся ключевой ставке. Еще и конвертируемые облигации есть, а к таким сложным инструментам я лично отношусь скептически.

В целом отчет хороший, но эти три момента сильно смущают. Раздутый непроизводственный штат, отрицательный денежный поток и долговая нагрузка, которая не дает снижать долг. Пока наблюдаю за ситуацией и думаю, стоит ли это все того.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

💊 Промомед — самая рискованная, но и самая интригующая ставка


Смотрю я на Промомед и понимаю, что это та самая история, где риск и потенциал идут рука об руку. Выручка в 2026 году может вырасти более чем на 60%, и главный драйвер тут — препараты от ожирения и онкологии. Это те направления, где спрос растёт быстро, а конкуренция пока не такая плотная, как в традиционной фарме. Мне такой расклад кажется любопытным, потому что компания делает ставку на сегменты с реальным долгосрочным потенциалом.

Гайд по рентабельности EBITDA на уровне около 45% выглядит очень сильно. Если компания действительно удержит такую маржу, то это говорит о качественной бизнес-модели и способности зарабатывать на своих разработках. Плюс ко всему мультипликатор P/E на уровне 5,4х выглядит довольно скромно для истории с такими темпами роста. Апсайд в 81% — цифра, которая сама по себе привлекает внимание, хотя и требует осторожного отношения.

Но именно поэтому я называю эту ставку самой рискованной. Фарма — это отрасль, где всё может измениться в один момент: клинические испытания, регуляторные решения, конкуренция. Высокий потенциал тут соседствует с высокой неопределённостью, и это нужно чётко понимать. Волатильность по таким бумагам обычно зашкаливает, так что осторожность и диверсификация тут важнее, чем где-либо ещё.

В целом Промомед выглядит как история для тех, кто готов брать на себя повышенный риск ради потенциально высокой отдачи. Я продолжаю наблюдать за развитием событий и за тем, как компания будет реализовывать свои планы. Пока цифры выглядят заманчиво, но время покажет, насколько они окажутся реальными.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны

ИнвестВзгляд: Фармсектор

Народ у нас любит рассуждать про нефть, газ, банки, а вот медицина и здоровье — тема вечная, спрос не падает, даже когда всё вокруг падает. И вот что я вам скажу: есть там пара-тройка историй, которые долгосрочному инвестору стоит держать в поле зрения. Не то чтобы я бежал прямо сейчас покупать, но присмотреться — самое время.

Начнём с Озон Фармацевтики. Компания делает ставку на дженерики — то есть аналоги оригинальных лекарств, которые дешевле. Рынок таких препаратов у нас растёт втрое быстрее, чем иностранных. И это понятно: народ и система здравоохранения экономят, где могут. Озон в этом смысле чувствует себя неплохо: выручка растёт, EBITDA подтягивается, чистая прибыль вообще чуть ли не удвоилась за полугодие. Свободный денежный поток положительный — это уже хорошо, потому что многие в отрасли этим похвастаться не могут. Главный катализатор — запуск биосимиляров в 2027 году. Это более сложные и дорогие препараты, но и маржа там интереснее. Если получится — компания выйдет на другой уровень. Если нет — останется крепким середняком. В общем, ставка на рост с отложенным эффектом.

Теперь Промомед. Ребята сделали имя на лекарствах от ожирения, и выручка у них летит вверх как на дрожжах. Но есть ложка дёгтя: операционный и свободный денежный поток ушли в минус. Запасы растут, дебиторка пухнет, себестоимость увеличивается. Это классическая болезнь растущего бизнеса: чтобы продавать больше, надо больше вложить в оборотку и производство. Вопрос в том, когда это начнёт окупаться. Во втором полугодии ситуация выправится, потому что бизнес сезонный — основные деньги приходят ближе к концу года. Но лично меня настораживает, что при таком росте выручки компания пока не генерирует положительный денежный поток. Так что тут я бы держал ухо востро: если менеджмент действительно сможет наладить оборотный капитал и вернуть поток в плюс — это будет сильный сигнал. Если нет — рост ради роста может закончиться неприятно.

И третья история — «Мать и дитя». Сеть клиник, которая растёт не столько органически, сколько за счёт покупок. Купили «Здравицу» в Новосибирске, Ильинскую больницу в Подмосковье — и выручка сразу подскочила почти на треть. Но есть проблема: купленные активы пока не дотягивают до маржинальности группы. То есть выручка есть, а прибыль от них меньше, чем хотелось бы. Пока идёт интеграция, рентабельность может оставаться под давлением. Ещё один риск — зависимость от квот на ЭКО по ОМС. Это примерно пятая часть выручки. Если государство урежет финансирование или изменит правила, компания почувствует это сразу. Но в целом история выглядит более сбалансированной: долг низкий, дивиденды платят, рост через покупки продолжается. Главное — чтобы новые клиники вышли на нормальную прибыль, а не остались балластом.

🎯 ИнвестВзгляд: Теперь давайте соберём всё это в кучу. Что мы имеем? Три компании из разных сегментов здравоохранения, и у каждой свой риск. Озон — ставка на будущие биосимиляры и дженерики. Промомед — взрывной рост на хайповой теме ожирения, но с дырой в денежном потоке. «Мать и дитя» — более зрелый бизнес, но с давлением на маржу. Если выбирать для долгосрочного портфеля, я бы, пожалуй, присмотрелся к «Матери и дитя» как к более предсказуемой истории. Озон интересен, но не факт, что биосимиляры выстрелят с первого раза. Промомед — это лотерея с высокими ставками: можно поймать иксы, а можно обжечься. Тем не менее сам сектор представляет огромный интерес, поэтому в моем портфеле имеются все представленные компании.

$OZPH $PRMD $MDMG

ИнвестВзгляд: Фармсектор

Промомед. Отчет за 1 пол 2026 по МСФО

Тикер: #PRMD
Текущая цена: 388
Капитализация: 82.5 млрд
Сектор: Фармацевтика
Сайт: https://promomed.ru/investors

Мультипликаторы (LTM):

P/E - 9.89
P/BV - 2.85
P/S - 1.74
ROE - 28.8%
ND/EBITDA - 1.59
EV/EBITDA - 6.03
Акт/Обяз - 1.52

Что нравится:

✔️выручка выросла на 75.7% г/г (13 → 22.8 млрд);
✔️чистая прибыль выросла на 82.6% г/г (1.4 → 2.6 млрд).

Что не нравится:

✔️отрицательный FCF уменьшился в 3.7 раза г/г (-1.4 → - 5.1 млрд);
✔️чистый долг увеличился на 30.5% п/п (22.7 → 29.5 млрд). ND/EBITDA ухудшился с 1.48 до 1.59;
✔️нетто фин расход увеличился на 37.4% п/п (2.4 → 3.3 млрд);
✔️слабое соотношение активов и обязательств.

Дивиденды:

Источником выплаты является скор. чистая прибыль по РСБУ. Размер выплаты зависит от ND/скор. EBITDA LTM:
- не менее 50%, если <= 1;
- не менее 25%, если > 1 и <= 2;
- не менее 15%, если > 2 и <= 2.5;
- если показатель > 2.5, то решение принимает совет директоров.

За 2026 год промежуточных выплат не ожидается.

Мой Итог:

Количество препаратов в портфеле за полгода увеличилось с 364 до 379. Изменения долей в выручке:
- препараты эндокринологии и онкологии (76 → 83%);
- инновационные препараты (74 → 85%);
- биотех препараты (72 → 80%);
- ЖНВЛП (60 → 37%).

Выручка сильно прибавила за счет увеличение продаж более высокотехнологичных и маржинальных продуктов. В разрезе по видам препаратов (г/г в млрд):
- эндокринология +246.8% (4.7 → 21.6);
- онкология -39.5% (4.3 → 2.6);
- прочие 0% (4 → 4).

Эндокринология с его препаратами для терапии ожирения и сахарного диабета (Велгия, Велгия Эко, Квинсента, Семальтара) продолжает оставаться основным драйвером выручки. Кстати, Велгия и Велгия Эко начали поставлять в Беларусь. В онкологии снижение связано с изменением плана первичных отгрузок поставщикам: в 2026 году ключевые для Компании тендеры сосредоточены во 2 полугодии.

Чистая прибыль увеличилась на фоне роста выручки, улучшения операционной рентабельности с 26.8 до 30.5% и снижения эф. ставки налога на прибыль (26.5% vs 28.2% в 1 пол 2025). При этом на результаты оказывает давления возрастающий нетто фин расход (+89.9% г/г, 1.7 → 3.3 млрд).

FCF продолжает все больше уходить в отрицательную зону. Причины - уменьшение отрицательного OCF (-142.3% г/г, -0.7 → -1.8 млрд) и высокий рост кап. затрат (+417% г/г, 0.6 → 3.3 млрд). Интересный момент, что ранее было заявление, что Промомед прошел пик инвестиционной активности, но по последней информации в 2026 инвестиции будут удвоены относительно прошлого года (9.4 млрд vs 4.56 млрд).
Долговая нагрузка увеличилась, несмотря на рост EBITDA. В этом полугодии чистый долг вырос быстрее.

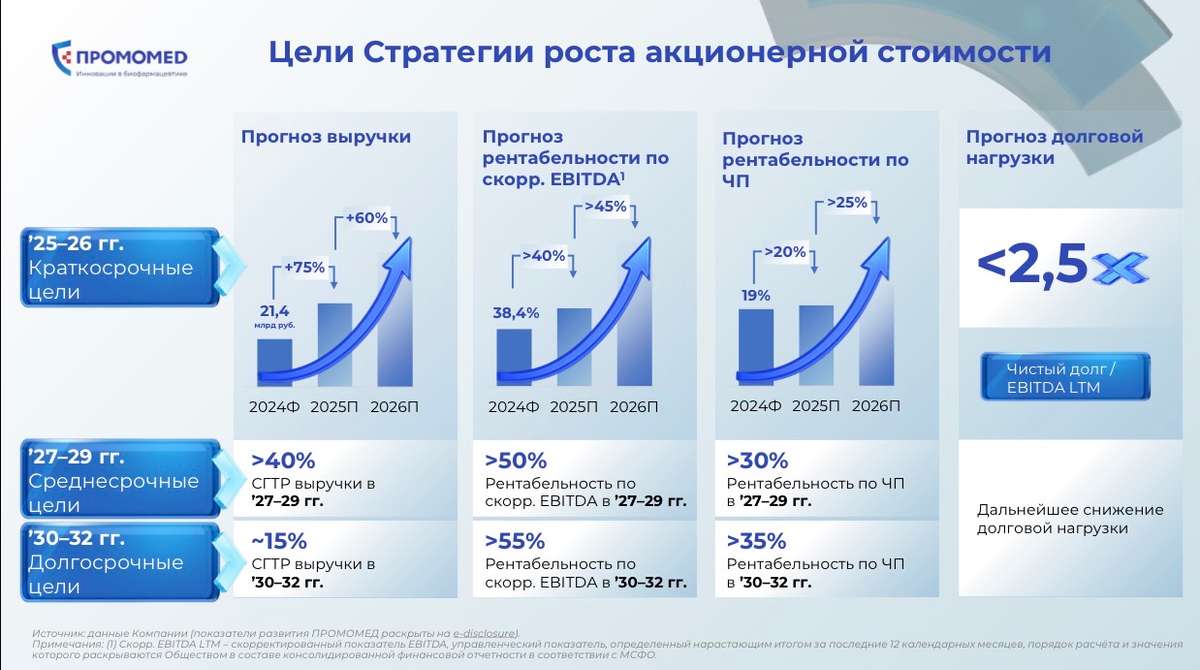
Планы Промомед на 2026 год:
- выручка +60%;
- рентабельность по EBITDA 45%;
- рентабельность по чистой прибыли 20%;
- ND/EBITDA < 2.5.

Если смотреть на полугодие, то пока выполняется только половина плана (выручка и ND/EBITDA), а по рентабельности "недолет" (по EBITDA - 33.7%, по чистой прибыли - 11.4%). Скорее всего, 2 полугодие получится сильнее в плане рентабельности (аналогично было в 2025).
В таком случае Промомед за 2026 заработает прибыль около 12.2 млрд, что дает P/E 2026 = 6.75. В соответствии с див. политикой, если компания удержит ND/EBITDA меньше 2, можно ожидать дивиденд в районе 14.36 руб (ДД 3.7% от текущей цены).

Несмотря на лучшие темпы роста, форвардная оценка P/E на 2027 остается выше, чем у Озон Фармацевтики. Также минусом в сравнении с конкурентом из сектора является наличие отрицательного FCF. Див. доходность примерно одинаковая у обеих компаний. Возможно, Промомед сможете еще сильнее "выстрелить" за счет других препаратов (уже проводятся клинические исследования инновационного препарата против ВИЧ-инфекции). Но это такой сектор, что такой "выстрел" может быть в любой компании.

По вышеозвученным причинам акций Промомеда нет в портфеле, а выбор сделан в пользу Озон Ф. Прогнозная справедливая стоимость - 530 руб.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Промомед. Отчет за 1 пол 2026 по МСФО

Хорошая ли у Вас память? Ищем признаки перемен 🌟


Признаюсь честно: моя память — не идеальна. Но кое-что я всё же запоминаю. 😉

Фондовый рынок сегодня колоссально зависит от политики. Нравится нам это или нет — вопрос второй. Но факт остаётся фактом.

🌍 Более того:
Если смотреть глобально, качество жизни каждого человека или домохозяйства сейчас в той или иной степени привязано к геополитике.

📰 На Смартлабе прочитал такую новость (источнику доверяю):

Зеленский:
— Нам могут нравиться те или иные форматы переговоров, но хуже, когда их нет вообще.
— Мы не обсуждали с Уиткоффом и Кушнером усиление антироссийских санкций.
— План А — максимально ускорить дипломатию, чтобы снизить эскалацию.
— Надо делать всё, чтобы трёхсторонние встречи состоядлись

🔍 Что я вижу между строк?

Похоже, Зеленский начинает готовить общественность к уступкам. Совсем недавно звучали громкие лозунги о победе… Но ситуация, видимо, меняется.

Я не стремлюсь никого осуждать — просто анализирую открытые данные.

😔 Одно ясно точно: происходящее негативно сказывается на всём мире. И очень хочется верить, что мы постепенно приближаемся к завершению этого долгого и тяжёлого этапа.

Короче, держимся, а темпы инвестирования лично я сохраняю.

А вот рандомная подборка бумаг, которую рассматриваю на добавление либо увеличение позиций:

- Мать и дитя - медицина всегда в тренде $MDMG
- Х5 - кушать будут хотеть всегда,дувеличиваю позицию $X5
- Озон - что то в них есть, даже не смотря на удары по их инфраструктуре. Давно за них топлю $OZON
- Яндекс - Айти, которое поглощает все $YDEX
- Промомед - интересная история роста и новаций $PRMD
- Мосбиржа - как брал так и буду с надеждой на дивы $MOEX
Новатэк и Транснефть - две крупные компании цена которых в районе 1000р меня очень устраивает - набираю $NVTK $TRNFP

Сургутнефтегаз и Татнефть - компании, которые интересны мне будущими дивидендами $TATNP $SNGSP

В посте нет рекомендаций, только субъективная точка зрения.
Никого ни к чему не призываю.

Ваши деньги - только Ваша ответственность!

ПОДПИСЫВАЙСЯ! У меня про деньги, экономию и инвестиции!

Подписался - стал богаче😉

#инвестиции #политика #новости #конфликт #прояви_себя #хочу_в_дайджест

Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?

Мирные разговоры снова греют душу рынку. Первая половина дня была скучной — индекс Мосбиржи практически топтался на месте. Однако к вечеру появились позитивные новости: Путин заявил о движении к завершению конфликта, а позже стало известно о встрече Бессента с российской делегацией по мирному плану Трампа. Рынок отреагировал мгновенным ростом.

Зеленский также сообщил о конструктивном разговоре с Уиткоффом и Кушнером. Однако без деталей оценить содержание диалога невозможно, что делает преждевременными любые однозначные выводы.

Оптимизм добрался и до рынка долга. Зампред Банка России Алексей Заботкин заявил, что пространство для снижения ключевой ставки сузилось ещё в июльский раунд, что уже нашло отражение в пересмотре прогноза по ставке на текущий и следующий годы.

Он подчеркнул, что дальнейшие решения будут приниматься исходя из фактической динамики инфляции с целью вернуть её к 4% в 2027 году. Несмотря на осторожную риторику, индекс ОФЗ по итогам дня прибавил 0,4%.

Санкционный фон. Стало известно, что новый пакет антироссийских ограничений ЕС может быть принят в середине октября — обсуждается включение около 800 физических лиц и 800 компаний из РФ. Но рынок оставил эту новость без особой реакции.

Основным внешним драйвером остаётся нефть. Новая эскалация вокруг Ирана — США нанесли удары по иранским военным объектам на острове Ларак, после чего Иран атаковал американские базы в Иордании — усилила опасения за безопасность поставок через Ормузский пролив.

В результате Brent поднялась выше $91 за баррель, что традиционно поддерживает российские нефтегазовые бумаги и рынок в целом.

В фокусе внимания на этой неделе — сразу несколько крупных событий. С 31 августа по 1 сентября в Бишкеке проходит саммит ШОС. Уже вечером 1 сентября Владимир Путин должен отправиться во Владивосток, где с 1 по 4 сентября состоится Восточный экономический форум, а 4 сентября там же запланирован VIII Российско-Китайский энергетический бизнес-форум. Все эти события служат своего рода подушкой безопасности от глубокой коррекции и общего разочарования.

Технически индекс Мосбиржи оттолкнулся от поддержки в районе 2080 пунктов и сейчас пытается развить восстановление, формируя второе локальное дно. При удержании выше 2150 ближайшей целью остаётся зона сопротивления 2180(90) за которой следует 2230(40).

Для достижения этих уровней одного американского оптимизма может оказаться недостаточно. По мере роста рынку потребуется новая порция позитивных сигналов — без этого хрупкая конструкция отскока рискует быстро потерять устойчивость.

Из корпоративных новостей:

• Аэрофлот
#AFLT Выручка увеличилась на 3,6% г/г, до 429,8 млрд руб. Скорректированная чистая прибыль уменьшилась до 0,5 млрд руб. с 4,3 млрд руб. годом ранее.

• Аренадата
#DATA сократила чистый убыток до 347 млн руб. против 920 млн руб. чистого убытка в I половине прошлого года. При этом выручка выросла на 86%, до 2,5 млрд руб.

• Промомед
#PRMD представил позитивные итоги I полугодия: выручка выросла на 75,7% г/г, до 22,8 млрд руб., чистая прибыль увеличилась на 82,6%, до 2,6 млрд руб.

• Глоракс
#GLRX Выручка увеличилась на 45% г/г и составила 27,0 млрд руб. Чистая прибыль сократилась на 32% г/г, до 1,6 млрд руб. Чистый долг/EBITDA увеличилось с 2,82х до 2,93х.

• ДВМП
#FESH Выручка увеличилась на 5% г/г, до 92,1 млрд руб., чистая прибыль упала до 36 млрд руб. с 709 млрд руб. годом ранее.

• Лидеры: ММК
#MAGN (+8,77%), М Видео #MVID (+7,74%), Норникель #GMKN (+6,9%), ФосАгро #PHOR (+6,84%).

• Аутсайдеры: ЦИАН
#CNRU (-1,7%), Сургутнефтегаз-ап #SNGSP (-1,03%), МКБ #CBOM (-0,7%), АФК Система #AFKS (-0,36%).

01.09.2026 - вторник

•
#UPRO СД рассмотрит новую редакцию Положения о дивидендной политике.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?

Текущая ситуация на бирже

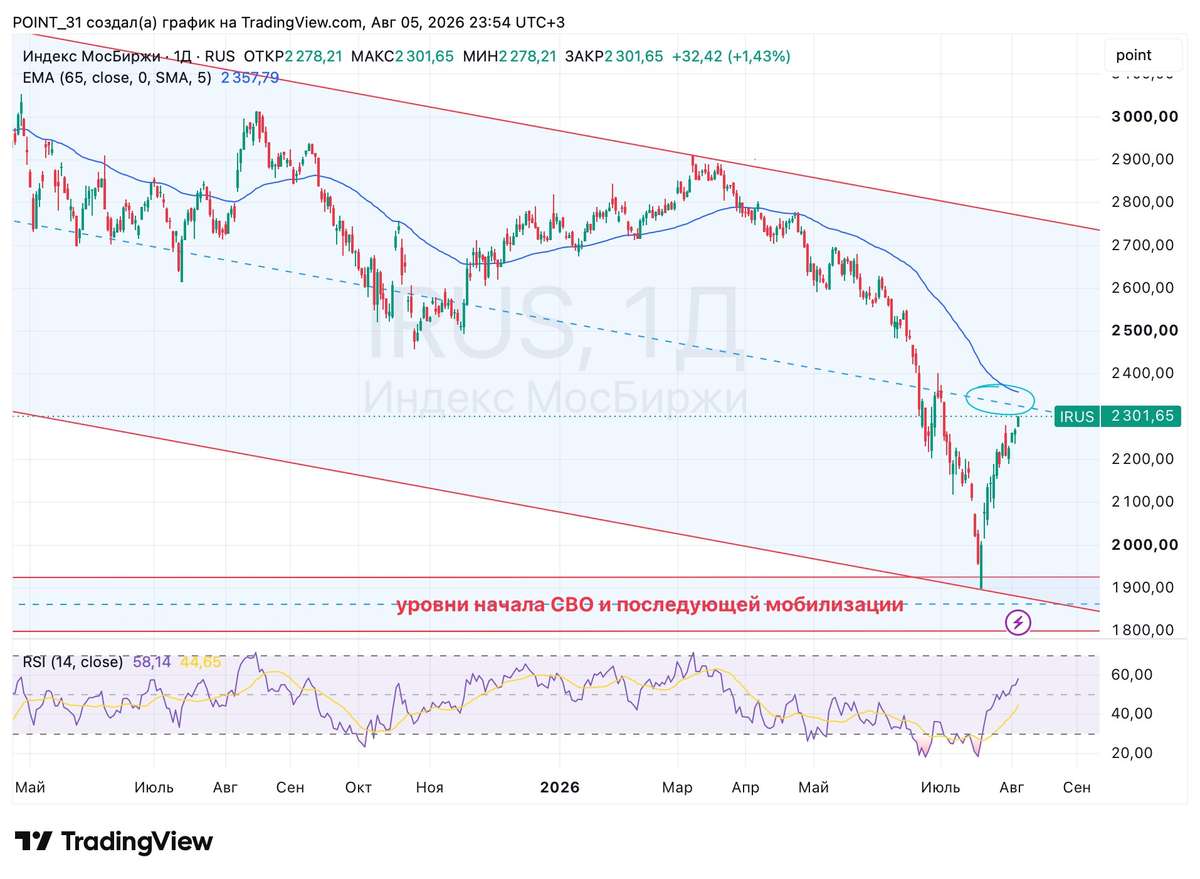
Индекс Мосбиржи накануне продолжил восстановление, прибавив 1,4% до 2302 п. Сверху нас ждет сопротивление на 2300-2370 п., где проходит средняя линия нисходящего коридора и скользящая средняя EMA65. Проходить ее вверх будет сложно, так как рынок находится в подвешенном состоянии. Слабые выходящие отчеты компаний, замедление снижения ключевой ставки и регулярные атаки БПЛА будут сдерживать рост. Будьте аккуратны!

📊 Росстат впервые с середины мая зафиксировал недельную дефляцию в РФ на уровне 0,02%. Впрочем, радость может быть преждевременной, ведь годовая инфляция из-за эффекта низкой базы подскочила до 6,13%, а ЦБ на этом фоне уже представил обновленные среднесрочные параметры ДКП. Регулятор подчеркивает, что устойчивые компоненты инфляции все еще требуют сохранения жестких денежно-кредитных условий.

💵 Аналитики в материале РБК прогнозируют курс доллара до конца года в коридоре 80–85 рублей, не ожидая существенного ослабления национальной валюты. Высокий уровень ключевой ставки продолжают поддерживать рубль, ограничивая спекулятивный спрос на валюту. Для крупных экспортеров из моего портфеля вроде Новатэка или Сургутнефтегаза крепкий рубль остается сдерживающим фактором для переоценки выручки, но устраняет риски резких валютных шоков для экономики.

💊 Промомед порадовал инвесторов сильными операционными результатами: выручка фармакомпании за первое полугодие 2026 года подскочила на 76% в годовом выражении. Эмитент активно наращивает присутствие в коммерческом сегменте и расширяет портфель инновационных препаратов. На фоне общего охлаждения потребительского спроса отечественная фармацевтика продолжает выглядеть защитным активом, хотя я свою ставку делаю на Озон Фармацевтика.

⚡ Мосэнерго представила отчетность по МСФО за полугодие: выручка выросла на 25,1% до 179,5 млрд рублей, а чистая прибыль подскочила на 18,7% до 11,8 млрд рублей. Индексация тарифов и жесткий контроль над операционными издержками принесли свои плоды. Для сектора электроэнергетики показатели весьма достойные, однако дивидендный фактор и инвестиционные обязательства компании традиционно сдерживают бурную реакцию рынка в акциях.

⛽️ Сбербанк сообщил о намерении обратиться в арбитражный суд с заявлением о банкротстве Евротранса. Для оператора АЗС Трасса это крайне тревожный сигнал, подсвечивающий проблемы с обслуживанием долговой нагрузки при текущих процентных ставках. Компания уже допустила ряд полноценных дефолтов по облигациям. Ну а сам кейс стал очередным напоминанием об опасности высокой долговой нагрузки в розничном бизнесе.

❗️Не является инвестиционной рекомендацией

❤️ Если утренний брифинг оказался полезен, жмите лайк. Это мотивирует меня регулярно публиковать его.
$MSNG $PRMD $OZPH $SBER $EUTR

Текущая ситуация на бирже

Нефть рухнула, санкции на подходе, а индекс МосБиржи растёт шестой день. Почему?

Российский рынок продолжает удивлять своей стойкостью: индекс МосБиржи растет уже шестой день подряд, игнорируя падение нефти и отсутствие фундаментальных изменений. Отдельные бумаги летят вверх без видимых причин — классическая история с закрытием шортов.

Нефть потеряла более 12% из-за временной паузы в ударах между США и Ираном — Пентагон приостановил атаки с 25 июля, и Тегеран также воздерживается от ответных действий. Третьи сутки стороны не наносят ударов, что дает надежду на дипломатическое решение, хотя напряженность на рынке нефти сохраняется. В Вашингтоне подчеркивают, что пауза дана для переговоров, но все варианты остаются на столе.

На политическом фронте также нет поводов для радости:

• В Кремле констатируют расширение Киевом географии боевых действий, а новых предложений по урегулированию нет.

• Евросоюз может отказаться от концепции введения крупных пакетов санкций после наложения Грецией вето на 21-й пакет. В Брюсселе всерьез обсуждают отказ от крупных пакетов — слишком сложно каждый раз согласовывать их со всеми членами союза.

Спор разгорелся вокруг запрета на транспортировку российского СПГ в третьи страны, но Греция была не одинока: Франция, Италия, Германия, Австрия и Португалия также выражали обеспокоенность. Из-за непрекращающихся разногласий принятие пакета могло затянуться до осени.

• Тем временем Сенат США сегодня вечером, проведет предварительное процедурное голосование по законопроекту об ужесточении санкций против России, который разрабатывал Линдси Грэм*. Голосование состоится через несколько часов после встречи Дональда Трампа с Владимиром Зеленским, что выглядит весьма символично.

Трамп вряд ли будет спешить вводить эти ограничения сразу же — ему гораздо выгоднее держать их в резерве как мощный рычаг давления на Москву в будущих переговорах. К тому же ужесточать санкции против российских энергоносителей, когда цены на нефть и газ находятся на высоких уровнях, было бы нелогично с экономической точки зрения.

Скорее всего, администрация повременит с этим шагом как минимум до тех пор, пока не будут достигнуты определенные договоренности с Ираном.

Что по технике: ключевой уровень — 2250 пунктов по индексу Мосбиржи. Закрытие недели выше этой отметки даст шансы на продолжение роста на следующей неделе.

Пока движение остается преимущественно техническим: рынок отыгрывает накопленную перепроданность, но для дальнейшего подъема потребуются сильные фундаментальные драйверы — в первую очередь полугодовые отчеты компаний и приток в рынок дивидендных выплат.

Почему нет обвала? Стоит отметить, что российский рынок проявляет удивительную устойчивость к негативным новостям. Объясняется это во многом тем, что на рынке открыто слишком много коротких позиций — игроки единодушно готовятся к обвалу.

В подобных ситуациях часто срабатывает эффект «от противного»: когда все ждут падения и толпой играют на понижение, рынок начинает иррациональное движение вверх, цель которого — выбить стоп-приказы и выдавить паникующих шортистов из их позиций. Именно это мы и наблюдаем в последние дни.

Из корпоративных новостей:

Группа Позитив
#POSI отчиталась за первое полугодие: год к году выручка выросла на 41%, объём отгрузок — на 45%, расходы уменьшились на 13%.

Норникель
#GMKN производство никеля в 1п 2026 г. снизилось на 2% г/г 85 тыс т, производство меди - на 5% г/г до 213,1 тыс т, палладия - на 14%, платины на 16%

Промомед
#PRMD РСБУ 6 мес 2026 г: Чистая прибыль ₽2,94 млрд (рост в 47,7 раза г/г)

• Лидеры: ЕвроТранс
#EUTR (+23,2%), IVA #IVAT (+16,3%), Юнипро #UPRO (+13%), Novabev #BELU (+11,8%).

• Аутсайдеры: РуссНефть
#RNFT (-4%), Роснефть #ROSN (-3%), Татнефть-ао #TATN (-2,9%).

28.07.2026 - вторник

•
#VSEH Операционные результаты за 1 полугодие 2026 года
•
#TGKA Операционные отчет за 6 месяцев 2026 года

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Нефть рухнула, санкции на подходе, а индекс МосБиржи растёт шестой день. Почему?

Итоги дня: технический отскок, рекордные долги и отсрочка Минфина. Что дальше?

Вчерашний день выдался по-настоящему волатильным. Индекс МосБиржи сначала проваливался к 2117,5 пунктам, затем резко отскочил к 2200 и к вечеру даже закрепился выше этого уровня.

Однако техническая картина пока не дает поводов для оптимизма: многие активы, откатились к ценовым уровням, которые не видели с середины нулевых, и падать им есть куда.

Основной негатив исходит от стартовавшего саммита НАТО в Анкаре, где обсуждают новые поставки оружия Украине и милитаризацию Европы. Трамп пока ограничивается общими фразами, которые рынок уже не воспринимает всерьез. Все ждут его конкретной позиции — позитивным сигналом стало бы отправление посланников в Москву после саммита и скорый созвон с Путиным. От того, последуют ли ультиматумы или диалог, сейчас зависит очень многое.

Украина и Россия, похоже, входят в фазу принуждения к перемирию. Удары становятся жестче, и в ближайшие месяцы их будет только больше — обе стороны хотят к зиме выйти на сделку с позиции силы.

В Кремле прокомментировали наращивание военного потенциала Европы: Песков предупредил, что это потребует от России адекватного реагирования. Он также обратил внимание на то, что в ЕС постепенно приходит осознание: США больше не являются надежной гарантией безопасности для Европы.

Росстат опубликовал тревожные цифры: просроченная задолженность российского бизнеса достигла рекордных 7 трлн рублей. Речь идет как о банковских кредитах, так и о долгах перед поставщиками — данные приведены в докладе о социально-экономическом положении страны за январь–май 2026 года.

Общий объем обязательств компаний перевалил за 293 трлн рублей, что значительно выше ожидаемого ВВП страны на этот год (228 трлн). Высокая ключевая ставка не позволяет бизнесу эффективно обслуживать долги, а рефинансирование старых займов становится все более проблематичным.

В итоге многие компании попадают в замкнутый круг: берут новые кредиты, чтобы закрыть старые.

Минфин РФ 8 июля не будет проводить аукцион по размещению ОФЗ для стабилизации ситуации на рынке. Рынок облигаций отреагировал на это ростом, а наиболее длинные выпуски вышли в плюс. Я воспользовался моментом и добрал длинные ОФЗ с доходностью до 16,5%.

Из позитивного: стоит отметить второй день повышенных объемов торгов — 125,8 млрд рублей вчера против 124,6 млрд днем ранее. Это может сигнализировать о том, что дно рядом или как минимум интерес к рынку возвращается.

Нефтяной сектор выглядел лучше рынка, чему способствует обострение в Ормузском проливе после атак Ирана на танкеры. На этом фоне Минфин США с 7 июля отозвал лицензию на операции с иранской нефтью. Новые сделки теперь запрещены, а завершить уже заключенные контракты можно только до 17 июля.

По окончании основной торговой сессии рынок ждёт данные по инфляции. Прогнозы противоречивы: с одной стороны — сезонное удешевление продуктов и перенос тарифов, с другой — дорожающий бензин. Итог определит, пойдёт ли ЦБ на дальнейшее снижение ключевой ставки, или ужесточит позицию.

Из корпоративных новостей:

ЕвроТранс вновь допустил техдефолт по 20-му купону по облигациям БО-001Р-05 и 15-му купону по выпуску БО-001Р-07

Сбербанк 9 июля опубликует РПБУ за 1п 2026 года, 29 июля опубликует МСФО за 1п 2026 года

РУСАЛ приостановил производство кремния в Каменске-Уральском с 1 июня 2026 года

Промомед СД 9 июля обсудит создание юрлица в Узбекистане.

• Лидеры: Мечел-ап
#MTLRP (+10,41%), Группа Позитив #POSI (+8,04%), Татнефть #TATN (+3,23%).

• Аутсайдеры: М.Видео
#MVID (-7,44%), ЭсЭфАй #SFIN (-6,35%), МТС-Банк #MBNK (-4,23%).

08.07.2026 - среда

•
#KRKNP закрытие реестра по дивидендам 309.63 руб
•
#OZPH закрытие реестра по дивидендам 0.27 руб
•
#MOEX последний день с дивидендом 19.57 руб
•
#ROSN последний день с дивидендом 2,27 руб
•
#SOFL последний день с дивидендом 0.18 руб
•
#MTSS последний день с дивидендом 35 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией
Итоги дня: технический отскок, рекордные долги и отсрочка Минфина. Что дальше?

​🪙 Солид брокер. Фондовый рынок 2026: итоги полугодия. Что дальше?

Посмотрел вебинар Дмитрия Донецкого. Вот основные выводы:

Ставка. Можно старые сценарии зачеркнуть. Ставка до конца года 12 % - это маловероятно.

Нефтегаз. Новатэк – по сути одна идея в нефтегазе. Сургут пр – ставка на девальвацию рубля.

Металлурги в кризисе. Цены на сталь не растут, но дно может быть уже рядом. Ставка на новый экономический цикл.
Среди цветных металлургов интересны только Полюс и Норникель. Это самые качественные компании. Но зато есть риск новых налогов в этих компаниях.

Телекомы. Ростелеком и МТС. Держать. Сейчас цикл капитальных расходов. МТС планирует сохранить высокие дивиденды. Ростелеком – ставка на IPO дочек. Ростелеком не очень интересен.

Химия. Удобрения. Рост себестоимости быстрее стоимости удобрений, поэтому сейчас у компаний тяжелая ситуация. Фосагро и Акрон оценены дорого. Фосагро без дивидендов, не интересно.

Банки. Лучший сектор. Лидеры – Сбер, Т. Т за 1 капитал и при ROE близко к 30%. Что еще интересно? Совкомбанк и Дом.рф.

Потребительский сектор. Чувствуется рецессия. Лента дорого купила Окей. Х5 – самая дивидендная бумага. Покупать – Х5, Новабев.

Агросектор. Сегежа – продавать. Инарктика, Русагро, Черкизово – держать.

ИТ-сектор. Сектор чувствует рецессию. Интересны: ХХ, Озон. Вуш – хорошие доходности в облигациях.

Медицина. Мать и дитя – покупать. Рецессия для компаний почти не заметна. Сектор в стадии консолидации. ЕМЦ, Промомед, Озон Фарма – можно держать.

Электроэнергетика. Сектор слишком сильно вырос. Ленэнерго, Интер РАО, Россети Волга – держать. Россети ЦП, Россети МР – покупать. Юнипро – покупать, только если спекулятивно.
Русгидро – дивидендов не будет пока, продавать.

Транспорт. Интересны: НМТП и Транснефть. Интересные дивидендные истории.

Недвижимость. Пик, ЛСР, Самолет – интересны только облигации. Глоракс – держать, облигации тоже интересны. Эталон – продавать.

Итог.
Самые интересные компании: Сбер, Новатэк, Т, Х5, Новабев, ХХ, Озон, Мать и дитя.
В целом с выводами согласен, если и покупать, то только отдельные истории. То что растет или хотя бы не сильно падает, или платит дивиденды.

Индекс уперся в потолок, а доходности ОФЗ снова выше 16%. Что дальше?

В ходе вчерашней торговой сессии индекс ММВБ предпринял попытку закрепиться выше отметки 2400, однако натиск оказался безуспешным. Тем не менее, ранее рынок продемонстрировал уверенный отскок от уровней 2200.

На дневном таймфрейме висит тяжелый уровень 2390–2400, и без внешнего импульса мы там застрянем. Рынок уперся в потолок, и единственное, что может вытянуть его наверх — это надежда на прогресс в переговорах по Украине. Пока слухов нет — покупатели бессильны.

Главным фактором поддержки сейчас выступает ослабление национальной валюты. Стоит отметить, что текущее месячное снижение рубля на 10% стало максимальным с декабря 2022 года, причем основная динамика была заложена рынком на ожиданиях отмены сделок зеркалирования еще до официального анонса.

Рынок долга: Давление продаж ослабло, но инфляционные и геополитические риски, а также топливный кризис никуда не ушли. Доходности длинных ОФЗ вновь поднялись выше 16,1% по ряду выпусков (26248, 26247, 26253, 26254, 26250).

Согласно опубликованному графику, в III квартале 2026 года Минфин проведет 14 аукционов ОФЗ с плановым объемом привлечения 1,5 трлн рублей. Квартальный ориентир остался без изменений относительно предыдущего периода. Сегодня планируется аукцион по размещению облигаций серии 26251 с погашением 28 августа 2030 г.

На годовом собрании акционеров Сбербанка $SBER Герман Греф дал четкий сигнал регулятору: ставку нужно снижать. Он отметил, что реальная стоимость денег (более 10%) превратилась из инструмента охлаждения в фактор угнетения деловой активности, и что текущая инфляция во многом обусловлена структурными, а не монетарными причинами.

По его мнению, ужесточение ДКП в такой ситуации наносит больше вреда, чем пользы. Собрание, кстати, запомнится еще и рекордными дивидендами: акционеры утвердили выплату более 850 млрд рублей с доходностью свыше 12% — на фоне заявлений о переохлаждении это выглядит довольно контрастно.

Миноритарии ВТБ $VTBR снова попали под раздачу: дивиденды утверждены (9,71 руб./акц.), но тут же одобрили допэмиссию на 314 млрд, размывшую их на 20%. То есть стратегию банка снова оплатили за счет мелких держателей.

Костин пообещал, что к 2027–2029 гг. выплаты достигнут 50% от чистой прибыли, а союз с WB принесет дополнительную стоимость. Правда, оценить эту синергию получится только в 2027 году. И да, новых допэмиссий он тоже не исключил.

Золото теряет статус защитного актива: квартальное падение на 11% — худшее с 2013 года. После длительного роста в 2024-м рынок развернулся — инвесторы бегут из металла из-за ожиданий высокой ставки ФРС, которую провоцируют инфляция, нефтяной шок и геополитика.

Аналитики предупреждают, что давление сохранится: крепкий доллар, падение нефти и рост длительных ставок не оставляют металлу шансов на восстановление в ближайшее время.

• Лидеры: Промомед
#PRMD (+5,5%), Аренадата #DATA (+5,2%), Озон Фармацевтика #OZPH (+4,8%)

• Аутсайдеры: Фармсинтез
#LIFE (-6,8%), Система #AFKS (-5,9%), Henderson #HNFG (-4,55%)

01.07.2026 - среда

•
#MRKU закрытие реестра по дивидендам 0.0612 руб
•
#MRKC последний день с дивидендом 0.0385 руб
•
#MRKV последний день с дивидендом 0.0212 руб.

Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!

'Не является инвестиционной рекомендацией
Индекс уперся в потолок, а доходности ОФЗ снова выше 16%. Что дальше?

Очередная волна распродаж накрыла рынок. Последняя надежда на решение ЦБ

Рынок продолжает снижаться: вчера индекс ММВБ потерял почти 2%. День выдался волатильным, что типично для даты экспирации. Также дополнительную волатильность создал Сбер — единственный из голубых фишек, кто сопротивлялся общему падению. Покупатели удерживали рубежи, но сил на продолжение роста так и не нашлось.

Триггером для слома стала новость о завершении программы депозитарных расписок: JPMorgan в финальной сделке провёл транзакцию по цене ₽95, тогда как рыночная цена превышала ₽300. Сейчас взгляд прикован к зоне 314–315. Удержание этого уровня подтвердит сценарий обычного ретеста поддержки, пробой же откроет путь к 310 и сигнализирует о более глубокой коррекции.

Основным защитным активом сейчас выступает валюта, которая, вероятно, окажется в центре внимания в начале следующего месяца. Для латания дыр в бюджете альтернатив немного: либо новые налоги, что маловероятно, либо мягкая девальвация со всеми вытекающими последствиями.

Ключевые ориентиры для рынка проявятся в ближайшее время — сразу после публикации итогов заседания ЦБ по ключевой ставке и сопутствующих комментариев. Идеальным сценарием было бы снижение на 0,5% в сочетании с мягкой риторикой, но такой исход крайне маловероятен. Ориентируясь на текущие макроцифры, стоит ждать жесткого или нейтрального сигнала.

Сразу два удара по рынку недвижимости: первичка в Москве теряет покупателей (минус 26% за май и минус 33% с начала года). На этом фоне власти меняют правила семейной ипотеки: с июля многодетные получат ставку 4%, а вот семьям с одним ребенком придется рассчитывать на 10–12%. Эксперты предупреждают: новые условия и повышение ставок могут обрушить выдачу льготных кредитов еще на 20–35%.

Вчерашние опасения по поводу нарастания эскалации получили подтверждение: массированные атаки на Москву и регионы продолжаются, повышая риски для нефтегазовой инфраструктуры.

На дипломатическом треке значимых подвижек нет — Ушаков констатирует отсутствие прогресса в американо-российских контактах по Украине, а возможный визит Уиткоффа и Кушнера, по словам Володина, смещается на осень. Таким образом, объективных предпосылок для разворота рынка вверх пока не просматривается.

Иран и США вроде бы договорились — подписали меморандум, наметили контуры мирного урегулирования. Но дьявол, как всегда, в деталях: до финального соглашения целых 60 дней. Риск срыва крайне высок: любая сторона может найти повод для отступления.

В случае провала мы вернемся к исходной точке — угрозе перекрытия проливов, новому витку роста цен на нефть и удобрения. Рынки сейчас на пороховой бочке: достаточно искры для резкого рыночного разворота. Поэтому стоит держать руку на пульсе, чтобы своевременно принять взвешенное решение.

• Лидеры: Эн+
#ENPG (+2,08%), ЮГК #UGLD (+1,93%), Система #AFKS (+1,8%), РУСАЛ #RUAL (+0,98%).

• Аутсайдеры: ПИК
#PIKK (-5,63%), Whoosh #WUSH (-4,9%), Татнефть-ао #TATN (-3,68%), Газпром нефть #SIBN (-3,42%).

19.06.2026 - пятница

•
#ROSN Роснефть. ГОСА по дивидендам за 2025 г в размере 2,27 руб./акция
•
#ZAYM МФК Займер. ГОСА по дивидендам за 1 квартала 2026 года в размере 4,36 руб/акция
•
#NKNC НКНХ. ГОСА по дивидендам за 2025 год в размере 0,83 руб на обычку и преф
•
#MVID М.Видео. ГОСА по допэмиссии: изменение открытой подписки на закрытую.
•
#VSEH ВИ.ру. Последний день с дивидендом 4 руб.
•
#CNRU Циан. Последний день с дивидендом 53 руб.
•
#ABIO Артген. Последний день с дивидендом 1,2 руб.
•
#PRMD Промомед. Закрытие реестра по дивидендам 8 руб. (дивгэп).

• Ставка ЦБ - 13:30 по мск
• Пресс-конференция ЦБ РФ - 15:00 по мск

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!

'Не является инвестиционной рекомендацией
Очередная волна распродаж накрыла рынок. Последняя надежда на решение ЦБ

Итоги рынка: Девальвация как спасение, нефть как оружие, а ставка как болезнь

Торги вновь завершились снижением. Инвесторы выжидают любого повода для рывка вверх, чтобы хотя бы удержать поддержку на уровне 2500 пунктов перед выходными. В центре внимания — пятничное заседание ЦБ, однако возможности для смягчения политики у регулятора объективно ограничены.

Сегодня у нас экспирация фьючерсов, которая традиционно сопровождается обновлением минимумов, поэтому волатильность будет высокой вне зависимости от внешнего фона.

Нефть марки Brent впервые с начала марта ушла ниже 78 долларов: Главный негатив — приближающаяся развязка иранского вопроса: подписание сделки с США в пятницу откроет путь к ослаблению ограничений на поставки иранской нефти.

Для отечественного экспортного сектора сейчас спасательным кругом выступает только девальвация национальной валюты. Но даже она, корректируясь, не может переломить ситуацию — из-за большого веса этих бумаг в индексе рынок каждый раз обновляет локальные минимумы.

ЕС перешел к действиям в вопросе замещения российского газа. Первый этап стартовал вчера: запрет на краткосрочные поставки по старым контрактам уже вступил в силу. Финальная точка запланирована на осень 2027 года — к этому сроку под запрет попадут и все долгосрочные трубопроводные соглашения.

Новый виток эскалации: не первый месяц обсуждается скорое появление у Украины собственной баллистической ракеты, способной достигать целей на российской территории. На этом фоне Большая семерка заявила о намерении расширить антироссийские санкции, сделав акцент на энергетике, а также нарастить поставки дальнобойных вооружений.

Вашингтон, в свою очередь, рассматривает дополнительный пакет ограничений, который будет индексироваться в зависимости от конъюнктуры на нефтяном рынке.

Нотки умеренного оптимизма: инфляционные ожидания поползли вниз — 12,4%, рекорд за два года. Наблюдаемая инфляция тоже просела до 14,2%. Но не всё так гладко: это падение — целиком заслуга тех, у кого нет сбережений (у них резкий обвал до минимума с октября). У кого накопления есть — те не заметили удешевления. Зато в прогнозах единодушие: обе категории снизили свои ожидания.

Недельная инфляция продолжает беспокоить: уже месяц рост цен стабильно превышает 0,15%. Для сравнения — год назад в это же время цифры были почти идеальными (0,03–0,05%), и ЦБ как раз тогда запустил цикл понижения ставки. Сейчас картина диаметрально противоположная. Единственное, что вселяет надежду, — отсрочка тарифной индексации до осени, это должно приглушить обычный летний ценовой всплеск.

Из корпоративных новостей:

МД Медикал приобретает крупнейшую амбулаторную сеть "Здравица" в Новосибирске, сумма сделки - 900 млн руб

Хэндерсон совокупная выручка за 5 мес 2026 года выросла на 6,5% г/г до 11,3 млрд руб, за май рост на 18,1% г/г до 2,7 млрд руб

Татнефть отменила ранее введенные лимиты на отпуск бензина АИ-92 и дизельного топлива на своих АЗС

Глоракс АКРА повысило кредитный рейтинг девелопера до уровня BBB+(RU), изменив прогноз на "позитивный"

ЕвроТранс выплатил купон 11,18 ₽ и досрочно погасил 1,25 млн облигаций BO-001R-03

М.Видео АКРА понизило кредитный рейтинг до уровня bbb- (ru), изменив прогноз на "негативный"

• Лидеры: ЕвроТранс
#EUTR (+3,97%), Норникель #GMKN (+2,17%), Эн+ #ENPG (+2,14%), Татнефть-ао #TATN (+1,93%).

• Аутсайдеры: Астра
#ASTR (-3,97%), Самолет #SMLT (-3,5%), ПИК #PIKK (-3,1%).

18.06.2026 - четверг

•
#PRMD Промомед Последний день с дивидендом 8 руб.
•
#OGKB ОГК-2 ГОСА; утверждение дивидендов за 2025 г. (рекомендация СД не выплачивать дивиденды).
•
#MRKV Россети Волга ГОСА компании; утверждение дивидендов за 2025 г. (рекомендация СД 0,0212 руб.).
•
#KZOS Казаньоргсинтез ГОСА; утверждение дивидендов за 2025 г. (рекомендация СД 2,85 руб./ао и 0,25 руб./ап.).

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией
Итоги рынка: Девальвация как спасение, нефть как оружие, а ставка как болезнь

Промомед - надежда из мира фармацевтики?

#акции


Во времена не столь прекрасные, когда все акции падают и порой даже без всяких новостей, существует компания, которая на рынке акций с 2024 года. Разберемся, что за ней стоит и стоит ли брать

Промомед — российская биофармацевтическая компания. Это холдинговая компания группы, которая занимается полным циклом: разработкой (собственный R&D-центр), производством (основная площадка — завод «Биохимик» в Саранске), исследованиями, регистрацией и дистрибуцией лекарственных средств

Одним из ключевых и прорывных продуктов за последнее время у компании был аналог «Оземпика». На данный момент их продукт — это один из лидеров среди подобных препаратов для лечения избыточного веса. Во-первых, препарат заменяет ушедший аналог, во-вторых, он дешевле в цене, так как полный цикл производства происходит внутри страны на собственном заводе

Операционные результаты бизнеса тоже вполне неплохо выглядят. У компании растут патенты, количество выведенных препаратов немного просело в сравнении с 2024 годом. Количество исследований также выросло! Из новых прорывных препаратов за 2025 год можно отметить: Велгия Эко, Тирзетта и Семальтара

Кстати, о заводе. Сам завод настолько огромен, что компания не использует его на полную мощь, что оставляет ещё пространство для увеличения производства без строительства новых заводов

Также как и почти в любой другой сфере из-за ухода в 2022 году международных компаний, клинические исследования таковых сократились как и их активность. Все это открывает пространство для отечественного рынка. Помимо этого компания заявляет об успешном применении ИИ в разработке новых препаратов, что сокращает их издержки

Промомед одна из немногих компаний, которая после IPO не улетела вниз. Долгое время компания торговалась с апсайдом, сейчас мы находимся на уровне выхода на биржу. Это тоже считаю плюсом!

ФИНАНСОВЫЕ РЕЗУЛЬТАТЫ:

В млрд руб

〰️ Выручка: 37,6
〰️ Чистая прибыль: 7 (+148%)
〰️ EBITDA: 15,3
〰️ ЧД/EBITDA: 1,42
⬆️⬆️⬆️
Финансовая часть компании очень хорошо себя чувствует за последний год. Но стоит отметить, что по сути это первый прорывной год. До этого компания в плане прибыли даже немного падала, при этом CAGR выручки +30%. В целом для быстрорастущей компании такая ситуация вполне нормальна. Тут главное следить за дальнейшем развитием компании. К слову, гайденс компании по выручке +60%. Если это обещание исполнится, то думаю это будет мощным драйвером роста

По структуре выручки у компании прослеживается сезонность с основными поступлениями в 4 квартале. Также компания отчиталась за 1 квартал 2026 года. Выручка выросла на 62% в сравнении с 1 кварталом 2025 года. В целом мне кажется, что у компании есть все шансы выполнить свои обещания!

Итоговый вердикт: считаю, что компания хорошо показывает себя в трудные экономические времена. Сам приобрел!
Больше разборов в моем тгк: Выживание на бирже


$PRMD

Промомед - надежда из мира фармацевтики?

​🪙 Почему IPO на российском рынке чаще всего оказываются неудачными.

После заявления Антона Малькова из Т-банка ( 80% процентов IPO успешные, лучше рынка) решил вспомнить последние IPO на российском рынке.

В 2024 года на биржу вышли 14 отечественных компаний, в 2025 году активность резко упала — состоялось всего четыре первичных размещения. Разбираем, кто из эмитентов решился на IPO и с какими итогами они столкнулись.

2025 год.
JetLend - 54 %
GloraX - 27 %
🍏Дом.РФ +37 %
🍏Базис +16 %
Если учитывать, что индекс Мосбиржи потерял за год 9%, то получается 50/50. Половина - лучше рынка.

2024 год.
Делимобиль - 77 %
КЛВЗ - 72%
Диасофт -81 %
Европлан - 30 %
Займер - 38 %
МТС банк - 54 %
Элемент - 52 %
Ива - 73 %
Все инструменты - 60 %
Промомед - 5 %
🍏Апри + 57 %
Аренадата - 26 %
🍏Озон фарма + 54 %
🍏Ламбумиз + 13 %
3 из 14 компаний в плюсе. Причем есть совсем провальные истории - минус 50-80 % за 2 года. Это значит что была хорошая и правильная оценка на старте? Или просто не повезло?

За 24-25 годы в плюсе только 5 компаний из 19. Это 26 процентов, то есть шанс потерять деньги на IPO за 2 года пока равен 74 %.
Фраза "Более 80% IPO последних лет показали результат лучше рынка после размещения" заиграла новыми красками. Только как будто бы всё наоборот, но проценты схожие 74 против 80 %.

Причины такого "успеха":
1. Высокая ключевая ставка в течение 2х лет делала привлекательными низкорисковые инструменты: вклады, фонды денежного рынка и облигации.
2. Замедление экономики и дорогие кредиты ухудшали финансовые показатели бизнеса. Многие эмитенты сокращали или отменяли дивиденды, что давило на котировки.
3. Общая слабость российского фондового рынка — индекс Мосбиржи снизился на 9% за год .
Завышенные оценки и ожидания. Брокеров, банков, блогеров... И самых эмитентов. Ну и простая человеческая жадность.
Когда твоя задача продаться подороже - в ход могут идти любые средства.

Участвовать или нет - решать вам. Первичные размещения - это хорошо. Но только по адекватной цене и в нужное время. А то как ещё повышать капитализацию нашего рынка?

Вы уверены, что знаете, почему падает рынок? Ответ вас не обрадует

Рынок продолжает обновлять минимумы, несмотря на то что нефть дорожает. Обычно это поддерживает котировки, но сейчас ситуация иная — падение идет широким фронтом, и сырьевой фактор просто не работает.

Причина, судя по всему, в резком геополитическом обострении. Создается впечатление, что украинский конфликт вступает в новую, еще более опасную фазу эскалации. Раньше многие страны поддерживали Украину с оговорками, а теперь все больше государств делают это открыто и без колебаний.

Конфликт не просто затягивается, а набирает обороты: Европа и Украина резко усилили атаки на энергоинфраструктуру РФ. Более того, согласно заявлению Лаврова, Лондон, Париж и Берлин официально договорились с Киевом о поставках дальнобойного оружия для ударов по российской территории. Это принципиально новый уровень угрозы, который рынок закладывает в цену.

Жесткая неделя для России на международной арене: Евросоюз ужесточает режим соблюдения нефтяных санкций: кораблям в Средиземном море разрешено задерживать иностранные танкеры, перевозящие российскую нефть. Новый, 21-й пакет ограничений может быть утвержден Еврокомиссией на текущей неделе.

Параллельно, по сведениям FT, США обсуждают возможность размещения ядерного оружия в дополнительных европейских странах. Среди наиболее заинтересованных — Польша и государства Балтии. Неудивительно, что в такой конфигурации российский рынок не находит причин для роста.

В секторе софта зафиксирована массовая распродажа: «Астра» и «ИВА» упали на двузначные проценты. При отсутствии корпоративных триггеров акции продолжают затяжное пике.

Схожая динамика у перегруженных долгами компаний — «Мечел», «Самолет» и «ЕвроТранс» просели значительно глубже рынка. Итог мрачный: 12 эмитентов обновили исторические минимумы, ещё 6 — минимумы за последние 10 лет.

Макростатистика тоже ухудшается. Инфляция за неделю ускорилась до 0,15%, а денежная масса М2 в мае прибавила 1,8 трлн рублей — это +13,2% годовых, что заметно выше ориентира ЦБ. Причем рост обеспечен не бюджетом, а кредитованием, что вдвойне тревожно.

Бюджетный дефицит вырос незначительно (+133 млрд), но позитива в этом мало. Даже если по итогам года дефицит уложится в 3% ВВП, ключевой вопрос — реакция ЦБ 19 июня. Наш прогноз: снижения ставки либо не будет вовсе, либо оно будет минимальным (25–50 б.п.) и сопровождаться жесткой риторикой. Рынок уже закладывает высокую ставку на 2027 год, а значит ОФЗ ждет дальнейшее давление.

• Лидеры: В2В-РТС
#BTBR (+1,3%), Артген #ABIO (+0,7%), Акрон #AKRN (+0,4%).

• Аутсайдеры: IVA Technologies
#IVAT (-22%), Группа Астра #ASTR (-16%), Самолет #SMLT (-9,6%).

09.06.2026 - вторник

•
#MGKL МГКЛ операционные результаты за 5 месяцев 2026 года
•
#PRMD Промомед собрание акционеров по дивидендам за 1 квартал (рекомендация — 8 руб./акцию)
•
#KRSB Красноярскэнергосбыт собрание акционеров по дивидендам за 2025 год (рекомендация — 2,067 руб./акцию)
•
#IRAO Интер РАО закрытие реестра по дивидендам 0,321425305785 руб. (дивгэп)
•
#RTSB ТНС Энерго Ростов-на-Дону закрытие реестра по дивидендам (дивгэп)
•
#DATA Аренадата последний день с дивидендом (0,71 руб. и 5,72 руб.)
•
#SPBE СПб Биржа совет директоров по дивидендам

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Вы уверены, что знаете, почему падает рынок? Ответ вас не обрадует

💉 ИнвестВзгляд: Промомед.

paywall
Пост станет доступен после оплаты

Промомед. Отчет за 2 пол 2025 по МСФО

Тикер: #PRMD
Текущая цена: 411.1
Капитализация: 87.4 млрд
Сектор: Фармацевтика
Сайт: https://promomed.ru/investors

Мультипликаторы (LTM):

P\E - 12.19
P\BV - 3.28
P\S - 2.32
ROE - 26.9%
ND\EBITDA - 1.42
EV\EBITDA - 7.13
Акт.\Обяз. - 1.6

Что нравится:

✔️выручка выросла на 89.6% п/п (13 → 24.6 млрд);
✔️чистый долг увеличился на 8% п/п (20.1 → 21.7 млрд). Но ND\EBITDA улучшился с 1.95 до 1.42;
✔️чистая прибыль выросла в 4.1 раза п/п (1.4 → 5.7 млрд).

Что не нравится:

✔️отрицательный FCF -0.2 млрд. Хотя это лучше -1.4 млрд, которые были в 1 пол 2025;
✔️нетто фин расход увеличился на 38.2% п/п (1.7 → 2.4 млрд);
✔️дебиторская задолженность выросла на 21.5% п/п (18.4 → 22.3 млрд);
✔️слабое соотношение активов и обязательств.

Дивиденды:

Источником выплаты является скор. чистая прибыль по РСБУ. Размер выплаты зависит от ND\скорр. EBITDA LTM:
- не менее 50%, если <= 1;
- не менее 25%, если > 1 и <= 2;
- не менее 15%, если > 2 и <= 2.5;
- если показатель > 2.5, то решение принимает совет директоров.

СД рекомендовал не выплачивать дивиденд за 2025 год, но есть рекомендация по выплате за 1 кв 2026 год составит 8 руб (ДД 1.95% от текущей цены).

Мой итог:

Количество препаратов в портфеле за полгода увеличилось с 355 до 364 (на конец 1 кв 2026 уже 370). Изменения долей в выручке:
- препараты эндокринологии и онкологии (74 → 76%);
- инновационные препараты (60 → 74%);
- биотех препараты (53 → 72%);

Выручка сильно прибавила за счет увеличение продаж более высокотехнологичных и маржинальных продуктов. За год выручка выросла на 75.2% г/г (21.4 → 37.6 млрд). В разрезе по видам препаратов (г/г в млрд):
- эндокринология +163.4% (8.2 → 21.6);
- онкология +42.9% (4.9 → 7);
- прочие +8.4% (8.3 → 9).

Сильный рывок в эндокринологии связан с выпуском препаратов Семальтара, Квинсента и Велгия (аналоги препаратов Ребелсас и Оземпик для снижения веса и лечения сахарного диабета 2го типа)

Чистая прибыль за полгода увеличилась на фоне роста выручки, улучшения операционной рентабельности с 26.8 до 41.6% и снижения эффективной ставки налога на прибыль с 28 до 26%. За год чистая прибыль выросла в 2.5 раза г/г (2.9 → 7.2 млрд).

FCF остался в отрицательной зоне, но итог уже лучше прошлого полугодия. Такой результат достигнут за счет более лучшего абсолютного роста OCF (-0.7 → 1 млрд) в сравнении с кап. затратами (0.6 → 1.2 млрд). За год, несмотря на отрицательное значение в -1.6 млрд, результат по FCF также лучше, чем был в 2024 году с -2.6 млрд.
Рост EBITDA позволил снизить долговую нагрузку вопреки увеличению чистого долга.

Планы Промомед на 2026 год:
- выручка +60%;
- рентабельность по EBITDA 45%;
- рентабельность по чистой прибыли 20%;
- ND\EBITDA < 2.5.

Рост выручки в 60% выглядит достаточно амбициозно, но результат за 1 кв 2026, где выручка увеличилась на 62.2% г/г (4.5 → 7.3 млрд) пока вписывается в заявленные цели.

Помимо общего рыночного уныния котировки компании также находятся под давлением на фоне конвертации структурных облигаций (1 шт привязана к 60 акциями) в акции. Первая партия была сконвертирована в апреле на сумму 1.6 млрд. Вторую конвертацию планируют провести до лета 2027 года.

Оценка по мультипликаторам 2025 года выглядит недешево, но форвардная оценка уже сильно интереснее. Вопрос только в том, сможет ли компания достигнуть своих целей?

Акций Промомеда нет в портфеле, но за компанией слежу.

*Не является инвестиционной рекомендацией
Информацию по более полному разбору можно найти на моем Телеграм канале

Промомед. Отчет за 2 пол 2025 по МСФО