Поиск

📈 GloraX «Экосити» второй месяц подряд в топ-3 по продажам в Казани

Проект GloraX «Экосити» сохранил третье место среди самых продаваемых жилых проектов Казани по итогам августа 2026 года. Рейтинг представлен изданием «Урбан Медиа» на основе данных о продажах на первичном рынке города.

В августе в проекте заключено 75 сделок - на 10% больше, чем месяцем ранее. «Экосити» входит в тройку лидеров рейтинга уже второй месяц подряд.

🔍 Результаты за август 2026 года:

✅ заключено 75 сделок общей площадью около 3 тыс. кв. м
✅ 76% сделок оформлено с использованием ипотеки
✅ доля семейной ипотеки составила 57% от общего числа ипотечных сделок
✅ на однокомнатные квартиры пришлось 59% продаж

«Экосити» - проект комфорт-класса в Кировском районе Казани. В июне 2026 года стартовали продажи второй очереди проекта, которая включает 3 корпуса переменной этажности на 833 квартиры общей площадью более 32,5 тыс. кв. м. Ввод в эксплуатацию запланирован на I квартал 2029 года.

🚀 Стабильное присутствие проекта в топ-3 и рост продаж месяц к месяцу подтверждают востребованность проекта «Экосити» на рынке Казани и эффективность стратегии региональной экспансии компании.

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

📈 GloraX «Экосити» второй месяц подряд в топ-3 по продажам в Казани

ПРОМОМЕД проводит клиническое исследование инновационного препарата против ВИЧ

🔬ПРОМОМЕД проводит клиническое исследование I фазы нового оригинального противовирусного препарата для лечения ВИЧ-инфекции с участием здоровых добровольцев. Это первый опыт применения молекулы у человека.

💊В рамках исследования будет проведена оценка безопасности и переносимости лекарственного средства при однократном и многократном применении.

🧬Новый препарат разработан R&D-центром ПРОМОМЕД совместно с ведущими научными центрами Российской Федерации. По механизму действия он относится к ингибиторам интегразы ВИЧ — одному из ключевых направлений современной антиретровирусной терапии. Доклинические исследования продемонстрировали высокий уровень противовирусной активности молекулы, благоприятный профиль безопасности и низкий риск выработки резистентности.

📌По оценкам Всемирной организации здравоохранения, к концу 2024 года в мире насчитывалось около 40,8 млн человек, живущих с ВИЧ. Доступ к необходимой антиретровирусной терапии имели лишь около 31 млн пациентов. В России число ВИЧ-инфицированных достигло 1,25 млн человек.

🧪Переход к оценке эффективности молекулы непосредственно у пациентов с ВИЧ-инфекцией запланирован на конец 2026 года. Проект является частью долгосрочной инвестиционной и научно-исследовательской стратегии ПРОМОМЕД, направленной на развитие портфеля оригинальных препаратов и укрепление позиций Компании в сегменте социально значимых заболеваний.

#ПРОМОМЕД #фармацевтика#рынок

$PRMD

Текущая ситуация на бирже


Индекс Мосбиржи медленно карабкается вверх, с начала недели прибавляя 2,4% и пытаясь нащупать новые ценовые уровни, однако инвесторы продолжают действовать предельно осторожно. Любые покупки совершаются с оглядкой на геополитическую повестку, которая остается главным триггером волатильности. Среднесрочно мы все еще находимся в нисходящем коридоре с нижней границей вблизи уровней 2022 года.

📊 Росстат зафиксировал дефляцию в последнюю неделю августа на уровне 0,01%. При этом годовая инфляция в августе ускорилась до 6,3% против 6% в июле. Ближайшее заседание ЦБ намечено на следующую пятницу, и пока рынок склоняется к тому, что регулятор сделает паузу в текущем цикле смягчения ДКП. Помимо роста инфляционных ожиданий сдерживающим фактором для ЦБ выступает бюджетная политика.

⛽️Проект газопровода «Сила Сибири - 2» находится на завершающем этапе перехода к строительству, сообщил глава Минэнерго Сергей Цивилев. Тем не менее акционерам Газпрома обольщаться не стоит. Поставки газа в восточном направлении будут идти по ценам заметно ниже европейских контрактов. В этом контексте новый маршрут нельзя считать полноценной альтернативой утраченному европейскому рынку сбыта. Кроме того, реализация столь масштабной стройки потребует внушительных капзатрат в течение нескольких лет, что станет прямым негативом для будущих дивидендных выплат.

🔌 Глава «Системного оператора» Федор Опадчий заявил о снижении энергопотребления в стране с начала года на 0,1%. Для компании Интер РАО это тревожный сигнал. Эмитент столкнется с двойным давлением: во-первых, со стороны стагнирующего спроса на электроэнергию, а во-вторых, от сокращения процентных доходов вследствие снижения ставок. Добавим сюда сокращение чистой денежной позиции ввиду рекордной инвестпрограммы, и инвестиционный кейс перестает выглядеть привлекательно.

💰 Совет директоров В2В-РТС рекомендовал дивиденды за второй квартал в размере 4,61 рубля на акцию, что ориентирует на доходность 3,7%. Компания генерирует достаточно неплохую квартальную прибыль, и неудивительно, что бумаги эмитента смотрятся лучше широкого рынка, притягивая консервативный капитал.

🏛 ЦБ пересмотрел прогноз по прибыли банковского сектора и поднял таргет до 3,9–4,4 трлн с 3,4–3,9 трлн руб. Пересмотр прогноза напрашивался сам собой, учитывая сильные результаты первого полугодия у большинства финучреждений. В условиях смягчения ДКП стоимость пассивов переоценивается быстрее стоимости активов, что позволяет генерировать аномально высокий чистый процентный доход. На Сбербанк традиционно придется около половины всей прибыли банковского сектора страны.

❗️Не является инвестиционной рекомендацией

Текущая ситуация на бирже

Мы получили лицензию для «Озон Медика»!

Группа «Озон Фармацевтика» получила государственную лицензию на производство для своей четвёртой площадки — «Озон Медика», которая уже с 2027 года будет в промышленном масштабе выпускать препараты для лечения онкологических и тяжёлых системных аутоиммунных заболеваний.

Подробнее о событии в пресс-релизе. Делимся ключевыми фактами о проекте:

🔹Производство «Озон Медика» построено на средства десятков тысяч инвесторов, привлеченных в ходе IPO и SPO. Общий объём инвестиций оценивается в 6 млрд рублей.

🔹После выхода на полную мощность завод будет выпускать до 10 млн упаковок лекарств в год. Коммерческий запуск намечен на 2027 год.

🔹Общая площадь главного корпуса — 25 тыс. м². На первом этапе запустим участок для производства твёрдых нестерильных форм (таблетки, таблетки в оболочке, желатиновые капсулы).

🔹Производительность первого участка составит 4,6 млн упаковок в год или 40 млн капсул, 111 млн таблеток и 29 млн таблеток, покрытых оболочкой.

🔹Завод спроектирован с учётом работы с высокоактивными и токсичными компонентами. Внедрены системы, гарантирующие безопасность персонала и окружающей среды. Компания уже получила сертификат GMP ЕАЭС и ведёт перевод регистрационных удостоверений онкологического портфеля на новую площадку.

🔹Сегодня портфель противоопухолевых препаратов Группы включает 34 регистрационных удостоверения. Ещё 68 наименований находятся в разработке. Производство ведётся на специализированной линии завода «Озон» в г. Жигулёвске.

Олег Минаков, генеральный директор «Озон Фармацевтика»:

«Мы рады объявить о создании в России новой промышленной платформы для массового выпуска сложных отечественных противоопухолевых препаратов. Проект, реализован за счет частного капитала, более того, он знаменует собой первый в истории страны случай строительства фармацевтического завода, финансируемого за счёт средств, привлечённых на открытом рынке капитала, что демонстрирует растущий интерес инвесторов к стратегически важным отраслям и является практическим примером последовательного развития производственных компетенций в логике Стратегии “Фарма-2030” и национального проекта технологического лидерства «Новые технологии сбережения здоровья

Новый завод позволит нам нарастить производственные мощности и значительно расширить портфель лекарств, отвечающих самым высоким стандартам безопасности и эффективности. Мы стремимся обеспечить пациентов качественными отечественными препаратами, сокращая зависимость от импорта и делая современную терапию доступнее.

Коммерческий запуск „Озон Медика“ в 2027 году станет важным вкладом в развитие отечественной фармацевтической промышленности и укрепление системы здравоохранения страны».

«Озон Медика» станет еще одним звеном в укреплении фармацевтического суверенитета страны, обеспечивая пациентов современными лекарствами и открывая новые возможности для роста компании💙

Мы получили лицензию для «Озон Медика»!

ПРОМОМЕД подвел первые итоги пилотной программы «Начни с себя»

🏥 Проект направлен на сохранение метаболического здоровья медицинских работников, которые часто откладывают заботу о себе. Социальная инициатива запущена при участии главного внештатного специалиста по терапии Минздрава России Оксаны Михайловны Драпкиной и поддержке Минздрава РФ.


💉 Высокая нагрузка, стресс и недостаток активности — привычные реалии профессии. Программа предлагает комплексный подход к решению проблемы: обследование, индивидуальный план терапии и обеспечение препаратом Велгия® (МНН семаглутид) от ПРОМОМЕД.


📊 В пилотном проекте в Мордовии приняли участие 50 медработников в возрасте от 18 до 65 лет с предиабетом, диабетом 2 типа, гипертензией и дислипидемией. Результаты 6 месяцев терапии опубликованы в журнале «Фармация и фармакология» — главные из них:


📉 -12 кг — среднее снижение массы тела;
✅ 4,2 % участников достигли нормального веса, каждый четвертый перешел из ожирения в избыточный вес.
❤️ Улучшение метаболического профиля и снижение сердечно-сосудистых рисков;


🗺️ Программа стартовала в мае 2025 года и уже охватывает Республку Мордовию, Нижегородскую область и Алтайский край. ПРОМОМЕД планирует расширять географию проекта.

#ПРОМОМЕД #НачниССебя #метаболическоездоровье #Велгия #фармацевтика #здравоохранение
$PRMD

ПРОМОМЕД подвел первые итоги пилотной программы «Начни с себя»

СберЛизинг поставит 12 новых автобусов КАМАЗ в Республику Марий Эл

СберЛизинг заключил контракт на поставку 12 новых автобусов для городских маршрутов Йошкар-Олы. Общая стоимость сделки составила 187 млн рублей

Проект осуществляется в рамках государственной программы, направленной на поэтапное обновление автобусных парков и развитие маршрутной сети в регионах.

12 новых автобусов КАМАЗ среднего класса будут направлены на городские маршруты Йошкар-Олы, что повысит уровень комфорта и эффективность пассажирских перевозок.
Проект продолжает программу обновления транспортной инфраструктуры, объявленную Правительством Марий Эл.

Республика Марий Эл активно реализует проекты по обновлению общественного транспорта. Ранее при участии СберЛизинга в регион были поставлены 10 троллейбусов КАМАЗ-62825 - они задействованы в системе городского электротранспорта Йошкар-Олы.

Юрий Зайцев, Глава республики Марий Эл:
«Правительство Республики Марий Эл планомерно обновляет подвижной состав общественного транспорта. С 2021 года приобретено 102 новых автобуса и 25 троллейбусов. Недавно депутаты партии Единая Россия обратились с просьбой закупить новые автобусы. Министерством транспорта РФ субсидия нам одобрена».
Диана Мустафина, директор Волго-Вятского регионального филиала АО «Сбербанк Лизинг»:
«Мы видим устойчивый запрос регионов на развитие и обновление общественного транспорта, в том числе автобусных парков. Рассчитываем на дальнейшее сотрудничество и появление новых инициатив, направленных на повышение качества пассажирских перевозок и обновление подвижного состава в рамках действующих программ поддержки».
Максим Бауков, управляющий отделением Сбербанка в Марий Эл:
«Мы ценим наше сотрудничество с Правительством Республики Марий Эл и рады продолжить совместную работу по обновлению транспортной инфраструктуры. Наше партнёрство в этой сфере носит долгосрочный характер: мы успешно реализовали проекты по поставке троллейбусов и автобусов в 2021, 2023 и 2025 годах. Новый контракт на поставку 12 автобусов КАМАЗ — это логичное продолжение нашей общей работы, направленной на повышение эффективности пассажирских перевозок и качества жизни в столице республики».

Кейс Северстали: как ускорить настройку серверов до 60 раз с нашей платформой для автоматизации

🚀 Ведущая металлургическая компания страны $CHMF входит в число объектов критической инфраструктуры. Совместно с нами они перешли с решения Microsoft на платформу автоматизации и управления IT-инфраструктурой Astra Automation.

Проект стартовал в середине 2024 года. Наша платформа закрыла около 15 сценариев автоматизации компании и стала единым инструментом для управления серверной инфраструктурой. Все операции соответствуют российским и международным стандартам безопасности.

⭐️ Ключевые результаты внедрения

· Ускорение: настройка 16 серверов занимает минуту вместо часа.
· Безопасность: все события системы автоматически видны службе информационной безопасности компании, а доступ к платформе распределен – у каждого сотрудника есть свой уровень прав.
· Надежность: исключен человеческий фактор, снижены риски простоев критической инфраструктуры.

Подробнее – в интервью CNews с руководителем проектов «Северстали» Борисом Юсуфовым: https://www.cnews.ru/articles/2026-04-14_severstal_zamenila_microsoft_orchestrator

❤️ Ваша
#ASTR

Кейс Северстали: как ускорить настройку серверов до 60 раз с нашей платформой для автоматизации

Терапия тяжёлых заболеваний: стандарт безопасности без компромиссов

К концу 2026 года завершится строительство «Озон Медика» – четвёртого предприятия группы «Озон Фармацевтика». Его площадь составляет 25 тысяч квадратных метров, а планируемая производственная мощность – около 9 миллионов упаковок в год. На производственных линиях будут выпускаться препараты для лечения онкологических и тяжёлых системных аутоиммунных заболеваний.

Лекарства этих групп отличаются содержанием веществ повышенной степени опасности, а их изготовление предполагает особые условия.

#какустроено

Для нас, как для производителя препаратов, потенциальная опасность компонента в первую очередь – показатель риска. А наша задача – не допустить бесконтрольного присутствия опасного вещества, способного привести к непредсказуемым последствиям.

Производство таких препаратов – это инженерная задача повышенного уровня сложности. Речь идёт не просто о поддержании чистоты, а о полной изоляции процесса. Для этого нужны:

🔹специально спроектированные помещения с физическими барьерами, отдельными входами и раздельными системами вентиляции;

🔹контроль воздуха. В помещениях для производства препаратов, включающих опасные вещества, должен поддерживаться строгий перепад давления, чтобы исключить выброс опасных частиц;

🔹специализированное оборудование с закрытыми системами загрузки и передачи сырья;

🔹защита персонала с использованием специальной одежды;

🔹валидация очистки. Мы не просто моем оборудование, а доказываем, что остатки опасного вещества на оборудовании ниже предельно допустимой дозы;

🔹обучение сотрудников. С опасным видом веществ к работе допускается только квалифицированный персонал, который прошёл подготовку по отработке аварийных сценариев.

Все перечисленные требования полноценно реализованы на новом предприятии «Озон Медика». Проект с самого начала создаётся с учётом самых высоких требований к безопасности: прямой контакт персонала с сырьём исключён, так как работа осуществляется через изоляторы, которые спроектированы с отрицательным давлением. Оно позволяет удерживать опасные вещества внутри и защищает от внешних загрязнений.

«Внедрение передовых технологий – это качественный скачок в управлении рисками и своего рода философский сдвиг: мы переходим от борьбы с рисками к их исключению на корню. Работать безупречно – единственный способ масштабировать производство таких препаратов, не ставя под угрозу здоровье и жизнь людей», – заключает ведущий инженер по оценке совмещённого производства Юлия Фирсова.

——————

⚡️Не пропустите новости — подписывайтесь на наши сообщества в VK и MAX, чтобы всегда быть на связи!

Терапия тяжёлых заболеваний: стандарт безопасности без компромиссов

«Русская платина» вошла в большую руду: какова роль «Норильского никеля»?


Группа «Русская платина» запустила Черногорский ГОК, осваивающий одноименное месторождение, руды которого содержат медь, никель, платину и палладий. В его состав входят карьер, обогатительная фабрика и теплоэлектростанция, не считая вспомогательной инфраструктуры. На сегодняшний день готовность предприятия превышает 80%. Правда, по сути, речь идет о пуско-наладочных работах, полноценно Черногорский ГОК будет функционировать к концу 2026 года.

Черногорское месторождение было открыто в 1943 году и с тех пор находилось в нераспределенном фонде недр, несмотря на проводившуюся геологоразведку - по запасам и содержаниям цветных и драгоценных металлов оно уступает минерально-сырьевым объектам, эксплуатируемым «Норильским никелем». Лишь 15 лет тому назад оно было приобретено «Русской платиной» вместе с южной частью месторождения Норильск-1.

Проект по их освоению долго не двигался из-за отсутствия у «Русской платины» необходимых возможностей: у нее не было ни технологий добычи и обогащения рудного сырья, ни денежных средств. Дело пошло лишь в 2020 году после подписания «Русской платиной» соглашения об операционном партнерстве с «Норильским никелем». Тот в соответствии с ним предоставил ей доступ к своей инфраструктуре и обеспечил поставку энергоресурсов, взяв на обязательство по использованию концентратов с Черногорского месторождения.

Через два года «Русская платина» договорилась с крупнейшими государственными банками о получении синдицированного кредита на 180 млрд рублей при оценивавшемся суммарном финансировании в 240 млрд рублей (сегодня оно равно 500 млрд рублей). Его драйвером оставался «Норильский никель», имевший в своем нужные кадры, технологии, порты и, главное, заводы, способные выпускать цветные и драгоценные металлы из сырья Черногорского месторождения - вывозить его на переработку на предприятия, расположенные за пределами Норильского промышленного района, не имеет экономического смысла - слишком дорого и сложно.

Теперь же «Русской платине» предстоит загрузить Черногорский ГОК, выведя его на проектную мощность по переработке руды в 7 млн тонн в год. Из нее будет выпускаться 63 тыс. тонн медного и 214,7 тыс. тонн никелевого концентратов в год с высоким содержанием платиноидов. Их потребителем выступит «Норильский никель», по-прежнему остающийся якорным партнером «Русской платины» и сумевший не потратить ни копейки на инвестиции в Черногорское месторождение.

В дальнейшем «Русская платина» рассчитывает вовлечь в эксплуатацию южную часть месторождения Норильск-1 (это обойдется тоже в порядка 500 млрд рублей), таким образом доведя переработку руды на Черногорском ГОКе до 14 млн тонн в год, позволив выпускать до 55 тонн платины и палладия в концентратах.

В ближайшие же годы именно «Норильский никель» будет локомотивом проекта за счет непосредственного участия в его реализации и имеющихся у него мощностях по металлургическому переделу. Для него подобная роль выгодна с точки зрения снабжения сырьем и стабильности производства цветных и драгоценных металлов, прямо влияющей на его доходы - они в ближайшие годы существенно увеличатся.

У ДАРС снизился кредитный рейтинг.

Эксперт РА понизил рейтинг компании до ruBBB-.
Прогноз стабильный.
Для облигаций это важный сигнал.

Причина в том, что ДАРС вошёл в активную инвестиционную фазу (я об писал в мае, читайте пост выше)☝️
Компания взяла два проекта бизнес-класса в Москве – вектор развития верный, учитывая ситуацию на рынке.
Для регионального девелопера это другой масштаб.
Дороже земля.
Дороже стройка.
Больше чек проекта.
Больше потребность в проектном финансировании.
Выше требования к продажам.

По итогам 2025 года долг ДАРС вырос до 22,7 млрд ₽.
Годом ранее было 18,0 млрд ₽.
Более 80% долга — проектное финансирование.
Скорректированный долг / EBITDA вырос и стал выше 3х.
Годом ранее было 1,4х.
EBITDA / процентные платежи — 1,2х.
Собственные средства / активы — 0,17х.
Вот за это рейтинг и снизили.

CFO компании ДАРС, Дарья Силантьева, объясняет рост долга входом в новые московские проекты:
«Рост долговой нагрузки связан с привлечением целевого проектного финансирования на вход в Московские проекты бизнес-класса, источником погашения является прибыль и денежный поток этих проектов, давления на ликвидность компания не испытывает, но в моменте метрики выглядят хуже, чем годом ранее. В 2026–2027 годах мы ожидаем снижение долговой нагрузки и улучшение процентного покрытия за счет формирования прибыли в новых проектах.
В региональных проектах мы осознанно скорректировали темпы запуска, чтобы адаптироваться к текущему спросу и сохранить маржинальность. Компания сохраняет устойчивые лидирующие позиции в регионах присутствия, диверсифицированный портфель и достаточный уровень ликвидности»

Логика мне понятна: сначала берёшь проект, финансируешь стройку и наполняешь эскроу, получаешь прибыль. Но для облигационера между «взяли проект» и «получили прибыль» есть несколько лет риска.
Проект надо собрать/запустить.
Продать.
Построить.
Не уронить маржу.
Не получить проблему с процентными платежами.

Важно насколько эта цепочка у компании контролируема. В случае ДАРС значительная часть долга — это проектное финансирование, привязанное к конкретным объектам и покрываемое эскроу-счетами, а не «абстрактный» корпоративный долг.

Операционно кстати, у ДАРС пока динамика нормальная.
За 1 полугодие 2026 года продажи составили 9,7 млрд ₽.
Это +22,6% год к году.
В метрах — 65 тыс. м2
Это +6,8%.
Покрытие проектного финансирования средствами на эскроу-счетах — 85%.

Эта цифра хорошая.
Но рейтинг смотрит не только на продажи.
Он смотрит на баланс, долг, сроки запусков, ликвидность и процентную нагрузку.
Риск — перенос сроков запуска новых проектов.
Москва и Ульяновск — разрешения на строительство во 2 полугодии 2026 года.
Липецк и Выборг — старт сдвинут с начала на конец года.
Для девелопера перенос запуска — это не мелочь.
Это сдвиг будущих продаж, будущего эскроу и будущей прибыли.

Контекст по рынку:
По исследованию НКР и ЕРЗ, долг 11 застройщиков за 2025 год вырос на 30%, до 3,1 трлн ₽.
Выручка выросла только на 15%, до 2,2 трлн ₽.
Средства на эскроу росли медленнее долга: +23% против +30%.
То есть сектор в целом покупает рост через увеличение долговой нагрузки.

Мой вывод такой:
ДАРС стал интереснее, но риск тоже вырос.
Раньше это была более понятная региональная история.
Сейчас компания делает шаг в московский бизнес-класс и платит за это ростом долга.
Если московские проекты пойдут хорошо, метрики могут улучшиться в 2026–2027 годах.
Если продажи будут медленнее плана, долг и проценты будут давить дольше.

🤔Как бы я бы сейчас смотрел на облигации девелоперов?
покрытие проектного долга эскроу
динамика продаж в новых проектах
процентное покрытие
переносы запусков
корпоративный долг отдельно

Понижение рейтинга не ломает финмодель ДАРС, а скорее честно показывает цену роста.
Компания покупает новый масштаб через долг.
Интересно как быстро новые проекты начнут возвращать деньги.

P.S. я бы рекомендовал компании часть новых проектов в Москве сгрузить в ЗПИФ, чтобы снизить долговую нагрузку по МСФО 😎

У ДАРС снизился кредитный рейтинг.

🏆«Бизнес-кафе А101» – победитель конкурса «Мой добрый бизнес» 2025-2026


Проект ГК «А101» победил в номинации «Устойчивый рост» на Всероссийском конкурсе «Мой добрый бизнес», посвященном поддержке социально ответственного бизнеса.

📜 «Мой добрый бизнес» проводится с 2015 года при поддержке Министерства экономического развития РФ, Государственного университета управления и Департамента предпринимательства города Москвы.

⭐ «Бизнес-кафе А101» – это сообщество, которое объединяет арендаторов, собственников коммерческих помещений и управляющую компанию. В нём мы решаем реальные задачи и поддерживаем локальный бизнес, создавая комфортную среду для жителей.

📊 Что стоит за наградой за 5 лет работы:

– Проект объединил 1000 резидентов и более 2000 бизнесов для обмена опытом и роста.
– Мы отработали более 5500 заявок и задач от наших предпринимателей.
– Провели более 587 торжественных открытий и десятки обучающих встреч.
– Нас поддерживают СберБизнес, Авито, Т-Банк, РАНХиГС, а также ГБУ «Малый бизнес Москвы», Фонд содействия кредитованию и Штаб по защите бизнеса.

✔️В основе нашего успеха – принципы поддержки, живого общения и локальности. Мы создаём прочную бизнес-инфраструктуру, чтобы жители могли комфортно жить, работать и отдыхать.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101

🏆«Бизнес-кафе А101» – победитель конкурса «Мой добрый бизнес» 2025-2026

СберЛизинг и администрация Екатеринбурга подписали договор лизинга на поставку 50 трамваев

СберЛизинг и администрация Екатеринбурга подписали договор лизинга на поставку 50 современных трёхсекционных трамваев для обновления городского электротранспорта. Стоимость контракта составила 10,977 млрд рублей.

Двадцать вагонов должны быть доставлены в Екатеринбург до 30 сентября, остальные – до 25 декабря 2026 года. Проект станет крупнейшим обновлением трамвайного парка Екатеринбурга за последние десятилетия и позволит существенно повысить качество транспортного обслуживания жителей города.

Новые трёхсекционные трамваи будут работать на наиболее востребованных маршрутах Екатеринбурга. Все вагоны низкопольные, рассчитаны на перевозку не менее 150 пассажиров. Для комфорта пассажиров транспорт оснастят современными системами климат-контроля, светодиодным освещением, мультимедийными экранами с информацией о маршруте и остановках, USB-разъемами для зарядки мобильных устройств, а также системой адресного открытия дверей по требованию пассажиров.

Особое внимание уделено доступности транспорта: в вагонах предусмотрены специальные места для пассажиров на инвалидных колясках и система радиоинформирования для слабовидящих граждан. Кроме того, трамваи будут оборудованы современными системами автоматизированной оплаты проезда.

Гарантийный срок эксплуатации подвижного состава составит 24 месяца или 100 тыс. км пробега. Срок службы вагонов – не менее 30 лет. Трамваи адаптированы для эксплуатации в климатических условиях Урала и рассчитаны на работу в диапазоне температур от -40 до +40 градусов Цельсия.

Алексей Орлов, глава Екатеринбурга:

«Обновление подвижного состава – это важная часть транспортной реформы, которую проводит Администрации Екатеринбурга. В этом году городской парк пополнят не только 50 трамваев, но и троллейбусы с автономным ходом и автобусы. Модернизация транспортной инфраструктуры улучшит качество перевозок в Екатеринбурге. Хочу отметить, что в ходе конкурсных процедур изначальная цена на поставку трамваев была снижена, и городу удалось сэкономить 2,2 миллиарда рублей».

Ирина Лютцкова, директор Управления по работе с госсектором АО «Сбербанк Лизинг»:

«Мы поддерживаем инициативу Екатеринбурга по развитию общественного транспорта в городе. Это большой проект, который сделает жизнь горожан ещё комфортнее. Важно, что новые трамваи, которые мы поставим, не только оборудованы современными системами, но и рассчитаны на долгий срок работы. Наша совместная работа с администрацией Екатеринбурга позволила обеспечить выгодные для города условия финансирования поставки. Мы готовы и дальше участвовать в подобных проектах на благо региона, используя весь объём наших продуктовых решений и финансовых инструментов».

Владислав Шиленко, управляющий Свердловским отделением Сбербанка:

«Участие в этом проекте – наглядный пример того, как банковские инструменты работают на благо города, региона и каждого жителя. С одной стороны, лизинговая схема позволила обеспечить сбалансированную нагрузку на бюджеты Екатеринбурга и Свердловской области. С другой стороны, новые трамваи – это ежедневная польза для десятков тысяч уральцев, которые уже в этом году будут передвигаться по любимому городу с комфортом».

🌀 ИнвестВзгляд: Газпром — это ставка на восстановление с многочисленными "если".

🎲 Если Европа (или Азия) начнут покупать больше, если рубль ослабнет (а он ослабнет), если дивиденды вернутся — будет профит. Но все эти «если» тянутся шлейфом на годы. Посмотрим на цифры с крайней отчетности.


➕ Плюсы
Выручка — 2 799 млрд рублей. По сути, на уровне прошлого года — ни туда, ни сюда. Внутренний рынок подрос на 21% до 600 млрд — спасибо индексации цен. А вот экспортная выручка пострадала: рубль укрепился на 15%, и эти курсовые качели больно бьют по пересчёту валютной выручки.
EBITDA — 979 млрд рублей. Рост на 16% год к году. И это, друзья, максимум за три года. Чистая прибыль — 345 млрд рублей. Падение на 48%. Год назад было 660 млрд. Как так? А очень просто: в прошлом году были курсовые разницы, в этом — нет. Компания сама это признаёт. Плюс процентные расходы никуда не делись. Так что EBITDA выросла, а чистая прибыль упала почти вдвое. Бухгалтерская магия в действии.
Свободный денежный поток — 624 млрд рублей. Исторический максимум. В два раза выше, чем год назад. Как добились? Капзатраты сократили на 37% — до 403 млрд. При этом операционный денежный поток вырос на 9% до 1 027 млрд. То есть компания стала меньше тратить и больше зарабатывать — классика жанра.
Долг тоже начал снижаться: скорректированный чистый долг уменьшился на 226 млрд, до 5,8 трлн. Коэффициент долговой нагрузки — 1,91х против 2,07х на конец 2025 года. Замглавы компании Фамил Садыгов прямо говорит: контроль долговой нагрузки — приоритет. Комфортный уровень у них — до 2,5х. Пока что укладываются.


➖ Минусы: и их много.
Чистая прибыль падает при росте EBITDA. Это нонсенс для здоровой компании, но для Газпрома — норма. Курсовые разницы и процентные расходы превращают операционный успех в финансовый провал.
Цены на газ в Европе падают, рубль укрепляется. Экспортная выручка страдает, а ведь это исторически был главный источник дохода. Да, поставки по «Турецкому потоку» растут, но это не компенсирует потерю европейского рынка в тех объёмах, что были раньше.
Инвестиционная программа режется на треть. До 1,1 трлн рублей. Проект «Сила Сибири-2» в текущем CAPEX не фигурирует. С одной стороны, экономия — хорошо. С другой — где рост? Где новые проекты? Компания переходит в режим выживания.
Долговая нагрузка хоть и снижается, но 5,8 трлн — это не шутки. Если что-то пойдёт не так, проценты сожрут всё.


🎯 ИнвестВзгляд: Компания генерирует кэш, снижает долг, режет расходы. Всё это хорошо. Но чистая прибыль падает, дивидендов нет, экспорт под вопросом, а инвестиции сокращаются. Это компания на сильнейшей диете — она "худеет", становится эффективнее, но мышцы не наращивает. Газпром отчитался так, что даже аналитики не сразу поняли, радоваться или плакать. Лично я держу нейтралитет и, если и буду входить в эту историю, то только при явных признаках оздоровления, а в данном случае — ожирения.


$GAZP

🌀 ИнвестВзгляд: Газпром — это ставка на восстановление с многочисленными "если".

ПРОМОМЕД на ПМЭФ-2026: новые разработки, партнёрства и инвестиции в производство

💊 Для ПРОМОМЕД Петербургский международный экономический форум стал насыщенной площадкой для презентации инновационных разработок, развития партнёрств и усиления производственной базы.

Ключевые результаты работы Компании на ПМЭФ-2026:

🔹 Новые решения для долголетия

ПРОМОМЕД представил косметическую линию Telomerol в пространстве национальных брендов «Знай наших». Продукт создан на основе теломерной теории, объединяет активатор теломеразы с пептидными технологиями и направлен на замедление процессов клеточного старения и снижение окислительного стресса.

🔹 Научное партнёрство

На форуме ПРОМОМЕД подписал соглашение о намерениях с НМИЦ эндокринологии им. академика И. И. Дедова Минздрава России. Партнёрство предполагает проведение масштабного исследования биологического возраста и метаболического здоровья россиян. Проект стартует летом 2026 года и охватит различные регионы страны.

🔹 Развитие производственных мощностей

При поддержке Фонда развития промышленности ПРОМОМЕД реализует проект по созданию производства малых серий лекарственных препаратов и фармацевтических субстанций в Республике Мордовия. Общий объём инвестиций составит 1,4 млрд рублей, из них 940 млн выделены ФРП в виде льготного займа. К 2031 году планируемая мощность производства достигнет 47 тыс. упаковок в год.

Проект направлен на повышение доступности терапии для пациентов с редкими заболеваниями и укрепление лекарственной безопасности страны.

#ПРОМОМЕД #ПМЭФ #PRMD #фармацевтика #инновации
$PRMD

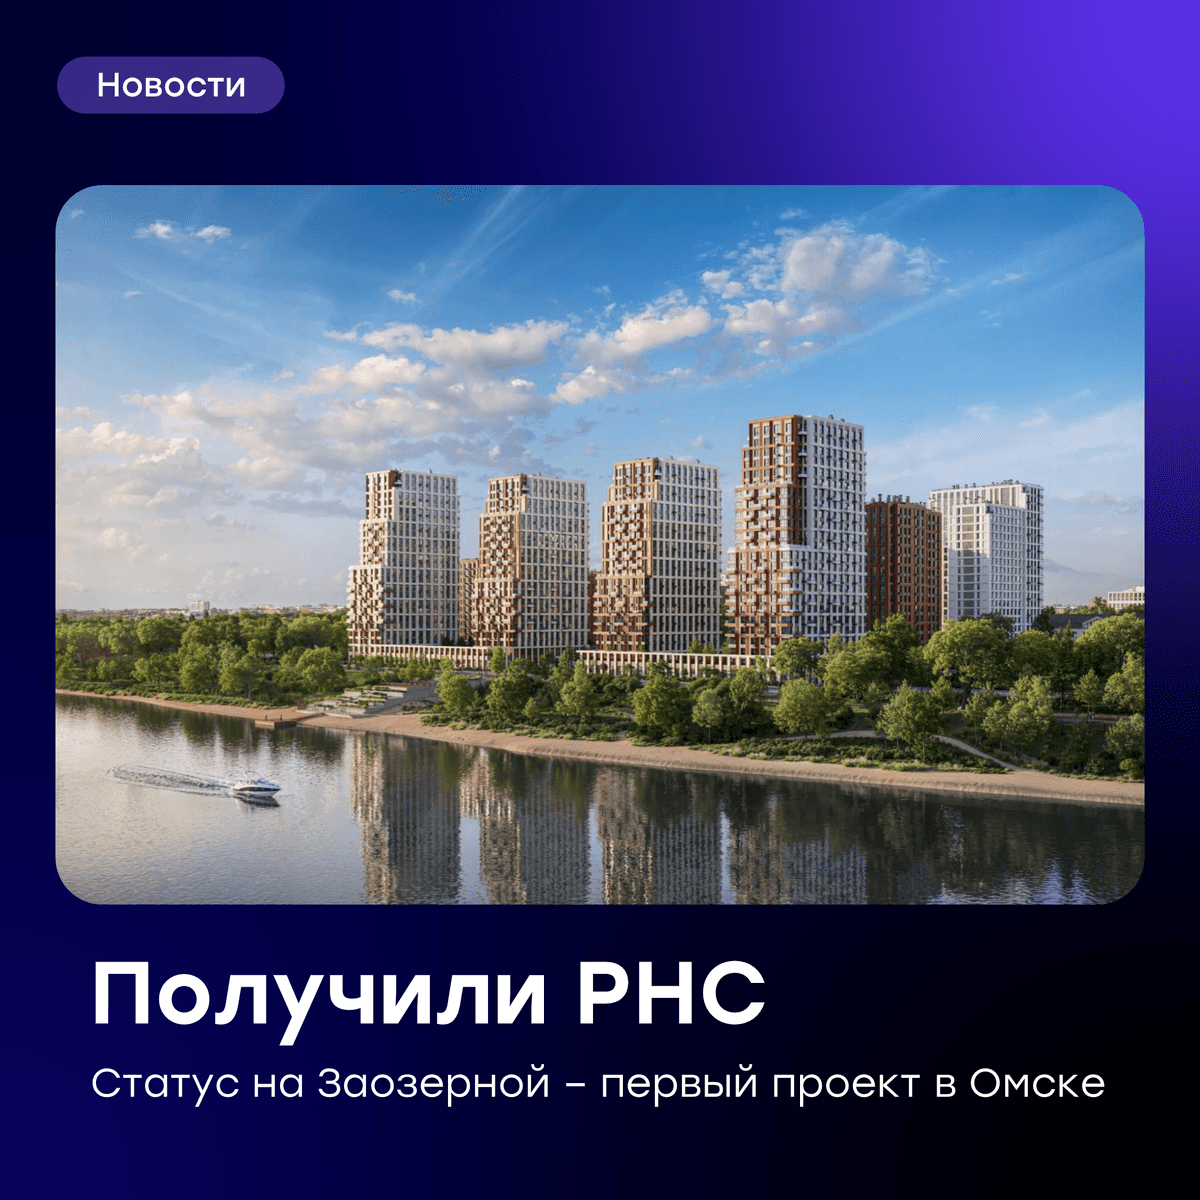
🧱 Получили разрешение на строительство первого проекта в Омске!

Рады сообщить о получении разрешения на строительство первой очереди проекта «Статус на Заозерной» - нашего первого проекта в Сибири.

Проект реализуется в рамках механизма комплексного развития территории (КРТ) – второго в истории города договора, подписанного в августе 2025 года, который предполагает не только строительство жилья, но и создание полноценной городской среды. В составе комплекса предусмотрен образовательный кластер на 340 мест с детским садом и начальной школой, коммерческие помещения для бизнеса на первых этажах, комьюнити-центр для жителей, а также благоустроенные дворы, общественные пространства и набережная с прогулочными маршрутами, зонами отдыха и спортивной инфраструктурой, открытая для всех горожан.

🔍 Параметры первой очереди в цифрах:
✅ Два многоквартирных дома
✅ Жилая площадь – 65,2 тыс. кв. м
✅ Переменная этажность от 1 до 25 этажей
✅ 1 455 квартир

Старт строительства в Омске продолжает стратегию GloraX – при выходе в новый регион компания реализует первый знаковый проект бизнес- или премиум-класса в наиболее привлекательной локации с видом на реку или парк. Он выполняет стратегическую роль: повышает узнаваемость бренда в городе, демонстрирует стандарты качества, подход к созданию городской среды и формирует репутацию надежного и ответственного девелопера на новом для компании рынке.

Получение разрешения на строительство позволяет нам приступить к активной фазе реализации проекта, начать продажи и увеличить объем текущего строительства компании.

#GloraX #новости #инвестиции #недвижимость #финансы #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🧱 Получили разрешение на строительство первого проекта в Омске!

Еженедельный дайджест новостей отрасли

Главные новости:

✅ Отметили день рождения GloraX — нам 12 лет. Продолжаем расширять географию, запускать новые проекты, укреплять позиции в регионах и поддерживать сильные финансовые и операционные результаты.
✅ Ввели в эксплуатацию уникальный культурный объект — «Дом Башкирова» в составе проекта «Статус на Черниговской» в историческом центре Нижнего Новгорода. В 2025 году GloraX вошел в топ-15 застройщиков России по сохранению объектов культурного наследия (ЕРЗ).

Новости отрасли:

🔍 Около 865 млн рублей по льготной ставке 9% было выделено банком ДОМ.РФ на реконструкцию «Дом Башкирова». Проект реализуется GloraX в рамках комплексного развития территории Черниговской набережной Нижнего Новгорода. Это первый завершенный объект в России, получивший льготное финансирование по программе восстановления объектов культурного наследия.
Подробнее: https://tass.ru/nedvizhimost/27396259

🔍 По данным ДОМ.РФ, средняя ставка по рыночной ипотеке на новостройки достигла 19,22% (минус 2,04 п.п. с января). Рынок восстанавливается: объем выдачи ипотеки на первичном рынке за январь-апрель вырос на 24% до 707 млрд руб.
Подробнее: https://xn--d1aqf.xn--p1ai/analytics/mortgage/

🔍 Средневзвешенная ставка по проектному финансированию застройщиков продолжила снижаться и на 1 апреля 2026 года достигла 9,9%. За месяц банки ускорили открытие кредитных линий: объем вырос на 566 млрд руб., до 23,1 трлн руб., что отражает эффект от смягчения денежно-кредитной политики. Для застройщиков, в том числе GloraX, это означает повышение доступности проектного финансирования и ускорение запуска новых объектов.
Подробнее: https://www.irn.ru/news/160381-srednyaya-stavka-po-proektnomu-finansirovaniyu.html

#GloraX #дайджест #инвестиции #недвижимость #финансы #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655 $GLRX1 $GLRX2

Еженедельный дайджест новостей отрасли

Проект «Татнефти» получит государственную поддержку

Крупный проект намерена реализовать в ближайшие годы компания «Татнефть». Для его субсидирования из федерального бюджета планируется выделить почти 50 млрд рублей.

«Татнефть» намерена создать производство параксилола, терефталевой кислоты, полиэтилентерефталата (ПЭТФ) и продукции из него. Стоимость проекта составляет 340 млрд рублей, из них 141,3 млрд рублей вложит «Танеко», предприятие «Татнефти», на базе которого будет вестись строительство установок. Остальные 197,8 млрд рублей предполагается взять в виде льготного кредита в «Сбербанке». Ему-то и предназначена государственная субсидия (для возмещения доходов, получаемых при обычных условиях).

Мощность будущего комплекса составит 347 тыс. тонн параксилола, 1 млн тонн терефталевой кислоты и 450 тыс. тонн ПЭТФ в год. Он позволит отказаться от импорта ПЭТФ, превышающего 300 тыс. тонн в год.

Одновременно изменится внутренний рынок терефталевой кислоты - пока ее в России выпускает «Сибур», полностью не удовлетворяя спрос и поэтому недостающие объемы ввозятся из-за границы. В долгосрочной перспективе импорт прекратится и на российском рынке вместо монополии сформируется дуополия «Татнефти» и «Сибура».

Главная фишка проекта «Татнефти» заключается в производстве ПЭТФ. В нашей стране он традиционно идет на изготовление пластиковых бутылок. Они могут быть только бесцветные, белые, голубые, зеленые и коричневые, выпуск ПЭТФ-бутылок остальных цветов с прошлого года запрещен по экологическим причинам.
За границей ситуация совершенно иная - там ПЭТФ в основном перерабатывают в полиэфирные волокна, которые применяются в медицине, машиностроении, горнодобывающей отрасли.

Производство полиэфирных волокон в мире превышает 60 млн тонн в год, из них 75% пришлось на долю Китая. Их годовой импорт в Россию колеблется в пределах 150-200 тыс. тонн при потреблении 300 тыс. тонн.
Несколько отечественных предприятий, крупнейшим из которых является Шахтинский полиэфирный завод, сообща могут выпускать до 150 тыс. тонн в год. «Татнефть», наладив производство полиэфирных волокон, свести зависимость от их завоза до нуля.

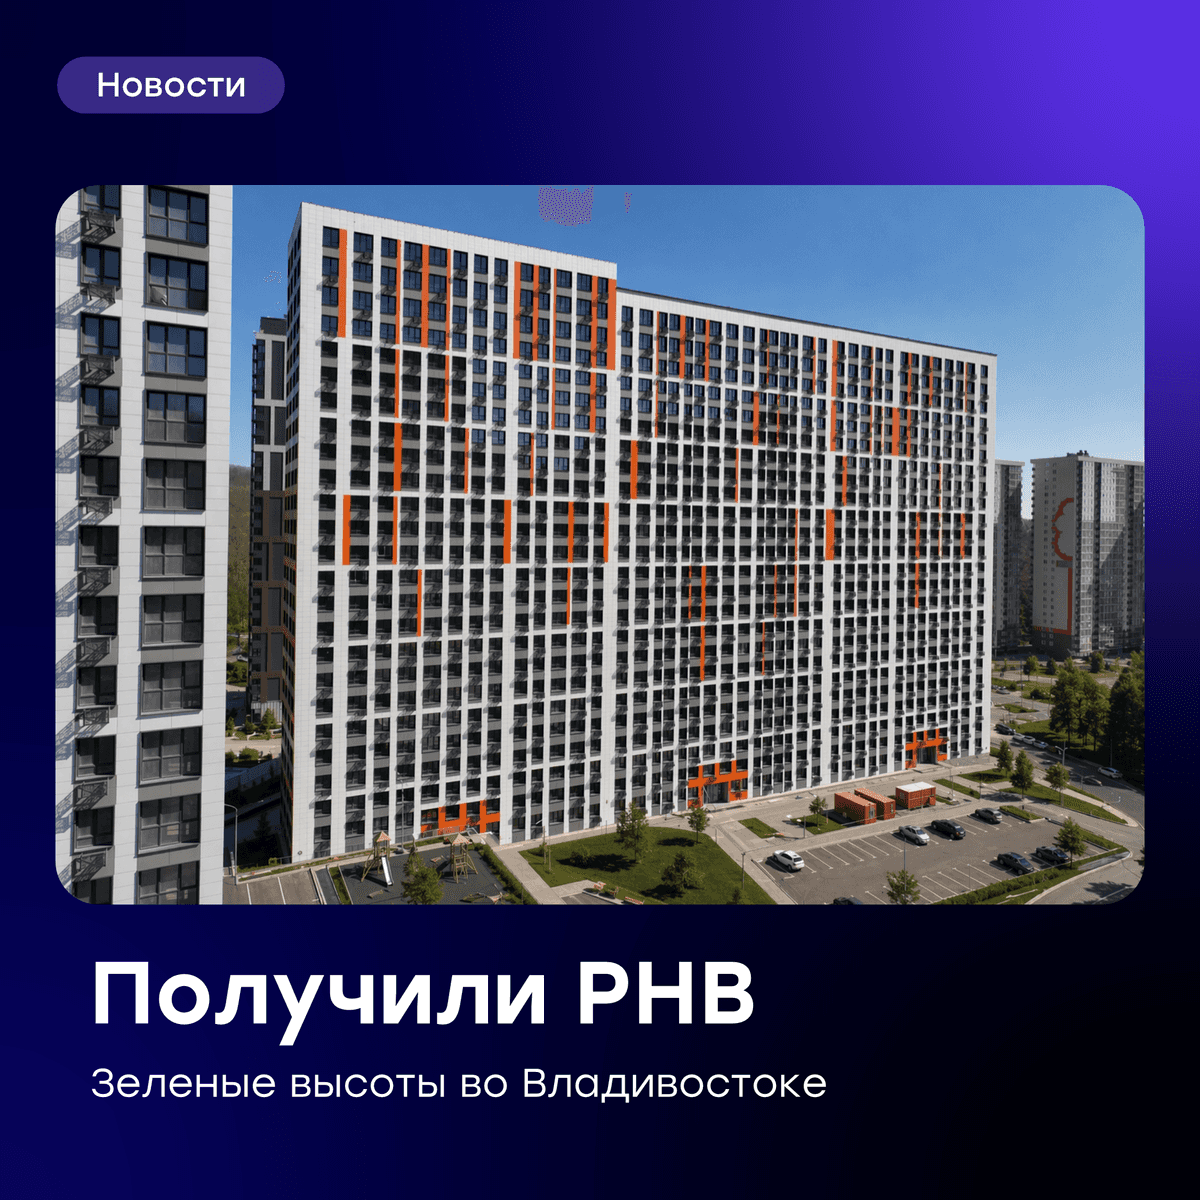
🧱 Ввели в эксплуатацию вторую очередь проекта «Зеленые высоты» во Владивостоке

GloraX получил разрешение на ввод в эксплуатацию второго корпуса проекта «Зеленые высоты». Проект реализуется во Владивостоке — городе с высоким потенциалом и стабильным спросом на качественное жилье, дополнительно усиленным программой «Дальневосточная ипотека».

🏠 Главное в цифрах:
✅ Жилой дом переменной этажности и подземный паркинг
✅ Общая площадь — 53 088 кв. м
✅ Жилая площадь — 33 472 кв. м
✅ 752 квартиры и 141 машино-место

🌍 Интегрированные решения для комфорта и безопасности:
✅ закрытый двор с детскими и спортивными площадками, зонами отдыха
✅ подземный паркинг с доступом на лифте и дополнительные парковочные места во дворе
✅ IP-домофоны, видеонаблюдение, многоуровневая безопасность и элементы системы «умный дом»
✅ класс энергоэффективности «А»

GloraX вышел на рынок Владивостока в 2025 году в результате сделки M&A по приобретению ГК «Жилкапинвест». Уже менее чем через год после закрытия сделки Компания ввела в эксплуатацию первый проект, что подтверждает высокую скорость интеграции активов и эффективность реализации стратегии региональной экспансии. Устойчивый спрос на проекты Компании позволил GloraX занять 1-е место по продажам во Владивостоке в марте 2026 года и войти в ТОП-3 по итогам 1 квартала 2026 года.

🧱 Ввели в эксплуатацию вторую очередь проекта «Зеленые высоты» во Владивостоке