Поиск

⚡ АКРА подтвердило кредитный рейтинг ГК «А101»

Хорошие новости! Рейтинговое агентство АКРА сохранило наш кредитный рейтинг на уровне A+(RU) с прогнозом «стабильный».

Аналитики отметили эффективное управление долговой нагрузкой, высокое покрытие процентных платежей, сильный денежный поток и ликвидность. По их прогнозам, рейтинг, вероятнее всего, останется неизменным в ближайшие 12-18 месяцев.

🔍 Детали оценки:

💪 Сильные рыночные позиции. Операционный профиль компании опирается на опыт реализации проектов комплексного освоения территорий и существенный земельный банк – более 2,4 тыс. га. Наша стратегия признана успешной и последовательной, позволяющей укреплять позиции в отрасли при низком уровне финансовых рисков.

📍 Первенство. Мы стабильно удерживаем лидирующие позиции на ключевом для себя рынке в Новой Москве. Показатель распроданности объектов на стадии строительства превышает средние значения по отрасли. При этом сам рынок аналитики оценивают как один из наиболее ёмких, стабильных и маржинальных.

💰 Баланс обязательств. Финансовая устойчивость подкрепляется полным покрытием проектного долга средствами на счетах эскроу. В ближайшей перспективе мы ожидаем сохранения достаточного объёма свободного денежного потока и ликвидных средств для покрытия общекорпоративных обязательств.

🤝 Прозрачность и управление. Агентство выделило высокий уровень корпоративного управления и информационную прозрачность. Мы на регулярной основе раскрываем консолидированную отчётность по МСФО, операционные результаты и презентационные материалы для инвесторов.

📈 Сохранение рейтинга подчёркивает, что выбранная нами стратегия работает, и это подтверждают независимые эксперты АКРА. Для инвесторов и партнёров это сигнал, что ГК «А101» – надёжный и предсказуемый игрок на рынке девелопмента.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9

#А101

⚡ АКРА подтвердило кредитный рейтинг ГК «А101»

Глоракс под 24,28%: редкий девелопер с позитивным прогнозом. Всё о доразмещении

Глоракс #GLRX — девелопер, основанный в 2014 году в Санкт-Петербурге Андреем Биржиным. Компания довольно быстро укрепила позиции: уже к 2018 году вошла в пятёрку крупнейших застройщиков города, а позже закрепилась в топ-10 региона.

С 2022 года GloraX взяла курс на федеральную экспансию. Главным шагом в 2025 году стала M&A-сделка — компания купила ГК «Жилкапинвест», одного из крупных игроков Приморского края. Так GloraX вышла в 11-й регион, а её портфель проектов превысил 7,6 млн кв. м.

Важным этапом стало IPO на Московской бирже в октябре 2025 года — первое IPO на Мосбирже в том году. В рамках размещения компания привлекла около 2,1 млрд рублей по схеме cash-in.

Параметры выпуска Глоракс 002P-01 (доразмещение):

• Рейтинг: ВВВ+ (АКРА, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 1,5 млрд рублей
• Цена размещения: не ниже 94,5% от номинала + НКД
• Срок до погашения: 21 декабря 2029 года
• Купон: не выше 19,5% годовых (YTM не выше 24,28% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 03 ноября 2026
• Дата размещения: 06 ноября 2026

Рейтинг надежности:

• АКРА — уровень BBB+(RU), прогноз «Позитивный» (подтверждение 10 июля 2026 года).

• НКР — уровень BBB+.ru, прогноз «Позитивный» (подтверждение 26 августа 2026 года; ранее, в апреле 2026 года, прогноз был повышен со «Стабильного»).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 27,0 млрд руб. (+45% г/г)
• Валовая прибыль: 9,8 млрд рублей (+28% г/г)
• Сопоставимая EBITDA: 8,6 млрд руб. (+36% г/г)
• Сопоставимая чистая прибыль: 1,6 млрд руб. (+29% г/г)

• Средняя ставка по кредитному портфелю: снизилась на 1,4 п. п. — до 11,8% (на 31 декабря 2025 года было 13,2%).
• Доля региональных проектов в выручке: выросла в 2,7 раза — с 22% до 59%.

• Чистый долг/EBITDA LTM: 2,93 (против 2,82 на конец 2025 года);
• Покрытие проектного финансирования: 78% (против 87% на конец 2025 года).

Основной драйвер роста — масштабирование регионального бизнеса: активная реализация действующих проектов и вывод новых очередей («Экосити» в Казани, «Статус на Гребном канале» в Нижнем Новгороде, запуск проекта в Омске).

В обращении на бирже 4 выпуска биржевых облигаций на 14,7 млрд рублей:

• Глоракс 002Р-01 $RU000A10FMQ8 YTM: 24,13%. Купон: 19,5%. Текущая доходность: 20,28% на 3 года 1 месяц

• Глоракс 001Р-05 $RU000A10E655 YTM: 23,3%. Купон: 20,5%. Текущая доходность: 20,66% на 2 года 8 месяцев

• ГЛОРАКС оббП04 $RU000A10B9Q9 YTM: 22,52%. Купон: 25,5%. Текущая доходность: 24% на 1 год 4 месяца

Что готовы предложить эмитенты со схожим рейтингом:

• Каршеринг Руссия 001P-09 $RU000A10FQB1 (37,2%) ВВВ+ на 3 года 2 месяцев
• ВУШ БО 1P-07 $RU000A10FGU2 (33,68%) ВВВ+ на 2 года 11 месяцев
• Воксис 1Р-03 $RU000A10GFW8 (24,43%) ВВВ+ на 1 год 11 месяцев
• Рольф 1Р-09 $RU000A10F850 (20,98%) ВВВ+ на 1 год 6 месяцев
• Илон 1P-01 $RU000A10EG44 (17,29%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 2Р-04 $RU000A10DA74 (32,52%) ВВВ+ на 12 месяцев
• Уралкуз 1Р-03 $RU000A10DBV6 (27,07%) ВВВ+ на 11 месяцев

По итогу: Облигации Глоракс на рынке давно воспринимается как бумага «с премией» — исторически торгуется выше номинала, и это не случайность. Эмитент действительно крепкий, редкий случай в девелопменте, когда агентства ставят позитивный прогноз. Но общая коррекция никого не щадит — вот и они просели вместе со всеми. Отсюда и логика доразмещения: момент даёт шанс войти в ликвидный выпуск на просадке, а не на пике.

Если сравнивать с собственными выпусками: 1Р5 с погашением в июле 2029 года, купоном 20,5% и текущей ценой даёт примерно 23,3% годовых. Более короткий 1Р4 — около 22,5%. Участвовать в размещении не планирую, поскольку в портфеле уже есть ранее купленный 1Р5 — доля от депозита 3,6%. А что скажете Вы, планируете подавать заявку на покупку?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Глоракс под 24,28%: редкий девелопер с позитивным прогнозом. Всё о доразмещении

🌲 Пенсионные накопления около 71 млн россиян на ₽6,6 трлн хотят автоматически перевести в программу долгосрочных сбережений с 1 апреля 2027 года — РБК.

Сейчас эти деньги находятся в Соцфонде и НПФ и предназначены для накопительной пенсии. Минфин предлагает автоматически конвертировать их в ПДС — новую систему долгосрочных сбережений.

Изменения затронут в том числе 36,5 млн «молчунов», которые никогда сами не выбирали НПФ или частную управляющую компанию.

- Вопросов к этой идее очень много. В какой фонд или фонды уйдут эти деньги? Как ими будут распоряжаться?
Будет ли софинансирование от государства?
И не исчезнут ли они вообще?
Хотя возможно пока просто проверяют как отреагируют граждане.
По-моему это выглядит очень плохо.
Вначале все добровольно, а потом принудительно.

Есть мнение, что эти деньги пойдут на выкуп ОФЗ. Или на покрытие дефицита бюджета.
Недавно Зюганов выступал за то, что нужно начать использовать вклады населения. Вначале одно, потом другое.
Все время кто-то хочет проверить карманы граждан.
Не хочу нагнетать, но Все это очень дурно пахнет.


ВТБ - анатомия рекордной прибыли в эпоху структурной трансформации

Банковский сектор переживает один из самых сложных, но при этом самых маржинальных периодов в своей новейшей истории. Ну а банк ВТБ не перестает меня приятно удивлять. Свежий отчет за третий квартал 2026 года тому доказательство. Предлагаю его рассмотреть и еще раз перспективы банка прикинуть .

🏦 Итак, чистые процентные доходы за 3 квартал выросли на 81,5% до 219,8 млрд рублей. Процентные доходы снизились, однако процентные расходы упали еще сильнее, отыгрывая смягчение денежно-кредитной политики. За 9 месяцев чистая прибыль составила 407,5 млрд руб. (+7% г/г) при ROE 19,1% - рекорд для этого периода.

Чистые комиссионные доходы выросли на 27% до 102,4 млрд рублей. В основе этого роста лежит обслуживание внешнеэкономической деятельности. В новой реальности, где каждый трансграничный перевод превращается в сложную инженерную задачу, роль банка как проводника в мир дружественных юрисдикций становится критической.

Комиссионные доходы - это не только приятный бонус к процентной марже, но и стратегический щит, который обладает нулевым кредитным и процентным риском. Более того, он уже покрывает 64% всех административно-управленческих расходов.

💼 Кредитный портфель за квартал вырос на 1,8% и превысил 26 трлн рублей. Драйвит кредитный бизнес корпоративный сектор. Но рост портфеля - это лишь одна сторона медали. Важно также смотреть на стоимость риска, которая показывает, во сколько банку обходится покрытие потенциальных потерь по кредитному портфелю.

Показатель составляет 1%, что ниже среднеотраслевого значения и обусловлено структурой кредитного портфеля, где порядка 73% приходится на корпоративных клиентов, из которых 76% составляет крупный бизнес, который обладает более устойчивой бизнес-моделью, чем сегмент МСП. Доходы банка растут кратно быстрее расходов, что нашло отражение в снижении показателя cost-to-income ниже 40%, которые менеджмент таргетирует на этот год.

📊 Чистая прибыль увеличилась на 82,3% до 182,3 млрд рублей. Рентабельность капитала (ROE) достигла 24,8%. По оценкам ЦБ, прибыль банковского сектора в третьем квартале выросла на 34,1%, и на этом фоне ВТБ показывает опережающие темпы роста.

Устойчивость операционных доходов и оптимизация расходов позволяют менеджменту ВТБ подтвердить годовой прогноз по чистой прибыли на уровне 600 млрд рублей. А там уже и дивиденды приличные могут быть выплачены. ВТБ в последние годы демонстрирует высокие финансовые результаты, что меня несказанно радует.

❗️Не является инвестиционной рекомендацией

Борец: от технического дефолта до размещения под 18,4%. Стоит ли участвовать?

«Борец» — вертикально интегрированный производитель нефтегазового оборудования. Компания закрывает полный цикл: от разработки до производства и сервисного обслуживания насосных установок для добычи нефти.

Причём «Борец» сам выпускает порядка 80% комплектующих — это серьёзно снижает зависимость от сторонних поставщиков.

На рынке электроцентробежных насосов в России компания занимает 34%. Такая позиция даёт рыночную власть: например, возможность влиять на условия контрактов с большими заказчиками. Среди них — «Роснефть», «Газпром нефть» и «Сургутнефтегаз».

За прошлый год компания проделала путь, который у многих занял бы годы:

28 февраля 2025 года — объявление о техническом дефолте. А уже 15 апреля 2025-го — возвращение на публичный долговой рынок, но в обновлённом статусе.

Ключевое изменение за этот период — смена акционера: в структуре капитала появилось государство в лице Росимущества.

Безусловно, такой тыл повышает кредитное качество. Но позволяет ли это полностью нивелировать накопленные ранее риски? Предлагаю разобраться в перспективах двойного размещения.

Параметры выпуска Борец 001Р-08:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 2 млрд рублей
• Срок обращения: 2 года
• Купон: до КБД (2 года) +500 б.п. (~18,40%)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Борец 001Р-06:

• Купон: КС + 400 б.п.
• Квал: только для квалов

• Сбор заявок до: 29 октября 2026
• Дата размещения: 03 ноября 2026

Рейтинг надежности:

• АКРА — уровень А-, прогноз "Стабильный" (подтверждение 09.07.2026)

• НКР — уровень A-, прогноз "Позитивный" (подтверждение, прогноз повышен со "Стабильного", 26.08.2026)

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 27,09 млрд руб. (+60,9% г/г).
• EBITDA: 6,54 млрд руб. (+13,8% г/г).
• Чистая прибыль: 1,21 млрд руб. (было — 163 млн руб.).

• Операционный денежный поток после вычета процентов заметно улучшился: с минус 1,22 млрд в первом полугодии 2025-го до плюс 3,22 млрд.

• Свободный денежный поток (FCF), посчитанный прямым методом по денежной форме, составил 3,14 млрд.

• Чистый долг/EBITDA LTM: около 3х.
• Покрытие процентов ICR: 2,64х.

Факторы риска: денежный поток сильно зависит от колебаний оборотного капитала — растёт дебиторка, снижается оборачиваемость запасов.

В обращении находится 4 выпуска биржевых облигаций на 12,7 млрд рублей:

• Борец Капитал 001Р-07 $RU000A10FC96 Доходность — 19,74%. Купон: 17,75%. Текущая доходность: 17,72% на 2 года 6 месяцев

• Борец Капитал 001Р-05 $RU000A10EK71 Доходность — 18,84%. Купон: 18,5%. Текущая доходность: 17,99% на 2 года 4 месяца

• Борец Капитал 001Р-03 $RU000A10DJ18 Доходность — 18,95%. Купон: 18%. Текущая доходность: 17,82% на 1 год 6 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Заслон 002Р-01 $RU000A10G2M8 (18,3%) А- на 2 года 10 месяцев
• Брусника 002Р-09 $RU000A10FWA1 (28,31%) А- на 2 года 9 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,84%) А- на 2 года 1 месяц
• Софтлайн 002Р-02 $RU000A10EA08 (19,28%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,76%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,43%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (20,16%) А- на 1 год 9 месяцев
• Сэтл Групп БО 002P-07 $RU000A10EK06 (18,2%) А- на 1 год 4 месяца

По итогу: Ключевое преимущество — достойный купон. Более высокую доходность при сопоставимых рейтинге и сроке можно найти разве что у девелоперов. При подтверждении верхней планки выпуск станет достойным вариантом для спекулятивного среднесрочного удержания в портфеле.

Лично я планирую пропустить данное предложение: в портфеле уже есть выпуски 1Р03 и 1Р07 общим весом 4,3% от капитала. Всех благодарю за прочтение и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Борец: от технического дефолта до размещения под 18,4%. Стоит ли участвовать?

👉 АЛРОСА (ALRS). Лучшие друзья девушек и враги инвесторов?


Это 6 из 100 разбор компании в рамках проекта
#100дней100компаний. Подписывайся, чтобы увидеть все разборы!

Сегодня у нас на разборе мировой лидер алмазодобычи - АЛРОСА $ALRS. Скажем сразу, общая картина выглядит тяжело, но если копнуть глубже в поквартальную динамику, то можно разглядеть положительные признаки.

📉 Цифры за 1 полугодие 2026 г.:

▪️ Выручка снизилась на 33% г/г до 91,7 млрд руб;
▪️ Скорректированная EBITDA упала на 61% до 14,3 млрд руб. Рентабельность упала с 27% до 16%;
▪️ Чистый убыток составил 9,5 млрд руб, для сравнения годом ранее была прибыль 40,6 млрд руб;
▪️ Свободный денежный поток ушел в глубокий минус до -16,9 млрд руб;
▪️ Чистый долг вырос на 84% г/г и достиг 112,1 млрд руб;
▪️ Долговая нагрузка, а именно соотношение Чистый долг/EBITDA, взлетела до 3,2 против 1,2 годом ранее.

🤔 В чем причины? Сказываются введенные ранее жесткие внешнеторговые ограничения на российские алмазы, перестройка цепочек поставок, а также затяжной кризис на самом рынке. В 2024-2025 годах Индия, которая является главным мировым огранщиком, проходила через распродажу старых запасов вместо закупки нового сырья.

👍 А теперь о позитиве. Если сравнивать 2 квартал с 1 кварталом 2026 года, мы видим улучшение:

▪️ Скорректированная EBITDA во 2 квартале выросла более чем в 4 раза до 11,8 млрд руб;
▪️ Рентабельность по EBITDA восстановилась до 25%. Как отмечает менеджмент, несмотря на кризис, АЛРОСА сохраняет лидерство по маржинальности в мире, ключевые западные конкуренты сейчас вообще показывают отрицательную EBITDA;
▪️ Убыток за 2 квартал сократился до -0,2 млрд руб, против убытка -9,4 млрд в первом квартале.

👍 Еще одно преимущество - в Индии замедлилась распродажа запасов, цены на крупные бриллианты от 2 карат растут, а люксовый сегмент чувствует себя неплохо, так продажи ювелирки у LVMH выросли на 11%, у Richemont на 24%. При этом глобальная мировая добыча алмазов падает, что может подтолкнуть цены на сырье вверх.

💰 Капитализация компании снизилась до 137 млрд руб. Мультипликаторы P/E и ROE сейчас отрицательные, так как компания убыточна. Из интересного - компания сейчас стоит меньше своего капитала, P/B всего 0,38. Согласно дивидендной политике АЛРОСА, базой для выплат является свободный денежный поток, а он у нас отрицательный. Более того, политика гласит, что выплаты возможны, если Чистый долг/EBITDA не превышает 1,5, а у компании он сейчас 3,2. Дивидендов в ближайшее время ждать не стоит. Все деньги пойдут на покрытие капекса и обслуживание растущего долга.

👉 Итог: Мы не видим сейчас тут идеи, так что проходим мимо. Бумага может быть интересна исключительно как долгосрочная ставка на разворот мирового алмазного цикла. Если дефицит предложения на мировом рынке усилится, а АЛРОСА окончательно выстроит новые каналы сбыта в обход ограничений, то акции могут показать хороший рост с текущих отметок, но мы ставку на это сейчас не делаем. Если вы уже сидите в бумаге и покупали дорого, то продавать сейчас мы бы не стали, так что остается запастись терпением и ждать, пока мировой спрос на бриллианты подтянет котировки наверх.

Не является индивидуальной инвестиционной рекомендацией.

👉 АЛРОСА (ALRS). Лучшие друзья девушек и враги инвесторов?

Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?

ООО «Воксис» (бренд Voxys) — компания, которая специализируется на аутсорсинговых центрах коммуникаций: справочное обслуживание, техподдержка, реклама и телемаркетинг.

Компания в цифрах: более 100 контакт-центров по всей России, 8 тыс. сотрудников. Занимает 20% рынка коммуникаций в РФ. На ближайшие пять лет в планах — увеличить штат вдвое и выйти на международный рынок.

Структура: ООО «Воксис» — дочерняя компания МКАО «Воксис». Группа развивает IT-направление для роботизированных сервисов на базе ООО «Воксис Лаб». В рамках развития VOXYS планирует выход на IPO в 2027 г.

Параметры выпуска Воксис 001Р-03:

• Рейтинг: ВВВ+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 500 млн рублей
• Срок обращения: 2 года
• Купон: не выше 21,50% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор поручений до: 26 октября 2026
• Начало торгов: 29 октября 2026

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 2,33 млрд рублей (+15,8%)
• Чистая прибыль: 163,65 млн рублей (+20,4%)

• Активы: 4,67 млрд (было 4,4 млрд)
• Капитал и резервы: 1,17 млрд (-17,8%)

• Долгосрочные обязательства: 2,72 млрд (+34,18%)
• Краткосрочные обязательства: 779,58 млн (-18,08%)

• Чистый долг/EBITDA: 2,9х
• Покрытие процентов ICR: 1,83х

Компания делает ставку на трансформацию: уходит от классического аутсорсинга в FinTech, AdTech и коллекторское направление. Перемены требуют денег — и финансируются за счёт заёмных средств.

Отсюда и тревожные цифры в отчётности:

• Операционный денежный поток ушёл в минус: -1,33 млрд против -8,7 млн годом ранее. Это не про убытки, а про то, что деньги не успевают приходить. Главная причина — рост дебиторки: клиенты платят медленнее, а компания уже тратит на развитие.

• Чистый долг вырос на 60% — до 2,76 млрд, а процентные расходы — в 1,8 раза. Обслуживать долг становится дороже, и это давит на прибыль.

Ещё нюанс — структура активов. НМА и гудвилл — 1,65 млрд, это 93% капитала. По сути, большая часть «ценности» компании — ожидания от приобретённых бизнесов и новых проектов. Если планы не сработают, возможны списания, которые ударят по балансу и прибыли.

Денег на балансе почти не осталось — остаток упал на 74% за год. «Подушки безопасности» практически нет, и компания сильно зависит от внешнего финансирования.

В обращении находятся 3 выпуска ООО "Воксис" на 800 млн рублей рублей и 2 выпуска МКАО "Воксис" на 800 млн рублей:

• Воксис 001Р-02 $RU000A10E9Z7 Доходность: 21,99%. Купон: 20%. Текущая доходность: 19,85% на 1 год 3 месяца

• Воксис 001Р-01 $RU000A10DCE0 Доходность: 22,04%. Купон: 21%. Текущая доходность: 20,49% на 11 месяцев

Что готовы предложить эмитенты со схожим рейтингом:

• ВУШ БО 001P-04 $RU000A10BS76 (37,43%) ВВВ+ на 1 год 7 месяцев
• Делимобиль 001Р-06 $RU000A10BY52 (40,96%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (20,99%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,56%) ВВВ+ на 1 год 4 месяца
• Илон 001P-01 $RU000A10EG44 (17,41%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (31,44%) ВВВ+ на 12 месяцев
• Уралкуз 001Р-03 $RU000A10DBV6 (24,99%) ВВВ+ на 11 месяцев

По итогу: Новый выпуск 1Р03 длиннее 1Р02 примерно на семь месяцев, а по верхней границе даёт 23,75%. Это премия к своим же выпускам около 170 б.п. Разница заметная — она отчасти компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов.

В группе BBB+ верхняя YTM тоже смотрится достойно — если не сравнивать с эмитентами, у которых ситуация с обслуживанием долгов куда сложнее. Сопоставимую доходность даёт «Глоракс» 1Р04 — 23,56%.

У меня в портфеле есть выпуск «Воксис» 1Р02. Ситуация по эмитенту продолжает ухудшаться, поэтому крайне важно следить за финансовыми показателями. Консервативному инвестору лучше пройти мимо этой истории. Всех благодарю за внимание и проставленные реакции под постом.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?

Экономика РФ. Главные выводы

Профицит был только дважды за 8 лет — в 2018 (+2,7 трлн) и 2019 (+2,0 трлн), плюс небольшой плюс в 2021-м (+0,5 трлн)

Самый тяжёлый год — 2025-й: дефицит достиг 5,6 трлн руб. (2,6% ВВП), что почти в 5 раз превысило первоначальный план (1,17 трлн). Причина — падение нефтегазовых доходов на 24% из-за снижения цен на нефть и укрепления рубля

2026 тоже непростой: за первое полугодие дефицит уже составил 5,85 трлн — больше, чем утверждено на весь год (3,79 трлн). Счётная палата предупреждает, что доходы могут не дотянуть до плана

Расходы растут быстрее доходов: если в 2018 году расходы были 16,7 трлн, то в 2026-м заложены уже 44 трлн — рост в 2,6 раза за 8 лет. Доходы за тот же период выросли с 19,5 до 40,3 трлн — примерно вдвое

Доля дефицита в ВВП — это ключевой индикатор устойчивости бюджета. До 3% считается «нормальным» в кризисные периоды по международным меркам. В 2025 году дефицит был на уровне 2,6% ВВП — заметно выше, чем в 2022–2024.
План на 2026 предполагает сокращение дефицита как в рублях, так и в процентах ВВП — но это при условии, что доходы не упадут ниже плана.

Дефицит не «просто тратят» — его закрывают из конкретных источников. В последние годы структура такая:

Фонд национального благосостояния (ФНБ) — «подушка безопасности». В 2024–2025 годах из ФНБ активно брали деньги на покрытие разрыва. В 2025 году из ФНБ на эти цели направили около 1,8 трлн ₽.

Государственные облигации (ОФЗ) — Минфин занимает на рынке. Это главный источник: в 2025 году через аукционы ОФЗ привлекли примерно 3,2–3,4 трлн ₽. Спрос на ОФЗ поддерживают банки и институциональные инвесторы, а доходность растёт вслед за ключевой ставкой.
Прочие источники (менее значимые в последние годы): остатки на счетах, кредиты, доходы от приватизации — в сумме дают небольшую долю.
Как это выглядит в структуре покрытия дефицита 2025 года (примерно):

ОФЗ — ~60%
ФНБ — ~32%
Прочее — ~8%

Экономика РФ. Главные выводы

ММК-МЕТИЗ освоил выпуск оцинкованной канатной проволоки диаметром 2,7 мм

Завод изготовил и отгрузил заказчику первую партию оцинкованной канатной проволоки диаметром 2,7 мм. Ранее продукцию такого диаметра на ММК-МЕТИЗ не производили. Освоить новый типоразмер удалось благодаря оптимизации технологического процесса и настройке волочильных агрегатов.

Новинка предназначена для производства стальных канатов и тросов, которые применяют в подъёмно-транспортном оборудовании, судостроении, горной добыче, строительстве и других отраслях.

Проволока имеет цинковое покрытие группы Ж и высокий показатель прочности. Продукцию поставляют клиенту в мотках типа Z-2 для дальнейшей переработки. Освоение нового диаметра расширяет ассортимент ММК-МЕТИЗ и возможности предприятия по выполнению заказов потребителей.

Подробнее:
https://mmk.ru/ru/press-center/news/mmk-metiz-osvoil-vypusk-otsinkovannoy-kanatnoy-provoloki-diametrom-2-7-mm/

$magn
#mmk #ммк


ММК-МЕТИЗ освоил выпуск оцинкованной канатной проволоки диаметром 2,7 мм

Что не так с облигациями "Легенды", если даже YTM 23,75% не убеждают?

ООО «Легенда» — головная компания группы, которая работает с 2010 года. Она специализируется на строительстве и реализации жилья бизнес-класса, а также объектов коммерческой недвижимости в Санкт-Петербурге и Москве.

В первом полугодии компания стабильно входила в ТОП-10 петербургских девелоперов по выручке от продажи жилья: по итогам периода — 6-е место с долей 4,4%.

В сегменте высокобюджетных сделок (от 25 млн рублей) «Легенда» тоже удержала лидирующие позиции — 6-е место с долей 5,5%.

Параметры выпуска Легенда 002Р-08:

• Рейтинг: ВВВ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 21,5% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 27 октября 2026

Рейтинг надежности:

• АКРА — BBB, прогноз «стабильный». Раньше был «позитивный», но 2 июня 2026 его изменили.

• НКР — BBB+.ru, прогноз тоже «стабильный». Рейтинг присвоен 15 апреля 2026.

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: выросла на 13% и составила 14,7 млрд рублей. Драйверы: «Северный порт», «ЛЕГЕНДА Васильевского», «Новая земля», «Сампсониевский, 32».

• Чистая прибыль: сократилась в 37,2 раза — до 25,59 млн рублей. Звучит страшно, но падение во многом бухгалтерское: виноват учёт компонента финансирования по договорам с покупателями, а не проценты по кредитам.

• EBITDA: 8,8 млрд (на уровне 2025).
• Рентабельность по EBITDA: 32%

• Операционная прибыль: 3,99 млрд руб. (-0,1% г/г).
• Валовая прибыль: 6,19 млрд руб. (+2,8% г/г).
• Себестоимость продаж: 8,52 млрд руб. (+22% г/г).

Один и тот же долг — а цифры разные.

• По методике эмитента (проектное финансирование под эскроу, НКД и деньги исключены) чистый долг к OIBDA — 1,4х. Выглядит комфортно.
• Но если подойти консервативно — полный долг с арендой минус деньги и эскроу — даёт уже 7,2х к EBITDA за 12 месяцев. А в полном виде — около 13х. На конец 2025-го консервативный показатель был 5,7х.

И вот главный тревожный сигнал: покрытие проектного долга эскроу снизилось с 85% до 70%. Раньше подушка была крепче, теперь компания сильнее зависит от других источников.
• Покрытие процентов ICR: 0,93х

В обращении находится 5 выпусков биржевых облигаций на 17 млрд рублей:

• Легенда БО 002P-07 $RU000A10FBB3 Доходность: 23,61%. Купон: 19%. Текущая доходность: 19,44% на 1 год 7 месяцев

• Легенда БО 002Р-04 $RU000A10C6Z5 Доходность: 23,89%. Купон: 20,25%. Текущая доходность: 20,11% на 9 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Электрорешения 001Р-04 $RU000A10FV02 (25,09%) ВВВ на 1 год 9 месяцев
• ТД РКС 002Р-06 $RU000A10C758 (31,99%) ВВВ на 1 год 8 месяцев
• ВУШ БО 001P-04 $RU000A10BS76 (40,99%) ВВВ+ на 1 год 7 месяцев
• Каршеринг Руссия 001P-06 $RU000A10BY52 (42,51%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,21%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (24,22%) ВВВ+ на 1 год 5 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (22,06%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (35,18%) ВВВ+ на 1 год

По итогу: Доходность нового выпуска — рыночная, и как мы видим до самых рискованных бумаг вроде «ВУШ», «Делимобиля» или коллеги по цеху «Эталона» и «ТД РКС» она не дотягивает. Проблемы девелоперского сектора на спаде деловой активности — история известная, поэтому эмитенты вынуждены выходить с премией к рынку.

Новое предложение 2Р08 длиннее 2Р07 примерно на пять месяцев, а по верхней границе даёт 23,75% — то есть премия к своим же выпускам около 15 б.п. Разница скромная, так что новый выпуск может быть интересен только по изначально заявленному купону 21,5%. Облигаций «Легенды» у меня нет, и добавлять - не планирую.

В группе BBB-/BBB+ разброс широкий: «Электрорешения» 1Р4 — доходность возле 25%, «ГЛОРАКС» 1Р4 — около 24,2%. А «Рольф» 1Р9 с 21,2% и «Воксис» 1Р2 с 22% премии не дают.

А как у вас? Есть в портфеле кто-то из перечисленных — или обходите повышенный риск стороной? Буду рад почитать в комментариях.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Что не так с облигациями "Легенды", если даже YTM 23,75% не убеждают?

ЭкоНива: щедрые 19,56% на фоне обвала прибыли. Стоит ли участвовать?

Группа компаний «ЭкоНива» — вертикально интегрированный аграрный холдинг, который держит под контролем всю цепочку: от заготовки кормов и животноводства до переработки и сбыта молока.

Компания работает с 1994 года. Сегодня в холдинг входят 42 фермы и 5 заводов по переработке молока, а сама группа объединяет 54 дочерние компании. Фермы и заводы расположены в центральной России, Поволжье, на Урале и в Сибири.

Параметры выпуска ЭкоНива-001P-04:

• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска ЭкоНива-001P-05:

• Купон: КС + 375 б.п.
• Квал: только для квалов

• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 26 октября 2026

Рейтинг надежности:

• Эксперт РА — уровень A (присвоен 16 февраля 2026).
• АКРА — уровень A+ (присвоен 28 января 2026).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка от продаж: 45,2 млрд рублей (снижение на 2,8%).
• Чистая прибыль: 1,1 млрд рублей (падение на 88,3% — почти в 9 раз по сравнению с 9,4 млрд рублей).
• EBITDA: 11.04 млрд руб. (-47,16% г/г)
• Рентабельность по EBITDA: 24,4%

• Общий доход группы: 56,4 млрд рублей (против 60,9 млрд рублей).
• Производство сырого молока: 813,2 тыс. тонн (рост на 4% год к году)

• Краткосрочные обязательства: 133,74 млрд (-1,9%)
• Долгосрочные обязательства: 38,18 млрд (+66,72%)
• Чистый долг: 94,89 млрд (+17,19%)

• Чистый долг/EBITDA LTM: 4,85х
• Покрытие процентов ICR: 1,15х

Главный удар по выручке: падение цен на сырое молоко. Средняя цена реализации на ферме - 41,25 рубля за кг. Год назад было 47,31 рубля. Получается, компания продала больше молока в тоннах, но за каждый килограмм выручила заметно меньше.

Вторая причина — рост операционных расходов. Подорожали корма, выросли затраты на содержание растущего поголовья, логистика и другие статьи.

Долговая ситуация остаётся напряжённой: часть длинного долга из-за нарушения ковенант перешла в категорию «до востребования» — около 49 млрд рублей.

Но кредиторы пошли навстречу: в апреле и августе 2026-го предоставили письма-отказы (waiver) от требования досрочного погашения и пересогласовали условия. Однако часть долга ещё в работе — примерно по 9,5 млрд переговоры продолжаются.

В обращении находятся 3 выпуска облигаций на 18 млрд рублей:

• ЭкоНива 001P-01 $RU000A10EJZ8 Доходность: 18,29%. Купон: 16,75%. Текущая доходность: 16,77% на 2 года 4 месяца

• ЭкоНива 001P-03 $RU000A10FHY2 Доходность: 18,82%. Купон: 15,75%. Текущая доходность: 16,03% на 1 год 11 месяцев

Что готовы предложить эмитенты со схожим рейтингом:

• АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (19,61%) А+ на 3 года до оферты
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,52%) А+ на 2 года 11 месяцев
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 1Р-08R $RU000A10FMY2 (17,13%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,0%) А+ на 2 года 7 месяцев

По итогу: Новое предложение 1Р04 длиннее 1Р01 примерно на семь месяцев, а по верхней границе даёт 19,56% — то есть премия к своим же выпускам около 130 б.п. Разница уже заметная: она компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов. Эмитента у меня в облигационном портфеле нет, но при таком заявленном купоне готов взять от 3% капитала.

В группе A+ верхняя YTP тоже смотрится достойно. Сопоставимую доходность даёт новый АвтобанФ-БО-П10 — 19,5%, он появился на вторичке буквально пару дней назад. Дальше по доходности идут НПС Капитал 1Р-01 — 19,2%, ВИС Финанс БО-П12 — около 18,5%, ОДК 1P-03 — 18,0%. Так что вывод простой: если итоговый купон окажется ниже заявленных 18%, АвтобанФ-БО-П10 — отличная альтернатива, только не забудьте про оферту у эмитента через 3 года. Всем спасибо за прочтение и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

ЭкоНива: щедрые 19,56% на фоне обвала прибыли. Стоит ли участвовать?

​✈ АКРА понизило кредитный рейтинг «Самолёта» до BBB(RU) и установило негативный прогноз.

Причины:
1. Слабые продажи и задержки ввода. Продажи в 2026 году ниже ожиданий агентства, доля проданных квартир к строительной готовности снизилась до 71% с 75% годом ранее, а в Ленобласти — до 36%.
2. Высокая долговая нагрузка. Скорректированный чистый долг — 8,2x к денежному потоку от операций, покрытие процентов — 1,7x. АКРА закладывает более медленное снижение ключевой ставки и ужесточение семейной ипотеки.
3. Давление проектного финансирования. На 30 июня 2026 года эскроу покрывали проектный долг на 51% против 59% на конец 2025 года. При высокой ставке проценты по проектным кредитам растут.
4. Рентабельность в 2024–2029 годах АКРА оценивает в 8–12% по FFO — средний уровень. Оценку стратегии понизили до средней из-за роста финансовых рисков.

Что поддерживает рейтинг:
· масштаб и рыночная позиция: 15 регионов, портфель около 4,5 млн кв. м, более 100 проектов;
· диверсификация: крупнейший проект даёт не более 10% выручки, ни один регион — не более 70%, основной источник — Московский регион.

При этом:
· пик погашений долга — 2027 год;
· доступ к публичному рынку ограничен, поэтому рыночное финансирование придётся замещать банковскими кредитами;
· по данным АКРА, текущих банковских лимитов для этого достаточно.

Иными словами, АКРА не ждёт дефолта «Самолёта», но видит повышенный риск ухудшения.

Негативный прогноз означает высокую вероятность нового понижения рейтинга в течение 12–18 месяцев.
Причины:
· покрытие процентов падает ниже 1x;
· цены на первичное жильё в Московском регионе снижаются более чем на 15% в 2026–2029 годах.
Повысить рейтинг могут, если покрытие процентов превысит 2,5x, а отношение долга к денежному потоку устойчиво опустится ниже 5x.

🪙Есть ли у «Самолёта» возможность выйти из кризиса?

Базово — есть. АКРА прямо говорит, что банковских лимитов достаточно для пика погашений в 2027 году, а значит, сценарий немедленного дефолта не базовый. Но выход не гарантирован: всё зависит от продаж, завершения проектов, рефинансирования и сохранения покрытия процентов выше 1x. Пока ситуация выглядит как «под контролем, но с высоким риском ухудшения».

Насколько облигации в зоне риска?
Рейтинг BBB(RU) — ещё инвестиционная категория, но с негативным прогнозом. Это не дефолтная зона, однако риск переоценки и снижения рейтинга повышен.

Для облигаций это означает, что вероятен рост доходностей и падение цен на плохих новостях;
· главный риск — 2027 год и рефинансирование;
· при снижении рейтинга возможны распродажи со стороны фондов;
· дефолт маловероятен в базовом сценарии, но заметно вырастет при покрытии процентов ниже 1x или падении московских цен более чем на 15%.

Вывод: облигации «Самолёта» находятся в зоне повышенного, но не критического риска. Краткосрочно ликвидность выглядит достаточной; среднесрочно ключевой момент — 2027 год и способность заместить рыночное финансирование банковским.
Облигации Самолёт продолжаю держать в портфеле ВДО. Понимаю, что риски для компании растут, но продавать пока не хочу. За космические доходности ( выше 50 %) приходится платить высоким риском.

Облигации Автобан-Финанс БО-П10: под 20% на 3 года. Определяем условия апсайда

«Автобан» — один из крупнейших частных дорожных строителей страны. Компания строит и реконструирует федеральные и региональные трассы по госконтрактам, выступая генподрядчиком Росавтодора и «Автодора».

А ещё владеет долями в концессиях: ЦКАД-3, ЦКАД-4, обход Тольятти и дублёр проспекта Гагарина в Нижнем Новгороде.

Сроки выплат впечатляют. По ЦКАД и дублёру Гагарина государство платит до 2047–2054 годов с индексацией по инфляции. По обходу Тольятти — до 2031-го. Совокупный объём реализованных и подписанных проектов ГЧП — больше 200 млрд рублей.

Головная компания группы — АО «ИСК «Автобан».

📍 Параметры выпуска АвтобанФ-БО-П10:

• Рейтинг: А+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: не менее 5 млрд рублей
• Срок обращения: 7 лет
• Купон: не выше 18,25% годовых (YTM не выше 19,86% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Put через 3 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Сбор заявок: до 12 октября 2026 (15:00 мск)
• Дата размещения: 14 октября 2026

Рейтинг надёжности:

• A+ «Стабильный» от Эксперт РА (подтверждён 3 августа 2026).

• A+ «Позитивный» от НКР (24 сентября 2026). Ранее — «Стабильный» (июль 2026).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

📍 Финансовые результаты МСФО за 2025 год:

• Выручка: 118,0 млрд руб. (-4% г/г)
• OIBDA: 14,1 млрд руб. (+38% г/г)
• Чистая прибыль: 9,0 млрд руб. (+36% г/г)

• Долгосрочная задолженность: 76,7 млрд руб. (−11,1%)
• Краткосрочная задолженность: 28,8 млрд руб. (+27,2%)

• Долг/EBITDA: 1,8х (против 1х годом раннее)
• Покрытие процентов: 2,0х (против 2,2х)

Что можно отметить в отдельности:

• Портфель заказов: больше выручки в 4,5 раза и растёт примерно на 20% в год. Хороший задел по будущим доходам.

• Концессии приносят финансовый доход: 14,7 млрд ₽. Государство платит за эксплуатацию объектов, и это частично перекрывает финансовые расходы (13,4 млрд ₽)

• Но вот что с деньгами. Операционный поток до оборотного капитала — 15,9 млрд ₽. После процентов (11,1 млрд) и налогов (3,8 млрд) остаётся всего 1,5 млрд ₽.

• Дивиденды съедают кэш. Выплачено 10 млрд ₽ — это сильно сократило свободные средства. Прибыль есть, но она уходит акционерам, а не остаётся в бизнесе.

В обращении находятся 6 выпусков биржевых бондов компании на 33,5 млрд рублей:

• АВТОБАН-Финанс БО-П08 $RU000A10ERE6 Доходность к Put-оферте 21.12.2028: 19,62%. Купон: 16,9%. Текущая доходность: 17,19%

• АВТОБАН-Финанс АО БО-П06 $RU000A108JD2 Доходность к Put-оферте 24.06 2027: 15,46%. Купон: 15%. Текущая доходность: 14,36%

❗️ Что готовы предложить эмитенты со схожим рейтингом надежности:

• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,67%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (16,91%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (17,95%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,24%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,4%) А+ на 2 года 4 месяца

По итогу: Условия нового выпуска выглядят привлекательно относительно прямых аналогов. Инструмент подходит как для краткосрочной стратегии — за счёт умеренного спекулятивного апсайда, так и для удержания до оферты сроком не менее трёх лет. Премия к собственным выпускам сохранится при итоговом купоне не ниже 18%.

В группе A+ верхняя YTP смотрится также конкурентно. ВИС Финанс БО-П12 — около 18,6%, НПС Капитал 1Р-01 — примерно 19,2%, ОДК 1P-03 — около 17,9%. Даже с учётом разницы в дюрации и бизнес-профиле 19,86% находится в верхней части диапазона. Всем спасибо за прочтение и поддержку постов.

А что скажете Вы — планируете участвовать в размещении?

✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Облигации Автобан-Финанс БО-П10: под 20% на 3 года. Определяем условия апсайда

ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда

Группа «ВИС» — холдинг, ведущий операционную деятельность с 2000 года. Компания работает преимущественно с использованием механизма государственно-частного партнёрства.

За время работы построено около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.

Ключевая особенность бизнес-модели: 96% портфеля проектов приходится на концессии и ГЧП. Это означает, что основным плательщиком по контрактам выступает государство — федеральный и региональные бюджеты.

Параметры выпуска Вис Финанс БО-П17:

• Рейтинг: A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 2,5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 06 октября 2026 (15:00 мск)
• Дата размещения: 09 октября 2026

Рейтинги надежности:

• A+ «стабильный» от Эксперт РА (подтверждён 24 июля 2026 года)
• АА- «стабильный» от НКР (присвоен 16 июля 2026 года)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 14,5 млрд руб. (-37% г/г)
• EBITDA: 4,7 млрд руб. (-56% г/г)
• Чистый убыток: 2,6 млрд руб. (против прибыли 1,1 млрд руб.)
• Капитал: 15,0 млрд ₽ (-14,8% за 6 мес)
• Денежные средства: 13,5 млрд ₽ (-20,6% за 6 мес)

• Чистый долг: 83,8 млрд ₽ (+10,6% за 6 мес)
• Чистый долг/EBITDA LTM: около 2,3х.
• Покрытие процентов ICR: 0,58х (было 1,16х)

Убыток в первом полугодии возник из-за временного сокращения объёмов работ — завершились основные работы по ряду проектов. При этом часть других проектов как раз переходит в активную стадию. Но есть и тревожные сигналы: чистый долг растёт, а операционный денежный поток ушёл в минус.

Главный риск для держателей облигаций — пик погашений в 2027 году. Компании нужно рефинансировать 8,5 млрд рублей. Если смотреть по месяцам, самый напряжённый момент — сентябрь–октябрь 2027 года. Период, когда нужно погасить 5,0 млрд рублей номинала. Это больше половины всех погашений года и самый напряжённый период за всю историю заимствований эмитента.

В обращении находятся 12 выпусков биржевых облигаций на 24,75 млрд рублей:

• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 Доходность: 18,88%. Купон: 16,5%. Текущая доходность: 16,78% на 3 года

• ВИС ФИНАНС БО-П16 $RU000A10FXE1 Доходность: 18,70%. Купон: 17,5%. Текущая доходность: 17,3% на 2 года 10 месяцев

• ВИС ФИНАНС БО-П13 $RU000A10FJ16 Доходность: 18,18%. Купон: 16,5%. Текущая доходность: 16,52% на 2 года 8 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,18%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (17,04%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,28%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,39%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,38%) А+ на 2 года 4 месяца

По итогу: Верхняя граница нового выпуска даёт YTM около 19,56%. Это примерно 70 б.п. премии к собственной вторичке.

Внутри рейтинговой группы A+ ориентир тоже смотрится конкурентно. «НПС Капитал» 1Р1 торгуется под 19,18%, ОДК 1P3 — около 18,28%, а «АФК Система» 2Р4 даёт примерно 18,1%. То есть новое предложение от «ВИС» находится в верхней части рынка — и это выглядит очень интересно даже со спекулятивной точки зрения.

Умеренная премия в доходности сохранится при купоне не ниже 17,75%. Сам участвовать не планирую: у меня уже есть 12-й выпуск, планирую наращивать его по мере снижения цены.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда

Новый кроссовер – из магнитогорской стали для LADA Azimut

На АВТОВАЗе начали серийное производство нового кроссовера LADA Azimut. ММК выпускает для модели горячеоцинкованный автолист. Кузов автомобиля, включая крышу и моторный отсек, полностью оцинкован. Все лицевые детали имеют двухстороннее цинковое покрытие для защиты от коррозии.

ММК и АВТОВАЗ являются стратегическими партнёрами. Продукция Магнитки используется также при производстве LADA Vesta и LADA Aura, а комбинат обеспечивает более 80% потребности автопроизводителя в металлопродукции.

«В фокусе нашего взаимодействия – освоение перспективных видов металлопродукции для автопроизводства и определение дополнительных характеристик металлопроката для перспективных моделей. Я уверен, что новый кроссовер наших тольяттинских партнёров, изготовленный из магнитогорского металла, позволит потребителю получить качественный и надёжный российский автомобиль», – отметил председатель совета директоров ПАО «ММК» Виктор Рашников.

$magn
#mmk #ммк

Новый кроссовер – из магнитогорской стали для LADA Azimut

Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска

ПАО «Каршеринг Руссия» (Делимобиль) #DELI — ведущая каршеринговая компания в России. Работает более чем в 20 городах, а автопарк насчитывает около 27 тыс. автомобилей.

Компания имеет собственное технологическое решение по распределению и тарификации аренды автомобилей, а также выстраивает свои обслуживающие мощности, что является конкурентным преимуществом.

Параметры выпуска КарРус-001Р-10:

• Рейтинг: ВВВ+ (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 1,5 года
• Купон: не выше 23,50% годовых (YTM не выше 26,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор поручений: до 30 сентября 2026
• Дата размещения: 05 октября 2026

Что с рейтингами:

• АКРА 30 декабря 2025 года понизило рейтинг с A до BBB+(RU), сменило прогноз на «негативный».

• НКР присвоило свой рейтинг впервые — 3 июня 2026 года, на уровне BBB+ со стабильным прогнозом.

Ближайший момент истины — 25 декабря. Тогда АКРА будет пересматривать рейтинг с учётом отчётности за 9 месяцев и результатов погашения 001Р-04.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 14,2 млрд руб. (-4% г/г)
• EBITDA: 2.4 млрд руб. (-6% г/г)
• Рентабельность по EBITDA: 17%

• Операционный денежный поток: 4,0 млрд руб. (+36% г/г)
• Свободный денежный поток: 3,8 млрд руб. (+47% г/г)

• Чистый долг: 34,9 млрд руб.
• Чистый долг/EBITDA: 5,8х (против 4,8х годом ранее)
• Покрытие процентов: 1,30х (против 0,95х годом ранее).

У компании есть подушка — резервный фонд. В конце декабря прошлого года компания подписала договоры с мажоритарным акционером Винченцо Трани и ещё одной собственной структурой. Были открыты кредитные линии на 7,5 млрд и 2,5 млрд рублей соответственно. Именно эти средства должны частично покрыть предстоящие погашения.

• 8 октября 2026. Предстоит погасить флоатер 001Р-04 на сумму около 3,3 млрд рублей. Линий Трани и других источников хватает с запасом.

• Главная угроза — август 2027 года. Самая массированная точка погашений: 6,0 млрд рублей одномоментно. Выпуски 001Р-03 и 001Р-07 гасятся 18 и 2 августа соответственно.

Формально кредитных линий хватает, однако после этого погашения буфер сократится до ~2 млрд рублей.

В обращении находится 6 выпусков биржевых облигаций компании на 13,4 млрд рублей:

• Каршеринг Руссия 001P-09 $RU000A10FQB1 Доходность: 36,60%. Купон: 22%. Текущая доходность: 27,09% на 3 года 3 месяца

• Каршеринг Руссия 001Р-08 $RU000A10F512 Доходность: 39,24%. Купон: 22%. Текущая доходность: 26,02% на 2 года 6 месяцев с амортизацией

• Делимобиль 001Р-06 $RU000A10BY52 Доходность: 42,39%. Купон: 20%. Текущая доходность: 24,92% на 1 год 8 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• ВУШ БО 001P-04 $RU000A10BS76 (36,85%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,34%) ВВВ+ на 1 год 7 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,78%) ВВВ+ на 1 год 5 месяцев
• Илон 001P-01 $RU000A10EG44 (17,05%) ВВВ+ на 1 год 4 месяца
• Воксис 001Р-02 $RU000A10E9Z7 (21,16%) ВВВ+ на 1 год 4 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (38,51%) ВВВ+ на 1 год 1 месяц
• Уралкуз 001Р-03 $RU000A10DBV6 (26,95%) ВВВ+ на 12 месяцев

По итогу: Главная проблема нового размещения — своя же вторичка: на волатильном рынке долга она торгуется сильно ниже номинала, давая YTM под 40% вместо 26%. При текущих котировках 001Р-10 неинтересен ни для фиксации доходности, ни для спекуляции. Сомневаюсь, что найдётся покупатель, а деньги компании сейчас пригодились бы.

Из облигаций «Дели» я вышел ещё в начале года, когда ситуация казалась слишком неопределённой. Сейчас появилась некоторая ясность по финансированию погашений, но её недостаточно для возврата в бумаги. Проблем и рисков по-прежнему много, поэтому предпочитаю держаться в стороне. А вы готовы держать такие облигации?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска

Аналитики ставят на $VSEH: новое покрытие и рост таргетов


По результатам отчета за первое полугодие еще два крупных банка улучшили оценки по акциям $VSEH — от 120 ₽ за акцию 📈

📌 Газпромбанк начал аналитическое покрытие акций ВИ.ру с рекомендацией «ПОКУПАТЬ» и целевой ценой 124 ₽ на основе DCF-оценки

В отчете аналитики отмечают, что рынок пока недооценивает сочетание трех факторов:
▫️ высокой доли B2B
▫️ роста операционной эффективности
▫️ делевериджа (снижения долговой нагрузки)

Среди катализаторов переоценки — нормализация DIY-рынка во втором полугодии, подтверждение траектории рентабельности и развитие дивидендной истории.

📌 SberCIB подтвердил рекомендацию «ПОКУПАТЬ» и повысил целевую цену до 120 ₽ за акцию

По мнению аналитиков, инвестиционную привлекательность компании поддерживают рост рыночной доли, восстановление B2C, высокая денежная конверсия и потенциал повышения дивидендной доходности.

💬 Как вы оцениваете обновленные таргеты? Делитесь мнением в комментариях!

#аналитика #VSEH #быстреерынка

Аналитики ставят на $VSEH: новое покрытие и рост таргетов

Дебют ЛОЭСК 001Р-01: щедрое предложение под 20%. Насколько это интересно?

АО «ЛОЭСК» — региональная электросетевая компания, обеспечивающая электроснабжение городов, посёлков и промзон Ленинградской области. Вторая по величине в регионе после «Ленэнерго» и одна из крупнейших в стране.

Структура акционеров: 75,01% — у основателя компании Андрея Сизова, 24,99% — у Ленинградской области.

Параметры выпуска ЛОЭСК 001Р-01:

• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 1 млрд рублей
• Срок обращения: 3 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Сбор заявок: до 24 сентября 2026
• Дата размещения: 29 сентября 2026

Кредитные рейтинги:

• 10 сентября НКР присвоило ЛОЭСК кредитный рейтинг А со стабильным прогнозом. Долговая нагрузка компании по итогам 2025 года — 2,8. Агентство ожидает снижения показателя до 2,2 к 31 декабря 2026 года.

Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 5,7 млрд руб. (+15,5% г/г)
• EBITDA: 3,0 млрд руб. (-22,4% г/г)
• Чистая прибыль: около 0,7 млрд руб. (рост примерно в 7 раз г/г)

• Чистый долг: 12,9 млрд руб.
• Чистый Долг/EBITDA LTM: 2,95
• Покрытие процентов ICR: 3,35

Из того, что сильно меня настораживает - это займы бенефициару. На конец 2025 года они составили 5,09 млрд против 3,55 млрд годом ранее.

Из чего состоит долг:

• 2,8 млрд — по договорам АО «ЛОЭСК» под 18,11%, погашение в марте 2030-го.
• 1,5 млрд — по договору АО «РЭС» по ставке «ключевая + 9,5%», погашение в декабре 2026-го.

Начисленный финансовый доход — 955 млн, а все процентные поступления группы за год — лишь 22 млн. Это ещё не доказательство просрочки, но начисленный доход пока слабо подкреплён живыми деньгами. Цель займов не раскрыта. Просто «займы контролирующему лицу».

Схема выглядит так: компания занимает у банков под 18–24%, а потом выдаёт эти деньги собственнику под похожие ставки. Но бенефициар не платит — ни проценты, ни тело. На бумаге компания прибыльна, потому что проценты начисляются. По факту — денег нет, а резерв под обесценение растёт.

Ближайшая проверка — возврат 1,5 млрд дочерней структуре РЭС в декабре 2026 года.

Также имеется эпизод с банкротством: В марте 2026 года ООО СЗ «ДМ-Южный» подало заявление о банкротстве ЛОЭСК из-за невозврата аванса 10,4 млн ₽ по договору технологического присоединения. 3 августа производство прекращено — заявитель отказался от иска. Но сам факт: спор с одним подрядчиком довёл компанию до заявления о банкротстве.

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Полипласт П02-БО-16 $RU000A10F7V9 (23,36%) А на 2 года 7 месяцев
• Группа ЛСР 2Р-01 $RU000A10EYH5 (20,22%) А на 2 года 6 месяцев с амортизацией
• СТМ 1P4 $RU000A1082Y8 (19,04%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,64%) А на 2 года 5 месяцев
• Интерлизинг 1Р-11 $RU000A10B4A4 (19,18%) А на 2 года 5 месяцев с амортизацией
• ГМС 2Р-03 $RU000A10FXM4 (17,98%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,09%) А на 1 год 9 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (17,17%) А на 1 год 5 месяцев

По итогу: Доходность на бумаге выглядит привлекательно, однако премия, на мой взгляд, не полностью компенсирует специфические риски. Вы получаете всего на 1,5–2 п.п. больше, чем у чистых эмитентов с тем же рейтингом A, а взамен — займы собственнику, нулевая ликвидность и растущая просрочка. Это неравноценный обмен.

Если разместят по верхней границе — премия будет ощутимой, и место для роста на вторичке останется. Но брать стоит только при купоне от 18% и выше, и с полным пониманием, на что подписываетесь.

Лично я предпочту удерживать в данной рейтинговой группе «Полипласт» и «ЭкоНиву». За этим эмитентом продолжу наблюдение. Решение об участии пока не принято — при изменении, сообщу отдельно. А что скажите Вы, планируете участвовать?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Дебют ЛОЭСК 001Р-01: щедрое предложение под 20%. Насколько это интересно?

6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит

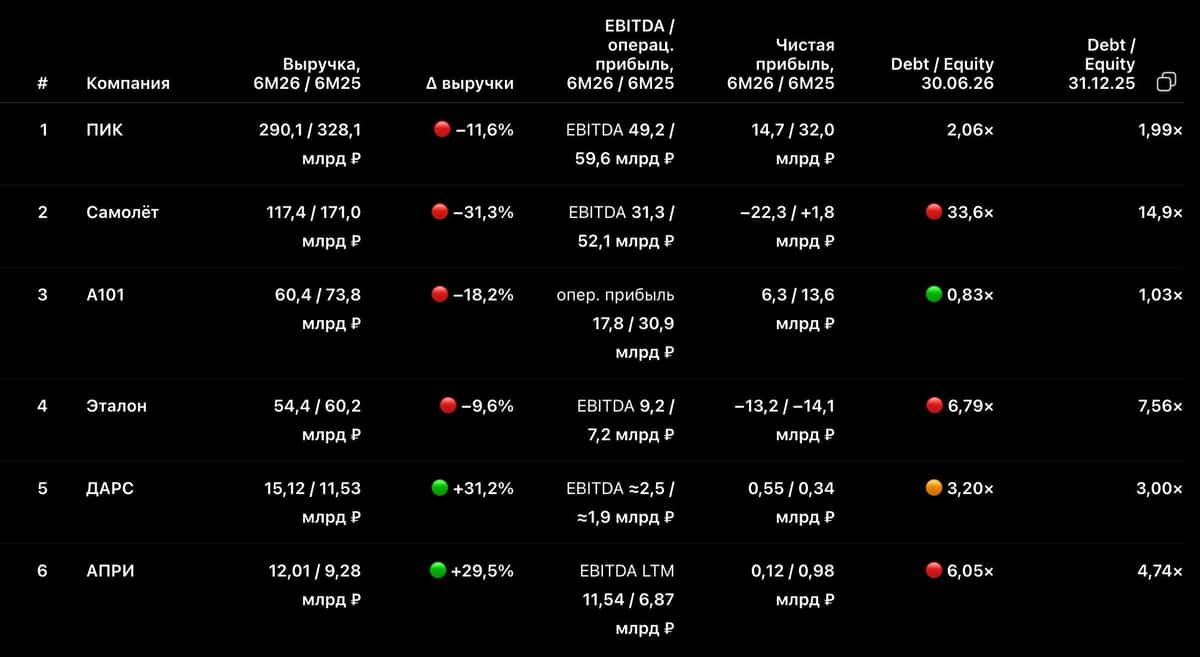
Собрал таблицу по 6 девелоперам за 1 полугодие 2026 года:
ПИК, Самолёт, А101, Эталон, ДАРС и АПРИ. (удобно сравнивать, 2 крупных, 2 средних, и 2 региональных)

В таблице суммарная выручка снизилась с 654 млрд ₽ до 549 млрд ₽.
Это примерно -16% год к году.

Чистая прибыль изменилась сильнее.
За 6М 2025 в таблице было +34,6 млрд ₽ прибыли.
За 6М 2026 уже -13,8 млрд ₽ убытка.

Важная оговорка.
Выручку, EBITDA и чистую прибыль я сравниваю за 6М 2026 против 6М 2025.

Debt / Equity — это балансовый показатель. Его сравниваю на две даты: 30.06.2026 против 31.12.2025.
То есть по долговой нагрузке смотрю, как изменился баланс за первое полугодие 2026 года.

ПИК
Выручка: 290,1 млрд ₽ против 328,1 млрд ₽.
Это -11,6%.
EBITDA: 49,2 млрд ₽ против 59,6 млрд ₽.
Чистая прибыль: 14,7 млрд ₽ против 32,0 млрд ₽.
Debt / Equity на 30.06.2026: 2,06х.
На конец 2025 года было 1,99х.
ПИК остаётся крупнейшей компанией в таблице, но прибыль упала больше чем в 2 раза.

Самолёт
Самая тяжёлая строка.
Выручка: 117,4 млрд ₽ против 171,0 млрд ₽.
Это -31,3%.
EBITDA: 31,3 млрд ₽ против 52,1 млрд ₽.
Чистая прибыль: -22,3 млрд ₽ против +1,8 млрд ₽ годом ранее.
Debt / Equity на 30.06.2026: 33,6х.
На конец 2025 года было 14,9х.
Мультипликатор вырос больше чем в 2 раза за полгода.
Для меня это главный показатель в таблице.

А101
Выручка: 60,4 млрд ₽ против 73,8 млрд ₽.
Это -18,2%.
Операционная прибыль: 17,8 млрд ₽ против 30,9 млрд ₽.
Чистая прибыль: 6,3 млрд ₽ против 13,6 млрд ₽.
Компания остаётся прибыльной, но динамика слабая.
А101 просела по выручке и прибыли, но по Debt / Equity выглядит сильнее остальных компаний в таблице: 0,83х на 30.06.2026 против 1,03х на конец 2025 года.

Эталон
Выручка: 54,4 млрд ₽ против 60,2 млрд ₽.
Это -9,6%.
EBITDA выросла: 9,2 млрд ₽ против 7,2 млрд ₽.
Чистый убыток остался большим: -13,2 млрд ₽.
Годом ранее было -14,1 млрд ₽.
Debt / Equity на 30.06.2026: 6,79х.
На конец 2025 года было 7,56х.
Долговая нагрузка снизилась, но уровень всё ещё высокий.

ДАРС
Выручка: 15,1 млрд ₽ против 11,5 млрд ₽.
Это +31,2%.
EBITDA: около 2,5 млрд ₽ против 1,9 млрд ₽.
Чистая прибыль: 0,55 млрд ₽ против 0,34 млрд ₽.
Debt / Equity на 30.06.2026: 3,2х.
На конец 2025 года было 3,0х.
ДАРС растёт, но рост идёт на фоне активной инвестиционной фазы и входа в московские проекты.
Об это я писал выше, листайте.

АПРИ
Выручка: 12,0 млрд ₽ против 9,3 млрд ₽.
Это +29,5%.
EBITDA LTM: 11,5 млрд ₽ против 6,9 млрд ₽.
Чистая прибыль: 0,12 млрд ₽ против 0,98 млрд ₽.
Debt / Equity на 30.06.2026: 6,05х.
На конец 2025 года было 4,74х.
Выручка растёт, долговая нагрузка тоже растёт, прибыль почти исчезла.
Это плохая комбинация.
Отдельно по рынку.
По исследованию НКР и ЕРЗ, совокупный долг 11 крупнейших застройщиков за 2025 год вырос на 30%, до 3,1 трлн ₽.
Выручка выросла только на 15%, до 2,2 трлн ₽.
Средства на эскроу росли медленнее долга: +23% против +30%.

Выводы:
В 2026 году таблицу девелоперов надо читать через баланс, причём с лупой!
ПИК остаётся крупнейшим, но прибыль сильно снизилась.
Самолёт показывает самый жёсткий рост долговой нагрузки.
А101 прибыльная, но тоже просела по выручке и прибыли.
Эталон улучшил Debt / Equity, но остаётся в высокой зоне долга. (напишу потом отдельно про рассрочки)
ДАРС и АПРИ растут по выручке, но у обоих рост требует внимательного контроля долга.

Главные показатели сейчас:
Debt / Equity - да
Net Debt / EBITDA - нет
покрытие проектного
финансирования эскроу - да
чистая прибыль - да
динамика запусков - нет

Почему? Рост выручки сам по себе уже ничего не гарантирует.
Главный риск 2026 года для девелоперов — обслуживание долга при более слабой прибыли.
Продажи ещё пока есть.
Капитал и прибыль выдерживают уже не у всех.

P.S. То есть проблема системная.
Девелоперы продолжают финансировать проекты, а продажи и прибыль уже не успевают за ростом долга.
6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит

Дебют Нацпроектстрой Капитал: щедрое предложение под 19,2%. Но есть нюанс

«Нацпроектстрой Капитал» — это финансовая «дочка» крупного инфраструктурного холдинга «ГК НПС». Она создана для привлечения денег и организации финансирования всей группы. По выпуску отвечает головная компания — поручительство от АО «ГК НПС».

Сам «Нацпроектстрой» — один из крупнейших инфраструктурных холдингов страны: проектирует, строит и обслуживает дороги, железнодорожные объекты, энергетику, аэропорты и порты.

Параметры выпуска Нацпроектстрой Капитал 001Р-01:

• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: от 5 млрд рублей
• Срок обращения: 3 года
• Купон: не более 17,7% годовых (YTM не выше 19,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Нацпроектстрой Капитал 001Р-02:

• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 2,5 года
• Купон: КС + 450 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: только для квалов

• Сбор заявок: до 15 сентября 2026
• Дата размещения: 18 сентября 2026

Кредитные рейтинги:

• «Эксперт РА» — уровень A+, статус "ожидаемый" (присвоен 13 августа 2026 года).

Статус «ожидаемый» (EXP) означает, что рейтинг присвоен до фактического размещения выпуска — на этапе планирования. Такой статус временный: он действует до момента фактического размещения облигаций, после чего агентство обычно присваивает финальный рейтинг — уже без пометки EXP.

Поэтому, увидев EXP, не стоит воспринимать его как окончательную истину. После размещения имеет смысл проверить финальный рейтинг — он может как совпасть с ожидаемым, так и скорректироваться.

• НКР — уровень А, прогноз стабильный (присвоен 10 апреля 2026 года)

Финансовые результаты за 6 месяцев 2025 года:

• Выручка: 689,4 млрд руб. (+19% г/г)
• Долговые обязательства: 245,2 млрд руб.
• Рентабельность EBITDA: 12,5% (против 11,3% годом ранее)

• Чистый Долг/EBITDA: 2,0 (против 2,3 годом ранее);
• ICR: 1,8 (против 3,6 годом ранее).

Смущает отсутствие свежей отчётности за 2026 год: ни МСФО, ни РСБУ. Последние данные, на которые смотрят агентства, — за 12 месяцев до 30 июня 2025 года. Ближайший триггер для пересмотра — полугодовая МСФО за 2026-й, ожидаем в сентябре–октябре.

На бирже бумаг этой компании пока нет. В июле Мосбиржа зарегистрировала бессрочную программу облигаций «Нацпроектстрой капитала» на 100 млрд рублей — в её рамках можно размещать выпуски сроком до 10 лет.

Что готовы предложить эмитенты со схожим рейтингом надежности:

• ОДК 001P-03 $RU000A10FG76 (17,84%) А+ на 2 года 8 месяцев
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) А на 2 года 8 месяцев
• ЭкоНива 001Р-01 $RU000A10EJZ8 (17,58%) А на 2 года 5 месяцев
• Р-Вижн 001Р-03 $RU000A10EKZ6 (16,25%) А+ на 2 года 5 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,07%) А на 1 год 11 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (19,94%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (17,55%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (17,05%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,48%) А на 1 год 2 месяца

По итогу: Есть три вещи, которые настораживают: покрытие процентов падает, долг может вырасти из-за крупных проектов, а отчётность компания показывает не полностью.

Но при этом трёхлетний фикс — интересная история. Ставка, скорее всего, будет снижаться, а значит, можно зафиксировать высокую доходность надолго. Если разместят у верхней границы, премия к рынку будет ощутимой — и останется место для роста цены на вторичке.

Новый выпуск даёт хорошую премию к рынку — это создаёт спекулятивный интерес на размещении. Но заходить стоит при купоне в верхней части диапазона — от 17,4% и выше, и с полным пониманием кредитных рисков. При таком купоне я готов взять до 2% от капитала и ждать свежую отчётность.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Дебют Нацпроектстрой Капитал: щедрое предложение под 19,2%. Но есть нюанс