Поиск
ПИК. Отчет за 2 пол 2025 по МСФО
Тикер: #PIKK
Текущая цена: 548
Капитализация: 362 млрд
Сектор: Застройщики
Сайт: https://pik-group.ru/
Мультипликаторы (LTM):
P/E - 5.26
P/BV - 0.88
P/S - 0.47
ROE - 16.7%
ND/EBITDA - 3.86 (без учета эскроу)
EV/EBITDA - 6.87 (без учета эскроу)
Акт/Обяз - 1.28
Что нравится:
✔️выручка выросла на 34.5% п/п (328.1 → 441.2 млрд);
✔️чистый долг без учета эскроу снизился на 7.1% п/п (424.2 → 498.8 млрд). ND/EBITDA улучшился с 4.19 до 3.86;
✔️чистая прибыль увеличилась на 15% г/г (32 → 36.8 млрд);
Что не нравится:
✔️нетто фин расход вырос в 5 раз п/п (6.7 → 33.3 млрд);
✔️остаток на эскроу счетах сократился на 5.9% п/п (529.8 → 498.3 млрд);
Дивиденды:
Рекомендованный целевой уровень ежегодных дивидендов составляет не менее 30% скорректированной чистой прибыли по МСФО.
В начале октября совет директоров отменил дивидендную политику.
Мой итог:
Новые продажи за 2 полугодие снизились на 30% п/п (1031 → 722 тыс. кв. м). Объем ввода в эксплуатацию нет смысла смотреть по полугодиям, так как второе полугодие обычно значительно выше первого. За год он вырос на 26% г/г (2530 → 3187 тыс кв. м). Остаток на эскроу за полугодие уменьшился, но за год прирост на 12.8% г/г.
По выручке увеличение как за полгода (но тут есть сезонность из-за более высокого объема ввода в эксплуатацию), так и за год (+14% г/г, 675.1 → 769.2 млрд). Рост выручки и улучшение операционной рентабельности с 11.9 до 26.7% перевесили увеличение нетто фин расхода и большую эффективную ставку налога на прибыль (38.9% vs 25% в 1 пол 2025). Как итог прирост прибыли за полгода. За год чистая прибыль выросла в 2.4 раза г/г (28.7 → 68.8 млрд).
Долговая нагрузка ослабла за счет увеличения денежных средств в сочетании с ростом EBITDA. Если учесть остатки на эскроу, то чистый долг даже отрицательный (-35 млрд).
Если смотреть на цифры, то сейчас ПИК выглядит лучше всех из четверки основных девелоперов. Но проблемы у компании в другой плоскости. Различными способами миноритарии выдавливаются из компании.
Во-первых, как писалось в прошлом разборе, ПИК официально отметил див. политику, зафиксировав и так существовавший факт отсутствия дивидендов.
Во-вторых, миноритариев подталкивали к продажам акций через рекомендацию СД об обратном сплите 100 к 1 (без выкупа дробных акций). То есть, если у человека не было бы на руках кратного 100 количества, то эти дробные остатки остались бы фантиками. Логично, что многие продавали свое небольшое количество акций, чтобы не остаться с фантиками на руках. Но после всей шумихи акционеры не одобрили обратный сплит. Так совпало.
В-третьих, после предыдущего финта появился мажоритарий АО "Недвижимые решения" с 85% долей. Была попытка сделать нерыночную оферту по выкупу оставшейся доли с рынка, но тут уже вмешался ЦБ и принудил сделать более честную оферту по цене 551 руб. Оферта должна была завершиться 12 июня. Ожидалось, что в течение июня АО "Недвижимые решения" объявят результаты, но пока тишина. Если доля в капитале превысит 95%, то далее может быть объявлен принудительный выкуп оставшихся акций. А за ним уже и делистинг.
Вот и получается, что отношение к миноритариям, мягко говоря, плохое, а сама компания по всей видимости стремится к тому, чтобы перестать быть публичной и уйти с рынка. По этой причине инвестору даже не стоит смотреть в сторону ПИК.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Индекс уперся в потолок, а доходности ОФЗ снова выше 16%. Что дальше?
В ходе вчерашней торговой сессии индекс ММВБ предпринял попытку закрепиться выше отметки 2400, однако натиск оказался безуспешным. Тем не менее, ранее рынок продемонстрировал уверенный отскок от уровней 2200.
На дневном таймфрейме висит тяжелый уровень 2390–2400, и без внешнего импульса мы там застрянем. Рынок уперся в потолок, и единственное, что может вытянуть его наверх — это надежда на прогресс в переговорах по Украине. Пока слухов нет — покупатели бессильны.
Главным фактором поддержки сейчас выступает ослабление национальной валюты. Стоит отметить, что текущее месячное снижение рубля на 10% стало максимальным с декабря 2022 года, причем основная динамика была заложена рынком на ожиданиях отмены сделок зеркалирования еще до официального анонса.
Рынок долга: Давление продаж ослабло, но инфляционные и геополитические риски, а также топливный кризис никуда не ушли. Доходности длинных ОФЗ вновь поднялись выше 16,1% по ряду выпусков (26248, 26247, 26253, 26254, 26250).
Согласно опубликованному графику, в III квартале 2026 года Минфин проведет 14 аукционов ОФЗ с плановым объемом привлечения 1,5 трлн рублей. Квартальный ориентир остался без изменений относительно предыдущего периода. Сегодня планируется аукцион по размещению облигаций серии 26251 с погашением 28 августа 2030 г.
На годовом собрании акционеров Сбербанка $SBER Герман Греф дал четкий сигнал регулятору: ставку нужно снижать. Он отметил, что реальная стоимость денег (более 10%) превратилась из инструмента охлаждения в фактор угнетения деловой активности, и что текущая инфляция во многом обусловлена структурными, а не монетарными причинами.
По его мнению, ужесточение ДКП в такой ситуации наносит больше вреда, чем пользы. Собрание, кстати, запомнится еще и рекордными дивидендами: акционеры утвердили выплату более 850 млрд рублей с доходностью свыше 12% — на фоне заявлений о переохлаждении это выглядит довольно контрастно.
Миноритарии ВТБ $VTBR снова попали под раздачу: дивиденды утверждены (9,71 руб./акц.), но тут же одобрили допэмиссию на 314 млрд, размывшую их на 20%. То есть стратегию банка снова оплатили за счет мелких держателей.
Костин пообещал, что к 2027–2029 гг. выплаты достигнут 50% от чистой прибыли, а союз с WB принесет дополнительную стоимость. Правда, оценить эту синергию получится только в 2027 году. И да, новых допэмиссий он тоже не исключил.
Золото теряет статус защитного актива: квартальное падение на 11% — худшее с 2013 года. После длительного роста в 2024-м рынок развернулся — инвесторы бегут из металла из-за ожиданий высокой ставки ФРС, которую провоцируют инфляция, нефтяной шок и геополитика.
Аналитики предупреждают, что давление сохранится: крепкий доллар, падение нефти и рост длительных ставок не оставляют металлу шансов на восстановление в ближайшее время.
• Лидеры: Промомед #PRMD (+5,5%), Аренадата #DATA (+5,2%), Озон Фармацевтика #OZPH (+4,8%)
• Аутсайдеры: Фармсинтез #LIFE (-6,8%), Система #AFKS (-5,9%), Henderson #HNFG (-4,55%)
01.07.2026 - среда
• #MRKU закрытие реестра по дивидендам 0.0612 руб
• #MRKC последний день с дивидендом 0.0385 руб
• #MRKV последний день с дивидендом 0.0212 руб.
Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!
'Не является инвестиционной рекомендацией
Дивиденды отменяются, вопросы остаются
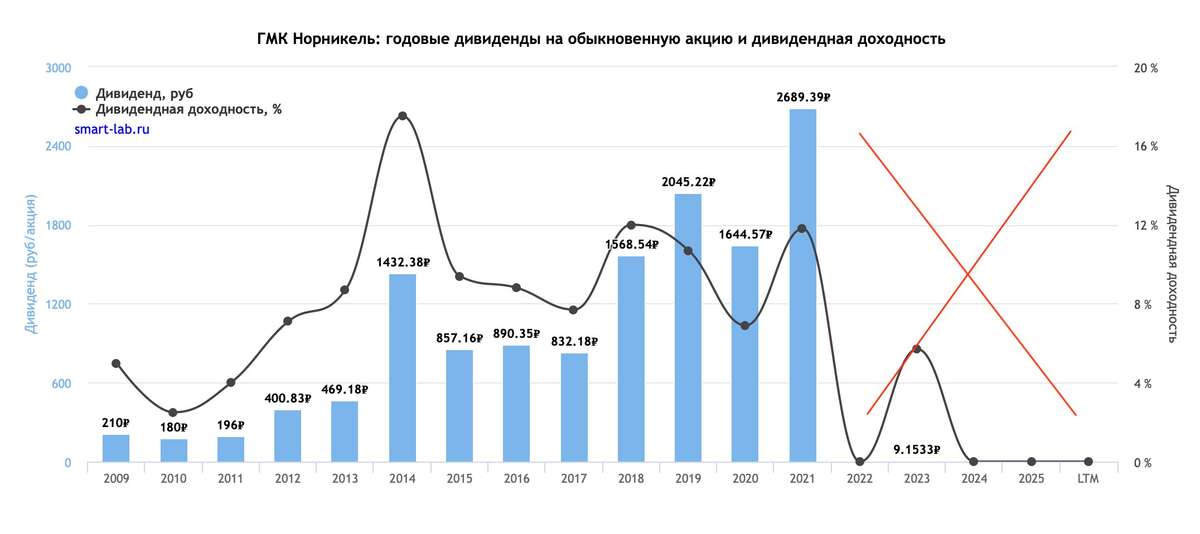
Дивидендный сезон 2026 года идет полным ходом. Несмотря на сложную экономическую конъюнктуру, ряд компаний сохраняют "здоровую" практику дивидендных выплат. Ранее нас порадовал Полюс $PLZL и X5 $X5 Однако есть пул компаний, которые пытаются нас убедить, что платить на таком рынке нельзя, что это нормально. Газпром $GAZP, Россети Центр $MRKC, теперь и Норникель $GMKN, все они оставили нас без дивидендов. На последнем предлагаю остановиться отдельно.
Итак, 25 мая Совет директоров ГМК принял во внимание, цитирую, «циклический характер рынков металлов, производимых обществом, а также необходимость сохранения высокого уровня кредитоспособности» и рекомендовал отказаться от выплаты дивидендов за 2025 год.
💿 Данное решение вызывает уйму вопросов. Последние несколько лет ГМК последовательно формирует у рынка одну и ту же мысль: даже при наличии денег дивиденды для миноритариев больше не являются приоритетом. Финансовые результаты за 2025 год лишь усиливают этот тезис. Напомню, что свободный денежный поток компании по итогам года составил $3,5 млрд, и даже скорректированный FCF перевалил $1,5 ярда. Тут впору садиться и разбираться, что за корректировки такие, но сегодня не об этом.
📊 Примечательно, что отказ от дивидендов произошел на фоне сильной ценовой конъюнктуры. Во втором полугодии к росту цен на металлы платиновой группы добавились медь и никель, а сам ГМК прошел год с устойчиво положительным денежным потоком. По сути, рынок снова увидел знакомую картину: металлы растут, компания зарабатывает, но миноритарии участия в этом результате не получают.
Ранее логика менеджмента выглядела понятной: будет положительный денежный поток - вернутся и дивиденды. Однако FCF остается положительным уже продолжительное время, включая куда менее комфортные периоды на рынке металлов. А мы все также четвертый год подряд сидим без дивидендов.
💰 На этом фоне особенно болезненно воспринимается история с Быстринским ГОКом. Выплаты структурам Потанина и его китайских партнеров продолжаются в рамках акционерного соглашения. Получается любопытная конструкция: для одних акционеров обязательства по дивидендам работают без изменений, а для миноритариев Норникеля каждый год находится новая причина «еще немного подождать».
Для почти полумиллиона частных инвесторов проблема уже давно вышла за рамки одного решения Совета директоров. Доверие к менеджменту и их будущим решениям подрывается на глазах (туда же отправляются дочки Россетей и Газпром). Регулярное выпадение Норникеля из Народного портфеля Мосбиржи лишь фиксирует ту оценку, которую рынок постепенно дает всей этой истории.
❗️Не является инвестиционной рекомендацией
♥️ Ставь лайк, если тебя тоже беспокоит тема дивидендов. Ведь они - то немногое, что еще сохраняет интерес к акциям на рынке РФ, пока.
🚀 ПИК переворачивает стратегию: отказ от обратного сплита + революция в дивидендах
Акции ПИК взлетели на 10% — рынок отреагировал на неожиданный поворот. Девелопер отказался от обратного сплита акций и пересматривает дивидендную политику — в ответ на давление миноритариев. Согласованный с биржей график — апрель 2026 — уже опережается: компания движется быстрее, и новая политика может быть анонсирована уже в 2025 году. Пресс-служба подтвердила: решения принимаются в прямом диалоге с инвесторами. Не просто «изменения».
Это — признание, что миноритарии теперь влияют. Теперь вопрос не в том, когда ПИК начнёт платить дивиденды.
А в том — сколько.
InvestFunt.ru
🏤 Мегановости 🗞 👉📰
1️⃣ "М.Видео" $MVID ведет переговоры с китайским JD.com о покупке новых акций в рамках допэмиссии.
Также обсуждают продажу товаров JD.com через сайт и магазины сети.
Летом JD.com договорилась купить 15% "М.Видео" у Ceconomy (MediaMarkt, Saturn), сделку уже одобрил регулятор ФРГ.
Ранее, новости о предстоящей эмиссии обрушили акции "М.Видео" более чем на 20%.
🏦 Дополнительная эмиссия ВТБ
Сегодня состоялось заседание Наблюдательного Совета Банка ВТБ (#VTBR). На повестку был вынесен вопрос под символическим номером 13: "Об увеличении уставного капитала Банка ВТБ (ПАО) путем размещения дополнительных обыкновенных акций Банка ВТБ (ПАО)".
Скорее всего завтра вместе с аудированными финансовыми результатами за 6 месяцев 2025 года на сайте раскрытия, выйдет сущ.факт, с указанием объема дополнительной эмиссии, а пока разберемся с основными параметрами.
🧩 Данные из Устава Банка:
1. Кол-во размещенных акций:
— Общее количество размещенных обыкновенных акций: 5 369 933 893.038 шт. Номинал - 50 руб.
— Общее количество размещенных привилегированных акций первого типа: 21 403 797 025 000. Номинал - 0,01 руб.
— Общее количество размещенных привилегированных акций второго типа: 3 073 905 000 000. Номинал - 0,10 руб.
2. Кол-во объявленных акций (предельное кол-во ценных бумаг, которое компания может разместить в рамках дополнительной эмиссии):
— Предельное количество объявленных обыкновенных акций: 10 222 174 374, 4296 шт. Номинал - 50 руб.
🗣 Объем дополнительной эмиссии:
1. В июле начальник управления по работе с инвесторами банка ВТБ — вице-президент Леонид Вакеев в рамках ИнвеST Weekend «РБК Инвестиций» сообщал, что набсовет утвердит допэмиссию в максимальном количестве акций, которые снижают долю государства до 50% плюс 1 акция. Но Вакеев подчеркнул, что итоговый размер допэмиссии может быть ниже. Ориентир по размеру сделки — около ₽80 млрд.
2. В июне Дмитрий Пьянов в интервью телеканалу РБК заявлял, что объем планируемой допэмиссии акций ВТБ будет кратно меньше, чем размер выплачиваемых дивидендов за 2024 год, и не превысит ₽100 млрд. Он также отметил, что ВТБ рассчитывает зарегистрировать допэмиссию до конца третьего квартала 2025 года.
3. Таким образом, предельный объем дополнительной эмиссии составит 1,2 млрд обыкновенных акций, однако размер сделки не определен и будет зависеть от рыночной цены акций банка и договоренности с якорными инвесторами. Возможно, что при более высокой рыночной цене фактический объем размещения будет ниже, так как требуемый размер привлечения будет удовлетворен.
💰 Цена дополнительной эмиссии:
С момента объявления планов о дополнительной эмиссии ходит огромное количество слухов вокруг определения цены размещения. На мой взгляд, спекулировать на данную тему бессмысленно. Есть лишь 2 тезиса, которые известны на данный момент:
1. По словам первого зампреда правления банка Дмитрия Пьянова, цена размещения будет определена в сентябре. Предполагается, что она будет рыночной;
2. Определение цены размещения дополнительных акций Общества регулируется статьями №36 и №77 Закона "Об акционерных Обществах". Согласно статье №36, оплата дополнительных акций общества, размещаемых посредством подписки, за исключением дополнительных акций общества, размещаемых во исполнение договора конвертируемого займа, осуществляется по цене, которая определяется или порядок определения которой устанавливается советом директоров (наблюдательным советом) общества в соответствии со статьей 77 настоящего Федерального закона, но не ниже их номинальной стоимости.
3. Таким образом, цену доп.эмиссии ВТБ не установят ниже 50 руб. Все остальные методики определения цены являются лишь гипотезами, не имеющими под собой прочной доказательной базы.
📄 Формат дополнительной эмиссии:
Формат доп.эмиссии будет опубликован в сущ.факте. При варианте с открытой подпиской, можно посоревноваться в честной борьбе за право купить акции ВТБ (при таком формате желающих будет много). При варианте с закрытой подпиской основной объем уйдет якорным инвесторам. Миноритарии могут поучаствовать в допке через преимущественное право. Фиксация списка под преимущественное право скорее всего будет 9 августа, т.е. чтобы попасть в отсечку, бумаги нужно держать до конца 7 августа. Тем не менее, объем бумаг, которые Вы можете приобрести будет ограничен.
👉 Подписывайтесь на Телеграмм-канал!
🛑 Золото под арестом 🛫
Представьте: вы покупаете акции золотодобывающей компании, ждёте роста, всё идёт неплохо… пока однажды утром не просыпаетесь — и видите, что торгов больше нет. Акции зависли. И не только у вас.
Именно так началась июльская драма вокруг ЮГК $UGLD (Южуралзолото). История, в которой замешаны миллиардные активы, Генпрокуратура, частный самолёт и, возможно, новая волна «вежливой» национализации.
🏤 Мегановости 🗞 👉📰
1️⃣ "Озон Фармацевтика" $OZPH проводит SPO — продаёт от 55 до 82 млн акций по цене до 48₽.
Заявки принимаются с 17 по 19 июня.
Компания хочет расширить круг акционеров, повысить ликвидность бумаг и получить средства на развитие.
Инвесторы в SPO получат приоритет при будущей допэмиссии по той же цене.
После SPO доля свободных акций может вырасти до 15,3%.
🏤 Мегановости 🗞 👉📰
1️⃣ Segezha Group $SGZH завершила допэмиссию и привлекла 113 млрд₽ вместо планируемых 101 млрд ₽.
Деньги пойдут на погашение долгов, что сократит общий долг в три раза — с 148 млрд₽ до 60 млрд ₽.
Акции продавались по 1,8₽ за штуку, размещено до 62,76 млрд бумаг.
АФК Система сохранила контроль.
Среди участников — крупные банки, включая Сбербанк, ВТБ, Альфа-банк, МКБ.
Сделка согласована с банками и ЦБ.
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров "Газпрома" $GAZP 21 мая обсудит дивиденды за 2024 год и повестку годового собрания.
Собрание планируют провести 26 июня в заочной форме.1️⃣ Совет директоров "Газпрома" $GAZP 21 мая обсудит дивиденды за 2024 год и повестку годового собрания.
JETLEND: IPO как последний шанс?
В преддверии IPO JetLend на СПБ Бирже стоит внимательно рассмотреть актуальное положение компании на рынке и перспективы её публичного размещения. Если в феврале 2024 года в Telegram-канале JetLend сообщалось о потенциальной оценке до 20 млрд рублей, то позднее Forbes и РБК упоминали диапазон 8-12 млрд рублей. Текущая оценка в 6-6,5 млрд демонстрирует снижение ожиданий. Это может быть связано с ухудшением финансовых показателей компании и общим скептицизмом инвесторов относительно перспектив краудлендинга в условиях высокой ключевой ставки. Но насколько оправданны такие амбиции в текущих рыночных условиях?
Утрата лидерства и замедление роста
Еще недавно JetLend уверенно занимал первую строчку среди краудлендинговых платформ России. По данным Smart Ranking, в 2024 году доля компании составляла внушительные 47% рынка с выручкой 572,7 млн рублей. Однако ситуация стремительно меняется.
По свежим январским данным 2025 года, JetLend уже уступил лидерство платформе "Поток". Объем выданных займов JetLend составил всего 431,5 млн рублей (28,26% рынка) против 459,0 млн рублей (30,06%) у "Потока". Особенно тревожным выглядит сокращение объема выдач более чем в два раза по сравнению с декабрем 2024 года и январем 2024 года, когда компания стабильно выдавала займы на сумму свыше 1 млрд рублей.
Замедление роста подтверждается и официальной статистикой. Если в 2023 году объем привлеченных инвестиций вырос до 10,97 млрд рублей с 3,07 млрд в 2022 году, то в 2024 году рост составил лишь 5%, достигнув 11,53 млрд рублей. При этом количество инвесторов увеличилось незначительно – с 49 881 в 2023 году до 51 026 в 2024 году.
Технологические просчеты и растущая дефолтность
Одна из ключевых проблем JetLend – неудачные решения в области ML-моделей и скоринга заемщиков. По информации из публичных источников, компания признала, что в период 2023-2024 годов использовала несовершенные модели оценки рисков, что привело к резкому росту дефолтности.
Это согласуется с общими проблемами внедрения ML-моделей в финансовой сфере. Исследования показывают, что 87% ML-проектов в промышленности никогда не выходят за рамки экспериментальной фазы. Ключевая проблема – так называемая "недоспецификация", когда множество моделей показывают хорошие результаты в тестовой среде, но затем катастрофически проваливаются в реальных условиях.
Политика кредитных линий JetLend, предполагающая выдачу дополнительных лимитов без повторной проверки заемщика, также вызывает вопросы. Это особенно критично для инвесторов, поскольку не покрывает их риски в условиях, когда ключевая ставка достигла 21%, а инвесторы платформы продолжают обслуживать займы, выданные ранее под 16,5%.
Проблемы с ликвидностью и недовольство инвесторов
Тревожным сигналом является и тот факт, что около трети средств инвесторов, размещенных на платформе, не направляются в работу через стратегию автоинвестирования – это может указывать на отсутствие качественных заемщиков или проблемы с ликвидностью.
IPO как последний шанс?
Выбор момента для IPO вызывает вопросы. Компания уже отложила размещение с декабря 2024 года на март 2025, сославшись на "технические причины". По словам CEO Романа Хорошева, "компания приближается к IPO и очень тщательно выбирает момент, поэтому настройка ряда процессов занимает немного больше времени, чем ожидалось.
Не менее странным выглядит выбор СПБ Биржи как площадки для размещения, где и аудитория значительно меньше. JetLend станет лишь вторым IPO на этой бирже после размещения ПАО "Элемент" в мае 2024 года.
Примечательно, что основатели компании планируют осуществить кэш-аут после IPO, продав по 1 млн акций каждый при их предварительной оценке в 65 рублей за штуку. Из официальных материалов JetLend следует, что общий объем предлагаемых акций составит 12,329,488 штук (всего 11.21% от капитала post-money), что уже говорит о крайне низком free-float. При этом только 81.1% от размещения (10 млн акций) пойдут на развитие компании через допэмиссию.
Остальные 18.9% (2,329,488 акций) составит cash-out – деньги, которые получат не компания, а её акционеры. И вот здесь начинается самое интересное. Основатели Роман Хорошев (через гонконгскую компанию Pharer Limited) и Евгений Усков (через BoostBox Limited, также из Гонконга) выводят по 1 млн акций каждый, что составляет по 8.1% от всего размещения.
Оставшиеся миноритарии и финансовые инвесторы довольствуются всего 329,488 акциями (2.7%). При этом размещение происходит на третьем уровне листинга СПБ Биржи в сегменте "СПБ Новая экономика" – наименее престижном и наименее регулируемом.
Компания даже заложила механизм стабилизации котировок продолжительностью до 70 дней на объем до 25% от базового размещения – явный признак ожидаемой волатильности. Да, предусмотрен lock-up период в 180 дней для крупных акционеров, но что произойдет после его окончания?
Уроки недавнего прошлого: случай Займера
Показательным является недавнее IPO финансовой компании МФК "Займер". После размещения в апреле 2024 года по нижней границе ценового диапазона акции компании упали на 30%. Сейчас "Займер" направляет 100% чистой прибыли на выплату дивидендов под 8%, что значительно ниже ключевой ставки в 21%.
Заключение: перспективы инвестиций в JetLend
JetLend действительно был пионером и лидером рынка краудлендинга в России, демонстрируя впечатляющий рост до 2024 года. Однако последние данные указывают на замедление роста, потерю лидерских позиций и потенциальные проблемы с бизнес-моделью.
IPO компании выглядит скорее как попытка привлечь дополнительное финансирование в сложных рыночных условиях, нежели как естественный этап развития успешного бизнеса. Планы основателей по продаже части акций после размещения могут вызывать дополнительные вопросы о долгосрочных перспективах компании: основатели спешат зафиксировать прибыль в момент, когда компания теряет лидерство на рынке, а её выручка стагнирует.
Потенциальным инвесторам следует тщательно взвесить все риски, связанные с замедлением роста компании, проблемами с ликвидностью и общей неопределенностью на рынке краудлендинга в условиях высоких процентных ставок. История IPO "Займера" должна служить предупреждением о возможной волатильности акций финансовых компаний после размещения.
Газпром.
«Национальное достояние».
В 2016 году Газпрому запретили применять формулировку «национальное достояние». Теперь это просто чье-то достояние. Но не это главное…
YouTube в случае блокировки в России может потерять более 20 млрд рублей рекламных доходов, — ТАСС. В случае полной блокировки рекламные бюджеты начнут перераспределяться в пользу наиболее эффективных комбинаций каналов, таких как «ВКонтакте» и Telegram, и т.д.
Причем здесь Газпром?
ВК. 57 процентов компании принадлежит МФ Технологии. Совладельцами АО «МФ Технологии», в свою очередь, являются: 45 % — Газпром-медиа (Газпром), 45 % — СОГАЗ (Газпром), 10 % — РТ-Развитие бизнеса (Ростех). Ну то есть большая часть компании принадлежит Газпрому.
Rutube входит в цифровые активы «Газпром-медиа», управляется компанией ООО «Руформ», 100 % которой были консолидированы холдингом в конце 2020 года.
Кто выиграет от блокировки Ютуба в РФ… Думаю и так понятно.
Есть еще Газпром банк. Понятно, что там тоже основной собственник – это Газпром.
Недавно была новость, что ЮГК ( а точнее Константин Струков – мажоритарный акционер) продал 22 процента акций компании и выплатил долги своего предприятия. Вроде кажется, что новость положительная… Возможно он теперь не сможет себе выплачивать заработную плату в несколько млрд рублей и начнет платить дивиденды. Миноритарии будут только рады.
Есть мнение, что продать 22 процента компании Струкову пришлось. Был долг перед Газпром банком в размере 15,48 млрд рублей. Но с выплатой долга возникли проблемы, пришлось отдавать акциями.
Госкорпорация «Ростех» в обозримой перспективе возможно готовится войти в состав совладельцев «Южуралзолото Группа компаний» - есть и такая информация. А для Струкова риски только растут. Могут быть новые проверки, закрытия шахт или еще что то, если основной акционер будет себя вести как-то не так. Можно вспомнить пример «Макфы» или ЧЭМК. А кому достанется ЮГК : Газпрому, Ростеху или Струков останется мажоритарием – пока не ясно.
Про Газпром я писал еще в ноябре 2023 года. Компания тогда была очень дешевой.
https://t.me/pensioner30/5723
Мультипликатор P/B тогда был равен 0,25. Сейчас же он в районе 0,16. Компания даже стала стоить дешевле, сейчас это кажется еще более «выгодной» сделкой).
Чистая прибыль за январь – сентябрь выросла в 2,8 раза в годовом выражении (г/г), до 990 млрд руб. Вроде все красиво, выручка тоже растет. Плюс государство отменит дополнительный налог ( 50 млд в месяц), это тоже большой плюс для компании.
Акции активно отскакивают от своего дна. Не понятно что это, просто какой-то поток оптимизма или действительно все поверили в дивиденды и светлое будущее компании.
Не стоит забывать и про долг. Долг увеличился до 6,54₽ трлн из-за девальвации рубля. Часть долга номинирована в валюте (во 2 кв. — 6,21₽ трлн), чистый долг составляет 5,3₽ трлн. Чистый долг/EBITDA составил 2,46x. Долг немаленький.
В общем обольщаться тут явно не стоит. Газпром – это не «национальное достояние». У них есть какой то план и они ему следуют: поглощают активы, пытаются увеличить свою долю на рынке. Долг большой, есть проблемы с продажей газа в ЕС, Украина отказывается транспортировать газ. Думаю, что сейчас компании не сильно интересно платить дивиденды. Есть большая инвестиционная программа на 2025 год – 1 523,7 млрд руб. В числе приоритетных проектов: дальнейшее развитие центров газодобычи на Востоке России и полуострове Ямал, газификация российских регионов, расширение мощностей магистрального газопровода «Сила Сибири», газоперерабатывающего комплекса «Газпрома», а также проект «Система магистральных газопроводов «Восточная система газоснабжения».
Добавлять эту бумагу в портфель не планирую.
Не является ИИР.
Успешных инвестиций.
Хрупкие нити доверия: философия конфликта в мире финансов
Сегодня я задумался об иске миноритариев к владельцам "Яндекса". Этот конфликт — не просто разборка вокруг денег и акций. В нем скрыт более глубокий вопрос: каков смысл участия в больших системах, если твой голос слабеет по мере роста этих систем? Финансовый мир — это отражение наших стремлений к контролю и безопасности, но часто ли мы задумываемся, что за каждой сделкой стоит тонкая нить доверия? Разрыв этой нити может разбудить фундаментальные вопросы о справедливости и месте человека в мире капиталов.