Поиск

МТС Банк. Отчет за 2 кв 2026 по МСФО

Тикер: #MBNK
Текущая цена: 931
Капитализация: 34.9 млрд
Сектор: Банки
Сайт: https://www.mtsbank.ru/investors-and-shareholders/

Мультипликаторы (LTM):

P/E - 1.92
P/BV - 0.28
NIM - 8.5%
COR - 6.7%
CIR - 37.2%
ROE - 17.6%

Что нравится:

✔️чистый комиссионный доход увеличился на 8.5% к/к (3.2 → 3.5 млрд);
✔️чистая прибыль выросла на 88.8% к/к (2.5 → 4.7 млрд);
✔️рост кредитного портфеля на 1.2% к/к (369.6 → 374.2 млрд);
✔️NIM вырос к/к (8.1 → 8.5%);
✔️процент ссуд с просрочкой 90 дней уменьшился с 10.4 до 8.7%.

Что не нравится:

✔️чистые процентный доход увеличился всего на 0.7% к/к (14.3 → 14.4 млрд);
✔️доход от операций с фин инструментами вырос на 95.5% к/к (604 → 27 млн).

Дивиденды:

Банк планирует направлять на дивиденды от 25% до 50% скор. чистой прибыли по МСФО.

По данным сайта Доход за 2026 год ожидается дивиденд в размере 194.35 руб (ДД 20.88% от текущей цены).

Мой итог:

ЧПД увеличился, но скромно. Последние три квартала она держится примерно на сопоставимых значениях (12 → 14.6 → 14.3 → 14.4 млрд). А вот ЧПД с учетом резервов подрос более ощутимо (+18.8% к/к, 6.9 → 8.2 млрд). По ЧКД схема с чередованием рост и падения сохраняется и этот квартал был с положительной динамикой (4 → 3.4 → 3.2 → 3.5 млрд).

Чистая прибыль за квартал увеличилась очень ощутимо за счет роста ЧКП, ЧКД и гораздо меньшей эф. ставки налога на прибыль (16.8 vs 32% в 1 кв 2026). Прибыль за полгода выросла в 2.1 раза г/г (3.5 → 7.2 млрд). Выплаты по субордам, неотраженные в отчете о прибылях и убытках, увеличились относительно прошлого года (1114 млн vs 723 млн во 2 кв 2025).

Кредитный портфель с начала 2025 года впервые показал рост. NIM улучшился и на дистанции динамика остается позитивной (6.6 → 8.1 → 8.1 → 8.5%). Стоимость риска после пикового значения последних двух лет снизилась (7.9 → 6.7%), но она все равно остается самой высокой среди основных банков. Средства клиентов снова вернулись к растущей динамики после падения в прошлом квартале (+5.7% к/к, 453.4 → 179.1 млрд).

Оценка МТС Банка до сих пор остается одной из самой дешевой в секторе (дешевле только ВТБ, но там впереди доп. эмиссия плюс отношение к миноритариям, мягко говоря, не очень). При этом ROE также остался самым слабым среди основных банков (хуже только БСПБ и ВТБ).

Риском остается нахождение банка в периметре АФК Системы, которая пока крепко сидит в долговой яме (а тут еще удары по Озону). Плюс неизвестно какая будет дивидендная политика у материнской МТС. Итогом может быть как переток денежного потока из банка в ущерб его стратегии, так и "заражение" качества активов (грубо говоря, банку надо будет закладывать большую сумму резервов под кредиты выданные компаниям группы).

В соответствии со стратегией развития МТС Банк планирует достичь 30 млрд прибыли в 2028 году. При равномерном росте и с учетом уже имеющихся результатов за полугодие прибыль за 2026 год может быть в районе 18.7 млрд, что дает P/E 2026 = 1.87 и дивиденд при 25% payout около 103.8 руб (ДД 11.15% от текущей цены) с поправкой на выплату по субордам. Но в теории банк может выплатить и больше. Это позволяет и див. политика, и коэффициенты достаточности капитала.

Также стоит помнить, что на балансе банка сохраняется большой пакет ОФЗ. Когда траектория снижения ключевой ставки будет более понятной и ожидаемой, облигации начнут давать доход от положительной переоценки (в дополнении к купонам).

Что в итоге? Банк стоит оценивается дешево и потенциально может дать хороший апсайд вместе с неплохой див. доходностью за 2026 год. Плюс на каком-то горизонте профит принесет пакет ОФЗ. С другой стороны, у МТС Банка ROE уступает основным конкурентам. ЧПД 3 квартал "топчется" плюс-минус на одном месте. При пэйауте в 25% доходность уже уступает тем же Сбербанку и Дом.РФ. Ну и элемент неопределенности из-за связанности с МТС и АФК Система.

Акций МТС банка нет в моем портфеле. Прогнозная справедливая стоимость - 1345 руб.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

МТС Банк. Отчет за 2 кв 2026 по МСФО

МТС Банк. Отчет за 1 кв 2026 по МСФО

Тикер: #MBNK
Текущая цена: 1187.5
Капитализация: 44.6 млрд
Сектор: Банки
Сайт: https://www.mtsbank.ru/investors-and-shareholders/

Мультипликаторы (LTM):

P\E - 2.79
P\BV - 0.35
NIM - 8.1%
COR - 7.9%
CIR - 36.6%
ROE - 9.3%
Акт.\Обяз. - 1.2

Что нравится:

✔️доход от операций с фин инструментами вырос на 45.5% к/к (0.4 → 0.6 млрд);
✔️NIM не изменился к/к (8.1 → 8.1%).

Что не нравится:

✔️чистые процентный доход снизился на 2.3% к/к (14.6 → 14.3 млрд);
✔️чистый комиссионный доход уменьшился на 5.8% к/к (3.4 → 3.2 млрд);
✔️чистая прибыль снизилась на 49.6% к/к (5 → 2.5 млрд);
✔️снижение кредитного портфеля на 3.4% к/к (382.6 → 369.6 млрд);
✔️процент ссуд с просрочкой 90 дней не изменился.

Дивиденды:

Банк планирует направлять на дивиденды от 25% до 50% скор. чистой прибыли по МСФО.

СД рекомендовал дивиденды за 2025 год в размере 96.12 руб (ДД 8.09% от текущей цены).

Мой итог:

ЧПД снизился, но это фактор сезонности. В целом, динамика остается хорошей (10.7 → 12 → 14.6 → 14.3 млрд). Относительно прошлого года ЧПД вырос на 64.9%. ЧПД с учетом резервов снизился на 17.7% к/к (8.3 → 6.9 млрд), но вырос в 3.7 раза г/г.
ЧКД уменьшился и здесь больше похоже на систему, а не сезонность (3.8 → 4 → 3.4 → 3.2 млрд). Относительно прошлого года ЧКД также снизился (-19.9% г/г, 4 → 3.2 млрд).

Чистая прибыль за квартал уменьшилась на фоне уменьшения ЧПД и ЧКД, а также более высокой эффективной ставки налога на прибыль (32% vs 7.2% в 4 кв 2025). Но при этом прибыль выросла в 2.6 раза г/г (1 → 2.5 млрд). Выплаты по субордам, неотраженные в отчете о прибылях и убытках, на уровне прошлого года (446 млн vs 449 млн в 1 кв 2025).

Кредитный портфель продолжает снижаться. Судя по всему, банк продолжает концентрироваться на работе с высокорентабельными клиентами. NIM остался без изменений, но на дистанции динамика выглядит позитивно (6.4 → 6.6 → 8.1 → 8.1%). Стоимость риска снова выросла (6.4 → 7.9%) и это самый высокий показатель за последние календарные 2 года. Средства клиентов снизились после роста несколько на протяжении нескольких кварталов подряд (-7.4% к/к, 489.5 → 453.4 млрд).

Оценка банка до сих пор остается одной из самой дешевой в секторе (дешевле только ВТБ, но там уже понятно, что оценка изменится из-за будущей доп. эмиссии). Правда при этом и ROE самый слабый из перечня из основных банков. Дивидендная доходность также одна из самых низких по сектору (пока ниже только у Совкомбанка).

Одним из негативных моментов в 2024 году была большая сумма расходов на программу мотивацию менеджменту. В 2025 сумма сократилась в 3 раза. В отчетном квартале банк потратил на нее 152 млн. С одной стороны, если расходы будут примерно на этом уже уровне, то траты на программу мотивации будут меньше прошлого года. Но с другой стороны, обычно они неравномерны (например, выплаты по программе за 2 пол 2025 были в 4 раза больше затрат за 1 пол 2025).

Также риском остается нахождение банка в периметре АФК Системы. Плюс в текущем году будет изменена дивидендная политика по материнской компании МТС. И пока непонятно как это может отразиться на МТС Банке. Итогом может быть переток денежного потока из банка в ущерб его стратегии. Возможно, этот риск будет частично нивелирован, если слухи про покупку Сбербанком Озона будут правдивы. Но пока "зеленый" банк отрицает интерес к этой сделке.

В соответствии со стратегией развития банк планирует достичь 30 млрд прибыли в 2028 году. При равномерном росте прибыль за 2026 год может быть в районе 18 млрд, что дает P/E 2026 = 2.47 и дивиденд при 25% payout около 120.3 руб (ДД 10.13% от текущей цены).

В целом, за квартал ничего изменилось. В банке сохраняется идея на снижение ключевой ставки, за которой должны следовать как улучшение финансовых результатов основного бизнеса, так и переоценка большого пакета ОФЗ на балансе.

Акций МТС банка нет в моем портфеле, так как для меня другие банки выглядят предпочтительнее по разным параметрам. Прогнозная справедливая стоимость - 1731 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

МТС Банк. Отчет за 1 кв 2026 по МСФО

МТС-Банк - отличное начало года

В условиях жесткой ДКП и структурных сдвигов в экономике, банковский сектор выглядит куда более устойчиво. 2025 год многие банки завершили с рекордной прибылью, а вот динамика финансовых результатов в начале 2026 года стала замедляться. Но МТС-Банк $MBNK не только кратно нарастил метрики, но и улучшил общую эффективность. Обо всем по порядку.

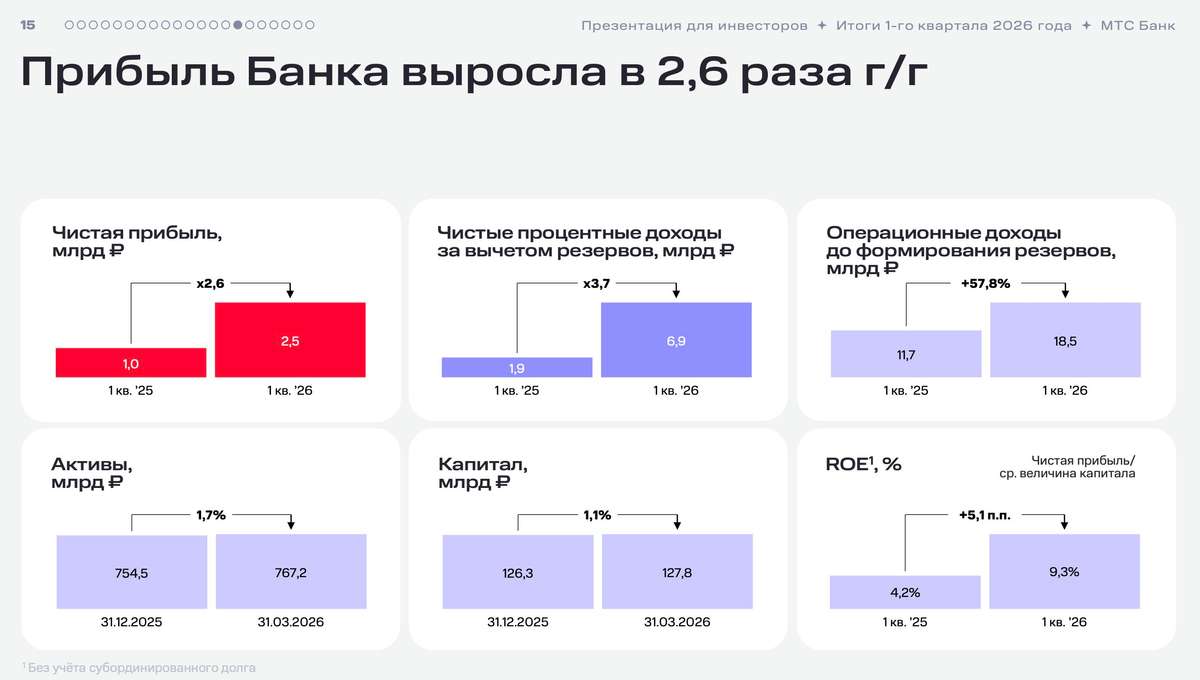
📱 Итак, чистые процентные доходы банка за первый квартал 2026 года после резервов увеличились в 3,7 раза до 6,9 млрд руб., а процентная маржа подскочила на 2,3 п.п. до 8,1%. Этого удалось достичь за счет снижения стоимости фондирования на 3,1 п.п. до 13,3%.

МТС-Банк улучшает эффективность этого сегмента благодаря фокусу на высокодоходных продуктах и оптимизации пассивов. Также порадовал значительный рост портфеля текущих счетов на 66,8% до 91,2 млрд рублей. Его доля в пассивах увеличилась сразу с 11% до 14%, что создает хороший задел для роста в будущем.

Данная трансформация в направлении daily banking, а также повышение лояльности по дебетовым картам МТС Деньги все больше вовлекает клиентов в контур банка. Ну а синергетический эффект от взаимодействия с телекомом еще больше драйвит доходы.

Чистые комиссионные и прочие непроцентные доходы продолжают расти, только за первый квартал увеличились на 37,9% до 4,2 млрд рублей.
Банк успешно масштабирует свою клиентскую базу (число активных клиентов выросло на 53% и достигло 4,6 млн человек) и улучшает ее эффективность. Главное, чтобы количество соответствовало качеству.

📊 Но и тут у МТС-Банка все хорошо. CIR (Cost to Income Ratio) снизился на 2,9 п.п. до 36,6%, а чистая прибыль выросла в 2,6 раза до 2,5 млрд рублей. При этом нормативы достаточности капитала банк соблюдает с запасом. По состоянию на 1 апреля 2026 года достаточность общего капитала Н1.0 составляла 12,3%. Запас действительно есть, поэтому не переживаю за его устойчивость.

МТС-Банк продолжает развиваться, наращивает показатели классических сегментов и внедряет новые (то же инвестиционно-банковское направление на рынке долгового капитала (DCM). Отчет за первый квартал показал очень достойные результаты, старт года выдался на славу. Продолжаем следить за банком и ждем притока ликвидности в рынок, которая должна бы закрыть недооценку акций к справедливым значениям.

❗️Не является инвестиционной рекомендацией

♥️ Если статья оказалась полезна, ставьте ей лайк. Спасибо!

МТС-Банк - отличное начало года

МТС Банк. Отчет за 4 кв 2025 по МСФО

Тикер: #MBNK
Текущая цена: 1325
Капитализация: 49.7 млрд
Сектор: Банки
Сайт: https://www.mtsbank.ru/investors-and-shareholders/

Мультипликаторы (LTM):

P\E - 3.44
P\BV - 0.39
NIM - 6.6%
COR - 6.05%
CIR - 36.1%
ROE - 11.4%
Акт.\Обяз. - 1.2

Что нравится:

✔️чистые процентный доход вырос на 21.5% к/к (12 → 14.6 млрд);
✔️процент ссуд с просрочкой 90 дней и более уменьшился с 11.2 до 9.5%;
✔️NIM увеличилась к/к (6.6 → 8.1%).

Что не нравится:

✔️чистый комиссионный доход увеличился на 2.2% к/к (4 → 3.4 млрд);
✔️доход от операций с фин инструментами уменьшился на 82.1% к/к (2.3 → 0.4 млрд);
✔️чистая прибыль снизилась на 17.1% к/к (6 → 5 млрд);
✔️снижение кредитного портфеля на 2.3% к/к (391.6 → 382.6 млрд);

Дивиденды:

Банк планирует направлять на дивиденды от 25% до 50% скор. чистой прибыли по МСФО.

В соответствии с данными сайта Доход за 2025 год прогнозируется выплата в размере 96.14 руб (ДД 7.26% от текущей цены).

Мой итог:

Динамика по ЧПД продолжает оставаться положительной (8.7 → 10.7 → 12 → 14.6 млрд). ЧПД после резервов за квартал в процентном соотношении увеличился еще сильнее (+36.1% к/к, 6.1 → 8.3 млрд). При этом стоимость риска выросла на 0.5% (5.9 → 6.4%), вернувшись на уровень 1 квартала отчетного года. За год ЧКД (до резервов) увеличился на 10.6% г/г (41.6 → 46 млрд).

ЧКД после роста в прошлом квартале снова перешел к снижению и значение в 3.4 млрд самое низкое за последние 3 года. Связано это с падением доходов от продажи страховых продуктов. И здесь можно напомнить о том, что в январе 2026 была закрыта сделка по покупке 100% доли в "РНКБ Страхование". Возможно, эта покупка немного усилит позиции банка на страховом рынке и позволит в какой-то мере восстановить комиссионные доходы. За год ЧКД снизился на 34.6% г/г (23.2 → 15.2 млрд).

Чистая прибыль после рывка в 3 квартале снизилась на фоне продолжающего снижения ЧКД и уменьшения дохода от операций с фин. инструментами. За год чистая прибыль выросла на 16.7% г/г (12.4 → 14.4 млрд). Причем стоит учесть, что в 2024 году была значительно меньшая эффективная ставка налог на прибыль (4.46%). Если сравнить прибыли до налогообложения, то прирост за год будет весомее (+44.7% г/г, 12.9 → 18.7 млрд). С другой стороны, есть нюанс, что банк выплатил 3.1 млрд по субордам, которые не отражены в отчете о прибылях и убытках (в 2024 было 753 млн).

Кредитный портфель продолжает снижаться, хотя по словам банка это связано с изменением стратегии, в рамках которой происходит концентрация на работе с высокорентабельными клиентами. Данный тезис подтверждается ростом NIM на протяжении года (5.8 → 6.4 → 6.6 → 8.1%).

В целом, по банку складывается достаточно позитивная картина. При этом оценка МТС банка по мультипликаторам одна из самых дешевых (по P\BV самый дешевый, а по P\E лучше только у ВТБ). Но есть проблема с ROE, который меньше остальных основных банков на нашем фондовом рынке последние 2 года. Плюс дивиденды у МТС банка достаточно слабые на фоне других банков (судя по всему, ниже будет только у Совкомбанка).

Также в качестве риска можно указать такой момент, что банк входит в периметр АФК Системы, и отсюда есть опасения, что АФК для решения своих долговых проблем может "вытягивать" деньги в ущерб стратегии банка. Еще в прошлом разборе упоминался риск возврата к большим суммам мотивации менеджменту, но пока все выглядит так, что банк решил оптимизировать эти расходы. За год эта сумма сократилась в 3 раза (1.3 млрд vs 3.9 млрд в 2024). Можно только отметить такой момент, что за 2 полугодие МТС банк выплатил в 4 раза больше, чем за 1 полугодие (1 млрд vs 251 млн).

В банке сохраняется идея на снижение ключевой ставки. Стоит напомнить, что на балансе остается большой пакет ОФЗ (в апреле 2025 купили облигаций на 150 млрд), с которого приходит купонный доход, а также будет происходить переоценка при постепенном ослаблении ДКП.

При этом акций МТС банка нет в моем портфеле, так как для меня другие банки выглядят предпочтительнее по разным параметрам. Прогнозная справедливая стоимость - 1760 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

МТС Банк. Отчет за 4 кв 2025 по МСФО

МТС Банк. Отчет за 3 кв 2025 по МСФО

Тикер: #MBNK
Текущая цена: 1400
Капитализация: 52.5 млрд.
Сектор: Банки
Сайт: https://www.mtsbank.ru/investors-and-shareholders/

Мультипликаторы (LTM):

P\E - 5.26
P\BV - 0.43
NIM - 6.23%
ROE - 24.4%
Акт.\Обяз. - 1.18

Что нравится:

✔️чистые процентный доход вырос на 12.6% к/к (10.7 → 12 млрд);
✔️чистый комиссионный доход увеличился на 6.2% к/к (3.8 → 4 млрд);
✔️доход от операций с финансовыми инструментами +2.34 млрд против расхода -345 млн во 2 кв 2025;
✔️чистая прибыль увеличилась в 2.4 раза к/к (2.5 → 6 млрд);
✔️процент ссуд с просрочкой 90 дней и более уменьшился с 12.1 до 11.2%;
✔️NIM увеличилась к/к (5.9 → 6.3%), но показатели уступают 3 кв 2024 года, где NIM была равна 6.9%.

Что не нравится:

✔️снижение кредитного портфеля на 5.5% к/к (414.3 → 391.6 млрд);

Дивиденды:

Банк планирует направлять на дивиденды от 25% до 50% скорректированной чистой прибыли по МСФО.

В соответствии с данными сайта Доход за 2025 Год прогнозируется выплата в размере 142.43 руб (ДД 10.17% от текущей цены).

Мой итог:

Динамика по ЧПД за год положительная (в 1 кв он был равен 8.7 млрд). А если смотреть ЧПД после резервов, то прирост еще сильнее (22.2% к/к, 5 → 6.1 млрд), что отражает снижение расходов на резервирование. Это также хорошо видно если сравнить динамику ЧПД (-2.2% г/г, 32.1 → 31.4 млрд) и ЧПД после резерва (+35.9% г/г, 9.5 → 12.9 млрд). Стоимость риска снизилась на 1.2 п.п. г/г (7.2 → 6%). За 3 квартал COR = 5.9% с 2023 года это одно из самых низких значений (ниже было только в прошлом отчетном квартале).

ЧКД хоть и увеличился за квартал, но если смотреть на динамику за несколько лет, то комиссионный доход на минимумах. За 9 месяцев они уменьшились на 35.8% г/г (18.4 → 11.8 млрд). Это связано со снижением доходов по агентским вознаграждением за продажи страховых продуктов. Здесь можно добавить, что недавно прошла новость о приобретении банком 100% РНКБ Страхования. Покупка должна положительно отразится на рентабельности.

Чистая прибыль за квартал выросла существенно. Да и вообще 6 млрд за квартал исторически самый лучший результат банка. Такой результат связан не только с ростом ЧПД и ЧКД, но также большой вклад внес доход от операций с финансовыми инструментами и валютой. Прибыль за 9 мес снизилась на 20.2% г/г (11.9 → 9.5 млрд), но здесь причина в повышенном налоге на прибыль (прибыль до налогообложения даже выросла, хоть и незначительно).

Кредитный портфель продолжает снижаться, хотя по словам банка это связано с изменением стратегии, в рамках которой происходит концентрация на работе с высокорентабельными клиентами. Данный тезис подтверждается ростом NIM на протяжении года (5.8 → 6.4 → 6.6%).
В противовес снижению кредитного портфеля происходит рост вложений в ценные бумаги (на 31.12.2024 было 78.8 млрд, а на 30.09.2025 уже 296.2 млрд).

Из всего вышеописанного выходит достаточно позитивная картина, но есть и отрицательные моменты. Во-первых, банк входит в периметр АФК Системы, и отсюда есть опасения, что АФК может "вытягивать" из компании деньги в ущерб стратегии банка. Во-вторых, банк "грешил" большими мотивационными выплатами менеджменту и, возможно, практика продолжится. Хотя стоит отметить, что за 9 месяцев 2025 на "мотивацию" потратили меньше, чем в прошлом году (739 против 2167 млн). Правда, за 3 квартал потрачено 488 млн, что в 2 раза больше, чем за полугодие. В-третьих, многие аналитики заметили такой момент, что банк в отчете о прибылях и убытках не отразил выплаты по бессрочным облигациям (1.4 млрд). Если это учесть, то снижение прибыль г/г будет еще большим.

Банк может быть интересной идеей на снижение ставки (хотя бы спекулятивно). При этом еще и выплачиваются дивиденды (хотя вряд ли будет ДД на уровне прогноза Дохода, скорее 6-6.5% от текущей цены). Но все же не стоит забывать о плохих корпоративных практиках.

Акций банка нет в моем портфеле и пока не думаю покупке. Расчетная справедливая цена - 1650 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

МТС Банк. Отчет за 3 кв 2025 по МСФО

Неужели МТС-Банк на пороге прорыва ⁉️

💭 Разберем, почему дивиденды снизились, как банк балансирует между долговыми обязательствами и активами, и какие триггеры могут запустить рост прибыли в среднесрочной перспективе.


💰 Финансовая часть (2 кв 2025)

📊 Выручка во втором квартале увеличилась на 32,3% относительно предыдущего квартала, однако сократилась на 13,6% в годовом выражении. Рост процентных доходов обусловлен приобретением облигаций федерального займа и увеличением чистой процентной маржи. Прибыль акционеров после учета платежей по субординированному долгу упала на 58% по сравнению с аналогичным периодом прошлого года.

🏦 Комиссионные доходы пока не демонстрируют положительной динамики вследствие сокращения кредитного портфеля. Однако смягчение макроэкономического регулирования Центральным банком может стимулировать восстановление темпов прироста кредитования.

🧐 Рентабельность собственного капитала (ROE) составляет 10,7%; если учитывать выплату процентов по субординированным обязательствам, показатель снижается до 6,7%. Маржа банка постепенно увеличивается, такая же тенденция наблюдается и у Совкомбанка. Можно ожидать сохранение этого позитивного тренда. Операционная маржа также продолжает умеренно увеличиваться.

🤔 Резервирование во втором квартале уменьшилось, уровень стоимости риска составил лишь 5,4%. Руководство банка не ожидает значительного повышения стоимости риска во второй половине текущего года.

💳 Кредитный портфель незначительно ухудшил свое качество — увеличилось количество кредитов третьей категории риска, хотя масштаб изменений незначителен. Общий объем кредитного портфеля сократился на 11,1 млрд рублей за квартал, что, вероятно, способствовало уменьшению резервирования. Общее покрытие рисков посредством резерва адекватно ситуации, однако существенного избытка ресурсов для покрытия возможных убытков нет. В случае внезапного ухудшения качества активов потребуется дополнительное создание резервов.


💸 Дивиденды


🤑 Выплата дивидендов за 2024 год состоялась до допэмиссии, что привело к сокращению суммы выплат: вместо ожидаемых 3,7 млрд рублей было выплачено 3,1 млрд рублей. Важно отметить, что дивиденды были начислены не из чистой прибыли акционеров, а из общей чистой прибыли, которая в дальнейшем станет больше благодаря увеличению объемов субординированных обязательств до 19,5 млрд рублей под высокий процент. Банк ежегодно будет выплачивать около 3,13 млрд рублей по этим долговым инструментам, причем такие расходы не влияют на чистую прибыль, используемую для расчета дивидендов, размер которых традиционно составляет 25% от указанной прибыли.


🫰 Оценка

🤷‍♂️ Руководство банка признаёт невозможность достижения запланированного показателя рентабельности собственного капитала (ROE) в 2025 году. Вместе с тем ожидается достижение уровня ROE в пределах 20% в период 2026–2027 гг. Следует учесть, что указанный уровень рассчитан без учёта расходов на обслуживание субординированных долгов, поскольку реальная величина ROE составит примерно 17% при включении указанных затрат. Так как дивидендные выплаты формируются исходя из стандартной чистой прибыли, не скорректированной на платежи по субординированным займам, рынок может пренебречь данным нюансом. Более того, вне основного отчета о прибылях и убытках имеется значительный объём облигаций на сумму около 280 млрд рублей, переоценка которых отражается не в операционной прибыли, а непосредственно в совокупном финансовом результате компании.

🥱 Кроме того, существует дополнительный пакет облигаций стоимостью 282,7 млрд рублей, изменение рыночной стоимости которых также исключается из расчёта прибыли и включается в общий финансовый итог организации. Например, во втором квартале компания получила положительный эффект от переоценки ценных бумаг в объёме 1,145 млрд рублей, что превышает выплаты по субординированным обязательствам на уровне 0,916 млрд рублей. Несмотря на это, сроки обращения большинства имеющихся облигаций составляют менее полутора лет, тогда как обязательства по субординированным кредитам будут действовать вплоть до предложений выкупа в 2029–2030 годах.

😎 Таким образом, можно рассчитывать на значительное увеличение показателей прибыли в 2026 году.


📌 Итог

📋 Результаты вполне удовлетворительны. Наблюдается значительная статья расходов, связанных с обслуживанием субординированных облигаций, что негативно сказывается на прибыли акционеров. Этот фактор частично нивелируется за счёт положительных результатов переоценки облигаций федерального займа (ОФЗ), приобретённых МТС-Банком по выгодной цене. Оба направления отражают изменения, влияющие на структуру капитала банка, но не затрагивающие показатель чистой прибыли.

💪 Показатель достаточности капитала демонстрирует устойчивый рост, а ослабление макропруденциальных требований Центрального Банка создаёт условия для восстановления динамики расширения кредитного портфеля. Стоит ожидать, что в течение 2025 года ситуация останется сложной из-за замедления темпов роста кредитных операций, однако начиная с 2026 года возможен качественный сдвиг, характеризующийся значительным ростом прибыли.

🎯 ИнвестВзгляд: Актив удерживается в среднесрочном портфеле.

📊 Фундаментальный анализ: 🟰 Держать - компания показывает стабильные финансовые показатели, несмотря на временные трудности.

💣 Риски: ☁️ Умеренные - компания сталкивается с рядом факторов, оказывающих умеренное воздействие на её деятельность, такими как наличие существенных долговых обязательств и зависимость от макроэкономических факторов, однако они вполне управляемы.

💯 Ответ на поставленный вопрос: Нет, МТС-Банк пока не находится на пороге прорыва. Текущие финансовые результаты показывают постепенный прогресс и некоторые положительные тенденции, такие как улучшение доходности и стабилизация положения на рынке. Но значительные препятствия остаются: высокие затраты на обслуживание долга, необходимость дополнительного резервирования и снижение кредитного портфеля. Тем не менее перспективы улучшения финансовых показателей сохраняются, особенно в 2026 году.


🤷‍♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...


$MBNK
#MBNK #МТСБанк #инвестиции #дивиденды #Анализ #Банк #Прогноз #ИнвестВзгляд #Риски #Финансы
Неужели МТС-Банк на пороге прорыва ⁉️
Познавательно

Как рынку достичь капитализации в 66% от ВВП?

В прошлом году Владимир Владимирович Путин установил стратегическую цель по росту капитализации фондового рынка не менее чем до 66% ВВП к 2030 году. Многие инвесторы восприняли это как сигнал к немедленной переоценке активов, однако всё куда сложнее. Для достижения таргетов необходима полноценная программа создания акционерной стоимости.

🏛 Такую программу совместно запустили Банк России и Московская биржа, а долгосрочной целью было выбрано - повышение инвестиционной привлекательности компаний. Высокие стандарты корпоративного управления, исполнение стратегий и принципы информационной прозрачности станут ядром программы.

Под это Московская биржа даже новый индекс начала рассчитывать - MOEX Value Building Index
#MVBI. В нем на текущий момент всего 6 компаний. Отрадно видеть МТС Банк, пока единственного представителя банковского сектора, в числе участников. Давайте более подробно разберем эту тему в продолжении цикла статей с детальным анализом МТС Банка.


Итак, вышеупомянутая программа формирует круг эталонных компаний, которые станут ориентиром и привлекут дополнительное внимание со стороны инвесторов. Тот же МТС Банк превентивно начал предпринимать активные шаги для увеличения акционерной стоимости и роста инвестиционной привлекательности в текущем году. Их мы разбирали ранее, сейчас напомню тезисно:

✅ Повышение ликвидности (банк нанял крупного маркет-мейкера в лице «Сбербанк КИБ»)

✅ Выплата дивидендов (10 июля закрылся реестр на получение дивидендов с доходностью в 7,4%. Дивгэп был закрыт всего за две недели, а компания уже объявила, что планирует сохранить дивидендную политику и в 2025 году)

✅ Стратегия развития (банк утвердил стратегию до 2030 году, которая позволит вернуться к естественному кредитному циклу при ставке ЦБ в 15%. Учитывая тренд на снижение ставки, такие значения мы можем увидеть уже в этом году)

Вот и получается, что МТС Банк уже до вступления в программу начал работу над повышением уровня доверия инвесторов и инвестиционной привлекательности бумаг. Многим эмитентам на бирже стоит взять с банка пример, а нам набраться терпения, ведь скоро рынок может получить бенефиты от снижения ставки. Куда потечёт ликвидность? Правильно, в компании с лучшими корпоративными практиками.

❗️Не является инвестиционной рекомендацией

Как рынку достичь капитализации в 66% от ВВП?

МТС-Банк. Спасут ли 4 миллиарда от SPO в текущей непростой ситуации ⁉️

💭 Актуальность вопроса обусловлена тем, что ситуация в МТС-Банке отражает общие тенденции в банковском секторе и позволяет понять, какие стратегии выживания и развития выбирают кредитные организации в современных условиях.


💰 Финансовая часть (1 кв 2025)

📊 В первом квартале текущего года произошло значительное падение доходов — сразу на 32%. Несмотря на валовую прибыль в размере 1 миллиарда рублей, высокие налоговые выплаты сохраняются вследствие перерасчета налогов четвертого квартала предыдущего года. Доход до налогообложения составлял 2,1 миллиарда рублей, однако налоговая нагрузка достигла отметки в 1,1 миллиарда рублей.

🧐 Главной причиной резкого падения доходов стала переоценка финансового портфеля банка, приведшая к убыткам в объеме 2,1 миллиарда рублей, тогда как годом ранее эта статья приносила прибыль в размере 1,6 миллиарда рублей. Основным фактором влияния стал валютный рынок.

↗️ Однако операционная эффективность банка демонстрирует позитивную динамику благодаря оптимизации затрат. Так, операционные расходы сократились на 21% по сравнению с предыдущим кварталом и на 18,6% по отношению к аналогичному периоду прошлого года, что позволило операционной марже немного вырасти.

💼 Также кредитный портфель продолжает сокращаться два квартала подряд, вслед за ним уменьшаются и сформированные резервы. Подобная ситуация характерна для всего банковского сектора. Общий объем резервов банка увеличился, несмотря на уменьшение кредитного портфеля. Однако этот рост сопровождается значительным увеличением объема проблемных кредитов («дефолтов») и недостаточным уровнем покрытия рисков резервами третьего этапа.

🏦 Банк ведет крайне осторожную политику формирования резервов, аналогичную той, которую применяют другие кредитные организации, такие как Совкомбанк.


🆕 SPO

🤑 Банк успешно завершил дополнительное размещение обыкновенных акций (SPO), которое состоялось в пятницу, 11 июля, привлекая примерно 4 миллиарда рублей.

💪 Полученные средства планируется использовать следующим образом:
- Увеличение размера высокодоходного кредитного портфеля, что обеспечит достижение целевого показателя рентабельности собственного капитала (ROE) на уровне 35%, позволяя эффективнее реагировать на снижение ключевой ставки Центробанка.
- Проведение возможных сделок по слиянию и поглощению (M&A), нацеленных на усиление конкурентных позиций банка и создание выгодного синергетического эффекта.


📌 Итог

🗓️ Первый квартал показал неудовлетворительные финансовые результаты, однако подобная ситуация наблюдается практически у всех компаний, кроме лидеров рынка. Основные проблемы связаны с падением доходов от процентных операций и комиссий, причем резкое снижение вызвано переоценкой активов. Без учета данной коррекции итоговые показатели выглядели бы гораздо лучше.

🤔 Прогноз прибыли на 2025 год отличается высокой осторожностью ввиду сложной обстановки в банковском секторе. Давление на доходы продолжится вплоть до момента заметного смягчения денежно-кредитной политики Центробанка, однако впоследствии ожидается восстановление положительной динамики и достижение исторического максимума по прибыли. Ключевыми факторами успеха станут постепенное снижение ключевой ставки и возобновление роста кредитных портфелей.

🫰 Дополнительная эмиссия направлена на расширение кредитных возможностей банка и развитие стратегически важных направлений деятельности.

🎯 ИнвестВзгляд: Несмотря на слабые показатели, текущая стоимость акции выглядит вполне обоснованной. Оценивая ситуацию на конец 2026 года, видим привлекательную картину, открывающую потенциал для значительного роста стоимости актива.

💯 Ответ на поставленный вопрос: При благоприятном сценарии и постепенном улучшении макроэкономической ситуации, эти средства (4 млрд рублей от SPO) могут стать катализатором для восстановления и дальнейшего развития банка, но не являются единственным решением.


👇 Ждем оценку разбора!


$MBNK
#MBNK #МТСБанк #SPO #биржа #котировки #бизнес #финансы #экономика #инвестиции

МТС-Банк. Спасут ли 4 миллиарда от SPO в текущей непростой ситуации ⁉️

Допэмиссия МТС Банка. Разбираемся!

И так, многие уже слышали про допку в $MBNK. Давайте разбираться, что объявлено на текущий момент:
1️⃣ Совет директоров одобрил выпуск дополнительных обыкновенных акций в формате открытой подписки.
2️⃣ Предельный объём – до +20 % к уже обращающимся бумагам.
3️⃣ Точная цена и размер выпуска будут названы позже: сначала пройдёт период преимущественного права, затем совет определит цену «по рынку, но не ниже номинала».
4️⃣ Цели – нарастить кредитный портфель и оставить «порох» для возможных сделок M&A.

📍Для банка это не новость
С 2016-го по IPO-2024 МТС Банк докапитализировался ПЯТЬ раз. Иными словами, компания исторически предпочитает расти «за счёт свежей крови», а не органически накапливать капитал. Новый раунд укладывается в ту же стратегию «агрессивного масштабирования – потом дожимаем эффективность».

📍Логика менеджмента
1️⃣ Розница остаётся драйвером: 90 % портфеля – кредиты физлицам. Это «ёмко» по капиталу: коэффициенты риска у потребкредитов высокие, а Банк России ужесточает надбавки.
2️⃣ Собственная прибыль в 2024 г (12,4 млрд руб по МСФО) покрыла лишь часть потребности в капитале: стремление держать быстрый рост >20 % г/г требует новой доли Core Tier 1.
3️⃣ Возможные M&A. Рынок финтех фрагментирован, а сделки даже на 10-15 млрд руб моментально «съедают» нормативы. С другой стороны что за сделки банк планирует осуществлять? Кто в курсе? 😀

📍 Плюсы для долгосрочной истории
✅ Банк не тормозит экспансию: капитал – топливо, и его хватает на новые выдачи уже под более низкую ключевую ставку. Напомним - наше ожидание – снижение к 4 кв.
✅ Допэмиссия улучшит буфер по Н1.2; значит, риск регуляторных ограничений на ближайшие 2–3 года снижается, но в целом риски и без допки были небольшими.
✅ Преимущественное право защищает существующих миноритариев: можно сохранить долю, выкупив «свою» квоту.

📍Риски и возможные негативные эффекты
⚠️ Размывание. При максимальных 20 % free-float получит такой же объём допбумаг – EPS 2025 по базовому сценарию «утонет» на 16–17 % (учитывая эффект прибыли от привлечённого капитала).
⚠️ Дисконтовая цена. Совет директоров обычно закладывает 5–15 % дисконта к среднерыночной котировке, чтобы стимулировать подписку. Это давит на котировки до объявления финальных параметров.
⚠️ Давление на ROE. Даже если прибыль вырастет, коэффициент собственного капитала увеличивается быстрее. Чтобы достичь целевых 20 % ROE, банку придётся держать результат выше 18–19 млрд руб ежегодно – амбициозно при текущей ставке ЦБ и дорогом фондировании.
⚠️ Риск «капиталовой иглы». Частые раунды докапитализации могут сигнализировать о системной нехватке внутренней генерации капитала, а в случае МТС Банка, напомним, докапиталация была 5 раз еще до IPO.

📍На что смотреть инвестору прямо сейчас
1️⃣ Финальная цена/объём допэмиссии – триггер для оценки и пересмотра позиций.
2️⃣ Доля инвесторов-меньшинства, решивших воспользоваться преимущественным правом. Чем ниже интерес, тем расширение может пройти через дружественного инвестора, а следовательно повысится концентрация контроля.
3️⃣ Как быстро свежий капитал конвертируется в прибыль: если NIM стабилизируется хотя бы на 8 %, банк сможет парировать разводнение в горизонте 6–8 кварталов.
4️⃣ Возможные M&A, их качество определит синергию и рисковый профиль портфеля.

👉 Допэмиссия выглядит продолжением стратегии «рост ради масштаба», но для рынка это палка о двух концах. Без подпитки капиталом МТС Банку сложно агрессивно выдавать розницу и охотиться за нишевыми финтех-активами. С другой стороны, регулярные «подписки» – это перманентная тень разводнения и потенциальное давление на мультипликаторы.

Если цена будет близка к P/B 0,5-0,55 ( примерно текущий уровень), выпуск может пройти без серьёзного удара по оценке. Однако более глубокий дисконт создаст привлекательную точку входа лишь для тех, кто готов к волатильности и верит:
а) в снижение ключевой ставки в ближайшее время;
б) в способность менеджмента развернуть масштаб в устойчивую доходность за счет очень качественных M&A.

Ждем теперь проспекта эмиссии и итоговой цены.
#МТС #МТСБАНК #MBNK

🍎Совет директоров МТС Банка утвердил параметры допэмиссии.

Будет размещено чуть более 6,9 млн акций по открытой подписке. Цену размещения совет директоров определит позднее.

По данным Мосбиржи, сейчас объем выпуска у МТС Банка составляет почти 34,63 млн акций.
То есть размытие может быть в районе 20%. Понятно почему акции продают. ⏬

📱И ещё одна допка.
VK ожидает снижения долговой нагрузки почти в 2 раза в результате допэмиссии.
Средства, полученные благодаря допэмиссии, позволят снизить долговую нагрузку VK почти в два раза.
На деньги от допэмиссии планируется погасить самую «дорогую» для компании часть долга.
В марте VK сообщила о планах провести допэмиссию на сумму до ₽115 млрд. Акции разместят по ₽324,9 за штуку, их выкупят ключевые российские акционеры компании. На конец 2024 год ее чистый долг был ₽174 млрд.

🪙 В пятницу Банк России примет решение по ключевой ставке. Большинство экспертов убеждены, что ставка останется на отметке 21%. Такого мнения придерживаются 26 из 30 участников опроса РБК. Остальные четверо считают, что все факторы указывают на необходимость смягчения ДКП уже сейчас.

#цб #вк #мтсбанк