Поиск

Страховой рынок в 2026 году: рост вопреки вызовам


- На рынке страхования non-life доля позитивно настроенных страховщиков снизилась с 87 до 59%. Причины пессимизма страховых компаний связаны с ростом убыточности и снижением инвестиционного дохода.
- В страховании жизни, наоборот, некоторый рост оптимизма. Доля позитивных оценок увеличилась с 59 до 64%. Это связано с сохраняющимся ростом бизнеса, возобновлением продаж долгосрочных продуктов и постепенной активизацией кредитного страхования жизни.
Основными негативными факторами для страхового рынка страховщики назвали высокие ключевую ставку и инфляцию, а главными вызовами – рост убыточности и падение рентабельности.
- Среди значимых достижений страховщики отмечают положительную динамику сборов в большинстве ключевых сегментов, адаптацию продуктов под текущие рыночные условия и запросы клиентов, а также рост цифровизации рынка.
- Страховой рынок проходит через масштабную цифровую трансформацию. Увеличились онлайн-продажи, развивается удаленное урегулирование убытков, происходит активное внедрение ИИ в бизнес-процессы. В среднем в 2025 году страховые компании инвестировали в развитие ИТ 2–3% страховых премий.
-По мнению страховщиков, прирост рынка страхования non-life по итогам 2026 года составит 5–10%, а страхования жизни – 10–15%. Сегмент ДМС вырастет на 10–15%, ОСАГО – до 5%, страхование автокаско – на 5–10%, страхование от НС и болезней – на 5–10%, страхование имущества юридических лиц, как и страхование имущества граждан – на 10–15%.

Полная версия обзора - https://raexpert.ru/researches/insurance/ins_market_2026/

Группа «Эталон» опубликовала Отчет об устойчивом развитии за 2025 год

«Эталон» представил четвертый ежегодный Отчет об устойчивом развитии, который рассказывает о нефинансовых результатах группы и ключевых ESG-инициативах 2025 года.

🌱 Тема отчета – «архитектура устойчивости»: в условиях сложной рыночной конъюнктуры и жесткой ДКП компания сфокусировалась на сохранении масштабов бизнеса и повышении внутренней эффективности, продолжив поддерживать социальные и экологические инициативы.

🏆 По итогам 2025 года «Эталон» улучшил позиции в ключевых ESG-рэнкингах:

· ESG-индекс российского бизнеса агентства НКР – I уровень (+1 уровень к 2024 году)
· отраслевой рэнкинг ESG-прозрачности агентства «Эксперт РА» – 3-е место в строительстве (+1 позиция к 2024 году)
· рейтинг социально ответственных девелоперов России аналитического центра «Эксперт» – топ-5 (+1 позиция к 2024 году)
· ESG-рэнкинг российских компаний агентства RAEX – топ-60 из 145 компаний

📊 Некоторые результаты года:

· В области охраны окружающей среды: ни одной экологической аварии или инцидента; 80% применяемых в строительстве материалов пригодны для переработки и повторного использования
· В области заботы о команде: 80,7 млн руб. направлено на программу ДМС и более 11 тыс. часов обучения проведено для сотрудников
· В области заботы о регионах присутствия и местных сообществах: 2 образовательных учреждения введено в эксплуатацию и 75,3 млн руб. направлено на благоустройство и комплексное развитие городов

Подробнее с Отчетом можно ознакомиться по ссылке: https://www.etalongroup.com/esg/report/

Группа «Эталон» опубликовала Отчет об устойчивом развитии за 2025 год

Ренессанс Страхование. Отчет за 1 пол 2026 по МСФО

Тикер: #RENI
Текущая цена: 67.92
Капитализация: 53.9 млрд
Сектор: Финансы
Сайт: https://www.renins.ru/invest/

Мультипликаторы (LTM):

P/E - 10.16
P/BV - 0.7
ROE - 6.9%
Акт/Обяз - 1.18

Что нравится:

✔️увеличение страховых премий на 8.5% г/г (92.2 → 100 млрд);
✔️инвестиционный портфель вырос на 7.4% п/п (286.4 → 307.7 млрд);

Что не нравится:

✔️расход от инвестиционной и финансовой деятельности -3.5 млрд против дохода +4.5 млрд в 1 пол 2025;
✔️результат от страховых операций снизился на 42.2% г/г (8.3 → 4.8 млрд);
✔️чистый убыток -1.4 млрд против прибыли +5.9 млрд в 1 пол 2025.

Дивиденды:

По дивидендной политике группа стремится выплачивать дивиденды в размере не менее 50% от чистой прибыли за год. Решения о размере выплаты принимается с учетом потребностей в инвестициях для развития бизнеса, достижения ключевых целей стратегии и необходимости соответствовать требованиям к достаточности капитала.

По данным сайта Доход дивиденд за 9 мес 2026 года прогнозируется в размере 3.51 руб (ДД 5.17% от текущей цены).

Мой итог:

Разбивка по сегментам страховой деятельности (г/г):
- НСЖ +15.4% (52.7 → 60.8 млрд);
- ИСЖ -90% (2 → 0.2 млрд);
- кредитное и рисковое страхование -3% (3.3 → 3.2 млрд);
- автострахование +1.4% (21.5 → 21.8 млрд);
- ДМС +7.3% (5.5 → 5.9 млрд);
- прочее +23.1% (7.2 → 7.9 млрд).

Эффект от консолидации с Райффайзен себя исчерпал и динамика по НСЖ замедлилась. Стоит отметить, что в релизе компания не показала отдельно НСЖ и ИСЖ (собрала в один общий сегмент, показав общий рост на 11.4% г/г), но косвенно можно посчитать ИСЖ и становится понятно, почему Ренессанс спрятал эти цифры. Non-life (авто, ДМС и прочее), в целом, показал скромный рост, но динамика лучше той, что была за 2025 год.

За полугодие получен убыток по двум причинам. Во-первых, уполовинился результат от оказания страховых услуг на фоне опережающего роста расходов. Во-вторых, зафиксировали расход по инвестиционной и финансовой деятельности против дохода в прошлом году. Судя по всему, большая ставка на ОФЗ не оправдала себя (доход от фин. активов переоцениваемых по справедливой стоимости снизился с 18.6 до 5.8 млрд).

Несмотря на такой результат, инвестиционный портфель за полгода все же увеличился. На конец полугодия разбивка по активам следующая (в скобках процент на 31.12.2025):
- корп. облигации 40% (41);
- гос. и муниципальные облигации 26% (33);
- депозиты и дс 25% (18);
- акции 2% (4)
- прочее 7% (4).

Как видно, произошел переток из облигаций в денежные средства, а также часть капитала ушла из акций в прочие активы.

Ранее компания озвучивала планы на 2026 год:
- страховые премии + от 6 до14%;
- ROE выше 30%;
- прибыль выше 2025 года.

Если по страховым премиям иду в рамках прогноза, то с ROE и прибылью пока выглядит нереально. С учетом текущей ситуации как-будто не стоит ожидать снижения расходов по страховым услугам (правда страх за имущество может подтолкнуть к росту страховых премий). Плюс динамика снижения ключевой ставки очень медленная и сильной переоценки ОФЗ вряд ли стоит ожидать (если только не поможет геополитика). Наверное, за 2 полугодие можно рассчитывать на прибыль в районе 2.4 млрд, что дает P/E 2026 = 37.9 и дивиденд около 0.9 руб (ДД 1.32% от текущей цены). Дорого.

В общем, стало все неопределенно. Неясно, как будет чувствовать себя страховой бизнес в ближайшие годы (и особенно пока продолжаются атаки БПЛА по различной инфраструктуре). Также непонятно, когда результаты по инвестиционной деятельности будут соответствовать ожиданиям компании и инвесторов в нее. С учетом этого инвестировать в Ренессанс можно только с верой на скорейшее завершение СВО.

При этом компания продолжает программу байбэка, уже выкупив с рынка 10 млн акций. Ранее говорилось, что гашения казначеек ждать не стоит. Но теперь все переигралось, и более того, компания будет ускорять процесс погашения. Юридические процедуры по 1 этапу начнутся в 4 кв 2026, 2 этап будет производится в 2027 после окончания программы выкупа.

Акции были в портфеле, но недавно продал.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Ренессанс Страхование. Отчет за 1 пол 2026 по МСФО

🪙 Проблемы страховых компаний.
Страховой рынок России показывает снижение прибыли на фоне финансовых трудностей у отдельных игроков. Убыток зафиксировала группа «Ренессанс Страхование» из-за проблем на фондовом рынке, хотя в целом сектор продолжает расти по сборам премий.
Основные моменты отчета «Ренессанс Страхование» (МСФО, 1П 2026)
· Убыток: ₽1,4 млрд (год назад была прибыль ₽5,91 млрд).· Сборы (брутто-премии): выросли на +8,3% (до ₽100 млрд).· Выручка по страхованию: выросла на +9,2% (до ₽56,49 млрд).· Капитал группы: снизился на 4,2% (до ₽53,9 млрд).· Выкуп акций (байбэк): с июня выкуплено ~10 млн акций; погашение планируется ускорить (в 4 кв. — до 50% от цели, остальное — в 2027 г.).
Почему убыток?
Главный фактор — отрицательная переоценка инвестиционного портфеля из-за высокой волатильности на российском фондовом рынке (особенно во 2-м квартале).Это бумажный убыток (не связан с оттоком денег). В июле ситуация на рынке ОФЗ улучшилась, и компания уже отыграла потери, выйдя в прибыль.
🪙 Почему снижается прибыль страховых компаний в России в целом?
Общий тренд по рынку: чистая прибыль упала на 28,4% до 206,5 млрд руб. по данным ЦБ.
Причины снижения:1. Волатильность фондового рынка. Резкие колебания ОФЗ и акций бьют по инвестиционным доходам страховщиков, которые традиционно держат значительную часть резервов в ценных бумагах.2. Высокая ключевая ставка ЦБ. Дорогие деньги давят на стоимость облигаций (основного актива страховщиков) и снижают текущую рыночную оценку портфелей.3. Рост убыточности в некоторых сегментах. Например, в автостраховании (рост цен на запчасти) и ДМС (инфляция мед услуг) могут съедать маржинальность, несмотря на растущие премии.4. Эффект высокой базы прошлого года. В 2025 г. рынок показал аномально высокие результаты, и на их фоне даже небольшое ухудшение дает сильное процентное снижение.
Вывод: Падение прибыли — следствие не ухудшения страхового бизнеса как такового (премии растут), а финансовых (рыночных) факторов и переоценки активов. У «Ренессанса» проблема временная и уже компенсирована в июле.Акции Ренессанс страхование в настоящий момент торгуются с мультипликатором P/BV=0,75х. Это очень дешево. Акции компании продолжаю держать в портфеле.

RENI представляет Годовой отчет компании за 2025 год

Группа Ренессанс страхование (MOEX: RENI) опубликовала Годовой отчет для инвесторов за 2025 год. По сравнению с прошлогодним изданием отчет представляет более детальное раскрытие результатов продолжающейся цифровой трансформации компании. Как и ранее, документ также содержит сведения нефинансового характера, демонстрируя стратегический взгляд Группы на устойчивое развитие.

По итогам 2025 года Группа сохранила 6-е место среди российских страховщиков по объему страховых премий, по данным ЦБ РФ. Основным драйвером роста стало накопительное страхование жизни: премии в этом сегменте увеличились на 53,6%, до 116,4 млрд рублей. Автострахование прибавило 4,2% и составило 46,4 млрд рублей.

Коэффициент достаточности капитала составил 125% при регуляторном минимуме 105%. Инвестиционный портфель вырос на 22,1% и достиг 286,4 млрд рублей, активы - 323,2 млрд рублей, капитал - 56,3 млрд рублей. Рейтинговое агентство «Эксперт РА» подтвердило кредитный рейтинг Группы на уровне ruAA.

2025 год был объявлен в компании годом операционной эффективности и масштабирования использования искусственного интеллекта (ИИ) и других технологических инициатив, которые создают устойчивое конкурентное преимущество Группы. В отличие от отчета за 2024 год, где внедрение ИИ описывалось как общий приоритет, в новом годовом отчете раскрыты конкретные показатели по каждому направлению. Голосовые роботы в сервисном контакт-центре обрабатывают 42% входящих звонков без участия операторов. ИИ-бот в личном кабинете физлиц закрывает 35% обращений самостоятельно. В сегменте ДМС ИИ-ассистент согласовывает медицинские протоколы за 5 минут вместо 1 часа и охватывает 24% от общего потока запросов. В 2025 году реализован ряд проектов для улучшения клиентского сервиса и повышения эффективности, в результате операционная эффективность повышена на 17%, оценка качества клиентского сервиса выросла на 0,4 балла в области продуктов автострахования и составила 4,8 балла по 5 балльной шкале.

В 2025 году Группа получила «золото» в рейтинге Forbes «Лучшие работодатели России» второй год подряд. По оценке Smart-Lab, крупнейшего независимого сообщества частных инвесторов в России, Группа заняла 3-е место среди российских эмитентов по качеству работы с инвесторами. У компании более 120 тыс. инвесторов, а доля акций в свободном обращении превышает 35%.

Отчет подготовлен в соответствии с требованиями Global Reporting Initiative (GRI) и включает ESG databook - сборник ключевых показателей устойчивого развития. Группа сохраняет уровень «ВВ» рейтинга устойчивого развития. В 2025 году Группа получила диплом за лидерство в ESG-прозрачности в категории «Страховые компании» на конференции агентства «Эксперт РА». Аналитики агентства отдельно выделили управление социальными рисками, прозрачную систему мотивации персонала, корпоративное управление рисками и практики противодействия коррупции.

Для Группы Ренессанс страхование годовой отчет остается важным инструментом корпоративного управления. Компания и в дальнейшем намерена сохранять высокие стандарты раскрытия информации. Годовой отчет доступен на сайте компании в разделе Инвесторам - Отчетность – Годовой отчет за 2025 год.

RENI представляет Годовой отчет компании за 2025 год

Главный барьер для страхования жизни в России — приоритеты клиентов, а не их сомнения

Наши коллеги по индустрии - «Ингосстрах», «Ингосстрах-Жизнь» и Финансовый университет - проанализировали страховое поведение жителей 36 крупнейших городов страны, пишет Forbes. Делимся основными выводами:

Несмотря на впечатляющие результаты роста всего страхового рынка в 2025 году, уровень проникновения страхования жизни в России пока заметно уступает другим видам страхования. Например, полис каско есть у 16,1% семей, страхование недвижимости — у 17,8%, ДМС — у 13,8%. Почти каждый восьмой опрошенный (11,8%) интересуется страхованием жизни, но фактических держателей полисов — не более 4,7%.

Однако, средний чек по продуктам страхования жизни в 2025 году составил внушительные 1,3 млн рублей — сумма, сопоставимая с первым взносом при покупке жилья в ряде городов. Это свидетельствует об уровне доверия тех, кто уже сделал выбор в пользу продукта. Средний предпочтительный срок страхования по всей выборке — 4,1 года, но 65,3% респондентов готовы страховать жизнь лишь на один год.

Продукт востребован прежде всего экономически активной аудиторией в возрасте 31–50 лет: 46% страхователей — люди в возрасте 41–50 лет, 34% — в возрасте 31–40 лет. На тех, кому за 50, приходится менее 10% полисов. Страхование жизни постепенно завоевывает молодую аудиторию, и это, возможно, главный сигнал о долгосрочном потенциале рынка.

Почти половина респондентов (49,9%) объясняют отсутствие полиса не недоверием к продукту, а конкуренцией с другими финансовыми целями — покупкой жилья, машины, оплатой образования детей.

Еще 26,1% признают, что откладывают решение — риски кажутся отдаленными. То есть, барьеры преимущественно поведенческие, а не структурные. 11,8% респондентов интересуются страхованием жизни, но не решаются из-за недостатка информации. Еще 9% считают продукт сложным. Среди тех, кто допускает покупку полиса в ближайшей перспективе, главным преимуществом называют доступность входа в программу — этот фактор отметили 15,4% респондентов. Далее следуют рекомендации близких (14,8%) и возможность совместить защиту с накоплением (13,3%).

Задача страховых – сделать свои продукты страхования жизни максимально понятными и простыми для клиентов.

Главный барьер для страхования жизни в России — приоритеты клиентов, а не их сомнения

RENI представила опыт в сфере ИИ на ПМЭФ 26 и заключила партнерство с «Билайн»

Генеральный директор Группы Ренессанс страхование Юлия Гадлиба приняла участие в двух сессиях ПМЭФ: «ИИ-трансформация 2026: от хайпа к окупаемости» и «Рынок труда 2.0: как ИИ перевернул рынок труда?».

Юлия рассказала об опыте внедрения ИИ в страховом бизнесе и о влиянии новых технологий на внутренние процессы компании. ИИ уже перестал быть экспериментом и становится частью ежедневной работы компаний. Произошедший в последние месяцы технологический скачок сделал ИИ-инструменты доступными не только для IT-специалистов, но и для всех сотрудников компании.

На сессии, посвященной ИИ-трансформации бизнеса, Юлия Гадлиба рассказала, что компания давно использует технологии искусственного интеллекта в скоринге, андеррайтинге и оценке рисков. Сейчас в компании реализуется масштабная программа ИИ-трансформации, около 300 лидеров компании проходят обучение, чтобы самостоятельно находить возможности для автоматизации процессов и внедрения ИИ-решений.

Говоря о практических результатах, Юлия выделила три основных направления, где ИИ уже приносит ощутимый эффект: снижение операционных расходов, повышение качества клиентского сервиса и совершенствование моделей оценки рисков. В частности, в ДМС до 65% клиентских обращений уже обрабатываются с помощью ИИ без участия человека.

В ходе дискуссии о будущем рынка труда Юлия Гадлиба подчеркнула, что главная задача бизнеса сегодня не просто внедрять новые технологии, а менять корпоративную культуру и подходы к работе. По ее мнению, навыки использования ИИ должны становиться обязательной компетенцией руководителей и сотрудников независимо от их функционала. При этом в сферах, где цена ошибки остается высокой, человек продолжит играть ключевую роль в принятии решений. В страховом бизнесе это касается прежде всего выплат и других критически важных процессов. Подводя итог, Юлия отметила, что победителями новой технологической эпохи станут компании, которые смогут найти эффективный микс человеческой экспертизы и возможностей ИИ.

Кроме того, Группа Ренессанс страхование и Билайн на полях ПМЭФ-2026 заключили договор о стратегическом партнерстве, который охватывает целый ряд направлений развития digital-обслуживания клиентов на базе технологий искусственного интеллекта и больших данных. Вместе компании планируют разрабатывать и применять голосовых LLM-агентов и интеллектуальных чат-ботов на их основе, развивать онлайн- и офлайн- каналы обслуживания клиентов на базе экосистемы больших данных и технологий речевой аналитики Билайна, внедрять предсказательные и поведенческие алгоритмы с использованием ИИ-инструментов Билайна, совершенствовать механизмы антифрода в клиентских коммуникациях. Всё это позволит сторонам повышать качество и скорость обслуживания клиентов, оптимизировать нагрузку на контакт-центры, делать работу с клиентами эффективнее и безопаснее.

Ранее Группа заключила стратегическое партнерство с «Сбером». Сервисы на базе генеративного искусственного интеллекта Сбера помогут сократить время ожидания клиентов, обеспечат быстрые и точные ответы, а также освободят специалистов «Ренессанс страхование» от рутинных задач и будут внедрены в случае успеха пилотного проекта. Также стороны запланировали пилот голосовых ИИ-ассистентов, в дополнение к уже используемым, в колл-центре страховой компании.

RENI представила опыт в сфере ИИ на ПМЭФ 26 и заключила партнерство с «Билайн»

RENI увеличила объём страховых премий на 17,3% г/г в 1 квартале 2026 года

Общая сумма брутто подписанных страховых премий выросла на 17,3% г/г и достигла 47,8 млрд руб. благодаря увеличению продаж продуктов накопительного страхования, каско физлицам, ДМС, а также страхования грузов и имущества юрлиц.

Инвестиционный портфель на 31 марта 2026 года достиг 302,4 млрд руб., увеличившись на 5,6%, или 16,0 млрд руб., с начала 2026 года. Состав портфеля на конец отчетного периода: корпоративные облигации (39%), государственные и муниципальные облигации (33%), акции (4%), депозиты и денежные средства (18%), прочее (6%).

Чистая прибыль Группы за 1 квартал 2026 года составила 2,1 млрд руб., на 16,1% ниже г/г.

Коэффициент достаточности капитала (solvency ratio) на 31 марта 2026 года составил 117%, превышая регуляторный уровень в 105%.
 
Сильной стороной Группы является широкая диверсификация по типу клиентов и продуктов. Поэтому на сложном рынке в 1 квартале мы смогли увеличить общие продажи на 17,3% г/г, а по ряду позиций, как, например, имущество юрлиц, где мы стратегически наращиваем присутствие, мы выросли почти на 58% г/г.

Мы прогнозируем рост наших доходов от инвестиционной деятельности в течение года по мере дальнейшего смягчения ДКП. Портфель сформирован с большим потенциалом.

Несмотря на внешние вызовы, наш приоритет неизменен — создание устойчивой, прибыльной и технологичной компании, способной генерировать долгосрочную ценность для акционеров, клиентов и общества в целом.

Подробности вы можете узнать на сайте RENI: –> Инвесторам -> Отчетность -> Финансовые результаты МСФО.

В 13:00 МСК 27 мая 2026 года мы проведем звонок для аналитиков и инвесторов. Детали для подключения можно найти на сайте RENI -> Инвесторам -> Календарь.

RENI увеличила объём страховых премий на 17,3% г/г в 1 квартале 2026 года

Сбер и «Ренессанс страхование» договорились о сотрудничестве в ИИ

Соглашение подписали на конференции ЦИПР в Нижнем Новгороде старший вице-президент Сбербанка Андрей Белевцев и вице-президент «Ренессанс страхование» Илья Френклах.

Компании планируют протестировать несколько сценариев использования ИИ в страховании. Клиентам в ДМС станут доступны персонализированные сервисы на базе решений СберМедИИ для ускорения обработки обращений. В колл-центре голосовые ИИ-ассистенты будут протестированы в дополнение к уже используемым системам автоматизации для обработки типовых запросов и поддержки операторов. Разработчики протестировуют ИИ-ассистента GigaCode в дополнение к используемым инструментам вайб-кодинга, это позволит ускорить выпуск новых продуктов.

В «Ренессанс страхование» рассматривают ИИ как часть повседневной инфраструктуры, а не как отдельные экспериментальные проекты, ИИ используется инструмент системного повышения эффективности в клиентском сервисе, разработке новых решений и рутинных интеллектуальных операциях. Например, в нашей компании ИИ используется в ДМС для взаимодействия с клиентами и клиниками, позволяя в отдельных сценариях автоматически обрабатывать до 75% обращений, что снижает нагрузку на команды и ускоряет обслуживание.

Еще одно направление - скоринг клиентов при покупке страховки и внедрение как больших лингвистических моделей, так и предиктивной аналитики. В частности, в нашей компании предиктивная модель оценки рисков для ипотечного страхования повысила точность прогнозов примерно на 35%. В нашем контакт центре внедрена платформа голосовых роботов, которая позволяет обслуживать до 42% входящих звонков без привлечения операторов.

Мы сейчас активно внедряем ИИ-агентов в ИТ-разработку. Мы ставим перед собой амбициозные цели по использованию ИИ при программировании - VIBE-кодингу. Хотим улучшить производительность ИТ в 2 раза.

Сбер и «Ренессанс страхование» договорились о сотрудничестве в ИИ

Страховой рынок по итогам 2026 года может увеличиться на 5–7% г/г и достигнуть 4,2 трлн руб.

Хотели поделиться свежим обзором «Эксперт РА». По мнению аналитиков, сборы российских страховых компаний по итогам 2026 года могут увеличиться на 5–7% и достигнуть 4,2 трлн рублей.

По росту всего рынка мы согласны с аналитиками, а вот по сегментам рынка у нас другой взгляд: рост в life на 10+% г/г, а в non life – 0 или 5% роста всего.

Эксперты полагают, что страхование жизни (life), которое остается крупнейшим сегментом рынка, резко замедлится. В 2025 году оно выросло на 10,8%, а в 2026-м может прибавить не более 3% или вовсе остаться без роста. Главная причина — прекращение продаж инвестиционного страхования жизни и переход клиентов в накопительные и долгосрочные продукты.

Зато сегмент non-life, куда входят ОСАГО, каско, ДМС и имущественное страхование, может вырасти на 9–10%, до 1,9 трлн рублей. Основным драйвером станет автострахование: сборы по ОСАГО и каско могут увеличиться на 7–10% из-за роста убыточности, подорожания ремонта и автозапчастей.

ДМС, по прогнозу, прибавит 10–12% и достигнет 362 млрд рублей. Рост будет поддерживать медицинская инфляция и корпоративные программы, которые работодатели используют как инструмент удержания сотрудников.

Наиболее высокие темпы роста могут показать страхование имущества юрлиц и граждан. Их поддержат снижение ключевой ставки, восстановление кредитования и инфляционный рост тарифов.

Эксперты считают, что страховой рынок в 2026 году будет расти умеренно, заметно медленнее, чем в предыдущие годы. Главными факторами останутся динамика ключевой ставки, восстановление кредитной активности, стоимость ремонта, медицинских услуг и строительных работ.

Страховой рынок по итогам 2026 года может увеличиться на 5–7% г/г и достигнуть 4,2 трлн руб.

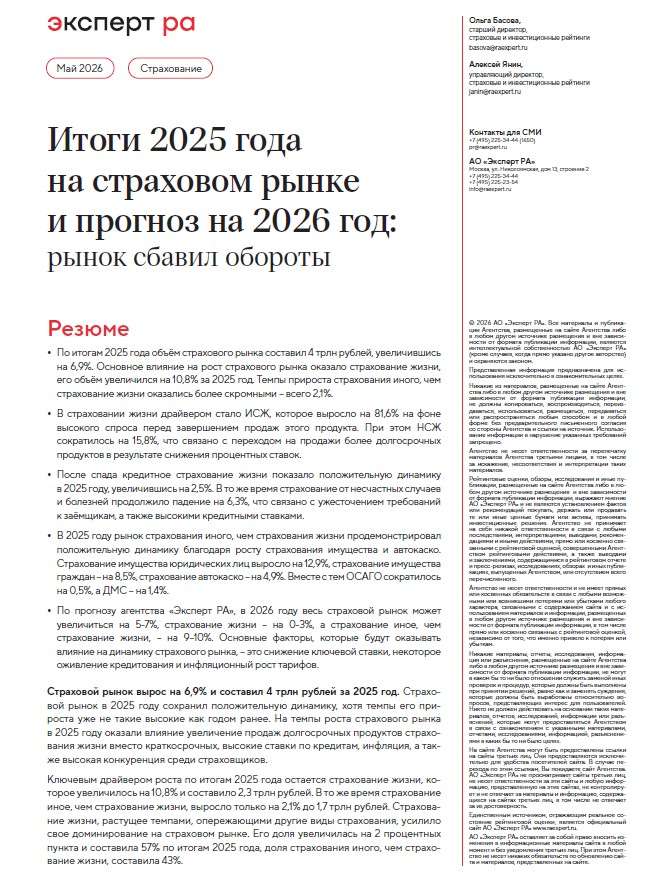
Итоги 2025 года на страховом рынке и прогноз на 2026 год: рынок сбавил обороты


- По итогам 2025 года объём страхового рынка составил 4 трлн рублей, увеличившись на 6,9%. Основное влияние на рост страхового рынка оказало страхование жизни, его объём увеличился на 10,8% за 2025 год. Темпы прироста страхования иного, чем страхование жизни оказались более скромными – всего 2,1%.
- В страховании жизни драйвером стало ИСЖ, которое выросло на 81,6% на фоне высокого спроса перед завершением продаж этого продукта. При этом НСЖ сократилось на 15,8%, что связано с переходом на продажи более долгосрочных продуктов в результате снижения процентных ставок.
- После спада кредитное страхование жизни показало положительную динамику в 2025 году, увеличившись на 2,5%. В то же время страхование от несчастных случаев и болезней продолжило падение на 6,3%, что связано с ужесточением требований к заёмщикам, а также высокими кредитными ставками.
- В 2025 году рынок страхования иного, чем страхования жизни продемонстрировал положительную динамику благодаря росту страхования имущества и автокаско. Страхование имущества юридических лиц выросло на 12,9%, страхование имущества граждан – на 8,5%, страхование автокаско – на 4,9%. Вместе с тем ОСАГО сократилось на 0,5%, а ДМС – на 1,4%.
- По прогнозу агентства «Эксперт РА», в 2026 году весь страховой рынок может увеличиться на 5-7%, страхование жизни – на 0-3%, а страхование иное, чем страхование жизни, – на 9–10%. Основные факторы, которые будут оказывать влияние на динамику страхового рынка, – это снижение ключевой ставки, некоторое оживление кредитования и инфляционный рост тарифов.

Полная версия обзора - https://raexpert.ru/researches/insurance/ins_2025/

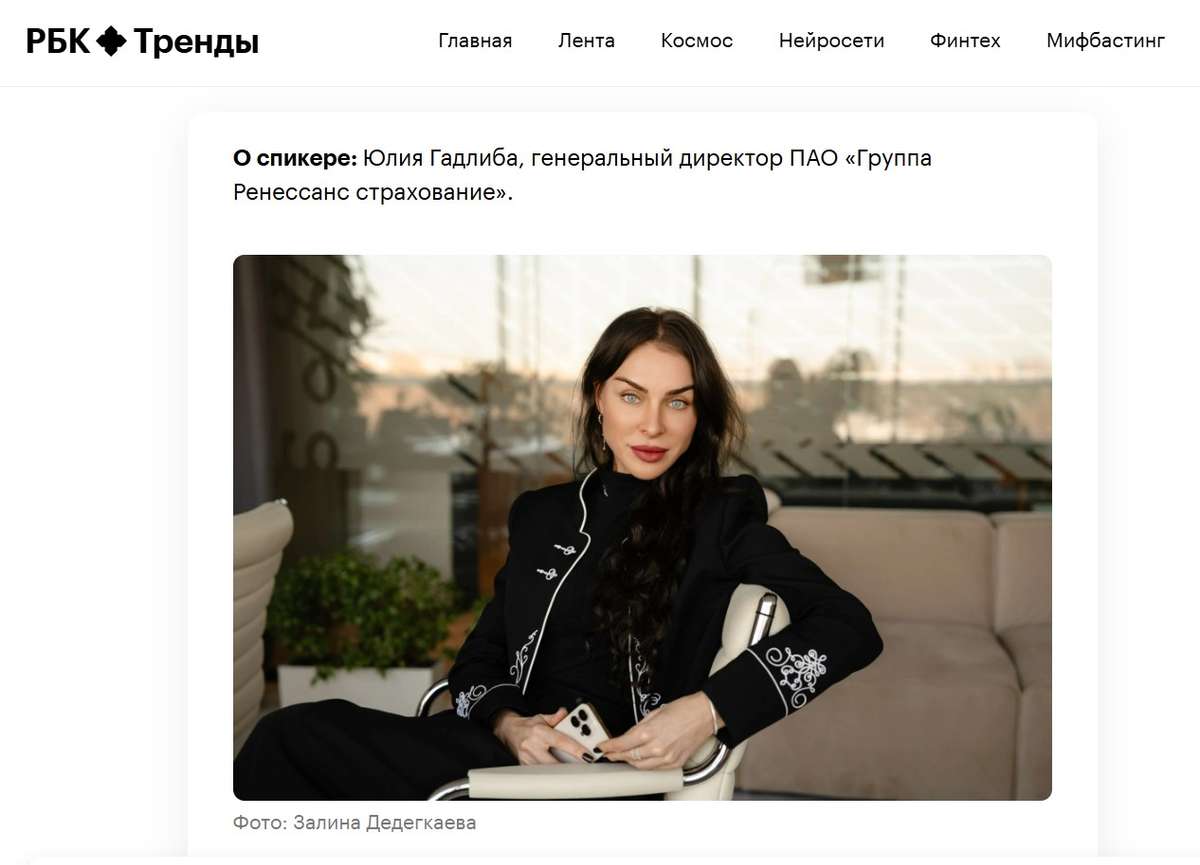
Вышло интервью СЕО RENI Юлии Гадлиба на «РБК Тренды»

В статье под заголовком «От полисов к сервисам: как трансформируется страховая отрасль» Юлия поясняет, как трансформируется рынок и стратегию нашей компании. Основные тезисы:

Страхование перестает быть «про полисы» — и становится «про сервисы». Индустрия входит в новую фазу: экономическое давление усиливается, а технологии и ИИ уже не просто тренд, а базовый инструмент конкуренции.

2025 год оказался непростым, но рынок все же вырос примерно на 7%. Главным драйвером стало страхование жизни (+35), рынок non-life — всего около 2%. На фоне высоких ставок страхование жизни фактически стало альтернативой депозитам. При этом сегменты non-life испытывают давление: снижение ипотечной активности, падение продаж автомобилей, рост убыточности (ОСАГО), удорожание ремонта, логистики и медицины. В результате у части игроков «комбинированный коэффициент» в моменте превышает 100%.

Прогноз на 2026 год — сдержанный: рынок вырастет на 1–5%, при этом life продолжит опережать (10–15%). Но ключевые изменения происходят не только в цифрах. Цифровизация стала обязательной. Сегодня невозможно конкурировать без скорости, гибкости и персонализации. Уже стало стандартом: индивидуальные тарифы на основе скоринговых моделей, next best offer — рекомендации «следующего лучшего продукта», полностью цифровой клиентский путь (от покупки до урегулирования), омниканальный сервис с возможностью «человеческого» контакта.

ИИ уже активно используется: у нас в ДМС — до 75% обращений обрабатывается автоматически, в контакт-центрах — до 42% звонков закрывают голосовые роботы, в ИТ — внедряются ИИ-агенты для разработки (цель — рост эффективности в 2 раза).

Но главный стратегический вызов - страховые компании рискуют потерять прямой контакт с клиентом. Экосистемы банков и маркетплейсов создают «замкнутые миры», где страхование становится просто встроенной функцией. Это означает риск «растворения» — когда бренд и ценность страховщика становятся невидимыми.

Ответ на этот вызов — выход за рамки классического страхования. Речь уже не о продаже отдельных продуктов, а о создании комплексных решений вокруг клиента. Группа Ренессанс страхование развивает экосистему страховых и комплиментарных сервисов в трех направлениях: «Здоровье», «Мобильность», «Благосостояние». В будущем это уже не «дополнение», а новая модель бизнеса. Побеждают не те, кто не только лучше считает риски, а те, кто лучше понимает клиента и закрывает его потребности — быстро, удобно и комплексно.

Юлия Гадлиба более 20 лет работает в страховом секторе, а с 2016 года – генеральный директор Группы Ренессанс страхование. Под ее руководством компания вышла на IPO в 2021 году и сегодня является единственной страховой России в Индексе МосБиржи, а также выросла с 10-й на 6-ю позицию по размеру страхового бизнеса в стране по итогам 2025 года. Окончила факультет стратегического менеджмента ВШЭ.

Вышло интервью СЕО RENI Юлии Гадлиба на «РБК Тренды»

🚀ГК «А101» — в числе лидеров ЭКГ-рейтинга России

Мы получили сертификат продвинутого уровня «АА», набрав 91 балл. Это один из самых высоких результатов среди крупнейших девелоперов страны.

📈Эксперты подтвердили: наш курс на устойчивое развитие, заботу об экологии и людях — эффективен.

Что важно знать:

🌱 Экология. Мы системно подходим к вопросам переработки. Совместно с фондом «Второе дыхание» собрали и передали на переработку 50 тонн одежды. Также сотрудничаем с RE:BOOKS, Synergetic и «ВкусВилл», внося вклад в достижение национальной цели «Экологическое благополучие».

❤️ Забота о людях. В 2024 году образовательное бюро «А101 Лёрнити» провело 2 465 мероприятий, а фестиваль «Добрый декабрь» собрал более 7 тысяч участников.

🏘️ Общество. Мы ежегодно направляем значительные средства на благотворительность, развитие местных сообществ и строим социальную инфраструктуру в районах.

👥 Команда. Заботимся о сотрудниках: выделяем средства на полисы ДМС, которые включают амбулаторное лечение, стоматологию и диспансеризацию.

«Рейтинг для нас — это инструмент, который показывает риски и зоны для улучшений. Сейчас мы концентрируем внимание на том, чтобы улучшить свои показатели, и для нас важно, чтобы государство, жители и клиенты видели: мы не просто декларируем, а действительно являемся ответственным бизнесом», — отмечает Полина Линдберг, руководитель группы внедрения проектов устойчивого развития.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101

🚀ГК «А101» — в числе лидеров ЭКГ-рейтинга России

Ренессанс Страхование. Отчет за 2025 по МСФО

Тикер: #RENI
Текущая цена: 87.8
Капитализация: 49 млрд
Сектор: Финансы
Сайт: https://www.renins.ru/invest/

Мультипликаторы (LTM):

P\E - 4.43
P\BV - 0.87
ROE - 19.6%
Активы\Обязательства - 1.21

Что нравится:

✔️увеличение страховых премий на 20.7% г/г (169.8 → 205 млрд);
✔️инвестиционный портфель вырос на 22.1% г/г (234.7 → 286.4 млрд);
✔️результат от инвестиционной и финансовой деятельности увеличился на 33.1% г/г (9.8 → 13 млрд);
✔️чистая прибыль увеличилась на 2.1% г/г (10.8 → 11 млрд).

Что не нравится:

✔️результат от страховых операций снизился на 20.1% п/п (11.6 → 10.2 млрд);

Дивиденды:

По дивидендной политике группа стремится выплачивать дивиденды в размере не менее 50% от чистой прибыли за год. Решения о размере выплаты принимается с учетом потребностей в инвестициях с целью развития бизнеса, достижения ключевых целей стратегии и необходимости соответствовать регуляторным требованиям к достаточности капитала.

СД рекомендовал финальные дивиденды за 2025 год в размере 5.9 руб (ДД 6.72% от текущей цены).

Мой итог:

Посмотрим разбивку по сегментам страховой деятельности (г/г):
- НСЖ +53.6% (75.8 → 116.4 млрд);
- ИСЖ -31.3% (9.3 → 6.4 млрд);
- кредитное и рисковое страхование -54.6% (11.4 → 7.5 млрд);
- автострахование +4.2% (44.5 → 46.4 млрд);
- ДМС -2.9% (12.9 → 11.9 млрд);
- прочее -4.2% (15.9 → 16.6 млрд).

Эффект от консолидации с Райффайзен по НСЖ немного сходит и динамика по году слабее полугодичной. Кредитное и рисковое также слабее. По ИСЖ обратная ситуация и динамика улучшилась относительно сравнения полугодий. Non-life (авто, ДМС и прочее), в целом, по году улучшили динамику, отстало только ДМС.

Чистая прибыль увеличилась незначительно на фоне снижения результата от оказания страховых услуг и начисления налога на прибыль вместо его восстановления в 2024 году.

Прибыль поддержала инвестиционная деятельность компании. Инвестиционный портфель за год вырос. На конец года разбивка по активам следующая (в скобках процент на 30.06.2025):
- корп. облигации 41% (40);
- гос. и муниципальные облигации 33% (24);
- депозиты и дс 18% (25);
- акции 4% (5)
- прочее 4% (6).

Заметно, что крен все больше идет в сторону облигаций. Явный расчет как на получение купонной доходности, так и на переоценку тела облигаций в связи с постепенным снижением ключевой ставки.

В планах компании на 2026 год рост по страховым премиями в 2 раза выше рынка (от 6 до 14%), выход на ROE выше 30% и получение прибыли выше результата 2025 года.

Стоит упомянуть о периодических байбеках компании. Хотя погашения "казначеек" ждать не стоит. Пакет может использоваться как для программы мотивации сотрудников, так и направляться на M&A. Но в любом случае, это положительный момент, который позволяет поддерживать котировки, а также экономить денежные средства.

Компания остается для меня интересной, поэтому ее акции держу в портфеле с долей 4.64% (лимит 4%).

*Не является инвестиционной рекомендацией

Информацию по более полному разбору можно найти на моем Телеграм канале

Ренессанс Страхование. Отчет за 2025 по МСФО

Замминистра финансов Чебесков: российский страховой рынок обладает значительным потенциалом роста

Российский страховой рынок из года в год демонстрирует уверенный рост. По итогам 9 месяцев 2025 года более половины собранных страховых премий обеспечили такие долгосрочные продукты, как накопительное страхование жизни (НСЖ) и инвестиционное страхование жизни (ИСЖ). При этом 27% от совокупного объема страховых премий пришлось на сегменты ДМС, ОСАГО и автокаско. Доля страховых премий относительно ВВП России в этом же периоде составила 1,82%, что аналогично периоду 2024 года — 1,73%. Таким образом, по итогам 2025 года можно ожидать, что их доля в ВВП России будет на уровне 2%. В этой связи важно поддерживать стабильность страхового рынка и его дальнейшее развитие, создавая благоприятные условия для ведения бизнеса и одновременно защищая права и интересы потребителей.

Об этом и о наиболее приоритетных задачах по развитию отрасли на 2026 год в интервью журналу Современные страховые технологии рассказал замминистра финансов Иван Чебесков. Подробнее читайте на сайте Минфина РФ.

Главное из интервью:

(1) Среди приоритетных задач на 2026 год выделю, в первую очередь, дальнейшее развитие долгосрочного страхования жизни. В 2025 году запущен новый вид добровольного страхования жизни — долевое страхование жизни (ДСЖ), принят федеральный закон, позволяющий получить повышенный вычет по долгосрочным договорам страхования жизни. С 2027 года заработает система гарантирования прав по таким договорам. Она будет охватывать также и действующие на тот момент договоры страхования, которые были заключены до 2027 года. Это создаст дополнительный импульс развитию добровольного страхования жизни. Ведется работа по введению страхования жизни с расчетной доходностью, ориентированной на квалифицированных инвесторов. Инициатива предполагает введение единовременной уплаты страховой премии в размере не менее 6 млн рублей.

(2) В планах — дальнейшее совершенствование обязательных видов страхования, в том числе системы ОСАГО, ОПО и ОСГОП, развитие страхования на территориях воссоединенных субъектов, в том числе механизма страхования военных рисков.

(3) Осуществляется формирование комплексной экосистемы ДМС, направленной на повышение его доступности для граждан и экономической эффективности для работодателей.

(4) Будет обеспечено продвижение систем страхования выезда зарубеж «Синяя карта» и «Белая карта» со странами-участниками ЕАЭС и соседними странами.

(5) Для обеспечения непрерывности экспорта российских товаров будет продолжена работа по развитию сотрудничества страхования и перестрахования с дружественными странами, в том числе в рамках БРИКС.

Замминистра финансов Чебесков: российский страховой рынок обладает значительным потенциалом роста

«Северсталь» корректирует бюджет на 2026 год в ответ на снижение спроса в стальной отрасли

«Северсталь» объявляет о корректировке бюджета на 2026 год в связи с существенным ухудшением конъюнктуры на рынке стали. Соответствующие решения были озвучены генеральным директором компании Александр Шевелев в ходе онлайн-встречи с коллективом.

«Ситуация в отрасли становится всё сложнее. Работа коллектива по оптимизации себестоимости, которую мы вели последние годы, дала нам важный запас прочности. Он позволяет не останавливать агрегаты, стремиться сохранить производственную загрузку, а также ответственно выполнять социальные и экологические обязательства. Однако реальность такова, что полностью избежать мер оптимизации невозможно»,
— прокомментировал Александр Шевелев.

Ключевые решения
Компания сокращает статьи расходов на 2026 год относительно ранее утверждённых планов в объёме, не затрагивающем безопасность и стабильность производства:
🔹 Ремонтный фонд снижен на 14%.
🔹 Капитальные вложения сокращены на 24%. При этом компания продолжит реализацию крупных стратегических проектов, определяющих долгосрочную конкурентоспособность и экологичное развитие в регионах присутствия, в том числе строительство цеха по производству железорудных окатышей.
🔹 Административные расходы значительно сокращены. Расходы на оплату труда снижены на 5% — преимущественно за счёт заморозки найма, замещения подрядчиков собственным персоналом и организационных мер.
Индексация заработной платы, анонсированная в феврале, перенесена. Компания рассчитывает вернуться к этому вопросу по итогам первого полугодия при стабилизации рыночной ситуации.

Социальная политика
Корпоративная программа благополучия сотрудников «Для своих» сохраняется практически в полном объёме, включая ДМС, систему гибких льгот, компенсацию питания и другие направления.

«Главный вывод сегодняшней встречи: чтобы избежать более жёстких мер, необходим максимальный вклад каждого. От нашей общей эффективности, бережливости и ответственности напрямую зависит, придётся ли идти на дальнейшие шаги. Мы уже видим достойные примеры такого подхода в наших цехах — примеры, которые реально помогают удерживать компанию на плаву. Благодарю всех, кто уже включился в эту работу. Давайте продолжим вместе искать подходы к изменению ситуации в лучшую сторону. Только так мы способны пройти через этот непростой период»,
— добавил Александр Шевелев.

«Северсталь» корректирует бюджет на 2026 год в ответ на снижение спроса в стальной отрасли

Газета «Коммерсант» выпустила тематическое приложение о страховом рынке

Для удобства подготовили краткие выжимки из статей. Полные версии читайте на сайте издания.

В 2025 году страховой рынок продолжил рост. Совокупный объем рынка составил около 4 трлн руб., а прирост — 6,9%. Главный источник роста — страхование жизни: его сборы выросли на 10,8% до 2,3 трлн руб., тогда как сегмент non-life прибавил 2,1% и достиг 1,7 трлн руб. В результате доля life-сегмента выросла до 57% рынка, а non-life сократилась до 43%.

Рынок выглядит устойчивым. Чистая прибыль страховщиков в 2025 году составила 502,3 млрд руб., что на 8,5% выше уровня 2024 года; рентабельность капитала — 27%. Усилилась концентрация: на топ-10 страховщиков пришлось 75,1% всех премий.

Ключевой драйвер рынка в 2025 году — сегмент life. Крупнейшим сегментом осталось накопительное страхование жизни (НСЖ): несмотря на снижение сборов на 15,8%, его объем составил 1,2 трлн руб. Падение НСЖ не означает деградацию сегмента. 2024 год был аномальным из-за ажиотажного спроса на короткие полисы НСЖ как альтернативу депозитам; в 2025 году рынок вернулся к более длинным договорам и более органичной динамике.
С 2026 года ИСЖ больше не продается, и отрасль делает ставку на долевое страхование жизни (ДСЖ). ДСЖ рассматривается как более прозрачный страховой формат: инвестиционная часть взносов клиента размещается через ПИФы, а сами фонды должны соответствовать строгим требованиям по надежности, ликвидности, прозрачности портфеля. Для рынка это важный поворот: life-страхование все сильнее сближается с wealth management, но под жестким надзором регулятора.

При этом в 2025 году объем ДСЖ пока был небольшим — 26,5 млрд руб., то есть продукт только стартует и еще не компенсирует масштаб уходящего ИСЖ. В 2026 году рынок life, вероятно, пройдет период адаптации: драйвер роста сохраняется, но его механизм меняется, а клиенту придется привыкать к большей вариативности и, вероятно, большей осознанности выбора.

В non-life-сегменте 2025 лучшие результаты показало страхование имущества: имущество граждан выросло на 8,5% до 136,9 млрд руб., имущество юрлиц — на 12,9% до 170,3 млрд руб. Также положительную динамику показало каско: +4,9%, до 338,8 млрд руб. Рост имущественного страхования поддерживается не только традиционным спросом, но и появлением новых рисков: атаки БПЛА, диверсии, климатические события, технологические угрозы. Люди и бизнес стали иначе смотреть на защиту активов, жилья и грузов. Это поддерживает как классические имущественные продукты, так и спрос на новые формы покрытий.

Главным аутсайдером массового non-life стало ДМС: снижение сборов на 1,4% до 323,7 млрд руб. При этом в 2026 году ожидается восстановление и рост на уровне инфляции медуслуг или выше.

В ОСАГО проявился дисбаланс: средняя выплата выросла на 17%, тогда как средняя премия снизилась на 4,4%. Это и стало одной из причин расширения тарифного коридора Банком России в декабре 2025 года. Смысл реформы — дать страховщикам больше свободы в ценообразовании и уйти от перекрестного субсидирования, когда аккуратные водители доплачивают за высокорисковые категории. На 2026 год важным направлением становятся короткие и сверхкороткие полисы.

Выводы: (1) Рынок остается растущим, но качество роста усложняется. (2) Страхование жизни — центр отрасли, но внутри него идет смена модели. НСЖ нормализуется, ДСЖ только набирает форму. Это означает перестройку рынка вокруг более инвестиционно сложных и регуляторно структурированных решений. (3) Non-life не стагнирует, но растет точечно. Сильнее всего выглядят имущество и часть моторных видов; слабее — ДМС по итогам 2025 года, хотя в 2026-м по нему ожидается восстановление. (4) Новые риски - БПЛА, диверсии, утечки данных, кибератаки и климатические угрозы одновременно создают спрос и повышают убыточность. (5) Рынок движется к персонализации: короткие полисы, более гибкие тарифы, встроенные цифровые сервисы.

Газета «Коммерсант» выпустила тематическое приложение о страховом рынке

🟣🟡 Ренессанс. Да, мы в плюсе. Да, это надолго 🤷‍♂️

💭 Диверсификация бизнеса — от страхования до цифровых платформ помогает компании сохранять стабильность и закладывать основу для будущего роста...


💰 Финансовая часть (2025 год)

📊 Темпы роста премий составили 25,8%. Основные факторы успеха: значительный подъем продаж продуктов накопительного страхования жизни (рост +53,6% относительно 2024 года), увеличение спроса на КАСКО среди физических лиц (+26,5%) и существенный скачок показателей по страхованию имущества юридических лиц (+104,6%).

😱 Наиболее заметный вклад внес сектор life-продуктов, демонстрируя динамику роста в размере 53,6%. Non-life-направление также показало положительную тенденцию с увеличением на 2% за год. Это связано главным образом с расширением клиентской базы и продолжающимся поступательным развитием прежних сделок. Страховые полисы, заключённые ранее, сохраняют свою доходность в течение длительного периода времени, обеспечивая стабильные поступления прибыли даже спустя годы после заключения договора.

🔀 Инвестиционная деятельность продемонстрировала положительный рост на уровне 29,6%. Убыток вследствие колебаний валютных курсов увеличился на 26,1% и достиг суммы в 1,1 млрд рублей. Затраты операционной деятельности уменьшились на 1,1%. Доход до налогообложения повысился на 17,1%. Однако повышение налоговой нагрузки привело лишь к незначительному увеличению чистой прибыли на 2%.

💼 Инвестпортфель увеличился на 22%. Наиболее значительно выросло количество вложений в государственные облигации — на 69%, вложения в корпоративные бумаги прибавили 37,5%. Средняя продолжительность инвестиций различается в зависимости от сегментов рынка: в секторе non-life преобладают краткосрочные облигации сроком примерно 1,5–2 года, тогда как в сегменте life применяются долгосрочные финансовые инструменты с периодом обращения от пяти лет и больше.

😎 Доходы от процентов по финансовым активам возросли на 70,1%; аналогичные показатели по депозитам и кредитам увеличились на 32,1%. Переоценка стоимости финансовых инструментов принесла 9,1 млрд рублей, тогда как годом ранее была зафиксирована отрицательная переоценка в размере 10,4 млрд рублей. Годовая средняя ставка доходности по финансовым активам составила 13,6%, доходность же по размещенным депозитам и выданным займам достигла уровня 15,8%.


💸 Дивиденды

👌 Менеджмент рекомендует Совету директоров рассмотреть вопрос выплаты дивидендов по результатам 2025 года в сумме 5,9 рубля на одну акцию. Таким образом, совокупный дивиденд за весь отчетный период составит 10 рублей на акцию, аналогично уровню предыдущего года.

⏯️ Предполагается, что в 2026 году показатель прироста прибыли будет умеренно низким ввиду уменьшения базовой процентной ставки. Сокращение дохода от инвестпортфеля будет частично перекрыто его общим ростом и положительным эффектом переоценки ценных бумаг, хотя этот эффект частично будет нейтрализован новыми правилами учета финансовых обязательств по договорам страхования. Начиная с 2027 года руководство ожидает ускорения динамики роста прибыли.


❇️ Сегменты

📍 Non-life - Страхование иное, чем страхование жизни

🚘 Хотя продажи новых автомобилей в России в 2025 году упали на 15,6% по сравнению с 2024 годом согласно данным «Автостат», страховые премии в сфере автострахования выросли на 4,2% и достигли 46,4 млрд рублей. Продажи КАСКО физическим лицам увеличились на 26,5% и составили 17,9 млрд рублей.

🚗 Российский рынок ОСАГО продолжает эволюционировать положительно. В декабре 2025-го Центральный банк России расширил диапазон тарифов и скорректировал региональные коэффициенты. Теперь более рискованные водители платят дороже, однако средний чек по страховкам остается стабильным благодаря скидкам для осторожных участников дорожного движения. Начиная с сентября 2026 года, наличие полиса ОСАГО будет контролироваться дорожными камерами. Параллельно рассматривается предложение увеличить лимит компенсационных выплат по ОСАГО до 2 млн рублей, чтобы учесть инфляционное удорожание автотранспорта и запчастей.

🧑 Премии по ДМС снизились на 7,8% до 11,9 млрд рублей. Несмотря на замедление, долгосрочный потенциал российского рынка ДМС остаётся высоким. Согласно прогнозам, рынок платных медицинских услуг в 2026 году увеличится на 15,3%, составив порядка 2,67 трлн рублей. К 2030 году ожидается устойчивый годовой прирост рынка на уровне 13,4%.

📍 Life - Страхование жизни и инвестиционные продукты

🛜 После двухлетнего резкого подъема российский рынок страхования жизни постепенно стабилизируется, возвращаясь к умеренному ежегодному росту на уровне 7-10%. Компания продолжала активно развивать собственные каналы продаж, доля которых в общем объеме реализации продукции Life-сегмента составила 18%, причем 22% из них обеспечили продажи через цифровые каналы, рассматриваемые руководством компании как одно из приоритетных направлений.

⏯️ В связи с ослаблением денежно-кредитной политики и восстановлением потребительских настроений ожидаются позитивные тенденции на рынке страхового кредитования жизни. Прогнозируется, что наибольшей популярностью начнут пользоваться страховые продукты с переменной доходностью, а также долгосрочные договоры страхования сроком свыше 5 лет.

📍 Нестраховые проекты

🏥 В 2025 году аудитория активных пользователей сайта Budu.ru (маркетплейс медицинских сервисов) увеличилась до 24,5 тысяч человек, а количество совершенных заказов составило 41,4 тысячи. Платформу пополнили 6247 учреждений здравоохранения и диагностических центров от 178 известных медицинских сетей. В планах укрепить ключевые партнёрства, ускорить привлечение новых поставщиков и потребителей и расширить возможности для монетизации площадки.

🤐 В 2025 году численность зарегистрированных пользователей платформы «Просебя» (сервис повышения устойчивости команд) перевалила за отметку в 370 тысяч сотрудников из более чем 400 крупных корпораций, при этом интенсивность взаимодействий с сервисом поднялась на 40%. Команда сервиса целенаправленно увеличивает базу корпоративных заказчиков из разных сфер экономики.

🚙 Запущенный в феврале 2025 года проект Fleet2Click (автоаукцион) быстро добрался до точки окупаемости, обеспечив значительное количество успешных торгов. Основным товаром остаются легковые машины, однако возрастает спрос и на грузовики, лёгкий коммерческий транспорт. Среди новшеств появились дополнительные сервисы по диагностике автомобилей на выезде, временному хранению транспорта и предварительному расчёту рыночной стоимости автомобиля.

📚 Проект «Анатомия авто» (образовательный ресурс) существенно улучшил свое положение и перешёл в фазу активного расширения аудитории — рекомендации платформы обеспечивают 89% просмотров материалов. Годовой охват проекта достиг 5,2 миллиона зрителей, увеличившись пятикратно по сравнению с показателями 2024 года. Благодаря уникальным и увлекающим материалам «Анатомия авто» укрепляет доверие к бренду «Ренессанс страхование», одновременно снижая затраты на рекламные интеграции.


📌 Итог

🤔 Страховые премии демонстрируют уверенный двузначный рост, основным катализатором которого выступает сектор страхования жизни. Ведущими источниками роста стали продукты накопительного страхования жизни, страхование КАСКО и имущество юридических лиц. Тем не менее, рост прибыли за год составил лишь 2%, поскольку были повышены налоговые обязательства.

💪 Основой устойчивого развития бизнеса является именно сегмент life-страхования. Продажи накопительных страховых продуктов (НСЖ) выросли на 53,6%, формируя значительную часть общего объема премий. Важнейшую роль играет длительная природа этих продуктов: приобретенные сегодня полисы продолжают приносить доход компании многие годы вперед, создавая надежную основу для будущих денежных потоков. В сегменте non-life наблюдается более спокойная динамика, однако даже здесь компания показывает стабильность: несмотря на сокращение числа покупок автомобилей в России, премии по автострахованию увеличились на 4,2%.

🧐 Одним из ключевых факторов поддержки прибыли в 2025 году стало успешное управление инвестиционным портфелем. Объем портфеля вырос на 22%, а высокие процентные ставки позволили резко увеличить инвестиционные доходы. Инвестиции вновь подтвердили свою значимость в структуре доходов страховых компаний. На ближайшие годы ожидания более сдержаны. Снижение ключевой ставки окажет давление на доходность инвестиционного портфеля, однако компания намерена компенсировать это за счет увеличения объемов активов, расширения сегмента life-страхования и улучшения эффективности non-life-подразделения, а также за счет положительного эффекта переоценки активов и возможной благоприятной курсовой разницы в условиях укрепления иностранной валюты, что позволит компенсировать убытки предыдущих лет.

💹 Общая картина выглядит стабильно: компания успешно повышает объемы премий, развивает инвестиционную активность и поддерживает высокую капитализацию. Перспективы долгосрочного роста прибыли во многом зависят от изменений процентных ставок и дальнейшей экспансии сектора страхования жизни.

🎯 ИнвестВзгляд: При успешной реализации планов руководства по достижению двузначного роста в 2026 году и дальнейшему ускорению роста прибыли после 2027 года, акции компании представляют интерес. Актив удерживается в среднесрочном портфеле.

📊 Фундаментальный анализ: ✅ Покупать - компания демонстрирует сильные операционные показатели и амбициозные планы роста.

💣 Риски: ☁️ Умеренные - высокая чувствительность компании к изменениям ключевых экономических индикаторов и, как следствие, волатильность активов нивелируются общей диверсификацией бизнеса.


Жизнь прекрасна, особенно если застрахована! 🤷‍♂️


$RENI
#RENI #Ренессанс #Страхование #КАСКО #ДМС #Инвестиции #Дивиденды #ИнвестВзгляд #Анализ #Риски
🟣🟡 Ренессанс. Да, мы в плюсе. Да, это надолго 🤷‍♂️

Полисы ДМС дорожают ускоренными темпами

Газета «Коммерсант» выпустила материал на тему добровольного медицинского страхования (ДМС). Рынок ДМС в 2026 году вошёл в фазу ускоренного подорожания: тарифы по корпоративным договорам выросли в среднем на 7–15% против менее чем 10% годом ранее. В отдельных случаях после фиксации цены на 2–3 года пролонгация оборачивалась скачком на 25–30%.

Ключевые факторы — медицинская инфляция (10–13% в 2025–2026 гг., по ряду услуг до 15% и выше), повышение НДС до 22% и отказ страховщиков от прежней тактики сдерживания тарифов ради удержания клиентов. Медицинские организации уже индексируют прайс на 10–15%, а местами — на 30–40%, что транслируется в страховые премии.

При этом сам сегмент продолжает расти двузначными темпами: в 2024 году премии увеличились на 18% (до 226 млрд руб.), за 9 месяцев 2025 года — на 22%. По прогнозам, по итогам 2026 года рынок может достичь 360 млрд руб. (+10–12%). Однако этот рост во многом инфляционный.

Ответ бизнеса — пересборка программ. Доля договоров с франшизами и совместным финансированием может вырасти до 35–40% (с 20–30% ранее), что позволяет работодателям экономить до 25–65% бюджета. Компании сокращают покрытие: урезают профилактику и дорогие обследования, исключают премиальные клиники, переходят на сетевые форматы.

Вывод редакции: рынок ДМС остаётся растущим, но баланс смещается от расширения соцпакета к его оптимизации. Ранее СМИ также писали о росте тарифов в автостраховании на фоне удорожания ремонтов, а также расширения тарифного коридора по ОСАГО.

Полисы ДМС дорожают ускоренными темпами

Отчет Ренессанс и Аренадата за 9 мес 2025 по МФСО

Из-за укороченных отчетов разборы по этим компаниям также в более короткой форме.

Ренессанс
Тикер:
#RENI
Сектор: Финансы
Сайт: https://www.renins.ru/invest/

Компания раскрыла некоторые показатели за 9 месяцев 2025 года, включая разбивку страховых премий по сегментам. Стоит учитывать, что с 01.01.2025 Ренессанс Страхование перешла на учет по стандарту МСФО 17. Про отличии от МСФО 4 писал в разборе за 1 полугодие 2025.

Инвестиционный портфель за квартал вырос на +5% (262 → 275 млрд), активы - на +5.1% (295 → 309.9 млрд).
Чистая прибыль 6.7 млрд. За 9 месяцев 2024 в соответствии новым стандартном прибыль равна 8.8 млрд. Получается снижение на 23.9% г/г. Хотя частично такая потеря объясняется отрицательной валютной переоценкой в 1.1 млрд.

Страховые премии увеличились на 28.2% г/г (118.2 → 151.6 млрд). Разбивка по сегментам (г/г):

non-life +2.2% (55 → 56.2 млрд), из них
- авто +1.3% (33.2 → 33.6 млрд);
- ДМС -1% (10 → 9.9 млрд);
- прочие виды страхования +7.5% (11.8 → 12.7 млрд);

life +50.9% (63.2 → 95.3 млрд), из них
- НСЖ +83.9% (46.5 → 85.6 млрд);
- ИСЖ -35.1% (7 → 4.6 млрд);
- кредитное и рисковое страхование -46.2% (9.6 → 5.2 млрд).

Прирост НСЖ, в основном, связан с консолидацией Райффайзена. Потери в иных видах страхования являются следствием жесткой ДКП.

Если компания отработает 4 квартал на уровне двух предыдущих, то итоговая прибыль будет 8.8 млрд, что дает P\E 2025 = 5.91 (при P\BV = 0.96). Дешевизны нет, но есть несколько драйверов роста для улучшения результатов. Снижение ставки может оживить спрос на страховые продукции компании, а также переоценить, как минимум, государственные облигации (а, скорее всего, и корпоративные). Также при девальвации появится плюсовая валютная переоценка. Все это вполне может реализоваться в 2026 году.

По данным сайта Доход дивиденд за 4 кв 2025 прогнозируется в размере 6.4 руб. (ДД 6.86% от текущей цены).

Держу в портфеле с долей 2.02%.

Аренадата
Тикер:
#DATA
Сектор: IT
Сайт: https://ir.arenadata.tech/

Очередной представитель IT сектора. Также "цеплят стоит считать" по итогу года, но некоторые данные можно сравнивать и за текущий период.

Выручка снизилась на -44.7% г/г (3.55 → 1.96 млрд). Скорр. OIBDA отрицательная -1.6 млрд против +0.8 млрд за 9 месяцев 2024 года. Также получен убыток -1.4 млрд, а в прошлом году была прибыль 0.7 млрд. Любопытно, что менеджмент Аренадата даже после таких результатов подтвердил гайденс по приросту выручки в 20-30% на 2025 год. Получается за 4 квартал выручка должна быть 5.56 млрд, что не так далеко от результатов всего 2024 года. Как-то мало верится.

Чистый долг остается отрицательным, но "подушка" активно проедается. На конец 2024 года было 1.3 млрд, на конец 1 полугодия 2025 - 623 млн, на конец 3 квартала осталось 155 млн. При такой динамике на конец 2025 стоит ожидать появление чистого долга.

Компания интересная, но текущая конъюктура давит на результаты. Текущий год, скорее всего, будет также достаточно слабым, но есть шансы, что при более агрессивном снижении ключевой ставки к концу года интерес к продуктам Аренадата будет повышаться. Все же текущая геополитическая реальность должна заставлять компании использовать в IT инфраструктуре отечественные сертифицированные продукты даже где-то в ущерб удобству и производительности.

Дивиденд, даже если и будет, то невысокий. На текущий момент вообще получается, что дивиденды за 1 квартал 2025 (0.87 руб) были выплачены в долг, так есть убыток за 9 месяцев.

Держал акции в портфеле, но продал недавно в пользу более перспективной для меня ВсеИнструменты.ру.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Отчет Ренессанс и Аренадата за 9 мес 2025 по МФСО