RENI представила опыт в сфере ИИ на ПМЭФ 26 и заключила партнерство с «Билайн»

Генеральный директор Группы Ренессанс страхование Юлия Гадлиба приняла участие в двух сессиях ПМЭФ: «ИИ-трансформация 2026: от хайпа к окупаемости» и «Рынок труда 2.0: как ИИ перевернул рынок труда?».

Юлия рассказала об опыте внедрения ИИ в страховом бизнесе и о влиянии новых технологий на внутренние процессы компании. ИИ уже перестал быть экспериментом и становится частью ежедневной работы компаний. Произошедший в последние месяцы технологический скачок сделал ИИ-инструменты доступными не только для IT-специалистов, но и для всех сотрудников компании.

На сессии, посвященной ИИ-трансформации бизнеса, Юлия Гадлиба рассказала, что компания давно использует технологии искусственного интеллекта в скоринге, андеррайтинге и оценке рисков. Сейчас в компании реализуется масштабная программа ИИ-трансформации, около 300 лидеров компании проходят обучение, чтобы самостоятельно находить возможности для автоматизации процессов и внедрения ИИ-решений.

Говоря о практических результатах, Юлия выделила три основных направления, где ИИ уже приносит ощутимый эффект: снижение операционных расходов, повышение качества клиентского сервиса и совершенствование моделей оценки рисков. В частности, в ДМС до 65% клиентских обращений уже обрабатываются с помощью ИИ без участия человека.

В ходе дискуссии о будущем рынка труда Юлия Гадлиба подчеркнула, что главная задача бизнеса сегодня не просто внедрять новые технологии, а менять корпоративную культуру и подходы к работе. По ее мнению, навыки использования ИИ должны становиться обязательной компетенцией руководителей и сотрудников независимо от их функционала. При этом в сферах, где цена ошибки остается высокой, человек продолжит играть ключевую роль в принятии решений. В страховом бизнесе это касается прежде всего выплат и других критически важных процессов. Подводя итог, Юлия отметила, что победителями новой технологической эпохи станут компании, которые смогут найти эффективный микс человеческой экспертизы и возможностей ИИ.

Кроме того, Группа Ренессанс страхование и Билайн на полях ПМЭФ-2026 заключили договор о стратегическом партнерстве, который охватывает целый ряд направлений развития digital-обслуживания клиентов на базе технологий искусственного интеллекта и больших данных. Вместе компании планируют разрабатывать и применять голосовых LLM-агентов и интеллектуальных чат-ботов на их основе, развивать онлайн- и офлайн- каналы обслуживания клиентов на базе экосистемы больших данных и технологий речевой аналитики Билайна, внедрять предсказательные и поведенческие алгоритмы с использованием ИИ-инструментов Билайна, совершенствовать механизмы антифрода в клиентских коммуникациях. Всё это позволит сторонам повышать качество и скорость обслуживания клиентов, оптимизировать нагрузку на контакт-центры, делать работу с клиентами эффективнее и безопаснее.

Ранее Группа заключила стратегическое партнерство с «Сбером». Сервисы на базе генеративного искусственного интеллекта Сбера помогут сократить время ожидания клиентов, обеспечат быстрые и точные ответы, а также освободят специалистов «Ренессанс страхование» от рутинных задач и будут внедрены в случае успеха пилотного проекта. Также стороны запланировали пилот голосовых ИИ-ассистентов, в дополнение к уже используемым, в колл-центре страховой компании.

#RENI

0 комментариев
    посты по тегу
    #RENI

    Ренессанс Страхование. Отчет за 1 пол 2026 по МСФО

    Тикер: #RENI
    Текущая цена: 67.92
    Капитализация: 53.9 млрд
    Сектор: Финансы
    Сайт: https://www.renins.ru/invest/

    Мультипликаторы (LTM):

    P/E - 10.16
    P/BV - 0.7
    ROE - 6.9%
    Акт/Обяз - 1.18

    Что нравится:

    ✔️увеличение страховых премий на 8.5% г/г (92.2 → 100 млрд);
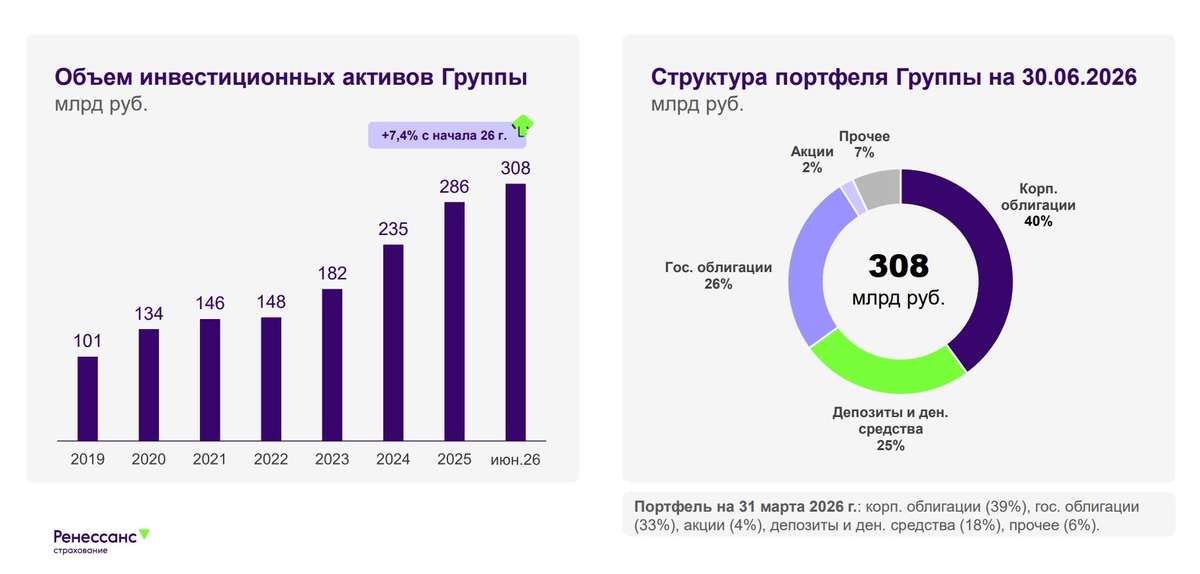
    ✔️инвестиционный портфель вырос на 7.4% п/п (286.4 → 307.7 млрд);

    Что не нравится:

    ✔️расход от инвестиционной и финансовой деятельности -3.5 млрд против дохода +4.5 млрд в 1 пол 2025;
    ✔️результат от страховых операций снизился на 42.2% г/г (8.3 → 4.8 млрд);
    ✔️чистый убыток -1.4 млрд против прибыли +5.9 млрд в 1 пол 2025.

    Дивиденды:

    По дивидендной политике группа стремится выплачивать дивиденды в размере не менее 50% от чистой прибыли за год. Решения о размере выплаты принимается с учетом потребностей в инвестициях для развития бизнеса, достижения ключевых целей стратегии и необходимости соответствовать требованиям к достаточности капитала.

    По данным сайта Доход дивиденд за 9 мес 2026 года прогнозируется в размере 3.51 руб (ДД 5.17% от текущей цены).

    Мой итог:

    Разбивка по сегментам страховой деятельности (г/г):
    - НСЖ +15.4% (52.7 → 60.8 млрд);
    - ИСЖ -90% (2 → 0.2 млрд);
    - кредитное и рисковое страхование -3% (3.3 → 3.2 млрд);
    - автострахование +1.4% (21.5 → 21.8 млрд);
    - ДМС +7.3% (5.5 → 5.9 млрд);
    - прочее +23.1% (7.2 → 7.9 млрд).

    Эффект от консолидации с Райффайзен себя исчерпал и динамика по НСЖ замедлилась. Стоит отметить, что в релизе компания не показала отдельно НСЖ и ИСЖ (собрала в один общий сегмент, показав общий рост на 11.4% г/г), но косвенно можно посчитать ИСЖ и становится понятно, почему Ренессанс спрятал эти цифры. Non-life (авто, ДМС и прочее), в целом, показал скромный рост, но динамика лучше той, что была за 2025 год.

    За полугодие получен убыток по двум причинам. Во-первых, уполовинился результат от оказания страховых услуг на фоне опережающего роста расходов. Во-вторых, зафиксировали расход по инвестиционной и финансовой деятельности против дохода в прошлом году. Судя по всему, большая ставка на ОФЗ не оправдала себя (доход от фин. активов переоцениваемых по справедливой стоимости снизился с 18.6 до 5.8 млрд).

    Несмотря на такой результат, инвестиционный портфель за полгода все же увеличился. На конец полугодия разбивка по активам следующая (в скобках процент на 31.12.2025):
    - корп. облигации 40% (41);
    - гос. и муниципальные облигации 26% (33);
    - депозиты и дс 25% (18);
    - акции 2% (4)
    - прочее 7% (4).

    Как видно, произошел переток из облигаций в денежные средства, а также часть капитала ушла из акций в прочие активы.

    Ранее компания озвучивала планы на 2026 год:
    - страховые премии + от 6 до14%;
    - ROE выше 30%;
    - прибыль выше 2025 года.

    Если по страховым премиям иду в рамках прогноза, то с ROE и прибылью пока выглядит нереально. С учетом текущей ситуации как-будто не стоит ожидать снижения расходов по страховым услугам (правда страх за имущество может подтолкнуть к росту страховых премий). Плюс динамика снижения ключевой ставки очень медленная и сильной переоценки ОФЗ вряд ли стоит ожидать (если только не поможет геополитика). Наверное, за 2 полугодие можно рассчитывать на прибыль в районе 2.4 млрд, что дает P/E 2026 = 37.9 и дивиденд около 0.9 руб (ДД 1.32% от текущей цены). Дорого.

    В общем, стало все неопределенно. Неясно, как будет чувствовать себя страховой бизнес в ближайшие годы (и особенно пока продолжаются атаки БПЛА по различной инфраструктуре). Также непонятно, когда результаты по инвестиционной деятельности будут соответствовать ожиданиям компании и инвесторов в нее. С учетом этого инвестировать в Ренессанс можно только с верой на скорейшее завершение СВО.

    При этом компания продолжает программу байбэка, уже выкупив с рынка 10 млн акций. Ранее говорилось, что гашения казначеек ждать не стоит. Но теперь все переигралось, и более того, компания будет ускорять процесс погашения. Юридические процедуры по 1 этапу начнутся в 4 кв 2026, 2 этап будет производится в 2027 после окончания программы выкупа.

    Акции были в портфеле, но недавно продал.

    *Не является инвестиционной рекомендацией

    Более подробная информация по портфелю в моем Телеграме

    Ренессанс Страхование. Отчет за 1 пол 2026 по МСФО

    Как Ренессанс страхование нашел свою нишу?

    Страховой сектор традиционно считается одним из бенефициаров смягчения денежно-кредитной политики. Финансовый отчет Ренессанс страхование $RENI за полугодие 2026 года по МСФО дает отличную почву для того, чтобы разобрать механику этого бизнеса.

    🏦 Итак, объем страховых премий Группы за отчетный период вырос на 8,3%, до 100 млрд рублей. Диверсифицированная бизнес-модель позволяет компании расти темпами выше среднерыночных. При этом в высокомаржинальных сегментах, таких как КАСКО для физлиц, страхование имущества и инвестиционно-накопительное страхование, компания продемонстрировала двузначные темпы роста.

    Также компания зарабатывает на своем внушительном инвестпортфеле, который увеличился еще на 7,4% (+21,3 млрд) с начала 2026 года. Структура активов консервативна и не претерпела сильных изменений: основу составляют ОФЗ и корпоративные облигации. По мере дальнейшего смягчения ДКП этот портфель будет генерировать высокий инвестиционный доход. Хотя ЦБ замедлил темп снижения «ключа», регулятор четко дал понять, что цикл снижения продолжается.

    Несмотря на стабильные источники дохода, в итоговой строчке по полугодию оказался чистый убыток в размере 1,4 млрд рублей. Тут кроется "бухгалтерская ловушка" страхового сектора. Этот минус обусловлен переоценкой ценных бумаг. Неденежные статьи могут легко отыграться в будущих периодах (только июль перекрыл убыток всего полугодия), поэтому я больше обращаю внимание на органический рост бизнеса.

    Достаточность капитала выросла до 130%, что на 25 п.п. выше регуляторного минимума. У эмитента сформирован приемлемый запас прочности, позволяющий комфортно развивать бизнес. В начале лета компания запустила buyback, в рамках которого уже выкупила около 10 млн акций. Для нас, частных инвесторов, buyback выгоден, так как выкуп происходит по цене ниже капитала, а значит, в рамках этой опции будет происходить раскрытие акционерной стоимости.

    💼 Любопытно, что эмитент принял решение ускорить процесс погашения бумаг. Так, в четвертом квартале 2026 года компания запустит первый этап погашения акций, который может охватить до половины всего целевого объема (10% от уставного капитала компании). Оставшийся объем выкупленных акций будет погашен во второй половине 2027-го. В общем, история с байбеком позитивна для акционеров, как не крути.

    Ренессанс Страхование ставит целью расти быстрее рынка, но добирать объемы только в высокомаржинальных сегментах. Это рост не любой ценой ради доли рынка, а взвешенное расширение с учетом операционной эффективности. Такой подход мне импонирует и позвоялет искать точки входа в актив. Но тут, как говорится, все от рынка зависит.

    ❗️Не является инвестиционной рекомендацией

    ♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо!

    Как Ренессанс страхование нашел свою нишу?

    Обратные выкупы акций в 2026 году. Как на этом заработать?

    На российском рынке немало компаний, которые запускают программы обратного выкупа акций. Я собрал список тех, у кого такие программы действуют или были активны в 2025–2026 годах.

    Сразу предупрежу: список не статичен — компании то запускают, то приостанавливают программы, поэтому всегда стоит сверяться со свежими отчетами.

    Роснефть
    #ROSN Возобновила программу в апреле 2024 года, срок продлён до конца 2026 года. Объём — до 102,6 млрд рублей.

    Новатэк
    #NVTK В мае 2026 года СД одобрил продление ранее утверждённой пятилетней программы выкупа собственных акций — до 17 декабря 2031 года.

    Яндекс
    #YDEX В начале мая 2026 года СД утвердил программу объёмом до 50 млрд рублей сроком на два года.

    Ozon
    #OZON В ноябре 2025 года компания объявила о запуске программы до конца 2026 года. Объём — до 25 млрд рублей. Цель аналогичная Яндексу — мотивация персонала.

    Т-Технологии
    #T Программа до конца 2026 года. Объём обозначен как «до 10% free-float».

    Хэдхантер
    #HEAD В мае 2026 года СД одобрил buyback на сумму до 15 млрд рублей сроком на 12 месяцев. Компания планировала погасить выкупленные акции, чтобы увеличить акционерную стоимость.

    Ренессанс Страхование
    #RENI В июне 2026 года СД рекомендовал отказаться от выплаты части дивидендов за 2025 год и вместо этого запустить программу обратного выкупа объёмом до 5 млрд рублей сроком на 12 месяцев.

    Совкомбанк
    #SVCB В июне 2026 года анонсировал программу. Особенность: выкуп проводит дочерняя структура («Совкомбанк Страхование жизни») плановым объёмом около 2 млрд рублей в квартал.

    Группа Астра
    #ASTR В июне 2026 года объявила второй этап программы. Максимальный объём — до 4 млн акций (около 2% уставного капитала). Цель — мотивация топ-менеджмента и финансирование потенциальных сделок M&A.

    Whoosh
    #WUSH В конце июня 2026 года компания объявила о возобновлении программы байбэка. Цель — мотивация сотрудников.

    Софтлайн
    #SOFL Продлил действующую программу байбэка. Часть выкупленных акций планируется использовать для мотивации персонала и будущих сделок M&A.

    Банк Санкт-Петербург
    #BSPB В апреле 2026 года прошла очередная программа объёмом 3 млрд рублей. Цель — поддержание капитализации; при этом компания практикует погашение выкупленных акций.

    Фикс Прайс
    #FIXR Запустил программу с сентября 2025 года сроком примерно на год. Объём — до 1% уставного капитала. Акции направляли на программу мотивации сотрудников.

    Инарктика
    #AQUA С 2023 года действует программа выкупа на 1 млрд рублей (около 1,8% акционерного капитала).

    Как на этом заработать?

    Смотрим, за чей счет банкет. Идеально, если выкуп за счет свободного денежного потока (FCF): это говорит о зрелости бизнеса, и такие истории часто растут органично. Красный флаг — байбэк на кредитные деньги.

    По какой цене выкупают? Если компания выкупает бумаги на пике ажиотажа — она переплачивает, а вы, если зайдете следом, рискуете застрять в минусах на годы. Ищите ситуации, где цена выкупа близка к вашей справедливой оценке или дает премию к рынку.

    Какова цель программы? Если байбэк — всего лишь для мотивации персонала, то роста акций можно не ждать. Реальный шанс заработать появляется, когда цель программы — поддержать цену из-за недооценки.

    Какой объём относительно free-float? Чем больше доля выкупаемых бумаг от реально торгуемых, тем сильнее эффект пружины. Если объем выкупа скромный (менее 1–2%), это не изменит спрос и предложение — цена может просто проигнорировать новость.

    Что будет с выкупленными акциями? Если их погасят — эффект положительный (меньше акций, выше EPS). Если передадут сотрудникам или используют для сделок M&A — число бумаг в обращении не изменится, и эффект на цену будет слабее.

    Не подменяет ли байбэк дивиденды? Выгодно, когда байбэк идет сверх обычных дивидендов. Если же это замещение, то иногда лучше взять кэш дивидендами сейчас, чем ждать роста котировок от сокращения бумаг.

    Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

    'Не является инвестиционной рекомендацией

    Обратные выкупы акций в 2026 году. Как на этом заработать?