Поиск
📈 Потенциал восстановления спроса по рыночной ипотеке
По итогам 2025 года рынок новостроек по количеству сделок вырос на 6% – до 603 тыс. шт. При этом один из главных потенциальных драйверов дальнейшего роста – рыночная ипотека – пока остается заметно ниже исторических уровней.
По данным ДОМ.РФ:
• в 2021 году на первичном рынке было совершено 90 тыс. сделок по рыночной ипотеке;
• в 2024 году – 42 тыс.;
• в 2025 году – уже 61 тыс., или +45% г/г.
В 1 квартале 2026 года тенденция продолжилась: количество сделок по рыночным ипотечным программам выросло на 50% г/г – с 8 до 12 тыс., тогда как весь первичный рынок прибавил 20%.
То есть рыночная ипотека уже восстанавливается быстрее рынка в целом, хотя ее доля пока остается небольшой – около 9% всех сделок на первичном рынке.
🔍 Почему здесь сохраняется значительный потенциал?
В 2021 году действовала массовая льготная ипотека, доступная широкому кругу покупателей. Сегодня господдержка стала преимущественно адресной – прежде всего через семейную и другие специальные программы.
В результате часть покупателей, которые пять лет назад могли воспользоваться льготной ипотекой, сейчас под действующие программы не попадает. На фоне высоких рыночных ставок многие из них откладывали покупку жилья.
По мере снижения ставок эта аудитория может постепенно возвращаться на рынок уже через обычную рыночную ипотеку.
При этом сам рынок новостроек уже приблизился к прежним уровням: в 2025 году было совершено 603 тыс. сделок против 676 тыс. в 2021 году – разница составляет около 11%. А количество сделок по рыночной ипотеке все еще остается примерно на треть ниже.
💡 Что это значит для девелоперов?
Сейчас рынок активно восстанавливается еще до полноценного возвращения рыночного ипотечного покупателя.
Адресные льготные программы продолжают формировать устойчивую базу спроса, а дальнейшее снижение ставок способно добавить к ней покупателей, которые последние годы находились в отложенном спросе. Поэтому значительная часть позитивного эффекта от смягчения денежно-кредитной политики для рынка жилья и девелоперов может быть еще впереди.
#GloraX #аналитика #ипотека #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
🏢 ИнвестВзгляд: ГК Самолет, полет нормальный — только вниз.

ВИС Финанс БО-П13: под 16,5%, но на вторичке есть лучше. Кому это интересно?
Эмитент, похоже, прописался на долговом рынке: визиты раз в два месяца стали привычным делом. И причин для удивления нет — в августе нужно закрывать долги на 3,5 миллиарда, а для этого нужны новые деньги.
Давайте приценимся к новым облигациям «Вис Финанс» и решим, стоит ли связываться с ними, когда вокруг столько других вариантов.
Группа "ВИС" - холдинг, который ведет операционную деятельность с 2000 года, работает в основном с использованием механизма государственно-частного партнёрства.
За время работы компания построила около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.
Параметры выпуска Вис Финанс БО-П13:
• Рейтинг: A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: не более 2,5 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 23 июня 2026
• Дата размещения: 26 июня 2026
Финансовые результаты МСФО за 2025 год:
• Выручка: 46,57 млрд руб. (-6,5% г/г)
• EBITDA: 21,1 млрд руб. (+17,7% г/г)
• Чистая прибыль: 2,45 млрд руб. (-27,2% г/г)
• Собств. капитал: 17,6 млрд руб. (+16% за год)
• Долгосрочные обязательства: 78,92 млрд руб. (-18,0% г/г)
• Краткосрочные обязательства: 68,42 млрд руб. (+38,6% г/г)
• Чистый Долг/EBITDA: 4,5х (было 5,14х)
Высокий уровень долга не должен вводить в заблуждение: важно разделять структуру обязательств Группы ВИС. Значительная часть заимствований приходится на проектные кредиты, обеспеченные государственно-частными соглашениями.
Фактически погашение этих займов производится за счет бюджетных средств и концессионных платежей, то есть бремя обслуживания лежит на заказчике, а не на самой компании. Следовательно, такие обязательства носят не корпоративный, а целевой характер и не формируют прямых кредитных рисков для держателей бумаг.
В обращении находятся 10 выпусков биржевых облигаций компании на 22 млрд рублей:
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 Доходность: 17,55%. Купон: 16,50%. Текущая доходность: 16,22% на 3 года 3 месяца
• ВИС ФИНАНС БО-П11 $RU000A10EES4 Доходность: 17,03%. Купон: 17,00%. Текущая доходность: 16,43% на 2 года 7 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• ОДК 001P-03 $RU000A10FG76 (17,94%) А+ на 2 года 11 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,04%) АА- на 2 года 9 месяцев
• Р-Вижн 001Р-03 $RU000A10EKZ6 (15,71%) А+ на 2 года 8 месяцев
• Селектел 001Р-07R $RU000A10EEZ9 (15,17%) А+ на 2 года 7 месяцев
• Совкомбанк Лизинг БО-П17 $RU000A10DTS4 (15,54%) АА- на 2 года 5 месяцев
• Инарктика 002Р-04 $RU000A10DHX9 (15,51%) А+ на 2 года 4 месяца
• ХК Новотранс 002P-01 $RU000A10DCF7 (16,03%) АА- на 2 года 3 месяца
• Селигдар 001Р-08 $RU000A10DTF1 (16,94%) А+ на 1 год 11 месяцев
• АФК Система 002P-06 $RU000A10DPW4 (17,2%) АА- 1 год 11 месяцев
По итогу: Основные риски здесь типичны для инфраструктурного сектора — это зависимость от бюджета и колебаний процентных ставок. Однако системная значимость эмитента и господдержка существенно снижают их вес. Операционный профиль устойчив, но требует регулярного контроля — в фокусе должны оставаться темпы роста бизнеса и долговая дисциплина.
Перспективы нового выпуска выглядят блекло из-за наличия на вторичном рынке аналога БО-П12 с более высокой дюрацией и сопоставимой доходностью. Отсутствие значимой премии исключает как стратегическую замену бумаг, так и тактический спекулятивный интерес. Поэтому текущее предложение может быть интересно только тем инвесторам, которые впервые заинтересованы в бумагах этого эмитента, и то - при условии, что размещение пройдет по верхней планке доходности.
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.
'Не является инвестиционной рекомендацией
ОДК: госгигант с убытком 62 млрд — стоит ли брать его новые облигации?
АО «Объединённая двигателестроительная корпорация» – единственная в России компания, которая специализируется на разработке, серийном изготовлении и сервисном обслуживании двигателей для авиации, космических программ, нефтегазовой промышленности и энергетики.
Из годового отчета следует, что компания является главным отраслевым холдингом, объединяющим 90% двигателестроительных активов страны.
Параметры выпуска ОДК 001Р-03:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем двух выпусков: от 3 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,75% годовых (YTM не выше 18,10% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска ОДК 001Р-04:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 2 года
• Купон: КС+350 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: отсутствует
• Квал: только для квалов
• Дата сбора книги заявок: 15 июня 2026
• Дата размещения: 18 июня 2026
Рейтинг надёжности:
• А+ «Стабильный» от АКРА (ноябрь 2025)
• А+ «Стабильный» от НРА (декабрь 2025).
Финансовые результаты МСФО за 2025 год:
• Выручка: снизилась на 6,3% по сравнению с 2024 годом и составила 425,7 млрд рублей.
• Выручка от реализации двигателей и комплектующих: 316 млрд рублей (снижение на 11%);
• Выручка от услуг по ремонту: 81,2 млрд рублей (рост на 13%);
• Выручка от реализации НИОКР: 19,7 млрд рублей (рост на 7%).
• Чистый убыток: составил 62,78 млрд рублей. В 2024 году компания получила чистую прибыль в размере около 5 млрд рублей.
• Себестоимость продаж: выросла на 4%, до 345,6 млрд рублей, что давит на маржинальность
• Валовая прибыль: сократилась на 35%, до 80,2 млрд рублей.
• Долгосрочные обязательства: 343,1 млрд руб. (-11,6% г/г)
• Краткосрочные обязательства: 518,8 млрд руб. (+10,7% г/г)
• Чистый долг: вырос на 74,66%, до 211,88 млрд рублей.
• Чистый Долг/EBITDA: 8,0
Да, у ОДК много долгов. Но ключевой момент — компания не одна: ее поддерживает государство через «Ростех». Поэтому АКРА дает ей рейтинг A+ со стабильным прогнозом, в то время как без этой поддержки оценка была бы ВВВ+. И, что важно, инвестиционная программа получает от государства длинные и дешевые деньги под льготный процент.
В обращении находится 2 выпуска биржевых бондов компании на 17 млрд рублей:
• ОДК 001P-01 $RU000A10ES32 Доходность к погашению: 17,22%. Купон: 17%. Текущая купонная доходность: 16,55% на 2 года 9 месяцев
• ОДК 001P-02 $RU000A10ES16 Купон: КС+3,75% на 1 год 9 месяцев. Доходность к погашению: 16,25%
Что готов предложить нам рынок долга:
• Вис Финанс БО-П12 $RU000A10EYJ1 (17,31%) А+ на 3 года 3 месяца
• Селигдар 001Р-11 $RU000A10EXW6 (17,55%) А+ на 2 года 9 месяцев с амортизацией
• Р-Вижн 001Р-03 $RU000A10EKZ6 (15,23%) А+ на 2 года 8 месяцев
• Селектел 001Р-07R $RU000A10EEZ9 (14,33%) А+ на 2 года 8 месяцев
• Инарктика 002Р-04 $RU000A10DHX9 (14,8%) А+ на 2 года 4 месяца
• А101 БО-001P-02 $RU000A10DZU7 (16,07%) А+ на 1 год 6 месяцев
Что по итогу: Новые выпуски появляются уже после заметной переоценки рынком апрельских облигаций ОДК. Старые бумаги торгуются выше номинала, поэтому потенциал роста по новым будет скорее всего ниже, чем в предыдущий раз. Фиксировать доходность имеет смысл лишь у верхней границы диапазона — в районе 16,5%. Сам я в новом размещении участвовать не намерен.
И да, господдержка — это хорошо, но облигации ОДК всё равно рискованные. Главный риск: рейтинг могут понизить, если финансовая стабильность продолжит ухудшаться. И это не гипотетическая, а вполне реальная угроза, которую новые выпуски эмитента в полной мере не отражают.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией

🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER по итогам первого квартала 2026 года заработал 507,9 млрд ₽ чистой прибыли по МСФО — рост на 16,5% год к году.
Рентабельность капитала составила 24,4%, прибыль на акцию выросла на 16,7% до 23,8 ₽.
Банк сохраняет норму выплат дивидендов в 50% чистой прибыли: совет директоров рекомендовал 37,64 ₽ на акцию за 2025 год (850,2 млрд ₽), доходность 11%.
Зампред правления Тарас Скворцов допустил повышение дивидендов при появлении возможности.
Лидирующие позиции банка продолжают укрепляться, а сигнал о готовности увеличивать payout ratio делает бумагу одним из ключевых дивидендных активов рынка.
WOW NEWS: ООО «Ниноград»!
Друзья, привет! 👋
📣 Вчера Егор Поляков, заместитель губернатора Нижегородской области, посетил логистический комплекс «Ниноград».
В мероприятии также приняли участие представители региональных органов исполнительной власти.
В ходе визита полностью осмотрели склад, ознакомились с инфраструктурой и пятиуровневой мезонинной системой хранения, а также обсудили текущую эксплуатацию объекта.
Проект в статусе приоритетного, оказывается господдержка в форме налоговых льгот на имущество🔥
Ваш PARUS AM!💚
🏤 Мегановости 🗞 👉📰
1️⃣ Ростелеком $RTKM опроверг слухи о возможном ограничении домашнего интернета и доступе только к "белому списку" сайтов.
Компания заявила, что такие меры не планируются для проводного интернета.
Речь в СМИ шла о мобильной связи, где ограничения могут временно вводиться из-за угроз БПЛА.
"Белый список" используется только в таких случаях, чтобы сохранить доступ к важным сервисам.
Проводной интернет для этого не используется, поэтому ограничений не будет.
Ситуация снижает регуляторные риски и сохраняет стабильность бизнеса компании
🏤 Мегановости 🗞 👉📰
1️⃣ Инфляция в России с 10 по 16 февраля замедлилась до 0,12% по данным Росстата.
Продовольствие в среднем прибавило 0,15%, при этом яйца подорожали на 3,4%, баранина — почти на 3%, овощи — на 0,7%.
Часть товаров подешевела, включая молоко и курицу, а цены на непродовольственные товары в целом не изменились.
Сильнее всего выросла стоимость отдыха в ОАЭ — на 8,6%.
Общее замедление инфляции позитивно, но скачки цен на отдельные позиции говорят о сохраняющемся давлении на потребителей.
🏤 Мегановости 🗞 👉📰
1️⃣ Инфляция в России за неделю с 27 января по 2 февраля ускорилась до 0,20%, с начала года рост цен достиг 2,11% по данным Росстата.
Сильнее всего подорожали овощи и фрукты, при этом цены на огурцы выросли на 6,3% за неделю.
Также выросли цены на алкоголь, мясо и лекарства, а заметнее всего подорожали поездки на отдых.
Глава РСПП Александр Шохин заявил, что Банк России не будет резко снижать ключевую ставку из-за влияния налогов, тарифов и геополитики.
Аналитики ЦБ считают, что для замедления инфляции до 4% необходимо сохранять жесткую ДКП.
Инфляция остается повышенной, поэтому быстрое снижение ключевой ставки маловероятно и период высоких ставок может затянуться.
🤖 ГК «Элемент» потеряла 40%: спасет ли Сбер? 📉
На рынке давно не было такой странной паузы. Бумага в минусе более чем на 40% от IPO, инвесторы нервничают, а вокруг компании всё чаще звучит одно и то же слово — «конец». Разбираемся, что на самом деле происходит с ГК «Элемент» и почему в этой истории внезапно появился новый главный герой.
МТК АО «Ресейл-АйТи» получило государственную поддержку
🚀 В 2025 году АО «Ресейл-АйТи» (МГКЛ владеет 77% акций компании) стало одной из трёх малых технологических компаний, получивших государственную поддержку в рамках программы Минэкономразвития по субсидированию выхода на рынок капитала.
Поддержку в виде грантов получили три компании, включая АО «Ресейл-АйТи»
Для инвесторов МГКЛ это хороший сигнал:
1️⃣ «Ресейл-АйТи» отмечено как разрабатывающая программные решения компания, что обеспечивает ее инвестиционный потенциал на публичном рынке. Это внешняя валидация стратегии развития IT-направления внутри Группы.
2️⃣ Господдержка снижает нагрузку на Группу на этапе привлечения капитала и ускоряет развитие собственных IT-решений. Это позволяет направлять больше ресурсов не на транзакционные издержки, а на продукт, инфраструктуру и интеграцию технологий в бизнес Группы МГКЛ.
3️⃣ Данная программа господдержки ориентирована именно на выход компаний на рынок капитала. Это напрямую соответствует нашей долгосрочной логике: развивать технологические активы как самостоятельные, прозрачные и понятные для инвесторов бизнес-единицы, по тому пути, что был пройден МГКЛ.
💻 Для нас это подтверждение того, что ставка на собственные IT-разработки и цифровую инфраструктуру ресейла сделана в правильном направлении — и поддерживается не только рынком, но и на уровне государственной политики в отношении технологических компаний.
Двойной выпуск облигаций Борец 001Р-03 и 001Р-04: Фикс под 18% или флоатер для квалов
За последний год «Борец» совершил радикальную трансформацию: от дефолта и блокировки купонов до возвращения на долговой рынок в статусе госкомпании.
Этот разворот заставляет задуматься: является ли смена собственника и господдержка достаточной гарантией для инвесторов, или фундаментальные риски эмитента никуда не исчезли? Разберемся в перспективах новых бумаг:
«Борец» — это вертикально интегрированный производитель нефтегазового оборудования. Компания занимается полным циклом: от разработки до производства и сервисного обслуживания насосных установок для добычи нефти (таких как электроцентробежные, винтовые и горизонтальные насосы).
📍 Параметры выпуска Борец 001Р-03:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем двух выпусков: 8 млрд рублей
• Срок обращения: 2,5 года
• Купон: не выше 18% годовых (доходность не выше 19,56%);
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется
• Сбор заявок: до 20 ноября 15:00 мск
• Дата размещения: 24 ноября
📍 Параметры выпуска Борец 001Р-04:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем двух выпусков: 8 млрд рублей
• Срок обращения: 2 года
• Купон: КС+290 б.п.
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: только для квалов
• Сбор заявок: до 20 ноября 15:00 мск
• Дата размещения: 24 ноября
📍 Финансовые результаты за 2024 год:
• Выручка: 39,7 млрд руб. (+19,0% г/г);
• Чистая прибыль: 6,5 млрд руб. (+140,0% г/г);
• Обязательства: 55,0 млрд руб. (+2,0% г/г);
• Соотношение Долг/OIBDA: 3,9x.
Сильные стороны:
• Высокомаржинальный бизнес (OIBDA ~35%).
• Гарантированный спрос от нефтяной отрасли.
• Снижение рисков благодаря государственному контролю.
Слабые стороны:
• Тяжелый долг (~55 млрд руб.) с негативной динамикой (Чистый долг/FFO > 4.6x к 2025 г.).
• Ухудшающаяся способность обслуживать долг (покрытие процентов падает).
• Денежный поток отрицателен из-за роста вложений в оборотный капитал.
В настоящее время в обращении находятся два выпуска биржевых бондов компании общим объемом 21 млрд рублей и классический выпуск на $254,1 млн:
• Борец Капитал 1P-01 #RU000A105ZX2 Доходность — 24,86%. Купон: 11,85%. Текущая купонная доходность: 12,00% на 3 месяца, ежемесячно
• Борец Капитал ЗО-2026 USD #RU000A105GN3 Доходность — 16,14%. Купон: 6,0%. Текущая купонная доходность: 6,39% на 9 месяцев, выплаты: 2 раза в год
📍 Похожие выпуски облигаций по уровню риска:
• Группа ЛСР 001Р-11 #RU000A10CKY3 (17,60%) А на 2 года 8 месяцев
• ВИС ФИНАНС БО П09 #RU000A10C634 (17,64%) А+ на 2 года 8 месяцев
• ВУШ 001P-04 #RU000A10BS76 (20,01%) А- на 2 года 6 месяцев
• Селигдар 001Р-06 #RU000A10D3S6 (18,46%) А- на 2 года 4 месяца
• Делимобиль 1Р-03 #RU000A106UW3 (21,25%) А на 1 год 8 месяцев
• Аэрофьюэлз 002Р-05 #RU000A10C2E9 (20,27%) А на 1 год 7 месяцев
Что по итогу:
Переход компании под государственный контроль в этом году изначально вызвал опасения инвесторов, однако в итоге ситуация стабилизировалась без потерь для частных лиц. Ключевой проблемой остаётся отсутствие прозрачной отчётности за 2025 год, что не позволяет объективно оценить текущую долговую нагрузку. При этом банкротство выглядит маловероятным сценарием в свете стратегической значимости компании и прямой господдержки.
Что касается облигаций, то флоатер доступен лишь квалифицированным инвесторам, но печалиться не стоит — его доходность не самая привлекательная. Фиксированная же бумага, несмотря на возможное снижение купона, смотрится привлекательно при условии, что итоговая доходность окажется не ниже 17% годовых, но спекулятивного апсайда здесь не ожидается. Всех благодарю за прочтение и поддержку постов.
✅️ Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
#облигации #обзор #аналитика #инвестор #инвестиции #новости #мегановости
'Не является инвестиционной рекомендацией
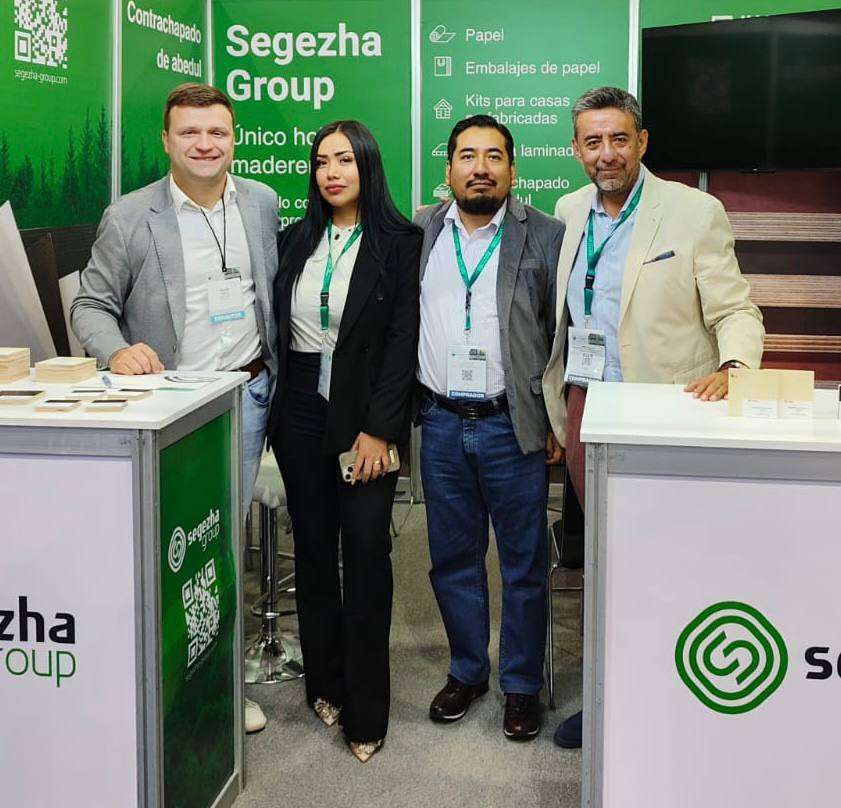
Сегежа Групп выходит на рынок Мексики
🚢 Первая пробная партия березовой фанеры отправилась к партнёрам в Мексику. Это стало возможным после успешного участия в крупнейшей местной выставке строительной и мебельной индустрии Expo CIHAC.
Алкогольный ренессанс
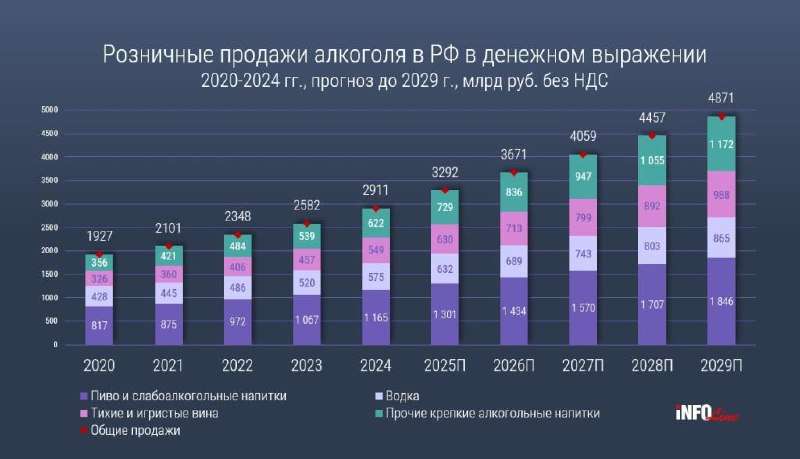
Раз уж мы начали с вами разбираться с российским алкогольным рынком, предлагаю ознакомиться с интересным отчетом Infoline, который может многое нам поведать о глубинных изменениях, происходящих в отрасли.
🍷 Итак, розничные продажи алкоголя в 2025 году могут вырасти на 13,1% до 3,3 трлн рублей. За этими сухими цифрами скрывается фундаментальный сдвиг: российские производители перестали слепо копировать западные образцы и начали создавать оригинальные продукты. К тому же акцент сместился еще и в сторону премиум-сегмента, что повышает маржинальность продаж.
Infoline ожидает, что в ближайшие пять лет рынок будет расти со среднегодовым темпом 10,8%, и к 2029 году объём продаж может достичь 4,9 трлн рублей. Я согласен с коллегами, ведь с 2022 года отечественный алкогольный рынок переживает настоящий ренессанс. Рост реальных доходов населения стимулирует спрос на премиальные напитки, а активная господдержка виноделов позволила реально воплотить концепцию импортозамещения.
Доля отечественного вина на полках магазинов уже превышает 61%. Государство поощряет развитие отрасли, устанавливая щадящие акцизы, что помогает виноделам демонстрировать высокие темпы роста. При этом по потреблению вина на душу населения Россия значительно отстаёт от Европы и Северной Америки, что открывает потенциал для дальнейшего роста.
🍷 Специализированные магазины становятся ключевыми площадками для продвижения отечественных марок и выстраивания диалога с потребителем. Особенно популярен формат онлайн-заказа с самовывозом, позволяющий удобно выбирать напитки и забирать их в ближайшем магазине. Согласно исследованию, лидером в этой нише является сеть «ВинЛаб» (Novabev Group), которая уже завоевала более 46% рынка онлайн-продаж алкоголя в 2024 году.
В мае этого года Novabev Group представила стратегию развития, предусматривающую удвоение сети «ВинЛаб» к 2029 году. Компания планирует увеличить количество магазинов до 4000, а учитывая успешную реализацию предыдущих стратегий, эти планы выглядят вполне реалистичными.
❗️Не является инвестиционной рекомендацией
ЦБ РФ опубликовал "Основные направления единой государственной денежно-кредитной политики"
Главные цели: Удержание инфляции около 4%. Сохранение устойчивости рубля и доверия к нему как к средству сбережения и расчетов. Обеспечение макроэкономической стабильности для устойчивого экономического роста.
Ключевая ставка и политика: прогноз: 2025 год – в среднем 18,8–19,6%; 2026 год – 12,0–13,0%; 2027–2028 годы – 7,5–8,5% (уровень нейтральной ставки).
Сценарии развития экономики:
Базовый сценарий: умеренный рост ВВП (0,5–2,5% в год), инфляция возвращается к цели в 2026 г.
Проинфляционный сценарий: усиление санкций, рост спроса при ограниченном предложении → выше инфляция, более жесткая ДКП.
Рисковый сценарий: глобальный кризис, деглобализация, падение внешнего спроса → замедление экономики.
Дезинфляционный сценарий: рост инвестиций и производительности → предложение растет быстрее, чем спрос, что позволяет мягче снижать ставки.
В документе заметное внимание уделено и вопросам страхования:
Новые продукты: В 2025 году появился новый инструмент долгосрочных инвестиций — долевое страхование жизни. Это расширяет возможности для граждан по сбережениям и инвестициям через страховые продукты.
Защита прав страхователей: Принята законодательная база, гарантирующая права страхователей, застрахованных лиц и выгодоприобретателей по договорам добровольного страхования жизни. С 2026 года вводится механизм компенсационных выплат в случае банкротства организаций, ведущих индивидуальные инвестиционные счета.
Налоговые льготы и господдержка: Запланировано распространение налоговых льгот на долгосрочные договоры страхования жизни в рамках Программы долгосрочных сбережений (ПДС). Для работодателей планируется предоставление льгот: взносы по ПДС в пользу работников можно будет учитывать в расходах на оплату труда и освобождать от страховых взнос.
В целом, страхование жизни рассматривается как часть развития рынка долгосрочных инвестиций и один из ключевых инструментов структурной трансформации экономики.