Разбор выпуска ПР-Лизинг 003Р-01: 14% в долларах — щедрость или отражение рисков?
ООО "ПР-Лизинг" (бренд "Простые решения") — это универсальная лизинговая компания среднего масштаба. Её основная специализация — финансовый лизинг автомобилей и оборудования для бизнесов по всей России.
Компания выступает ключевым активом инвестиционного холдинга Simple Solutions Capital, в портфель которого также входят другие лизинговые и факторинговые компании.
📍 Параметры выпуска ПР-Лизинг 003Р-01:
• Рейтинг: ruBBB+ «Позитивный» от Эксперт РА / BBB+(RU) «Стабильный» от АКРА
• Номинал: 100$
• Объем: от 20 млн USD
• Срок обращения: 2,6 года
• Купон: не выше 14,00% годовых (YTM не выше 14,94% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: да (по 11% - 8, 11, 14 ,17, 20, 23, 26, 29 купоны; 12% - 32 купон)
• Оферта: отсутствует
• Квал: не требуется
• Сбор заявок: до 19 ноября
• Дата размещения: 24 ноября
Финансовые результаты по МСФО за 6 месяцев 2025 года:
• Чистый процентный доход: 311,2 млн руб. (+17,1% г/г);
• Чистая прибыль: 107,5 млн руб. (+97,4% г/г);
• Активы: 12 млрд рублей, рост на 27% по сравнению с 6 месяцами 2024 года;
• Капитал: 1,5 млрд рублей, рост на 12,5%;
• Чистый долг: 8,9 млрд рублей, рост на 30%;
• Обязательства: 10,5 млрд руб. (+6,4% за 6 месяцев);
• Чистый Долг/EBITDA: 6,0x.
Поскольку это дебют компании на валютном рынке, предлагаю сразу обратиться к аналогам — облигациям эмитентов с похожим рейтингом:
• ПР-Лизинг ООО БО 001Р-03 #RU000A100Q35 Доходность — 20,57%. Купон: 19,00%. Текущая купонная доходность: 18,88% на 7 месяцев, ежемесячно
📍 Что готов предложить нам рынок долга:
• Славянск ЭКО 001P-04 #RU000A10CCJ1 (14,55%) ВВВ- на 2 года 4 месяца
• Полипласт П02-БО-12 #RU000A10DEQ0 (13,51%) А на 1 год 9 месяцев
• Уральская Сталь БО-001Р-04 #RU000A10BS68 (12,94%) А- на 2 года
• Инвест КЦ 001P-01 #RU000A10BQV8 (12,28%) А на 2 года 7 месяцев
С меньшим уровнем риска можно рассмотреть:
• ГТЛК ЗО28-Д #RU000A107CX7 (8,29%) АА- на 2 года
• Акрон БО-001Р-08 #RU000A10BGH8 (7,60%) АА на 1 год 11 месяцев
• Южуралзолото ГК 001P-05 #RU000A10D4P0 (9,06%) АА на 1 год 10 месяцев
• Русал БО-001Р-08 #RU000A1094G0 (7,22%) А+ на 1 год 8 месяцев
• ЕвразХолдинг Финанс 003Р-03 #RU000A10B3Z3 (8,39%) АА на 1 год 3 месяца
• ТМК ЗО-2027 #RU000A107JN3 (12,18%) А+ на 1 год 2 месяца
📍 Что по итогу: Предлагаемый купон в 14,00% годовых в долларах кажется невероятно щедрым предложением. Это особенно бросается в глаза, когда некоторые первоклассные заемщики дают такую же доходность, но по рублевым бумагам.
Однако, отраслевые риски на лизинговом рынке никто не отменял: Текущая ситуация характеризуется снижением спроса на лизинговые услуги, уменьшением рыночной стоимости предметов лизинга (б/у техники и оборудования).
Также высокая ставка ЦБ двойным ударом бьёт по лизингу: через удорожание фондирования компаний и рост платежей клиентов. Поэтому решение об участии в размещении должно основываться с учетом этих рисков.
Новый выпуск имеет умеренную премию к вторичному рынку долга, что сохраняет спекулятивный интерес в момент размещения. Помните простое правило: чем выше возможный доход, тем выше опасность — инвестируйте, только если вы к этому готовы. Всех благодарю за прочтение и поддержку автора.
✅️ Стараюсь на ежедневной основе разбирать первичный рынок и находить для Вас интересных эмитентов под различные сценарии. Подписывайтесь на наш телеграм канал, чтобы ничего не пропустить.
#облигации #аналитика #валюта #обзор_рынка #инвестор #инвестиции #новичкам #риск
'Не является инвестиционной рекомендацией
Результаты VK за третий квартал и девять месяцев 2026 года
ДИВЕРСИФИЦИРОВАННЫЙ РОСТ ВЫРУЧКИ ЗА ДЕВЯТЬ МЕСЯЦЕВ:
🔹 Выручка увеличилась на 15% год к году до 128,0 млрд руб.
🔹 Выручка от онлайн-рекламы увеличилась на 11% до 76,8 млрд руб.
🔹 Доходы от in-stream видеорекламы выросли на 44% год к году до 7,6 млрд руб.
🔹 Выручка МАХ от бизнес-сервисов и рекламы составила более 700 млн руб. за июль-октябрь.
🔹 Выручка социальной коммерции выросла на 65% по сравнению с 2025 годом и достигла 2,1 млрд руб.
🔹 Быстрорастущие сегменты: выручка VK Tech увеличилась на 35% до 14,4 млрд руб., образовательных сервисов для детей – на 26% до 6,8 млрд руб.
🔹 Продукты с опережающими темпами роста выручки: VK Знакомства в 2,3 раза, Почта и Облако Mail на 56%, ВКонтакте на 21%, YCLIENTS на 18%.
УВЕРЕННЫЙ РОСТ EBITDA:
🔹 EBITDA VK за девять месяцев 2026 года выросла на 30% год к году до 20,2 млрд руб.
🔹 Рентабельность по EBITDA составила 16%, показав рост на 2 п.п. год к году.
🔹 Все операционные сегменты показали рост по EBITDA и положительную рентабельность.
🔹 Компания сохраняет ранее озвученный прогноз по EBITDA на 2026 год в размере более 24 млрд руб.
СНИЖЕНИЕ ЧИСТОГО ДОЛГА:
🔹 Чистый долг уменьшился на 11% до 73,3 млрд руб. по сравнению с концом 2025 года.
🔹 VK сохраняет целевой ориентир по соотношению чистого долга к EBITDA в диапазоне 2-3х по итогам 2026 года. На конец сентября 2026 года данный показатель составил 2,7х по сравнению с 3,6х на конец 2025 года.
УСКОРЕНИЕ РОСТА ВЫРУЧКИ В ТРЕТЬЕМ КВАРТАЛЕ:
🔹 В третьем квартале 2026 года выручка выросла на 21% до 47,0 млрд руб.
🔹 Выручка от онлайн-рекламы увеличилась на 18% год к году до 28,2 млрд руб.
🔹 Доходы от онлайн-рекламы крупного бизнеса выросли на 29% до 18,0 млрд руб.
🔹 Доходы от in-stream видеорекламы выросли на 48% до 2,7 млрд руб.
СТАБИЛЬНЫЙ РОСТ ОПЕРАЦИОННЫХ МЕТРИК:
🔹 В среднем за день один пользователь проводит в сервисах VK около 90 минут и использует два продукта.
🔹 Средняя дневная аудитория сервисов VK в сентябре 2026 года увеличилась на 11,8 млн год к году до 90,8 млн пользователей.
🔹 Показатель time spent вырос и составил рекордные 8,1 млрд минут в день. Пользователи проводили в среднем на 62% больше времени в сервисах VK по сравнению с сентябрем 2025 года.
🔹 В сентябре ежедневная аудитория МАХ превысила 90 млн пользователей. Ежемесячно мессенджер используют более 109 млн человек. Количество каналов в МАХ составляет свыше 15 млн.
🔹 VK Видео — лидер среди видеосервисов в России по ежедневной и ежемесячной аудитории. Пользователи установили приложение VK Видео 157 млн раз.
Подробнее 👉 https://vk.company/ru/press/releases/12477/
Все материалы доступны на сайте в разделе «Инвесторам» 👉 https://vk.company/ru/investors/results/#quarterlyResults
#VKCO #VK
Подборка интересных облигаций №18
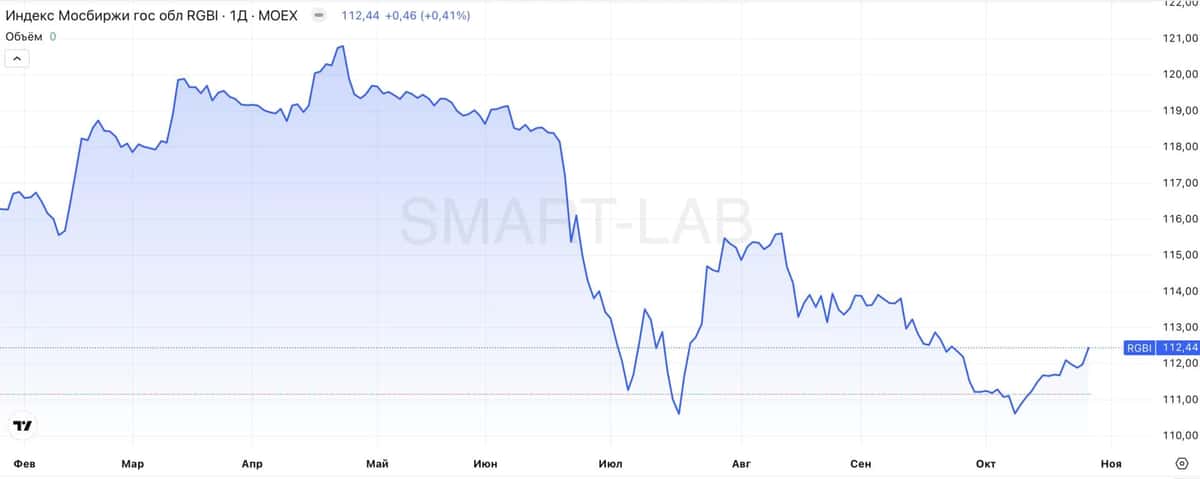
Мало того, что на прошедшем заседании ЦБ оставил ключевую ставку на уровне 14%, так еще и пересмотрел среднесрочные прогнозы по инфляции и ставке. Так, прогноз средней ставки на 2027 год был повышен с 10,5-12,5% до 12,5-13,5%. Прогноз по инфляции на конец текущего года повышен с 6-7% до 7,1-7,6%. Тем не менее Индекс RGBI закладывал уже такое решение и почти никак не отреагировал, оставшись на отметке в 112 п.
Как сказано в официальном заявлении, Банк России будет принимать дальнейшие решения в зависимости от динамики инфляции и инфляционных ожиданий, а также от оценки рисков со стороны внутренних и внешних условий. В любом случае рассчитывать на скорое и значительное снижение «ключа» не приходится. А значит, бизнесу придется продолжать жить в условиях высокой стоимости обслуживания долга.
Пример Полипласта показал, что в текущих условиях состояние бизнеса может поменяться очень быстро и эти изменения невозможно спрогнозировать. Перекрытие логистики экспортно-ориентированной компании превратило ее из достаточно крепкого представителя рейтингового сегмента «А» в потенциального дефолтника.
Исходя из этого, наиболее благоразумным выбором является ограничение рисков, как кредитных, так и процентных. Флоатеры остаются актуальными для консервативных инвесторов. На среднесрочном горизонте доходность может оказаться сопоставимой с инструментами с фиксированным купоном при минимальном процентном риске.
◼ ПСБ 3P-09 $RU000A109TJ6 (премия к КС 1,5%, погашение 15.10.2027)
◼ Магнит 5P05 $RU000A10DPM5 (премия к КС 1,4%, погашение 22.01.2028)
В сегменте облигаций с фиксированным купоном и не самым высоким рейтингом я предпочитаю бумаги со сроком до погашения полгода-год.
◼ НовТех 1Р8 $RU000A10CMQ5 (доходность 17,8%, погашение 24.08.2027)
◼ ГТЛК 1P-14 $RU000A100FE5 (доходность 18,3%, оферта PUT 07.09.2027)
Длинные ОФЗ сегодня являются некоторым аналогом дивидендных акций. Дивиденды (текущая купонная доходность) достаточно высокие, но котировки могут ходить в широком диапазоне. Спред между доходностями и КС на чрезвычайно высоком уровне. Однако это не значит, что доходности не могут уйти еще выше. В общем, инструмент для тех, кто осознает и принимает риски.
◼ ОФЗ 26254 $RU000A10D533 (погашение 03.10.2040, текущая купонная доходность 15,5%)
❗️Не является инвестиционной рекомендацией
♥️ Если нравятся такие подборки, ставьте лайк, буду чаще их делать