Прогноз дивидендов Магнит

#MGNT

• Размер дивидендов: 620 ₽
• Дивидендная доходность: 13,98%
• Период: 2024
• Реестр: 15 июля 2025
• Аналитики: Т-Инвестиции

Узнавайте прогнозы по дивидендам первыми, оформляйте подписку

0 комментариев
    посты по тегу
    #MGNT

    Мы не нужны? Что происходит, к чему нас ведёт ИИ? 🤖

    Мы не нужны? Что происходит, к чему нас ведёт ИИ? 🤖
    Ну что, друзья-инвесторы, пора обсудить насущное. 😏 Тут я уже несколько раз в сети натыкался на утверждение, якобы Илон Маск говорит: «Сбережения — скоро не понадобятся», «Накопления не имеют смысла». Посыл такой, что роботизация и ИИ на горизонте 10–20 лет сделают такой прорыв, что большая часть продукции будет производиться бесплатно. А люди будут обеспечены безусловным базовым доходом. 💸
    Что забавно во всей этой ситуации? Что, возможно, частично он прав. 😅 Знаете, я нахожу пророчества в кинематографе: «Терминатор», вышедший в 90-х, предсказал ИИ (Скайнет) — и вот он есть и развивается. Многие картины рассказывали о летающих машинах («Пятый элемент» и другие) — и вот Tesla презентует подобие чего-то летающего. 🚀 Даже космические фильмы типа «Звёздных войн» — и те, похоже, не так далеко от реальности. Разумеется, все эти схожести не точь-в-точь, но тем не менее они явно похожи.
    Так вот, вспомнился мне мультик «Валли» (2008 год). Тогда казалось, что это просто фантазия, а сейчас такие люди, как Илон Маск, уже всерьёз обсуждают по сути подобное развитие событий как гипотезу будущего. Но, как я и сказал, кинематограф и мультипликация не делают идеальных прогнозов, но вполне подсвечивают «вектор». 🎬
    Мультик показал картину, где у людей всё есть — если я правильно помню, они даже не ходят. 🛋️ Не знаю, видит ли Маск будущее примерно таким. Либо он ожидает ВВ3, а может, всё это просто бурная фантазия. 😁
    Я могу согласиться с тем, что в мировой экономике огромное перестроение. И что касается накоплений и мнения Маска — есть у меня сомнения. Ведь роботы кому-то будут принадлежать, за них всё равно нужно будет кому-то платить... Компании будут владеть всеми этими «благами» — а может, люди или государства, я не знаю. 🤔
    Но в общем я вижу тенденцию: мир меняется очень стремительно, очень сильно. ИИ уже показал эффективность в большом количестве сфер. Я ещё в первой половине 2025 года говорил, что ИИ будет во врачебной практике широко использоваться. Тогда на меня «тыкали пальцем» и говорили, что ИИ слишком неэффективен... 😤 И вот прошло чуть больше года, а ИИ уже активно внедряют в госполиклиники. ИИ уже даёт заключение по рентгеновским снимкам, анализирует ЭКГ и медкарты пациентов. То, что год назад казалось фантастикой, сейчас — реальность. 🏥✨
    А что говорить, если компании типо Сбера, Яндекса, ММК, Газпрома, РЖД, Лукойл, Северстали, МТС, Магнит, Х5- проводят сокращения сотрудников тысячями. И кстати такая тенденция не только в РФ компаниях и это не только из-за кризиса.
    ИИ уже везде. А люди разделились на два лагеря. Одни кричат: «Мы все умрём, остановите этот ИИ, он всех заменит!» 😱 Другие занимают позицию: мол, во все времена были профессии, которые исчезали, и появлялись новые. 🧠
    Что делать? Что делаю я? Какие перспективы мне кажутся реальными — расскажу в следующем посте, просто потому что в этом нет места. 😉 На мой взгляд, правда где-то посередине. ⚖️
    Подпишитесь — чтобы не пропустить! 🔔
    И помните: ваши деньги и будущее — ваша ответственность! 💪💰
    $X5 $MGNT $MTSS $SBER $RU000A0JXQ44 $CHMF $LKOH $GAZP $MAGN $YDEX
    #работа #будущее #сокращения #финансы
    Магнит - долг превращает крепкую операционку в убыток

    Продуктовые ритейлеры еще несколько лет назад воспринимались как одни из главных бенефициаров высокой инфляции, но теперь рост цен на полке уже не гарантирует рост прибыли. Да и инфляция держится в районе всего 6%. Высокая ставка раздувает процентные расходы, покупатель становится осторожнее, а масштаб бизнеса требует все больше денег на поддержание эффективности. Сегодня разбираемся с Магнитом.

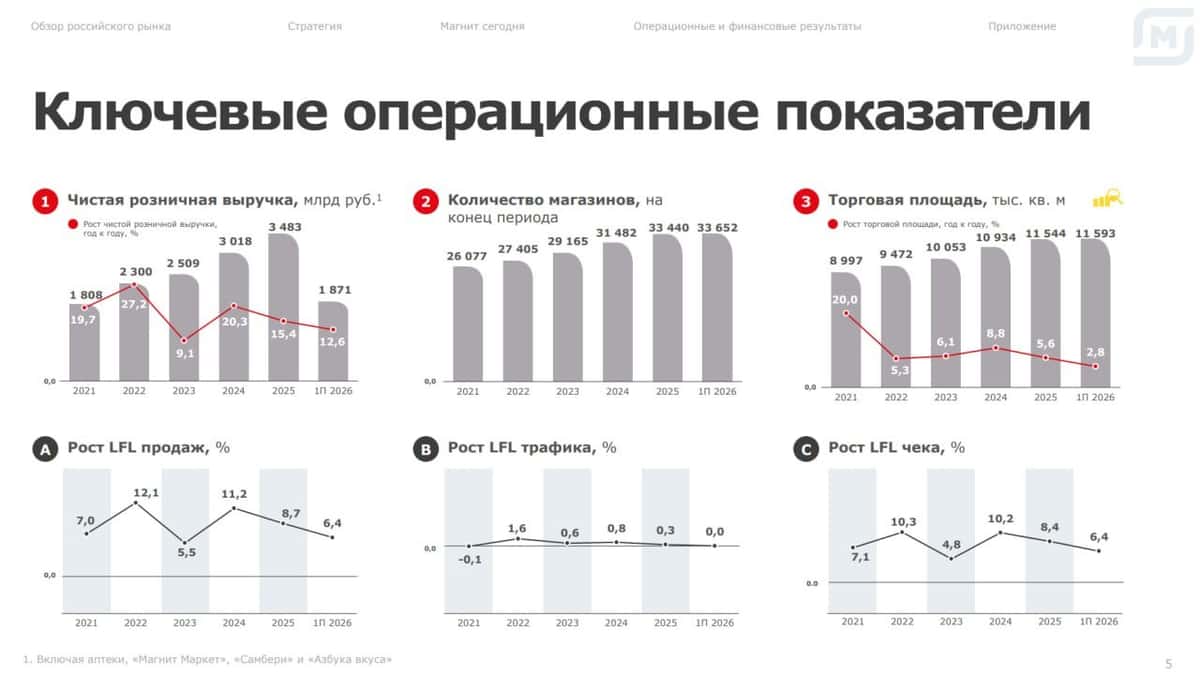
    🧲 Итак, выручка за первое полугодие 2026 года выросла на 12,8% до 1,89 трлн рублей. EBITDA прибавила 12,1% до 96 млрд, рентабельность сохранилась на уровне 5,1%, а валовая маржа подросла до 23,2%. Однако вместо прошлогодней прибыли в 6,5 млрд получили убыток в 1,9 млрд рублей. LFL-продажи выросли на 6,4%, причем практически весь результат обеспечил средний чек - трафик остался на месте.

    Часть роста выручки дала «Азбука вкуса», которая консолидируется с мая 2025 года. При этом сами магазины Магнита вполне живы, а онлайн-оборот вообще вырос на 70% до 132 млрд рублей. Проблема в расходной части: затраты на персонал и коммуналку растут быстрее продаж. В результате даже увеличение среднего чека пока не приводит к улучшению рентабельности.

    📊 Главная проблема Магнита - долг. Чистый долг вырос на 20,3% г/г до 518 млрд рублей, а NetDebt/EBITDA составляет 2,9х. Чистые процентные расходы достигли 48,1 млрд - практически столько же, сколько операционная прибыль. Средняя стоимость долга снизилась до 16%, но объем займов вырос, поэтому эффект от удешевления фондирования пока незаметен. Неудивительно, что в мае АКРА снизила рейтинг компании с AAA до AA+.

    Менеджмент уже нажал на тормоз. CAPEX сократили на 46% до 36,8 млрд рублей, а новых магазинов открыли всего 212 против 933 годом ранее. Операционный денежный поток при этом восстановился до 51 млрд рублей после прошлогоднего оттока. Однако направить эти деньги на полноценный делеверидж пока не получается: значительная часть ресурсов продолжает уходить на обслуживание долга. Дивидендов нет уже второй год, и что-то мне подсказывает, что и за 2026 год акционеры останутся без выплат.

    Получается, что выручка Магнита растет, маржа приемлемая, онлайн набирает обороты, денежный поток восстановился. Но долг в 518 млрд рублей превращает крепкую операционку в убыток для акционеров. Добавляет негатива продление РЕПО акций компании. Тех самых, оферту по которым так ждут инвесторы. От акций пока держусь в стороне и слежу за долгом.

    ❗️Не является инвестиционной рекомендацией

    ♥️ Каждое утро ваш покорный слуга бережно несет полезную статейку по рынку вам под кофеёк. Не гоже оставлять его без лайка, ну согласитесь.
    $MGNT

    Магнит - долг превращает крепкую операционку в убыток

    Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ

    1️⃣ Акции Магнита $MGNT 28 сентября падали в моменте на 9,12%, до 1 511 ₽, к вечеру снижение сократилось до 5,6%, до 1 570 ₽.
    Распродажу спровоцировало продление дочерней компанией "Тандер" договора РЕПО до 2 апреля 2027 года вместо истекавшего 2 октября 2026 года.
    Рынок рассчитывал, что возврат залога поднимет пакет "Тандера" выше 30% и запустит обязательное предложение о выкупе акций у миноритариев, но продление отложило этот сценарий.
    Чистый долг компании на середину 2025 года составлял 430,6 млрд ₽ при отрицательном денежном потоке, а в мае 2026 года АКРА понизило рейтинг эмитента с ААА до АА+.

    Отказ от возврата залога вместо выкупа акций показывает, что менеджмент Магнита предпочитает сохранить контроль над риском ликвидности, а не поддержать котировки байбэком.

    Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ