Питер линч.

​💡Питер Линч – известный американский инвестор и бывший управляющий одного из самых успешных взаимных фондов Fidelity Magellan Fund. Он разработал ряд принципов для успешного инвестирования, которые стали популярными среди инвесторов всего мира. Вот некоторые ключевые правила Питера Линча:

1. Инвестируйте в то, что понимаете Линч советует вкладывать деньги в компании, бизнес которых вы хорошо понимаете. Это помогает лучше оценивать перспективы роста бизнеса и возможные риски. Например, если вы работаете в сфере технологий, вам будет легче понять потенциал компаний этой отрасли.

2. Диверсифицируйте портфель Диверсификация – ключевой принцип управления рисками. Линч рекомендует распределять инвестиции между различными компаниями и секторами экономики, чтобы снизить влияние неудачных вложений на общий результат портфеля.

3. Не следуйте за толпой Инвесторы часто склонны следовать трендам и покупать акции, когда они уже сильно выросли в цене. Линч предостерегает от этого подхода и советует искать недооценённые активы, которые могут принести прибыль в будущем.

4. Покупайте акции компаний с хорошими перспективами роста По мнению Линча, важно выбирать компании, у которых есть потенциал для значительного увеличения прибыли и капитализации. Такие компании обычно находятся на ранних стадиях своего развития и имеют уникальные продукты или услуги.

5. Будьте терпеливыми Успех на фондовом рынке требует времени. Линч считает, что долгосрочные инвесторы получают лучшие результаты, чем те, кто пытается быстро заработать на краткосрочных колебаниях цен.

6. Изучайте финансовые отчёты компаний Для принятия обоснованных инвестиционных решений необходимо анализировать финансовую отчётность компаний. Линч уделяет особое внимание таким показателям, как выручка, чистая прибыль, рентабельность капитала и долговая нагрузка.

7. Следите за новостями и событиями Важно быть в курсе последних новостей о компаниях, в которые вы инвестируете. Изменения в руководстве, новые продукты, судебные разбирательства и другие события могут существенно повлиять на стоимость акций.

8. Контролируйте эмоции Эмоции, такие как страх и жадность, могут привести к неправильным инвестиционным решениям. Линч призывает сохранять хладнокровие и принимать решения на основе анализа, а не эмоций.

9. Остерегайтесь чрезмерного оптимизма и пессимизма Рынок подвержен циклам подъёмов и спадов. В периоды эйфории цены на акции могут сильно завышаться, тогда как в моменты паники – наоборот, занижаться. Линч предупреждает об опасности следования за настроениями рынка без критического осмысления ситуации.

10. Учиться на своих ошибках Все инвесторы совершают ошибки. Главное – уметь извлекать уроки из них и использовать полученный опыт для улучшения своей инвестиционной стратегии.

Эти принципы помогают многим инвесторам достигать успеха на финансовых рынках, хотя каждый инвестор должен адаптировать их под свои цели и уровень риска.

#линч #книги #инвестиции #30letniy_pensioner
0 комментариев
    последнее в импульсе

    🪙Т-фонды. Облигации.

    Недавно был на звонке-презентации от Т. Обсуждали облигационные фонды.
    Начало я пропустил, но какую то пользу от звонка для себя нашел.

    Начнем с базы. Фонды - это хорошо, но не все фонды одинаково полезны.
    Ещё на заре первого облигационного фонда от Т я писал, что комиссии могут убить всю доходность, либо очень сильно её срезать.
    Так и происходит, хотя некоторые фонды показывают хорошую доходность и достаточно грамотно управляются.
    Иногда ( часто) фонд это чёрный ящик, и не всегда понятна логика продажи, покупки отбора активов.

    Другие выводы:
    - ОФЗ управляющим фондов сейчас нравятся. Но спред может оставаться высоким, даже на фоне снижения ставки. То есть участники рынка не бегут выкупать ОФЗ по любой цене.

    - На облигации с кредитным рейтингом ААА может выделяться 9 % от портфеля, АА - 5, А - 1 %. Соблюдается баланс. Цифры примерные, как запомнил, так и написал.

    - У управляющих сейчас отношение к компаниям типа Балт лизинг и Самолет, ВУШ скорее негативное. Можно просто посмотреть составы фондов и сделать такие же выводы. Если нет компаний фонде, значит есть опасения и риск/доходность не интересная.

    - Рынок секьюритизированных облигаций недооценен. Активы там относительно качественые, при этом и доходности неплохие. $RU000A10FZG1

    - Комиссии. TBRU - почти 1,6 % от СЧА. TPAY - 1 %. TlCB - 1,6 %. TRUR - 2,15 % - вечный портфель. Там доля облигаций около 50 % . Но комиссии... Сами все видите. $TBRU $TPAY $TRUR $TLCB

    Помнится я писал про рост доходностей и продавал некоторые фонды от Т. Видимо не я один.
    СЧА у многих фондов снижается. А не высокая ли комиссия?
    Как я понял, решение все таки будет. 👍

    Покупать становится все страшнее. Что не так с облигациями и рынком долга?

    Коллеги, приветствую! После двух недель бездействия на рынке долга я всё же решил небольшой долей докупить бумаги, которые сейчас торгуются значительно ниже номинала. Все эти компании я уже разбирал в канале, и мнение не меняется: не верю, что крупный бизнес с реальным весом внутри страны не будут пытаться спасать.

    Путь сложный — и для инвестора, которому нужно беречь нервные клетки, и для менеджмента, который ищет покупателя на ликвидные активы.

    С этими мыслями увеличил позиции в следующих выпусках:

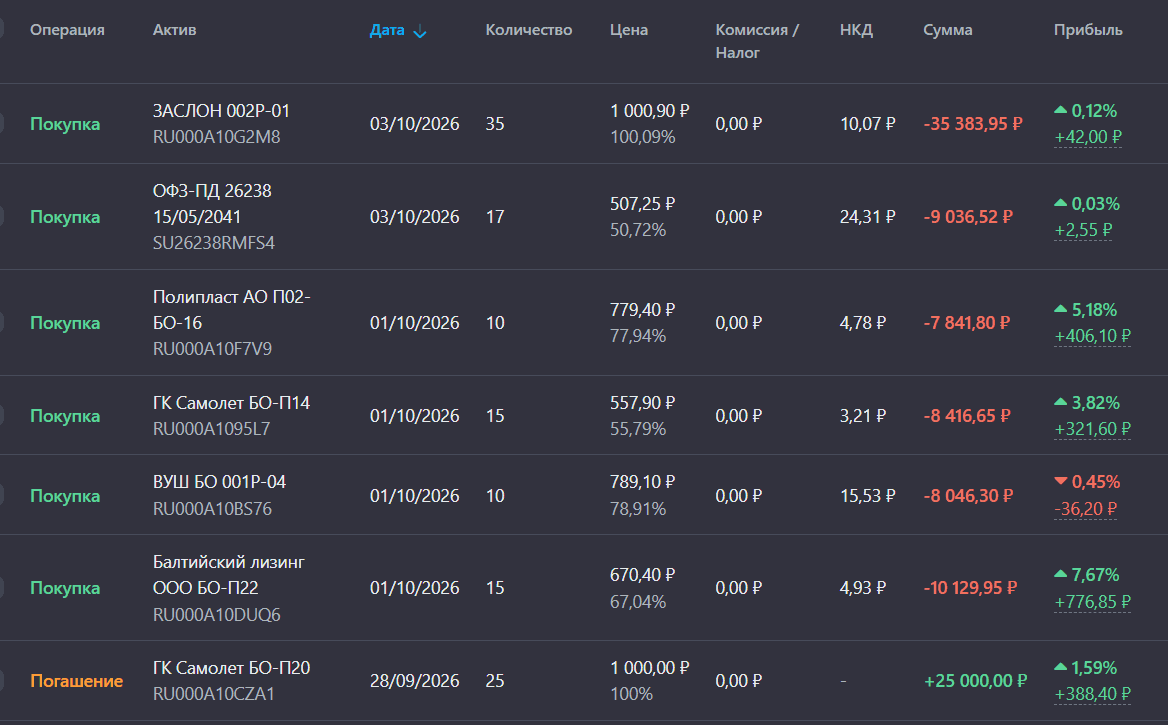
    • Вуш 001P-04 $RU000A10BS76 и Самолёт БО-П14 $RU000A1095L7 Как мне кажется, в крайнем случае их поглотят крупные игроки, если сами не справятся с долгами. Как бы внутри страны ни кошмарили бизнес Вуш, мне он нравится своей аккуратной экспансией. На конец мая 2026 года Whoosh уже представлен примерно в 15 городах Латинской Америки.

    Про «Самолёт» — пару слов отдельно. В начале прошлой недели рынок знатно штормило на техдефолте: возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд. Сумма для «Самолёта» небольшая, но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно задаётся вопросом: а что будет с более крупными выплатами? Длинные бумаги сейчас держать не хочу, а вот короткие — со сроком до года — ещё могут погасить. Что будет дальше, покажет время.

    • Полипласт П02-БО-16 $RU000A10F7V9 Эмитент практически достроил все заводы, под которые активно занимал средства. Если проанализировать уже введённые мощности — вопросов к генерации денег и к спросу на продукт нет.

    • Балтийский Лизинг БО-П22 $RU000A10DUQ6 Главное — найти средства на предстоящее погашение в ноябре. Как по мне, в крайнем случае эмитенту может помочь ПСБ: напомню, у Промсвязьбанка в залоге 100% долей операционной компании «Балтийский лизинг».

    Логика простая: банку выгодно, чтобы заложенный актив сохранял стоимость и стабильно генерировал поток — тогда и кредит будет обслуживаться. В теории ПСБ может выступить кредитором: дать новый заём или рефинансировать часть долга, чтобы появились деньги на ноябрьские платежи, включая put-оферты по облигациям.

    Проверка на прочность. На put-оферты по БО-П14 $RU000A10A3W1 (19 ноября 2026) и БО-П21 (25 ноября 2026) приходится львиная доля нагрузки. Если бы все держатели предъявили 100% бумаг, компании пришлось бы выплатить 11,5 млрд только по этим двум выпускам.

    Основные держатели обоих выпусков — страховые компании. Менеджмент заявляет, что ведёт с ними переговоры о замещении вместо выкупа и что ликвидность под оферты зарезервирована. Но конкретную сумму резерва компания не раскрыла — и это нервирует рынок.

    Что будет дальше? Сейчас индекс Гособлигаций приближается к уровню поддержки 110 пунктов. Если ЦБ на заседании 23 октября сохранит жёсткую риторику или приостановит цикл снижения ставки, а Минфин продолжит давить на рынок, то доходности длинных ОФЗ пробьют 17% и направятся к 18%+. Это протолкнёт RGBI к психологической отметке 100 и такого допускать никак нельзя.

    В таком сценарии на рынке долга начнётся настоящая паника. Закредитованные компании, выживающие за счёт постоянного рефинансирования, будут вынуждены предлагать ещё более высокую доходность — как относительно собственных выпусков, так и в сравнении с условиями заимствований Минфина.

    В этот момент вся шаткая конструкция рынка может быстро схлопнуться. Именно поэтому вблизи текущих значений я на этой неделе подкупал самый длинный выпуск ОФЗ 26238 $SU26238RMFS4 Так как в подобное развитие событий я не верю. А что Вы покупали в свой портфель и почему?

    Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

    Актуальные обзоры, которые вы могли пропустить:

    • Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
    • Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
    • Осенние дивиденды в 2026 году: где самая высокая доходность?

    'Не является инвестиционной рекомендацией

    Покупать становится все страшнее. Что не так с облигациями и рынком долга?

    Займер сохраняет лидерские позиции среди независимых МФО

    Рейтинговое агентство «Эксперт РА» опубликовало исследование микрофинансового сектора по итогам первых шести месяцев года, а также рэнкинги МФО по ключевым показателям.

    Займер сохраняет высокие позиции:
    ⭐️ 1 место по чистой прибыли среди независимых МФО.
    ⭐️ 2 место по общему объему выдач среди независимых МФО.
    ⭐️ 2 место по объему регулятивного капитала.

    В целом, по мнению представителей рейтингового агентства, на рынке происходит трансформация:
    🟢 Меняется структура выдач компаний: сегмент займов «до зарплаты» (PDL) сокращается (-41% г/г), тогда как среднесрочные продукты (IL) показывают рост (+5% г/г).
    🟢 Если годом ранее микрозаймы выдавались в среднем на 2-3 месяца, то в первом полугодии 2026-го – уже на 4-5 месяцев.
    🟢 Увеличился и средний чек займа – на 37% г/г.
    🟢 Все это – следствие адаптации компаний к изменениям в регулировании. Кредиторы сократили выдачи наиболее закредитованным заемщикам, одновременно масштабировав кредитные линии надежным клиентам, с более высоким доступным лимитом и на более длительный срок. За год этот сегмент вырос в 1,5 раза.

    По итогу 2026 года аналитики «Эксперт РА» прогнозируют умеренный рост прибыли сектора – примерно на 10%. При этом на рынке продолжится консолидация: небольшие участники без сильной технологической и финансовой базы будут покидать реестр на фоне усиливающегося регуляторного давления, а их доля перераспределится между лидерами. Всего, по оценкам экспертов, во втором полугодии 2026-го количество МФО на рынке сократится на 7% до 780 шт.

    $ZAYM

    Займер сохраняет лидерские позиции среди независимых МФО

    Делимобиль выплатил сентябрьские купоны в полном объеме

    ПАО «Каршеринг Руссия» (бренд Делимобиль, тикер DELI), крупнейший оператор каршеринга в России, в полном объеме и в срок выплатил купоны за сентябрь по облигационным выпускам серий 001Р-03, 001Р-04, 001Р-06, 001Р-07, 001Р-08, 001Р-09. Предстоящее 8 октября погашение облигаций серии 001Р-04 (ISIN: RU000A109TG2) полностью обеспечено доступными источниками ликвидности. У компании есть несколько источников для погашения: средства, привлеченные от крупных институциональных инвесторов в рамках размещения 10-го выпуска облигаций, часть которых будет направлена на рефинансирование обязательств; растущий свободный денежный поток от операционной деятельности (по итогам I полугодия 2026 года он вырос на 47%); возможность привлечения ликвидности под парк автомобилей в собственности компании. Поддержка мажоритарного акционера для погашения не требуется. При этом сохраняется открытая им кредитная линия.

    Делимобиль выплатил сентябрьские купоны в полном объеме