Палладий способен решить лигниновую проблему

Лигнин является одним из самых распространенных природных полимеров, составляя примерно 20-30% сухой массы растений. Вместе с тем его сложная структура создает трудности для его переработки в различные виды продукции - клеящих композиций для картона, фанеры и древесно-стружечных плит, уксусной и щавелевой кислот, пористого кирпича, наполнителей, полиуретановой пены, фенола и фенолформальдегидных смол, красителей и лекарств, пестицидов и др. Поэтому зачастую лигнин, образующийся в процессе производства бумаги, выбрасывается как отход.

Последние же исследования, похоже, открыли путь для решения данной проблемы, базируясь на проведении механокатализа в шаровой мельнице без использования растворителей, высокой температуры или давления: с его помощью можно проводить процесс деполимеризации лигнина – его расщепление на мономеры.

Ключевым компонентом, необходимым для деполимеризации лигнина, служит палладий: катализаторы на его основе легко разрушают прочные связи в структуре лигнина. Способность же палладия поглощать водород значительно ускоряет деполимеризацию.

Как показали эксперименты, палладиевые катализаторы разрывают связи в 300 раз быстрее никелевых при аналогичных условиях среды, в которой осуществляется деполимеризация, и с их помощью можно синтезировать гораздо больше фенола и иных востребованных химических веществ за более короткий период времени.

Фактически палладий создает предпосылки для масштабной конверсии биомассы и сокращения до минимума отходов лигнина, занимающих большие площади и склонных к возгоранию. По имеющимся данным, в мире ежегодно образуется свыше 70 млн тонн лигнина, тогда как на нужды промышленности идет всего лишь 2% от данного объема, остальное складируется в хранилищах. Запасы лигнина в России превышают 90 млн тонн. Тем самым с помощью палладия можно сформировать перспективный рынок с огромными оборотами.

0 комментариев
    посты по тегу
    #

    📅 Накопленный купонный доход между выплатами

    У каждой купонной облигации есть свой график выплат. Например, деньги могут поступать раз в месяц. При этом сам купон накапливается постепенно — за каждый день купонного периода.

    Эта накопленная часть называется НКД — накопленный купонный доход. Его можно увидеть в карточке облигации у брокера.

    Возьмём условный пример: по бумаге предусмотрен купон 30 рублей за 30 дней. В таком случае ежедневно накапливается по одному рублю:

    🔹 через 10 дней НКД составит 10 рублей;
    🔹 через 20 дней — 20 рублей;
    🔹 за полный период купон составит 30 рублей до налогов.

    НКД учитывается и при покупке облигации между выплатами. Покупатель оплачивает продавцу цену бумаги и накопленную часть купона. Затем получает очередной купон целиком — часть этой выплаты возмещает ему уже уплаченный НКД.

    Например, если купить бумагу в нашем примере через 10 дней после начала периода, нужно будет заплатить продавцу 10 рублей НКД. Из следующего купона в 30 рублей собственный купонный доход покупателя составит 20 рублей до налогов — за оставшиеся 20 дней.

    В карточке облигации полезно смотреть вместе на размер купона, дату следующей выплаты и НКД. Эти три показателя помогают понять, какая часть купона уже накопилась и когда предусмотрено поступление денег.

    📅 Накопленный купонный доход между выплатами

    🧱 Ввели в эксплуатацию третий корпус проекта «Зеленые высоты» во Владивостоке

    Получили разрешение на ввод в эксплуатацию третьего корпуса «Зеленых высот». Это первый полностью завершенный проект GloraX во Владивостоке.

    🔍 Параметры третьего корпуса в цифрах:
    ✅ 26-этажный корпус и подземный паркинг
    ✅ 23,2 тыс. кв. м общей площади
    ✅ 12 тыс. кв. м жилой площади
    ✅ 336 квартир и 94 машино-места

    GloraX вышел на рынок Владивостока в 2025 году, и сегодня проекты компании входят в число наиболее продаваемых новостроек города. К моменту ввода в «Зеленых высотах» продано 87% квартир, что выше среднего уровня по рынку.

    ❗️ С учетом полученного РНВ объем введенного жилья GloraX с начала года достигнет 137,4 тыс. кв. м, что дополнительно усилит позиции компании в топ-20 российских застройщиков по объему ввода жилья в рейтинге ЕРЗ.

    #GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

    🧱 Ввели в эксплуатацию третий корпус проекта «Зеленые высоты» во Владивостоке

    Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)

    Далее возникла мысль, а почему бы ни пересчитать этот рейтинг роста доходностей облигаций по странам с поправкой на инфляцию в каждой стране.

    Ведь это будет более справедливый рейтинг: он покажет, насколько рост доходности облигаций в какой-то стране за прошедший год соотносится с ростом инфляции в этой же стране. Результат этой корректировки рейтинга представлен в таблице 2.

    Собственно, в прошлую таблицу добавлен еще один столбец — крайний правый с коэффициентами роста доходностей с учетом изменения инфляции за год. И тут результат оказался еще более интересным.

    Япония окончательно занимает первое место: с учетом инфляции доходность японских гособлигаций выросла в 2,73 раза. Доходность же исходного лидера – Южной Кореи, с учетом инфляции даже упала- коэффициент роста составил 0,9. Доходность американских treasures c учетом инфляции выросла совсем незначительно (коэффициент роста 1,06). Конечно, если предположить, что инфляция в будущем не будет расти.

    А еще в рейтинге появилась довольно большая группа стран, по которым доходность, с поправкой на инфляцию, бондам которых доходность с учетом инфляции не выросла, а наоборот, упала – коэффициент роста составил менее 1. Это довольно большая группа из 8 стран, и туда, как ни странно, попала Южная Корея, лидер первоначального рейтинга (коэффициент роста 0,9).

    Россия же теперь на третьем месте – доходность ее бондов выросла с учетом инфляции выросла почти в полтора раза. Для инвестора, купившего ОФЗ год назад, это конечно плохо. Ведь рост доходности российских облигаций, а значит, и падение их цен значительно превышает динамику инфляции за этот год.

    Почему это произошло – отдельный вопрос. Тут и непадающие инфляционные ожидания населения, и много еще чего. Но зато этот факт очень неплох для нового инвестора, решившего купить российские ОФЗ сейчас. Конечно, если предположить, что инфляция в будущем не будет расти.

    Дзарасов Алан, эксперт и преподаватель 1ИФИТ

    #доходностьОблигаций
    https://t.me/ifitpro

    Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)

    Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)

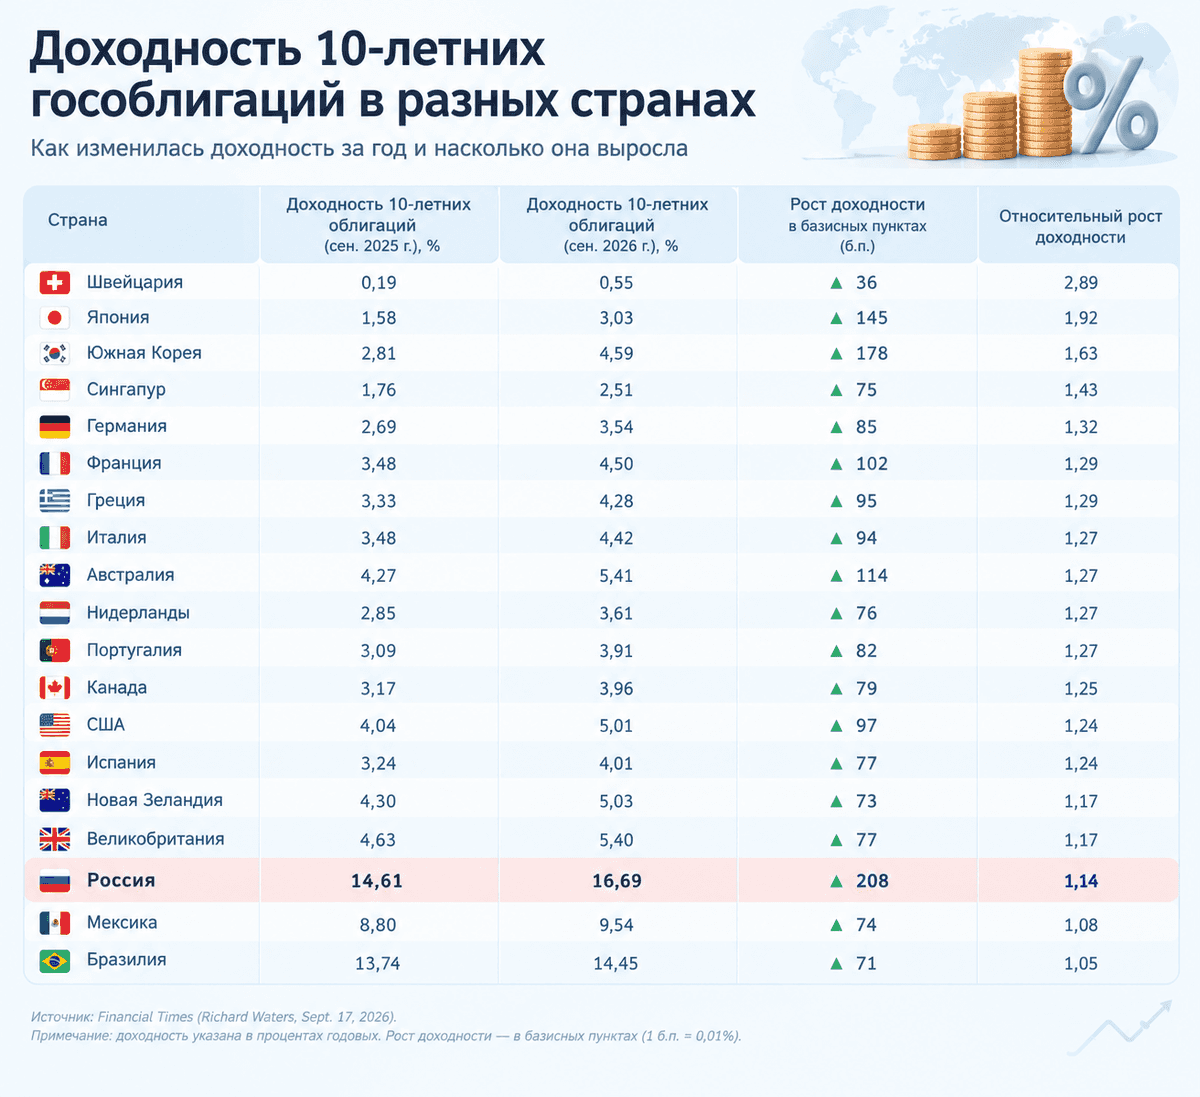
    Таблица, которую мы видим сейчас, более информативна, и результат показателен.

    Вполне благополучная и тихая Швейцария переместилась внезапно с последнего места на первое. Доходности по швейцарским бондам выросли за год в целых 2,89 раза. А якобы чемпион по росту доходности (а значит, и падению цен ) гособлигаций в абсолютном выражении — Россия со своими 208 базисными пунктами — переместился с первого места в рейтинге на третье от конца. Доходности российских гособлигаций ОФЗ выросли всего в 1,14 раза.

    И в этом плане российский рынок выглядит в «турнирной таблице» лучше тех же американских treasures, доходность по которым выросла в 1,24 раза. Ведь сильный рост доходности означает столь же сильное падение цены облигации за год.

    А это плохо для инвестора, купившего эти облигации год назад. Так что, быть в лидерах этой таблицы совсем не хорошо.

    В следующем посте попробуем пересчитать этот рейтинг роста доходностей облигаций по странам с поправкой на инфляцию в каждой стране.

    #доходностьОблигаций
    https://t.me/ifitpro

    Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)