«Озон Фармацевтика» вошла в пятерку самых влиятельных отечественных фармпроизводителей

«Озон Фармацевтика» заняла четвертое место в топ-10 локальных фармацевтических производственных компаний, оказавших наибольшее влияние на развитие российского рынка в 2024 году.

Компания подтверждает свою репутацию надежного партнера как для потребителей, так и для профессионалов отрасли. Устойчивый рост «Озон Фармацевтика» — это результат комплексного подхода к развитию бизнеса. Мы благодарны за доверие профессионального сообщества, продолжаем совершенствовать свои производственные процессы и расширять ассортимент продукции.

Рейтинг влиятельности от «Фармацевтического вестника» уже 20 лет является важным инструментом для анализа и понимания рынка. Процесс формирования рейтинга начинается с составления анкеты с вопросами, которые отражают актуальные тренды и вызовы отрасли. В этом году участие в голосовании приняли 240 человек из 61 города России. Среди экспертов: сотрудники отечественных и зарубежных фармпроизводителей, представители аптечных сетей, профильных ведомств, медицинские работники и представители научного сообщества.

С 2020 года компания поднялась в рейтинге с 10 на 4 место.

0 комментариев
    посты по тегу
    #

    НМТП - как порты попали на передовую

    Еще недавно транспортный сектор и, в частности, порты считались тихой гаванью. Сейчас же текущая геополитическая ситуация вывела порты на передовую. Как в это тяжелое время выживает НМТП $NMTP и стоит ли ориентироваться на низкие мультипликаторы? Давайте разбираться.

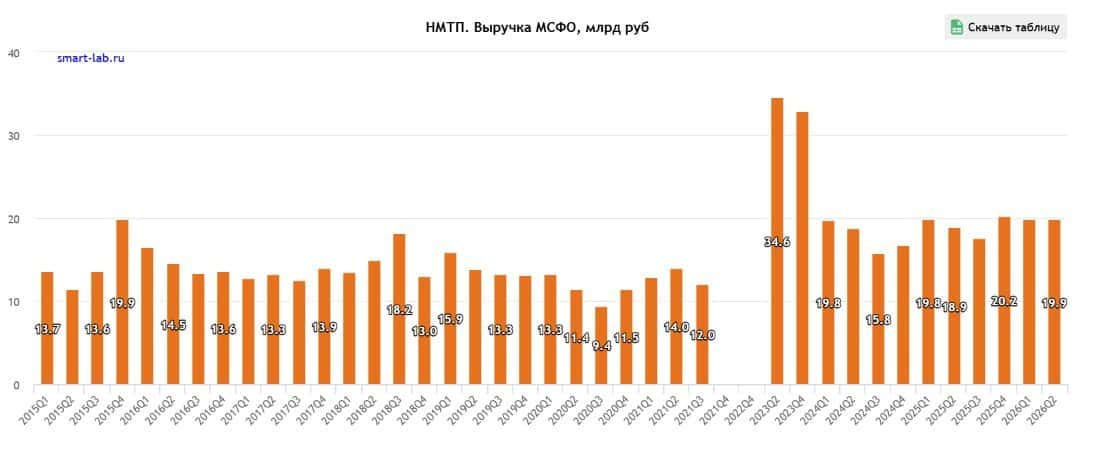
    🚢 Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,6% до 39,7 млрд рублей. При этом грузооборот группы увеличился всего на 6,6% до 70,8 млн тонн. Тут стоит обратить внимание, что объемы росли преимущественно за счет менее маржинальных направлений. Не сильно помогла и ежегодная индексация тарифов на перевалку нефти на 5,1%.

    Операционная прибыль снизилась на 9,2% до 24,3 млрд рублей, а EBITDA просела на 9,6% до 28 млрд. По рентабельности бьет быстрый рост расходов на ФОТ (+40% г/г). НМТП приходится компенсировать сотрудникам риски, связанные с военными действиями и ударами. Вдобавок расходы на топливо выросли почти в четыре раза.

    📊 Несмотря на ухудшение операционки, чистая прибыль внезапно выросла на 8,3%, до 23,3 млрд рублей. Но здесь дьявол в деталях: убыток от курсовых разниц сократился с 3,1 млрд до символических 0,1 млрд. Без этого эффекта динамика чистой прибыли выглядела бы значительно хуже.

    Все это данные первого полугодия, а во втором ситуация становится еще интереснее. Главный риск - ограничения на экспорт бензина и дизельного топлива. Для НМТП, где значительная часть грузооборота приходится на нефть и нефтепродукты, это чувствительный удар. На 24 сентября отгрузки дизеля и газойля из черноморских портов впервые упали практически до нуля. Поэтому третий квартал должен показать реальный масштаб проблемы.

    💰 На этом фоне P/E около 3,1х и прогнозный дивиденд порядка 0,85 рубля с доходностью ~12,8% выглядят заманчиво. Однако бросаться к кнопке «купить» не спешу. Низкая оценка здесь вполне оправдана, а третий квартал может принести неприятный сюрприз по операционным показателям.

    С другой стороны, именно набор этих рисков превращает НМТП в потенциальный «миркоин». Нормализация ситуации вокруг портов и восстановление экспорта нефтепродуктов способны быстро изменить сентимент. Но пока предпочту дождаться отчета за третий квартал - хочется сначала увидеть, насколько сильно нынешняя конъюнктура ударила по деньгам компании.

    ❗️Не является инвестиционной рекомендацией

    ♥️ Ребятушки, напоминаю, что мы работаем по бартеру. Я каждое утро заношу вам полезную статейку по рынку, вы жмете ей лайк. Спасибо!

    НМТП - как порты попали на передовую

    Эталон. Отчет за 1 пол 2026 по МСФО

    Тикер: #ETLN
    Текущая цена: 18.7
    Капитализация: 14.2 млрд
    Сектор: Девелопмент
    Сайт: https://www.etalongroup.com/investors/private/

    Мультипликаторы (LTM):

    ▫️ P/E - убыток LTM
    ▫️ P/BV - 0.49
    ▫️ P/S - 0.1
    ▫️ ROE - убыток LTM
    ▫️ ND/EBITDA - 7.43 (без учета эксроу)
    ▫️ EV/EBITDA - 7.99 (без учета эскроу)

    Что нравится:

    ▫️ чистый долг без эскроу снизился на 13.3% п/п (217.2 → 188.2 млрд). ND/EBITDA ухудшился с 7.42 до 7.43;
    ▫️ нетто фин расход уменьшился на 3.4% п/п (23.3 → 22.5 млрд);
    ▫️ деб. задолженность снизилась на 27.9% п/п (16.8 → 12.1 млрд).

    Что не нравится:

    ▫️ выручка снизилась на 9.6% г/г (60.2 → 54.4 млрд);
    ▫️ остаток на эскроу счетах уменьшился на 53.5% п/п (104.3 → 48.5 млрд);
    ▫️ чистый убыток, но снизился на 6.9% г/г (13.4 → 13.2 млрд);

    Дивиденды:

    Выплата не менее 40% от чистой прибыли по МСФО, скор. на разовые прибыли/убытки, не относящиеся к основной деятельности. Выплата не реже 1 раза в год.

    Дивиденды за 2026 год не ожидаются.

    Мой итог:

    Операционные показатели (г/г):
    ▫️ новые продажи -29.7% (295.8 → 207.8 тыс. кв. м). Падение по всем сегментам (Москва и МО -28.5%, Питер -63.4%, регионы -18.8%);
    ▫️ ввод в эксплуатацию +99.4% (163.9 → 326.8 тыс. кв. м).

    Доля ипотечных кредитов за 1 и 2 кварталы 30 и 41%, соответственно (в 1 и 2 квартале 2025 было 14 и 32%). Динамика новых продаж за последние 6 кварталов: 192.1 → 103.7 → 175.2 → 200.4 → 90 → 117.8 тыс. кв. м. Как видно, продажи за последние 2 квартала в среднем вернулись к показателя слабого 2 квартала 2025 года.

    Снижение объемов новых продаж отразились на выручке. Выручка по сегментам (г/г в млрд):
    ▫️ жилая недвижимость -11.9% (48.9 → 43.1 млрд);
    ▫️ подрядное строительство -87.9% (0.8 → 0.1 млрд);
    ▫️ аренда и прочее +7% (10.5 → 11.2 млрд).

    За отчетный период снова получен убыток, но результат немного лучше 2 полугодия 2025 за счет улучшения операционной рентабельности с 13.4 до 13.6% и снижения нетто фин расхода.

    Долговая нагрузка за полгода почти не изменилась. Чистый долг снизился за счет остатка средств после дополнительной эмиссии (выпустили 400 млн акций для покупки компании "Бизнес-Недвижимость" у АФК Система), но также уменьшилась и EBITDA LTM. Для Эталона долговая нагрузка остается основной проблемой. В 1 пол 2026 нетто фин расход уже в 3 раза превысил операционную прибыль.

    Отрасль и конкретно Эталон находятся в кризисе. Причем пока не видно признаков изменения ситуации. Цементная отрасль РФ столкнулась с резким спадом спроса, тесно связанным с общим замедлением строительства. Ожидается, что по итогам 2026 года снижение спроса достигнет 25%. Статистика погрузок РЖД по черным металлам за 8 месяцев также показывает уменьшение (-9.8% г/г, 34.7 → 31.3 млн т). Продажи новостроек в России в июле сократились на 8% г/г (в июне был рост +16% г/г на фоне спроса на «Семейную ипотеку» перед возможным изменением условий). Два месяца 3 квартала происходит снижение выдачи ипотек в Москве.

    Для снижения долга компании приходится продавать активы. Были проданы два земельных участка в Санкт-Петербурге (сумма сделки не раскрыта), а также группа продала в убыток торговый центр «Летний сад» в Москве. Но как видно, пока это помогло просто сдержать рост долговой нагрузки. Проблемы Эталона также отразились на ее кредитном рейтинге. В апреле «Эксперт РА» понизил рейтинги облигаций с ruА- до ruBBB+.

    В конце недели были объявлено, что с 1 октября будут изменены условия семейной ипотеки. Ожидается, что изменения позволят части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. Как это повлияет на результаты девелоперов пока непонятно, но аналитики ожидают падение спроса из-за роста среднего ежемесячного платежа.

    Никакой идеи здесь пока нет. На группе "висит" приличный долг. Аналогичные проблемы и у материнской АФК Система. И при этом Эталон убыточен с 2023 года включительно. Проходим мимо.

    *Не является инвестиционной рекомендацией

    ▫️ мой канал в Telegram

    Эталон. Отчет за 1 пол 2026 по МСФО

    Как я перестал пить таблетки - сменив деятельность.


    Хоть я и психолог по образованию, иногда мне казалось, что психосоматика — это какой-то бред. 🤔 В большей степени — отговорки людей, чтобы не работать. Но, как оказалось, я ошибался. Как и все.

    В конце прошлого года, можно сказать, в последние дни, я принял решение — сменить работу. Я много лет проработал в одном месте, но так сложилось, что я «выгорел». Кстати, про выгорание тоже думал, что это бред, пока не прочувствовал на себе. 🔥

    Конечно, я получил опыт, подружился с коллегами и иногда даже немного скучаю по ним. Тем не менее всё чаще ловлю себя на мысли, что то простое и, можно сказать, спонтанное решение — дорогого стоит. 💎

    И чем же эта ситуация так удивительна? Всё очень даже забавно. Вот уже 9 месяцев я в Москве, и знаете что? Я практически перестал болеть. В буквальном смысле простужаться перестал. Раньше я раз в 2–3 месяца довольно сильно болел, с температурой. Уже думал в Институт иммунологии обращаться, что мне, в общем-то, и родственники советовали. Мол, «часто ты болеешь». 😷

    И вот, после смены работы — как рукой сняло! Максимум лёгкий насморк и слегка покашляю 2 дня. И то это скорее аллергическое. Я бы подумал, что это совпадение. Но в последний год (может, больше) работы у меня стали появляться проблемы со здоровьем чуть ли не в хроническом формате, которые врачи предлагали лечить антибиотиками. Прям курсами пропивать. И я пил, но нюансы возвращались. В этом году — пропали! Я просто живу, и всё ок! ✨

    Что я всем этим хочу сказать? Я не хочу сказать, что моя работа была плохой. В частности, зарабатывал я часто даже больше, чем сейчас. Но дело в другом. Иногда важно понять, что ты не на своём месте, и стоит что-то менять. В этом ключ к решению проблем, которые ты даже не ожидаешь решить. И всё-таки здоровье и хорошее самочувствие — важнее всего в первую очередь. Берегите себя, тогда и успехи не заставят себя ждать! 💪

    Будущее — в Вашем здоровье! 🌿

    #жизнь #инвестиции