Объявляем дату раскрытия результатов за первое полугодие 2026
«Озон Фармацевтика» опубликует операционные и финансовые результаты за 1‑е полугодие 2026 года 25 августа в 11:00 (МСК).
А уже в 12:00 (МСК) команда менеджмента проведёт онлайн‑конференцию, где подробно расскажет о результатах и ответит на вопросы.
Чтобы получить индивидуальную ссылку на подключение, заполните регистрационную форму.
Дмитрий Коваленко, директор по связям с инвесторами «Озон Фармацевтика»:
«Во втором квартале мы отмечаем ускорение роста выручки год к году после сдержанного начала года. Развитие продуктового портфеля в сочетании с увеличением объёмов и положительным ассортиментным миксом обуславливают более быстрые темпы роста в каждом канале продаж. Мы подтверждаем ранее объявленный прогноз роста выручки Группы в 2026 году в диапазоне 15–25% год к году.
Нашими приоритетами остаются расширение ассортимента, укрепление позиций во всех каналах продаж и повышение операционной эффективности. Одновременно мы приближаемся к запланированному коммерческому запуску рентабельных проектов «Озон Медика» и «Мабскейл», которые рассматриваем как дополнительные источники долгосрочного роста. Сочетание развития базового бизнеса и инвестиций в технологичные направления лежит в основе нашей стратегии создания долгосрочной стоимости для акционеров.
Сегодня российский рынок акций характеризуется повышенной волатильностью зачастую без привязки к результатам деятельности и перспективам самой компании. По нашему мнению, краткосрочная динамика котировок в таких условиях может не отражать фундаментальные показатели и долгосрочный потенциал роста бизнеса. Мы призываем следить за нашими раскрытиями и задавать свои вопросы IR. Уже 25 августа мы поделимся итогами полугодия и ответим на ваши вопросы в прямом эфире»
——————
⚡️Не пропустите новости — подписывайтесь на наши сообщества в VK и MAX, чтобы всегда быть на связи!

Посты по ключевым словам
СД Займера рекомендовал направить на дивиденды около 100% чистой прибыли III квартала
Объявляем финансовые результаты III квартала 2026 года, а также рекомендацию по дивидендам.
🟢 Чистая прибыль Группы Займер составила 716 млн рублей, увеличившись на 48% по сравнению с II кварталом. Прибыль выросла благодаря снижению расходов на формирование резервов, контролю операционных расходов, а также сокращению убытка дочернего банка «Евроальянс» – на 16% за квартал, до 177 млн рублей, в том числе за счет роста его комиссионного дохода.
🟢 СД Займера рекомендовал выплатить по итогам III квартала 7 рублей 14 копеек на акцию, или 714 млн рублей, что соответствует около 100% чистой прибыли за отчетный период.
🟢 Дата закрытия реестра для получения дивидендов – 13 декабря 2026 года, при условии их одобрения акционерами 2 декабря 2026 года.
«Мы сохраняем фокус на прибыльности Группы и одновременно продолжаем развивать новые направления бизнеса. Наша задача – последовательно увеличивать вклад банка, платежного и других направлений в финансовый результат Группы, формируя дополнительные источники прибыли и снижая зависимость от отдельных сегментов рынка. При этом мы сохраняем приверженность дивидендным выплатам и рекомендуем направить на дивиденды по итогам III квартала около 100% чистой прибыли», – сказал Роман Макаров, генеральный директор Займера.
🔗 Подробнее – в релизе по результатам III квартала.
$ZAYMСегодня в 6:10
🔬 Компания «Мабскейл» открыла объединённый центр разработок в Подмосковье
23 октября наша биотехнологическая компания «Мабскейл» открыла новый центр разработок в Химках.
Раньше команда работала на двух площадках, в Химках и в «Сколково». Теперь все лаборатории собраны под одной крышей: 1600 кв. м и 34 специалиста.
Чем здесь занимаются?
🧬 Получают клетки-продуценты терапевтических белков. С этого этапа начинается разработка любого нового биопрепарата. Исследования ведутся на генетическом, молекулярном и клеточном уровнях. Собственная база для такой работы — одно из преимуществ «Мабскейл».
📊 Проводят биоаналитику. Специалисты изучают, как препарат всасывается, распределяется в организме и выводится из него, а также его иммуногенность. Эти данные доказывают, что биоаналог сопоставим с оригинальным препаратом. Без такого доказательства его нельзя зарегистрировать.
Вся работа ведётся по стандарту надлежащей лабораторной практики (GLP).
Центр дополняет производство «Мабскейл» в Тольятти. Вместе площадки в Московской и Самарской областях смогут быстрее доводить новые препараты от лаборатории до готовой лекарственной формы.
Мария Ульянова, генеральный директор «Мабскейл», директор по развитию группы «Озон Фармацевтика»:
«Биоаналог нельзя просто скопировать — его сходство с оригиналом нужно доказать в целой серии исследований. Раньше эта работа была разделена между двумя площадками, теперь команда, оборудование и компетенции собраны в одном месте. Это сокращает путь от лаборатории до регистрации препарата, а значит, и путь лекарства до пациента»
Сейчас в разработке у «Мабскейл» более 25 биоаналогов для лечения онкологических, онкогематологических и иммуновоспалительных заболеваний.26 октября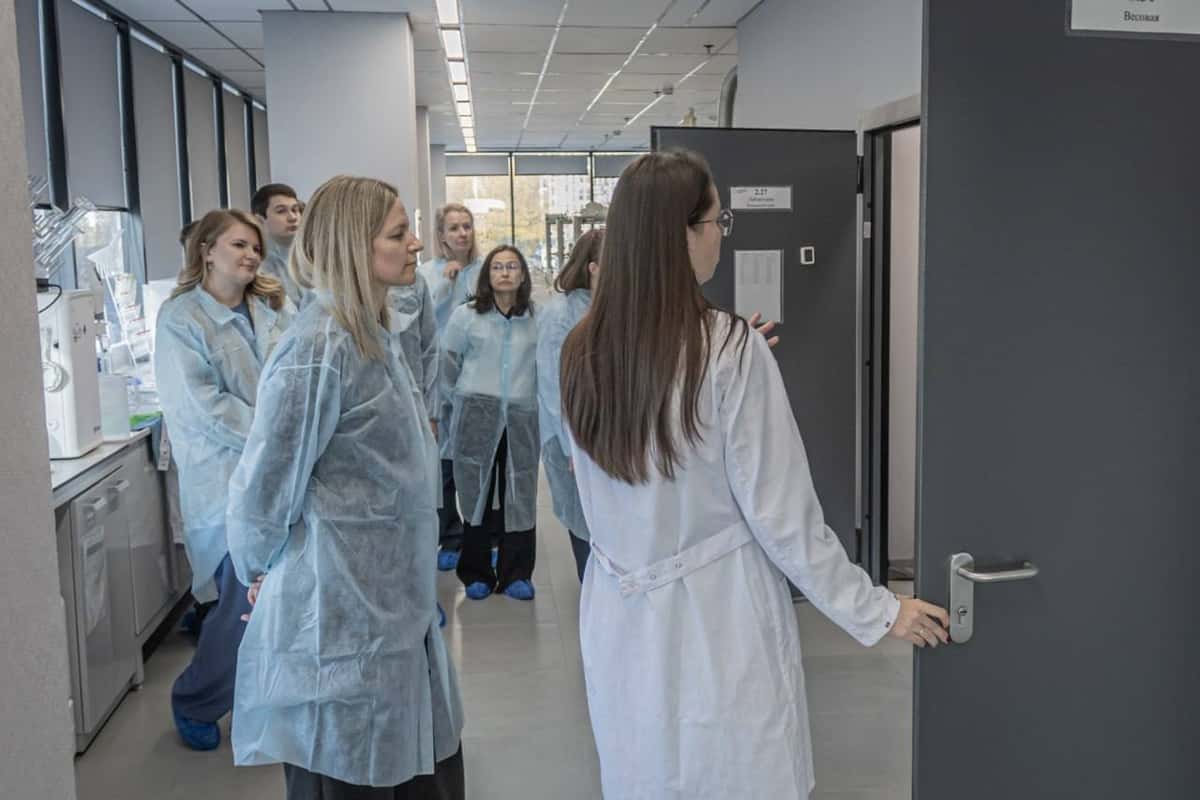
💸 Займер выдал 10 млрд рублей за III квартал
Объявляем операционные результаты III квартала 2026 года.
🟢 Общий объем выдач микрозаймов составил 10,0 млрд рублей.
🟢 Объем выдач новым клиентам сохранился на уровне предыдущего квартала и составил 1,06 млрд рублей. В конце III квартала мы усилили маркетинговую активность и расширили каналы привлечения заемщиков. В октябре уже фиксируем положительную динамику выдач новым клиентам по сравнению с сентябрем.
🟢 Основная часть выдач в III квартале пришлась на продукты с кредитным лимитом, доля которых достигла 95%. Объем выдач «Лимит+» новым клиентам вырос на 11% за квартал.
«В III квартале мы продолжили развитие новой продуктовой модели и практически завершили переход основной части выдач на “Лимит+”. В сентябре мы усилили работу по привлечению новых клиентов и уже видим ее первые результаты в октябре. При этом для нас важно наращивать клиентский поток без снижения требований к качеству заемщиков. Еще одним направлением развития становятся среднесрочные продукты для наиболее надежных повторных клиентов», – отметил генеральный директор Займера Роман Макаров.
🔗 Подробнее – в релизе по операционным результатам III квартала.
$ZAYM16 октября
🧬 «Клетка на миллиард»: обсудили на БИОПРОМ-2026, кто профинансирует российский биотех
6 октября на форуме БИОПРОМ-2026 в Геленджике «Озон Фармацевтика» провела сессию «Клетка на миллиард. Большая ставка на российский биотех».
Говорили о том, где взять капитал для следующего шага российской биофармацевтики: от биосимиляров к биспецификам, конъюгатам и инновационным молекулам. Отправной точкой дискуссии стал кейс нашей биотех-площадки «Мабскейл».
Участники сессии:
🔹Сергей Глаголев, заместитель министра здравоохранения РФ
🔹Дмитрий Титов, заместитель генерального директора «Озон Фармацевтика» (модератор дискуссии)
🔹Алексей Виноградов, «Юникорн Кэпитал»
🔹Камилла Зарубина, «СК Капитал» (ВЭБ.РФ)
🔹Сергей Гайворонский, Kama Flow
🔹Вадим Тарасов, Сеченовский университет
🔹Олег Лавров, «Иннопрактика»
Участники сошлись во мнении: деньги на биотех есть, но нужно выстроить последовательность финансирования — от грантов до госзакупок.
Подробности — в пресс-релизе на нашем сайте14 октября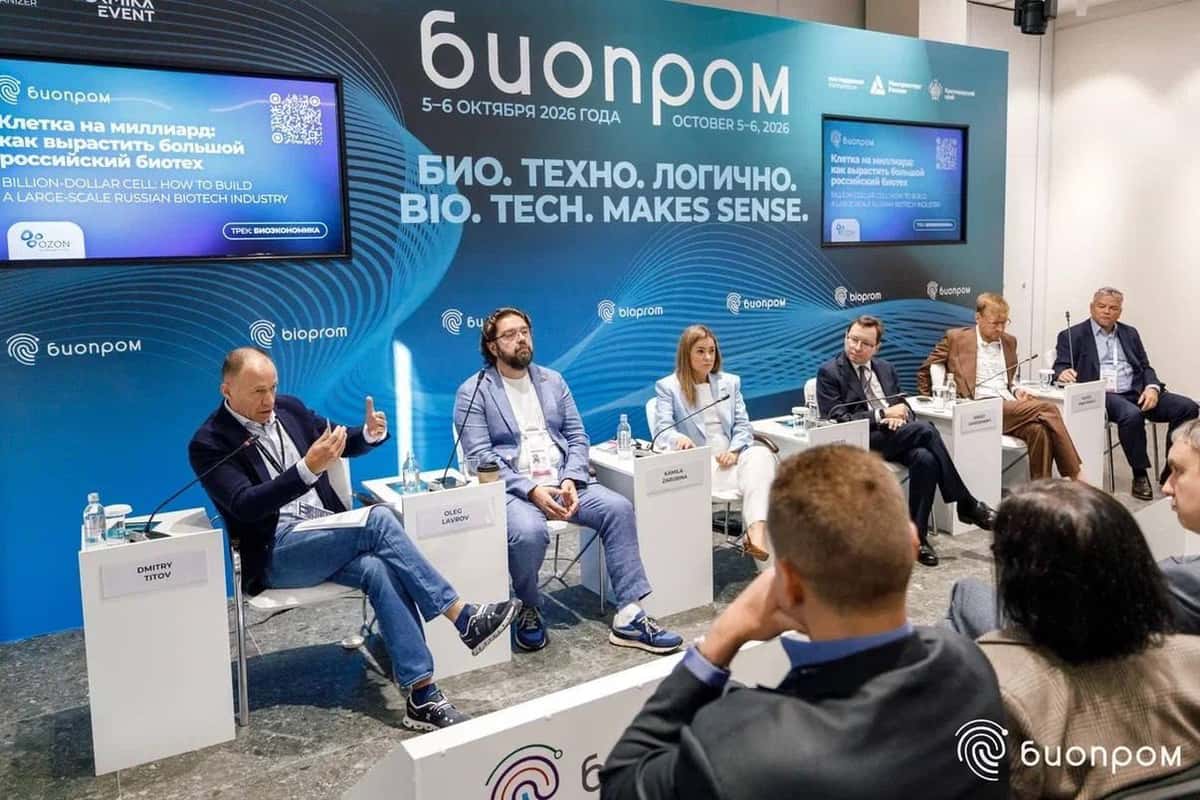
Почему на фармацевтическом заводе нет животных?
Отсутствие животных на фармпроизводствах — строжайшее требование международных стандартов GMP. Даже самый безобидный котёнок или мышь могут загрязнить производственную среду, повредить оборудование и сделать лекарства небезопасными.
А если животное всё же забрело на территорию? У нас разработана чёткая система действий:
🔹 используем специальные гуманные ловушки, расставленные по периметру;
🔹 аккуратно отлавливаем нежданных гостей;
🔹 переселяем их в безопасное место подальше от производства.
Строгие стандарты — не преграда, а гарантия того, что каждое лекарство будет максимально безопасным и эффективным. Подробнее о том, как в компании выстроен «пест‑контроль» и другие виды контроля, читайте в нашем годовом отчёте 💙30 сентября
В СамГМУ открылась базовая кафедра «Озон Фармацевтика»
Можем с гордостью объявить: долгий и ответственный процесс формирования кафедры завершён — состоялось её торжественное открытие! Новая кафедра фармацевтической технологии с курсом биотехнологий — результат соглашения между СамГМУ и Группой: площадка объединит усилия университета и фармкомпании в подготовке кадров и разработке практико‑ориентированных решений.
На базе кафедры создана учебно‑исследовательская лаборатория промышленной фармации: она позволяет моделировать технологические процессы на производственных линиях твёрдых, мягких и жидких лекарственных форм, а также контролировать качество лабораторных образцов.
Университет получил 20 единиц современного оборудования — в том числе таблеточный пресс, тестер прочности таблеток, гомогенизатор — для образовательных и научных задач. Кроме того, в помещениях кафедры проведён ремонт.
Председатель Совета директоров «Озон Фармацевтика» Павел Алексенко:
«В первую очередь отмечу, что заслуга начинания принадлежит Александру Владимировичу Колсанову. Он — драйвер развития не только университета, но и всего медицинского и фармацевтического сообщества в нашем регионе. Мы, в свою очередь, откликнулись прежде всего по эмоциональным причинам. Самое главное — дети, и у нас появилась возможность дать что‑то тем ребятам, которые в будущем придут к нам работать. Мы рассматриваем сегодняшнее открытие кафедры в СамГМУ как начало большой работы. Нам бы хотелось, чтобы после окончания обучения к нам приходили люди с квалификацией готовых специалистов. В этом плане, думаю, не только университет нам поможет, но и мы университету многое дадим»
Ректор СамГМУ Александр Колсанов:
«Озон Фармацевтика» — одна из ведущих фармацевтических компаний в России. Достаточно долгое время мы взаимодействовали по разным направлениям, но точечно. Сейчас наступил этап, когда происходит интеграция образования, науки, технологий и производства. Наш университет меняется: помимо выполнения главной функции — подготовки кадров, — мы активно взаимодействуем с индустрией. Создание базовой кафедры с ведущей фармкомпанией — это опыт, который в медицинских вузах пока широко не используется, но в нашем университете сотрудничество с индустриальными партнёрами уже зарекомендовало себя положительно. У нас всегда был сильный кадровый потенциал, но создание инфраструктуры, оснащение оборудованием — это дорого стоит. Вижу, как вдохновлены и сотрудники кафедры, которые ещё больше хотят заниматься реальной наукой».
Сотрудничество уже реализуется в разных форматах: студенты СамГМУ проходят на базе «Озон Фармацевтика» учебную и производственную практику по фармацевтической технологии, сотрудники компании проводят онлайн‑лекции и выездные занятия на производстве, а лучшие студенческие научные проекты ежегодно поощряются при поддержке экспертного совета технологов.
Важной особенностью кафедры станет курс биотехнологий — одно из самых динамично развивающихся направлений фармацевтики.
Генеральный директор «Озон Фармацевтика» Олег Минаков:
«Биотехнологии сегодня — это один из самых интересных и динамично развивающихся разделов фармацевтики. Поэтому открытие кафедры с таким курсом, с одной стороны, даёт широкий спектр выбора для студентов — найти себя в очень интересной области. А для нас, как для компании, у которой очень долгосрочные и серьёзные планы в области биотехнологий, это даёт устойчивый источник молодых квалифицированных кадров, которым, думаю, понравится у нас работать, и мы вместе будем решать непростые задачи»
Это значимый шаг для отрасли: студенты получают доступ к реальным производственным процессам, а компания — возможность формировать кадровый резерв уже на этапе обучения.
Впереди — новые проекты и развитие совместных инициатив!💙
Читайте полный релиз на нашем сайте25 сентября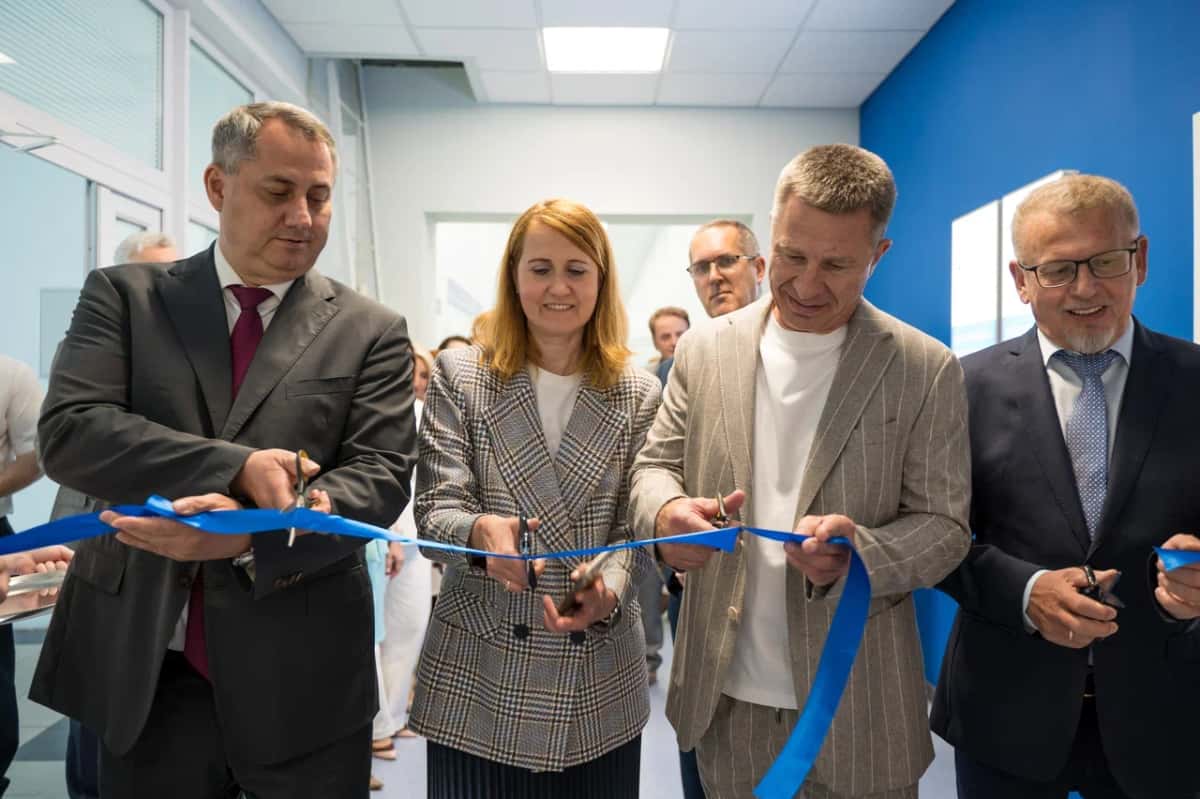
Фильм! Фильм! Фильм!
Наше производство снова в объективе камер и мы открываем двери цехов, чтобы показать, как рождаются лекарства.
Приглашаем посмотреть новый часовой фильм инвестора Андрея Виноградова о работе «Озон Фармацевтика».
В центре сюжета — подробный разбор портфеля продуктов компании, тонкости производства препаратов химической фармацевтики и биотехнологий, финансовые показатели и дивидендная политика.
На вопросы наших гостей отвечали:
🔹заместитель IR-директора Мария Рыбина;
🔹директор по развитию группы и генеральный директор «Мабскейл» Мария Ульянова;
🔹заместитель генерального директора по разработке «Мабскейл» Александр Петров;
🔹директор «Озон Медика» Владимир Рогозин.
Присоединяйтесь к просмотру на YouTube!
А если вы ещё путаете маркетплейс Ozon и «Озон Фармацевтика» — в фильме в очередной раз поговорили и об этом.18 сентября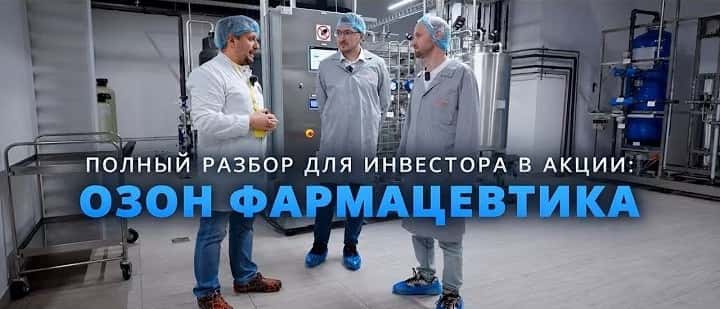
Озон Фармацевтика. Отчет за 2 кв 2026 по МСФО
Тикер: #OZPH
Текущая цена: 43.3
Капитализация: 50.6 млрд
Сектор: Фармацевтика
Сайт: https://ozonpharm.ru/
Мультипликаторы (LTM):
P/E - 6.56
P/BV - 1.4
P/S - 1.26
ROE - 21.4%
ND/EBITDA - 0.38
EV/EBITDA - 4.19
Акт/Обяз - 3.2
Что нравится:
✔️выручка выросла на 21.9% г/г (6.4 → 7.8 млрд);
✔️FCF увеличился в 2.2 раза г/г (1.1 → 2.4 млрд);
✔️чистый долг снизился на 30.9% к/к (7.3 → 5 млрд). ND/EBITDA улучшился с 0.61 до 0.38;
✔️нетто фин расход уменьшился на 9.2% к/к (337 → 306 млн);
✔️чистая прибыль выросла 2.7 раза г/г (0.7 → 2 млрд);
✔️отличное соотношение активов и обязательств.
Что не нравится:
✔️
Дивиденды:
Планируется выплачивать дивиденды ежеквартально, размер дивиденда зависит от показателя скор. ND/EBITDA и ЧП за отчетный период по МСФО
СД рекомендовал дивиденды за 2 квартал 2026 в размере 0.49 руб. (ДД 1.13% от текущей цены).
Мой итог:
Операционные показатели вернулись к росту.
Объем продаж вырос на 2.1% г/г (76.2 → 77.8 млн уп). Из них (млн уп):
- розничные -4% (49.6 → 47.6) и государственные закупки +13.9% (26.6 → 30.3);
- МНН +1.3% (71.7 → 72.6) и брендированные дженерики +15.5% (4.5 → 5.2).
За полгода объем продаж снизился на 1.2% г/г (152.9 → 151.1 млн уп). В целом, причины все те же, что и были озвучены в обзоре по 1 кварталу:
- высокая база прошлого года;
- низкая сезонная заболеваемость;
- ротация ассортимента в пользу «укрупненных» упаковок.
Из приятного тот факт, что темпы продаж конечным потребителя в 1 полугодии были выше рынка.
За счет роста объемов и увеличения средней стоимости упаковки на 13.1% г/г удалось получить хороший прирост по выручке. В разбивке по сегментам (г/г в млрд):
- розничные +11.5% (3.92 → 4.37) и государственные закупки +38.1% (2.49 → 3.44);
- МНН +19.4% (5.42 → 6.47) и брендированные дженерики +35.5% (0.99 → 1.34).
Выручка за полугодие выросла на 11.7% г/г (13.3 → 14.8 млрд). Количество рег. удостоверений выросло на 7.3% г/г (547 → 587 шт). Количество товарных позиций увеличилось на 12.7% г/г (785 → 885 шт).
Рост выручки, улучшение операционной рентабельности с 23.2 до 36.4% и снижения нетто фин расхода (553 → 306 млн) позволили компании кратно увеличить прибыль за 2 квартал. За полгода чистая прибыль выросла на 89.7% г/г (1.7 → 3.2 млрд).
FCF также кратно вырос на фоне увеличения OCF (+50.7% г/г, 2.3 → 3.5 млрд) и снижения кап. затрат (-8.8% г/г, 1.2 → 1.1 млрд). За 1 полугодие FCF вырос в 5.8 раза г/г (0.8 → 4.5 млрд).
Снижение долговой нагрузки продолжается. В этом квартале как за счет роста EBITDA, так и за счет уменьшения долга. Сама компания также подсчитывает скор. ND (также учитывается задолженность по безрегрессному факторингу) и показатели скор. ND/EBITDA = 0.8. На 2026 год ОзонФ планирует поддерживать показатель ND/EBITDA в пределах 1.
Группа подтвердила свой прогноз на 2026 год по росту выручки от 15 до 25%. Результат 2 квартала в отличии от прошлого уже вписывается в эти планы. С учетом этого был скорректирован расчет и заложен динамика выручки по нижней границе. Исходя из нового расчета получается прибыль за 2026 в районе 7.5 млрд. Это дает P/E 2026 = 6.74 и дивиденд в размере 1.61 руб (ДД 3.71% от текущей цены) при 25% от ЧП. Для сектора выглядит очень заманчиво.
Если первый квартал насторожил, то второй уже добавил оптимизма. Сама компания ожидает во 2 полугодии результат лучше 1 за счет последовательного расширения ассортимента и его представленности в цепочке поставок. Для завода "Озон Медика" уже получена гос. лицензия на производство лекарственных средств, что позволяет начать процесс поэтапного перевода регистрационных удостоверений на этот завод и после запуска коммерческого производства. Планы по расширению мощностей площадки «Мабскейл» в 2027 также остаются в силе. Но уже сейчас на базе завода формируется биотехнологический портфель, из него 9 препаратов биотеха проходят клинические исследования или находятся на рассмотрении в Минздраве РФ.
Акций компании держу в портфеле с долей в 4.2% (лимит - 4%). Прогнозная справедливая стоимость - 62 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме3 сентября
Мы получили лицензию для «Озон Медика»!
Группа «Озон Фармацевтика» получила государственную лицензию на производство для своей четвёртой площадки — «Озон Медика», которая уже с 2027 года будет в промышленном масштабе выпускать препараты для лечения онкологических и тяжёлых системных аутоиммунных заболеваний.
Подробнее о событии в пресс-релизе. Делимся ключевыми фактами о проекте:
🔹Производство «Озон Медика» построено на средства десятков тысяч инвесторов, привлеченных в ходе IPO и SPO. Общий объём инвестиций оценивается в 6 млрд рублей.
🔹После выхода на полную мощность завод будет выпускать до 10 млн упаковок лекарств в год. Коммерческий запуск намечен на 2027 год.
🔹Общая площадь главного корпуса — 25 тыс. м². На первом этапе запустим участок для производства твёрдых нестерильных форм (таблетки, таблетки в оболочке, желатиновые капсулы).
🔹Производительность первого участка составит 4,6 млн упаковок в год или 40 млн капсул, 111 млн таблеток и 29 млн таблеток, покрытых оболочкой.
🔹Завод спроектирован с учётом работы с высокоактивными и токсичными компонентами. Внедрены системы, гарантирующие безопасность персонала и окружающей среды. Компания уже получила сертификат GMP ЕАЭС и ведёт перевод регистрационных удостоверений онкологического портфеля на новую площадку.
🔹Сегодня портфель противоопухолевых препаратов Группы включает 34 регистрационных удостоверения. Ещё 68 наименований находятся в разработке. Производство ведётся на специализированной линии завода «Озон» в г. Жигулёвске.
Олег Минаков, генеральный директор «Озон Фармацевтика»:
«Мы рады объявить о создании в России новой промышленной платформы для массового выпуска сложных отечественных противоопухолевых препаратов. Проект, реализован за счет частного капитала, более того, он знаменует собой первый в истории страны случай строительства фармацевтического завода, финансируемого за счёт средств, привлечённых на открытом рынке капитала, что демонстрирует растущий интерес инвесторов к стратегически важным отраслям и является практическим примером последовательного развития производственных компетенций в логике Стратегии “Фарма-2030” и национального проекта технологического лидерства «Новые технологии сбережения здоровья
Новый завод позволит нам нарастить производственные мощности и значительно расширить портфель лекарств, отвечающих самым высоким стандартам безопасности и эффективности. Мы стремимся обеспечить пациентов качественными отечественными препаратами, сокращая зависимость от импорта и делая современную терапию доступнее.
Коммерческий запуск „Озон Медика“ в 2027 году станет важным вкладом в развитие отечественной фармацевтической промышленности и укрепление системы здравоохранения страны».
«Озон Медика» станет еще одним звеном в укреплении фармацевтического суверенитета страны, обеспечивая пациентов современными лекарствами и открывая новые возможности для роста компании💙31 августа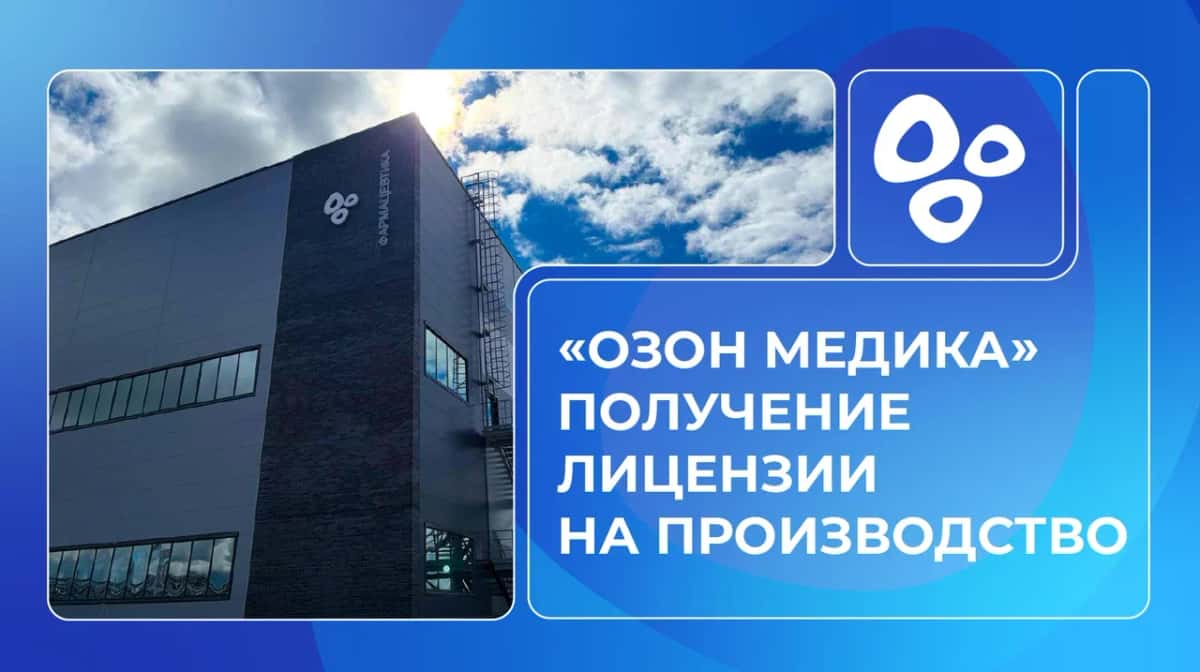
Уже завтра - результаты «Озон Фармацевтики» за I полугодие 2026 года
Напоминаем: 25 августа в 11:00 (МСК) мы опубликуем операционные и финансовые результаты Группы за I полугодие 2026 года.
А в 12:00 (МСК) команда менеджмента проведёт онлайн-конференцию для инвесторов и аналитиков. Обсудим динамику бизнеса, ключевые финансовые показатели, факторы роста и планы Компании, а также ответим на ваши вопросы в прямом эфире.
Чтобы присоединиться к конференции, зарегистрируйтесь заранее и получите индивидуальную ссылку на подключение.
До встречи завтра в 12:00!
——————
⚡️ Не пропустите новости — подписывайтесь на наши сообщества в VK и MAX, чтобы всегда быть на связи!24 августа