НОВАТЭК: ЧТО БУДЕТ ДАЛЬШЕ? 2 СЦЕНАРИЯ
Китай отказался от поставки модулей СПГ для третьей линии Арктик СПГ-2 всего за несколько дней до доставки. 9 июля судно Wei Xiao Tian Shi с оборудованием на борту прямо на подходе к Мурманску развернулось и взяло курс обратно на Китай.
Давление на отрасль СПГ усиливается
В июне ЕС ввел очередной пакет санкций на российский СПГ. Ограничения в большей степени коснулись Новатэка. С апреля 2025 года компания не сможет заниматься реэкспортом СПГ через Евросоюз. Под запретом оказались также инвестиции, предоставление товаров, технологий и услуг, которые позволили бы завершить проекты Арктик СПГ-2 и начать Мурманский СПГ.
США наложили санкции на китайскую верфь Penglai Jutal Offshore Engineering Heavy Industries за продолжающиеся поставки модулей в Россию. Тогда же китайский производитель установок для сжижения газа Wison New Energies поспешил откреститься от связей с НОВАТЭКом и объявил о прекращении работы с Россией.
Но вот незадача — в это самое время одно судно Wison New Energies уже находилось в пути и даже успело преодолеть бОльшую часть маршрута. Разворот судна — это провал или еще рано хоронить НОВАТЭК? Тут два сценария.
Пессимистичный сценарий: китайская компания боится вторичных санкций и полностью сворачивает сотрудничество.
Оптимистичный сценарий: Wison New Energies продает подразделение, которое занимается строительством модулей для СПГ. Судно развернули, чтобы переоформить контракты с новой компанией, которая будет образована после спин-офф Wison.
Что будет с НОВАТЭКом дальше?
Единственный фактор роста компании был как раз связан с запуском проекта Арктик СПГ-2. В феврале 2024 года НОВАТЭК сообщал, что вторая линия готова более чем на 80%. Планируется, что компания отправит оборудование для второй линии по сжижению природного газа Арктик СПГ-2 из Мурманска в конце июля.
А вот что ждет третью линию — до сих пор остается под вопросом. По портовой статистике видим, что с первой линии Арктик СПГ-2 до сих пор не отправляются партии. Есть проблема с перевалочными терминалами, которые попали в список SDN. Подписанные договоры на поставки СПГ с Арктик СПГ-2 идут на условиях FOB Мурманск и FOB Камчатка. Нужно время, чтобы найти посредников для обхода санкций. Также остается проблема с танкерами, хотя для первой линии и наличия перевалочных комплексов судов достаточно для отправки СПГ.
Помним прошлый кейс с Ямал-СПГ. Проект был сдан раньше срока на год, компания смогла экспортировать все новые объемы, несмотря на то, что новые суда для третьей очереди не поступили. Поэтому насколько актуальна третья линия для Арктик СПГ-2 — спорный вопрос. Вполне вероятно, что компания может ее использовать в новом проекте — Мурманском СПГ, но официальных комментариев компания пока не давала.
Мурманский СПГ задумывался как альтернативный проект. Он хорош тем, что не требует судов ледового класса. Но сможет ли Новатэк обеспечить все оборудование для сжижения — неизвестно, так как мы видим, что отрасль работоспособна только при максимальной локализации.
Спрос на СПГ также под угрозой. Если акционеры Арктик СПГ-2 испугаются выбирать газ по долгосрочным контрактам, то НОВАТЭКУ придется искать нового покупателя. Скорее всего, Европа побоится работать с санкционным проектом. Тогда, вероятно, товар пойдет на споте в Азию. Это влечет за собой снижение прибыли: покупатели потребуют дисконт, возрастет логистическое плечо, плюс дополнительные издержки, связанные с работой с подсанкционным проектом.
К тому же через 9 месяцев новые санкции коснутся и Ямал-СПГ. Около 30% всех его объемов переваливаются через порты Европы. Конечно, можно найти выход. Допустим, переваливать "борт в борт", что технически сложнее и дороже. Или продавать на спотовом рынке. Или же доставлять Северным морским путем. Так или иначе каждый из этих вариантов ведет к росту затрат.
Что в итоге?
США и Европа продолжают “душить” отрасль СПГ и создавать новые вызовы для НОВАТЭКА. Думаю, что компания продолжит реализовывать свои цели по росту мощностей, но будет очень непросто.
На текущий момент драйверов роста акций Новатэка я не вижу и смотрю на них нейтрально.
- У НОВАТЭКа большой стратегический вопрос: санкционное давление усиливается, а перспективы для третьей линии Арктик СПГ-2 становятся все более туманными. Видимо, трудности преодолеть сможет, но какой ценой?
Ozon: EBITDA выросла на 124%, но есть проблема на 30 миллиардов
Ozon зарабатывает всё больше, но чистая прибыль едва превысила 3 млрд р. Причина — не только экономика маркетплейса: компания признала 30,1 млрд р. убытков из-за повреждения логистических объектов в результате атак БПЛА. Операционный бизнес силён, но риски стали вполне осязаемыми.
Оборот растёт, эффективность тоже: в III квартале 2026 года выручка Ozon увеличилась на 63%, до 421,2 млрд р., а оборот (GMV) — на 42%, до 1,56 трлн р.
Главное — скорректированная EBITDA выросла на 124%, до 93 млрд р. Её отношение к GMV поднялось с 3,8% до 6%. Это уже не просто история про рост продаж. Ozon учится зарабатывать больше на каждом рубле оборота. Количество заказов растёт, покупатели возвращаются чаще, а расходы увеличиваются медленнее выручки.
Но есть нюанс: логистика остаётся дорогой. Её затраты в расчёте на заказ снизились на 13%, однако доля логистических расходов в GMV выросла. Масштаб помогает, но полностью проблему пока не решает.
Маркетплейс увеличил скорректированную EBITDA на 179%, до 65,4 млрд р. Рентабельность относительно GMV поднялась до 4,2% против 2,1% годом ранее. Именно здесь виден эффект масштаба.
Финтех тоже растёт: выручка увеличилась на 57%, до 85,2 млрд р. Но качество этого роста требует внимания: стоимость риска кредитного портфеля поднялась с 10,6% до 14,3%. Финансовый бизнес приносит прибыль, но кредитные риски увеличиваются. Если тенденция продолжится, часть заработанного придётся направлять на резервы.
Чистая прибыль почти не выросла — при скорректированной EBITDA в 93 млрд р. она составила всего 3,7 млрд р. против 2,9 млрд годом ранее.
Основной удар — 30,1 млрд р. оценочных убытков, связанных с повреждением логистических объектов. Сюда входят потери товаров, выбытие и обесценение основных средств и другие расходы.
Компания обсуждает компенсации со страховщиками, но их размер неизвестен. Автоматически рассчитывать на полное возмещение не стоит. Списать эти потери как несущественную разовую неприятность тоже нельзя: ущерб реален, а повторение подобных событий способно испортить даже сильную операционную динамику.
Операционный денежный поток составил 275,1 млрд р. Впечатляет, особенно на фоне чистой прибыли. Но на него повлияли в том числе изменения оборотного капитала и рост средств клиентов финтеха. И они не принадлежат акционерам: это обязательства перед клиентами. Поэтому огромный кэшфлоу не означает, что компания может свободно раздать эти деньги.
Акции. Операционные результаты превзошли ожидания рынка: выручка, GMV и EBITDA оказались выше консенсус-прогноза. Бизнес становится эффективнее, но хорошая отчётность не означает, что акция дешева. Нужно учитывать цену, которую рынок уже заложил в ожидания, и инфраструктурные риски.
Облигации. Рост EBITDA — позитив для кредиторов. Однако без сопоставимых данных о долге, процентных расходах и погашениях нельзя уверенно говорить, что долговая устойчивость улучшилась.
Это точно сильный операционный отчёт, но с неприятным напоминанием о цене риска. Ozon научился превращать рост оборота в ускоренный рост EBITDA — и это важнее одной динамики выручки.
А вы что считаете главным при оценке Ozon: буст прибыльности или риски?
✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.
Почему я не продаю ВДО, несмотря на риски. Разбор портфеля и сделок
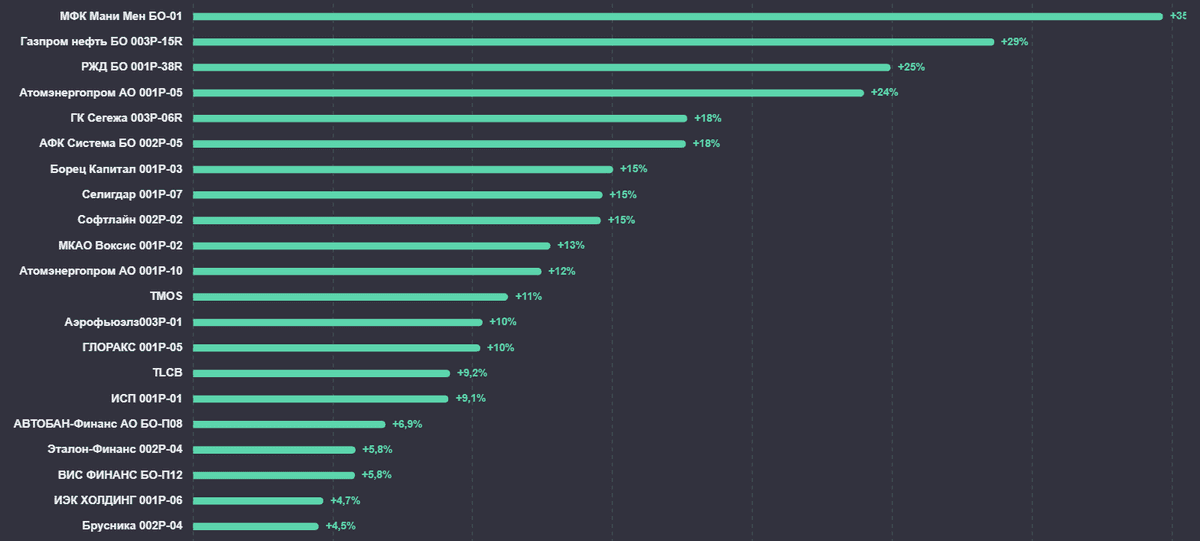
Рынок гособлигаций медленно, но верно восстанавливается — и это несмотря на довольно жёсткий сигнал ЦБ, который пересмотрел свои ожидания по ставке на 2027 год. Я по-прежнему верю, что недавняя доходность около 17% по длинным ОФЗ — это дно, на которое регулятор уже не захочет возвращаться.
А вот компании, которые не могут обслуживать долги без «кислородной маски» в виде постоянного доступа к рынку, становятся главной проблемой. Вынужденное рефинансирование даст ещё большую нагрузку на банковскую систему: банкам придётся открывать кредитные линии для системно значимых игроков. А значит, отступать регулятору уже никак нельзя.
На первичке корпоративных облигаций активность снизилась: новых размещений меньше, календарь спокойнее. Большинство новых бумаг торгуется вблизи номинала или с минимальным отклонением от цены размещения. Поэтому я не спешу набирать основную долю на «первичке» — как показывает практика, с дисконтом от номинала это можно сделать после размещения, когда спекулянты покинут ракету, которая так и не взлетела.
Из корпоративных облигаций: мне интересен новый выпуск «ЭкоНивы» 1Р04. Для меня он привлекателен при итоговом купоне не ниже 18%. Заявку на участие в первичном размещении можно оставить до 29 октября 15:00 МСК, а на вторичке бумага появится 2 ноября.
С полученных купонов за полтора месяца сформировал ежемесячный доход по ОФЗ. К имеющимся 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 докупил четыре недостающих выпуска для этой стратегии 26246 $SU26246RMFS7 26240 $SU26240RMFS0 26233 $SU26233RMFS5 и 26253 $SU26253RMFS3
Такими действиями повышаю уровень прогнозируемого дохода и минимизирую риски излишней волатильности в сегменте ВДО, которого у меня в портфеле немало. Именно на них хотел остановиться подробнее и поделиться мыслями — почему же я их не продаю.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
• Полипласт у меня 2 выпуска: П02-БО-16 $RU000A10F7V9 и П02-БО-03 $RU000A10B4J5 общая доля 7,3%.
Компания несколько лет реализовывала масштабную инвестиционную программу и финансировала её в основном за счёт заёмных средств. А тут ещё и привычные логистические маршруты через Азовское и Чёрное моря начали давать сбои.
На этом фоне аналитические агентства, пересмотрели рейтинги надёжности:
• 7 октября АКРА поставило рейтинг А (RU) статус «под наблюдением».
• 26 октября НКР пошло дальше: понизило рейтинг с A до BBB+ и установило статус «на пересмотре с возможностью понижения».
Ситуацию осложняет и то, что имеющиеся выпуски на бирже торгуются со значительной премией — выходить на рынок долга с новыми предложениями не выглядит перспективно. Надежда остаётся только на банки, которые, в ожидании отдачи бизнеса и ввода новых мощностей, поддержат эмитента. Банкротить системно значимого игрока и замораживать огромные производственные мощности — не самое верное решение.
• МГКЛ 001Р-05 $RU000A107UB5 минимальная доля - 0,75%. Эта инвестиция давно перешла в разряд веры. Вопросов к эмитенту слишком много, и они заставляют крепко задуматься — прежде всего о чистоте его действий.
Свежие новости тревожат: ФНС приостановила операции по счетам 8 из 11 «дочек» МГКЛ. Общий размер ограничений — 1,22 млрд рублей. В компании говорят, что задолженность техническая и скоро будет погашена. По их словам, налоговая задолженность уже снизилась на 30%, осталось около 800 млн.
По облигациям: в этом году погасить нужно 150 млн — не критично, деньги найдут. В следующем году погашать уже 400 млн. Пока ситуация с долгом не критичная, но груз претензий и сомнения в прозрачности всё сильнее склоняют к мысли, что исход предрешён.
В деньгах моя позиция — 12К - месяц моего пассивного дохода. Увеличивать или закрывать ее пока не планирую. О других компаниях, которые у меня в минусе, я писал в этом посте — обязательно прочитайте, если интересно.
А теперь к вам: что покупали из последнего и какой стратегии придерживаетесь на рынке?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Раскрытие отчетности за девять месяцев и эфир с топ-менеджментом: save the date 📅
Совсем скоро ноябрь, а значит, наступает время подвести итоги работы Positive Technologies за третий квартал и девять месяцев. Конечно, самый горячий период для нашего бизнеса еще впереди: основной финансовый результат формируется в четвертом квартале. Но нам уже есть что вам рассказать.
Раскрытие финансовой отчетности — 10 ноября
На сайте для инвесторов опубликуем пресс-релиз, презентацию и databook, а ключевыми выводами поделимся в соцсетях.
▶️ Публикация в 14:00
Онлайн-эфир — 11 ноября
Для широкой аудитории мы проведем эфир с Тимофеем Мартыновым, основателем платформы «Смартлаб». Наши топы прокомментируют результаты, обсудят бизнес и перспективы, ответят на вопросы зрителей.
▶️ Начало в 17:00
▶️ Ссылки на трансляцию будут ближе к дате
Задавайте свои вопросы уже сейчас
Оставляйте их в комментариях под этим постом. Автору самого интересного вопроса подарим музыкальную колонку. Имя победителя назовем в конце эфира, поэтому смотрите до конца 😉
Остаемся на связи!
#POSI
🪙 Сбер по итогам 3 кварталов увеличил чистую прибыль по МСФО на 17% до 1,530 трлн рублей.
В 3 квартале чистая прибыль выросла на 14% до 511 млрд.
Во втором квартале 2026 года показатель составлял ₽511,2 млрд, а годом ранее — ₽448,3 млрд. За 9 месяцев Сбербанк заработал ₽1529,9 млрд.
- Чистые процентные доходы выросли на 24%, до ₽893,6 млрд
- Чистые комиссионные доходы сократились на 1,9%, до ₽212,3 млрд.
- Рентабельность капитала составила 23,5%
- Чистая процентная маржа составила 6,7%, прибавив 0,5 п.п. по сравнению с 3 кварталом прошлого года
Вероятность дивидендов по итогам года в 40-44 р все выше. 👍 А это див доходность около 14-14,5 %.
$SBER $SBERP
🏦 Сбер представит новую дивидендную политику 12 ноября на Дне инвестора, — CFO Скворцов.
Наблюдательный совет рассмотрит вопрос о новой дивидендной политике на 2027-2029 годы 10 ноября.
Сбер не ожидает, что ключевая ставка в 2027 году опустится до 10%. Допускает сохранение ключевой ставки в декабре, но видит вероятность ее снижения на 0.25 п.п., — CFO Скворцов
Сбер ожидает курс рубля в 4 квартале 2026 года в диапазоне 80-85 рублей за доллар.
Прогноз по росту ВВП РФ в 2026г повышен с 0% — 0,5% до 0.5% —1%.
Прогноз по инфляции повышен с 6.5% — 7% до 6.5 —7,5%.
В Сбербанке не ожидают значимого перетока денег со вкладов в биржевые активы в 2027 году: Скворцов считает, что снижение ставки на 1-2 п.п. не может как-то значимо повлиять на переток денег со вкладов в биржевые активы.
🪙 Сбер не видит рисков для резервов банка со стороны обслуживания долга Самолетом — финдиректор Тарас Скворцов
$SMLT